決算書チェックリストの作り方|会計事務所の整合性確認をAIで【2026年】
決算期になると、会計事務所には顧問先の決算書が集中します。数字は合っているはずなのに、貸借対照表と損益計算書のつながり、注記の書き漏れ、別表との整合まで見ていくと、確認すべき箇所は想像以上に多く、しかも属人的になりがちです。「決算書チェックリスト」は、この確認作業を様式化し、担当者が変わっても同じ品質で漏れなく点検するための道具です。
結論から言うと、年次決算のチェックは「①残高の確定 → ②決算整理 → ③決算書の作成 → ④申告前の突合」の4段階に分け、段階ごとに確認項目を固定するのが最も漏れにくい方法です。この記事では、段階別の年次決算チェックリスト、主要な勘定科目ごとの確認観点、そして整合性チェックや注記・税務調整の抜け漏れ確認をAI(人間の言葉で指示できる文章生成の道具)で効率化する手順とプロンプト例を、そのまま使える形で紹介します。
- 年次決算チェックリスト(決算整理〜決算書作成〜申告前の段階別の確認項目)
- 勘定科目チェックリスト(現金・預金から消費税まで、科目ごとの確認観点)
- 決算書チェックリストの必須項目(貸借対照表・損益計算書・注記・税務調整)とそのまま使える様式
- 整合性チェックや抜け漏れ確認をAIに手伝わせるプロンプト例と「直し方」
- 公的なチェックリスト様式(中小会計指針・中小会計要領)の位置づけ
決算書チェックリスト テンプレート無料ダウンロード(4種類)
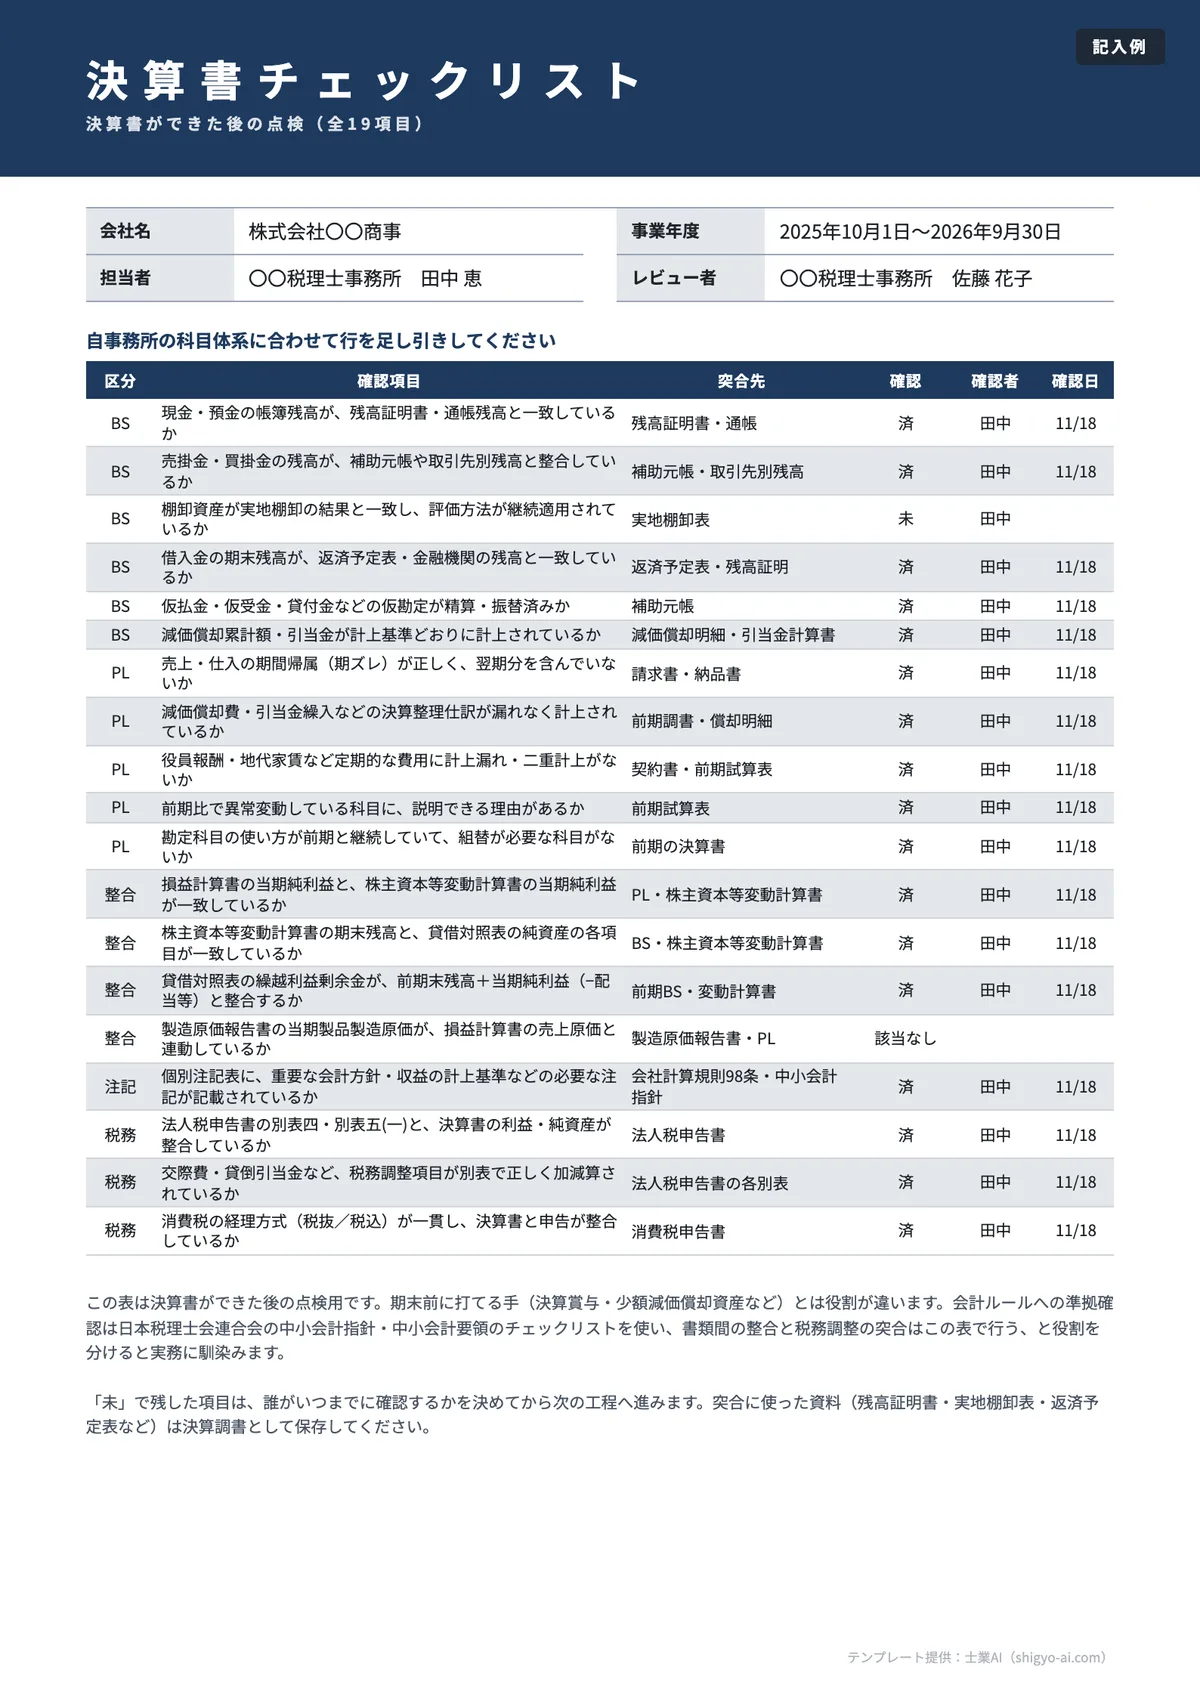
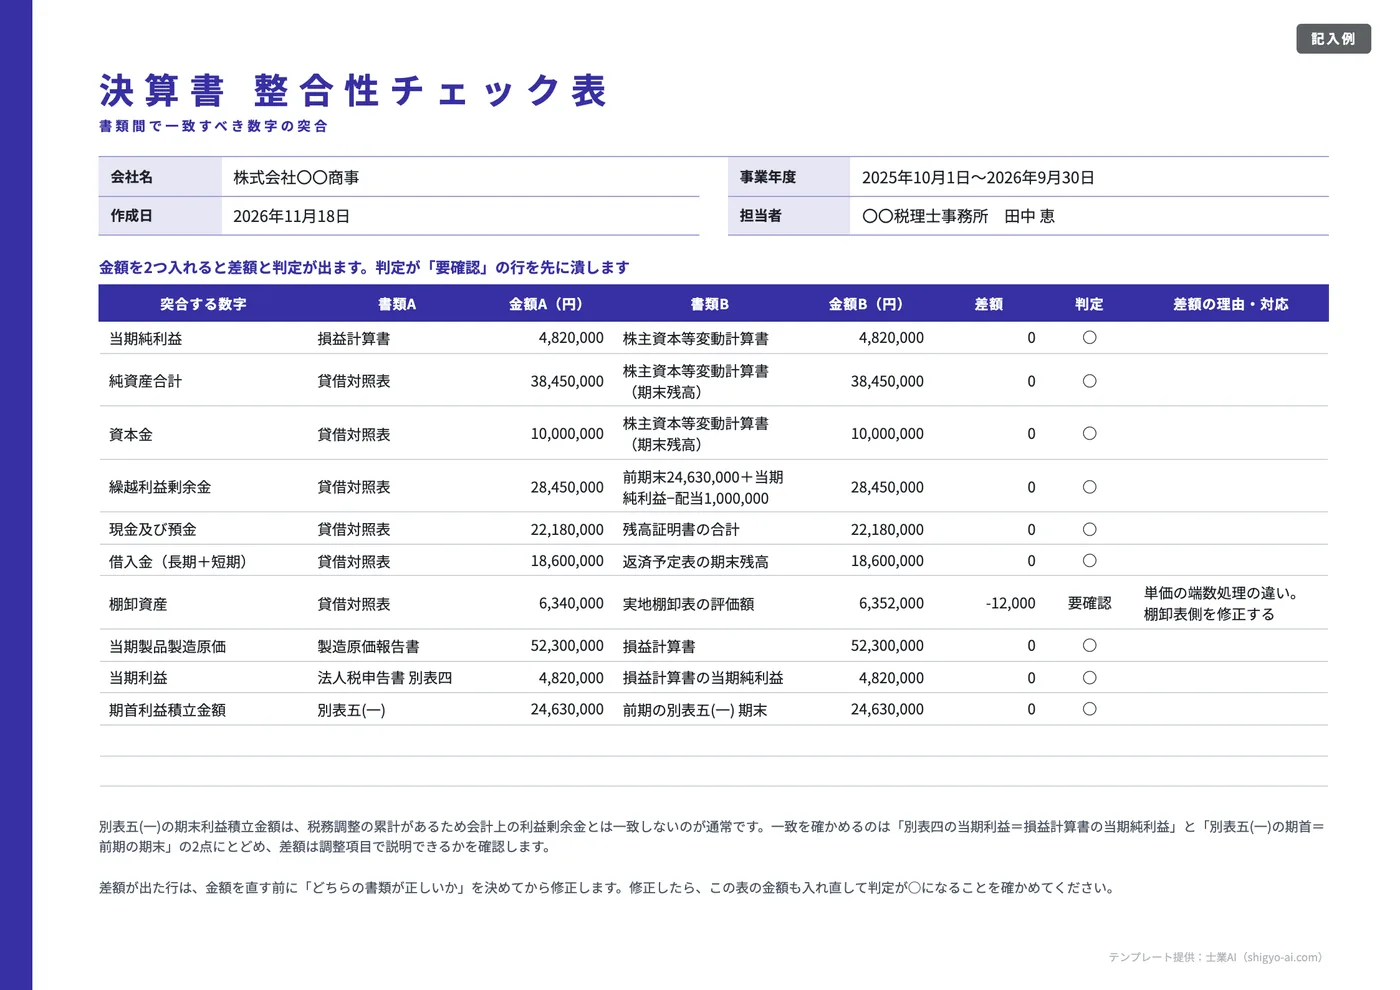
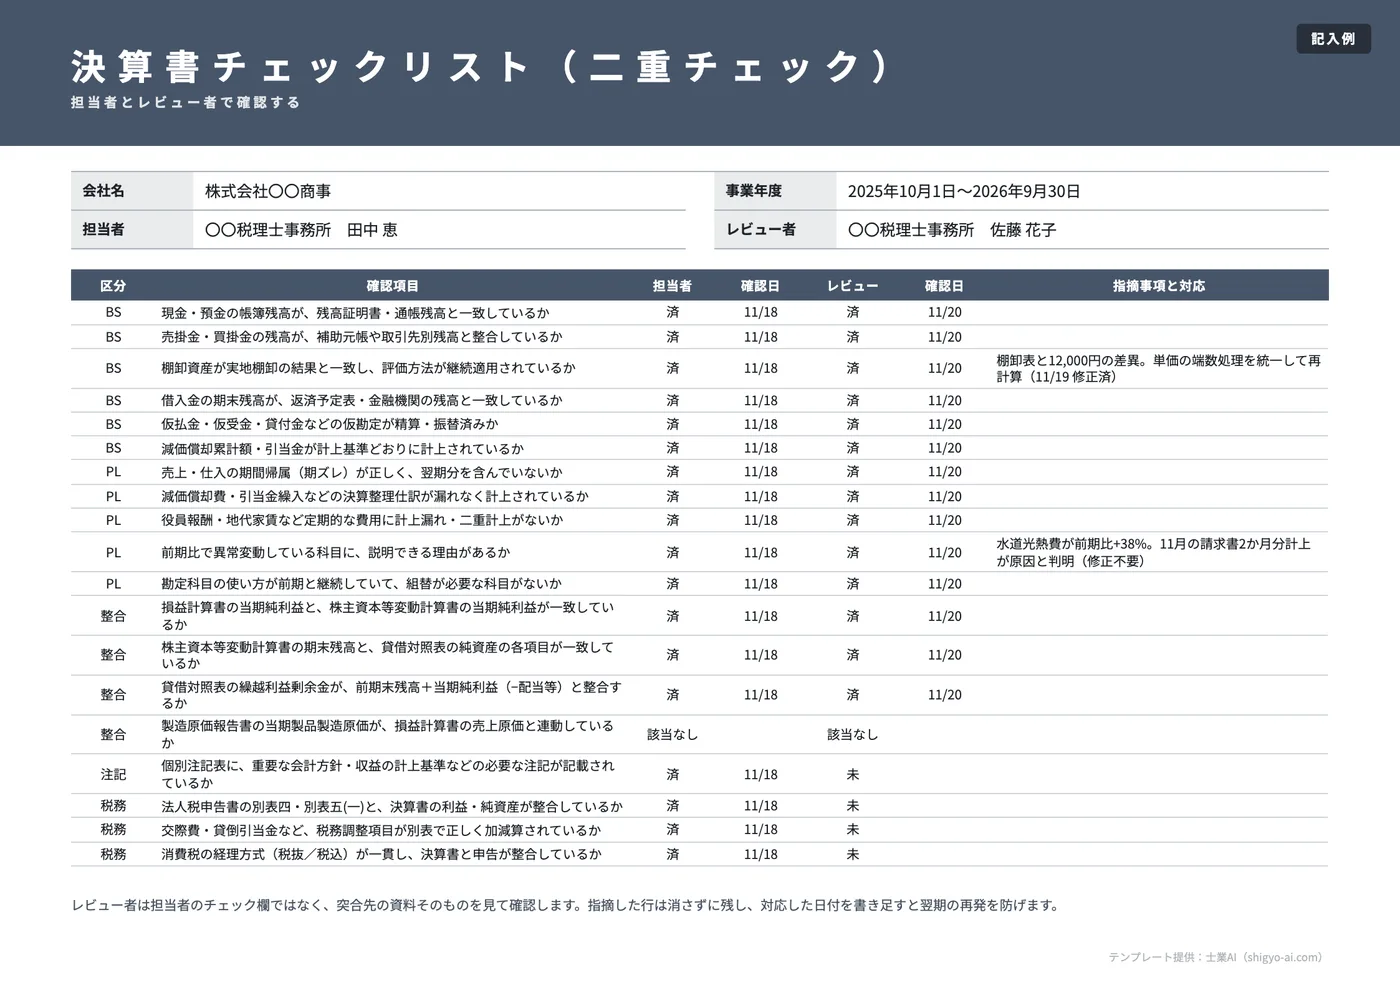
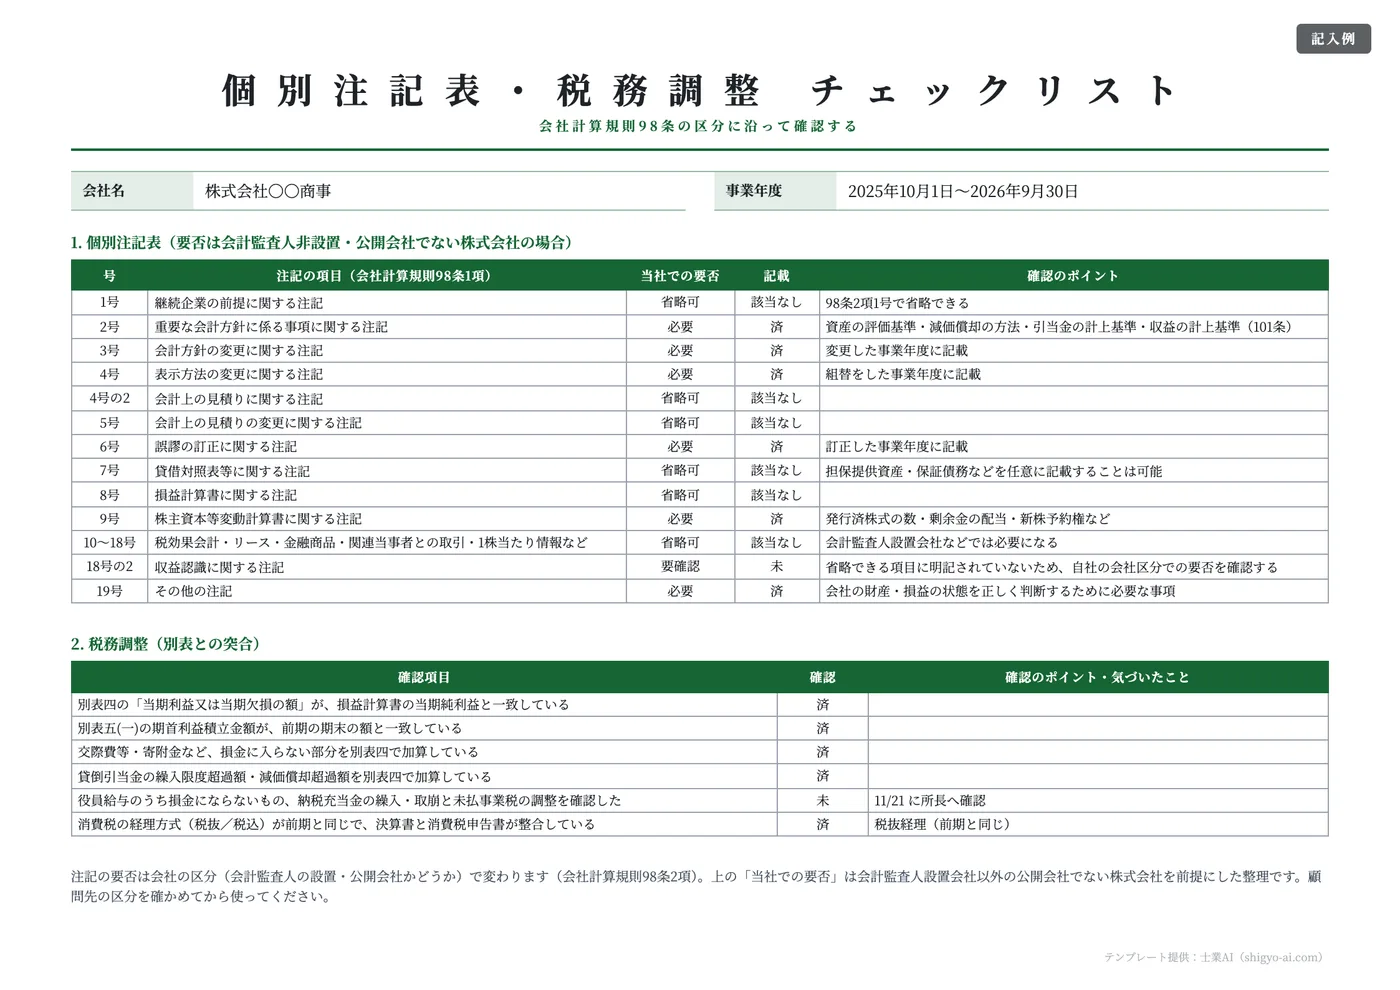
この記事で挙げる点検項目を様式にしたチェックリストを、Excel・PDFの2形式で用意しました(登録不要)。標準版(BS・PL・書類間の整合・注記/税務調整の19項目)・整合性チェック表・二重チェック表(担当者+レビュー者)・個別注記表/税務調整の確認の4種類です。
整合性チェック表は、2つの書類の金額を入れると差額と判定(○/要確認)が自動で出ます。当期純利益や純資産のように複数の書類を貫く数字の突合に使ってください。
FREE TEMPLATE
決算書チェックリストテンプレート 4種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
個別注記表の区分は会社計算規則98条(e-Gov法令検索で条文を確認)、会計ルールへの準拠確認は日本税理士会連合会「中小会計指針・中小会計要領のチェックリスト」を前提に作成
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで決算書チェックリストに反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
決算書チェックリストとは|漏れと整合性を様式で点検する
決算書チェックリストとは、決算書(貸借対照表・損益計算書・株主資本等変動計算書・個別注記表など)に計上漏れ・転記ミス・書類間の不整合がないかを、あらかじめ決めた項目に沿って確認するための様式です。担当者の記憶や経験に頼らず、「見るべき箇所」をリスト化しておくことで、繁忙期でも確認品質を一定に保てます。なお、本記事が扱うのは決算書ができた後の点検です。期末日を迎える前に打てる手(決算賞与・少額減価償却資産・棚卸資産の評価損など)を洗い出す作業は役割が異なるため、決算対策チェックリスト(期末3ヶ月前から打てる手)で扱っています。
なぜ会計事務所にチェックリストが必要か
決算業務は短期間に案件が集中し、しかもベテランと若手で確認の深さに差が出やすい領域です。チェックリストがあれば、確認の抜けを仕組みで防げるだけでなく、レビュー担当者が「どこまで見たか」を追える利点があります。現場では、残高の一致確認は徹底できても、注記や税務調整との整合が最後に手薄になりやすく、そこが決算書チェックリストの主戦場になります。
月次決算のチェックリストとは何が違うか
同じ「チェックリスト」でも、月次と年次では目的が違います。月次決算は、毎月の試算表の残高が正しいか、前月と比べて不自然な動きがないかを短時間で確かめる作業です。年次決算は、それに加えて決算整理仕訳(期末にだけ入れる調整の仕訳)、決算書どうしのつながり、法人税・消費税の申告書との突合までを確認します。
つまり、年次のチェックリストは「月次で残高が固まっている」ことを前提に、その上に年1回だけの確認項目を積む構造になります。毎月の締め作業で見る項目(現預金の照合、売掛金の消込、給与・預り金の確認など)は、月次決算チェックリスト(締め作業の確認項目一覧)に全項目をまとめています。本記事は年次決算と決算書の整合性確認に絞って解説します。
観点 | 月次決算のチェック | 年次決算のチェック(本記事) |
|---|---|---|
主な目的 | 試算表の残高を毎月固める | 決算書を完成させ、申告書と一致させる |
確認の中心 | 残高照合・前月比の異常値 | 決算整理・書類間の整合・注記・税務調整 |
突合する相手 | 通帳・請求書・給与台帳 | 残高証明書・実地棚卸表・別表・内訳明細書 |
頻度と時間 | 毎月・数日以内 | 年1回・原則として期末日の翌日から2か月以内の申告期限まで |
「分析コメント作成」とは役割が違う
決算書を扱う実務には、大きく「数字が正しく整っているかを点検する作業」と「整った数字をもとに顧問先へ説明するコメントを書く作業」の二つがあります。本記事は前者、つまり整合性・漏れの確認手順に絞っています。決算内容を顧問先向けに言語化する後者の進め方は、決算書の分析コメントをAIで自動作成する実務プロンプトで解説しているので、点検が終わったあとの説明資料づくりはそちらを参照してください。
公的なチェックリスト様式も土台になる
ゼロから項目を作らなくても、公的な様式が土台になります。日本税理士会連合会は「中小企業の会計に関する指針の適用に関するチェックリスト」および「中小企業の会計に関する基本要領の適用に関するチェックリスト」を公表しており、会計ルールへの準拠状況を確認する書類として利用できます(日本税理士会連合会「中小会計指針・中小会計要領のチェックリスト」)。自事務所の点検リストは、この準拠確認に「書類間の整合」「税務調整との突合」を足す形で設計すると実務に合います。
年次決算チェックリスト|段階別の確認項目と確認方法
年次決算の確認は、作業の順番どおりに4段階へ分けると、どこで止まっているかが一目で分かります。各段階で「何を」「何と突き合わせて」「どこで間違えやすいか」を固定しておくのがポイントです。以下は会計事務所が顧問先の年次決算で使う段階別の確認表の例です。
段階1:残高の確定(決算整理の前)
決算整理に入る前に、月次の積み上げで残高が正しいことを確かめます。ここで残高がずれていると、後の段階の確認がすべてやり直しになります。
チェック項目 | 確認方法 | よくある誤り |
|---|---|---|
12か月分の月次が締まっている | 月次のチェック済み記録と試算表の確定日を確認 | 期末月だけ未確認のまま決算に入る |
現金・預金の期末残高 | 金融機関の残高証明書・通帳と全口座を照合 | 使っていない口座・外貨預金の照合漏れ |
売掛金・買掛金の期末残高 | 取引先別の補助元帳と請求書・入金記録を照合 | 相殺や値引きの未処理で残高が残る |
借入金の期末残高 | 返済予定表・金融機関の残高証明書と照合 | 返済額に含まれる利息を元本と混同する |
仮勘定の残高 | 仮払金・仮受金・未決済勘定の明細を作る | 内容不明のまま翌期へ繰り越す |
段階2:決算整理
期末日を基準に、売上原価・経過勘定・減価償却・引当金などを確定させる段階です。仕訳の具体例や入れる順番は決算整理仕訳の一覧と手順で詳しく扱っているので、ここでは「計上したかどうか」を確認する観点に絞ります。
チェック項目 | 確認方法 | よくある誤り |
|---|---|---|
棚卸資産と売上原価 | 実地棚卸表の金額と期末商品・製品残高を照合 | 預け在庫・未着品の計上漏れ |
減価償却費 | 固定資産台帳の償却額と損益計算書の金額を照合 | 期中取得資産の月割り計算漏れ |
経過勘定(前払・未払・前受・未収) | 前期末の経過勘定の振戻しと当期分の計上を確認 | 前期分の振戻しを忘れて二重計上 |
引当金 | 計上基準(前期と同じ方法か)と算定資料を確認 | 計上基準を年によって変えている |
売上・仕入の期間帰属 | 期末日前後の請求書・納品書の日付を確認 | 翌期の売上を当期に含める(期ズレ) |
消費税の精算(税抜経理の場合) | 仮払消費税・仮受消費税を相殺し、未払消費税等を計上 | 精算後に仮勘定の残高が残っている |
未払法人税等 | 法人税・住民税・事業税の確定額から中間納付額を差し引いて計上 | 中間納付額を差し引かずに計上する |
段階3:決算書の作成
チェック項目 | 確認方法 | よくある誤り |
|---|---|---|
当期純利益の一致 | 損益計算書と株主資本等変動計算書を照合 | 決算整理を後から追加して片方だけ修正 |
純資産の一致 | 株主資本等変動計算書の期末残高と貸借対照表を照合 | 配当・自己株式の動きの反映漏れ |
勘定科目の表示 | 前期と同じ科目・区分で表示しているか確認 | 重要性の低い科目を前期と違う区分に入れる |
個別注記表 | 重要な会計方針・収益の計上基準などの記載を確認 | 会計方針を変えたのに注記を前期のまま流用 |
前期比の増減 | 科目ごとの増減率を出し、大きい科目に理由を付ける | 説明できない増減を残したまま申告へ進む |
段階4:申告前の突合
決算書と法人税・消費税の申告書は、決まった箇所どうしが一致するはずです。ここを機械的に突き合わせるだけで、転記ミスの多くは見つかります。
チェック項目 | 確認方法 | よくある誤り |
|---|---|---|
別表四の当期利益 | 損益計算書の当期純利益と一致しているか | 決算修正後の利益を別表に反映していない |
別表五(一)の期首残高 | 前期の別表五(一)の期末残高と一致しているか | 前期の修正申告分を引き継いでいない |
別表五(一)の繰越損益金 | 貸借対照表の繰越利益剰余金と一致しているか | 配当の処理を片方だけに入れる |
納税充当金 | 貸借対照表の未払法人税等と一致しているか | 中間納付や前期分の納付の処理で生じた差額を放置する |
勘定科目内訳明細書 | 各明細の合計が貸借対照表の残高と一致しているか | 決算修正後の残高に明細を更新していない |
消費税申告書 | 課税売上高と損益計算書の売上高の差を説明できるか | 非課税・不課税売上や雑収入の区分漏れ |
申告後に計上漏れや計算の誤りが見つかり、納めすぎた税金を取り戻すときの手続きは更正の請求書の書き方と期限で解説しています。
勘定科目チェックリスト|主要科目ごとの確認観点
段階別の表とは別に、科目ごとに「何を見れば正しいと言えるか」を決めておくと、レビュー者が担当者の作業を追いやすくなります。下表は主要な勘定科目について、確認観点・突合資料・よくある誤りをまとめたものです。科目の選び方そのものに迷う費目は、勘定科目の逆引き早見表で判定の目安を整理しています。
勘定科目 | 確認観点 | 突合資料 | よくある誤り |
|---|---|---|---|
現金 | 帳簿残高と実際の手元残高が一致するか | 期末日の金種表(現金実査の記録) | 帳簿上だけ多額の現金が残っている |
預金 | 全口座の残高が残高証明書と一致するか | 残高証明書・通帳 | 期末日の未記帳取引、休眠口座の照合漏れ |
売掛金 | 取引先別残高と回収状況(年齢=発生からの経過期間) | 補助元帳・入金記録・請求書 | 長期間回収されていない残高の放置 |
棚卸資産 | 実地棚卸の数量×単価と帳簿残高の一致、評価方法の継続 | 実地棚卸表・単価資料 | 評価方法を届出と違う方法で計算する |
固定資産・減価償却 | 台帳の取得・除却と帳簿の一致、償却方法と耐用年数 | 固定資産台帳・取得時の請求書 | 修繕費と資本的支出の区分誤り、除却の反映漏れ |
前払費用・未払費用 | 期末日時点で役務提供を受けていない部分・受けた部分の計上 | 契約書・請求書 | 前期分の振戻し漏れによる二重計上 |
借入金 | 金融機関別残高と返済予定表の一致、1年内返済分の区分 | 残高証明書・返済予定表 | 役員からの借入金の残高確認漏れ |
仮払金・仮受金 | 期末残高の内容が全件説明できるか | 仮勘定の明細・精算書 | 内容不明の残高をそのまま繰り越す |
預り金 | 源泉所得税・住民税・社会保険料の預り分と納付の対応 | 給与台帳・納付書 | 納付済みなのに預り金が残っている |
消費税(仮払・仮受・未払) | 精算後の未払消費税等が申告書の納付税額と整合するか | 消費税申告書 | 差額(端数・控除できない税額など)の理由を確認していない |
未払法人税等 | 確定税額から中間納付額を差し引いた額との一致 | 法人税・地方税の申告書 | 中間納付額を租税公課で処理したまま残す |
消費税の差額は、簡易課税の選択やインボイス制度の経過措置(適格請求書がない仕入れの控除割合)などで生じることがあります。差額が出ること自体は誤りとは限らないため、「なぜ差額が出たか」を説明できるかどうかを確認項目にしておくのが実務的です。経過措置の割合や期間は改正で変わることがあるため、国税庁の最新情報で確認してください。
決算書チェックリストの必須項目【BS・PL・注記・税務調整】
段階別・科目別の表を「決算書」という完成品の目線で見直すと、大きく4ブロックに整理できます。貸借対照表(BS)、損益計算書(PL)、書類間の整合、そして注記・税務調整です。
貸借対照表(BS)の確認項目
- 現金・預金の帳簿残高が、残高証明書・通帳残高と一致しているか
- 売掛金・買掛金の残高が、補助元帳や取引先別残高と整合しているか
- 棚卸資産が実地棚卸の結果と一致し、評価方法が継続適用されているか
- 借入金の期末残高が、返済予定表・金融機関の残高と一致しているか
- 仮払金・仮受金・貸付金などの仮勘定が精算・振替済みか
- 減価償却累計額・引当金が計上基準どおりに計上されているか
損益計算書(PL)の確認項目
- 売上・仕入の期間帰属(期ズレ)が正しく、翌期分を含んでいないか
- 減価償却費・引当金繰入などの決算整理仕訳が漏れなく計上されているか
- 役員報酬・地代家賃など定期的な費用に計上漏れ・二重計上がないか
- 前期比で異常変動している科目に、説明できる理由があるか
- 勘定科目の使い方が前期と継続していて、組替が必要な科目がないか
特に決算期末に計上される決算整理仕訳は、決算書の正確性を左右する重要なプロセスです。減価償却費・引当金繰入・売上原価の確定など、期末日を基準に行われる仕訳の計上漏れがないかを、前期の決算整理の一覧と見比べながら確認すると漏れにくくなります。
書類間の整合性チェック
単体の数字が正しくても、書類どうしがつながっていなければ決算書として成立しません。特に当期純利益は複数の書類を貫く数字なので、必ず突き合わせます。
- 損益計算書の当期純利益と、株主資本等変動計算書の当期純利益が一致しているか
- 株主資本等変動計算書の期末残高と、貸借対照表の純資産の各項目が一致しているか
- 貸借対照表の繰越利益剰余金が、前期末残高+当期純利益(−配当等)と整合するか
- 製造原価報告書の当期製品製造原価が、損益計算書の売上原価と連動しているか
個別注記表・税務調整の確認項目
会社法上の計算書類では、貸借対照表・損益計算書・株主資本等変動計算書に関する注記をまとめた個別注記表の作成が求められます(会社計算規則(e-Gov法令検索))。中小企業向けの「中小企業の会計に関する指針」は2023年5月に改正され、重要な会計方針のうち「収益の計上基準」の注記に含める具体的な事項と記載例が追加されました。上場企業等以外は収益認識会計基準のほかに従来の実現主義も選べるため、どちらを採用しているかを注記で示す必要があると整理されたためです(日本公認会計士協会「改正『中小企業の会計に関する指針』の公表について」)。
- 個別注記表に、重要な会計方針・収益の計上基準などの必要な注記が記載されているか
- 法人税申告書の別表四・別表五(一)と、決算書の利益・純資産が整合しているか
- 交際費・貸倒引当金など、税務調整項目が別表で正しく加減算されているか
- 消費税の経理方式(税抜/税込)が一貫し、決算書と申告が整合しているか
そのまま使える決算書チェックリスト様式
下表は、上記の要点を1枚にまとめた点検様式の例です。「確認欄」を用意し、担当者とレビュー者の二重チェックに使えるようにしています。自事務所の科目体系に合わせて行を足し引きしてください。
区分 | 確認項目 | 突合先 |
|---|---|---|
BS | 現金・預金残高の一致 | 残高証明書・通帳 |
BS | 売掛金・買掛金の残高整合 | 補助元帳・取引先別残高 |
BS | 棚卸資産と実地棚卸の一致 | 実地棚卸表 |
BS | 借入金残高の一致 | 返済予定表・残高証明 |
BS | 仮勘定の精算・振替 | 補助元帳 |
PL | 売上・仕入の期間帰属(期ズレ) | 請求書・納品書 |
PL | 決算整理仕訳の計上漏れ | 前期調書・償却明細 |
PL | 前期比の異常変動の説明 | 前期試算表 |
整合 | 当期純利益(PL=株主資本等変動計算書) | 各計算書類 |
整合 | 純資産・繰越利益剰余金の整合 | BS・株主資本等変動計算書 |
注記 | 個別注記表の必要注記の記載 | 会社計算規則・中小会計指針 |
税務 | 別表四・別表五(一)との整合 | 法人税申告書 |
税務 | 消費税経理方式の一貫性 | 消費税申告書 |
決算対策(中小企業)のチェックは「決算書チェック」の前に済ませる
「決算対策 チェックリスト」で探している方が知りたいのは、多くの場合、期末日までに打てる節税・資金繰りの手です。これは決算書ができた後の点検とは時期も目的も違い、期末日を過ぎると打てなくなるものがほとんどです。代表的な確認項目と、国税庁の公表資料で要件を確認できるものを挙げます。
確認項目 | 期末前に確認すること | 一次情報 |
|---|---|---|
着地利益と納税額の予測 | 試算表から期末の利益と納税額を見込み、納税資金を確保できるか | ― |
決算賞与(使用人賞与) | 支給額を各人別に、同時期に支給するすべての使用人へ通知したか。通知した事業年度の末日の翌日から1か月以内に支払えるか。通知した事業年度に損金経理するか | |
短期前払費用 | 支払日から1年以内に提供を受ける役務か。毎期継続して支払時の損金としているか(借入金を運用する場合の支払利子などは対象外) | |
少額減価償却資産・設備投資 | 取得日と事業の用に供した日が期末までか。金額基準と適用期限が改正されていないか | 国税庁の最新のタックスアンサーで確認 |
棚卸資産の評価損・貸倒損失・固定資産の除却 | 損失を計上できる事実と証拠がそろっているか | ― |
少額減価償却資産のように、金額基準や適用期限が税制改正で動く項目は、記事や過去の資料の数字をそのまま使うのが最も危険です。各項目の判断基準と期末3ヶ月前からの段取りは、兄弟記事の決算対策チェックリスト|中小企業が期末3ヶ月前から打てる手で詳しく扱っています。本記事のチェックリストは、こうした対策を打った結果が決算書と申告書に正しく反映されているかを確かめる役割です。
決算書チェックをAIで効率化する手順とプロンプト例
チェックリストの項目は決まっていても、実際に数字を突き合わせて「どこがずれているか」を見つける作業には時間がかかります。ここでAIを補助役として使うと、整合性の初期確認や注記の抜け漏れ洗い出しを高速化できます。ただしAIは計算や判断を誤ることがあるため、最終確認は必ず担当者が行う前提です。どのAIを使うかで精度と守秘の両面の結果が変わるため、汎用AI・業務特化AI・会計ソフトのAI機能をどう使い分けるか迷う場合は、会計事務所のAIツール比較と失敗しない選び方で判断軸を整理しています。
整合性チェックをAIに下書きさせるプロンプト
数値をそのまま貼り付け、突合の観点を明示して確認させます。
あなたは会計事務所の決算レビュー担当です。以下の決算数値について、
書類間の整合性を確認し、一致すべき数字がずれている箇所を指摘してください。

# 損益計算書 当期純利益:【金額】
# 株主資本等変動計算書 当期純利益:【金額】
# 株主資本等変動計算書 期末純資産:【金額】
# 貸借対照表 純資産合計:【金額】
# 前期末 繰越利益剰余金:【金額】/当期の配当:【金額】

出力形式:
- 一致確認した項目と結果(○/要確認)
- ずれている場合、想定される原因の候補
- 追加で確認すべき書類
うまくいかない例 → 直し方:「決算書をチェックして」とだけ指示すると、一般論の注意点が返るだけで自分の数字の点検になりません。上のように突き合わせる数値と一致条件を具体的に与えると、AIは観点に沿った点検の下書きを返します。
決算書と別表の突合をAIに下書きさせるプロンプト
段階4の「申告前の突合」は、対応する箇所が決まっているため、AIに対応表を作らせると確認が速くなります。
あなたは法人税申告の事前レビュー担当です。
次の決算書と法人税申告書の金額を突き合わせ、一致すべき組み合わせごとに
「一致/不一致/判断に追加資料が必要」を表で示してください。
不一致のものは、考えられる原因の候補を2つまで挙げてください。
金額の計算や正否の最終判断はしないでください。

# 損益計算書 当期純利益:【金額】
# 別表四 当期利益又は当期欠損の額:【金額】
# 貸借対照表 繰越利益剰余金:【金額】
# 別表五(一) 繰越損益金(期末):【金額】
# 貸借対照表 未払法人税等:【金額】
# 別表五(一) 納税充当金(期末):【金額】
# 前期 別表五(一) 期末利益積立金額合計:【金額】
# 当期 別表五(一) 期首利益積立金額合計:【金額】
うまくいかない例 → 直し方:申告書のPDFをまるごと渡して「合っているか見て」と頼むと、読み取りの誤りと判断の誤りが混ざり、どこを信じてよいか分からなくなります。突き合わせる欄の名前と金額を自分で抜き出して渡し、AIには対応関係の整理だけを任せると、結果の検証が簡単になります。
顧問先別の年次決算チェックリストをAIに作らせるプロンプト
あなたは会計事務所の決算担当者の補助です。
次の顧問先の特徴をもとに、年次決算チェックリストを作ってください。
「残高の確定/決算整理/決算書の作成/申告前の突合」の4段階に分け、
各項目に「確認方法」と「この会社で起きやすい誤り」を1行ずつ添えてください。
一般的な項目に加えて、この会社に固有の項目には【固有】と付けてください。

# 顧問先名:【顧問先名】
# 業種・規模:【例:卸売業/従業員20名/在庫あり】
# 前期に指摘・修正があった箇所:【例:未払費用の計上漏れ、預り金の残高不一致】
# 当期の主な変化:【例:新規借入、営業所の開設、固定資産の除却】
# 消費税:【原則課税/簡易課税、税抜経理/税込経理】
うまくいかない例 → 直し方:業種だけを伝えると、どの会社にも当てはまる一般的なリストしか返ってきません。前期の修正箇所と当期の変化を必ず書くと、その顧問先で本当に見るべき項目が上位に来ます。完成したリストは、本記事の段階別の表と見比べて抜けがないかを担当者が確認してください。
注記・税務調整の抜け漏れを洗い出すプロンプト
次の前提の会社について、個別注記表に記載すべき注記と、
法人税の別表で調整が必要になりやすい項目を、確認リストの形で挙げてください。
漏れやすい順に並べ、各項目に確認方法を1行添えてください。

# 会社の前提:【業種・規模・特徴(例:中小企業/棚卸あり/借入あり)】
# 適用する会計ルール:【中小企業の会計に関する指針 など】
うまくいかない例 → 直し方:会社の前提を書かないと、上場企業向けの高度な注記まで混ざって実務に合いません。業種・規模・適用する会計ルールを添えることで、その顧問先で本当に必要な項目に絞られます。返ってきたリストは必ず一次資料(会社計算規則・中小会計指針)で裏取りします。
汎用のAIでも、ここまでのプロンプトで確認観点の洗い出しや対応表の下書きは十分にこなせます。「士業AI」の会計AIは、企業会計基準委員会(ASBJ)などの公的情報を参照しながら、こうした論点整理や初期リサーチを下書きする用途に向いています。決算書の点検リストのたたき台づくりや、注記・調整項目の洗い出しを短時間で進め、担当者は判断と最終確認に集中できます。公認会計士・会計事務所向けの士業AIでは、監査・決算業務での使いどころをまとめています。
AIで決算チェックする際の注意点
顧問先データの取り扱い
決算数値は顧問先の重要な機密情報です。AIに入力する際は、入力データが学習に使われない設定か、事業者向けの利用条件かを必ず確認します。会計事務所での守秘義務とAI利用の両立の考え方は、会計事務所のセキュリティとAIの選び方ガイドで詳しく整理しています。
AIの計算・判断を鵜呑みにしない
AIは事実と異なる内容をもっともらしく出力すること(ハルシネーション)があり、金額計算そのものを任せる用途には向きません。AIは「確認すべき観点の洗い出し」や「文章の下書き」に使い、数字の一致確認と最終的な正否判断は担当者と会計システム側で行うのが安全です。特に税法の金額基準や適用期限は改正で変わるため、AIの回答をそのまま使わず、国税庁などの一次情報で確かめる運用を事務所のルールにしておきます。月次段階から整合を積み上げておくと決算時の点検が軽くなるため、日常業務でのAI活用はChatGPTで月次決算を効率化する具体プロンプト集も参考になります。
よくある質問(FAQ)
決算書チェックリストはどの書類を対象にすべきですか?
貸借対照表・損益計算書・株主資本等変動計算書・個別注記表を基本とし、法人であれば法人税申告書の別表や勘定科目内訳明細書との整合も点検対象に含めます。製造業なら製造原価報告書も加えます。中間申告が必要な法人では、法人税の中間申告の対象判定と期限を踏まえ、中間納付額が未払法人税等の計算に正しく反映されているかも確認します。
年次決算チェックリストと月次決算チェックリストは分けるべきですか?
分けて管理するのがおすすめです。月次は毎月同じ項目を短時間で回す表、年次は決算整理・書類間の整合・申告書との突合を加えた表と、目的と頻度が違うためです。年次の表には「12か月分の月次が締まっている」ことを最初の確認項目に置き、月次の表とつなげておくと、決算時に残高の確認をやり直す手間が減ります。
公的なチェックリストをそのまま使えますか?
日本税理士会連合会の中小会計指針・中小会計要領のチェックリストは会計ルールへの準拠確認に有効ですが、書類間の整合や税務調整との突合を主眼にしたものではありません。準拠確認は公的様式、整合・漏れ確認は自事務所の様式、と役割を分けて併用するのが実務的です。
なお、上場会社やその子会社のように内部統制報告制度(J-SOX)の対象となる顧問先では、決算書の点検とは別に業務プロセスの文書化が必要になるため、内部統制3点セット(業務記述書・フロー図・RCM)の作り方も併せて確認してください。
AIに決算書の金額計算をさせても大丈夫ですか?
金額計算そのものをAIに委ねるのは避けてください。計算は会計システムに任せ、AIは確認観点の洗い出し・注記の抜け漏れチェック・説明文の下書きに使うと安全に効率化できます。
まとめ
決算書チェックリストは、繁忙期でも確認品質を保ち、属人化を防ぐための基本ツールです。年次決算は「残高の確定 → 決算整理 → 決算書の作成 → 申告前の突合」の4段階で確認項目を固定し、主要な勘定科目ごとに確認観点と突合資料を決めておくと漏れが減ります。公的なチェックリストと自事務所の様式を役割分担させ、整合性の初期確認や別表との対応表づくりはAIで下書きし、最終確認は担当者が行う——この分担で、確認の質を落とさずに点検の時間を圧縮できます。まずは身近な1社の決算で、チェックリストとAIの下書きを試してみてください。
年次の決算だけでなく、毎月の顧問先向けアウトプットを効率化したい場合は、会計事務所の月次報告資料(月次試算表の説明・報告コメント)をAIで作成する手順も合わせてご覧ください。