相続税申告チェックシート|令和8年・令和7年分の必要書類チェックリスト
この記事で分かること
相続税申告の添付書類とは、相続税の申告書とあわせて税務署へ提出する戸籍謄本・残高証明書・不動産の評価資料・遺産分割協議書の写しなどの証拠書類のことです。相続財産の構成や適用する特例によって必要な書類が変わるため、抜け漏れが起きやすいのが実務の悩みどころです。
本記事は、税理士・税理士事務所スタッフが相続税申告の準備段階で使うことを想定し、国税庁の様式・チェックシートに沿った添付書類の一覧化と、AIを使った抜け漏れ確認の手順を整理します。2026年(令和8年)9月時点で国税庁が配布している最新の様式・チェックシートを実際に確認したうえで、財産の種類別・特例別に必要書類を表にまとめました。読み終える頃には、案件ごとの財産構成に合わせた必要書類リストをAIで下書きし、手元資料と突き合わせて漏れを潰す進め方が判断できるようになります。
- 2026年(令和8年)時点でどの年分の様式・チェックシートを使うべきかの確認結果
- 国税庁「相続税の申告のためのチェックシート」の中身(様式ID・区分・注記)と実務での使い方
- チェックシートの書き方(欄ごとの記入例・3つのレ欄の使い分け・記入する順番)
- 相続税申告に共通して添付する書類の一覧(様式・入手先つき)
- 財産の種類別(不動産・預貯金・有価証券・生命保険金/退職手当金・その他の財産・債務/葬式費用)の書類チェックリスト
- 小規模宅地等の特例・配偶者の税額軽減など、特例適用時に増える追加書類(小規模宅地等は区分別に整理)
- 書類の取得先(市区町村・法務局・金融機関)と取得期間の目安
- e-Tax(電子申告)で提出する場合の添付書類の扱い(イメージデータ・光ディスク)
- 財産構成から必要書類リストをAIで生成し、手元資料と突合するチェック手順とプロンプト例
- AIに任せてよい範囲と、税理士が最終確認すべき範囲の線引き
「相続税の申告のためのチェックシート」と「添付書類チェックリスト」は別物
先に用語を揃えておきます。検索では「相続税 チェックシート」と「相続税申告 必要書類 チェックリスト」がほぼ同じ意味で使われますが、実務では指しているものが2つあり、役割が違います。どちらか片方だけでは申告準備は完結しません。
呼び方 | 実体 | 役割 |
|---|---|---|
相続税の申告のためのチェックシート | 国税庁が公表している全4面の様式(様式ID:NTA0VNA280010010ほか、税理士署名欄あり)。最新版は令和6年分以降用 | 誤りやすい事項の検討。区分ごとに「検討項目」と「検討資料」が対になっており、申告書に添付して提出することが求められています |
添付書類チェックリスト(必要書類一覧) | 国税庁の様式名ではなく、事務所や記事が案件用に組み直した一覧。本記事の各表がこれにあたります | 収集と進捗の管理。財産構成に合わせて「誰が・どこから・いつまでに取るか」を割り当てます |
つまりチェックシートは国税庁が用意した「検討漏れの網」、チェックリストは事務所が回す「収集の段取り表」です。本記事は、チェックシートの区分をそのまま骨格に使って案件用のチェックリストへ落とし込む手順を扱います。
相続税申告チェックシート テンプレート無料ダウンロード(5種類)
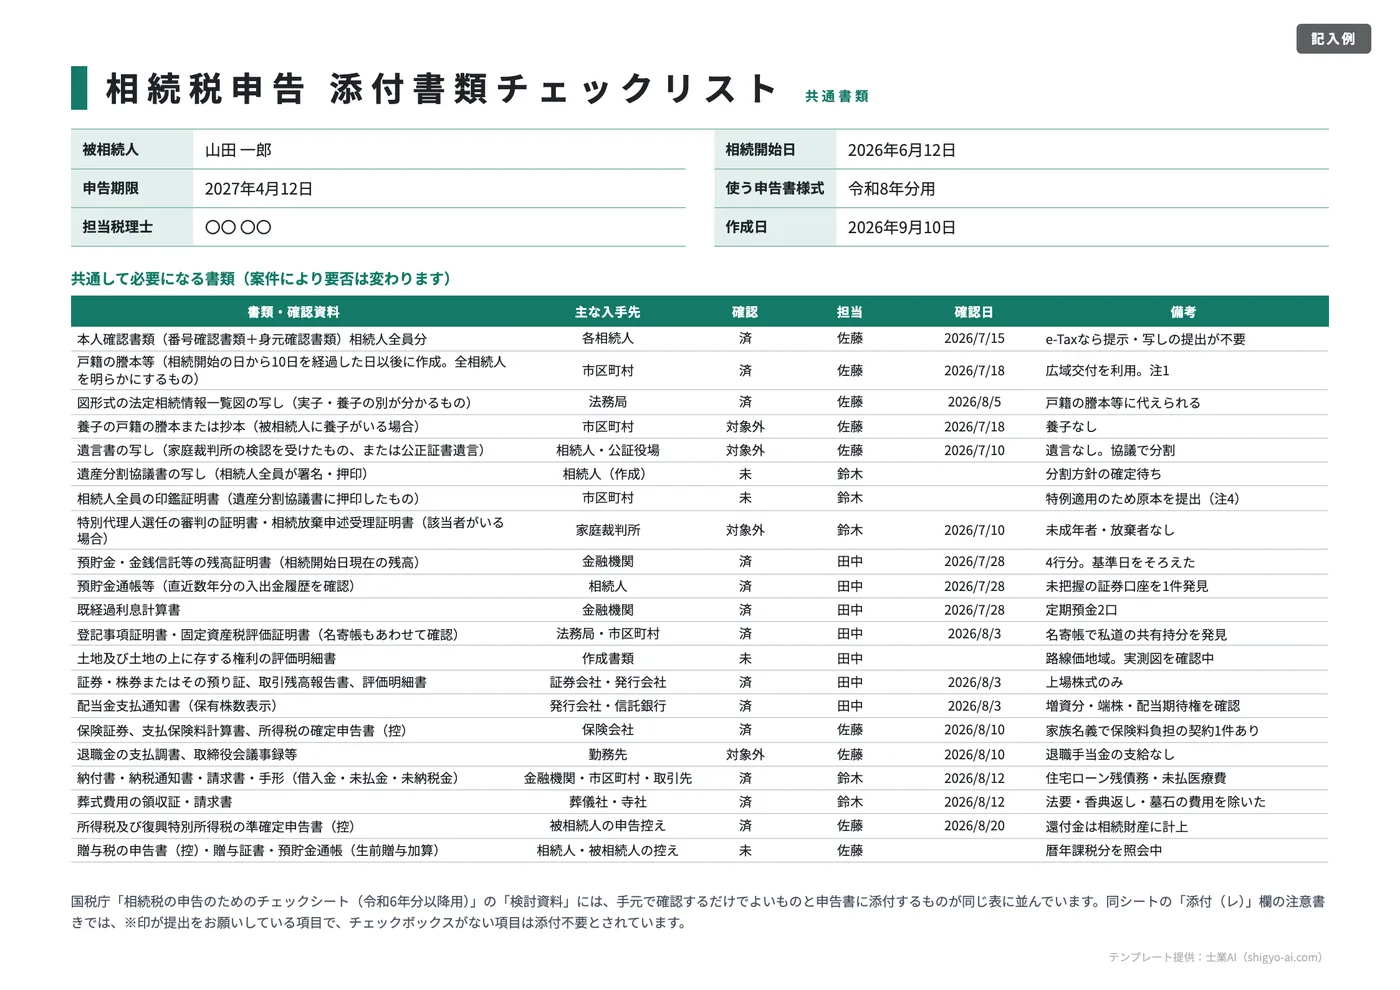
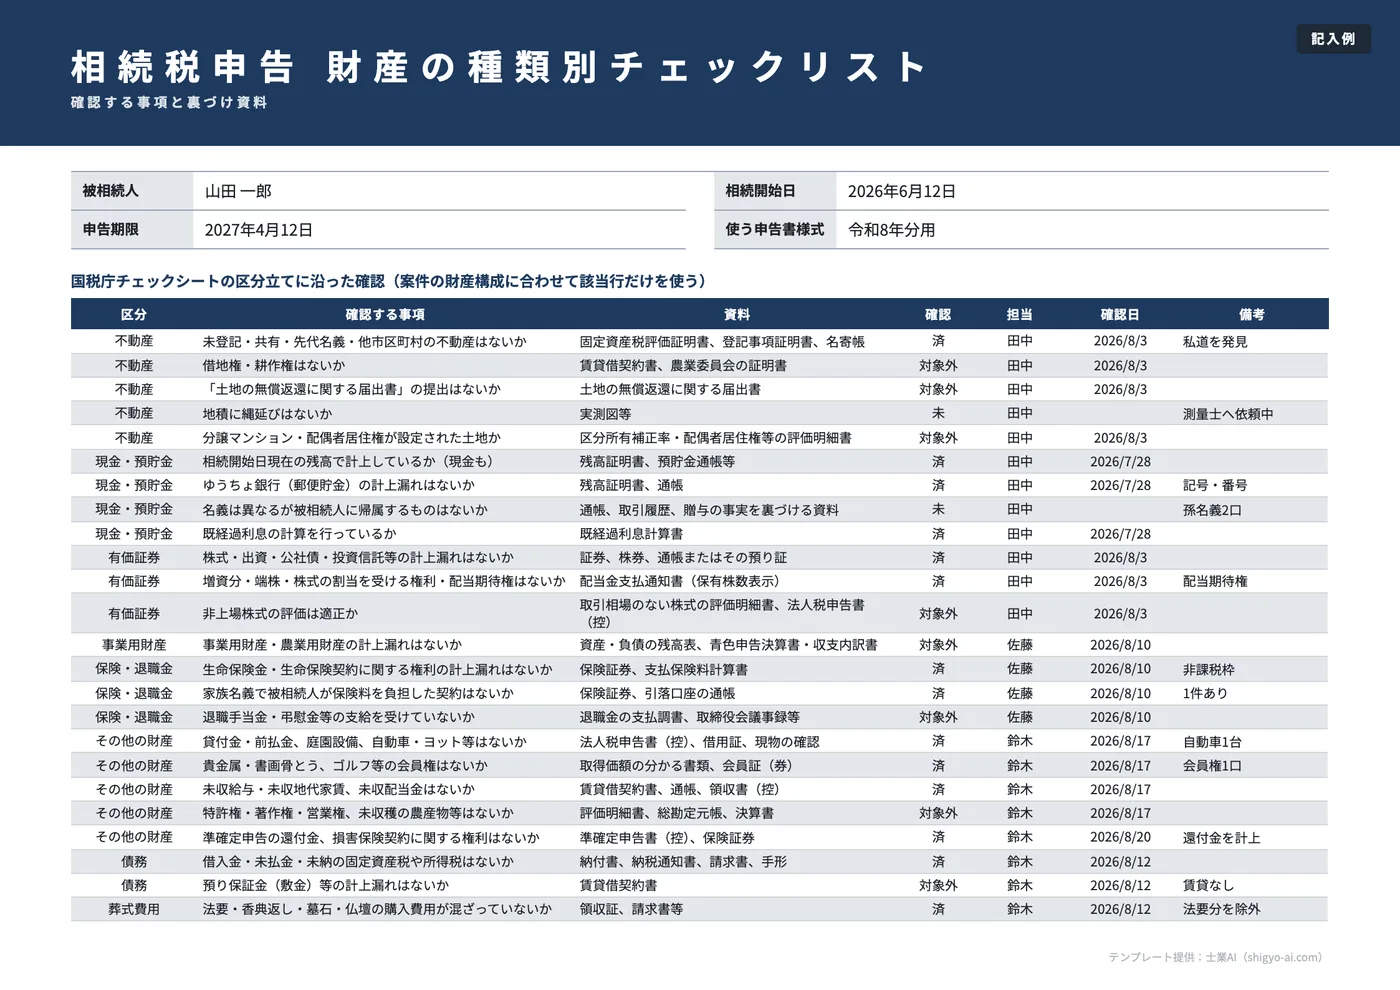
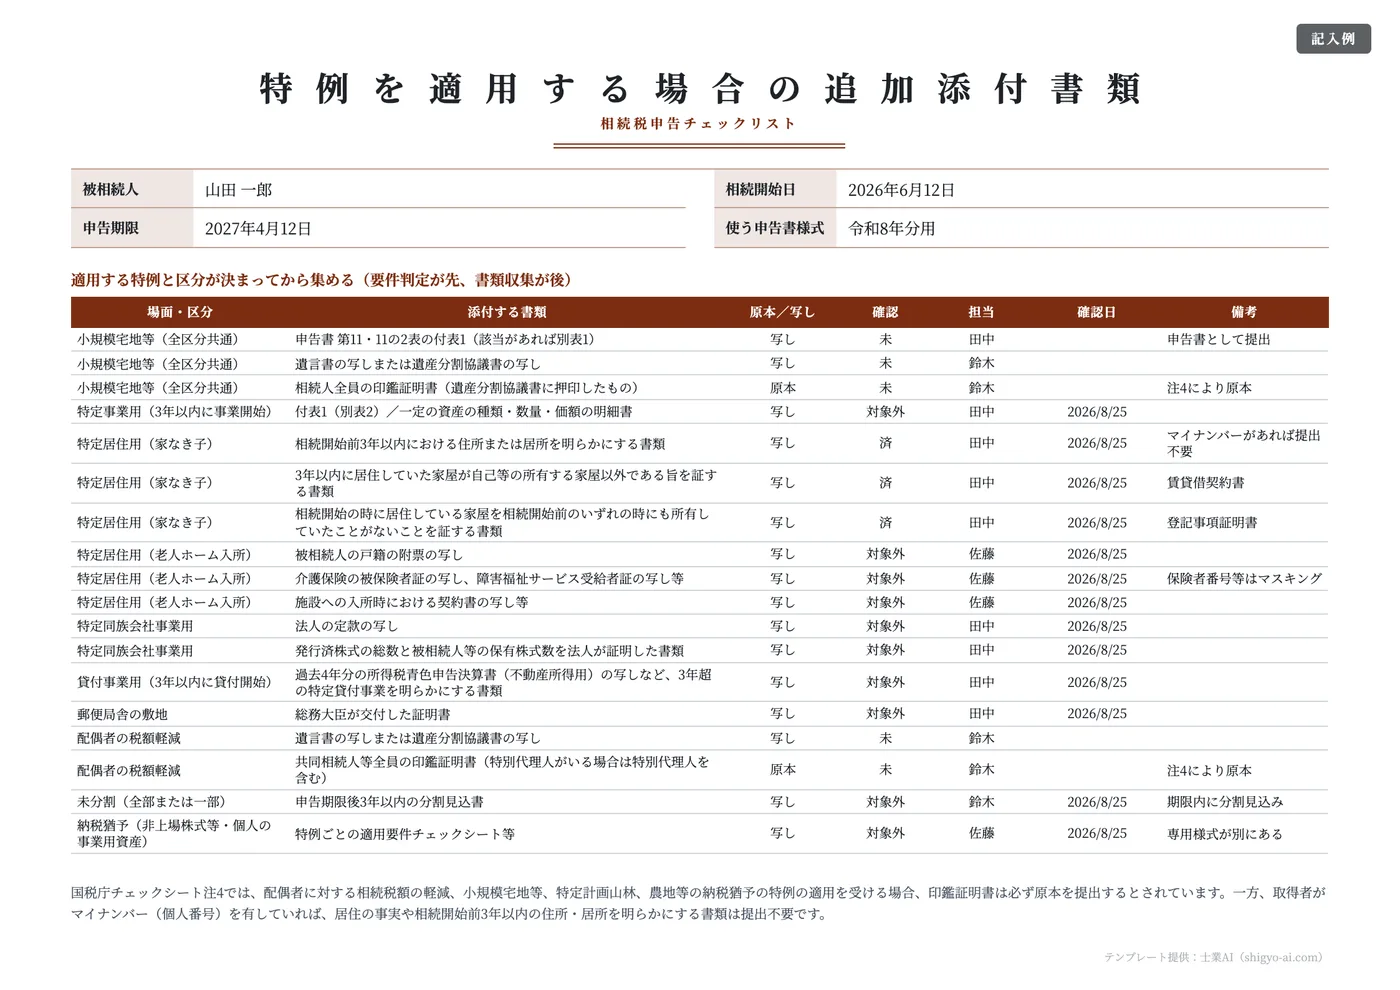
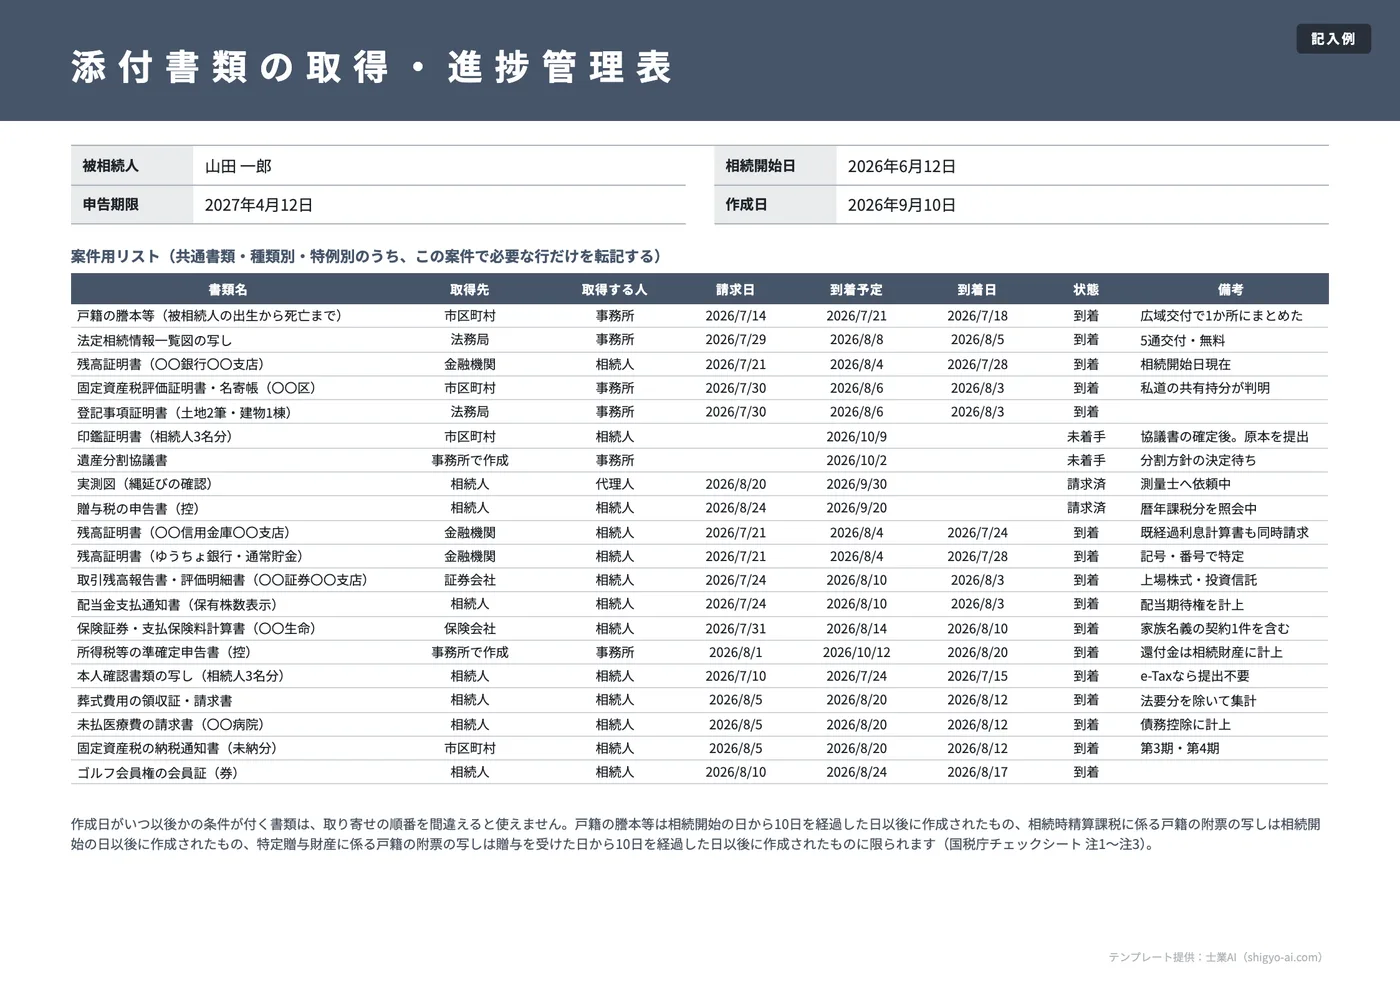
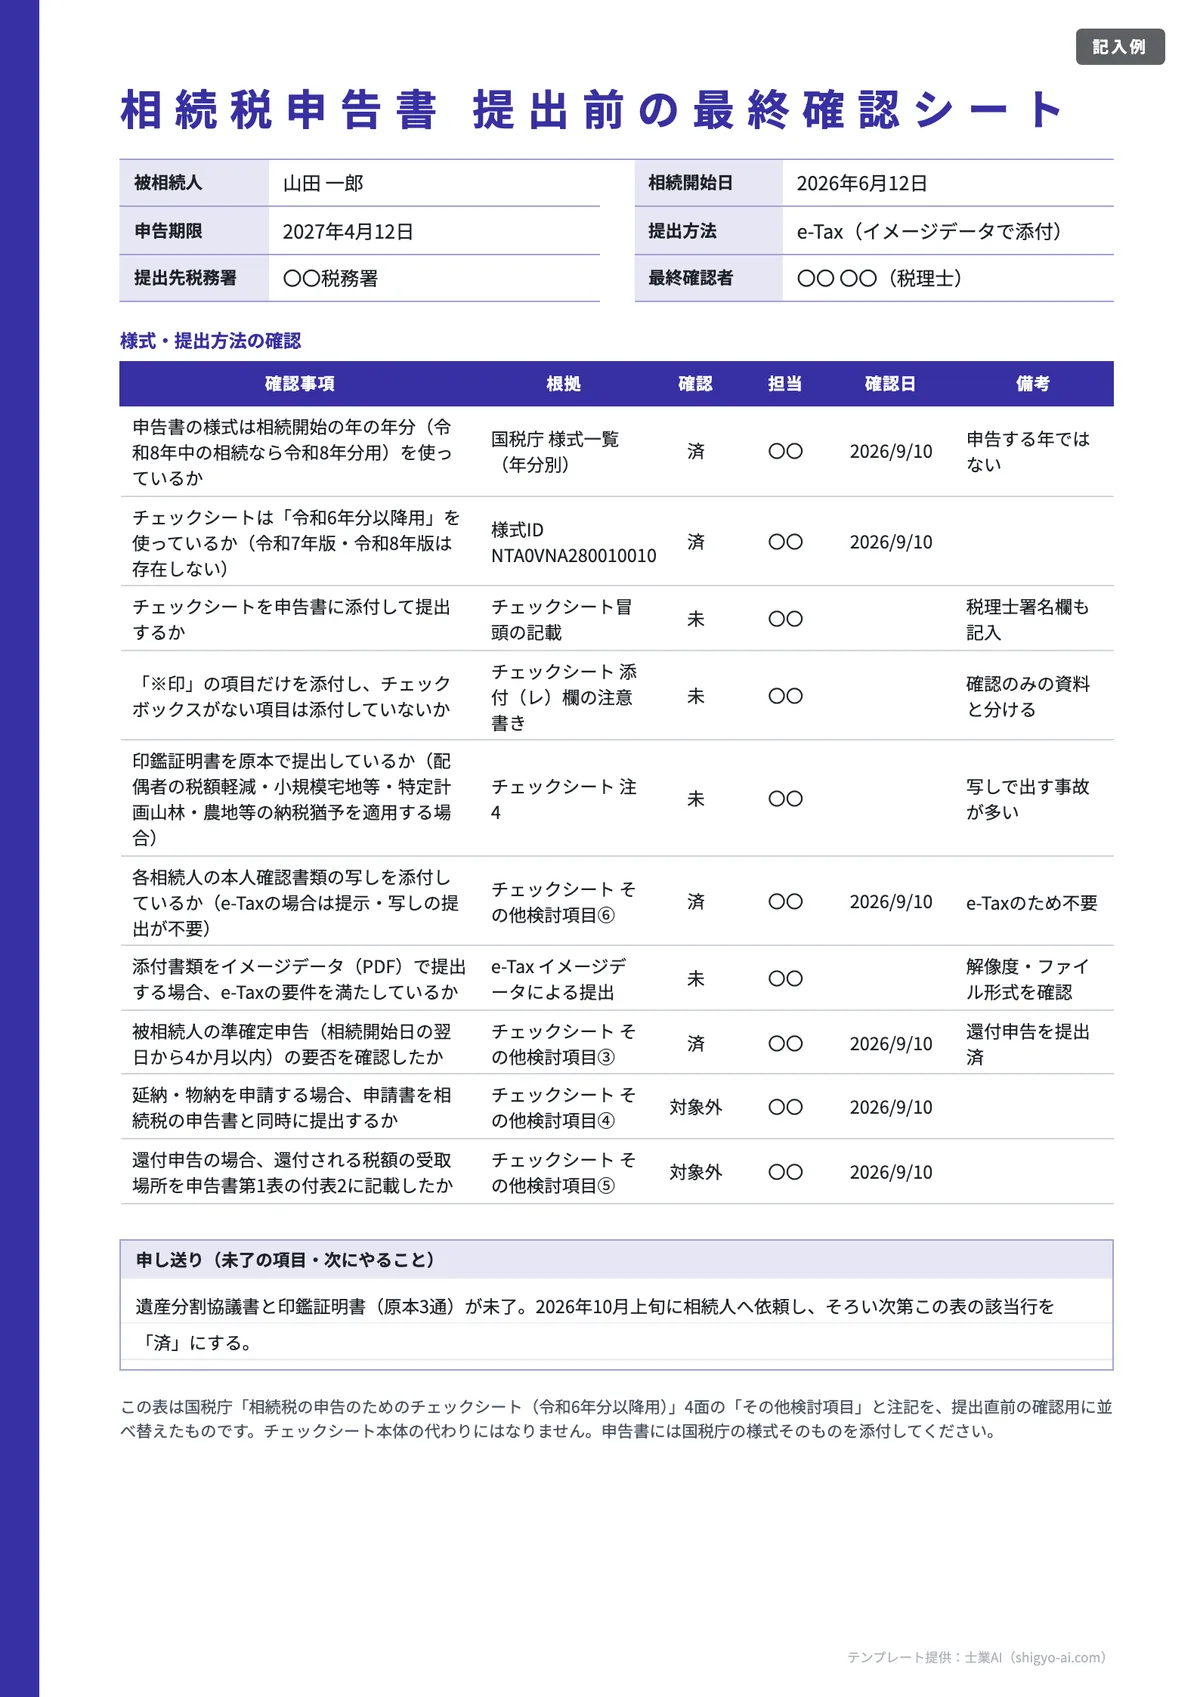
国税庁「相続税の申告のためのチェックシート(令和6年分以降用)」の区分立てに沿って、事務所が回す案件用リストへ落とし込んだExcel・PDFです。共通書類・財産の種類別・特例適用時の追加書類・取得の進捗管理・提出前の最終確認の5種類があり、確認欄(済/未/対象外)・担当・確認日・備考の列を備えています。登録不要でそのまま使えます。
FREE TEMPLATE
相続税申告チェックシートテンプレート 5種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
国税庁「相続税の申告のためのチェックシート(令和6年分以降用)」全4面(様式ID NTA0VNA280010010ほか)の検討項目・検討資料・注1〜注4と、国税庁の相続税の申告書等の様式一覧(令和8年分用・令和7年分用)を確認して作成
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで相続税申告チェックシートに反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
【2026年(令和8年)9月時点】どの年分の様式・チェックシートを使うか
相続税の申告書の様式は被相続人が亡くなった年(相続開始の年)で決まります。申告する年ではない点が、所得税の確定申告と感覚が違うところです。国税庁の様式一覧ページも年分ごとに分かれており、2026年9月時点では次の状態になっています(いずれも本記事公開時点で国税庁サイトの掲載を確認しています)。
資料 | 2026年9月時点の最新版 | 使う場面 |
|---|---|---|
相続税の申告書等の様式一覧 | 令和8年分用(令和8年1月1日〜令和8年12月31日に亡くなった方) | 2026年中に相続が開始した案件の申告書・付表 |
同上(前年分) | 令和7年分用(令和7年中に亡くなった方) | 2025年中に相続が開始し、2026年中に申告期限を迎える案件 |
手引「相続税の申告のしかた」 | 記載例・添付書類の詳細確認 | |
相続税の申告のためのチェックシート | 令和6年分以降用(様式ID:NTA0VNA280010010ほか) | 令和6年分以降の相続税申告全般の抜け漏れ確認 |
30秒で判定:相続開始日から「使う様式」と「使うチェックシート」を決める
年分の迷いは被相続人が亡くなった日(相続開始日)だけで解けます。申告書を出す年でも、遺産分割が終わった年でもありません。次の表で案件に当てはまる行を1つ選んでください。
相続開始日 | 使う申告書様式 | 使うチェックシート | 暦年課税の生前贈与加算 |
|---|---|---|---|
令和8年(2026年)1月1日〜12月31日 | 令和8年分用(令和8年分用から様式変更あり) | 令和6年分以降用(年分共通) | 相続開始前3年以内 |
令和7年(2025年)1月1日〜12月31日 | 令和6年分以降用(年分共通) | 相続開始前3年以内 | |
令和6年(2024年)中 | 令和6年分用(年分ごとの様式一覧ページ) | 令和6年分以降用(年分共通) | 相続開始前3年以内 |
令和9年(2027年)1月1日以後 | その年分用(公表され次第) | その時点の最新版を要確認 | 3年超〜最長7年へ順次延長 |
押さえる要点は2つです。申告書の様式は年分ごとに分かれるが、チェックシートは年分で分かれないこと。そして令和8年分用は様式そのものが変更されているため、令和7年分用のひな型を流用できないことです。国税庁の令和8年分用ページにも「令和8年分用から様式を変更していますので、令和8年分の相続税の申告では、このページに掲載している様式を使用してください」と明記されています。
「令和7年版のチェックシート」を探しても見つからない理由
検索では「相続税 チェックシート 令和7年」「相続税の申告のためのチェックシート 令和7年」といった年度指定で探されることが多いのですが、チェックシートは年分ごとに作り直されているわけではありません。2026年9月時点で国税庁のパンフレット・手引ページに掲載されている最新版は「相続税の申告のためのチェックシート(令和6年分以降用)」で、令和7年分・令和8年分の申告でもこれを使います。「令和7年分用のチェックシートが無い=古い資料を見ている」ではないので、探し続けて時間を溶かさないようにしてください。
正式名称で探している場合も結論は同じです。国税庁の様式名は「相続税の申告のためのチェックシート(令和6年分以降用)」で、「令和7年分以降用」「令和8年分以降用」という名称のチェックシートは2026年9月時点で公表されていません。本記事執筆時点で令和8年分用の様式一覧ページを確認しましたが、同ページにチェックシートは掲載されておらず、チェックシートはパンフレット側の令和6年分以降用のPDFが最新です。一方、添付書類そのものの一覧である提出書類一覧表は手引とともに年分ごとに更新されるため、「チェックシートは令和6年分以降用/添付書類の一覧は令和8年分用」を並べて使うのが2026年時点の正しい組み合わせです。
一方、申告書の様式そのものは令和8年分用で変更されています。国税庁の令和8年分用様式一覧には「令和8年分用から様式を変更しているので、令和8年分の相続税の申告では、このページに掲載している様式を使用してください」という趣旨の注記があります。前年分の申告書のひな型を事務所内で使い回している場合は、2026年中に開始した相続の案件から差し替えが必要です。
2026年(令和8年)の相続で押さえる制度上の分岐
年度で扱いが変わる代表格が生前贈与加算です。暦年課税の贈与を相続財産に加算する期間は3年から7年へ段階的に延長されますが、国税庁の解説によれば、令和8年12月31日までに相続が開始した場合は従来どおり「相続開始前3年以内」で、令和9年1月1日以後に開始した相続から加算対象期間が順次伸びていきます(加算されるのは令和6年1月1日以後の贈与から。経過期間中は、3年より前の贈与について合計100万円まで加算されません)。詳細は国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)で確認してください。
添付書類の観点では、加算対象になる贈与が増えるほど贈与税の申告書(控)の収集範囲も広がるということです。2027年以降の相続案件では「何年分の贈与税申告書を集めるか」が案件ごとに変わるため、収集依頼のテンプレートを年度で切り替えられるようにしておくと安全です。
令和8年分の添付書類の一次情報は「提出書類一覧表」と手引73〜75ページにある
「相続税申告の添付書類を国税庁の一次情報で確認したい」とき、最短で当たるべき資料は次の3点です。いずれも「相続税の申告のしかた(令和8年分用)」のページに掲載されており、本記事執筆時点で内容を直接確認しています。
資料 | 何が載っているか | 使いどころ |
|---|---|---|
本人確認書類と、一般の場合から各特例まで(1)〜(16)の区分ごとの添付書類。版表記は「R8.7」 | 案件の区分を1つ選び、その区分の①〜の並びをそのまま収集リストにする | |
手引本体に綴じ込まれた同趣旨の一覧 | 手引のページ番号で引用したいとき(お客様への説明資料に載せやすい) | |
税務署等で配布された冊子版の70ページ・第14表の記載例に誤りがある旨の訂正 | 紙の冊子を事務所で回している場合の確認(国税庁サイト掲載のPDFは訂正済み) |
提出書類一覧表には、書類の中身とは別に提出の仕方の指示も書かれています。「添付書類は、機械で読み取りますので、のりづけをしないでください」「添付書類が複数枚に及ぶ場合には、クリップ等で留めて提出してください」の2点です。製本して提出する運用が事務所に残っている場合は、ここだけでも見直す価値があります。
令和8年分用の様式一覧で実際に変わっていること
「令和8年分用から様式を変更している」という注記は、具体的には次のような差として現れています。いずれも令和8年分用と令和7年分用の様式一覧ページを突き合わせて確認したものです。
- 「控用」の様式が掲載されなくなった:令和7年分用のページには「第1表控用」「第11・11の2表の付表1控用」など控用の様式が並んでいますが、令和8年分用のページには控用の掲載がありません。控用をセットで印刷する事務所の手順書は、令和8年分の案件から見直しが必要です。
- 様式ごとに「記載要領等」のPDFが用意された:令和8年分用のページは「様式」と「記載要領等」が別の列になり、付表類には個別の記載要領PDFが付いています。令和7年分用のページにこの列はありません。
- 第1表の付表3・付表4が期間で2本立てになった:「受益者等が存しない信託等に係る相続税額の計算明細書」(付表3)と「人格のない社団等又は持分の定めのない法人に課される相続税額の計算明細書」(付表4)は、令和8年分用では「令和8年1〜3月分用」と「令和8年4月分以降用」の2種類が掲載されています。該当する案件では、どちらの用紙を使うかの確認が必要です。
なお「相続税の申告のしかた(令和8年分用)」は令和8年4月1日現在の法令等に基づいて作成されたものである旨が同ページに明記されています。これ以後の改正は反映されていない前提で読む必要があります。
相続税申告の添付書類とは|提出先・期限と全体像
相続税の申告書は、相続の開始があったことを知った日の翌日から10か月以内に、被相続人の住所地を所轄する税務署に提出します。相続人の住所地の税務署ではない点に注意が必要です。提出方法はe-Tax(電子申告)・郵便や信書便による送付・税務署の時間外収受箱への投函のいずれかから選べます(国税庁 No.4205 相続税の申告と納税)。
なお、相続税の申告とあわせて、被相続人の所得税を精算する準確定申告のやり方(期限は4か月以内・準確定申告書付表が必要)も期限が先に到来します。相続税申告(10か月)とは税目も期限も別の手続きなので、着手時に分けて管理しておくと漏れを防げます。相続放棄の3か月、準確定申告の4か月、相続税申告の10か月といった相続手続きの期限を一覧で押さえる方法を先に確認しておくと、書類の収集スケジュールも逆算しやすくなります。
この申告書に添付する書類は、大きく2種類に分けて考えると整理しやすくなります。
- 共通書類:相続人の確認(戸籍謄本等)、遺産分割の事実(遺言書または遺産分割協議書の写し・印鑑証明書)、財産の内容を裏づける資料(残高証明書・登記事項証明書など)
- 特例適用時の追加書類:小規模宅地等の特例や配偶者の税額軽減など、適用する特例ごとに定められた書類
相続人の確認・遺言書の有無・遺産と債務の把握・遺産の評価・分割協議書の作成という準備の流れは、国税庁も工程として示しています(国税庁 No.4202 相続税の申告のために必要な準備)。添付書類は、この準備工程の各段階で集めた資料がそのまま提出物になるため、工程と書類を対応づけて管理するのが実務の要点です。
提出方法によって添付書類の扱いが変わる
e-Taxを利用して申告書を提出する場合、添付書類はイメージデータ(スキャンした電子データ)で提出できます。また、申告書に記載したマイナンバー(個人番号)の本人確認について、書面提出では各相続人の本人確認書類の写しの添付が必要ですが、e-Taxで手続を行う場合は本人確認書類の提示または写しの提出が不要になります。提出方法を最初に決めておくと、書類を原本で用意するか電子化するかの段取りが変わってきます。具体的な要件は後述の「e-Taxで提出する場合の添付書類の扱い」で整理します。
「添付漏れ」が申告で問題になりやすい理由
相続税申告は財産の種類が多く、預貯金・不動産・有価証券・生命保険金・退職手当金・債務・葬式費用と、確認すべき資料が広範に及びます。国税庁は誤りやすい事項をまとめた相続税の申告のためのチェックシートを公表しており、財産区分ごとに「検討項目」と「検討資料」が対応づけられています。実務では、このチェックシートを土台にしつつ、案件ごとの財産構成に合わせて必要書類を絞り込む作業が発生します。ここがAIで下書きしやすいポイントです。
なお、そもそも申告が必要かどうかの判定は、小規模宅地等の特例を適用しない状態の課税価格で行います。この前提を取り違えると、特例で税額がゼロになる案件をそのまま無申告にしてしまうおそれがあります。判定の順序は相続税はいくらからかかるか(基礎控除の計算と申告要否の判断)で整理しています。
国税庁「相続税の申告のためのチェックシート」の中身と使い方
「相続税 チェックシート」「相続税の申告のためのチェックシート」で探されているのは、多くの場合この国税庁の公式様式そのものです。正式名称は「相続税の申告のためのチェックシート(令和6年分以降用)」で、国税庁の刊行物ページからPDFで無料入手できます(PDF・様式ID NTA0VNA280010010ほか/全4面)。
チェックシートの構成(全4面)
1面から4面まで、区分ごとに「検討項目」「検討内容」「検討(レ)」「検討資料」「検討資料の確認(レ)」「添付(レ)」の欄が並ぶ構成です。並んでいる区分は次のとおりです。
面 | 収録されている区分 |
|---|---|
1面 | 相続財産の分割等/不動産/事業(農業)用財産/有価証券/現金・預貯金/家庭用財産/生命保険金・退職手当金等 |
2面 | 立木/その他の財産/債務/葬式費用/生前贈与財産の相続財産への加算/評価(不動産・非上場株式) |
3面 | 評価(上場株式等・立木)/特例(小規模宅地等) |
4面 | 特例(特定計画山林・農地等の納税猶予)/課税価格/基礎控除額/税額加算/税額計算/税額控除/配偶者の税額軽減/その他 |
冒頭には「このチェックシートは、相続税の申告書が正しく作成されるよう、一般に誤りやすい事項をまとめたものです。申告書作成に際して、検討の上、申告書に添付してご提出くださるようお願いいたします」と記載があります。税務署への提出が推奨されている書式であり、事務所内の内部チェック表にとどまるものではありません。
様式ID「NTA0VNA280010010」から面を特定する
チェックシートの各面の右端には様式IDが印字されています。国税庁の様式は本体・付表・面ごとにIDが振られており、「相続税の申告のためのチェックシート(令和6年分以降用)」の4面は次のIDです(本記事執筆時点で国税庁掲載のPDFを直接確認しています)。事務所内でPDFを回覧するとき、ファイル名やメールの件名がまちまちになりがちですが、様式IDで呼べば「どの面の話か」が一意に決まります。
様式ID | 面 | その面で押さえる区分 |
|---|---|---|
NTA0VNA280010010 | 1面 | 相続財産の分割等/不動産/事業(農業)用財産/有価証券/現金・預貯金/家庭用財産/生命保険金・退職手当金等 |
NTA0VNA280020010 | 2面 | 立木/その他の財産/債務・葬式費用/生前贈与財産の相続財産への加算/評価(不動産・非上場株式) |
NTA0VNA280030010 | 3面 | 評価(上場株式等・立木)/特例(小規模宅地等) |
NTA0VNA280040010 | 4面 | 特例(特定計画山林・農地等の納税猶予)/基礎控除額/税額加算/税額計算/税額控除・配偶者の税額軽減/その他の検討項目/マイナンバーの本人確認に関する注記 |
あわせて押さえておきたいのが、1面の下部に「税理士署名」「税理士電話番号」の欄があることです。チェックシートは納税者が独力で埋めるだけの紙ではなく、関与税理士が検討した記録として申告書に添えられる想定の書式になっています。事務所の内部レビューでは、この署名欄に名前を書ける状態(=全4面の検討が終わっている状態)をレビュー完了の定義にしておくと、面の取りこぼしが減ります。
この網羅リストを案件ごとに絞り込む作業は、事務所として仕組み化しておくほど効きます。税理士向けAI(士業AI・税務AI)のサービス概要もあわせて確認してみてください。国税庁など公的情報を参照しながら、案件ごとの必要書類の洗い出しや調べ物の下書きを補助する設計になっています。
読み違えやすい「※印」と原本ルール
チェックシートの「添付(レ)」欄には注意書きがあり、「※印は提出をお願いしている項目であり、チェックボックスがない項目は添付不要」とされています。つまり「検討資料」に挙がっている書類がすべて提出対象というわけではありません。検討のために手元で確認するだけでよい資料と、実際に申告書に添付する資料が同じ表に並んでいるため、ここを読み違えると「集めたのに出していない」「出す必要がないものまで取り寄せた」の両方が起きます。
さらに、末尾の注記には実務上重要なルールが4つ書かれています。
- 注1(戸籍の謄本等):①相続開始の日から10日を経過した日以後に作成された「戸籍の謄本」で被相続人の全ての相続人を明らかにするもの、②図形式の「法定相続情報一覧図の写し」(子の続柄が実子か養子かが分かるように記載されたものに限る)、のいずれか(複写したものを含む)。被相続人に養子がいる場合は、その養子の戸籍の謄本または抄本もあわせて提出
- 注2(戸籍の附票の写し):相続時精算課税関係のものは、相続開始の日以後に作成されたものに限る
- 注3(戸籍の附票の写し):特定贈与財産関係のものは、被相続人からの贈与を受けた日から10日を経過した日以後に作成されたものに限る
- 注4(印鑑証明書):配偶者に対する相続税額の軽減、小規模宅地等、特定計画山林、農地等の納税猶予の特例の適用を受ける場合は、印鑑証明書は必ず原本を提出
「作成日がいつ以後か」の条件が付いている書類(戸籍の謄本等・戸籍の附票の写し)は、取り寄せの順番を間違えると使えません。相続開始直後に慌てて取った戸籍が要件を満たさない、という事故はここから生まれます。
チェックシートを「案件用リスト」に落とす
チェックシートは全案件共通の網羅リストなので、そのまま渡すと現場は「うちの案件でどれが要るのか」で止まります。実務では、チェックシートの区分を縦軸に、案件の財産構成を横軸に取って、該当する行だけを抜き出した案件用リストを作るのが早道です。この「網羅リストから案件用リストへの絞り込み」は判断が定型化しやすく、AIに下書きさせやすい工程です。具体的な手順とプロンプトは後半で示します。
相続税の申告のためのチェックシートの書き方|欄ごとの記入例と記入順
「相続税の申告のためのチェックシートの書き方が分からない」「記入例を見たい」というつまずき方が非常に多い書式です。国税庁はこのチェックシート専用の記入例を別冊で配布していないため、様式そのものの欄構成から読み解くのが最短になります。ここでは令和6年分以降用のチェックシート(全4面・PDF)の現物に沿って、どの欄に何を書くのかと、埋める順番を整理します。
チェックシートの欄構成|印字済みの列と、自分で埋める列を分ける
最初に押さえるべきは、この様式で実際に手を動かす欄は3つのチェック欄と1面の署名まわりだけという点です。「区分」「検討項目」「検討内容」「検討資料」は国税庁があらかじめ印字している列で、書き込む欄ではありません。ここを取り違えて「全部の空欄を埋めなければいけない」と身構える必要はありません。
欄 | 何を書くか | 記入の目安 |
|---|---|---|
被相続人 氏名(1面ヘッダー) | 案件の特定。被相続人の氏名 | 申告書第1表の被相続人氏名と一致させる |
税理士署名(1面下部) | 検討を行った関与税理士の署名 | 申告書の税理士署名欄と同じ表記にそろえる |
税理士電話番号(1面下部) | 事務所の連絡先 | 市外局番から3分割の枠に記入 |
区分(最左列) | 印字済み。記入しない | 相続財産/債務・葬式費用/評価/特例/税額計算等 |
検討項目(2列目) | 印字済み。記入しない | 不動産/有価証券/現金・預貯金/小規模宅地等 ほか |
検討内容(3列目) | 印字済みの質問文。記入しない | 「未登記不動産はありませんか。」 |
検討(レ) | その質問を検討したか。検討したらレ | 「該当あり」の印ではなく「向き合った」の記録 |
検討資料(列) | 印字済みの資料名。記入しない | 「固定資産評価証明書、登記事項証明書等」 |
検討資料の確認(レ) | その資料を現物で確認したか。確認したらレ | 残高証明書・登記事項証明書を実際に見た時点でレ |
添付(レ) | 申告書に添付して提出するものにレ | ※印の項目にだけチェックボックスがある |
裏を返すと、チェックシートの「書き方」とは、3つのレ欄をどう付け分けるかに尽きます。次でその使い分けを整理します。
3つの「レ」欄の使い分け|検討・確認・添付は別物
実務で最もずれるのがここです。チェックシートには「検討(レ)」「検討資料の確認(レ)」「添付(レ)」という性格の違うチェック欄が並んでおり、意味は次のように分かれています。
- 検討(レ)=その質問文に向き合ったという記録。「該当なし」と判断した場合でもレを付ける。空欄は「検討漏れ」を意味する
- 検討資料の確認(レ)=右側の「検討資料」に挙がっている書類を現物で見たという記録。依頼しただけ・届く予定という段階では付けない
- 添付(レ)=その書類を実際に申告書へ添付したという記録。チェックボックスが設けられているのは※印の項目だけ
事務所の内部レビューでは、「検討(レ)は付いているのに検討資料の確認(レ)が空いている行」だけを抜き出すと、「考えたが裏を取っていない」論点が一覧で出てきます。調べた・裏を取った・出した、の3段が全部そろって初めてその行は完了です。なお添付欄のチェックボックスが無い項目は添付不要である点は、前述の「※印」のルールのとおりです。
記入例|1面「不動産」と3面「小規模宅地等」を実際に埋める
抽象的な説明より、現物の項目で追ったほうが早いので、つまずきやすい2区分で具体化します。
現物の項目 | 案件でやること | 検討欄 | 資料欄・添付欄 |
|---|---|---|---|
1面「不動産」② 共有不動産はありませんか。 | 名寄帳・登記事項証明書で共有持分の有無を確認 | 検討(レ) | 固定資産評価証明書・登記事項証明書を取得して内容を見たら 検討資料の確認(レ) |
1面「不動産」⑦ 「土地の無償返還に関する届出書」は提出されていませんか。 | 貸付地が無い案件でも「無い」と確認した時点でレを付ける | 検討(レ) | 該当があれば届出書の写しを確認して 検討資料の確認(レ) |
1面「不動産」⑧ 土地に縄延びはありませんか。 | 公図・実測図の有無を確認 | 検討(レ) | 実測図を確認したら 検討資料の確認(レ) |
3面「小規模宅地等」① 特例を適用する場合に必要な書類を添付していますか。 | 申告書第11・11の2表の付表1(および別表1)を作成 | 検討(レ) | 遺言書または遺産分割協議書の写し・相続人全員の印鑑証明書を用意し、確認(レ)と添付(レ)の両方 |
ポイントは「該当なし」でも検討(レ)は付けることです。貸付地が無い案件で⑦を空欄のまま出すと、受け取る側からは「検討していない」のか「検討したうえで該当が無かった」のかが区別できません。案件ごとの財産の洗い出しそのものは相続財産目録(遺産目録)の作り方の手順と並走させると、チェックシートの各区分とリストの行が1対1で対応し、埋め残しが目に見えるようになります。
記入する順番|1面から順に埋めない
4面を1面から機械的に埋めていくと、その案件に存在しない財産の質問に何度も止まることになります。実務では次の順が回しやすくなります。
- 先に財産目録を作り、案件に存在する区分(不動産・有価証券・現金預貯金・生命保険金等)だけを1面・2面で埋める
- 評価が終わった順に2面・3面の「評価」区分へ戻り、検討資料の確認(レ)を付けていく
- 適用する特例が確定した時点で3面・4面の「特例」区分を埋める(小規模宅地等は小規模宅地の特例の適用要件を判定する手順と区分別の添付書類で区分を先に確定させる)
- 4面の「税額計算等」「その他検討項目」を申告書の計算完了後に通す
- 最後に1面ヘッダーの被相続人氏名と、1面下部の税理士署名・税理士電話番号を記入する
署名を最後に置くのは、署名=全4面の検討が終わった合図にするためです。完成した全4面は申告書に添付して提出します(チェックシートの冒頭にも「申告書作成に際して、検討の上、申告書に添付してご提出くださるようお願いいたします」と記載されています)。
相続税申告に添付する共通書類チェックリスト
まず、多くの相続税申告で共通して必要になる書類を、様式名・入手先とともに一覧にします。案件により要否は変わりますが、抜け漏れ確認の起点として使えます。
書類 | 内容・様式 | 主な入手先 |
|---|---|---|
本人確認書類(マイナンバー関連) | 番号確認書類+身元確認書類(e-Taxの場合は提示・写しの提出が不要) | 各相続人(マイナンバーカード等) |
戸籍の謄本等 | 被相続人の全ての相続人を明らかにするもの。または図形式の法定相続情報一覧図の写し | 市区町村・法務局 |
遺言書の写し | 家庭裁判所の検認を受けた遺言書、または公正証書による遺言書の写し | 相続人・公証役場 |
遺産分割協議書の写し | 相続人全員が署名・押印したもの | 相続人(作成) |
相続人全員の印鑑証明書 | 遺産分割協議書に押印したもの | 市区町村 |
預貯金の残高証明書 | 相続開始日現在の残高。預貯金通帳等も確認資料 | 金融機関 |
不動産の資料 | 登記事項証明書、固定資産税評価証明書、土地の評価明細書等 | 法務局・市区町村 |
有価証券の資料 | 証券・株券またはその預り証、配当金支払通知書、評価明細書 | 証券会社・発行会社 |
生命保険金・退職手当金の資料 | 保険証券・支払通知に相当する書類、退職金の支払調書等 | 保険会社・勤務先 |
本人確認書類(マイナンバー関連)
相続税の申告書には各相続人のマイナンバーを記載します。税務署は番号確認と身元確認を行うため、書面提出の場合は各相続人の本人確認書類の写しの添付が必要です。前述のとおりe-Taxで提出する場合はこの提出が不要になります。誰の分の本人確認書類が必要かは相続人の人数に連動するため、リスト化して人数分そろっているかを確認します。
戸籍謄本等・法定相続情報一覧図の写し
相続人を確定するための戸籍関係書類は、相続開始の日から10日を経過した日以後に作成された、被相続人の全ての相続人を明らかにする戸籍の謄本を提出します。図形式の法定相続情報一覧図の写し(子の続柄が実子か養子かが分かるように記載されたもの)で代えることもできます。被相続人に養子がいる場合には、その養子の戸籍の謄本または抄本もあわせて提出します。戸籍から相続関係を読み解いて図に整理する作業は、相続関係説明図をAIで作成する手順も参考になります。なお、相続人の中に相続を受け継がない選択をする人がいる場合は、家庭裁判所への相続放棄の申述が別途必要で、誰が相続人にあたるかにも影響します。手続と書類の書き方は相続放棄申述書の書き方と記入例で解説しています。
遺言書の写し/遺産分割協議書の写しと印鑑証明書
遺産の分け方を証明する書類として、遺言がある場合は家庭裁判所の検認を受けた遺言書または公正証書による遺言書の写しを、遺言がなく協議で分けた場合は遺産分割協議書の写しと相続人全員の印鑑証明書(遺産分割協議書に押印したもの)を添付します。とくに配偶者の税額軽減・小規模宅地等の特例などの適用を受ける場合、印鑑証明書は必ず原本を提出する扱いのため、写しで足りるものと原本が必要なものを取り違えないよう管理します。遺産分割協議書そのものの作り方は遺産分割協議書の書き方とAI活用で詳しく整理しています。
財産の内容を裏づける資料
財産評価の根拠資料は、区分ごとにそろえます。預貯金は相続開始日現在の残高証明書と通帳、不動産は登記事項証明書・固定資産税評価証明書、有価証券は証券・株券や配当金支払通知書・評価明細書、生命保険金・退職手当金は支払通知に相当する書類や支払調書です。債務・葬式費用は納付書・請求書・領収証で裏づけます。これらは財産の一覧化と表裏一体なので、相続財産目録(遺産目録)の作り方と並行して進めると、目録の各行と添付書類が対応づき、漏れが見つけやすくなります。
財産の種類別|添付書類・確認資料チェックリスト
ここからは、国税庁チェックシートの区分立てに沿って、財産の種類ごとに「何を確認し、どの資料で裏づけるか」を表にします。前述のとおり、検討資料のすべてが提出対象ではありません。案件用リストを作るときは「確認だけでよいもの」と「申告書に添付するもの」を分けて管理してください。
身分関係・遺産分割に関する書類
確認する事項 | 資料 | 入手先 |
|---|---|---|
相続人の確定(全相続人が明らかか) | 戸籍の謄本等(相続開始の日から10日経過後に作成)/図形式の法定相続情報一覧図の写し | 市区町村・法務局 |
遺言書の有無 | 家庭裁判所の検認を受けた遺言書または公正証書遺言の写し | 相続人・公証役場・法務局(自筆証書遺言書保管制度) |
相続人に未成年者がいないか | 特別代理人選任の審判の証明書 | 家庭裁判所 |
遺産分割の内容 | 遺産分割協議書の写し/相続人全員の印鑑証明書 | 相続人(作成)・市区町村 |
相続放棄をした相続人の有無 | 相続放棄申述受理証明書 | 家庭裁判所 |
不動産
チェックシートでは、未登記不動産・共有不動産・先代名義の不動産・他の市区町村に所在する不動産・国外不動産・借地権や耕作権・「土地の無償返還に関する届出書」の有無・縄延びまで、抜けやすい論点が列挙されています。
確認する事項 | 資料 | 入手先 |
|---|---|---|
所有不動産の把握(未登記・共有・先代名義・他市区町村を含む) | 固定資産税評価証明書、登記事項証明書(名寄帳も有効) | 市区町村・法務局 |
借地権・耕作権 | 賃貸借契約書、小作に付されている旨の農業委員会の証明書 | 相続人・農業委員会 |
貸付地の取扱い | 土地の無償返還に関する届出書 | 被相続人・法人の控え |
地積・縄延び | 実測図等 | 相続人・測量業者 |
土地の評価 | 土地及び土地の上に存する権利の評価明細書、固定資産評価証明書、住宅地図 | 作成書類・市区町村 |
分譲マンション(居住用の区分所有財産) | 登記事項証明書、区分所有補正率の計算明細書 | 法務局・作成書類 |
配偶者居住権が設定されている土地 | 配偶者居住権等の評価明細書 | 作成書類 |
現金・預貯金
確認する事項 | 資料 | 入手先 |
|---|---|---|
相続開始日現在の残高で計上しているか(現金の残高含む) | 預貯金・金銭信託等の残高証明書、預貯金通帳等 | 金融機関 |
ゆうちょ銀行(郵便貯金)の計上漏れ | 残高証明書、通帳 | ゆうちょ銀行 |
名義は異なるが被相続人に帰属するもの(いわゆる名義預金) | 通帳、取引履歴、贈与の事実を裏づける資料 | 金融機関・相続人 |
既経過利息の計算 | 既経過利息計算書 | 金融機関 |
有価証券・事業(農業)用財産
確認する事項 | 資料 | 入手先 |
|---|---|---|
株式・出資・公社債・貸付信託・証券投資信託の受益証券等 | 証券、株券、通帳またはその預り証 | 証券会社・発行会社 |
増資等による増加分・端株、株式の割当を受ける権利、配当期待権 | 配当金支払通知書(保有株数表示) | 発行会社・信託銀行 |
上場株式の評価 | 上場株式の評価明細書等 | 作成書類 |
非上場株式の評価 | 取引相場のない株式の評価明細書、法人税の確定申告書(控) | 作成書類・法人 |
事業用・農業用財産の計上漏れ | 資産・負債の残高表、所得税青色申告決算書・収支内訳書 | 被相続人の申告控え |
生命保険金・退職手当金等
確認する事項 | 資料 | 入手先 |
|---|---|---|
生命保険金の計上漏れ、生命保険契約に関する権利 | 保険証券、支払保険料計算書、所得税及び復興特別所得税の確定申告書(控)等 | 保険会社・被相続人の申告控え |
契約者が家族名義で被相続人が保険料を負担していた契約 | 保険証券、支払保険料の引落口座の通帳 | 保険会社・金融機関 |
退職手当金・弔慰金等 | 退職金の支払調書、取締役会議事録等 | 勤務先 |
死亡保険金・死亡退職金には非課税枠(500万円×法定相続人の数)があり、課税対象の考え方は国税庁 No.4114 相続税の課税対象になる死亡保険金・No.4117 相続税の課税対象になる死亡退職金で確認できます。
その他の財産(漏れやすい11項目)
チェックシート2面の「その他の財産」は、実務で最も漏れが出る区分です。貸付金・前払金、庭園設備、自動車・ヨット等、貴金属(金地金等)・書画・骨とう、ゴルフ会員権やレジャークラブ会員権、未収給与・未収地代家賃、未収配当金、特許権・著作権・営業権、未収穫の農産物等、準確定申告の還付金、損害保険契約に関する権利——の11項目が並びます。裏づけ資料は法人税の確定申告書(控)・借用証、現物の確認(取得価額の分かる書類)、会員証(券)、賃貸借契約書・通帳・領収書(控)、評価明細書、総勘定元帳・決算書、準確定申告書(控)、保険証券などです。準確定申告の還付金は相続財産になる点は取りこぼしが目立つので、準確定申告とセットで管理してください。
債務・葬式費用
確認する事項 | 資料 | 入手先 |
|---|---|---|
借入金、未払金、未納の固定資産税・所得税等 | 納付書、納税通知書、請求書、手形 | 金融機関・市区町村・取引先 |
預り保証金(敷金)等 | 賃貸借契約書 | 相続人・管理会社 |
葬式費用(法要・香典返し・墓石・仏壇の購入費用が混ざっていないか) | 領収証、請求書等 | 葬儀社・寺社 |
控除できる債務・葬式費用の範囲は国税庁 No.4126 相続財産から控除できる債務とNo.4129 相続財産から控除できる葬式費用で確認します。法要費用・香典返し・墓石や仏壇の購入費用は葬式費用に含められないため、領収証を丸ごと集計しないよう注意が必要です。
生前贈与財産の加算
確認する事項 | 資料 |
|---|---|
相続時精算課税による贈与財産の加算 | 贈与税の申告書(控)、申告書第11の2表、被相続人の戸籍の附票の写し(相続開始の日以後に作成されたもの) |
暦年課税の生前贈与加算 | 贈与証書、贈与税の申告書(控)、預貯金通帳 |
相続開始の年の配偶者への居住用不動産等(特定贈与財産) | 申告書第14表、配偶者の戸籍の附票の写し(贈与を受けた日から10日経過後に作成)、居住用不動産の登記事項証明書 |
教育資金・結婚子育て資金の一括贈与の管理残額 | 金融機関等の営業所等で確認した管理残額が分かるもの |
書類の取得先と取得期間の目安
添付書類は「何が要るか」より「間に合うか」で詰まります。申告期限は10か月ですが、遺産分割の協議に時間がかかると、書類の取得に使える期間はさらに短くなります。取得先ごとの段取りを最初に押さえておきましょう。
取得先 | 主な書類 | 段取りの目安 |
|---|---|---|
市区町村 | 戸籍謄本・除籍謄本・改製原戸籍、戸籍の附票、印鑑証明書、固定資産税評価証明書、名寄帳 | 窓口なら即日〜数日。郵送請求は往復で1〜2週間程度を見込む |
法務局 | 登記事項証明書、法定相続情報一覧図の写し、遺言書情報証明書(自筆証書遺言書保管制度) | 登記事項証明書は即日。法定相続情報一覧図は申出から交付まで数日〜2週間程度 |
金融機関 | 残高証明書、既経過利息計算書、取引履歴 | 相続手続きの必要書類を整えたうえで請求。発行まで2週間前後かかることが多い |
証券会社・信託銀行 | 残高証明書、配当金支払通知書、保有株数の証明 | 金融機関と同様。複数社にまたがるとまとめて2〜3週間 |
家庭裁判所 | 遺言書の検認済証明書、特別代理人選任の審判の証明書、相続放棄申述受理証明書 | 申立てから完了まで1〜2か月かかることがあり、最初に着手すべき区分 |
保険会社・勤務先 | 支払通知書、支払調書、退職金関係資料 | 請求手続き完了後に発行されるため、請求のタイミングが遅れると連鎖して遅れる |
戸籍集めは「広域交付」で短縮できる
戸籍法の一部改正(令和6年3月1日施行)により、本籍地以外の市区町村の窓口でも戸籍証明書を請求できる「広域交付」が始まっています。本人・配偶者・父母・祖父母・子・孫などの戸籍を、最寄りの市区町村でまとめて請求できるため、被相続人の出生から死亡までの戸籍を各地の役所に郵送請求していた従来の負担が大きく下がりました。制度の概要は法務省 戸籍法の一部を改正する法律について(令和6年3月1日施行)で確認できます。ただし窓口での本人請求が原則で、兄弟姉妹の戸籍やコンピュータ化されていない戸籍など対象外のものもあるため、案件ごとに使えるかどうかの見極めが必要です。
法定相続情報一覧図で「戸籍の束」を1枚にする
相続人が確定したら、法務局の法定相続情報証明制度を使って法定相続情報一覧図の写しの交付を受けておくと、相続税申告のほか金融機関や法務局での手続きにも使い回せます。相続税申告に使う場合は図形式で、子の続柄が実子か養子かが分かるように記載されたものである必要があります(列挙形式や、続柄を「子」とだけ記載したものは相続税申告の添付書類として使えません)。制度の詳細は法務局「法定相続情報証明制度」についてを参照してください。交付は無料で、必要枚数を再交付してもらえます。
一覧図そのものの記載方法(被相続人の最後の住所・本籍の書き方、続柄の記載、法務局への申出書と添付書類)は、法定相続情報一覧図の作り方と記載例・法務局への申出手順にまとめています。相続税申告で使える形式かどうかは作成時点で決まってしまうため、申出前に確認しておくと作り直しを避けられます。
特例を適用する場合の追加添付書類
相続税は特例の適用有無で税額が大きく変わり、特例ごとに定められた添付書類をそろえないと適用が認められないことがあります。ここでは代表的な特例の追加書類を整理します。
提出書類一覧表の区分(1)〜(16)から案件の該当行を選ぶ
特例ごとの追加書類は、国税庁の提出書類一覧表で(1)〜(16)の区分に整理されています。まず案件がどの区分に当たるかを決めてから書類を数えると、特例ごとの追加書類の抜けが起きにくくなります。(2)以降の区分はいずれも「(1)①に掲げる書類」を土台にして、そこへ上乗せする構造です。
区分 | どんな案件か |
|---|---|
(1) | 一般の場合((2)〜(16)の特例等の適用を受けない場合) |
(2) | 相続時精算課税適用者がいる場合 |
(3) | 相続開始の年に被相続人から贈与によって取得した特定贈与財産を贈与税の課税価格に算入する場合 |
(4) | 配偶者の税額軽減の適用を受ける場合 |
(5) | 小規模宅地等の特例の適用を受ける場合 |
(6) | 特定計画山林の特例の適用を受ける場合 |
(7) | 特定受贈同族会社株式等に係る特定事業用資産の特例の適用を受ける場合 |
(8) | 農地等についての相続税の納税猶予及び免除等の適用を受ける場合 |
(9)〜(12) | 非上場株式等についての相続税の納税猶予及び免除(特例措置・一般措置/贈与者が死亡した場合を含む)の適用を受ける場合 |
(13) | 山林についての相続税の納税猶予及び免除の適用を受ける場合 |
(14) | 医療法人の持分についての相続税の納税猶予及び免除・税額控除の適用を受ける場合 |
(15) | 特定の美術品についての相続税の納税猶予及び免除の適用を受ける場合 |
(16) | 個人の事業用資産についての相続税の納税猶予及び免除の適用を受ける場合 |
一覧表の末尾には、この(1)〜(16)とは別枠で延納申請を行う場合・物納申請を行う場合の書類も掲げられています。納付方法が決まっていない段階の案件では、申告書の添付書類とは別のリストとして立てておくと混線しません。また(9)〜(16)の納税猶予系については、令和8年分用の様式一覧ページの下部に特例ごとの「適用要件及び提出書類チェックシート」が7種類掲載されています(非上場株式等の特例措置・一般措置とその贈与者死亡時、個人の事業用資産とその贈与者死亡時、特定の美術品)。これらは「相続税の申告のためのチェックシート」とは別の独立した様式です。
小規模宅地等の特例
小規模宅地等の特例の適用を受ける場合、申告書の第11・11の2表の付表1などに加えて、遺言書の写しまたは遺産分割協議書の写しと相続人全員の印鑑証明書(遺産分割協議書に押印したもの・原本)が必要です。さらに、特定居住用宅地等・特定事業用宅地等・貸付事業用宅地等など、どの区分で適用を受けるかによって、居住や事業の継続を明らかにする書類が追加で求められます。限度面積・減額割合は区分ごとに異なります(国税庁 No.4124 小規模宅地等の特例)。
宅地等の区分 | 限度面積 | 減額割合 |
|---|---|---|
特定事業用宅地等 | 400㎡ | 80% |
特定同族会社事業用宅地等 | 400㎡ | 80% |
特定居住用宅地等 | 330㎡ | 80% |
貸付事業用宅地等 | 200㎡ | 50% |
小規模宅地等の特例|区分別の追加添付書類
国税庁チェックシート3面の「特例(小規模宅地等)」欄には、区分ごとに求められる書類が具体的に列挙されています。案件でどの区分を使うかを先に確定させ、その行だけを収集リストに落とすのが確実です。
ケース | 追加で必要になる書類 |
|---|---|
共通(全区分) | 申告書第11・11の2表の付表1(および別表1)、遺言書の写しまたは遺産分割協議書の写し、相続人全員の印鑑証明書(原本) |
特定居住用宅地等(同居親族等が取得) | 申告書第11・11の2表の付表1(別表2)、特例の適用を受ける宅地等を自己の居住の用に供していることを明らかにする書類(配偶者である場合、またはマイナンバーを有する者である場合は提出不要) |
いわゆる「家なき子」(相続開始前3年以内に自己等の所有する家屋に居住したことがない親族が取得) | 相続開始前3年以内における住所または居所を明らかにする書類(マイナンバーを有する者は提出不要)、相続開始前3年以内に居住していた家屋が自己・自己の配偶者・三親等内の親族・特別の関係がある一定の法人の所有する家屋以外である旨を証する書類、相続開始の時に自己が居住している家屋を相続開始前のいずれの時においても所有していたことがないことを証する書類 |
被相続人が老人ホーム等に入所していた場合 | 被相続人の戸籍の附票の写し、介護保険の被保険者証の写しまたは障害福祉サービス受給者証の写し等(被保険者証の写しは保険者番号・被保険者番号をマスキング)、施設への入所時における契約書の写し等 |
特定同族会社事業用宅地等 | 法人の定款の写し、法人の発行済株式の総数(または出資の総額)および被相続人等が有するその法人の株式の総数(または出資の総額)を記載した書類でその法人が証明したもの |
貸付事業用宅地等(相続開始前3年以内に新たに貸付事業の用に供したもの) | 過去4年分の所得税青色申告決算書(不動産所得用)の写しなど、被相続人等が相続開始の日まで3年を超えて特定貸付事業を行っていたことを明らかにする書類 |
一定の郵便局舎の敷地(特定事業用宅地等に該当) | 総務大臣が交付した証明書 |
なお、特定居住用宅地等では取得者ごとに居住継続(相続開始の直前から申告期限まで引き続き居住)と所有継続(申告期限まで保有)の要件があり、未分割の宅地には適用できません。書類だけそろえても要件を落とすと適用されないため、収集と要件確認は並行して進めます。
「小規模宅地等の特例のチェックシート」という独立様式は国税庁にはない
「小規模宅地の特例 チェックシート 令和7年」のように、小規模宅地等の特例だけの専用チェックシートを探して見つからない、というつまずきがよく起きます。2026年(令和8年)9月時点で国税庁のサイトを確認したところ、「小規模宅地等の特例チェックシート」という名称の独立した様式は公表されていません。国税庁の様式一覧ページに「チェックシート」として掲載されているのは、非上場株式等・個人の事業用資産・特定の美術品などの納税猶予の特例に係る「適用要件及び提出書類チェックシート」だけです。
では小規模宅地等の特例の抜け漏れは何で確認するのか。実体としては、次の2つが「小規模宅地等の特例のチェックシート」の役割を果たしています。
- 「相続税の申告のためのチェックシート(令和6年分以降用)」の3面「特例/小規模宅地等」欄:検討項目6つと、区分別(イ〜ホ)の添付書類が列挙されています。実務上はこれが小規模宅地等の特例の公式チェックシートにあたります。
- 申告書第11・11の2表の付表1シリーズ:「小規模宅地等についての課税価格の計算明細書」(付表1)、同(続)、同(別表1)、同(別表1の2)、同(別表2)。特定計画山林の特例や個人の事業用資産の納税猶予と併用する場合は付表2(適用にあたっての同意)も使います。付表は年分ごとに様式が分かれるため、令和8年分用・令和7年分用それぞれの様式一覧ページから、相続開始日に合う年分を取得します。
「チェックシートは年分で分かれない/付表は年分で分かれる」という切り分けを持っておけば、令和7年分・令和8年分どちらの案件でも探し方に迷いません。
小規模宅地等の特例|チェックシート3面の検討項目6点
国税庁チェックシート3面の「特例(小規模宅地等)」欄には、添付書類とは別に誤りやすい論点そのものが検討項目として並んでいます。書類がそろっていても、ここを落とすと適用が受けられません。案件レビューではこの6点を順に潰してください。
検討項目 | 確認の勘どころ | 検討資料 |
|---|---|---|
①必要書類を添付しているか | 付表1・別表1に加え、遺言書または遺産分割協議書の写しと相続人全員の印鑑証明書。区分別(イ〜ホ)の追加書類は前掲の表で確認します | 申告書第11・11の2表の付表1、同(別表1) |
②居住継続・所有継続の要件 | 特定居住用宅地等は取得者ごとに判定します。相続開始の直前から申告期限まで引き続き居住し、申告期限まで所有していること | 戸籍の附票の写し、住民票等 |
③居住用と貸付用が混在するマンション敷地 | それぞれの部分ごとに面積をあん分して軽減割合を計算しているか。一棟をまとめて同じ割合で計算する誤りが起きやすい箇所です | 賃貸借契約書等 |
④貸付事業用を特定事業用として処理していないか | 不動産貸付業・駐車場業・自転車駐車場業・準事業は貸付事業用宅地等(200㎡・50%)です。これらを特定事業用宅地等として80%減にしていないか | 収支内訳書(不動産所得用) |
⑤面積制限の計算 | 複数の宅地に適用する場合の限度面積の調整計算が適正か | 申告書第11・11の2表の付表1 |
⑥未分割の宅地に適用していないか | 未分割のままでは適用できません。未分割で申告する場合は「申告期限後3年以内の分割見込書」を添付したか | 遺言書または遺産分割協議書、申告期限後3年以内の分割見込書 |
なお、小規模宅地等の特例の適用を受ける場合の印鑑証明書は必ず原本です。チェックシート4面の注記でも、配偶者に対する相続税額の軽減・小規模宅地等・特定計画山林・農地等の納税猶予の特例については原本提出と明示されています。写しでよい戸籍の謄本等とは扱いが違うため、収集リストの段階で「原本/写し」の列を分けておくと事故を防げます。
配偶者の税額軽減
配偶者の税額軽減は、配偶者が取得した正味の遺産額が1億6,000万円までか、それを超えても配偶者の法定相続分相当額までであれば相続税がかからない制度です(国税庁 No.4158 配偶者の税額の軽減)。適用を受ける場合も、遺言書または遺産分割協議書の写しと相続人全員の印鑑証明書(原本)を添付します。共同相続人等の中に特別代理人がいる場合は、特別代理人を含む全員の印鑑証明書が必要です。配偶者が取得する財産が分割済みであることが前提となる点にも注意します。
申告期限までに分割が終わらない場合
遺産が未分割のまま申告期限を迎える場合、小規模宅地等の特例や配偶者の税額軽減はそのままでは適用できませんが、「申告期限後3年以内の分割見込書」を添付して申告し、後日分割が確定した時点で更正の請求により適用を受ける道があります(国税庁 No.4208 相続財産が分割されていないときの申告)。分割が成立したら、その日の翌日から4か月以内に更正の請求を行います。未分割案件では、この分割見込書の添付漏れがないかを必ずチェックリストに入れておきます。
納税猶予の特例は専用チェックシートがある
非上場株式等についての相続税の納税猶予(事業承継税制)や、個人の事業用資産についての相続税の納税猶予を使う場合は、通常のチェックシートとは別に「適用要件及び提出書類チェックシート」が国税庁から様式として配布されています。令和8年分用は相続税の申告書等の様式一覧(令和8年分用)から入手できます。要件が細かく、期限管理も長期にわたるため、これらの特例を使う案件は最初から専用チェックシートを起点に組み立てるのが安全です。特定計画山林・農地等の納税猶予についても、遺言書または遺産分割協議書の写し・相続人全員の印鑑証明書(原本)に加え、森林経営計画書の写しや農業委員会の適格者証明書等・担保の提供に関する書類が必要になります。
e-Tax(電子申告)で提出する場合の添付書類の扱い
相続税の申告書はe-Taxで提出でき、その場合添付書類はイメージデータ(PDF形式)で提出できます。紙の原本を大量に郵送する手間が消えるため、相続税申告こそ電子化の効果が大きい領域です。要件は国税庁e-Taxサイトの添付書類のイメージデータによる提出についてにまとまっています。
イメージデータ提出の要件
項目 | 内容 |
|---|---|
ファイル形式 | PDF形式 |
画質 | 解像度200dpi相当以上、かつ白色から黒色までの階調が256階調(グレースケール)以上 |
送信方法と回数 | 申告データと同時送信は1回のみ、メッセージボックスからの送信は10回まで(併用で最大11回) |
容量 | 1回の送信で最大14.0MB・最大136ファイル。11回の併用で最大154.0MB・1,496ファイルまで |
原本の保存 | イメージデータで提出した添付書類の原本の保存は不要 |
本人確認書類 | e-Taxで手続を行う場合は提示・写しの提出が不要 |
ファイル数の上限は、相続人が多い案件や不動産が多い案件だとすぐに効いてきます。国税庁も「可能な限り、項目ごとに複数の添付書類をまとめてイメージデータ化する」ことを求めているため、「戸籍一式」「A銀行関係一式」のように束ねてPDF化するのが実務的です。1書類1ファイルでスキャンすると、ファイル数上限に引っかかるうえ整理も煩雑になります。
光ディスク等による提出という選択肢
相続税申告に係る添付書類は、光ディスク等(DVD-R・CD-R等)に格納して提出する方法も用意されています(e-Taxによる相続税申告の添付書類の光ディスク等による提出に当たっての留意事項)。1枚あたり最大1,000ファイル・1ファイルあたり最大50MBまで格納でき、送信容量に収まらない大型案件で使えます。ただし「受付番号等情報.CSV」の同時提出、ファイル名の文字数・使用可能文字の制約、ラベル面への被相続人氏名・税務署名・相続開始年月日・「相続税申告書添付書類」の記載、1枚に複数の被相続人の書類を混在させないこと、返却されないことなど、細かな留意事項があります。
添付書類の出し方を管理する「相続税の申告書等送信票(兼送付書)」
e-Taxで相続税申告を行うと、送信したデータと別送する書類を突き合わせるための相続税の申告書等送信票(兼送付書)が作成されます。添付書類を光ディスク等で提出する場合、国税庁の光ディスク等による提出に当たっての留意事項ではこの送信票(兼送付書)の写しを書面で光ディスク等とともに提出することとされており、媒体には添付書類データと「受付番号等情報.CSV」をあわせて保存します。ファイル名は拡張子を含めて125文字以内、1枚あたり1,000ファイルまで、1ファイルあたり50MBまでで、光ディスク等は正本のみの提出(副本不要)です。
実務上は、この送信票を「どの書類をイメージデータで送り、どれを書面・媒体で出したか」の台帳として使うのが有効です。イメージデータ・光ディスク・書面持参の3経路が混在すると、後から「あの戸籍はどの経路で出したか」が追えなくなりがちです。チェックシートの添付(レ)欄と送信票を突き合わせて保管しておけば、税務署からの照会時に経路まで即答できます。
電子化しても「原本提出」が消えるわけではない論点
チェックシートの注記のとおり、配偶者の税額軽減・小規模宅地等・特定計画山林・農地等の納税猶予の特例を受ける場合、印鑑証明書は必ず原本を提出するとされています。電子申告での具体的な取扱いは案件・所轄によって確認が必要になる部分なので、初めて相続税申告をe-Taxで行う事務所は、提出方法を決める段階で所轄税務署に確認しておくのが安全です。「電子だから全部イメージデータで済む」と決め打ちして直前で慌てるのが、最も避けたい失敗パターンです。
AIで添付書類チェックリストを作る実務手順
添付書類の抜け漏れは「財産構成の把握不足」から生じます。そこで、財産構成をAIに入力して必要書類リストを下書きさせ、手元資料と突き合わせるという使い方が効きます。判断そのものではなく、一覧化と突合という反復作業をAIに肩代わりさせるイメージです。
手順:財産構成から必要書類を洗い出して突合する
- 財産構成を箇条書きで整理する(例:自宅土地建物・預貯金3行・上場株式・生命保険金・借入金など)。
- 財産構成と適用予定の特例をAIに渡し、必要書類リストを生成させる。
- 生成されたリストと手元にそろっている資料を突き合わせ、不足分を洗い出す。
- 不足分を「入手先・依頼先」つきのToDoに変換し、収集状況を管理する。
- 最後に税理士が国税庁のチェックシートと照合し、要否と原本/写しの別を確定する。
プロンプト例1:財産構成から必要書類リストを作る
あなたは相続税申告の実務を補助するアシスタントです。
以下の財産構成と適用予定の特例をもとに、相続税申告書に添付する
書類の候補リストを作成してください。【財産構成】
- 自宅(土地・建物、被相続人が居住、配偶者が取得予定)
- 預貯金(普通・定期、金融機関2行)
- 上場株式(証券会社1社)
- 生命保険金(受取人:長男)
- 借入金(住宅ローン残債)【適用予定の特例】
- 小規模宅地等の特例(特定居住用宅地等)
- 配偶者の税額軽減【出力形式】
書類名|対応する財産・特例|入手先|写し/原本の別|備考
最後に「税理士が最終確認すべき論点」を箇条書きで追加してください。
プロンプト例2:手元資料と突合して「不足書類」だけを洗い出す
リストを作らせるより、不足分だけを差分で出させるほうが実務では使えます。回収済みの資料を列挙して渡し、差分と依頼文まで一気に作らせます。
相続税申告の添付書類について、下記の「必要書類リスト」と
「回収済み資料」を突き合わせ、不足している書類だけを抽出してください。【必要書類リスト】
(前のステップで作成したリストを貼り付け)【回収済み資料】
- 被相続人の出生から死亡までの戸籍謄本一式
- 相続人3名の印鑑証明書(【取得日】取得)
- A銀行・B銀行の残高証明書(相続開始日現在)
- 自宅の登記事項証明書、固定資産税評価証明書【出力形式】
1. 不足書類の一覧(書類名|理由|入手先|想定所要日数)
2. 判断がつかず税理士の確認が必要な項目
3. 相続人へ送る「追加でご準備いただきたい書類」の依頼文案(敬体・箇条書き)【条件】
- 回収済み資料で足りているものは出力しないでください。
- 推測で書類名を作らず、不明な点は「要確認」と明示してください。
プロンプト例3:国税庁チェックシートの区分で漏れを潰す
財産の「その他」区分は取りこぼしが多いので、区分を明示して逆側から質問させるのが効きます。
国税庁「相続税の申告のためのチェックシート」の区分
(相続財産の分割等/不動産/事業(農業)用財産/有価証券/現金・預貯金/
家庭用財産/生命保険金・退職手当金等/立木/その他の財産/債務/葬式費用/
生前贈与財産の加算)に沿って、担当者に確認すべき質問を作ってください。【案件情報】
- 被相続人:【職業・年齢】、【居住地】
- 把握済みの財産:【箇条書き】【出力形式】
区分|担当者への質問|「ある」と回答された場合に必要になる資料【条件】
- 把握済みの財産から漏れやすいものを優先してください。
- 質問は相続人がそのまま答えられる平易な日本語にしてください。出力はあくまで下書きのたたき台です。最終的な要否は国税庁のチェックシートや相続税の申告のしかた(令和8年分用)で確認します。
うまくいかない例と直し方
うまくいかない例:「相続税の添付書類を教えて」と丸投げすると、一般的な書類の羅列が返り、案件固有の特例や財産に対応しません。直し方:財産構成と適用予定の特例を具体的に渡し、「写し/原本の別」「入手先」まで列挙させると、実務で使えるチェックリストに近づきます。もう一つの落とし穴は、AIが実在しない様式番号や要件を自信ありげに出力する(ハルシネーション)ことです。とくに年分の指定は要注意で、学習時点の古い年分の様式名やチェックシート名をそのまま返してくることがあります。様式番号・年分・要件・提出先は必ず国税庁の一次情報で裏取りし、AI出力をそのまま提出物にしないことが前提になります。
AIに任せてよい範囲と税理士が最終確認すべき範囲
相続税申告におけるAIの役割は、あくまで一覧化と抜け漏れ確認の下書き補助です。添付書類の最終的な要否判断、特例適用の可否、原本/写しの別の確定は、税理士の責任で行う領域から外れません。
工程 | AIに任せてよい | 税理士が確定させる |
|---|---|---|
必要書類の洗い出し | 財産構成からの候補リスト生成、区分別の質問リスト作成 | 案件でどの区分・特例を使うかの確定 |
突合 | 回収済み資料との差分抽出、依頼文の下書き | 差分が本当に不足かの判断、代替資料の可否 |
様式・年分 | (任せない) | 使用する年分の様式・チェックシートの特定(国税庁で確認) |
原本/写しの別 | (任せない) | 特例適用時の印鑑証明書原本など、提出形態の確定 |
AIは「叩き台」まで、判断は人が持つ
財産構成の入力から必要書類リストの生成、手元資料との突合までは、AIが下書きすることで大幅に時短できます。一方で、特例区分の判定や、微妙な財産(名義預金・相続時精算課税の加算対象など)の取り扱いは、専門的な判断を要します。AIの出力を「一次スクリーニング」として使い、最終判断は人が行うという線引きを事務所ルールとして明文化しておくと、属人化と判断ミスの両方を抑えられます。相続登記を担う司法書士の業務でも同じ線引きが問われており、司法書士の仕事のうちAIに移る作業と人に残る仕事を工程別に整理しています。
守秘義務・ハルシネーション対策
相続案件は個人情報の塊です。AIに実データを入力する際は、氏名・口座番号などの機微情報を伏せる、業務利用に適したサービスを選ぶといった運用ルールが欠かせません。あわせて、前述のとおり様式番号・要件・期限はAI出力を鵜呑みにせず、必ず国税庁の一次情報で確認します。相続税申告全体をAIで効率化する進め方は、相続税申告のAI活用ガイドで工程別に解説しています。
よくある質問(FAQ)
「相続税の申告のためのチェックシート」の令和7年版・令和8年版はありますか。
2026年9月時点で国税庁が配布している最新版は「相続税の申告のためのチェックシート(令和6年分以降用)」です。年分ごとに作り直されているものではなく、令和7年分・令和8年分の申告でもこれを使います。一方、申告書の様式そのものは年分ごとに用意されており、令和8年分用では様式が変更されています。チェックシートは1本、申告書様式は年分ごと、と覚えておくと迷いません。
相続税の申告のためのチェックシートの書き方・記入例はどこで確認できますか。
国税庁はこのチェックシート専用の記入例を別冊では配布していません。様式の列(区分・検討項目・検討内容・検討(レ)・検討資料・検討資料の確認(レ)・添付(レ))のうち自分で書き込むのは3つのレ欄と、1面ヘッダーの被相続人氏名・1面下部の税理士署名/税理士電話番号だけです。本記事の欄ごとの記入例と記入順で、現物の項目に沿って整理しています。
小規模宅地等の特例のチェックシート(令和7年分・令和8年分)はどこにありますか。
小規模宅地等の特例だけを対象にした独立の「チェックシート」様式は、2026年9月時点で国税庁から公表されていません。代わりに、「相続税の申告のためのチェックシート(令和6年分以降用)」の3面「特例/小規模宅地等」欄が検討項目と区分別の添付書類を網羅しています。あわせて提出する申告書第11・11の2表の付表1(別表1・別表1の2・別表2を含む)は年分ごとに様式が分かれるため、相続開始日が令和8年中なら令和8年分用、令和7年中なら令和7年分用の様式一覧ページから取得してください。国税庁が「チェックシート」という名称で年分ごとに配布しているのは、非上場株式等や個人の事業用資産などの納税猶予の特例に係るものです。書類の確認ではなく適用できるかどうかの判定から入りたい場合は、小規模宅地の特例の適用要件を判定する手順と区分別の添付書類で、利用区分・取得者・継続要件・限度面積の順に潰していくチェックシートを解説しています。
チェックシートは必ず提出しなければいけませんか。
チェックシート自体には「申告書作成に際して、検討の上、申告書に添付してご提出くださるようお願いいたします」と記載されています。添付欄の書類についても「※印は提出をお願いしている項目であり、チェックボックスがない項目は添付不要」と整理されています。提出を求められている書類とそうでない書類が同じ表に並んでいるため、収集リストを作る段階で分けておくと現場が迷いません。
添付書類は原本が必要ですか、写しでよいですか。
書類によって異なります。戸籍の謄本等は複写したものでも提出できますが、配偶者の税額軽減・小規模宅地等・特定計画山林・農地等の納税猶予の特例の適用を受ける場合の印鑑証明書は、必ず原本を提出する扱いです。要否と原本/写しの別は国税庁のチェックシートで確認してください。
e-Taxで申告する場合、添付書類はどうしますか。
e-Taxで提出する場合、添付書類はイメージデータ(PDF形式)で提出できます。解像度200dpi相当以上・256階調(グレースケール)以上が要件で、申告データとの同時送信1回とメッセージボックスからの送信10回を併用すると最大154.0MB・1,496ファイルまで送信できます。イメージデータで提出した添付書類は原本の保存が不要になり、マイナンバーの本人確認書類の提示・写しの提出も不要です。容量に収まらない場合は光ディスク等による提出も選べます。
法定相続情報一覧図の写しがあれば戸籍謄本は不要ですか。
相続人の確認という目的では、図形式の法定相続情報一覧図の写し(子の続柄が実子か養子かが分かるように記載されたもの)で戸籍の謄本等に代えられます。ただし続柄が「子」とだけ記載されたものや列挙形式のものは使えません。また被相続人に養子がいる場合は、その養子の戸籍の謄本または抄本もあわせて提出します。
生前贈与加算は3年分と7年分のどちらの資料を集めればよいですか。
国税庁の解説によれば、令和8年12月31日までに相続が開始した場合は「相続開始前3年以内」の贈与が加算対象です。令和9年1月1日以後に開始する相続から加算対象期間が順次延び、最終的に7年になります(加算されるのは令和6年1月1日以後の贈与から)。集めるべき贈与税の申告書(控)の年分は相続開始日で変わるため、案件ごとに確認してください。相続開始日ごとの加算対象期間は生前贈与の7年ルールの年別早見表に整理しています。
AIに添付書類の要否を最終判断させてよいですか。
いいえ。AIは一覧化と抜け漏れ確認の下書き補助にとどめ、要否の最終判断は税理士が行うべきです。AIは実在しない様式や、古い年分の様式名を出力することがあるため、様式番号・年分・要件・提出先は国税庁の一次情報で必ず裏取りしてください。
まとめ:様式起点で「漏れない仕組み」をつくる
相続税申告の添付書類は、共通書類と特例ごとの追加書類に分けて、財産構成と対応づけて管理するのが抜け漏れ防止の近道です。国税庁のチェックシート(令和6年分以降用)を土台に、AIで必要書類リストを下書きし、手元資料と突合してToDo化する——この一連の流れを型にすれば、担当者による品質のばらつきを抑えられます。使う様式の年分(2026年中の相続なら令和8年分用)だけは毎回一次情報で確認する、というルールを添えておけば、鮮度の事故も防げます。相続人の一部から手続きを任されるときに作る書面は、委任状の書き方と登記・相続・許認可の類型別記載例にまとめています。
相続人への資料依頼文や相続セミナーの案内に図を添えるなら、相続セミナーや申告案内の資料に使える高齢者のイラスト素材26点(無料・商用利用可)が、悩み・相談・安心の場面別に揃っています。
士業AIの税務AIは、税理士事務所の実務を想定し、申告準備の書類整理・チェックリスト作成・調べ物の下書きを補助するAIです。国税庁など公的情報を参照しながら、案件ごとの必要書類の洗い出しや抜け漏れ確認のたたき台づくりを効率化できます。
最終確認は税理士が担いつつ、下準備の反復作業をAIに任せたい方は、まず無料で試して自事務所の相続業務に合うかを確かめてみてください。
参考文献
- 国税庁 相続税の申告のためのチェックシート(令和6年分以降用)
- 国税庁 相続税の申告書等の様式一覧(令和8年分用)
- 国税庁 相続税の申告書等の様式一覧(令和7年分用)
- 国税庁 相続税の申告のしかた(令和8年分用)
- 国税庁 提出書類一覧表(相続税の申告のしかた 令和8年分用)
- 国税庁 (参考)相続税の申告の際に提出していただく主な書類(令和8年分用 73〜75ページ)
- 国税庁 相続税の申告のしかた(令和8年分用)正誤表
- 国税庁 タックスアンサー No.4202 相続税の申告のために必要な準備
- 国税庁 タックスアンサー No.4205 相続税の申告と納税
- 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
- 国税庁 タックスアンサー No.4158 配偶者の税額の軽減
- 国税庁 タックスアンサー No.4208 相続財産が分割されていないときの申告
- 国税庁 タックスアンサー No.4126 相続財産から控除できる債務
- 国税庁 タックスアンサー No.4129 相続財産から控除できる葬式費用
- 国税庁 タックスアンサー No.4114 相続税の課税対象になる死亡保険金
- 国税庁 タックスアンサー No.4117 相続税の課税対象になる死亡退職金
- 国税庁 タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)
- 国税庁 e-Tax 添付書類のイメージデータによる提出について
- 国税庁 e-Tax 相続税申告の添付書類の光ディスク等による提出に当たっての留意事項
- 法務省 戸籍法の一部を改正する法律について(令和6年3月1日施行)
- 法務局 「法定相続情報証明制度」について