納品書テンプレート無料10種|Excel・Word/受領書付き・インボイス対応
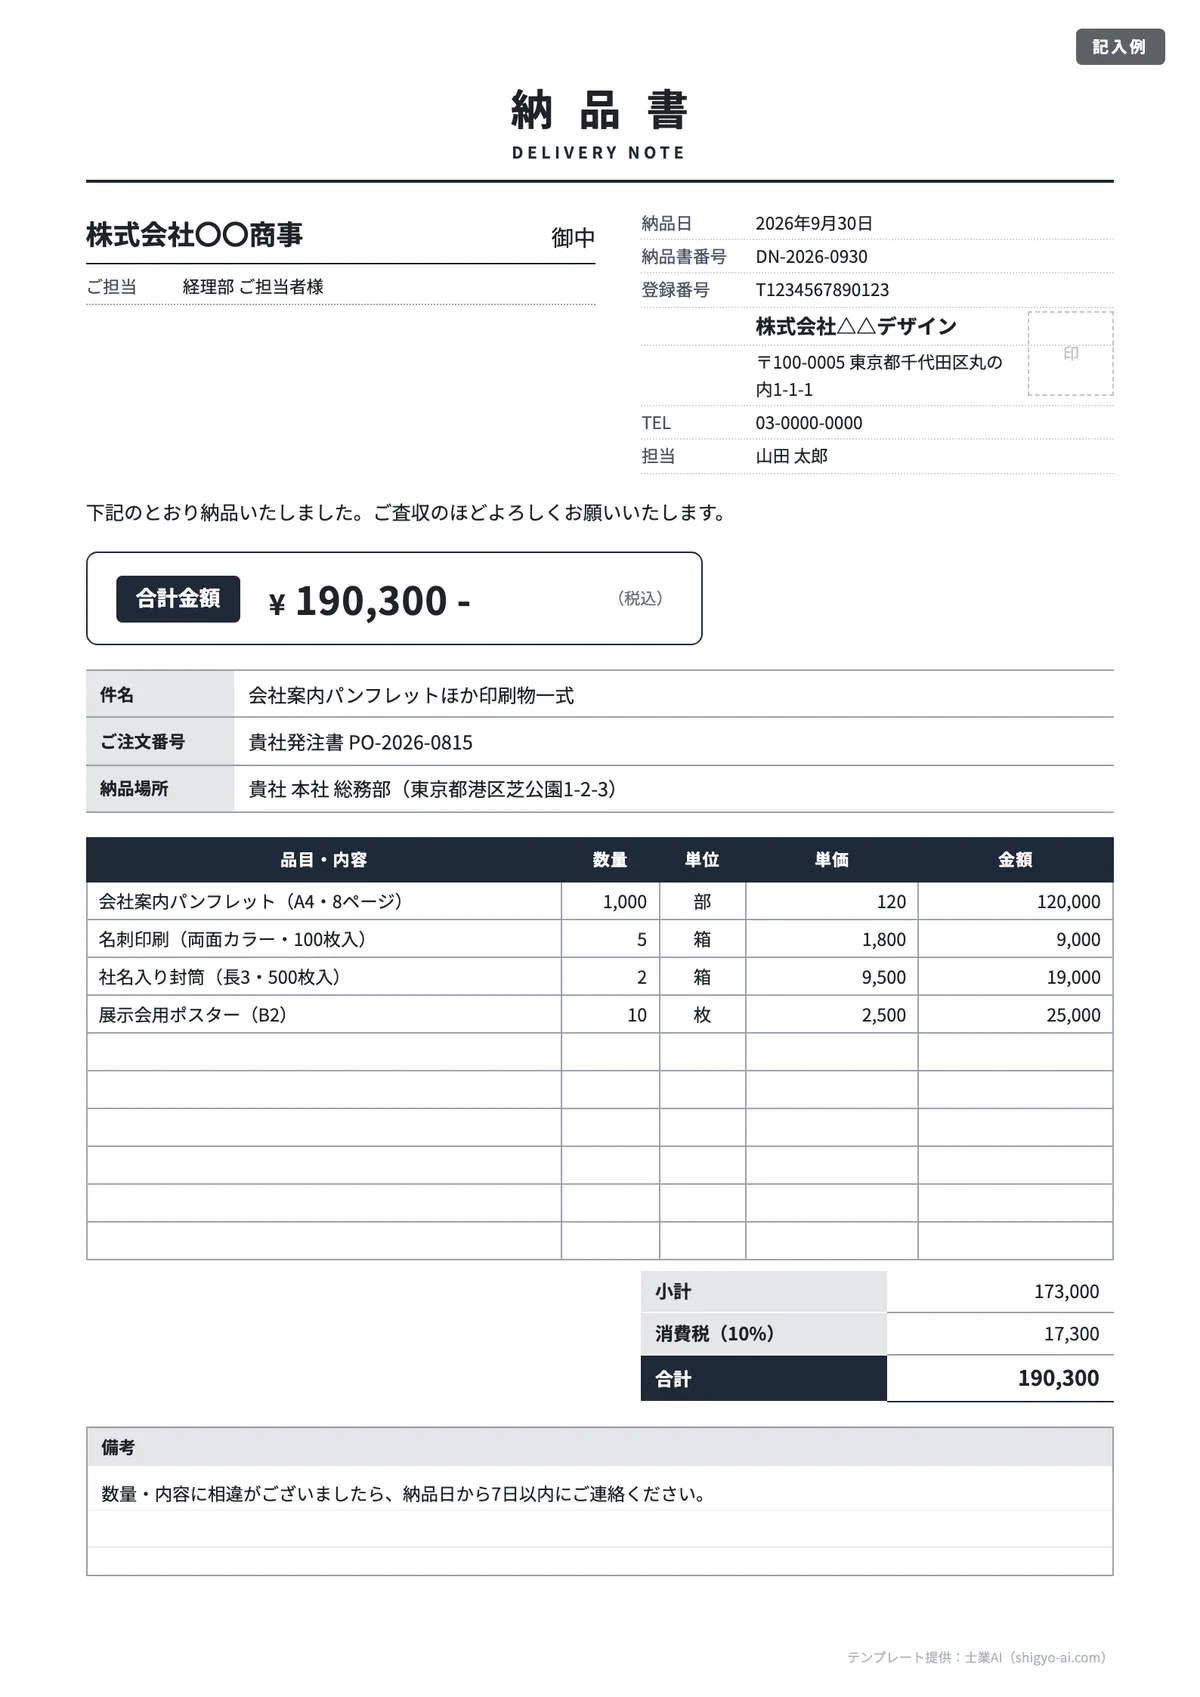
納品書のテンプレートを10種類、Excel・Word・PDFの3形式で無料配布しています。登録は不要です。シンプルな白黒のほか、インボイス(適格請求書)を兼ねる様式、下半分が受領書になった2枚綴り、検収欄つき、分納用、金額なし、軽減税率が混ざる食品卸向け、英語併記まで用意しました。Excel版は数量×単価・消費税・合計を数式で計算します。
書き方の結論は3つです。納品書そのものに法律で決まった様式はありませんが、取引年月日(納品日)・品名・数量・金額・宛名・発行者は必ず入れます。インボイスとして使うなら登録番号と税率ごとの合計額・消費税額等を加えます。控えは法人なら原則7年、保存します。
- 用途別に選べる納品書テンプレート10種(Excel・Word・PDF)
- 納品書と請求書・受領書・検収書の違い
- 欄ごとの書き方と、インボイスとして使うときに足す項目
- 請求書と組み合わせてインボイスの要件を満たす方法と端数処理
- 保存期間・電子保存、よくある間違いとAIでのチェック方法
納品書テンプレート無料ダウンロード(10種類)
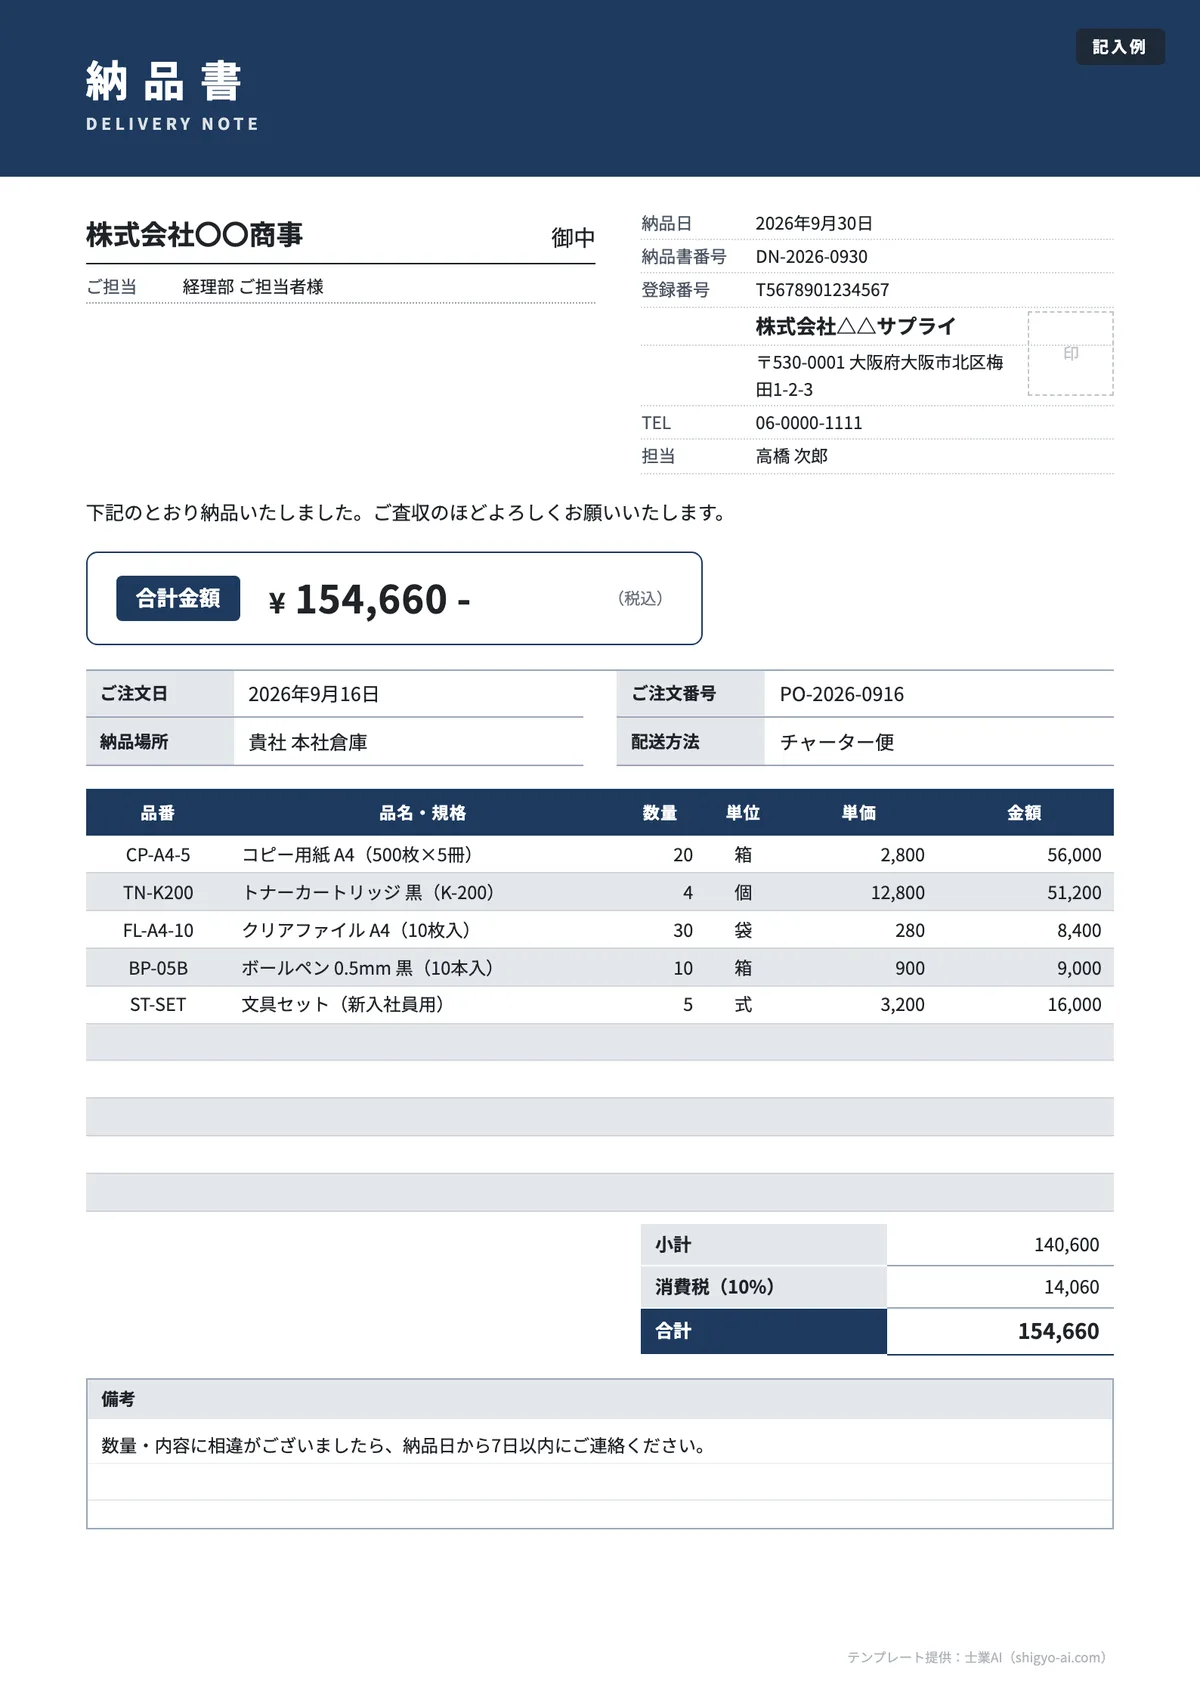
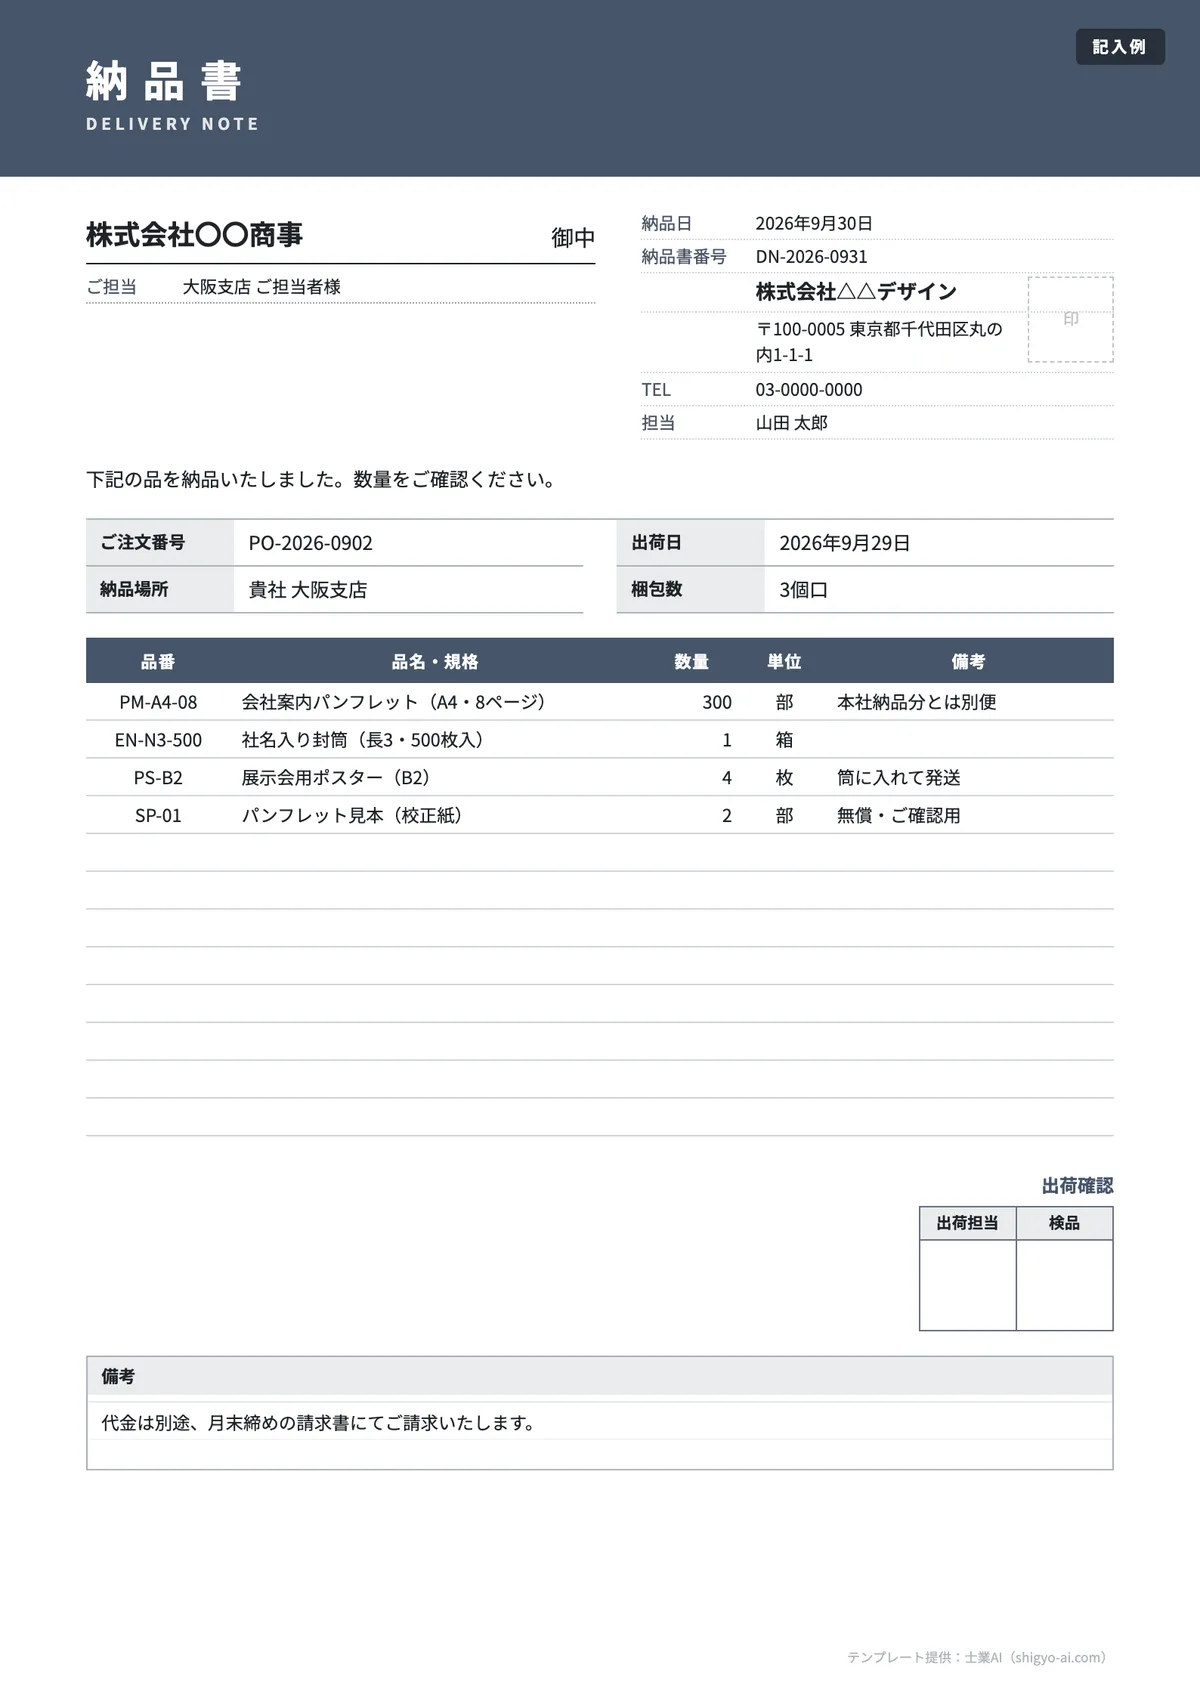
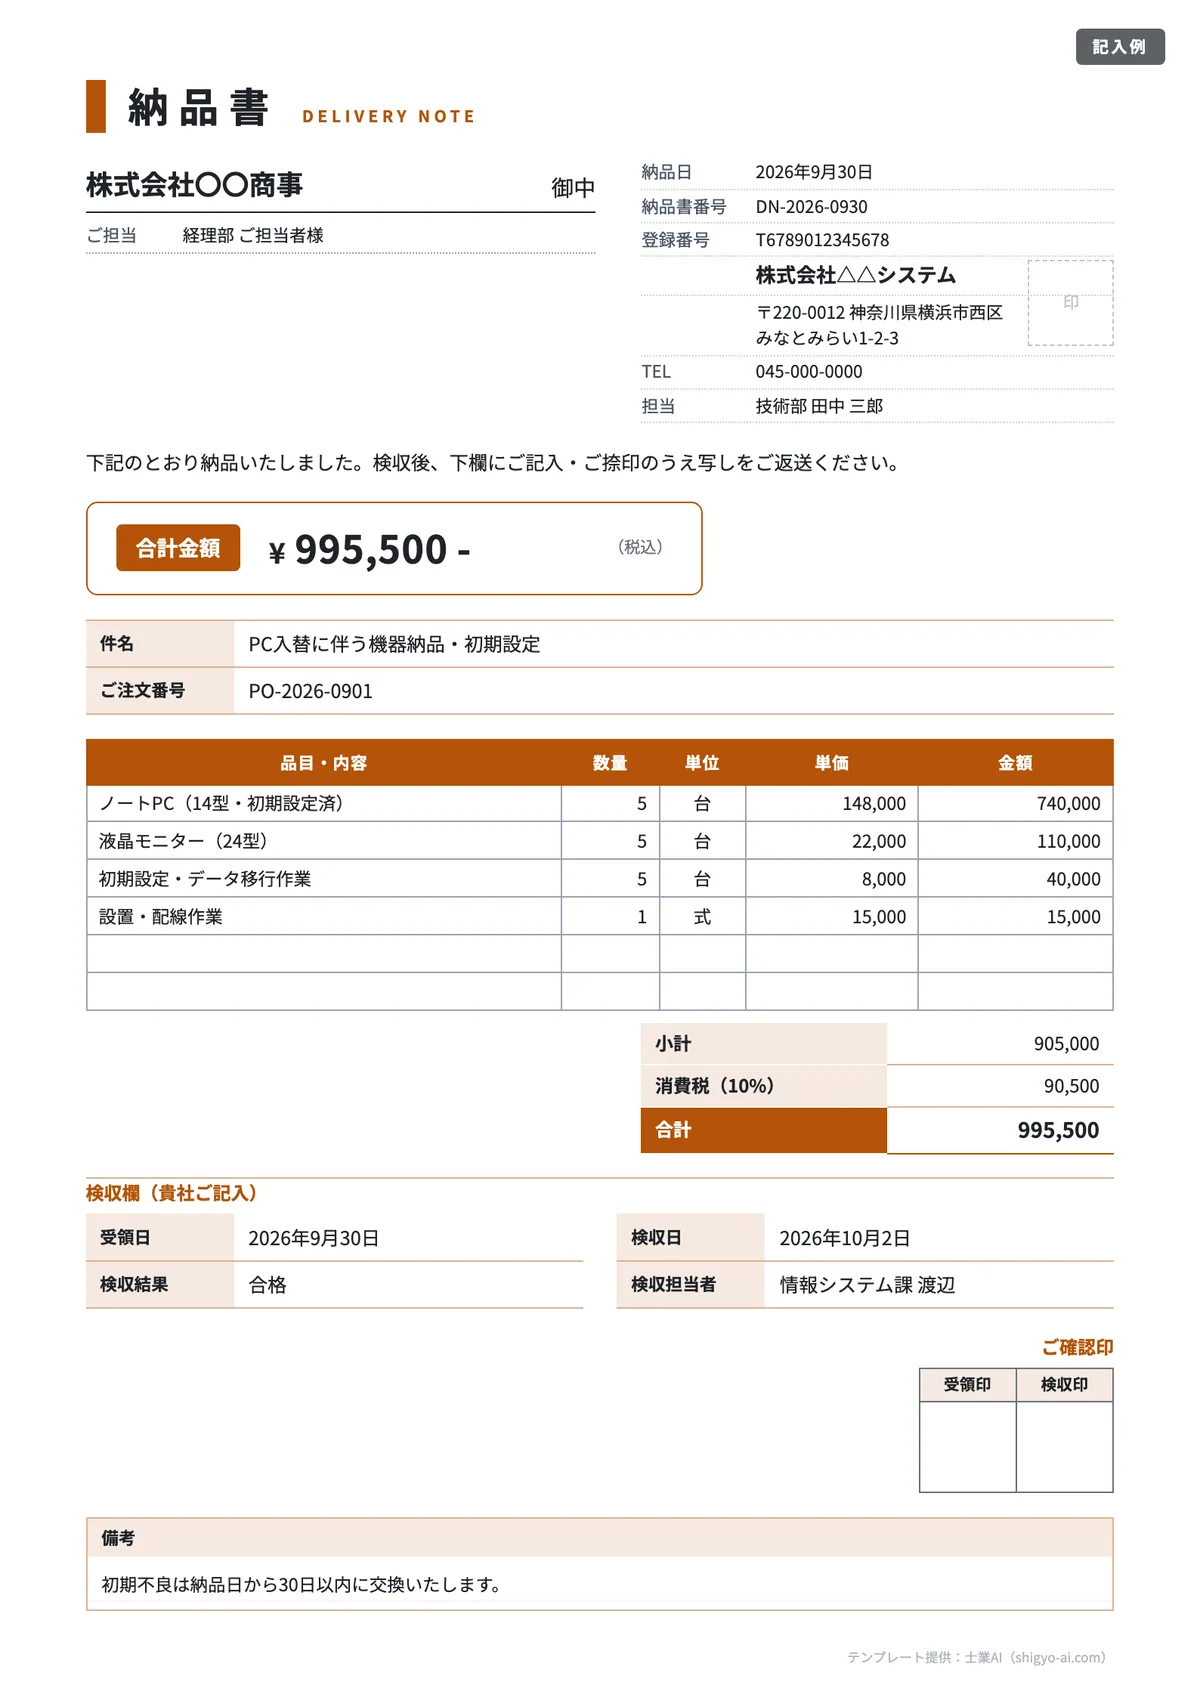
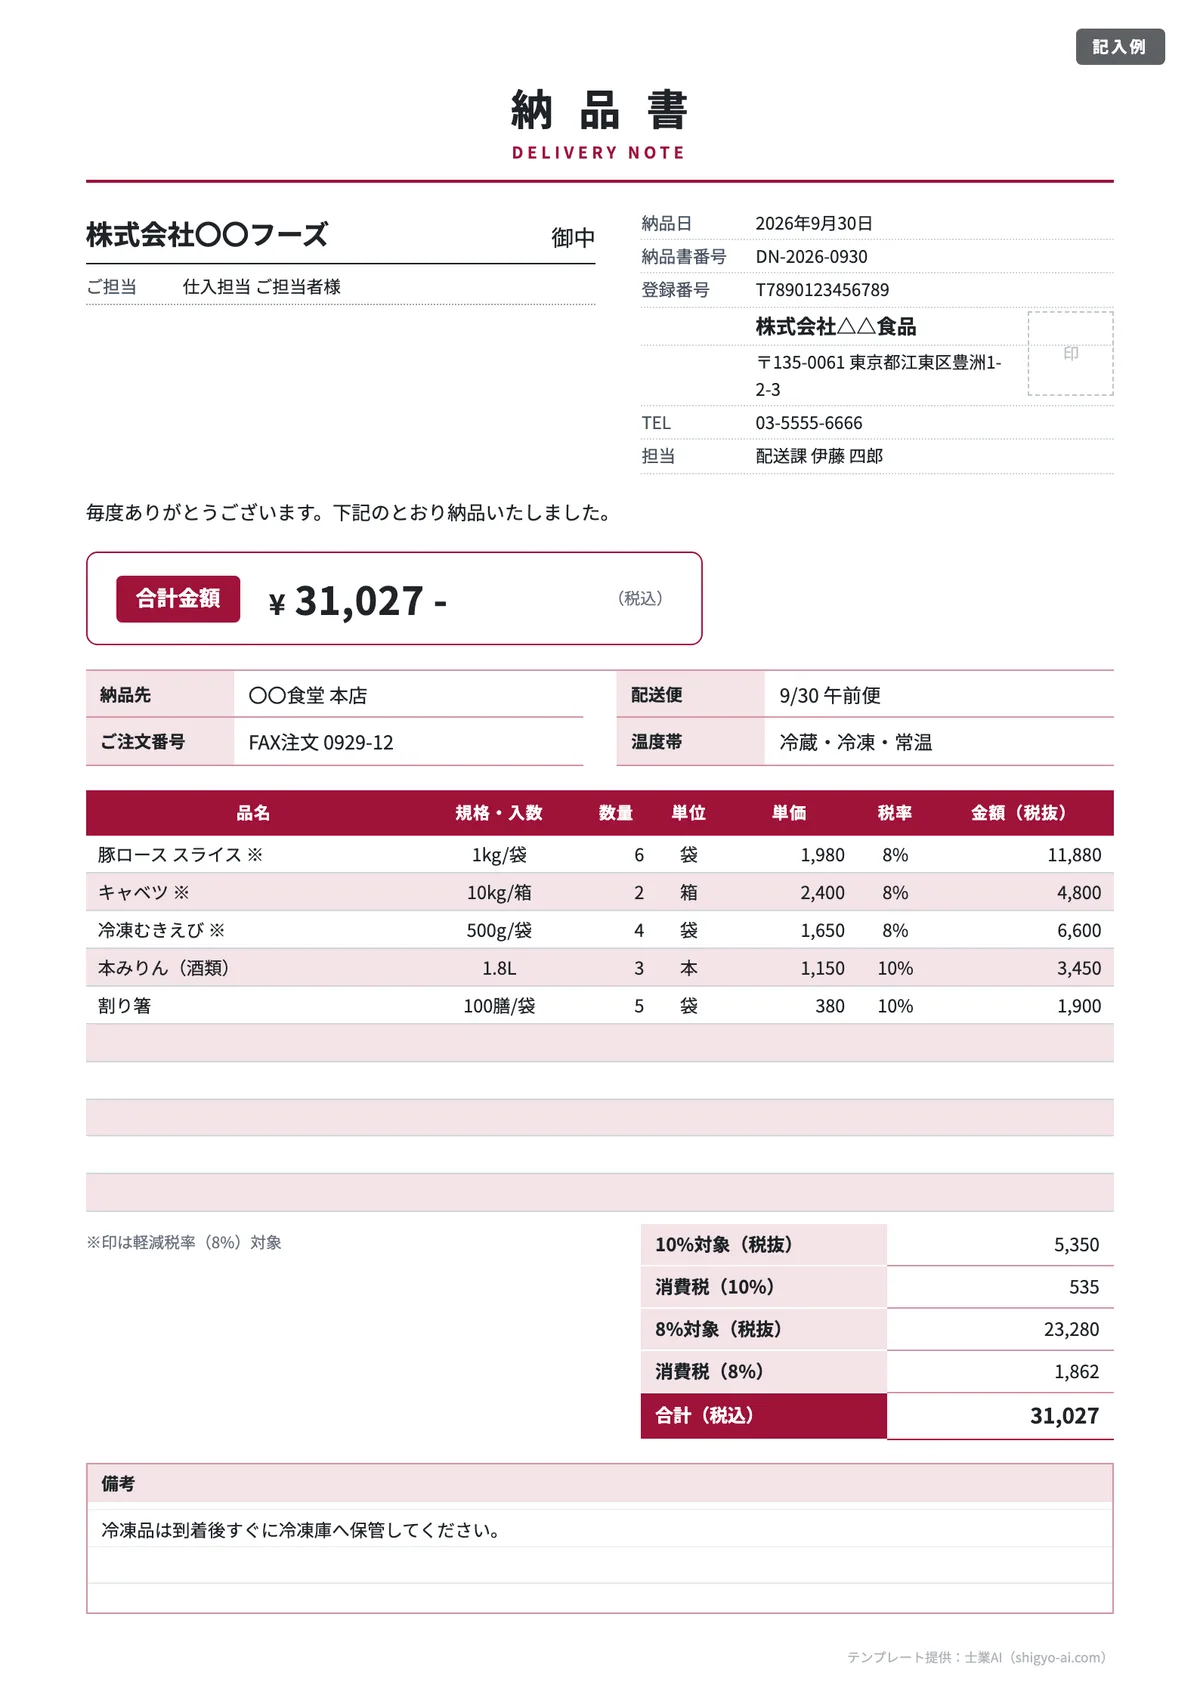
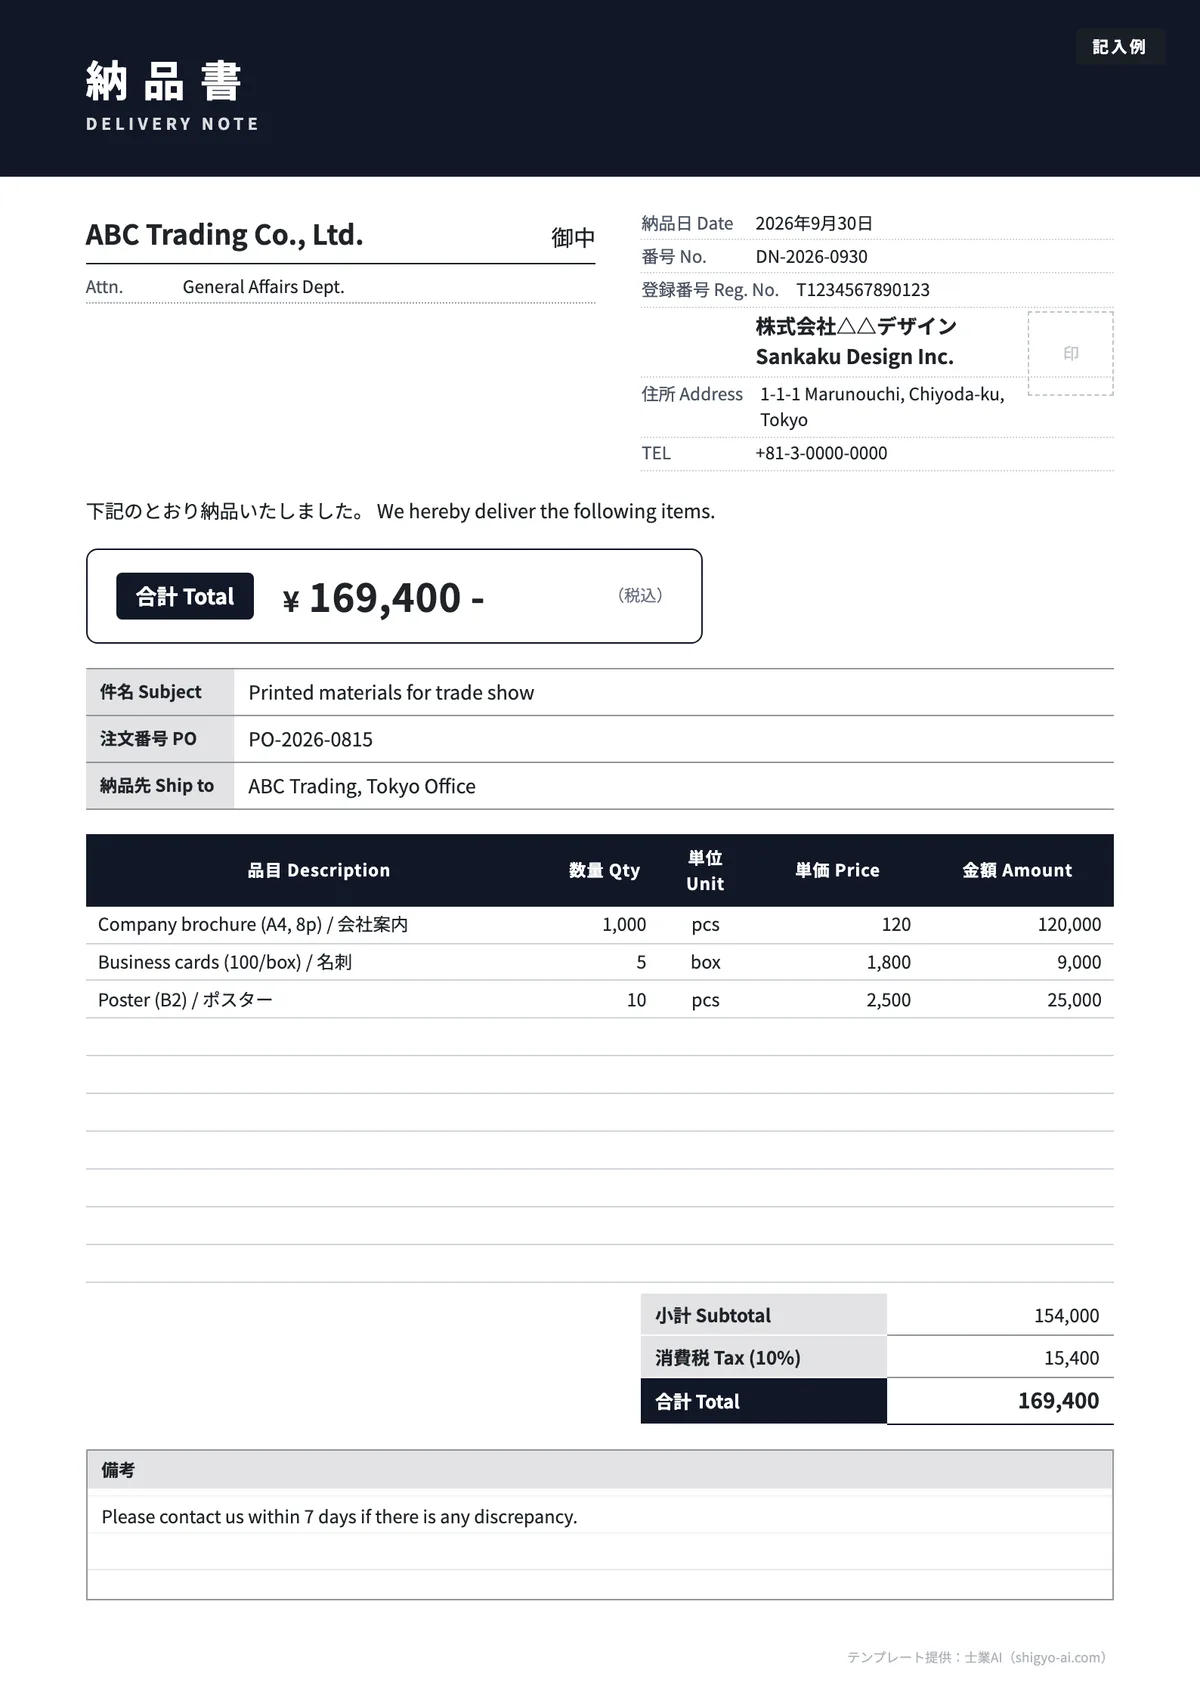
迷ったら「01 シンプル」か、登録番号と税率別の消費税額までそろう「05 インボイス対応」を選んでください。受け取りの証拠を返してもらいたい取引は「06 受領書付き」、検査してから受け入れる機器の納入などは「08 検収欄つき」が向いています。
FREE TEMPLATE
納品書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
国税庁 インボイスQ&A(問25・問65・問67)の「納品書で適格請求書の記載事項を満たす方法」に対応
入力する内容を伝えるだけで、納品書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
こんなとき | おすすめ | ポイント |
|---|---|---|
まず標準的なものがほしい | 01 シンプル/02 品番つき | 02は品番の列つきで、発注書との突き合わせがしやすい |
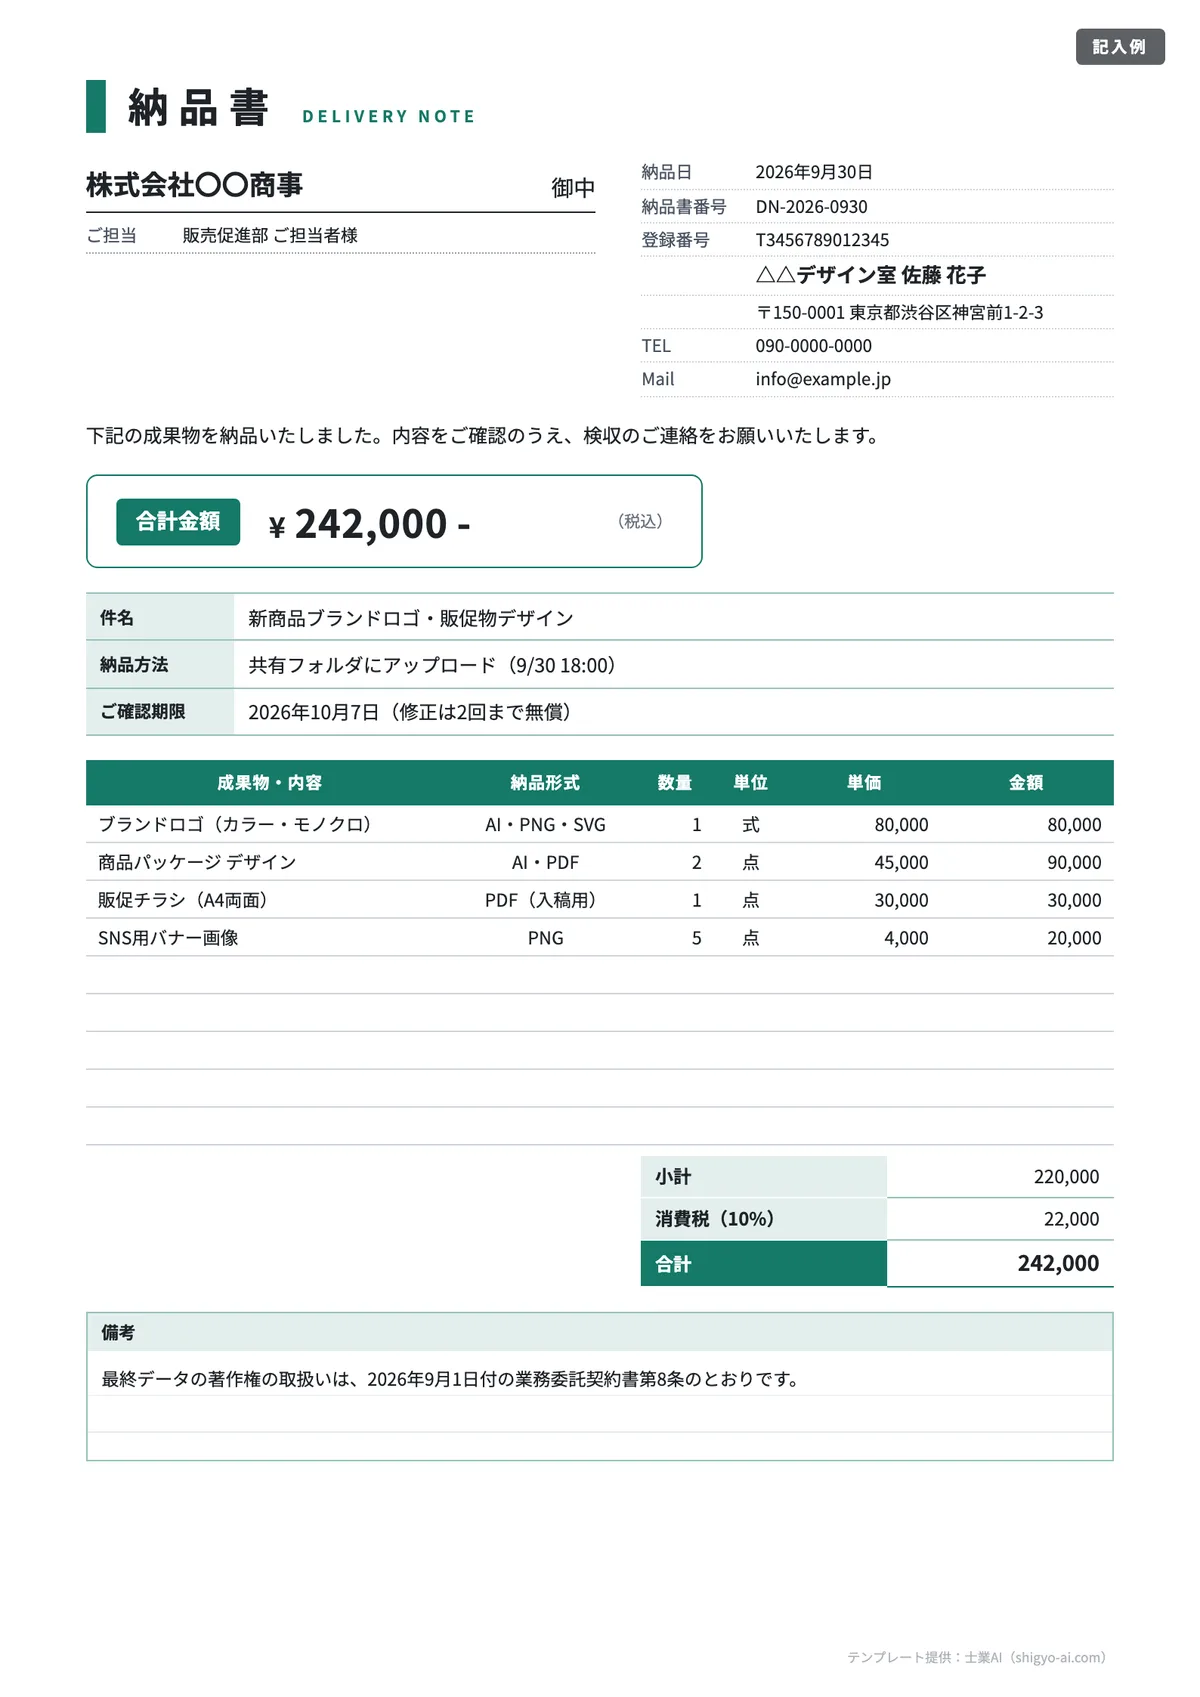
データで成果物を納める | 03 成果物の納品 | 納品形式・納品方法・確認期限の欄つき |
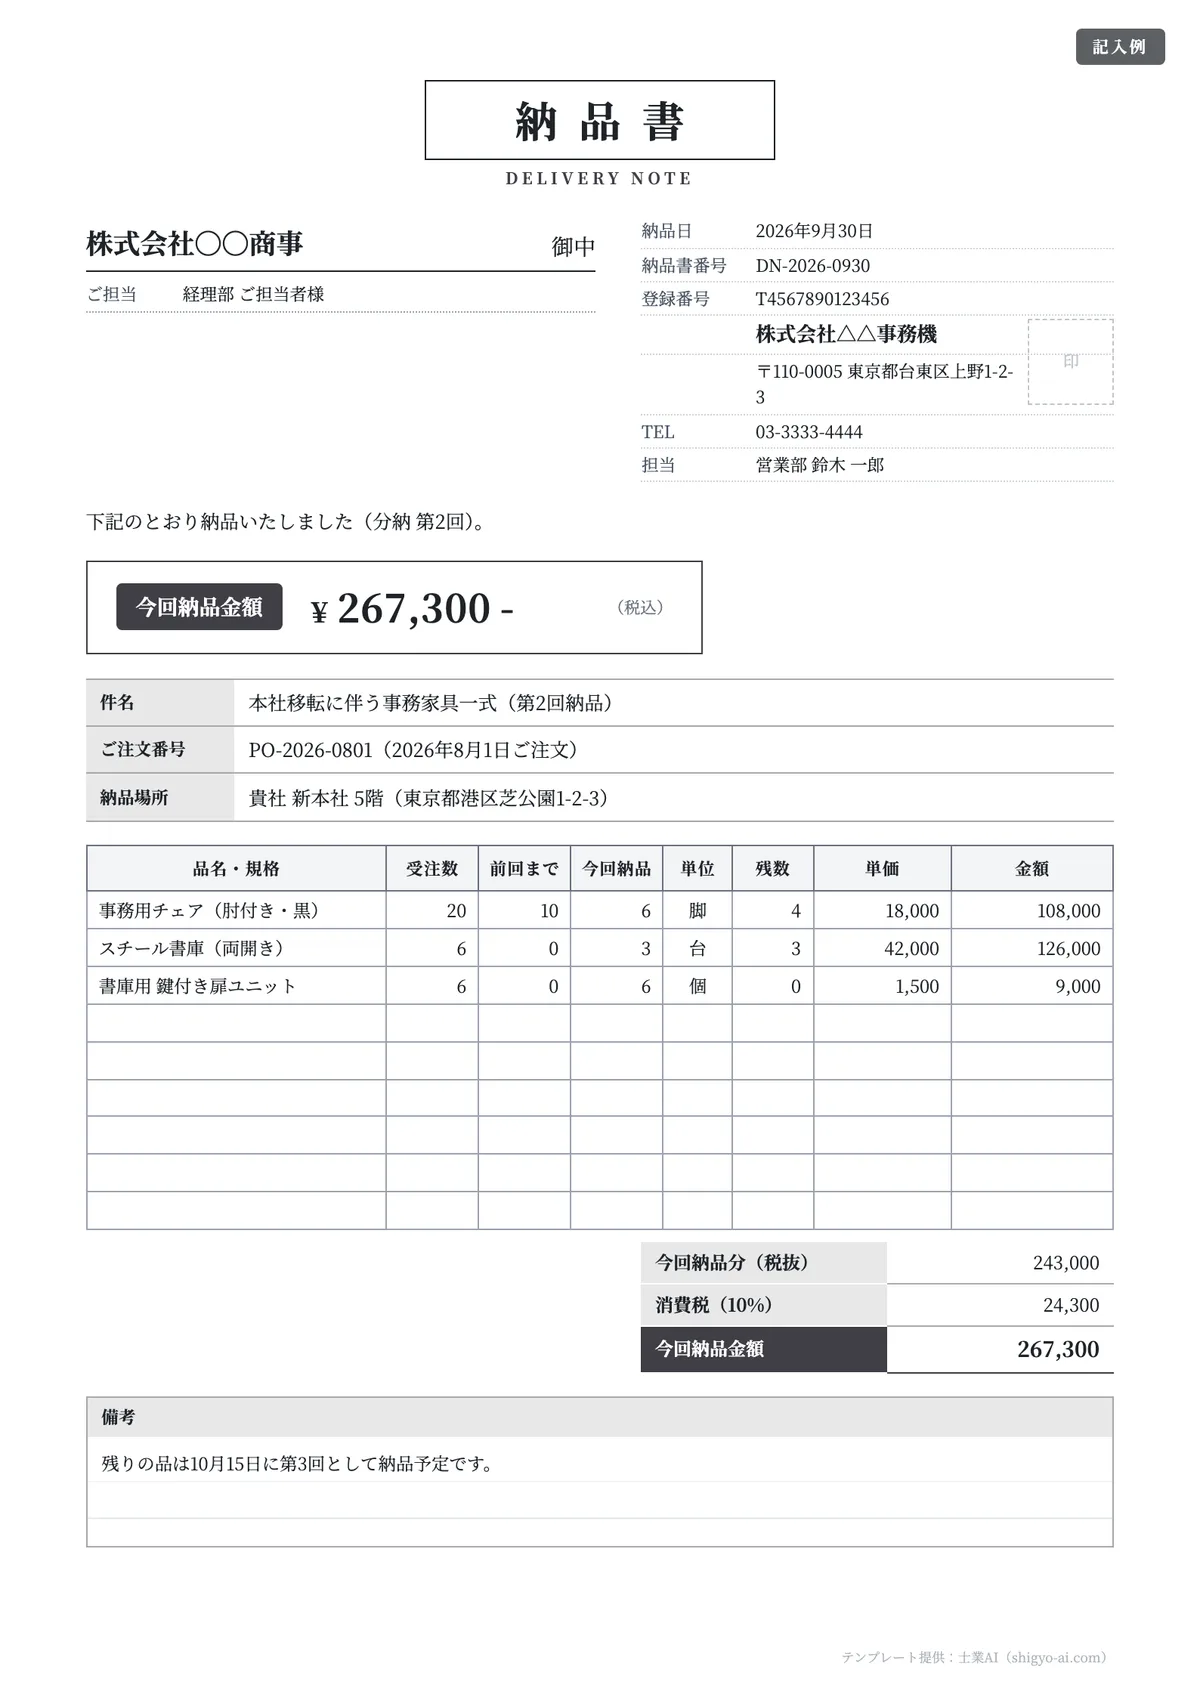
何回かに分けて納める | 04 分納 | 受注数・前回までの納品数・今回納品数から残数を計算 |
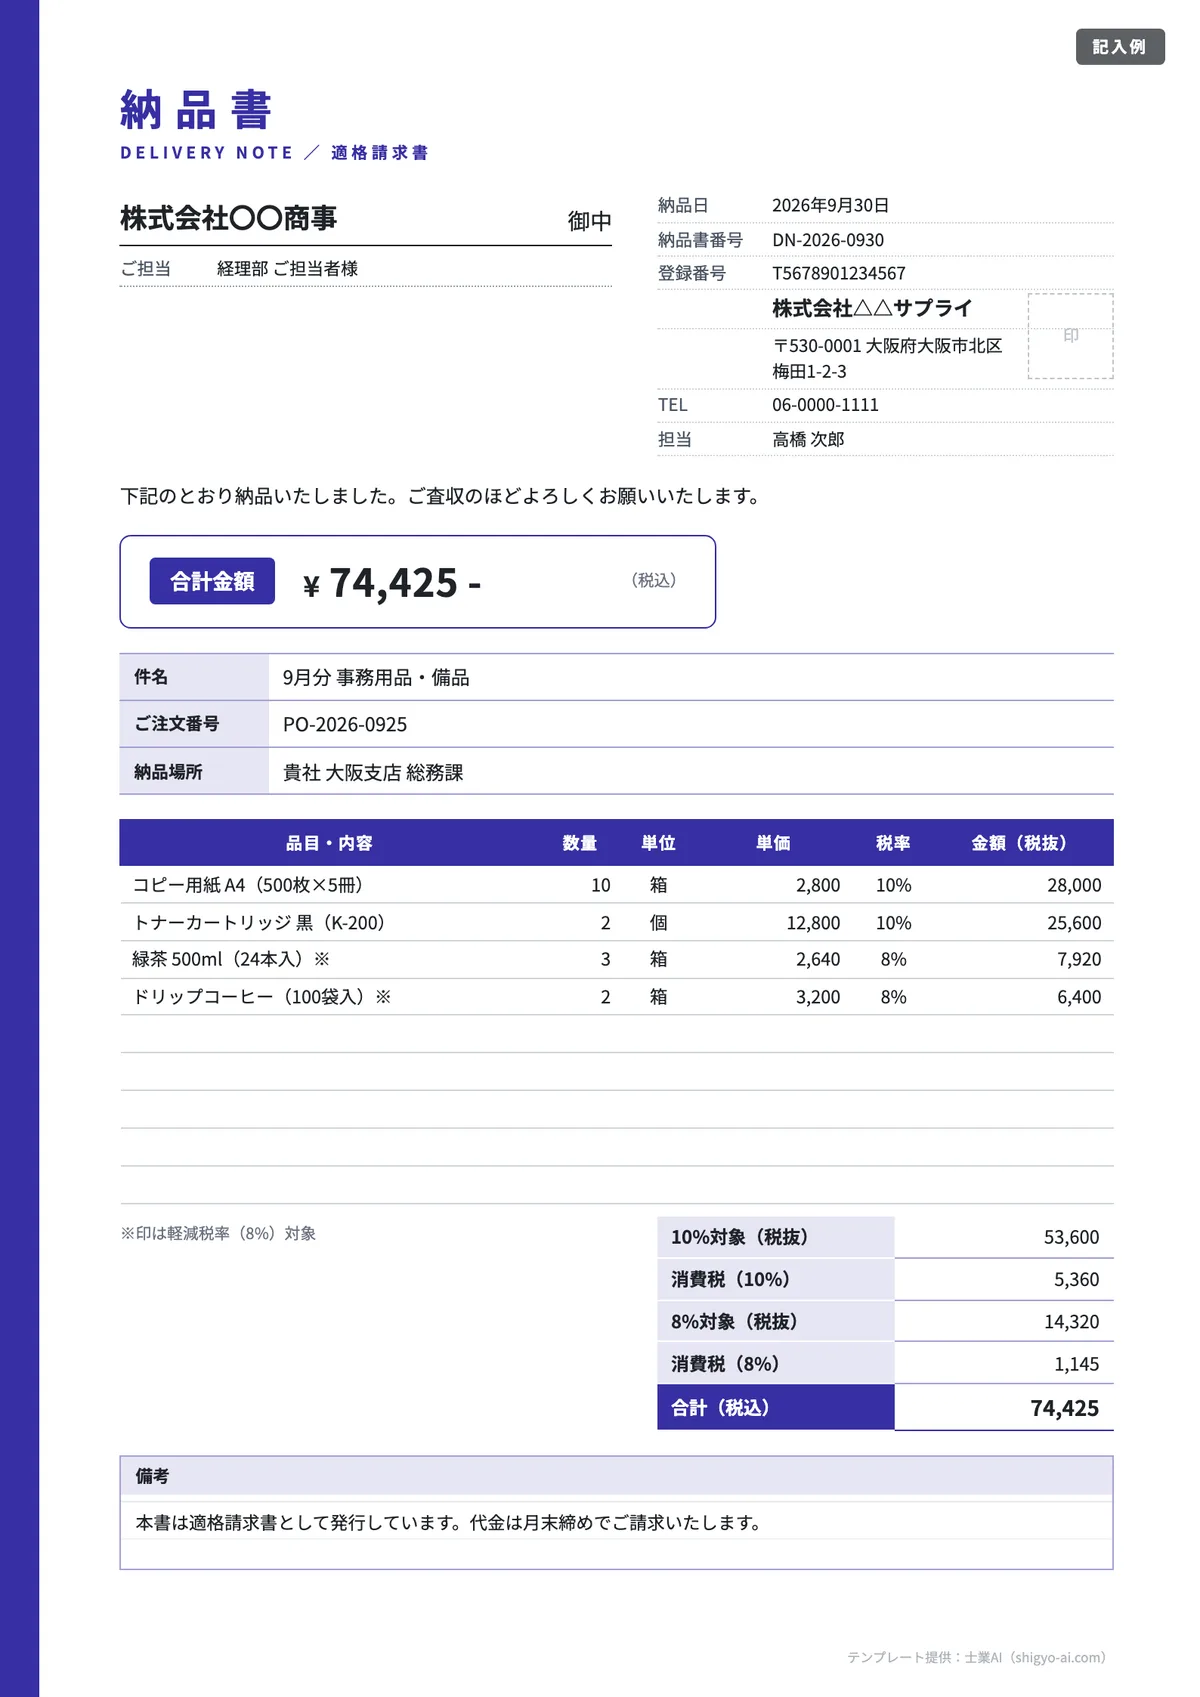
納品書をインボイスにしたい | 05 インボイス対応/09 軽減税率 | 登録番号、税率ごとの合計額と消費税額 |
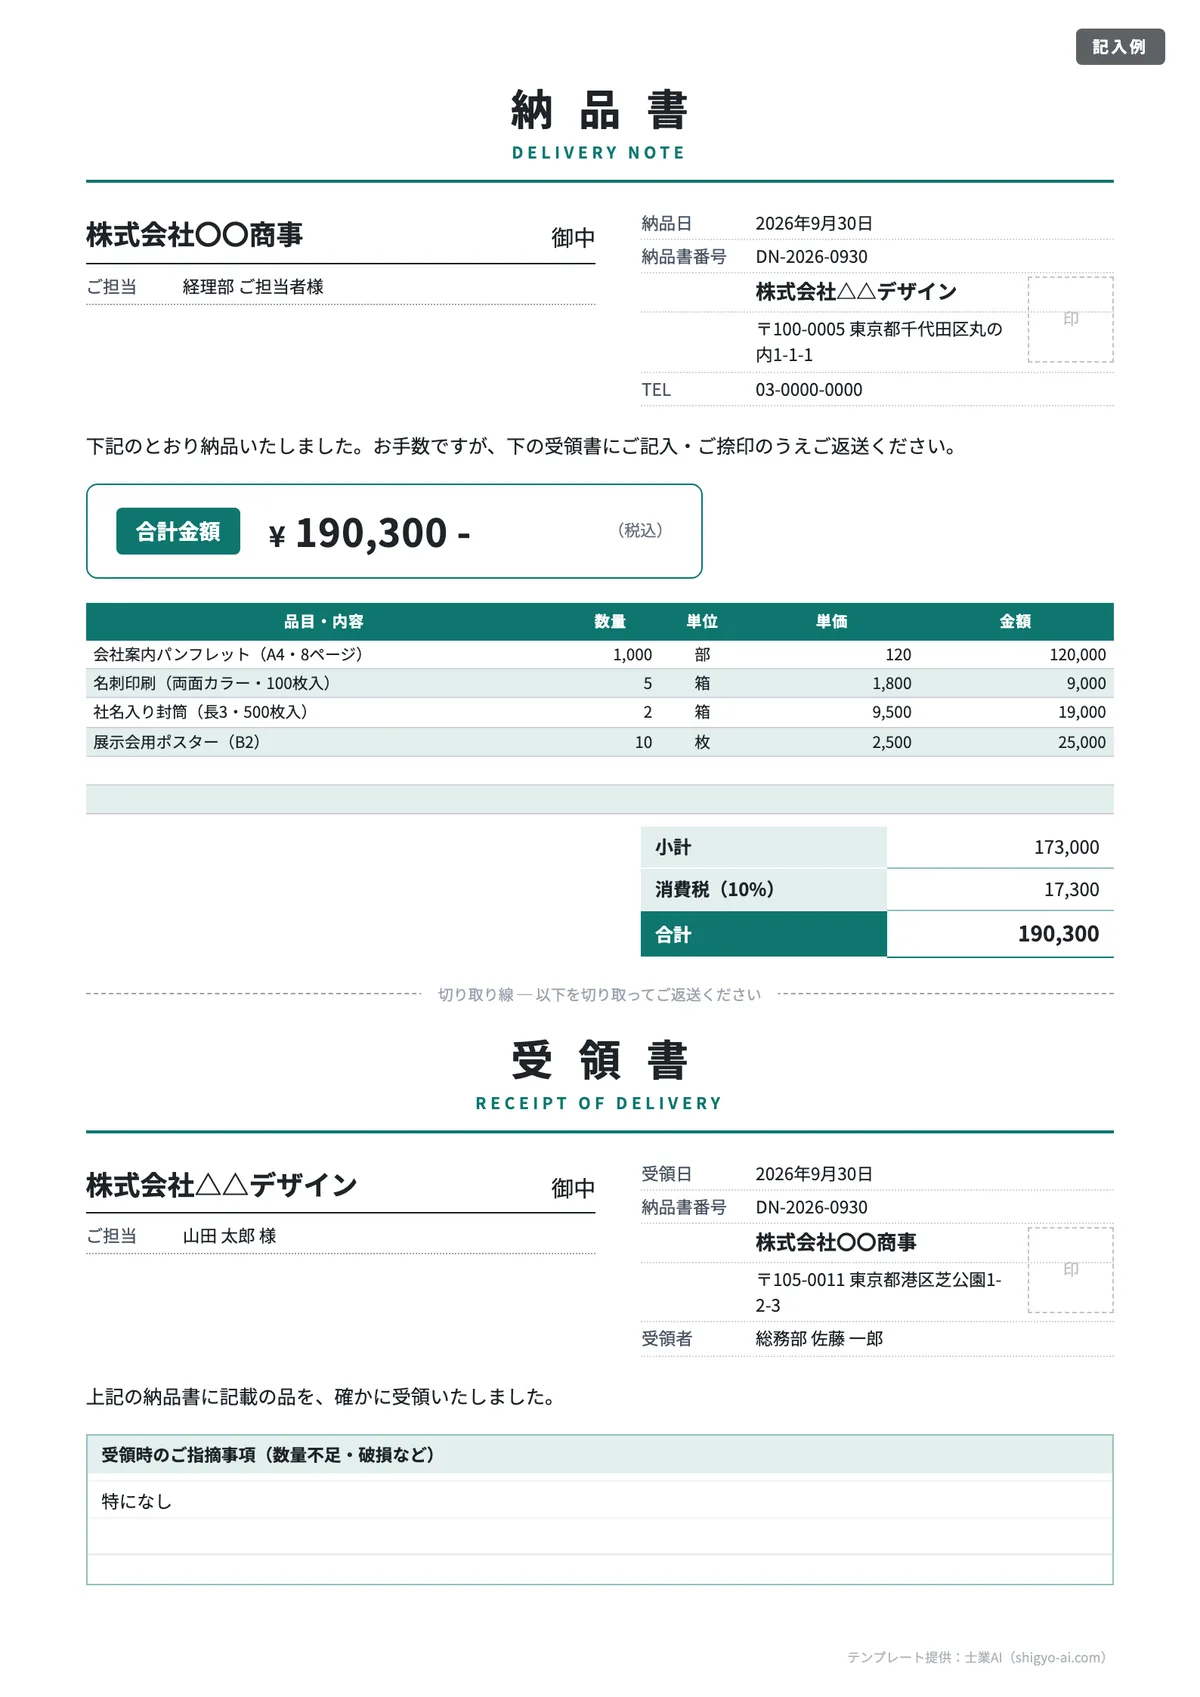
受け取った証拠がほしい | 06 受領書付き/08 検収欄つき | 受領日・受領印、検収日・検収印 |
価格を見せたくない | 07 金額なし | 直送・支店への納品・無償サンプル向け |
海外・外資系の取引先 | 10 英語併記 | 項目名が日本語と英語 |
請求書・見積書などほかの書式は無料の書式テンプレート一覧にまとめています。
納品書とは|請求書・受領書・検収書との違い
納品書は、売り手が「何を・いつ・どれだけ納めたか」を買い手に知らせる書類です。代金の支払いを求める請求書とは役割が違い、納品のたびに出して、請求は月末にまとめて請求書で行う、という使い分けが一般的です。受領書と検収書は、反対に買い手の側が「受け取った」「検査して合格した」ことを示す書類です。
書類 | 作る人 | タイミング | 主な役割 |
|---|---|---|---|
納品書 | 売り手 | 商品・成果物を納めるとき | 納めた品名・数量・金額を知らせる |
請求書 | 売り手 | 締め日や納品後 | 代金の額と支払期限を伝え、支払いを求める |
受領書 | 買い手 | 品物を受け取ったとき | 受け取った事実と受領日を売り手に返す |
検収書 | 買い手 | 検査が終わったとき | 数量・品質を確認し、受け入れたことを示す |
印紙税の扱いにも差があります。国税庁は、印紙税がかかる受取書は金銭または有価証券の受取書に限られ、物品の受取書は課税文書にならないと説明しています(国税庁 質疑応答事例「金銭又は有価証券の受取書とは」)。一方で、納品書に「代済」「相済」「了」などと書いて代金を受け取った証明にすると、金銭の受取書(第17号文書)に当たります。売上代金の受取書は記載金額5万円未満なら非課税ですが、それ以上なら印紙が必要です(国税庁 No.7105)。代金を受け取ったら、納品書に書き込まず領収書を別に出すほうが安全です。
納品書の書き方(記載事項)
納品書だけに適用される法定の様式はありません。ただし、インボイス(適格請求書)は名称を問わないため、納品書に必要な事項を書けばそれ自体がインボイスになります(国税庁 インボイスQ&A 問25)。下の表の「インボイスとして使う場合」の列は、消費税法57条の4第1項の記載事項です。
項目 | 一般的な納品書 | インボイスとして使う場合 | 注意点 |
|---|---|---|---|
宛名(取引先名) | 必須 | 必須 | 正式名称で。「上様」は避ける |
納品日 | 必須 | 必須(取引年月日) | 発行日ではなく実際に納めた日 |
納品書番号 | 推奨 | 推奨 | 請求書と組み合わせるときの紐付けに使う |
品名・数量・単価・金額 | 必須 | 必須(取引の内容) | 軽減税率の品目には※などの印 |
税率ごとの合計額・適用税率 | 任意 | 必須 | 10%と8%を分けて合計する |
税率ごとの消費税額等 | 任意 | 必須 | 端数処理は1枚につき税率ごとに1回 |
発行者の名称・連絡先 | 必須 | 必須 | 電話番号などで特定できれば屋号でも可(Q&A 問55) |
登録番号 | 不要 | 必須 | T+13桁。誤記がないか公表サイトで確認 |
角印 | 任意 | 任意 | 記載事項ではない。取引先の求めに合わせる |
宛名・納品日・納品書番号
宛名は取引先の正式名称に「御中」を付け、担当部署や担当者名を添えます。日付は「納品日」を書きます。インボイスの記載事項は「課税資産の譲渡等を行った年月日」なので、発行日だけを書いて納品日が分からない納品書は要件を欠くおそれがあります。納品書番号は、あとで請求書に「納品書No.」として並べるための鍵になるので、連番で振っておきます。
品名・数量・単価・金額
品名は「一式」で済ませず、何を納めたか分かる程度に書きます。規格や品番、入数を添えると、受け取る側が発注書と照合しやすくなります。食品と日用品が混ざる場合は、8%の品目に※印を付け、「※印は軽減税率(8%)対象」と注記します。記号で示す方法は国税庁も認めています(インボイスQ&A 問73)。
合計金額と消費税
税率が10%だけなら「小計・消費税(10%)・合計」の3行で足ります。8%の品目があるときは、税率ごとに税抜(または税込)の合計額と消費税額を分けて書きます。端数処理は品目ごとではなく、1枚の書類につき税率ごとに1回です。配布しているExcel版は、税率ごとの合計額に対して1回だけ切り捨てる数式にしています。
発行者・登録番号・備考
発行者欄には会社名・住所・電話番号・担当者を入れます。適格請求書発行事業者なら登録番号を書き、インボイスとして使わない場合や免税事業者の場合は行を削除してください。備考には「数量・内容に相違がある場合のご連絡期限」や「代金は月末締めの請求書でご請求します」など、取引の約束ごとを短く書きます。
納品書を適格請求書(インボイス)として使う方法
インボイスは、1枚の書類だけで記載事項をすべて満たす必要はありません。国税庁は、複数の書類の関連が明確で(例えば請求書に納品書番号を書くなど)、取引内容を正確に把握できるなら、複数の書類の全体で記載事項を満たせるとしています(インボイスQ&A 問65・問67)。やり方は大きく3つです。
方法 | 納品書に書くこと | 請求書に書くこと | 消費税額の端数処理 |
|---|---|---|---|
A 納品書1枚でそろえる | 6つの記載事項すべて(登録番号を含む) | 任意(金額の案内だけでも可) | 納品書ごと・税率ごとに1回 |
B 請求書で税額を出す | 日々の取引内容(※印など軽減税率の旨を含む) | 登録番号・納品書番号・税率ごとの合計額・適用税率・消費税額等 | 請求書ごと・税率ごとに1回 |
C 納品書で税額を出す | 税率ごとの合計額・適用税率・消費税額等 | 登録番号・納品書番号 | 納品書ごと・税率ごとに1回 |
Aの使い方には「05 インボイス対応」「09 軽減税率混在」がそのまま使えます。Cの方法では、納品書ごとに端数処理した消費税額が正式な記載事項になります。請求書に月の消費税の合計を書いても差し支えありませんが、それは参考の数字で、記載事項としての消費税額にはならない点に注意してください(問67)。
交付したインボイスの写しは、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存します(問79)。納品書をインボイスにしたなら、その控えがこの写しに当たります。制度全体の経過措置や2割特例はインボイス制度の2026年最新対応で整理しています。
ケース別の注意点
受領書付き(2枚綴り)で受け取りの証拠を残す
納品した事実を後から確認できるよう、受領書を返送してもらう運用があります。「06 受領書付き」は上半分が納品書、切り取り線の下が受領書です。受け取った側が受領日・受領者名を書き、会社名の横に受領印を押して返送します。物品の受領書なので、代金の受取書のような印紙は不要です。
検収欄つきは「受領日」と「検収日」を分ける
パソコンや機械の納入のように、検査してから受け入れる取引では「08 検収欄つき」を使います。受領日と検収日の欄を分けているのは、支払期日の数え方にかかわるためです。2026年1月施行の取適法(旧下請法)の対象取引では、検査をするかどうかにかかわらず、物品等を受領した日から60日以内で支払期日を定める義務があります(公正取引委員会「2026年1月から『下請法』は『取適法』へ!」)。フリーランスへの発注でも、給付を受領した日から60日以内に支払う必要があります(公正取引委員会 フリーランス・事業者間取引適正化等法パンフレット)。検収が遅れても支払期日の起算日は後ろにずれないため、受領日を記録しておくことが大切です。
分納・金額なし・データ納品
1つの注文を何回かに分けて納めるなら「04 分納」で、受注数・前回までの納品数・今回納品数・残数を1行に並べます。残数はExcelが自動で計算し、合計金額は今回納めた分だけになります。
「07 金額なし」は、取引先の顧客へ直送するときや支店への納品など、価格を見せたくない場面のための様式です。金額や消費税額を載せないので、この書類だけではインボイスになりません。代金は別途、記載事項をそろえた請求書で請求します。
デザインデータや原稿のように形のない成果物は「03 成果物の納品」で、納品形式と納品方法、確認期限を明記しておくと、検収の行き違いを防げます。
軽減税率が混ざる食品卸
「09 軽減税率混在」は、規格・入数と税率の列がある食品卸・配送向けです。飲食料品でも酒類は10%で、例えば酒税法上の「みりん」(本みりん)は軽減税率の対象外、アルコール分1度未満のみりん風調味料は8%です(国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」 問14)。似た商品名でも税率が変わるので、商品マスタの税率区分を確認してから転記します。
納品書の保存期間と電子保存
納品書は、取引に関して作成・受領した書類として保存が必要です。青色申告法人は、相手から受け取った「送り状」や自社が作成した書類の写しを7年間保存します(法人税法施行規則59条1項3号、国税庁 No.5930)。青色欠損金が生じた事業年度は10年です。個人の青色申告者は、請求書・見積書・納品書・送り状などは5年間の保存でよいとされています(国税庁 No.2070)。ただし、納品書をインボイスとして交付した場合は、前述のとおり写しを7年間保存します。
PDFをメールで送った・受け取った納品書は電子取引に当たり、紙に印刷して済ませず、データのまま保存するのが原則です(国税庁「電子帳簿等保存制度特設サイト」)。保存の要件と社内ルールの作り方は電子帳簿保存法の対応チェックリストを参考にしてください。受け取った紙の納品書が多い会社は、領収書OCRとAI自動仕訳の考え方で読み取りと仕訳を自動化すると、突き合わせの手間を減らせます。
よくある間違い・トラブル
- 発行日しか書いていない:月末にまとめて発行し、日付欄に発行日だけを書くと、いつ納めたかが分かりません。納品日を別に書くか、明細に日付の列を設けます。
- 品目ごとに消費税を切り捨てている:インボイスの消費税額は、税率ごとの合計額に対して1回だけ端数処理します。行ごとに端数処理した税額を足し上げる方法は認められません(インボイスQ&A 問57)。
- 納品書と請求書の両方で税額を出して食い違う:Cの方法(納品書で税額を出す)なら、正式な消費税額は納品書側です。請求書で計算し直すと1円単位でずれることがあるため、どちらを正とするか決めておきます。
- 納品書に「代済」と書いて領収書代わりにした:金銭の受取書として印紙税の対象になり得ます。代金の受け取りは領収書で証明します。
- 受領書を回収しておらず受領日が分からない:支払期日の起算日や、納品の有無の確認で困ります。受領書付きの様式か、受領の連絡をメールでもらう運用にします。
- 登録番号の桁違い:T+13桁のうち1桁でも違うと、相手が仕入税額控除を受けられないおそれがあります。適格請求書発行事業者公表サイトで自社の番号を検索し、テンプレートに正しく登録します。
AIで納品書を下書き・チェックする方法
納品書は項目が決まっている分、生成AIでの下書きや点検と相性のよい書類です。汎用のAIでも、条件を具体的に渡せば記載漏れや計算の食い違いを拾えます。社外秘の取引先名や単価を入力する前に、社内の利用ルールを確認してください。
次の取引内容から、納品書の明細表を作ってください。
・納品先:【取引先名】
・納品日:【2026年◯月◯日】
・品目:【品名/規格/数量/単位/単価(税抜)/税率】を行ごとに列挙
条件:
1. 8%の品目には品名の末尾に※を付ける
2. 税率ごとの税抜合計額と消費税額を出す(端数は税率ごとに1回だけ切り捨て)
3. 最後に合計(税込)を示し、計算過程を1行ずつ書く
以下の納品書(テキスト)を、インボイス(適格請求書)の記載事項に照らしてチェックしてください。
① 登録番号 ② 取引年月日 ③ 取引内容と軽減税率の旨 ④ 税率ごとの合計額と適用税率
⑤ 税率ごとの消費税額等 ⑥ 宛名
それぞれ「あり/なし/不明」で判定し、なし・不明の項目は直し方を示してください。
消費税額は再計算して、記載額との差があれば指摘してください。
【納品書の本文を貼り付け】次の請求書と納品書3枚が、組み合わせてインボイスの要件を満たしているか確認してください。
・請求書に納品書番号が載っているか
・消費税額をどちらの書類で計算しているか(端数処理はその書類ごと・税率ごとに1回か)
・品名に軽減税率の旨の表示があるか
【請求書の本文】
【納品書No.◯◯の本文】うまくいかない典型は、税率や端数処理の条件を書かずに「納品書を作って」とだけ頼むケースです。AIが品目ごとに四捨五入した税額を足し上げることがあるため、端数処理の方法を条件で指定し、計算過程も出させて検算します。士業AIは、インボイス制度や電子帳簿保存法など税務・会計の論点を前提にした回答に強く、取引書類の点検や社内向けの説明文づくりをまとめて任せられます。
まとめ
- 納品書に法定の様式はないが、納品日・品名・数量・金額・宛名・発行者は必ず書く
- 登録番号と税率ごとの合計額・消費税額等を加えれば、納品書1枚でインボイスになる
- 請求書と組み合わせる場合は納品書番号で紐付け、消費税額を計算する書類で税率ごとに1回端数処理する
- 受領日は支払期日の起算日になり得るので、受領書や検収欄で記録を残す
- 控えは法人7年(インボイスの写しも7年)、PDFで受け渡したものはデータで保存する
本記事は2026年9月時点の法令・公的資料にもとづいています。制度は改正されることがあるため、実際の運用前に国税庁・公正取引委員会の最新情報をご確認ください。個別の取引の判断は、税理士などの専門家にご相談ください。
参考文献
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(令和8年5月改訂)
- 国税庁「インボイス制度について」
- 国税庁「適格請求書発行事業者公表サイト」
- 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」
- 国税庁 質疑応答事例(印紙税)「金銭又は有価証券の受取書とは」
- 国税庁 タックスアンサーNo.7105「金銭又は有価証券の受取書、領収書」
- 国税庁 タックスアンサーNo.5930「帳簿書類等の保存期間」
- 国税庁 タックスアンサーNo.2070「青色申告制度」
- e-Gov法令検索「法人税法施行規則」第59条
- 国税庁「電子帳簿等保存制度特設サイト」
- 公正取引委員会「2026年1月から『下請法』は『取適法』へ!」
- 公正取引委員会「フリーランス・事業者間取引適正化等法パンフレット」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
納品書は売り手が「何を・いつ・どれだけ納めたか」を知らせる書類で、請求書は代金の額と支払期限を伝えて支払いを求める書類です。納品のたびに納品書を出し、月末にまとめて請求書を出す使い分けが一般的です。インボイスは名称を問わないため、どちらをインボイスにすることもできます。
登録番号、納品日(取引年月日)、取引内容と軽減税率の旨、税率ごとの合計額と適用税率、税率ごとの消費税額等、宛名の6項目を書けば、納品書1枚でインボイスになります。請求書に登録番号と納品書番号を書き、納品書に税率ごとの金額と消費税額を書くなど、複数の書類を組み合わせて要件を満たす方法も国税庁のQ&Aで認められています。
品物の納品や受け取りを示すだけの納品書・受領書は、印紙税の課税文書ではありません。ただし、納品書に「代済」「相済」などと書いて代金を受け取った証明にすると、金銭の受取書(第17号文書)に当たり、記載金額が5万円以上なら印紙が必要になります。代金の受け取りは領収書で証明するのが安全です。
法人は、取引に関して作成・受領した書類として原則7年間(青色欠損金が生じた事業年度は10年間)保存します。個人の青色申告者は納品書などは5年間でよいとされています。ただし納品書をインボイスとして交付した場合は、その写しを7年間保存します。PDFで受け渡した納品書はデータのまま保存します。
受領書は品物を受け取った事実と受領日を、検収書は数量や品質を検査して受け入れたことを示します。取適法(旧下請法)の対象取引では、検査の有無を問わず受領した日から60日以内に支払期日を定める必要があるため、検査に時間がかかる取引では受領日と検収日を分けて記録しておくと安心です。