請求書テンプレート無料10種|Excel・Word/インボイス・源泉徴収対応
請求書のテンプレートを10種類、Excel・Word・PDFの3形式で無料配布しています。会員登録は不要で、白黒のシンプルな様式から、インボイス制度に対応した税率別の適格請求書、士業・フリーランス報酬の源泉徴収あり、立替金あり、月締めの合計請求書、英語併記まで、用途に合わせて選べます。
書き方の結論は3つです。インボイス(適格請求書)として出すなら、国税庁が示す6つの記載事項(登録番号・取引年月日・税率ごとの合計額と消費税額など)をそろえること。消費税の端数処理は「1枚の請求書につき税率ごとに1回」にすること。個人の士業・デザイナーなどへの報酬では、支払う側が源泉徴収するため、差し引いた後の金額を請求額として示しておくと入金額の食い違いを防げます。
この記事で分かること
- 用途別に選べる請求書テンプレート10種類(Excel・Word・PDF)
- インボイスの6つの記載事項と、テンプレートのどの欄が対応しているか
- 源泉徴収(10.21%)を税抜額で計算できる条件と、100万円を超える場合の計算
- 立替金・振込手数料・押印・保存期間の実務上の注意点
- 外税・内税・非課税が混ざる場合のインボイス請求書の記入例(サンプル)とExcelの数式
- 合計請求書(月まとめ請求)と立替金精算書の書き方・記載例
- 少額特例と、免税事業者からの請求書の扱い(2026年10月からの70%控除)
- AIで請求書の下書きやチェックをするときのプロンプト例
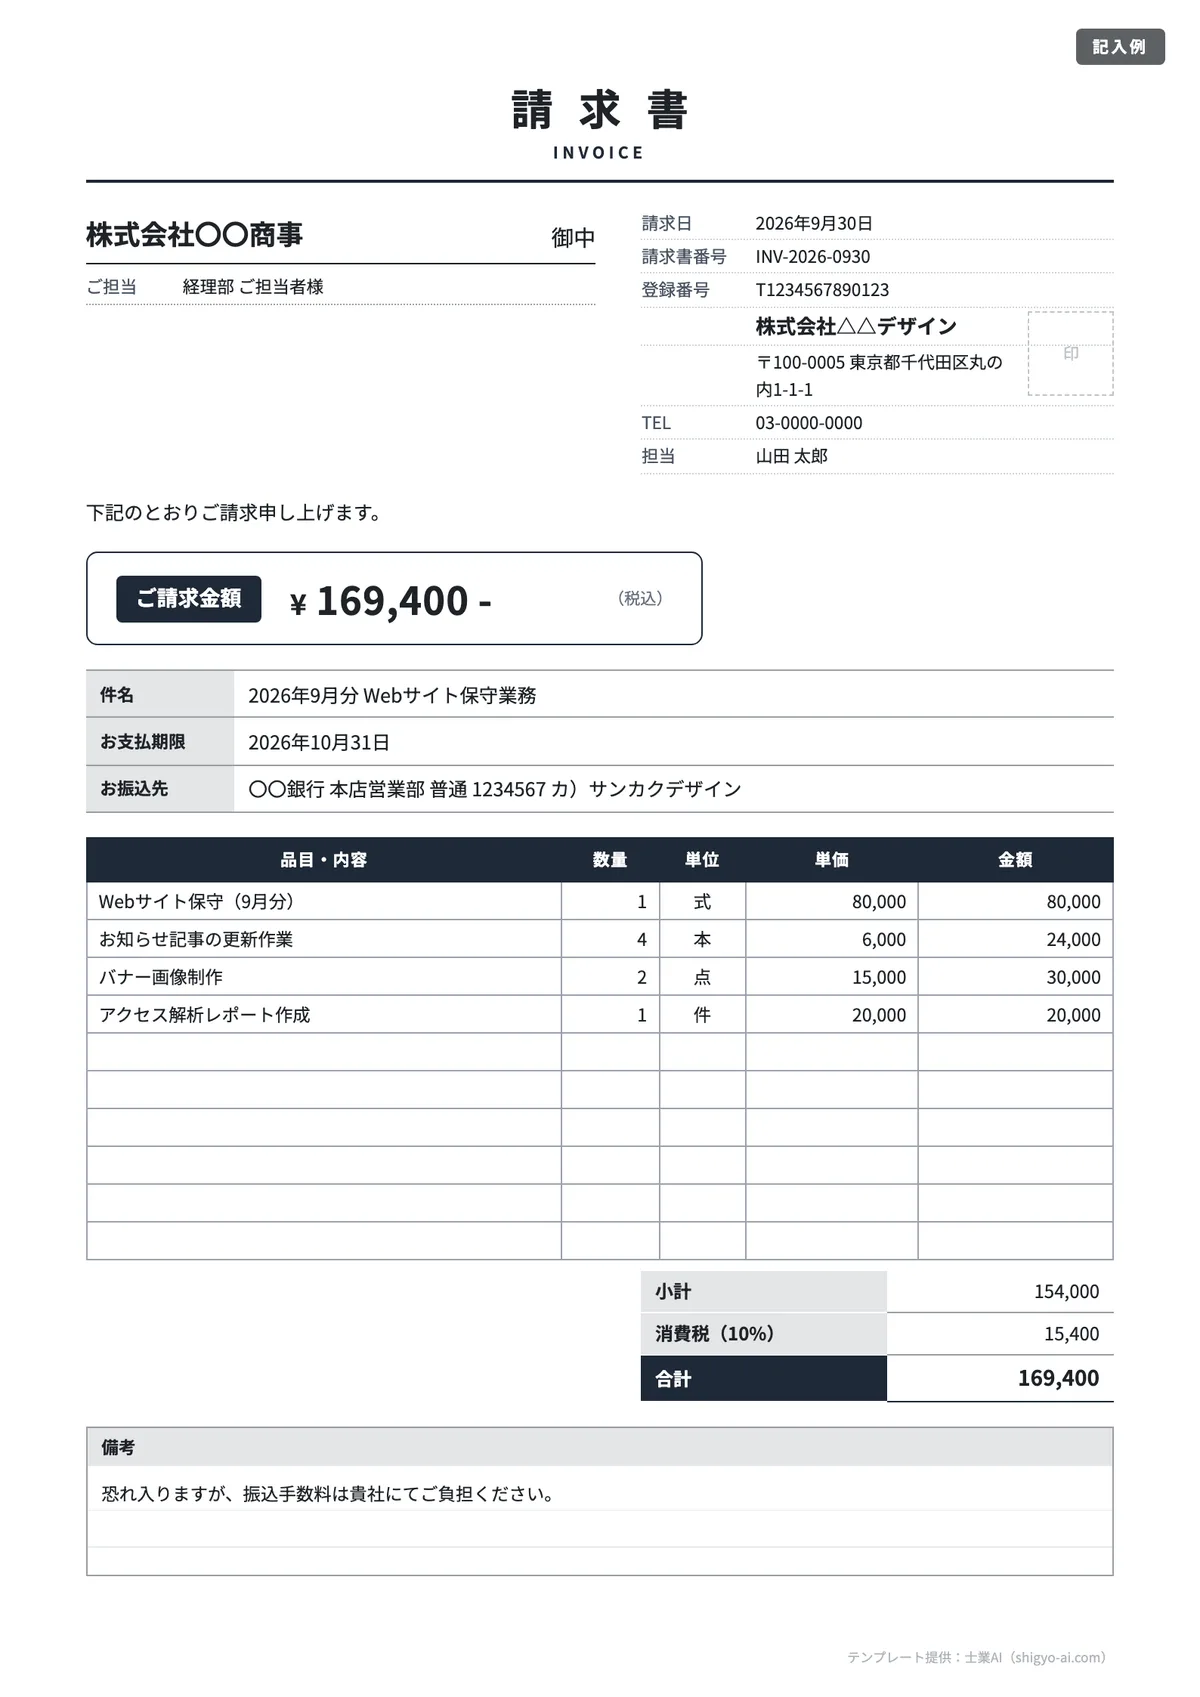
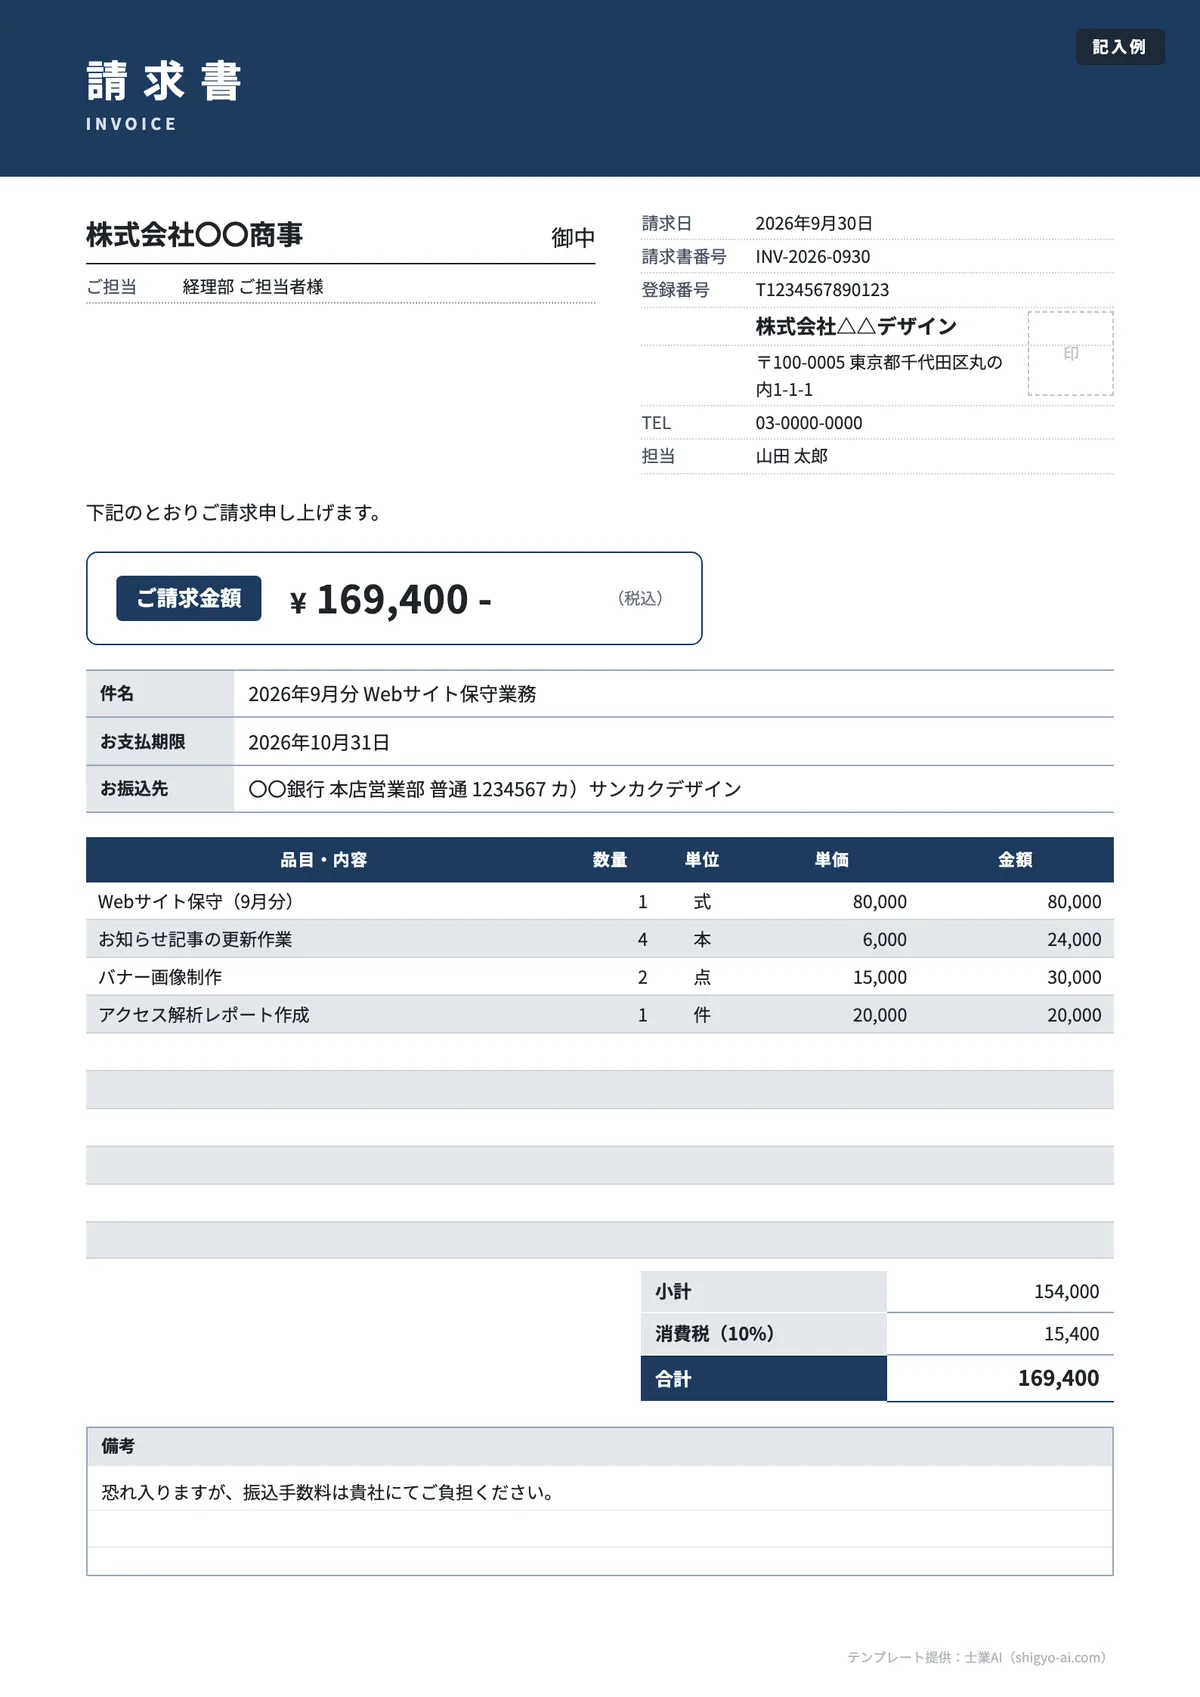
請求書テンプレート無料ダウンロード(10種類)
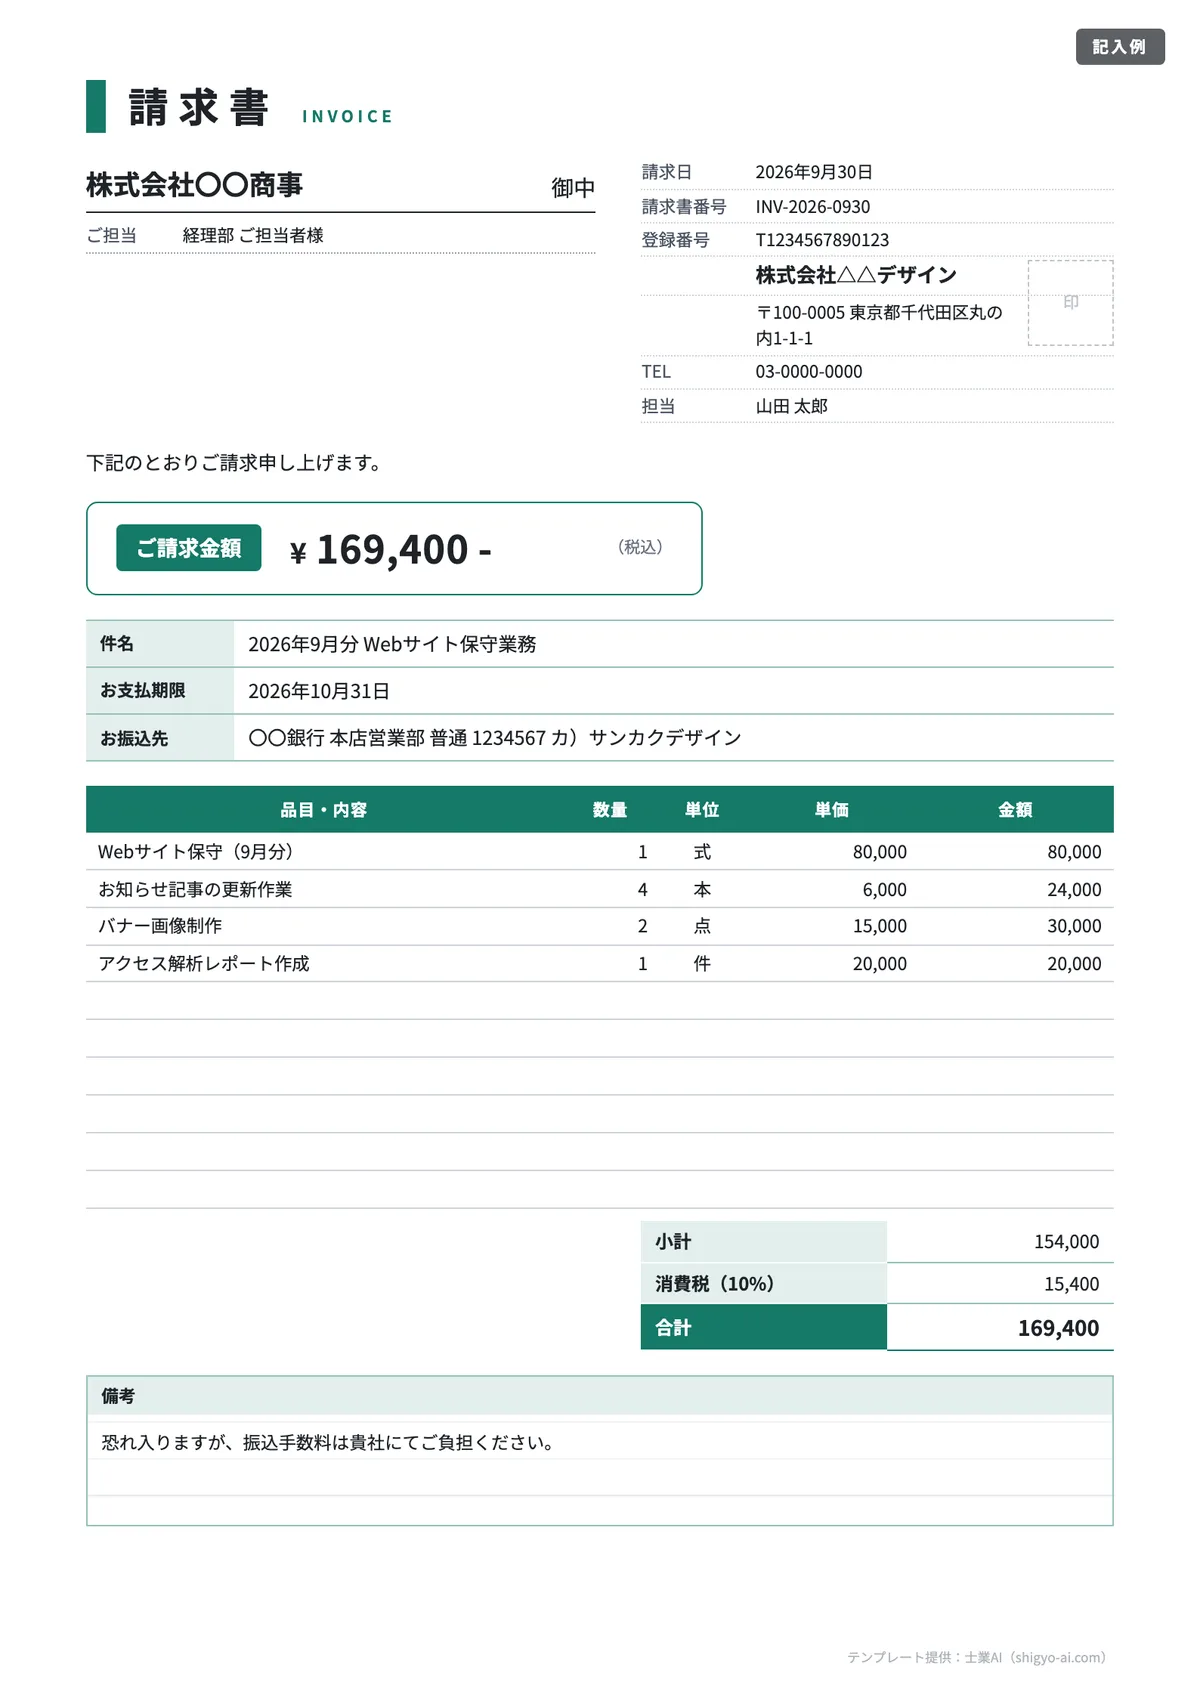
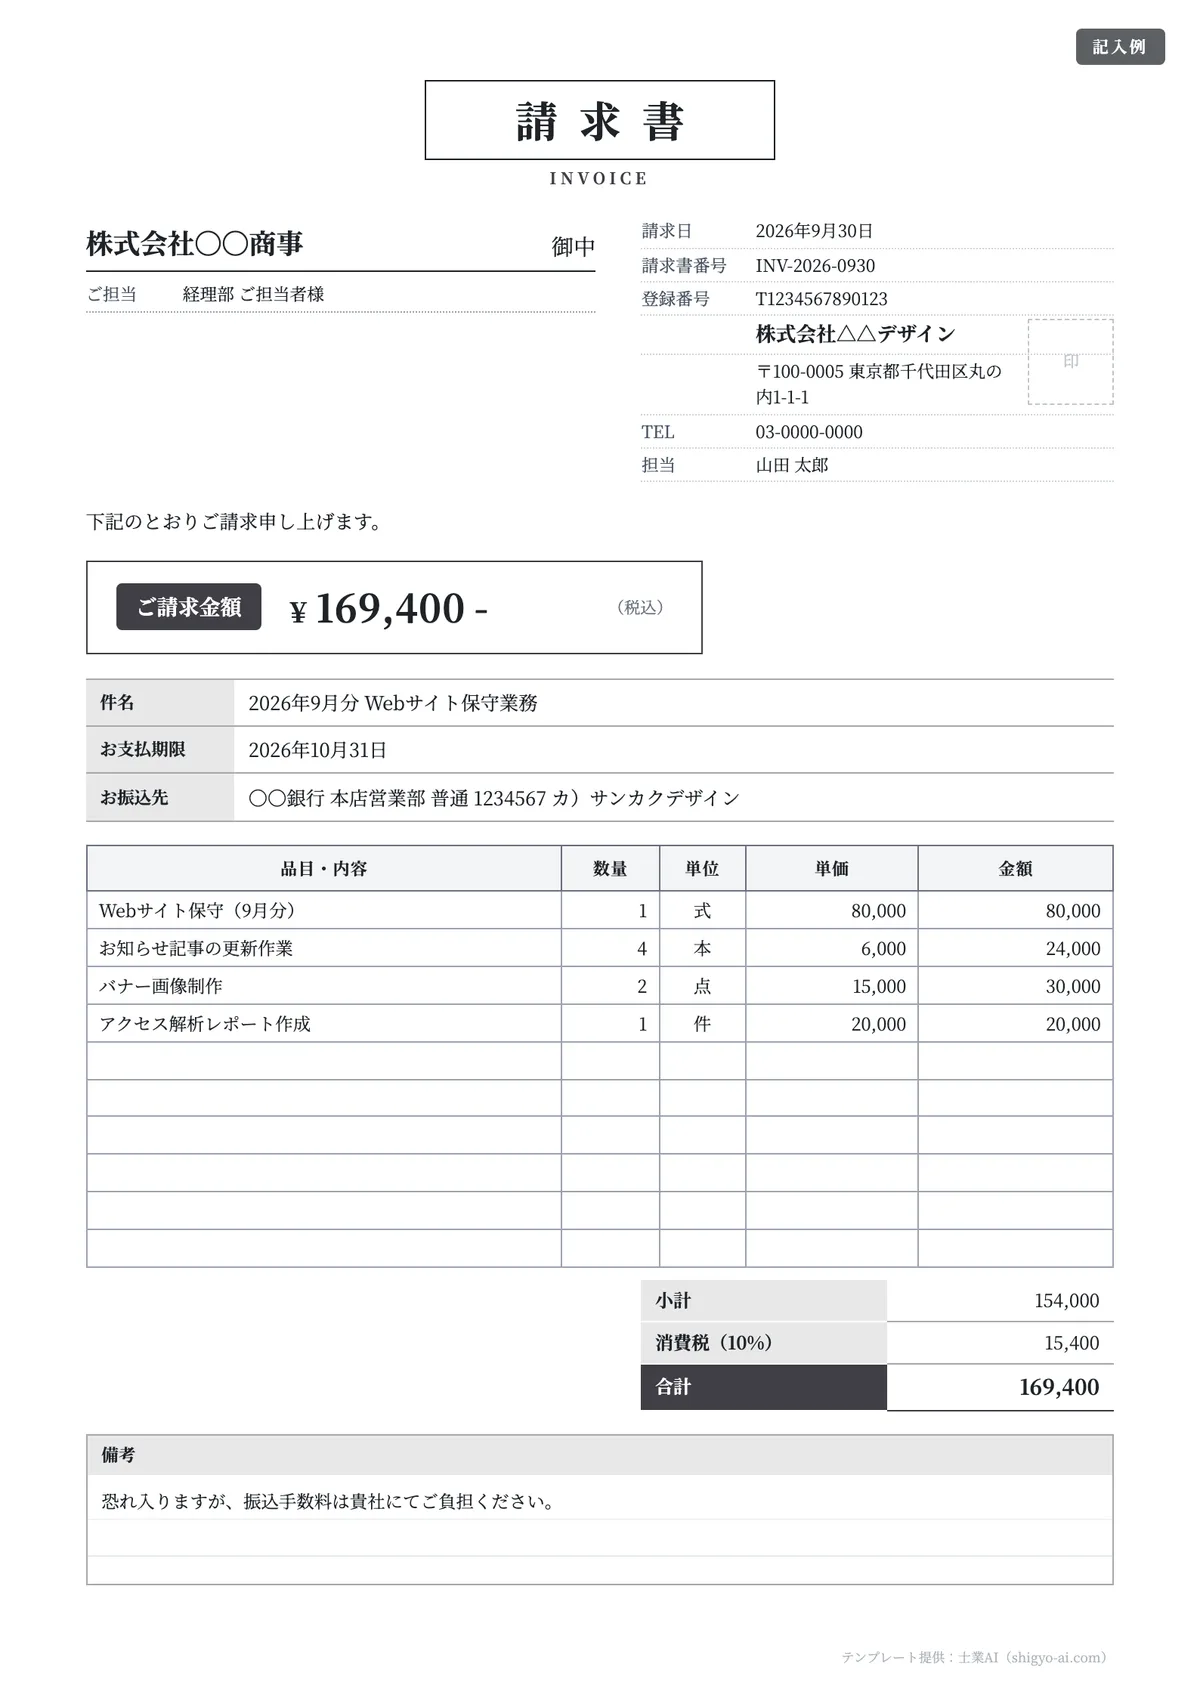
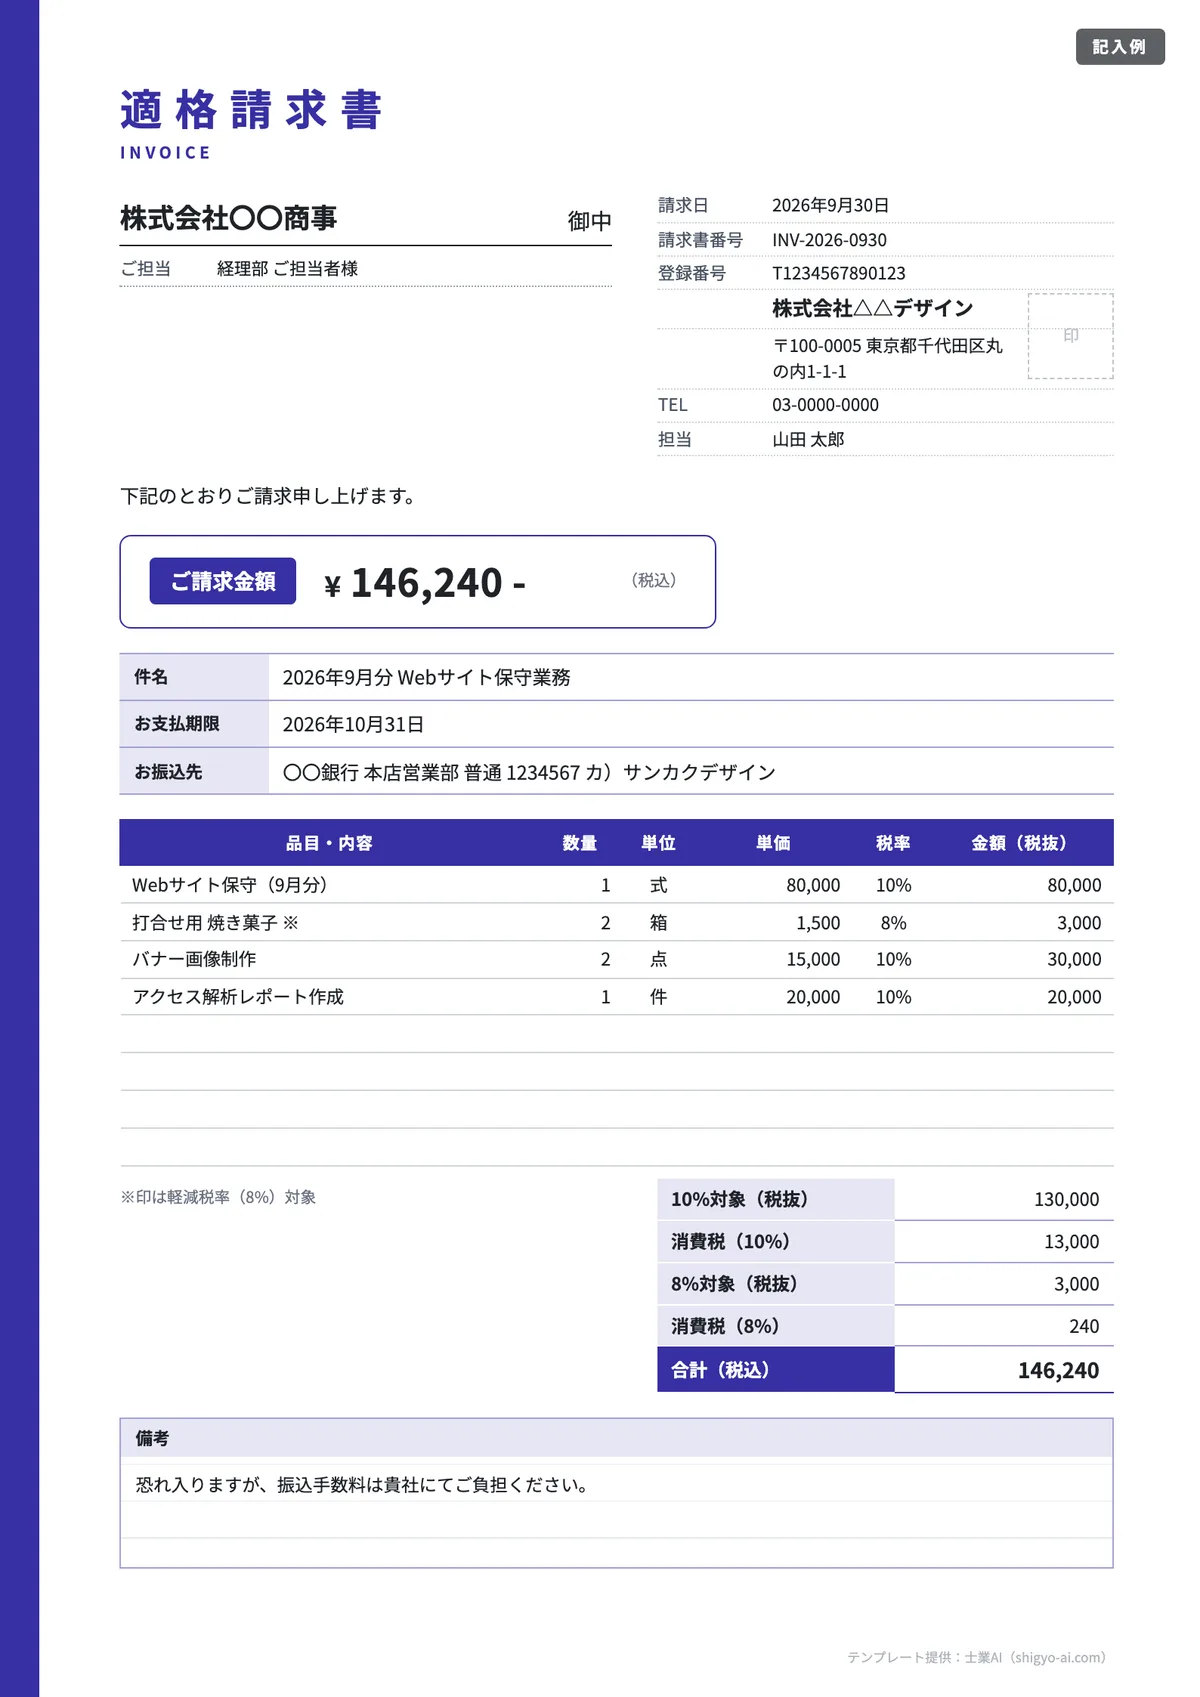
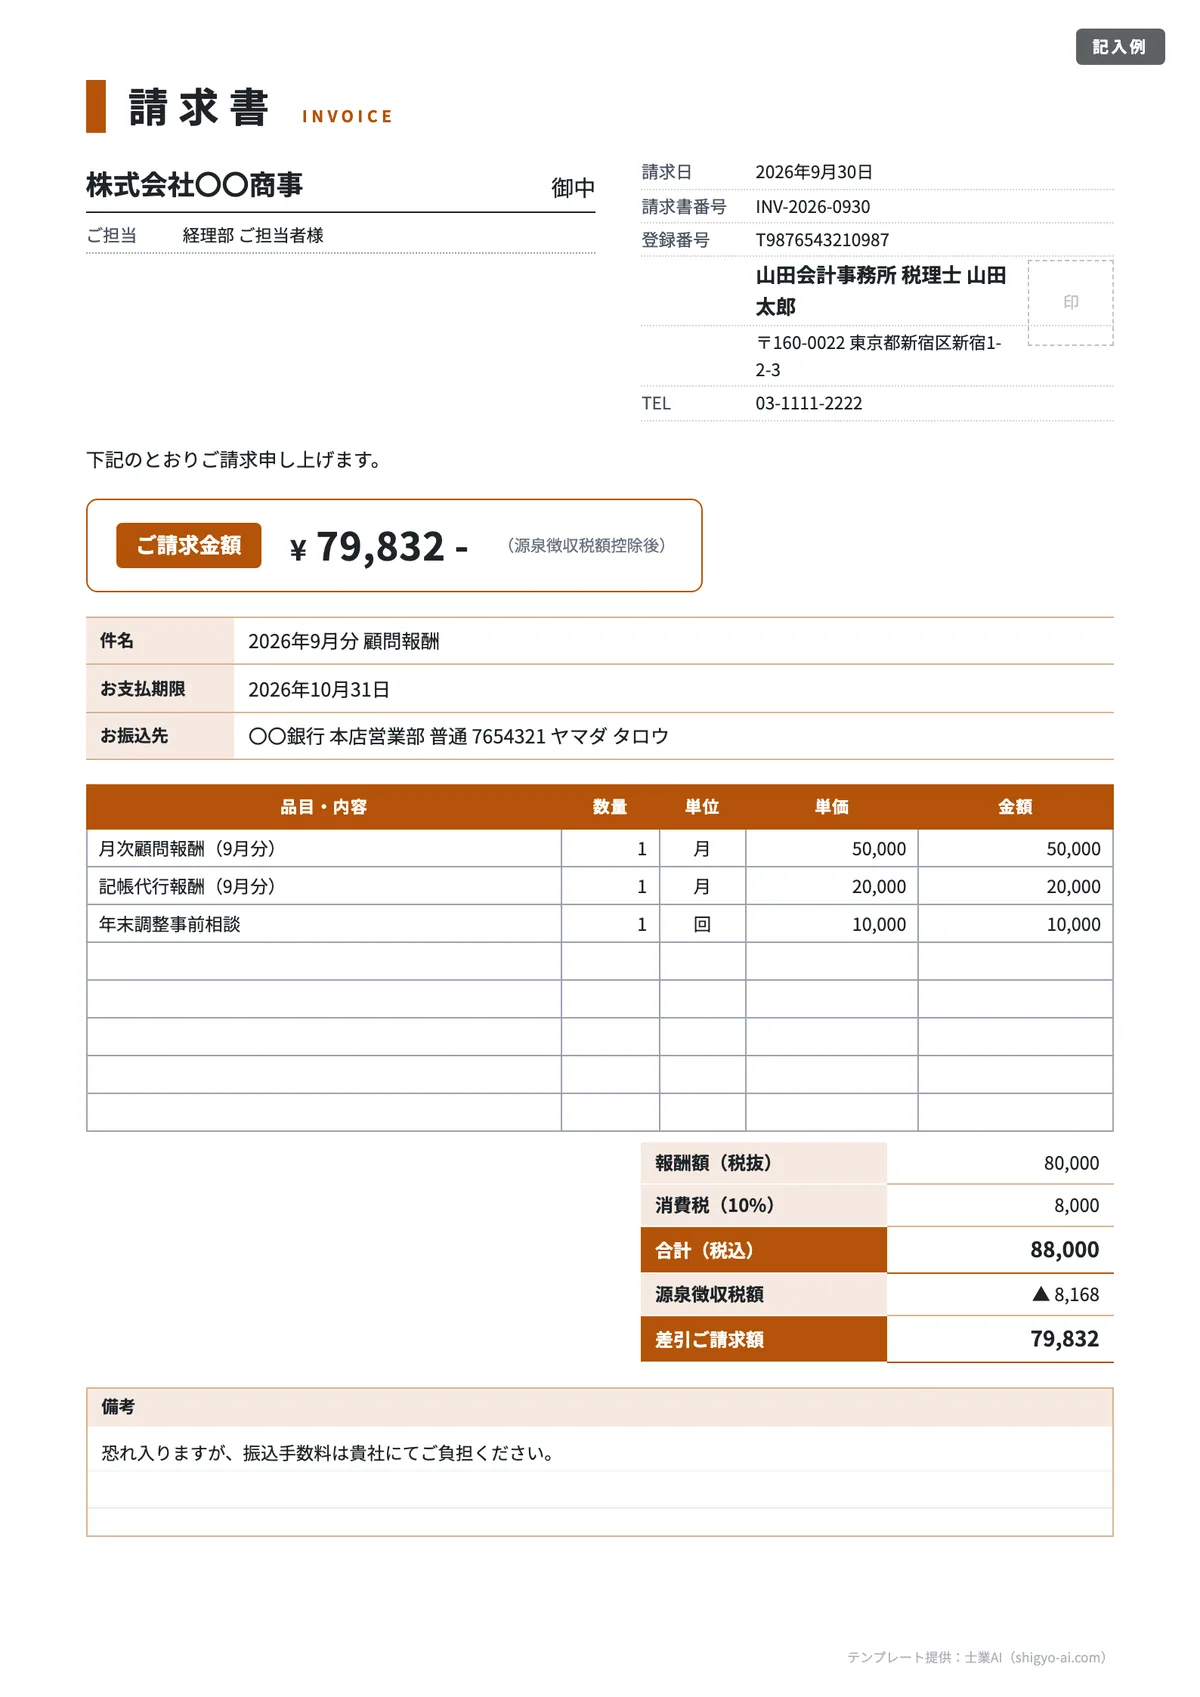
取引が10%だけなら01〜04、8%の品目が混ざるなら05か07、個人の士業・フリーランスとして報酬を請求するなら06を選ぶのが目安です。Excel版は数量×単価、消費税、源泉徴収税額が数式で自動計算されます。
FREE TEMPLATE
請求書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
国税庁「適格請求書等保存方式(インボイス制度)」の記載事項に対応
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで請求書に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(税理士試験 簿記論 86問中82問正解/司法試験 民法 3,815人中4位タイ)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
用途 | おすすめのテンプレート | ポイント |
|---|---|---|
一般的な請求(10%のみ) | 01 シンプル/02 ネイビー/03 モダン/04 クラシック | 記載項目は同じでデザイン違い。白黒印刷なら01・04 |
8%と10%が混在する取引 | 05 適格請求書/07 軽減税率混在 | 税率ごとの対象額と消費税額を自動で分けて表示 |
税理士・弁護士・デザイナー等の報酬 | 06 源泉徴収あり | 税抜報酬×10.21%を差し引いた額を請求額に表示 |
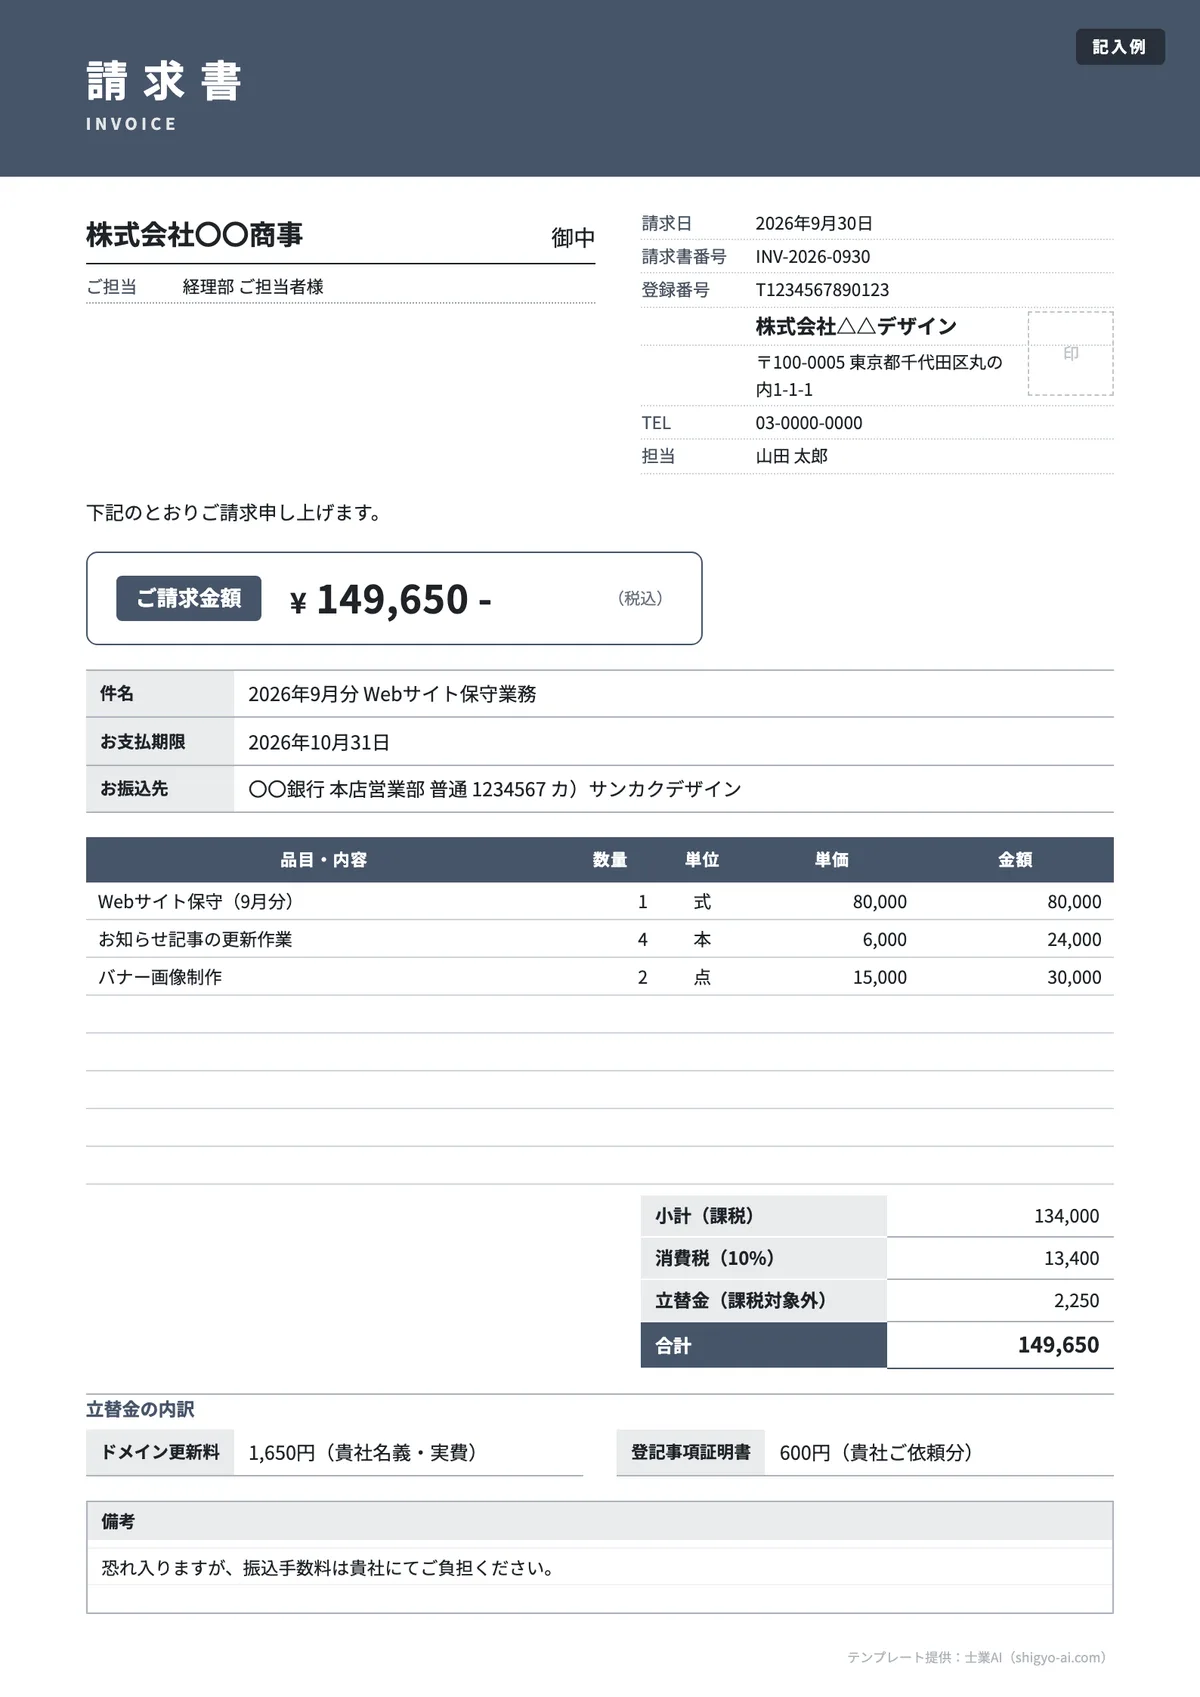
印紙代などを立て替えた | 08 立替金あり | 立替金を課税の売上と分けて記載し、内訳欄つき |
月に何度も納品する継続取引 | 09 合計請求書(月締め) | 日付・前回請求額・入金額・繰越金額の欄つき |
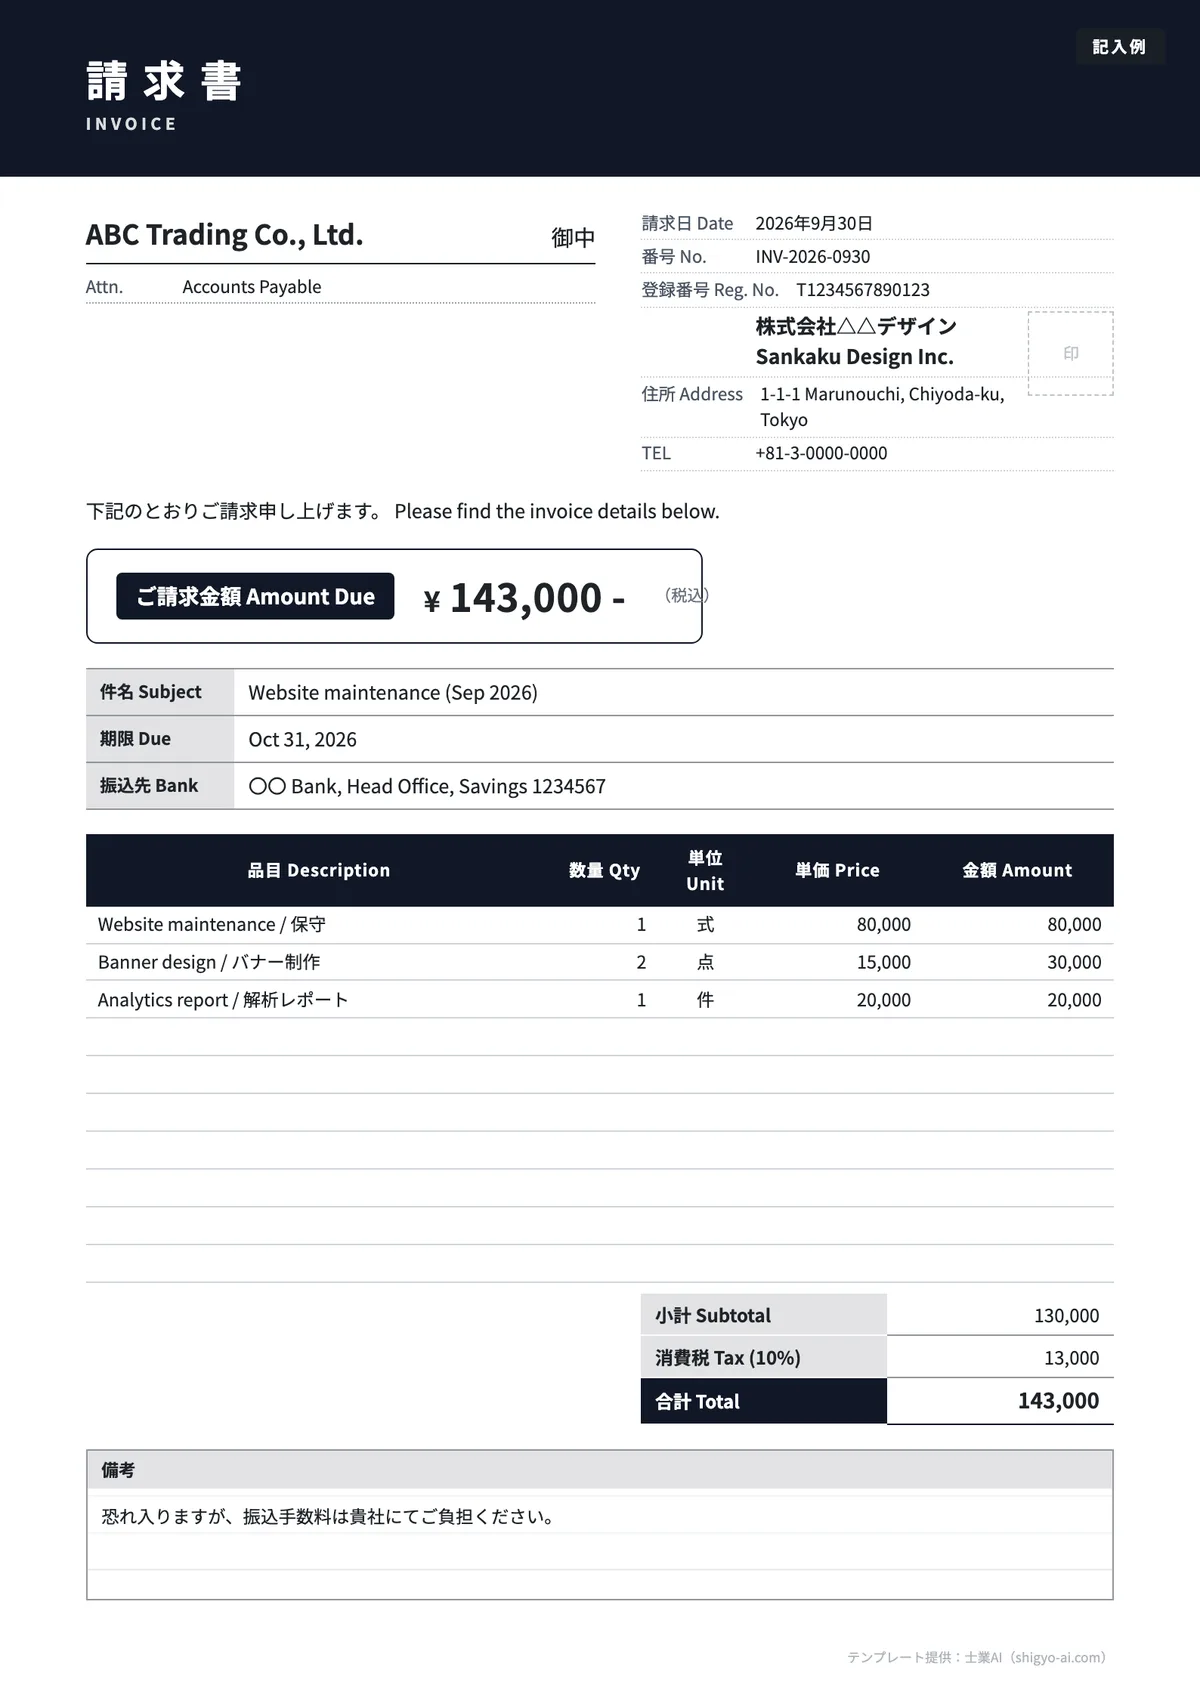
海外・外資系の取引先 | 10 英語併記 | 項目名が日本語と英語の併記 |
インボイス制度の請求書の書き方|6つの記載事項とテンプレートの対応
請求書そのものの様式を定めた法律はありません。ただし、取引先が消費税の仕入税額控除を受けるにはインボイス(適格請求書)の保存が必要なため、課税事業者どうしの取引では、インボイスの記載事項を満たす形で作るのが実務の標準です。国税庁のQ&Aでも、適格請求書は様式が法令等で定められておらず、必要事項が記載されていれば請求書・納品書・領収書などの名称を問わないとされています(国税庁「適格請求書等保存方式に関するQ&A」問25)。
項目 | インボイスとして | テンプレートの欄 | 注意点 |
|---|---|---|---|
発行者の氏名・名称と登録番号 | 必須 | 右上の発行者欄「登録番号」 | 「T+13桁」。免税事業者は登録番号がないためインボイスにならない |
取引年月日 | 必須 | 件名「2026年9月分」、09は明細の日付 | 請求日とは別物。月まとめなら期間の記載で可 |
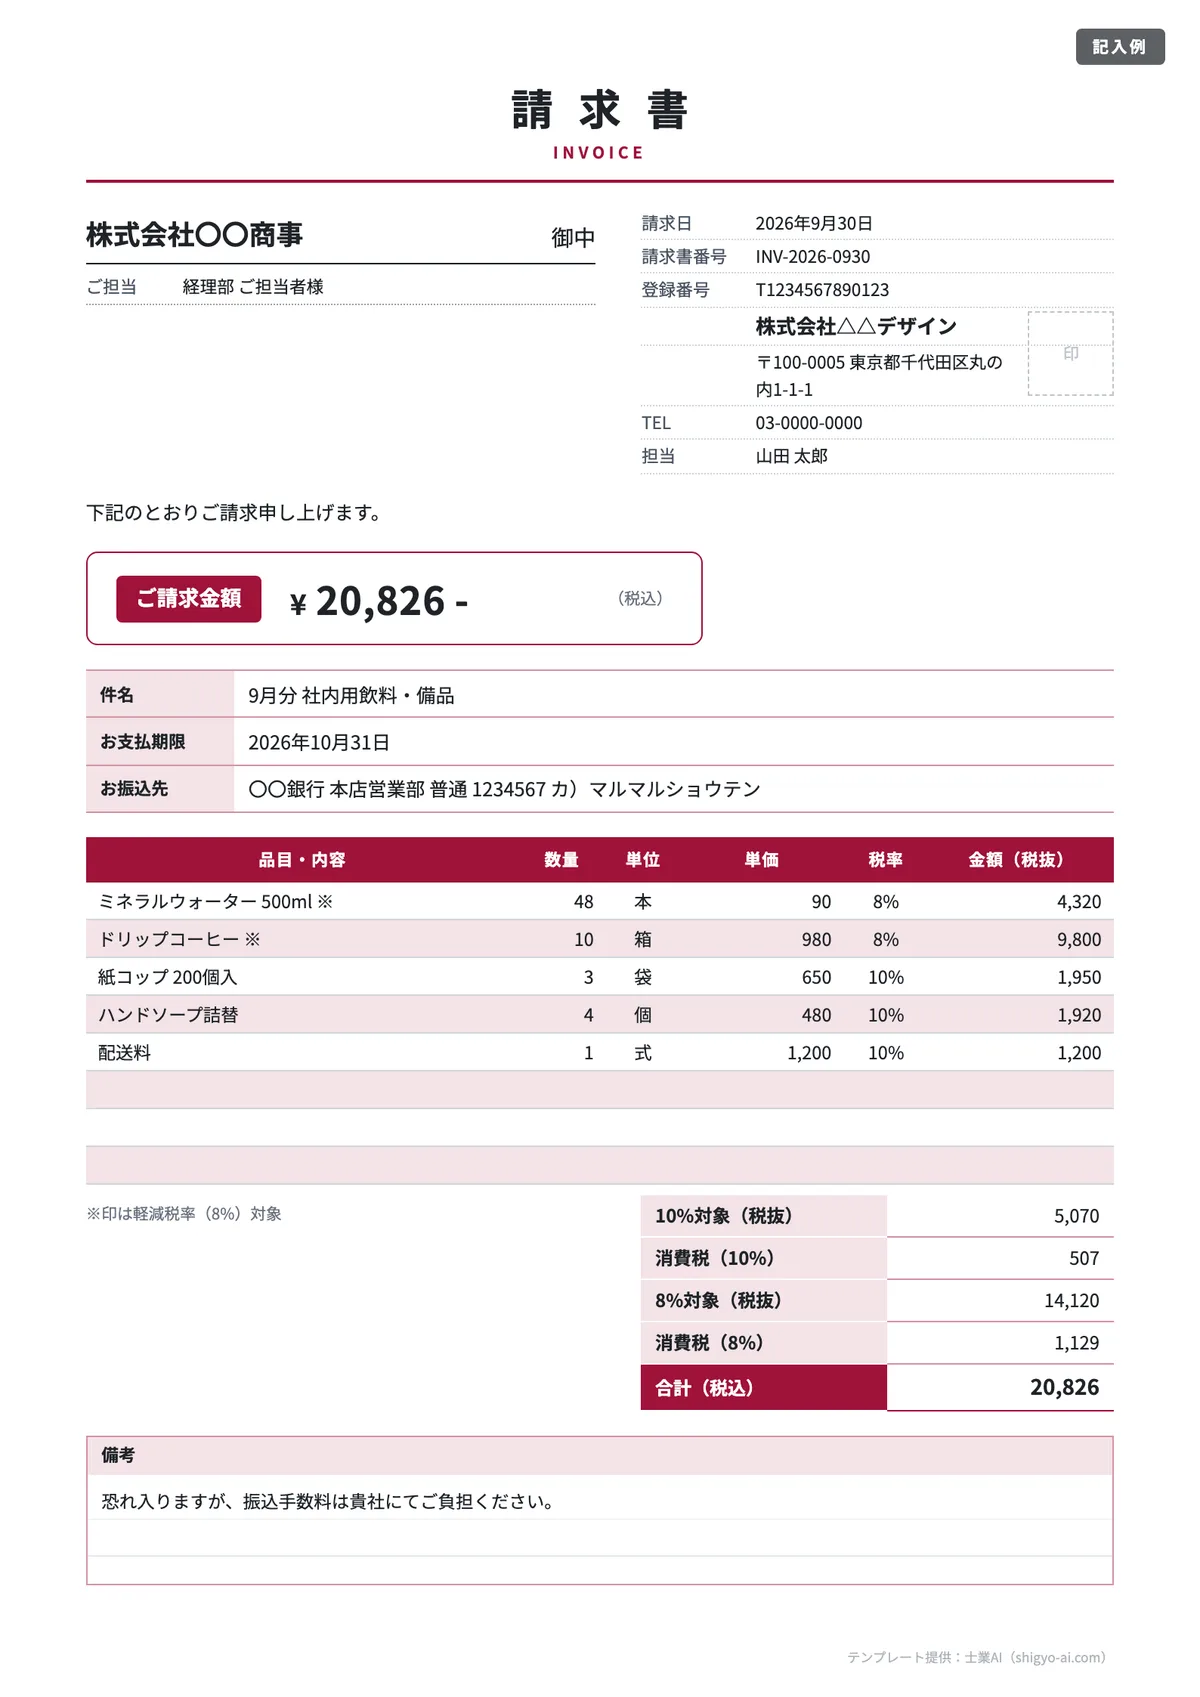
取引内容(軽減税率対象の旨) | 必須 | 品目・内容、※印と注記 | 8%の品目に※を付け、欄外に「※印は軽減税率(8%)対象」 |
税率ごとの合計額と適用税率 | 必須 | 「10%対象(税抜)」「8%対象(税抜)」 | 税抜・税込どちらの合計でもよい |
税率ごとの消費税額等 | 必須 | 「消費税(10%)」「消費税(8%)」 | 端数処理は税率ごとに1回 |
交付を受ける事業者の氏名・名称 | 必須 | 左上の宛名 | 正式名称で。取引先コードでの代用は条件つき |
請求書番号・支払期限・振込先 | 任意(実務上ほぼ必須) | 請求書番号、件名下の各欄 | 番号は再発行や入金消込の照合に使う |
押印 | 任意 | 発行者欄の「印」枠 | 法令上の要件ではない。取引先の慣行に合わせる |
記載事項の6項目は、国税庁の「インボイス制度について」で確認できます。制度全体の経過措置や2割特例はインボイス制度の2026年最新対応で解説しています。
宛名・発行者欄の書き方
宛名は「株式会社〇〇商事 御中」のように、取引先の正式名称を書きます。担当者名を入れる場合は「経理部 ご担当者様」とし、「御中」と「様」は重ねません。発行者欄には社名(屋号)・住所・電話番号と、適格請求書発行事業者であれば登録番号を書きます。登録番号の誤記は取引先の仕入税額控除に響くため、国税庁の適格請求書発行事業者公表サイトで自社の番号を一度照合しておくと安心です。
請求日・取引年月日・請求書番号
見落としやすいのが、請求日と取引年月日の違いです。インボイスに必要なのは「取引を行った年月日」で、請求書を作った日ではありません。1か月分をまとめて請求するときは、課税期間の範囲内であれば「2026年9月分」のように期間を書けばよいとされています(前掲Q&A問25)。テンプレートでは件名に「2026年9月分」と入れることで、この要件を満たす作りにしています。
明細と消費税額の計算
明細は「品目・数量・単位・単価・金額」を1行ずつ書き、軽減税率の品目には※を付けます。消費税額は、1枚の請求書につき税率ごとに1回だけ端数処理します。品目ごとに消費税を計算して端数を処理し、それを合計する方法は認められていません(前掲Q&A問57)。端数を切り捨て・切り上げ・四捨五入のどれにするかは任意で、テンプレートのExcel版は税率ごとの合計額に対して1回切り捨てる数式にしています。
支払期限・振込先・備考
支払期限は契約や取引先の支払サイト(月末締め翌月末払いなど)に合わせます。振込先は「銀行名・支店名・口座種別・口座番号・口座名義(カナ)」まで書くと、振込エラーや問い合わせが減ります。備考には振込手数料の負担や、分割請求・前受金の充当などの補足を書きます。
インボイス請求書のサンプル|外税・内税・非課税混在の記入例
ここからは、インボイス(適格請求書)として通用する請求書の記入例を、よくある3つの形で示します。どれも05 適格請求書のテンプレートにそのまま当てはめられる書き方です。金額や名称は説明用の架空の例です。
外税(税抜表示)の記入例
明細を税抜で書き、最後に消費税を足す書き方です。企業間の請求ではこちらが多く、源泉徴収のある報酬も税抜で書いておくと計算が楽になります。
欄 | 記入例 |
|---|---|
宛名 | 株式会社〇〇商事 御中 |
発行者・登録番号 | △△デザイン株式会社 登録番号 T1234567890123(例) |
取引年月日 | 2026年9月分(9月1日〜9月30日) |
明細 | パンフレットデザイン 1式 12,345円/名刺デザイン 2点×4,380円=8,760円/Webバナー制作 3点×1,111円=3,333円 |
10%対象(税抜) | 24,438円 |
消費税(10%) | 2,443円(24,438円×10%=2,443.8円を切り捨て) |
ご請求金額 | 26,881円 |
内税(税込表示)の記入例
税込価格で値決めしている場合は、明細を税込で書き、税率ごとの税込合計から消費税額を割り戻します。インボイスの記載事項は「税抜価額又は税込価額を税率ごとに区分して合計した金額」なので、内税でも要件を満たします(前掲Q&A問25)。
欄 | 記入例 |
|---|---|
明細(税込) | 作業代 33,000円/部品代 12,800円/出張費 4,980円 |
10%対象(税込) | 50,780円 |
うち消費税(10%) | 4,616円(50,780円×10/110=4,616.3…円を切り捨て) |
ご請求金額 | 50,780円 |
内税で間違えやすいのが、明細ごとに消費税を割り戻して足してしまうことです。この例を行ごとに計算すると3,000円+1,163円+452円=4,615円となり、正しい4,616円と1円ずれます。消費税額等の端数処理は一の適格請求書につき税率ごとに1回です(インボイスQ&A問57)。明細行に参考として税額を書くのは自由ですが、それはインボイスの記載事項としての消費税額にはなりません(インボイスQ&A問66)。
Excelでインボイス請求書を作るときの数式
自作のExcelで作るときは、税率ごとの合計を出してから1回だけ端数処理する数式にしておくと安全です。明細に「税率」の列を設け、10%か8%を入れておく前提の例です。
10%対象の合計    =SUMIF(税率の列,0.1,金額の列)
10%の消費税(外税) =ROUNDDOWN(10%対象の合計*10/100,0)
10%の消費税(内税) =ROUNDDOWN(10%対象の合計*10/110,0)
8%対象の合計     =SUMIF(税率の列,0.08,金額の列)
8%の消費税(外税)  =ROUNDDOWN(8%対象の合計*8/100,0)
8%の消費税(内税)  =ROUNDDOWN(8%対象の合計*8/108,0)
切り捨て(ROUNDDOWN)の代わりに四捨五入(ROUND)や切り上げ(ROUNDUP)にしても構いませんが、毎回同じ方法にしておくと取引先との照合が楽です。配布しているExcel版は、税率ごとに1回切り捨てる式をあらかじめ組み込んでいます。
課税・非課税・不課税が混在する請求書
1枚の請求書に、消費税がかかる取引とかからない取引が混ざることがあります。かからないものには、法律で非課税と決められた取引(土地の貸付け、契約で居住用と明らかな住宅の貸付け、行政手数料など)と、そもそも消費税の対象外(不課税)の取引(取引先が本来負担する費用の立替金など)があります(国税庁 タックスアンサーNo.6201)。
インボイスの「税率ごとの合計額」と「消費税額等」は、消費税がかかる取引(課税資産の譲渡等)についての記載事項です。非課税・不課税の金額をここに混ぜないのがポイントで、明細に「10%」「非課税」「対象外」の区分を付け、合計欄も区分ごとに分けておくと、取引先が仕入税額控除を計算するときに迷いません。
明細(2026年10月分) | 区分 | 金額 |
|---|---|---|
事務所賃料 | 10% | 150,000円 |
共益費 | 10% | 20,000円 |
社宅賃料(契約上居住用) | 非課税 | 90,000円 |
10%対象(税抜)/消費税(10%) | 10% | 170,000円/17,000円 |
非課税対象 | 非課税 | 90,000円 |
ご請求金額 | - | 277,000円 |
立替金のような対象外の金額は、08 立替金ありのテンプレートのように課税の小計・消費税の下に別枠で加算します。8%と10%の両方がある場合は、税率ごとの行をもう1段増やすだけで同じ考え方です。
合計請求書(月まとめ請求)の書き方
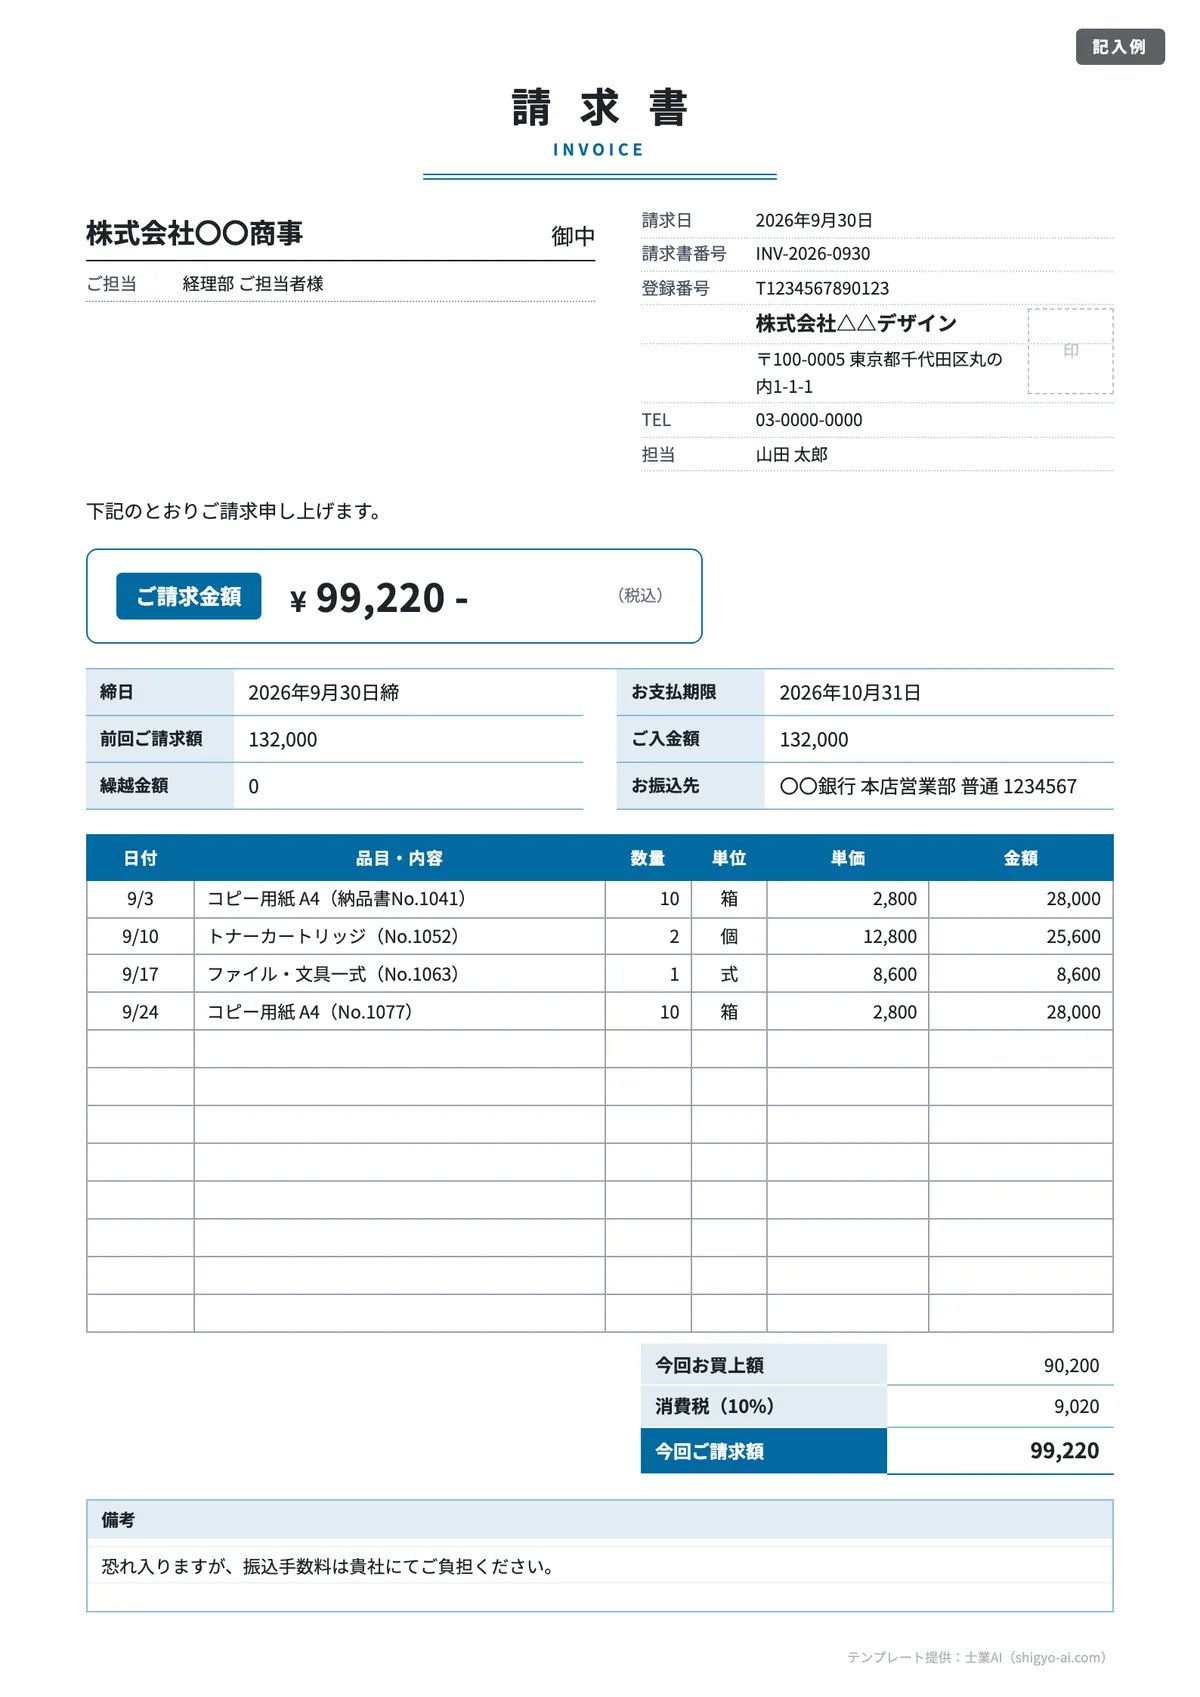
合計請求書は、1か月分などの取引をまとめて1枚で請求する書類で、締め日ごとに出すことから「月締め請求書」とも呼ばれます。納品のたびに納品書を渡し、締め日に合計請求書を送る継続取引でよく使われます。テンプレートは09(日付・前回請求額・ご入金額・繰越金額の欄つき)が対応しています。
取引年月日は「期間」で書ける
まとめて請求するときの取引年月日は、課税期間の範囲内であれば「2026年9月1日〜9月30日」のように一定の期間を書けば足ります(前掲Q&A問25)。気をつけたいのは、締め期間が決算日をまたぐ場合です。国税庁は、取引の期間が売手の課税期間をまたぐときは課税期間ごとに区分して交付するのが原則としています(インボイスQ&A問77-3)。たとえば3月決算で20日締めの会社なら、3月21日〜4月20日の請求書だけは明細と消費税額を3月分と4月分に分けておくと、売上税額の計算もしやすくなります。
前回請求額・入金額・繰越金額の書き方
欄 | 記入例 | 書き方 |
|---|---|---|
前回ご請求額 | 165,000円 | 先月の合計請求書の請求額 |
ご入金額 | 165,000円 | 前回の締め日から今回の締め日までに入金された額 |
繰越金額 | 0円 | 前回ご請求額−ご入金額(未入金があれば引き継ぐ) |
今回お取引額(税抜) | 136,800円 | 9月3日 48,000円+9月12日 36,500円+9月25日 52,300円 |
消費税(10%) | 13,680円 | 今回お取引額の合計に対して1回だけ計算 |
今回ご請求額 | 150,480円 | 繰越金額+今回お取引額+消費税 |
インボイスの記載事項にあたるのは「今回お取引」の部分です。前回請求額や繰越金額は入金管理のための欄なので、消費税額の計算には含めません。繰越金額が続くときの支払いのお願いは、督促状テンプレートと段階別の文例を使うと角が立ちにくくなります。
納品書と組み合わせる場合の端数処理
納品書に税率ごとの合計額と消費税額を書き、合計請求書に登録番号を書く運用でも、2つを合わせてインボイスの記載事項を満たせます。この場合は納品書ごとに、税率ごとに1回端数処理します(インボイスQ&A問67)。一方、複数の契約や事業所の分を1枚の合計請求書にまとめ、合計額から消費税額を1回計算することも問題ないとされています(前掲問66)。どちらの方式にするかを決め、納品書と請求書で消費税額を二重に計算しないようにしておくのがコツです。納品書の様式は納品書テンプレート(受領書付き・インボイス対応)で用意しています。
ケース別の注意点
軽減税率(8%)が混ざる請求書
飲食料品と日用品を一緒に販売するなど、8%と10%が混在する場合は、税率ごとに「対象額」と「消費税額」を分けて表示します。07の記入例では、10%対象5,070円・消費税507円、8%対象14,120円・消費税1,129円(1,129.6円を切り捨て)、合計20,826円です。
品目ごとの端数処理がなぜ問題になるかは、数字で見ると分かります。8%の品目が2つ(各1,995円)ある場合、品目ごとに切り捨てると159円+159円=318円ですが、税率ごとの合計3,990円×8%=319.2円を切り捨てると319円になり、1円ずれます。
士業・フリーランス報酬の源泉徴収
税理士・弁護士・司法書士などの業務に関する報酬や、原稿料・デザイン料・講演料を個人に支払う会社や個人事業主は、支払の際に所得税と復興特別所得税を源泉徴収します(所得税法204条1項)。税額は支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%です(国税庁 タックスアンサーNo.2798)。
請求書で報酬の額と消費税等の額が明確に区分されていれば、税抜の報酬額だけを源泉徴収の対象にできます。この取扱いはインボイス制度の開始後も変わらず、適格請求書発行事業者でない人の請求書でも、区分されていれば同じです(国税庁「インボイス制度開始後の報酬・料金等に対する源泉徴収」)。
計算の例 | 源泉徴収税額 | 差引の入金額 |
|---|---|---|
報酬80,000円+消費税8,000円(区分あり・06の記入例) | 80,000×10.21%=8,168円 | 88,000−8,168=79,832円 |
税込88,000円のみ記載(区分なし) | 88,000×10.21%=8,984円 | 79,016円 |
報酬1,500,000円(税抜) | (150万−100万)×20.42%+102,100=204,200円 | 消費税込み1,650,000−204,200=1,445,800円 |
注意したいのは、源泉徴収の対象かどうかは「受け取る側が個人か」「支払う側が源泉徴収義務者か」で決まる点です。税理士法人や株式会社への支払は所得税法204条の対象外で、会社員が確定申告のために税理士へ払う報酬のように、支払う側が給与の源泉徴収義務を負わない個人なら差し引きません(国税庁 タックスアンサーNo.2502)。06のExcel版は100万円超の計算式も組み込んでいますが、請求する側が法人(税理士法人など)の場合や、支払う側が源泉徴収義務を負わない個人の場合は、源泉徴収の行を使わず01〜04を使ってください。対象となる報酬の範囲や1万円控除の考え方は報酬の源泉徴収の計算方法、支払った側の納付は源泉所得税の納付書の書き方にまとめています。
なお、令和9年(2027年)分以後は「所得税、防衛特別所得税および復興特別所得税」と税目の内訳が変わると国税庁は案内していますが、2026年9月時点の同ページの計算式は10.21%・20.42%のままです。年が変わる前に最新の案内を確認してください。
立替金(実費)を一緒に請求するとき
本来は取引先が支払うべき費用を立て替えた場合、立替えであることを明確に区分していれば、その精算額は消費税の課税対象になりません(国税庁 質疑応答事例「ホテルの客のタクシー代の立替払」)。08はこのための様式で、課税の小計・消費税の下に立替金を分けて加算し、内訳欄に明細を書きます。テンプレートでも「立替金(課税対象外)」と表示し、内訳欄には取引先名義の手数料などの記入例を載せています。
ここで間違えやすいのが、自社スタッフが打合せや作業に行くための交通費です。国税庁の質疑応答事例では、弁護士が受け取る実費の交通費・宿泊費は、依頼者が交通機関やホテルに直接払ったと認められるものでない限り報酬に含まれ、課税対象になるとされています(国税庁 質疑応答事例「実費弁償金の課税」)。自社の交通費は明細行に入れて10%を掛け、立替金の欄には取引先名義の収入印紙代や、登記・申請の手数料のように「取引先が本来負担するもの」だけを書くのが安全です。源泉徴収の対象になる報酬でも、旅費は原則として報酬に含まれます(前掲No.2798)。
振込手数料はどちらが負担するか
民法では、弁済の費用は別段の意思表示がなければ債務者(支払う側)の負担とされています(民法485条)。ただ、取引先が手数料を差し引いて振り込む慣行も残っているため、契約書や備考欄で「振込手数料は貴社にてご負担ください」と明記しておくのが確実です。
差し引かれた手数料を売手が負担するときは、売上値引きとして処理するか支払手数料として処理するかを選びます。売上値引きとする場合、返還インボイス(適格返還請求書)は1万円未満なら交付義務が免除されるため、振込手数料程度であれば通常は交付不要です(前掲Q&A問28・29)。
押印は必要か
請求書への押印を義務づける法令上の定めはなく、インボイスの記載事項にも押印は含まれていません。内閣府・法務省・経済産業省の「押印についてのQ&A」も、私法上、書面の作成や押印は特段の定めがある場合を除き必要な要件ではないと整理しています。一方で、社内規程で角印付きの請求書しか受け付けない取引先もあるため、テンプレートには「印」の枠を残しています。不要ならWord・Excelで枠を消して使ってください。
請求書と納品書の違い、保存期間
納品書は「何を・いつ・どれだけ納めたか」を知らせる書類、請求書は「代金をいつまでに支払ってほしいか」を依頼する書類です。インボイスは名称を問わないため、納品書に登録番号や税率ごとの消費税額を載せてインボイスにし、請求書は金額の案内だけにする運用もできます。
発行する側 | 請求書(控え)の保存期間 | 根拠 |
|---|---|---|
法人 | 確定申告書の提出期限の翌日から7年(欠損金の生じた年度は10年) | |
個人事業主(青色・白色) | 請求書・納品書などの書類は5年 | |
適格請求書発行事業者(法人・個人とも) | 交付したインボイスの写しは、課税期間の末日の翌日から2か月を経過した日から7年 | 前掲Q&A問79 |
個人事業主でもインボイスを発行しているなら、写しは7年と考えておくのが安全です。また、請求書をPDFにしてメールで送った場合や受け取った場合は電子取引にあたり、紙に印刷するのではなくデータのまま保存するのが原則です(国税庁 電子帳簿等保存制度特設サイト)。保存の要件は電子帳簿保存法の対応チェックリストで確認できます。請求書を郵送するときに添える送付状は、請求書用の送付状テンプレート(Word・Excel・PDF)から用途別に選べます。
立替金精算書の書き方と記載例(インボイス対応)
取引先の代わりに経費を支払うと、支払先が発行するインボイスの宛名は立て替えた側(自社)になります。そのままでは、本来の負担者である取引先は仕入税額控除に使えません。そこで、立て替えた側が「この経費は取引先のものです」と示す立替金精算書を作り、支払先のインボイスと一緒に渡します(インボイスQ&A問94)。
立替金精算書が必要になる場面
- 取引先が負担する会場費・システム利用料・水道光熱費などを、取引先に代わって支払った
- 複数の取引先の分をまとめて立て替え、各社に負担額を割り振って請求する
- 08 立替金ありの請求書で実費を請求し、取引先がその消費税を仕入税額控除したい
立て替えた側が適格請求書発行事業者でなくても、実際に売った支払先が適格請求書発行事業者であれば、取引先は仕入税額控除を受けられます(同問94)。
立替金精算書の記載例
国税庁Q&Aの記載イメージにならうと、次のような形になります。宛名は立替えを受けた取引先(株式会社A社 御中)、発行者は立て替えた自社です。
内容 | 金額(税込) | 消費税(10%) | 備考(支払先) |
|---|---|---|---|
電気料金(2026年9月分) | 1,100円 | 100円 | C社 |
水道料金(2026年9月分) | 1,650円 | 150円 | D社 |
合計 | 2,750円 | 250円 | - |
- 立て替えた自社の登録番号は書かなくてよい(Q&Aの記載イメージで「記載不要」と明記)
- 取引先は帳簿に支払先の名称を書く必要があるため、支払先(C社・D社)の名称を必ず書く
- 支払先が適格請求書発行事業者かどうかを、取引先が確認できるようにしておく(精算書に書くか、別の書面や継続取引の契約書で明らかにする)
- 消費税額は、合計額から割り戻して1回端数処理する方法のほか、料金ごとに割り戻して端数処理し合計する方法も示されている
原則は支払先のインボイスのコピーを精算書に添えて渡します。複数社分を一括で立て替えてコピーが大量になるなど交付が難しいときは、立て替えた側が原本を保存し、各社の負担額を書いた立替金精算書だけを渡す方法も認められています(同問94)。立替金精算書のExcel様式は、立替金精算書・経費精算書テンプレート(Excel自動計算・インボイス対応)で配布しています。
少額特例と免税事業者からの請求書の扱い
1万円未満の仕入れは帳簿の保存だけでよい場合がある(少額特例)
基準期間(法人は前々事業年度、個人は前々年)の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、令和5年10月1日から令和11年(2029年)9月30日までに行う税込1万円未満の課税仕入れについて、インボイスがなくても一定の事項を書いた帳簿の保存だけで仕入税額控除ができます(インボイスQ&A問111)。1万円未満かどうかは1回の取引ごとに判定し、月まとめの請求書の合計額で判定するものではありません(インボイスQ&A問112)。
これは請求書を受け取る側の特例です。売る側は、取引先から求められれば1万円未満でもインボイスを交付する義務があるので、少額の請求でも記載事項はそろえておきます。
免税事業者(登録番号なし)の請求書を受け取ったとき
適格請求書発行事業者でない相手からの仕入れは、原則として仕入税額控除ができません。ただし経過措置で、仕入税額相当額の一定割合を控除できます。2026年10月1日から、その割合は80%から70%に下がりました(インボイスQ&A問113)。
課税仕入れを行った期間 | 控除できる割合 |
|---|---|
令和5年10月1日〜令和8年9月30日 | 80% |
令和8年10月1日〜令和10年9月30日 | 70% |
令和10年10月1日〜令和12年9月30日 | 50% |
令和12年10月1日〜令和13年9月30日 | 30% |
経過措置を使うには、区分記載請求書と同じ事項(作成者の名称・取引年月日・内容・税率ごとの税込合計額・宛名)が書かれた請求書と、帳簿に「70%控除対象」など経過措置の適用を受ける旨の記載が必要です。また、令和8年10月1日以後に開始する課税期間では、1つの免税事業者等からの経過措置の対象となる仕入れが、その年(事業年度)で税込1億円を超えると、超えた部分には経過措置を使えません(同問113)。
免税事業者が請求書を出すとき
免税事業者もこれまでどおり請求書を発行でき、テンプレートの登録番号欄を消して使えます。ただし、登録番号に似た番号や他人の登録番号を書くなど、インボイスと誤認されるおそれのある表示は禁止され、罰則の対象です。消費税相当額を書くこと自体は、インボイスと誤認されるものでなければ基本的に罰則の対象にはならないとされています(インボイスQ&A問26-2)。取引先が経過措置を使えるよう、税率ごとの税込合計額は書いておくと親切です。
登録して課税事業者になった方の納税額の特例は、2割特例が令和8年9月30日を含む課税期間で終わり、個人事業者には令和9年分・令和10年分の3割特例があります。顧問先への伝え方は2割特例の終了と3割特例への切替を知らせる案内文例で整理しています。
よくある間違いと直し方
よくある間違い | 直し方 |
|---|---|
品目ごとに消費税を計算し、端数を切り捨てて合計している | 税率ごとの合計額に対して1回だけ端数処理する(Excel版は対応済み) |
請求日しか書いておらず、取引年月日がない | 件名に「2026年9月分」など取引の期間を入れるか、明細に日付を入れる |
8%の品目に※印や注記がない | 品目名に※を付け、欄外に「※印は軽減税率(8%)対象」と書く |
報酬と消費税を分けずに税込額だけを書き、源泉徴収が多く引かれた | 「報酬額(税抜)」「消費税」「源泉徴収税額」を別の行で示す |
税理士法人・株式会社なのに源泉徴収税額を差し引いて請求した | 法人への支払は所得税法204条の対象外。源泉徴収の行を削除する |
自社の打合せ交通費を「立替金(非課税)」にしている | 報酬の一部として明細行に入れ、消費税を掛ける |
登録番号の桁や「T」が抜けている | 公表サイトで照合し、ExcelのセルやWordの定型文を修正して使い回す |
内税の請求書で、明細行ごとに消費税を割り戻して合計している | 税率ごとの税込合計から1回だけ割り戻す |
非課税の家賃や立替金まで10%対象の合計に含めている | 「非課税」「対象外」の行と合計を分けて書く |
決算日をまたぐ締め期間を1枚で請求し、課税期間ごとの区分がない | 決算月の請求書は課税期間ごとに明細と消費税額を分ける |
立て替えた経費の自社宛てインボイスだけを取引先に渡している | 立替金精算書を作り、支払先のインボイスのコピーを添える |
AIで請求書を下書き・チェックする方法
請求書は毎月ほぼ同じ形で作るため、AIには「ゼロから作らせる」よりも「作ったものを点検させる」「メールや備考の文面を整えさせる」使い方が向いています。以下は、ChatGPTなどの汎用AIでも、士業AIの業務効率化AIでもそのまま使えるプロンプトです。取引先名や口座番号などの実データを入れる前に、利用するサービスの情報の取り扱いを必ず確認してください。
1. 記載事項と計算のチェック
次の請求書の内容を、インボイス(適格請求書)の6つの記載事項と計算の観点で点検してください。
- 不足している記載事項があれば項目名で指摘
- 消費税額が「税率ごとに1回の端数処理」になっているか、数字を再計算して確認
- 取引年月日(または取引期間)が書かれているか
結果は「問題なし/要修正」の表で、要修正には直し方を1行で添えてください。

【請求書の内容】
(ここに宛名・登録番号・件名・明細・合計欄をテキストで貼り付け)
うまくいかない例は、画像やPDFの見た目だけを渡して「チェックして」と頼むケースです。数字の読み取り違いが混ざるため、明細と合計はテキストで貼り付けると精度が上がります。
2. 源泉徴収の要否と金額の確認
次の報酬の請求について、源泉徴収が必要かどうかと金額を確認してください。
- 請求する側:【個人の税理士/税理士法人/個人のデザイナー など】
- 支払う側:【法人/個人事業主/給与を払っていない個人 など】
- 報酬額(税抜):【80,000円】 消費税:【8,000円】 立替金:【印紙代1,000円】
根拠となる所得税法の条文と国税庁タックスアンサーの番号も示し、
判断に迷う点があれば「税理士に確認すべき点」として分けて書いてください。
AIの答えは条番号や税率を取り違えることがあるため、示された番号の国税庁ページを開いて照合するところまでを1セットにしてください。
3. 請求書送付メールの作成
取引先【株式会社〇〇商事 経理部 ご担当者様】へ、【2026年9月分】の請求書をPDFで送るメールを作成してください。
- 請求金額【146,240円(税込)】、お支払期限【2026年10月31日】
- 振込手数料は先方負担でお願いしたい旨をやわらかく
- 件名は検索しやすく【請求書番号】を含める
- 本文は200字程度、です・ます調
士業AIは、専門用語や法令の言い回しを踏まえた業務文書の作成・点検に対応しており、メール登録だけで無料で試せます。汎用AIで下書きの形を作り、数字と根拠の確認は人が行う、という分担にすると安定します。
税理士事務所での使い方は税理士向けの士業AI、請求書の発行や入金消込を担う事務所スタッフ・経理担当の使い方は事務所スタッフ向けの業務効率化AIで紹介しています。
請求書とインボイスのよくある質問
インボイス対応の請求書は、自作のExcelやWordでもよいですか
はい。適格請求書の様式は法令で定められておらず、6つの記載事項がそろっていれば、自作のExcel・Word・会計ソフトの出力のどれでも構いません(前掲Q&A問25)。このページのテンプレートを使う場合も、登録番号と税率ごとの欄を自社の情報に置き換えれば足ります。
外税と内税、どちらで書くべきですか
どちらでもインボイスになります。違うのは消費税額の出し方だけで、外税は税抜合計×10%、内税は税込合計×10/110で、いずれも税率ごとに1回だけ端数処理します。士業やフリーランスの報酬で源泉徴収がある場合は、報酬額(税抜)と消費税額を別の行で示す外税の書き方にしておくと、源泉徴収の対象が税抜の報酬額になることがはっきりします。
請求書の金額や登録番号を間違えて送ってしまったら
売手は、記載事項に誤りがあったインボイスについて、修正したインボイスを交付しなければなりません(インボイスQ&A問32)。買手が誤りを直した仕入明細書を作り、売手の確認を受ける方法もあります。仕入明細書の書き方は支払通知書(仕入明細書)のインボイス対応の記載例を参考にしてください。
1万円未満の請求でもインボイスの記載事項は必要ですか
売る側は、取引先から求められれば金額にかかわらず交付する義務があります。1万円未満で帳簿保存だけで済む少額特例は、一定規模以下の買う側が令和11年9月30日まで使える特例で、売る側の交付義務がなくなるわけではありません。
立替金精算書に自社の登録番号は必要ですか
不要です。国税庁Q&Aの記載イメージでも、立替払いをした側の登録番号は「記載不要」とされています。必要なのは、実際の支払先の名称と、支払先が適格請求書発行事業者かどうかを取引先が確認できることです(前掲問94)。
登録番号のない請求書を受け取ったら、どう処理しますか
相手が免税事業者などで登録番号がない場合、2026年10月1日から2028年9月30日までの仕入れは、仕入税額相当額の70%を控除できます。帳簿に「70%控除対象」など経過措置の適用を受ける旨を書き、請求書は税率ごとの税込合計額などが分かる形で保存します。相手が登録しているのに番号が抜けているだけなら、修正したインボイスの交付を依頼します。
まとめ
- 取引が10%だけなら01〜04、8%が混ざるなら05・07、個人の士業・フリーランス報酬なら06を使う
- インボイスは6つの記載事項(登録番号・取引年月日・内容・税率ごとの合計額と税率・税率ごとの消費税額・宛名)をそろえ、端数処理は税率ごとに1回
- 内税でも外税でもインボイスになる。非課税・不課税の金額は10%・8%の合計に混ぜず、別の行に分ける
- 合計請求書は取引期間を書けばよい。決算日をまたぐ締め期間は課税期間ごとに分け、立替金は立替金精算書と支払先のインボイスで渡す
- 登録番号のない請求書は、2026年10月から2028年9月までの仕入れは70%控除。1万円未満は少額特例で帳簿保存のみの場合がある
- 源泉徴収は報酬と消費税を区分して書けば税抜額が対象。法人への支払や給与を払っていない個人からの支払では差し引かない
- 立替金は取引先が本来負担する費用だけ。自社の交通費は報酬に含めて課税する
- 控えは法人7年・個人5年が基本だが、インボイスの写しは7年。PDFで送った請求書はデータのまま保存する
見積から入金までの書類をそろえるなら、見積書テンプレート(有効期限の書き方つき)、発注書・注文請書テンプレート、領収書の書き方とテンプレート(収入印紙・インボイス対応)もあわせて使えます。
ほかの書式は無料の書式テンプレート一覧から探せます。
本記事は2026年10月時点の法令・公的資料(インボイスQ&Aは令和8年5月改訂版)にもとづいています。税率や取扱いは改正されることがあるため、実際の運用では国税庁などの最新情報を確認し、個別の事情は税理士などの専門家にご相談ください。
ほかの書式もまとめて探すなら、帳票テンプレート無料まとめ6書式60種で用途ごとの選び方と合わせて確認できます。
参考文献
- 国税庁「インボイス制度について」
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(問25・26-2・28・29・32・57・66・67・77-3・79・94・111〜113)
- 国税庁 タックスアンサーNo.6201「非課税となる取引」
- 国税庁「インボイス制度 適格請求書発行事業者公表サイト」
- e-Gov法令検索「所得税法」(第204条)
- 国税庁 タックスアンサーNo.2798「弁護士や税理士等に支払う報酬・料金」
- 国税庁 タックスアンサーNo.2795「原稿料や講演料等を支払ったとき」
- 国税庁「インボイス制度開始後の報酬・料金等に対する源泉徴収」
- 国税庁 タックスアンサーNo.2502「源泉徴収義務者とは」
- 国税庁 質疑応答事例「ホテルの客のタクシー代の立替払」
- 国税庁 質疑応答事例「実費弁償金の課税」
- e-Gov法令検索「民法」(第485条)
- 内閣府・法務省・経済産業省「押印についてのQ&A」(2020年6月19日)
- 国税庁 タックスアンサーNo.5930「帳簿書類等の保存期間」
- 国税庁 タックスアンサーNo.2070「青色申告制度」
- 国税庁 タックスアンサーNo.2080「白色申告者の記帳・帳簿等保存制度」
- 国税庁「電子帳簿等保存制度特設サイト」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
法令上、請求書への押印は必要な要件ではなく、インボイス(適格請求書)の記載事項にも押印は含まれていません。ただし取引先の社内規程で角印付きの請求書を求められることがあるため、テンプレートには印の枠を残しています。不要な場合は枠を削除して使えます。
発行できます。ただし登録番号がないため、その請求書はインボイス(適格請求書)にはなりません。テンプレートの登録番号の行は削除して使ってください。源泉徴収の対象になる報酬なら、報酬額と消費税等の額を区分して書けば、インボイスでなくても税抜額を源泉徴収の対象にできると国税庁は案内しています。
原則は消費税等を含めた金額が対象ですが、請求書で報酬の額と消費税等の額が明確に区分されていれば、税抜の報酬額だけを対象にできます。100万円以下は10.21%、100万円を超える部分は20.42%です。法人への支払や、給与を払っていない個人が支払う場合は源泉徴収しません。
法人は確定申告書の提出期限の翌日から7年(欠損金が生じた年度は10年)、個人事業主の請求書などの書類は5年が基本です。ただし適格請求書発行事業者は、交付したインボイスの写しを7年保存する必要があります。PDFをメールで送った請求書は電子取引にあたるため、データのまま保存します。
インボイスでは、1枚の請求書につき税率ごとに1回だけ端数処理します。品目ごとに端数処理した消費税額を合計する方法は認められていません。切り捨て・切り上げ・四捨五入のどれを使うかは任意で、配布しているExcel版は税率ごとの合計額に対して1回切り捨てる数式にしています。
納品書は何をいつどれだけ納めたかを知らせる書類、請求書は代金の支払いを依頼する書類です。インボイスは書類の名称を問わないため、納品書に登録番号や税率ごとの消費税額を記載してインボイスとし、請求書は金額の案内に使う運用もできます。