発注書テンプレート無料10種|注文書・注文請書 Excel・Word/取適法対応
発注書・注文書のテンプレートを10種類、Excel・Word・PDFの3形式で無料配布しています。会員登録は不要です。備品購入のシンプルな発注書から、品番入りの注文書、Web制作の外注、工事注文書、取適法(旧下請法)の明示事項つき、フリーランスへの発注、受注側が返す注文請書、2枚綴りの発注書兼注文請書、インボイス対応、英語併記まで、用途に合わせて選べます。
書き方の結論は3つです。発注したらすぐに書面かメール等で条件を渡すこと(取適法やフリーランス法の対象なら義務です)。支払期日は「納品後○日以内」ではなく具体的な日付か締め・支払日で書くこと。そして、発注書そのものに印紙は通常要りませんが、請負の注文請書は印紙税の課税文書になる点に注意することです。
この記事で分かること
- 用途別に選べる発注書・注文書テンプレート10種類(Excel・Word・PDF)
- 発注書の記載項目と、欄ごとの書き方・注意点
- 2026年1月施行の取適法(旧下請法)で発注書に書くべき事項
- フリーランスに発注するときの明示事項と源泉徴収
- 注文請書・受注確認書の書き方と、発注側の書類との対応関係
- 注文請書と収入印紙、発注書が課税文書に変わってしまう書き方
- Excel版・Word版・PDF版の使い分けと編集のコツ
- AIで発注書を下書き・チェックするときのプロンプト例
発注書・注文書テンプレート無料ダウンロード(10種類)
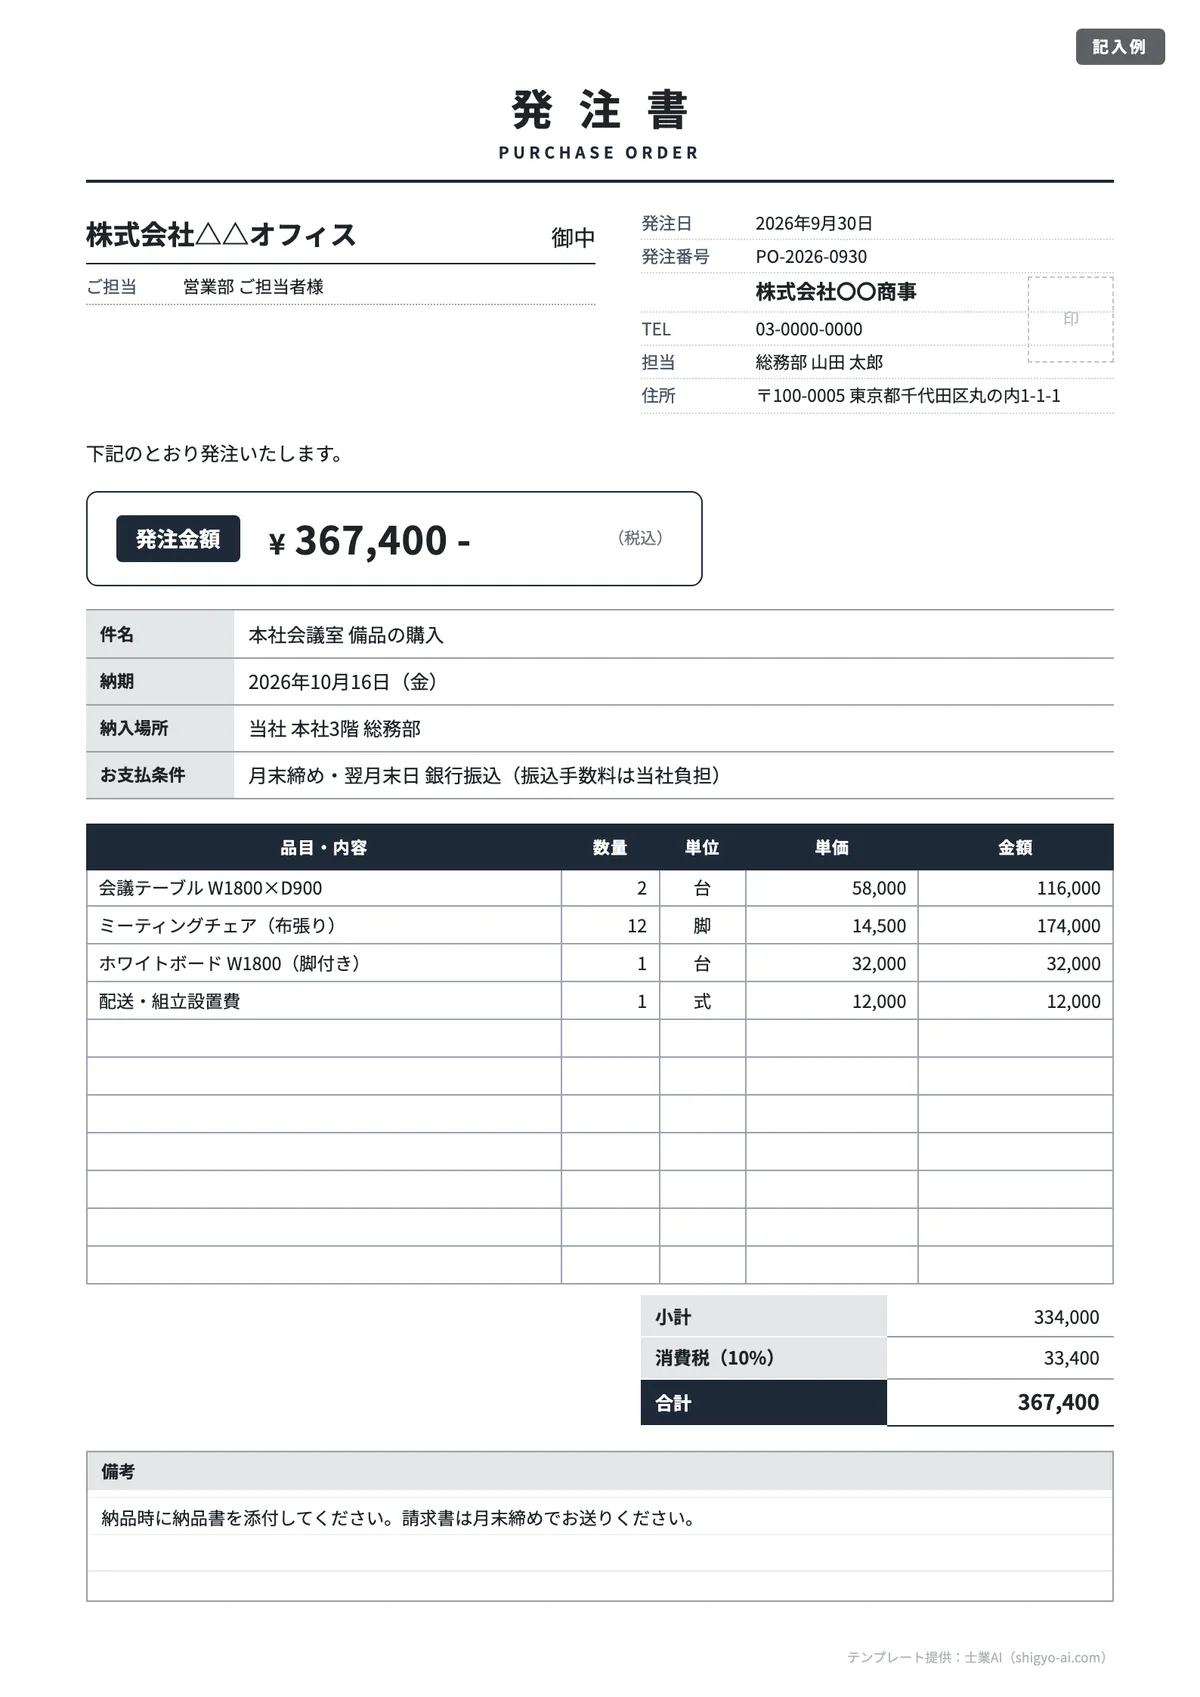
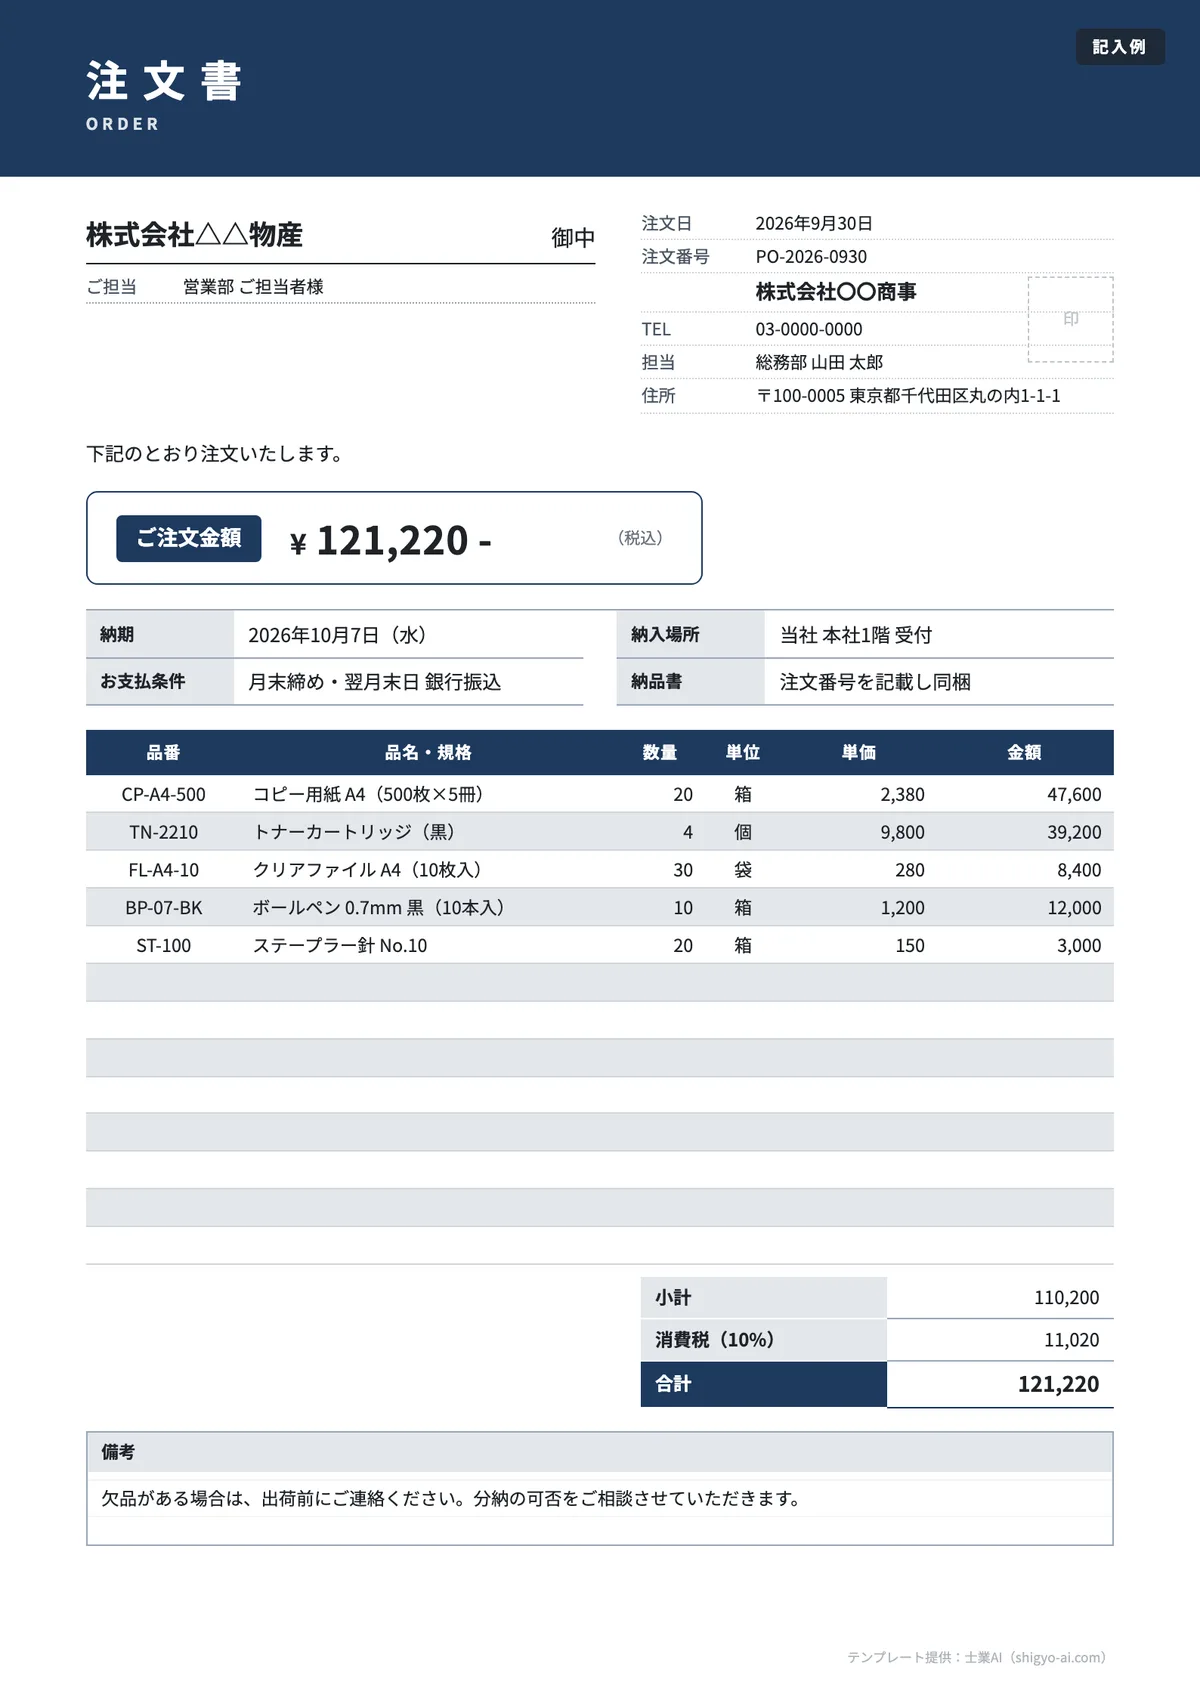
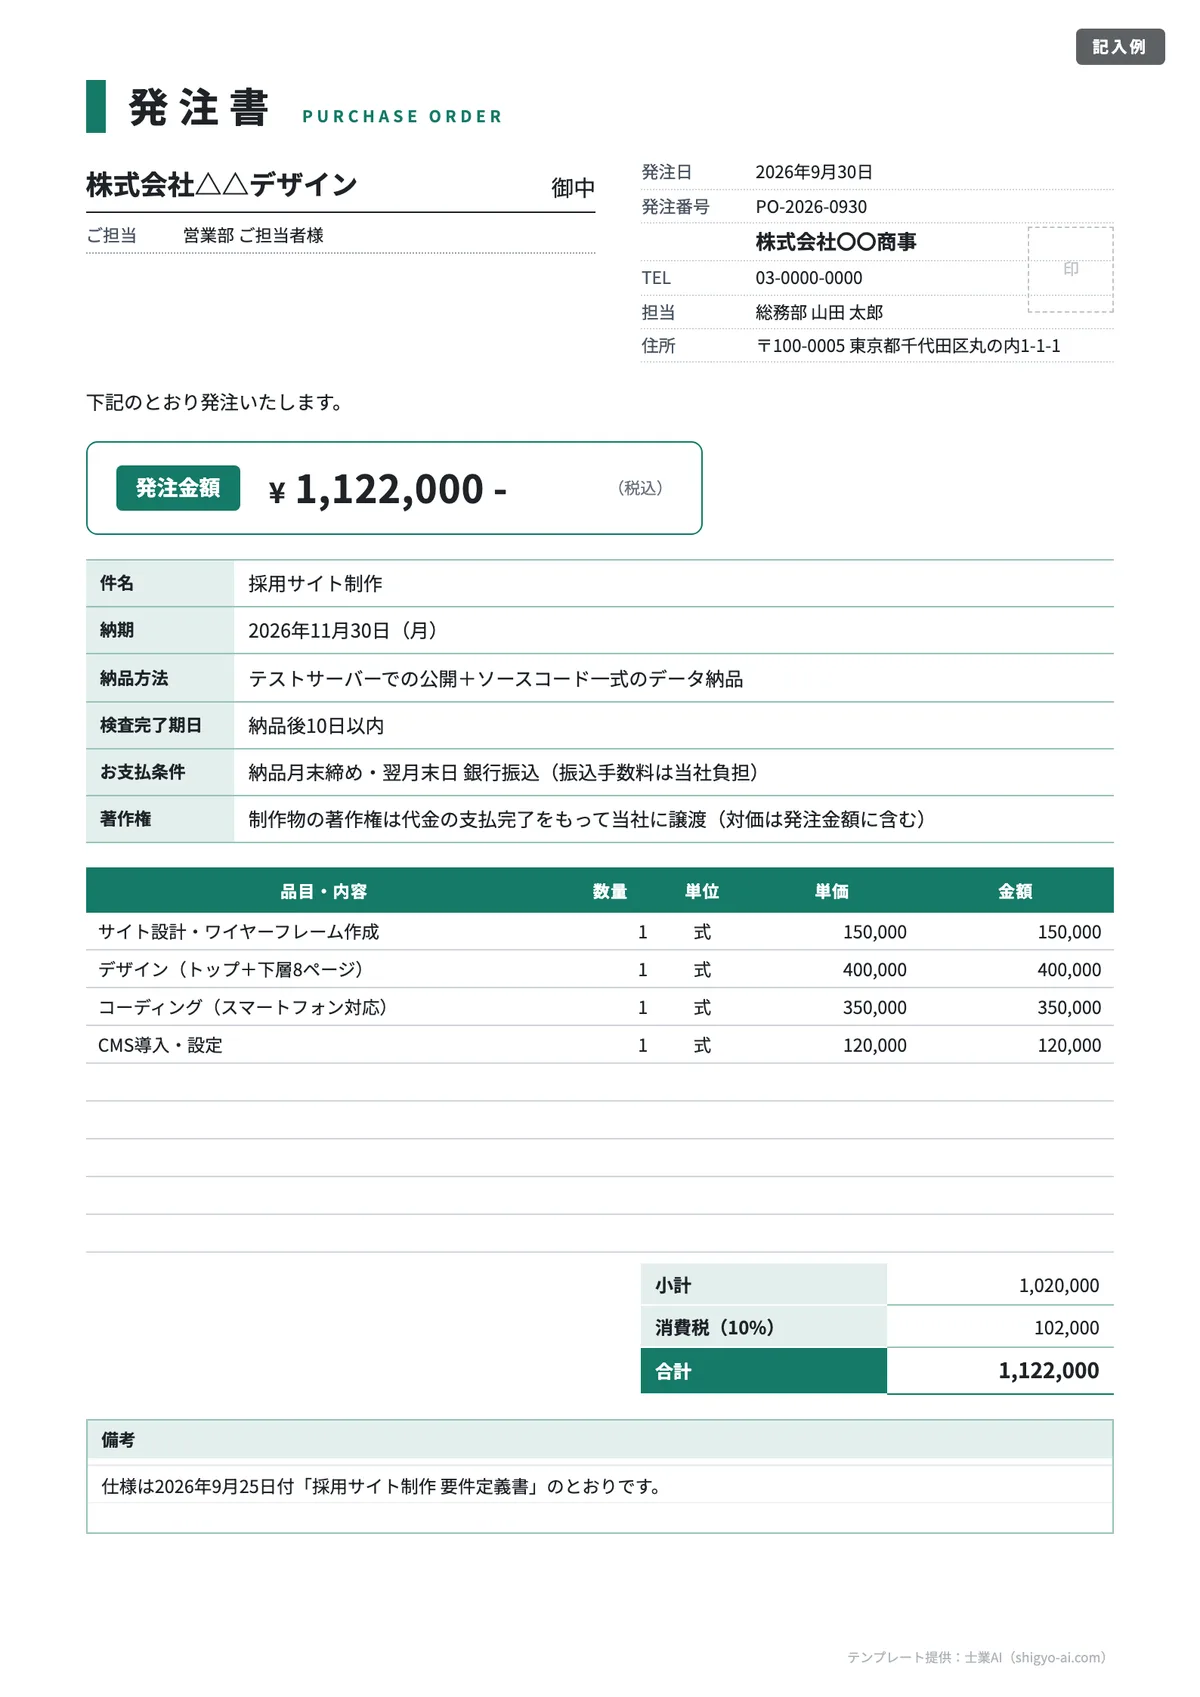
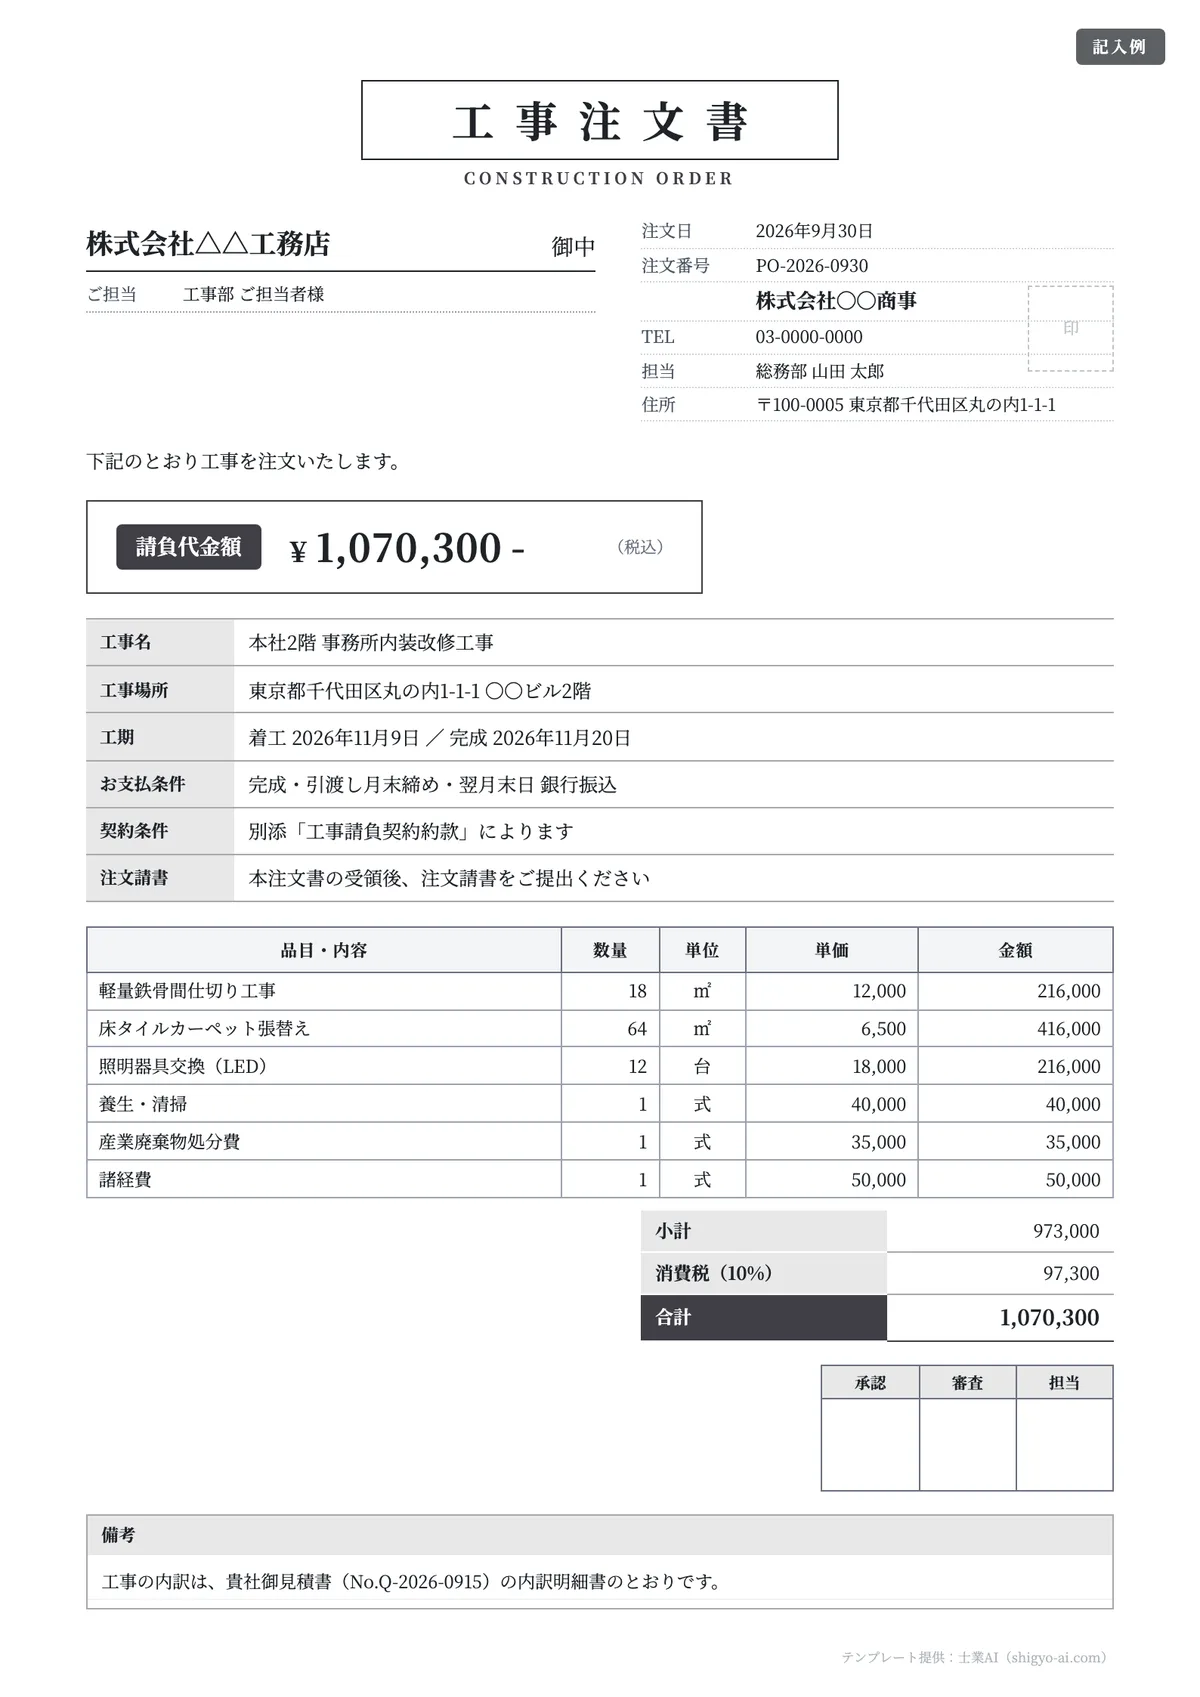
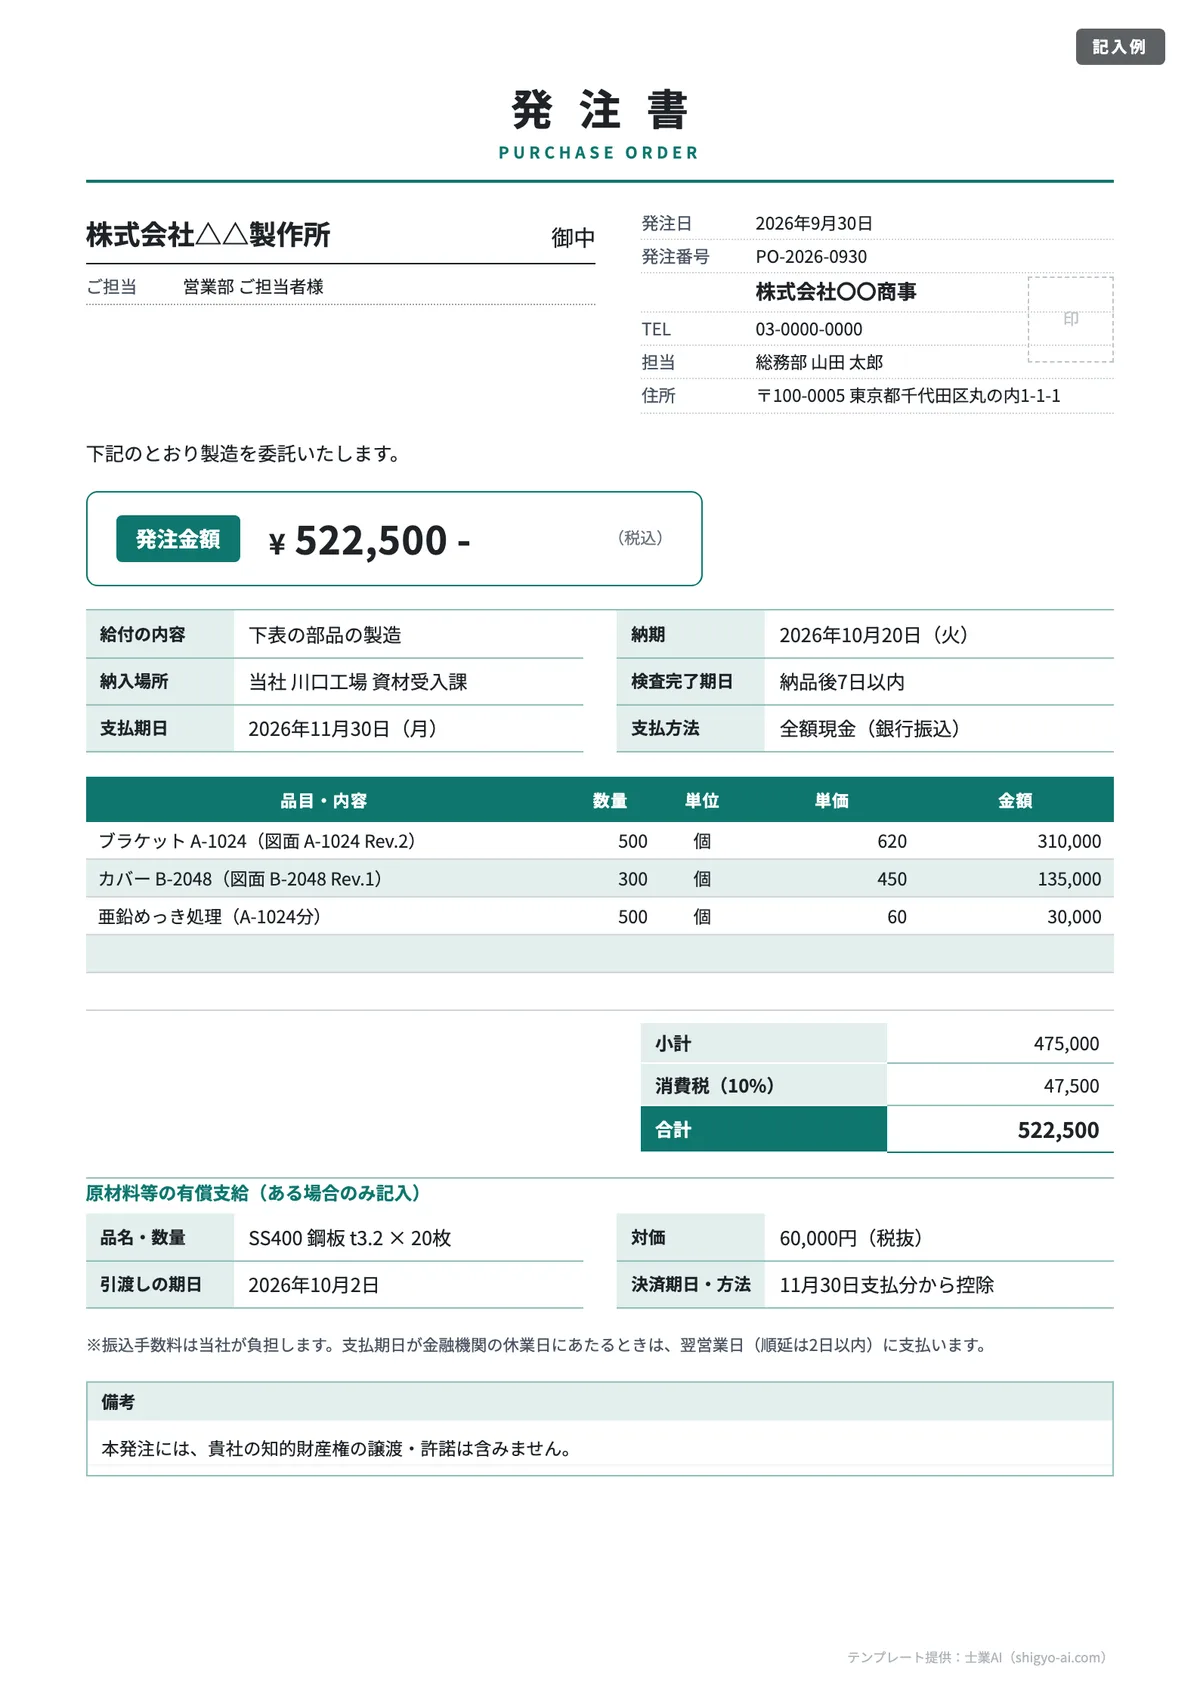
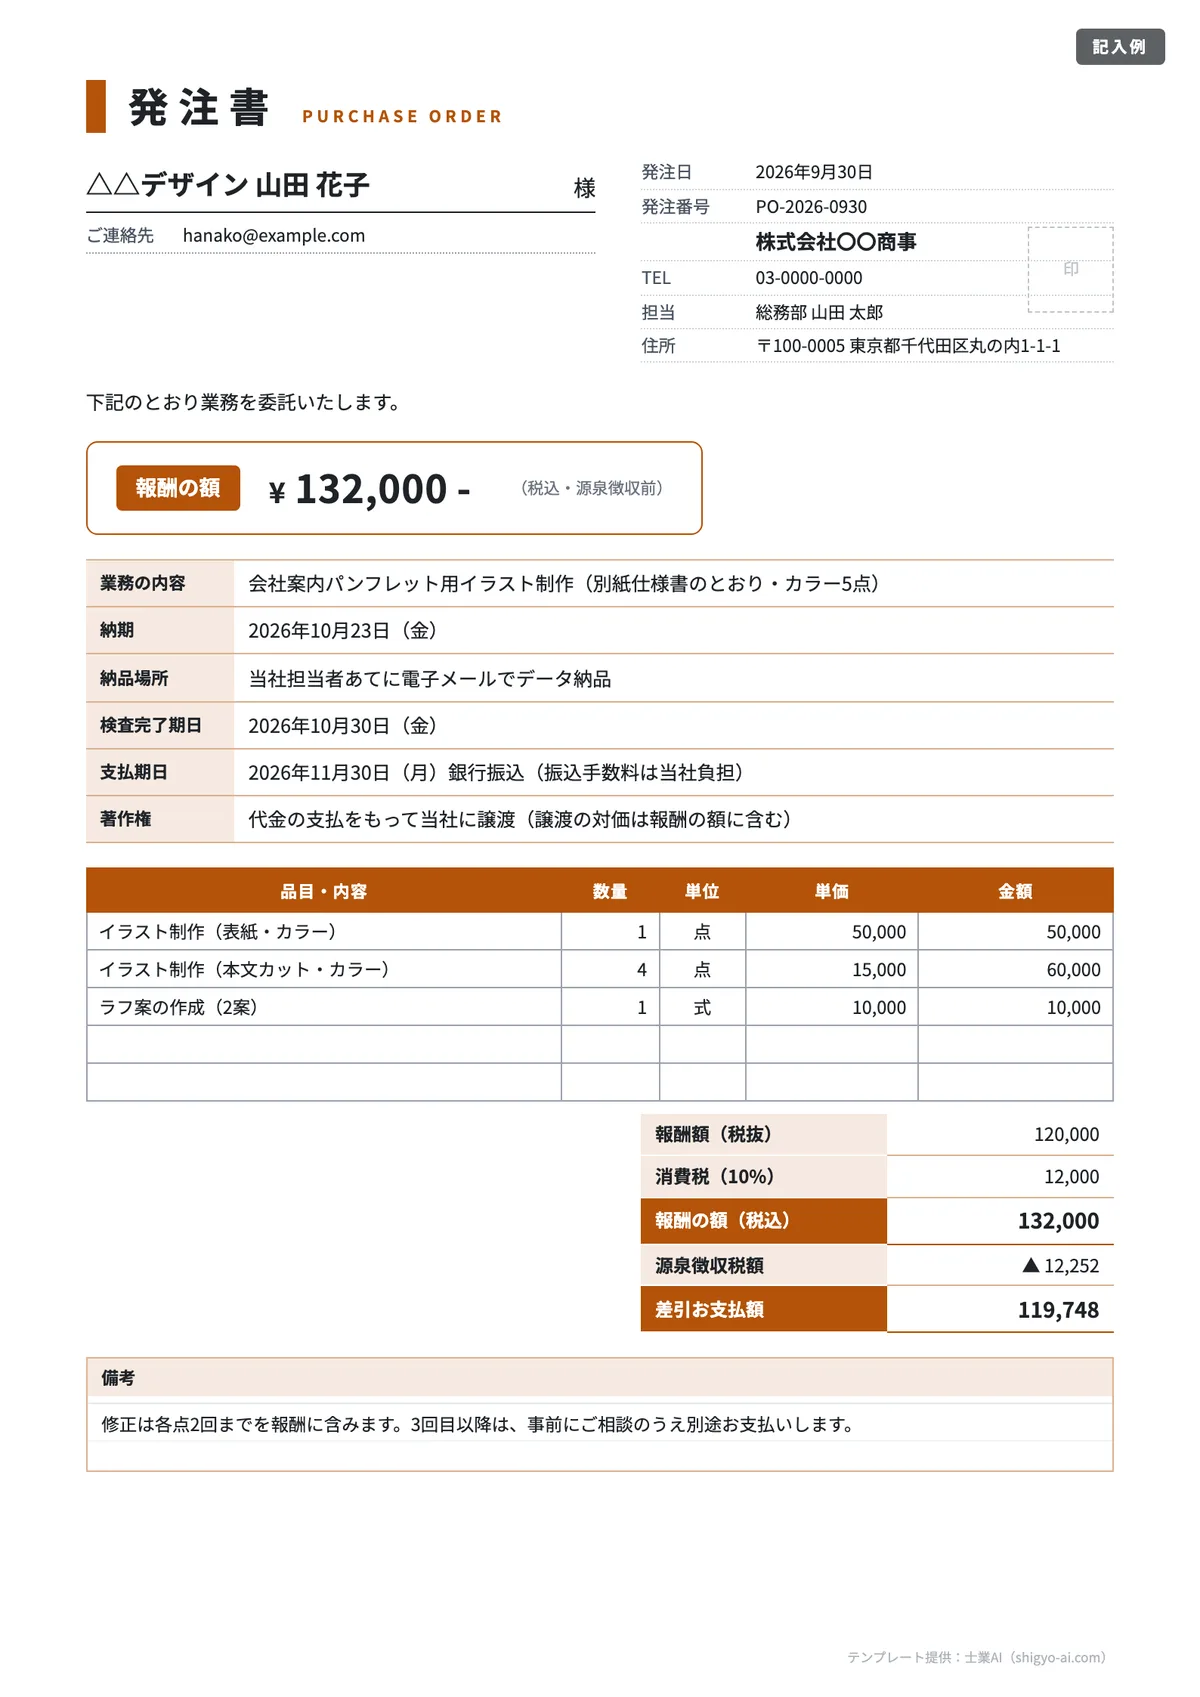
物品の購入なら01か02、成果物を作ってもらう外注なら03、工事なら04が基本です。取引先が中小企業や個人事業主の場合は、05(取適法)か06(フリーランス法)を選ぶと、法律で求められる明示事項を漏らさずに書けます。Excel版は数量×単価・消費税・合計が数式で自動計算され、「記入例」シートで完成形を確認できます。
FREE TEMPLATE
発注書・注文書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
取適法(旧下請法)第4条とフリーランス・事業者間取引適正化等法第3条の明示事項に対応(公正取引委員会の資料で確認)
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで発注書・注文書に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(税理士試験 簿記論 86問中82問正解/司法試験 民法 3,815人中4位タイ)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
用途 | おすすめのテンプレート | ポイント |
|---|---|---|
備品・消耗品の購入 | 01 シンプル | 納期・納入場所・支払条件をそろえた標準形 |
同じ商品を継続して仕入れる | 02 注文書(品番入り) | 品番の列で取り違えを防ぐ |
Web制作・システム開発の外注 | 03 モダン | 納品方法・検査完了期日・著作権の扱いつき |
内装・修繕などの工事 | 04 工事注文書 | 工期・約款・注文請書の提出依頼と承認印欄 |
中小企業への製造・加工の委託 | 05 取適法の明示事項つき | 検査完了期日・支払方法・有償支給材まで1枚に |
個人のデザイナー等への依頼 | 06 フリーランス新法対応 | 明示事項と源泉徴収税額・差引お支払額 |
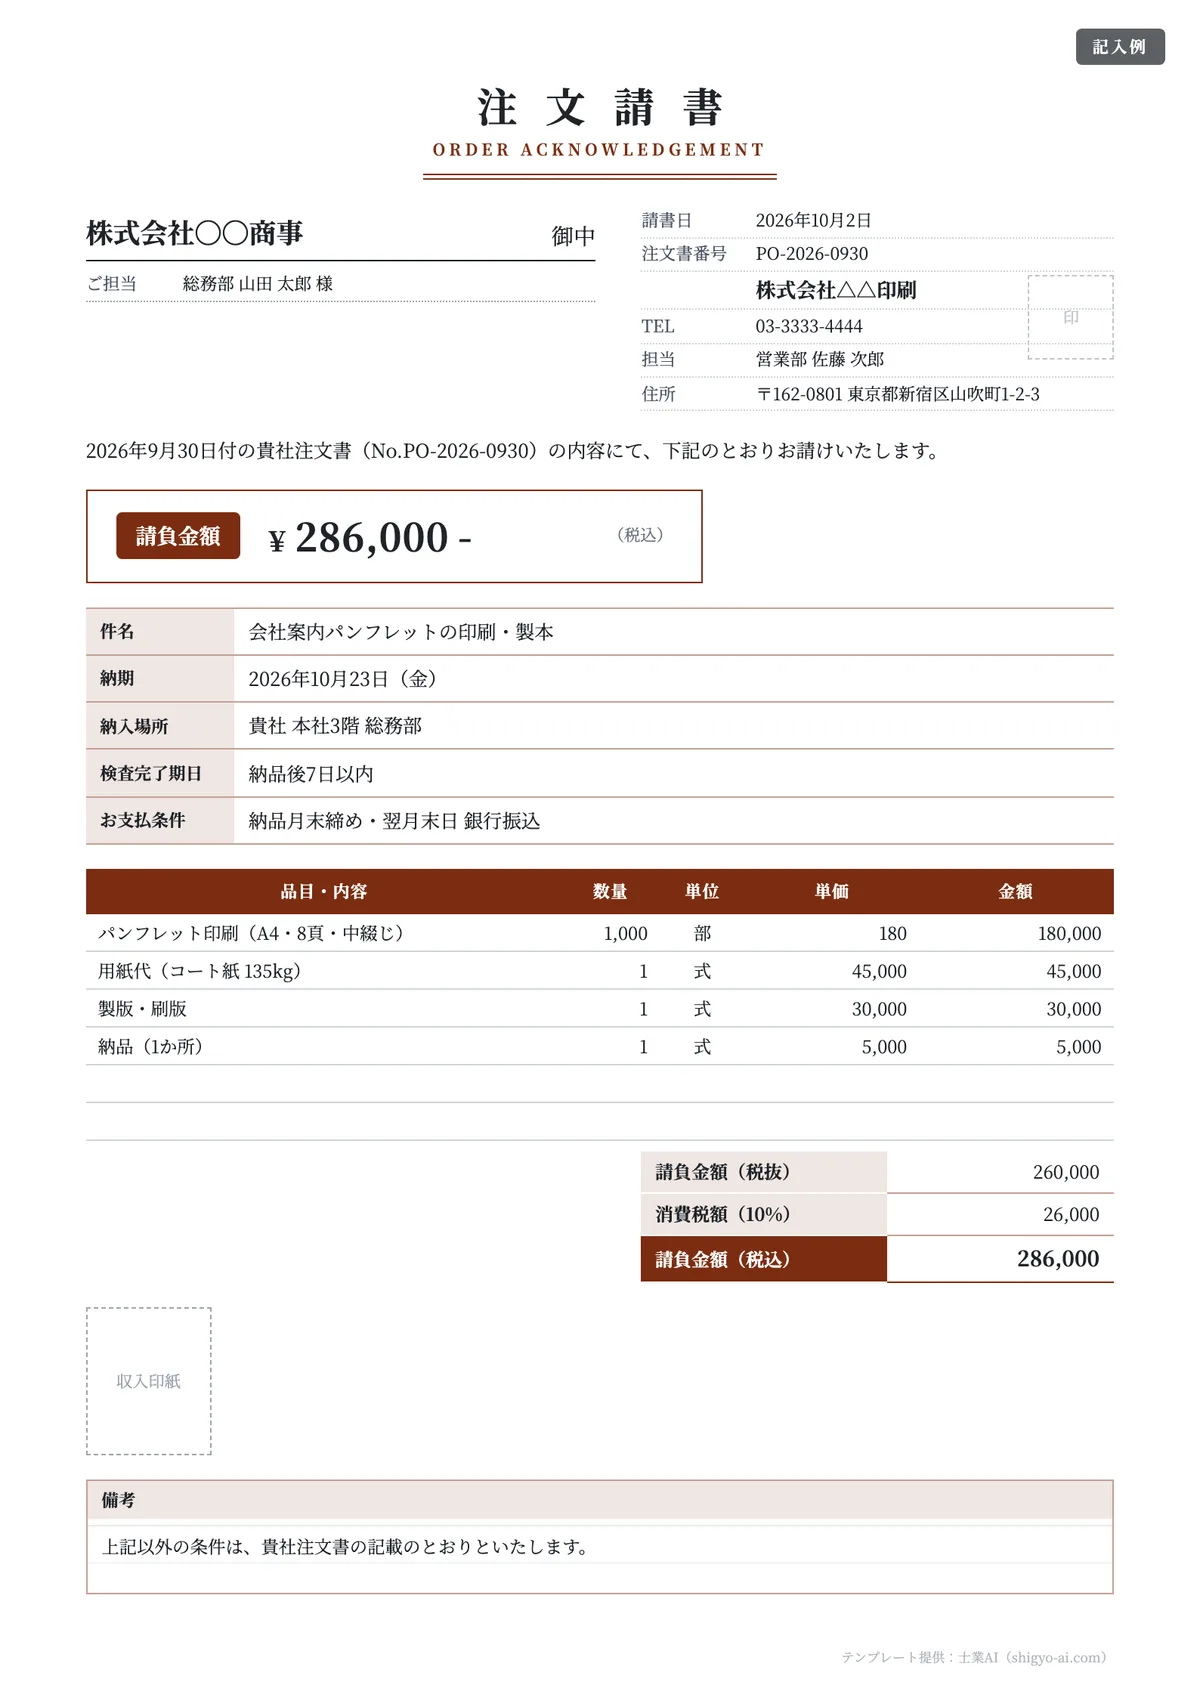
注文を受けた側の返事 | 07 注文請書 | 収入印紙の欄つき |
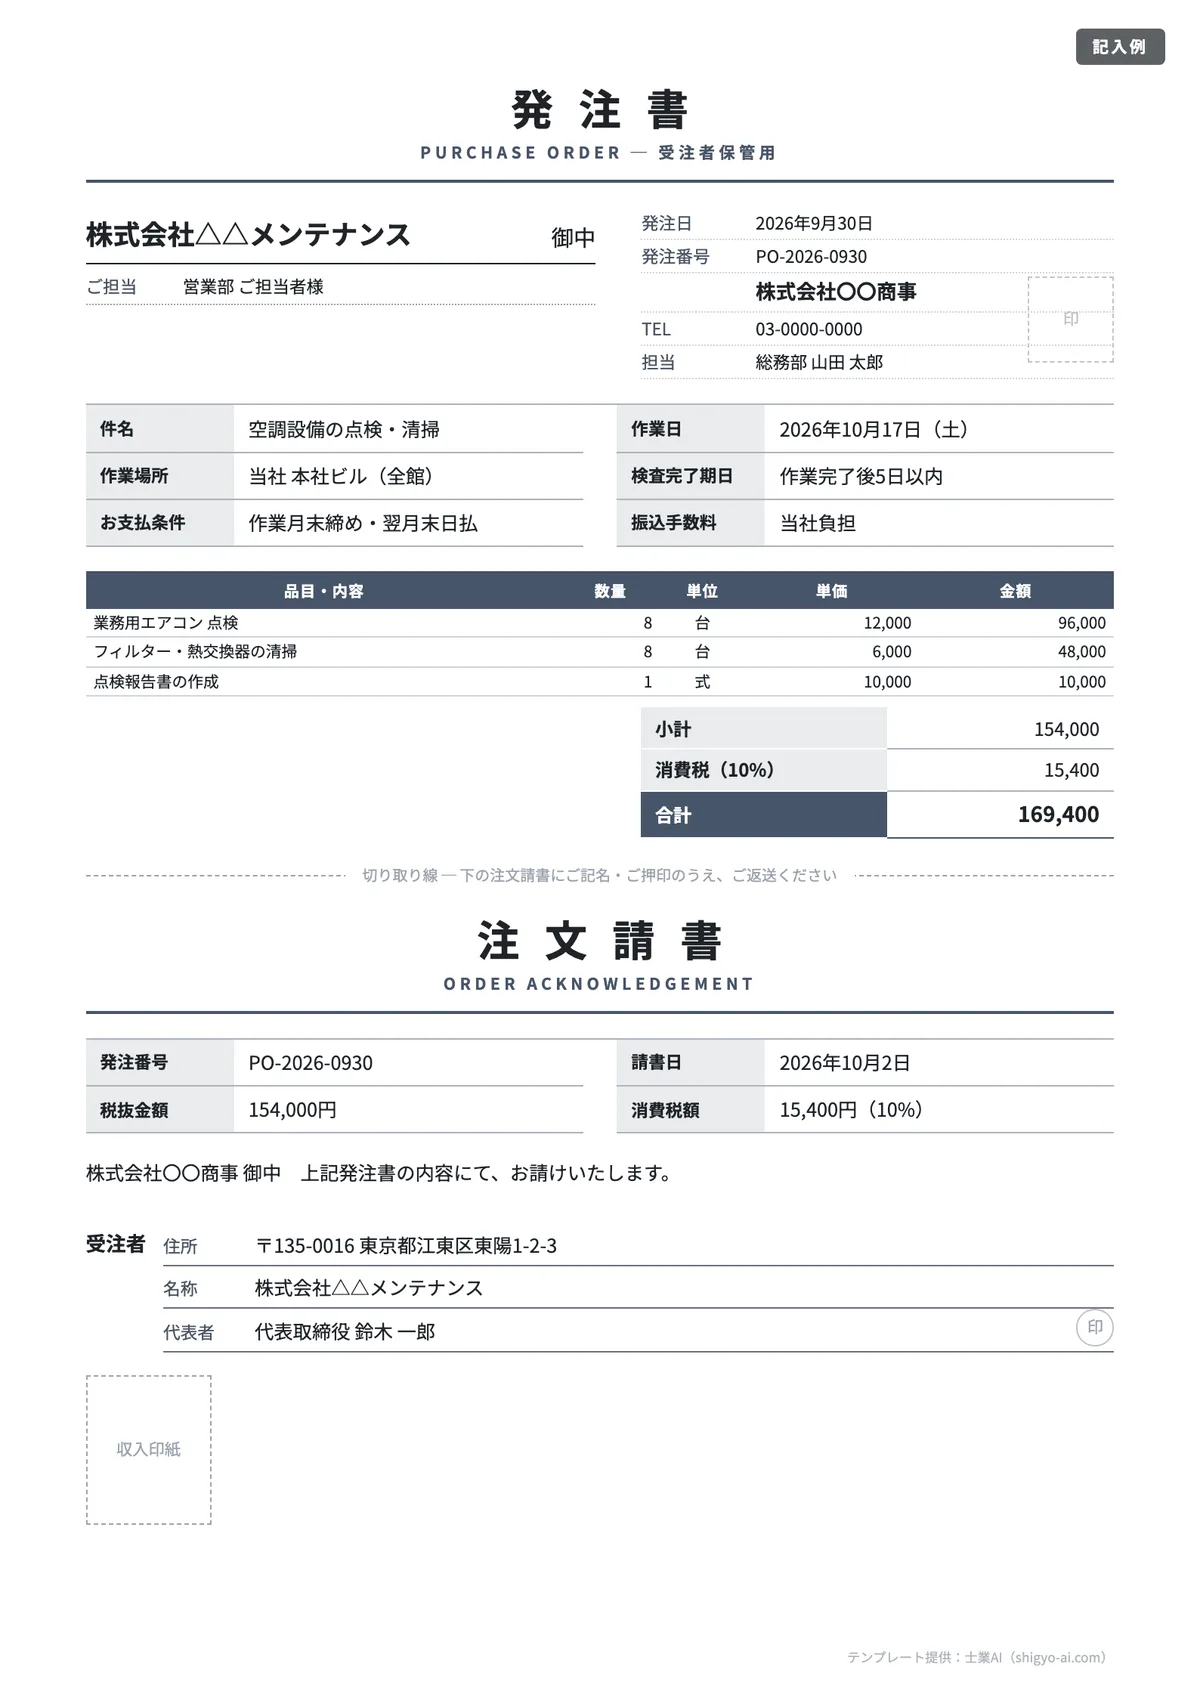
受注の確認まで1枚で済ませたい | 08 発注書兼注文請書 | 下半分を切り取って返送してもらう |
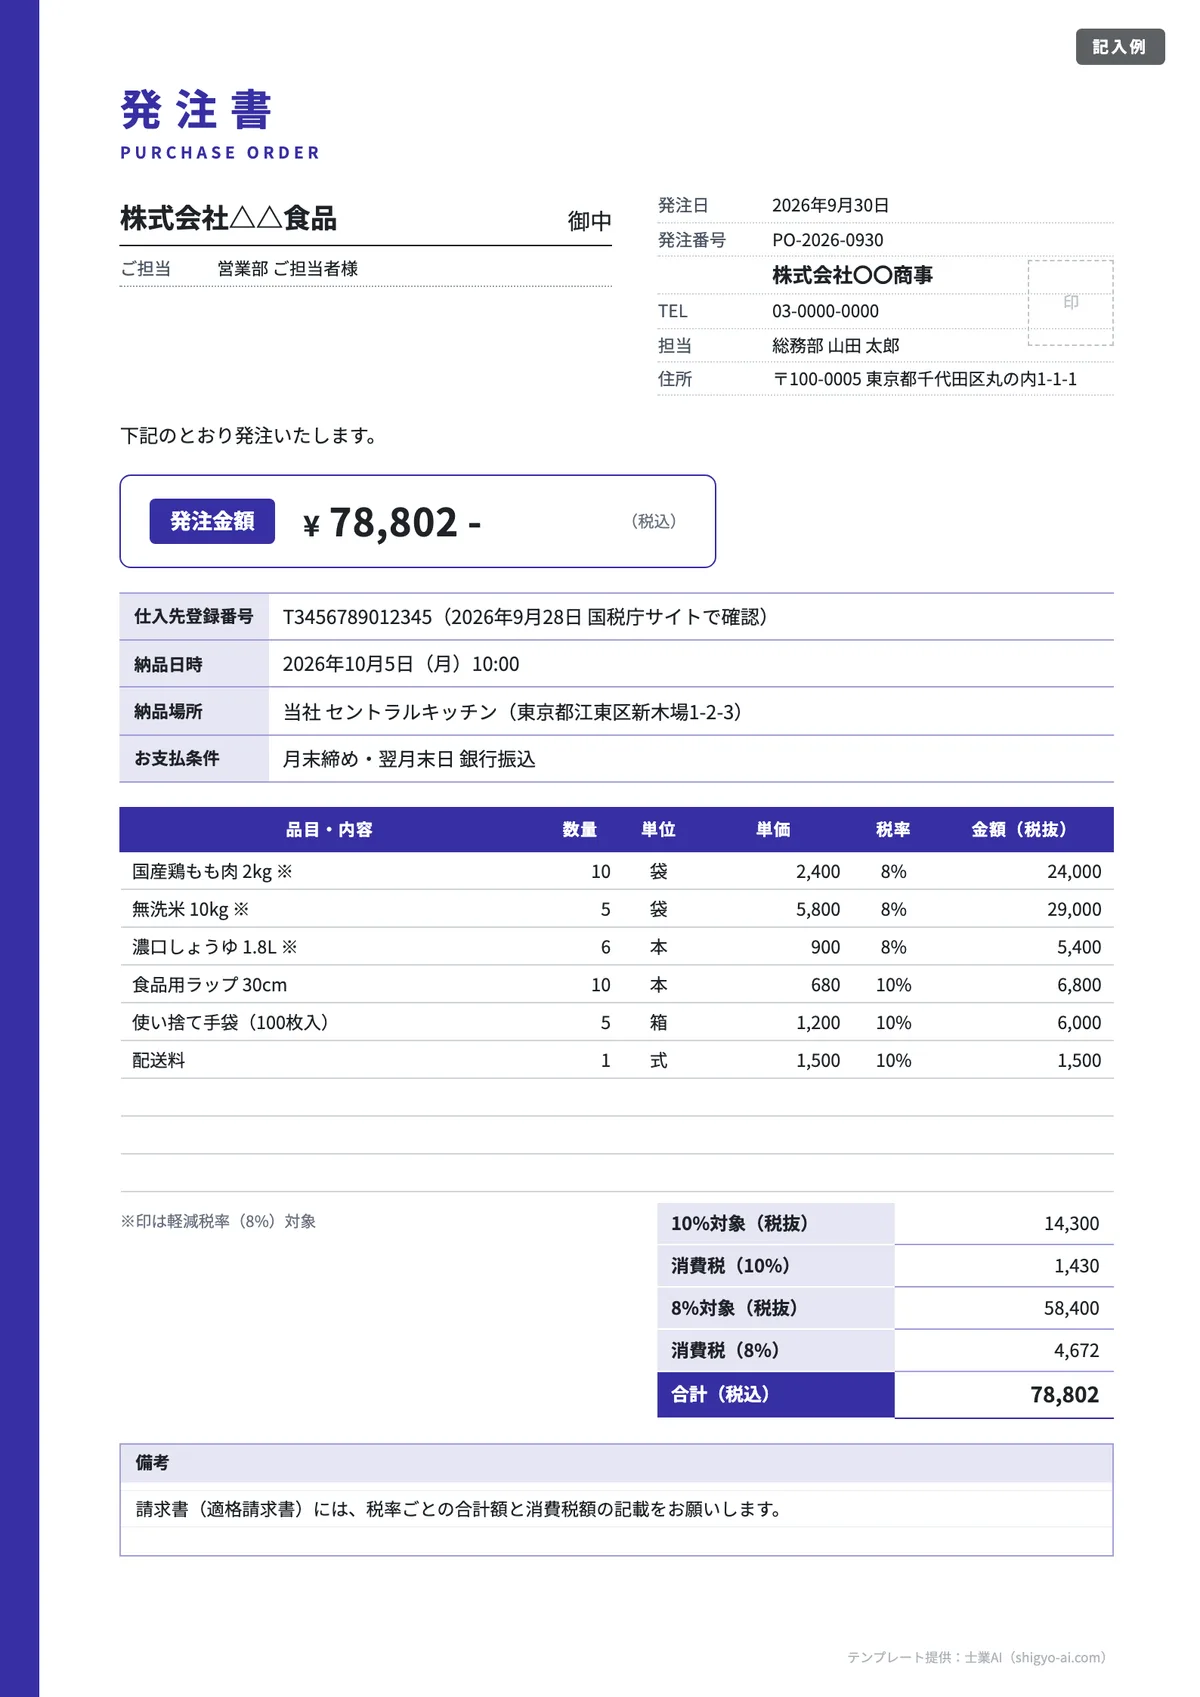
8%と10%が混ざる仕入れ | 09 インボイス対応 | 税率別の小計と仕入先の登録番号の確認欄 |
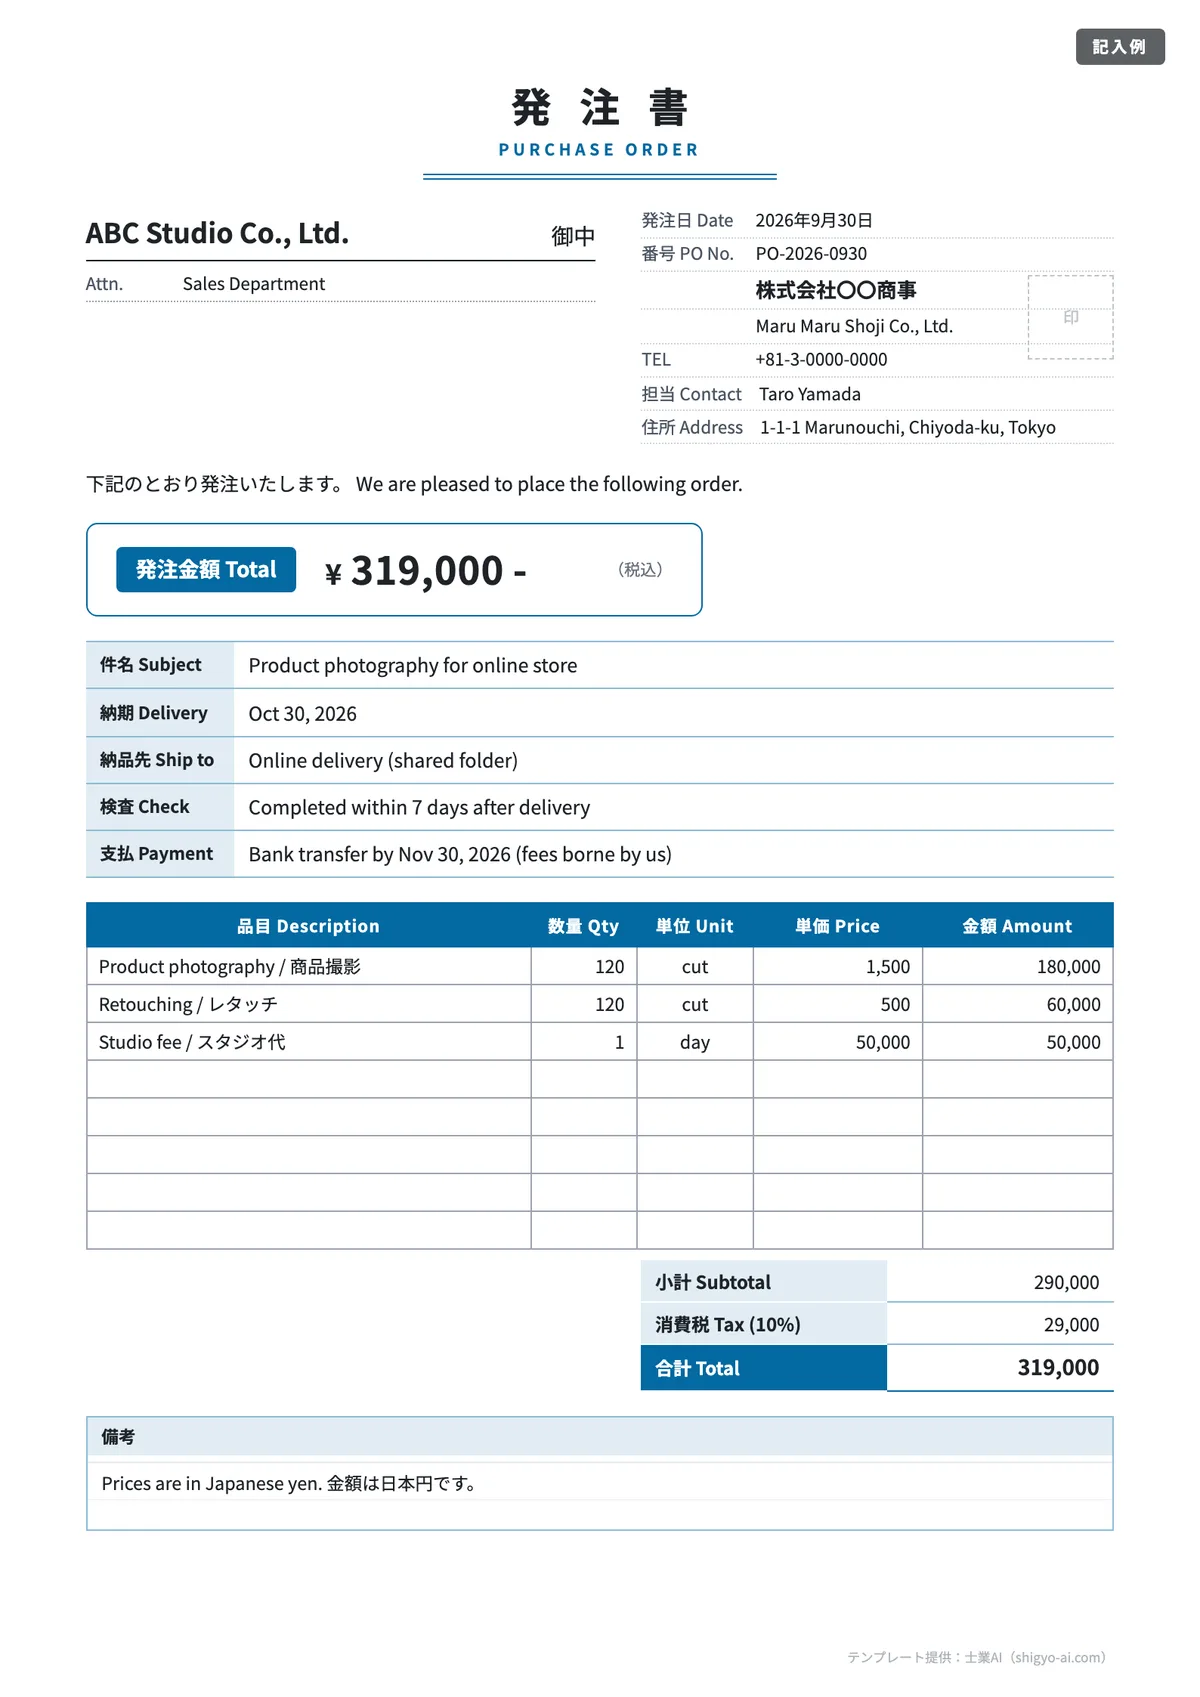
外資系・英語でのやりとり | 10 英語併記 | PURCHASE ORDER の日英併記 |
請求書・見積書・契約書など、ほかの書式は無料の書式テンプレート一覧にまとめています。
Excel版・Word版・PDF版の使い分け
10種類とも Excel(.xlsx)・Word(.docx)・PDF の3形式をそろえています。記載事項はどの形式でも同じなので、社内の使い方で選んでかまいません。「発注書のテンプレートを Word で探している」場合も、10種類すべてに Word 版があります。
形式 | 向いている使い方 | 編集のコツ |
|---|---|---|
Excel(.xlsx) | 明細の行数が多い/金額を自動で出したい | 数量×単価・消費税・合計が数式。行を増やすときは行ごとコピーして数式を保つ。「記入例」シートで完成形を確認できる |
Word(.docx) | 検収の方法・著作権・特記事項など文章の条件を書き足したい | 表のセルに直接上書き。行の追加は表の最終セルで Tab。Google ドキュメントでも開ける |
様式を変えずに印刷して手書きしたい/そのまま送りたい | 編集はできない。押印して郵送する運用向け |
Excel版・Word版は Google スプレッドシートや Google ドキュメントでも開けます。自社名・住所・振込先・支払条件まで入れた自社用のひな形を1つ作って保存しておくと、2回目以降は宛先と明細を差し替えるだけで済みます。
発注書・注文書・注文請書・契約書の違い
契約は、申込みに対して相手が承諾したときに成立し、法令に特別の定めがなければ書面は要りません(民法522条)。発注書と注文書はどちらも「この条件で買います・頼みます」という申込みの書面で、名前の違いに法的な差はなく、慣習で呼び分けているだけです。
書類 | 作る人 | 役割 | 印紙 |
|---|---|---|---|
発注書・注文書 | 発注者 | 申込み。取引条件を相手に示す | 通常は不要 |
注文請書 | 受注者 | 承諾。この内容で引き受けたことを示す | 請負なら必要(物品売買なら不要) |
契約書 | 双方 | 合意内容を1通にまとめ、双方が記名押印 | 内容による |
実務では、継続取引なら基本契約書で共通のルール(検収、契約不適合、秘密保持など)を決め、個々の取引は発注書と注文請書でやりとりする形が一般的です。発注書だけで取引する場合は、後で揉めやすい条件(検査の方法、著作権、支払条件)を発注書に書き込んでおきます。
見積もりから入金までの書類の対応関係
発注側と受注側は、同じ1つの取引を別々の書類で1対1に記録していきます。どの立場でどれを出すのかを先に押さえておくと、注文請書と受注確認書の使い分けで迷いません。
段階 | 発注側(買う・頼む) | 受注側(売る・請ける) | 目的 |
|---|---|---|---|
1. 見積り | 見積依頼書 | 見積書 | 条件と金額のすり合わせ |
2. 発注 | 発注書・注文書 | — | 申込み |
3. 受注 | — | 注文請書・受注確認書 | 承諾と、請けた条件の確認 |
4. 納品・検収 | 検収書・物品受領書 | 納品書 | 引渡しと検査 |
5. 請求・入金 | 支払通知書 | 請求書・領収書 | 代金の決済 |
受注側が出す見積書テンプレート、納品時の納品書テンプレート、請求段階の請求書テンプレートも同じ書式でそろえています。1つの取引を通しで用意したい場合は帳票テンプレートのまとめから一覧できます。
注文請書と受注確認書の違い
どちらも受注した側が発注側へ返す書面ですが、示している中身が違います。
書類 | 何を示すか | 押印 | 印紙 |
|---|---|---|---|
注文請書 | 「この内容でお請けします」という承諾。これで契約が成立する | 記名押印して返すのが一般的 | 請負なら第2号文書(物品の売買なら不課税) |
受注確認書 | 「ご注文をこの内容で承りました」という確認の連絡。社内の受注登録の控えを兼ねることが多い | 省くことが多い | 表題ではなく中身で判断。承諾を示す内容なら注文請書と同じ扱いになる |
取引のたびに押印して返すのが重い場合は、基本契約書で「発注書の受領後〇営業日以内に異議がなければ承諾したものとみなす」と決めておき、日々は受注確認書をメールで返す運用にすると事務が軽くなります。基本契約書の作り方は契約書テンプレートのまとめで確認できます。
発注書の記載事項と書き方
一般の取引では、発注書の様式や記載事項を定めた法律はありません。ただし取引先が中小企業・個人事業主で、取適法やフリーランス法の対象になる場合は、次の表の「必須」の項目を書面かメール等で明示する義務があります。
項目 | 必須/任意 | 根拠 | 注意点 |
|---|---|---|---|
発注者・受注者の名称 | 必須 | 取適法4条/フリーランス法3条 | 番号・記号での識別も可 |
発注日(委託をした日) | 必須 | 同上 | 合意した日を書く |
品名・仕様(給付の内容) | 必須 | 同上 | 図面・仕様書を別に渡すならその旨を付記 |
納期 | 必須 | 同上 | 役務なら作業の期日・期間 |
納入場所 | 必須 | 同上 | データ納品なら提出先を書く |
検査完了期日 | 検査するなら必須 | 同上 | 「納品後7日以内」の書き方も可 |
代金(報酬)の額 | 必須 | 同上 | 税込か税抜かを明記 |
支払期日 | 必須 | 同上 | 受領日から60日以内の具体的な日 |
支払方法 | 現金以外なら必須 | 同上 | 電子記録債権・一括決済方式の条件 |
有償支給の原材料 | 支給するなら必須 | 取適法4条 | 品名・数量・対価・引渡期日・決済期日と方法 |
発注番号・担当者 | 任意 | — | 請求書・納品書との照合に使う |
根拠は、公正取引委員会「委託事業者の義務」と「フリーランス・事業者間取引適正化等法パンフレット」です。
品名・仕様は「相手が作れる程度」に書く
公正取引委員会は、受注者がその内容を見て理解でき、指示どおりの給付を作れる程度の情報を明示するよう求めています。「部品一式」「サイト制作」だけでは足りません。図面番号・版数、ページ数、数量、規格を書き、仕様書を別に渡すならその名前と日付を備考に残します。
支払期日は日付で書く
取適法とフリーランス法(発注者が従業員を使用する事業者などの場合)では、支払期日を受領日から起算して60日以内のできる限り短い期間で定めます。「毎月末日納品締切・翌月末日払」のような締め・支払日の書き方は認められますが、「納品後60日以内」は期日が特定されないので認められません。月末締め・翌々月払だと、月初に納品した分が60日を超えるので注意してください。
代金は税込・税抜をはっきりさせる
公正取引委員会の書式例では、本体価格と消費税額を分けて書くか、税抜価格に消費税を加算して支払う旨を書く方法が示されています。テンプレートは小計・消費税・合計を分けて表示するので、この形をそのまま満たせます。
取適法(旧下請法)の発注書|2026年1月からの注意点
下請法は改正され、2026年1月1日から「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(略称:中小受託取引適正化法、通称:取適法)になりました。2026年1月1日以降の発注に適用されます。親事業者は「委託事業者」、下請事業者は「中小受託事業者」と呼び方が変わり、特定運送委託の追加、従業員基準の追加、手形払等の禁止などが加わっています(公正取引委員会・中小企業庁「中小受託取引適正化法テキスト」)。
明示すべき中身は取適法4条1項と同法第四条の明示に関する規則1条で決まっており、メールなどの電磁的方法で明示してかまいません。ただし相手から書面の交付を求められたときは、遅滞なく書面を渡す必要があります(取適法4条2項)。明示しなかった場合や、記録の書類を作らず保存しなかった場合は50万円以下の罰金の対象です(同法14条)。なお、建設業者が請け負った建設工事をほかの建設業者に請け負わせる取引は、取適法の役務提供委託から除かれています(同法2条4項かっこ書き)。工事の下請は建設業法のルールで見ます。
対象になる取引
取引の内容(製造委託・修理委託・情報成果物作成委託・役務提供委託・特定運送委託)と、当事者の資本金または従業員数で決まります。
取引の内容 | 委託事業者(発注側) | 中小受託事業者(受注側) |
|---|---|---|
製造・修理・特定運送委託など(※) | 資本金3億円超 | 資本金3億円以下(個人を含む) |
同上 | 資本金1千万円超3億円以下 | 資本金1千万円以下(個人を含む) |
同上 | 従業員300人超 | 従業員300人以下(個人を含む) |
上記以外の情報成果物作成・役務提供委託(デザイン、広告制作など) | 資本金5千万円超 | 資本金5千万円以下(個人を含む) |
同上 | 資本金1千万円超5千万円以下 | 資本金1千万円以下(個人を含む) |
同上 | 従業員100人超 | 従業員100人以下(個人を含む) |
※プログラムの作成、運送・倉庫での保管・情報処理の委託もこちらの区分です。従業員基準は、資本金基準で対象にならない場合に使います。「資本金が小さい取引先だから関係ない」ではなく、発注側の規模と取引の中身で判定する点が要注意です。
発注書に関わる4つの実務ポイント
- 電話だけの発注は違反:急ぎで電話した場合も、直ちに発注書(メール等でも可)を渡します。
- 手形払は禁止:手形の交付や、支払期日までに現金化が難しい電子記録債権・一括決済方式の使用は、支払遅延として違反になります。支払方法は「全額現金(銀行振込)」が基本です。
- 振込手数料を差し引かない:受注者が了解していても、振込手数料を代金から差し引くと違反になるとされています(上記テキストQ99)。発注書に「振込手数料は当社負担」と書いておくと社内の誤処理も防げます。
- 有償支給材は代金と同時に決済:原材料を有償で支給した場合、その対価を代金の支払期日より早く差し引いたり支払わせたりすると違反です。05のテンプレートは「11月30日支払分から控除」とそろえています。
このほか、委託事業者には給付の内容や代金の額などを記録した書類を作成し、2年間保存する義務があります(取適法7条、同法第七条の書類等の作成及び保存に関する規則3条)。法人税法上も注文書は保存が必要な書類で、原則7年間の保存です(国税庁「No.5930 帳簿書類等の保存期間」)。メールで受け取ったPDFの注文書は電子取引データとして保存します。詳しくは電子帳簿保存法の対応チェックリストを参考にしてください。
フリーランスに発注するときの発注書
個人で従業員を使用していない人(または代表者1人だけの法人)に業務を委託するときは、フリーランス・事業者間取引適正化等法(2024年11月1日施行)の3条により、取引条件を書面またはメール・チャット等で直ちに明示します。発注者自身がフリーランスでもこの義務はかかります。
明示事項は、①双方の名称、②業務委託をした日、③業務の内容、④納期、⑤納品場所、⑥検査完了日(検査する場合)、⑦報酬の額と支払期日、⑧現金以外で支払う場合の支払方法です。取適法とほぼ同じ並びなので、05と06のどちらの様式でも両方の法律の明示事項をカバーできます。
- 著作権:業務の目的を超えて著作権などを譲渡・許諾させる場合は、その範囲を明記し、対価を報酬に含めます。
- 経費:交通費などの諸経費を発注者が負担するなら、総額が分かるように書きます。
- 源泉徴収:個人へのデザイン料・原稿料などは源泉徴収の対象です(所得税法204条1項1号)。報酬と消費税を分けて書けば、税抜の報酬額に10.21%を掛けて計算できます(国税庁「No.2795」)。計算の詳細は報酬の源泉徴収の計算方法で解説しています。
注文請書・受注確認書の書き方とテンプレート
ここからは受注した側が返す書類です。発注書を受け取ったら、注文請書か受注確認書を返して「どの条件で請けたか」を双方に残します。返していないと、数量や納期の食い違いが納品の直前まで表に出てきません。
注文請書に書く項目と記載例
注文請書は発注書の内容をそのまま写し、宛先と差出人だけが入れ替わります。条件を1か所でも変えて返すと、法律上は承諾ではなく新しい申込みとして扱われます(民法528条)。変えるつもりがないなら、発注書からコピーして作るのが確実です。
- 表題:「注文請書」。工事なら「工事注文請書」
- 宛先:発注者の会社名・部署名(御中)
- 発行日:請書を作成した日
- 差出人:自社の名称・住所・連絡先と記名押印
- 対応する発注番号と発注日:「貴社発注書 No.2026-0415(2026年4月15日付)」のように1対1で紐づける
- 品名・仕様・数量・単価・金額:小計・消費税・合計を分けて書く(印紙の判定に効きます)
- 納期・納入場所・支払条件:発注書と同じ内容をそのまま書く
- 収入印紙欄:請負のときに使う(次の章)
- 特記事項:条件を変えて請ける場合は、変更点をここに明記して発注者の了解を取る
発注書と請書を1枚にまとめたいときは、切り取り線で上下に分かれた08「発注書兼注文請書」が便利です。上を相手に渡し、下に記名押印して返してもらいます。
受注確認書の書き方とメールの文例
押印して郵送するほどではない取引なら、受注確認書をメールで返す形でも記録は十分に残ります。書く内容は注文請書とほぼ同じで、印影と収入印紙欄がない分だけ軽い書類です。07の注文請書から押印欄と印紙欄を外し、表題を「受注確認書」に変えればそのまま使えます。
件名:【受注確認】貴社発注書 No.2026-0415 の件

株式会社〇〇
〇〇部 〇〇様

いつもお世話になっております。〇〇株式会社の〇〇です。
2026年4月15日付 発注書 No.2026-0415 を拝受いたしました。
下記の内容で承りましたので、ご確認をお願いいたします。

・品名/仕様:〇〇〇〇
・数量:〇〇
・金額:〇〇〇,〇〇〇円(税抜)/消費税 〇〇,〇〇〇円
・納期:2026年5月20日
・納入場所:〇〇
・支払条件:月末締め・翌月末日 銀行振込

内容に相違がございましたら、〇月〇日までにご連絡ください。
正式な注文請書が必要な場合はお申し付けください。
件名に発注番号を入れておくと、後から探すときに1通で見つかります。受け取ったPDFやメール本文は電子取引データなので、受注側・発注側とも電子帳簿保存法の要件で保存します。
工事の注文書・注文請書は建設業法もみる
建設工事の請負契約では、工事内容、請負代金の額、着工と完成の時期、代金の支払の時期と方法、検査と引渡しの時期、契約不適合責任、紛争の解決方法など16の事項を書面に記載し、双方が署名または記名押印して相互に交付することが求められます(建設業法19条1項)。相手の承諾を得れば電子でも構いませんが(同条3項)、注文書を1枚送るだけでは足りません。実務では、あらかじめ基本契約書か契約約款で16の事項を決めておき、注文書と注文請書の双方に「〇〇約款による」と書いて対にします。04の工事注文書に約款欄と注文請書の提出依頼欄を置いているのはこのためです。
注文請書と収入印紙
注文請書に印紙が要るかどうかは、表題ではなく契約の中身が請負か売買かで決まります。印刷物の製作、部品の加工、清掃・保守などの請負は第2号文書「請負に関する契約書」に当たり、カタログ商品の販売のような物品の売買は不課税です(国税庁「No.7102」、質疑応答「物品販売の注文請書」)。
第2号文書の記載金額 | 印紙税額 |
|---|---|
1万円未満 | 非課税 |
1万円以上100万円以下 | 200円 |
100万円超200万円以下 | 400円 |
200万円超300万円以下 | 1,000円 |
300万円超500万円以下 | 2,000円 |
500万円超1,000万円以下 | 1万円 |
消費税額を区分して書くか、税込と税抜の両方を書けば、税抜の金額で判定できます。「税込」「消費税10%を含む」とだけ書くと税込額で判定されます(国税庁「No.7124」)。07の記入例は税抜260,000円なので200円です。なお、建設工事の請負契約書には2027年3月31日(令和9年3月31日)までの軽減措置があります。
受注確認書・基本契約書の印紙はどうなるか
印紙が要るかどうかは、表題ではなく契約の成立を証明する目的で作られた文書かどうかで決まります(印紙税法基本通達12条・21条、国税庁「No.7118」)。そのため「受注確認書」という名前でも、「この内容でお請けします」と承諾を示す中身であれば、請負の場合は注文請書と同じ第2号文書です。反対に、受注した内容の控えを知らせるだけで、承諾は別に注文請書で行う旨を書いてあるものは契約書に当たりません。迷ったら、承諾を示す書面は注文請書1通だけにして、確認書はその写しの位置づけにすると整理できます。
もう1つ見落としやすいのが、取引ごとの請書ではなく継続する取引の共通ルールを決めた基本契約書です。営業者間で、目的物の種類・取扱数量・単価・対価の支払方法・損害賠償の方法などのうち1つ以上を定めたもので、契約期間が3か月を超えるか更新の定めがあるものは、第7号文書「継続的取引の基本となる契約書」に当たり、金額にかかわらず1通4,000円です(国税庁「No.7104 継続的取引の基本となる契約書」)。注文請書の印紙を気にして条件を基本契約書に寄せても、今度はそちらで4,000円がかかることがあります。
発注書が課税文書に変わる3つの書き方
単なる注文書は課税文書に当たりませんが、次のものは原則として契約書として扱われます(印紙税法基本通達21条、国税庁「No.7118」)。
- 基本契約書や約款に基づく申込みである旨が書かれ、申込みだけで自動的に契約が成立する注文書
- 「御見積書No.○○のとおり」など、相手の見積書に基づく申込みである旨が書かれた注文書
- 発注者と受注者の双方の署名または押印がある注文書
1と2は、相手が別に注文請書を作ることを注文書に書いておけば除かれます。04の工事注文書に「注文請書をご提出ください」の欄を置いているのはこのためです。08の2枚綴りは、上半分の発注書は課税されず、切り取って返送される下半分の注文請書が第2号文書になります。注文請書を紙で渡さず、PDFなどの電子データをメールで送る場合は、文書に当たらないため印紙税はかかりません(国税庁 質疑応答「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)。
発注書のよくある間違いと直し方
よくある書き方 | 何が問題か | 直し方 |
|---|---|---|
支払条件「納品後60日以内」 | 支払期日が特定されない | 「月末締め・翌月末日払」か日付で書く |
支払条件「月末締め・翌々月末払」 | 月初納品分が60日を超える | 翌月末払に短縮するか締日を増やす |
品名「制作一式」 | 何を作るかが分からない | ページ数・点数・仕様書名を書く |
金額に「税込」とだけ記載 | 請書の印紙を税込額で判定される | 小計・消費税・合計を分けて書く |
振込手数料を差し引いて支払う | 取適法では合意があっても違反 | 「振込手数料は当社負担」と明記 |
電話で発注し、書面は納品後 | 明示義務違反(取適法・フリーランス法) | 電話の後すぐにメールで発注書を送る |
発注書に受注者の押印欄を付けて返送させる | 発注書自体が契約書になり得る | 注文請書を別に作ってもらう(08を使う) |
注文請書も受注確認書も返していない | 請けた条件の記録が受注側に残らない | 07の注文請書を返すか、受注確認書をメールで返す |
インボイス制度との関係では、発注書は適格請求書ではありません。仕入税額控除には受注者が発行する適格請求書が必要なので、09のように発注時点で仕入先の登録番号を控えておくと、請求書との照合が早くなります。制度の全体像はインボイス制度の2026年最新対応をご覧ください。
AIで発注書を下書き・チェックする方法
発注書は項目が決まっているぶん、生成AIでの下書きと抜け漏れチェックに向いています。取引の概要をメモで渡し、表の形で返してもらうのがコツです。社名や金額を入力する前に、社内の利用ルールで入力してよい情報かを確認してください。
次の取引の発注書を作ります。取適法(中小受託取引適正化法)第4条と
フリーランス・事業者間取引適正化等法第3条の明示事項に沿って、
「項目|記入内容|未確定のもの」の表で下書きしてください。
未確定の項目は空欄にせず「要確認」と書き、確認すべき相手を添えてください。

・発注者:【自社名】(資本金【金額】・従業員【人数】)
・受注者:【取引先名】(法人/個人、従業員の有無)
・依頼内容:【作ってほしいもの・作業の内容】
・納期と納品方法:【日付・場所】
・金額:【税抜金額】
・支払条件:【締日・支払日・支払方法】
次の発注書の内容をチェックしてください。
1. 支払期日が受領日から60日以内の具体的な日になっているか
2. 「見積書のとおり」など、発注書が印紙税の課税文書になる書き方がないか
3. 振込手数料・有償支給材・著作権の扱いが書かれているか
問題点は「該当箇所|理由|修正案」の表で示し、根拠の条文や
公的機関の資料名を添えてください。断定できないものは「要確認」としてください。
【発注書の本文を貼り付け】次の発注書を受けて返す「受注確認書」のメール文面を作ってください。
件名に発注番号を入れ、品名・数量・金額(税抜と消費税を分ける)・納期・
納入場所・支払条件を箇条書きで並べ、相違があれば連絡してほしい旨を添えてください。
発注書に書かれていない条件は勝手に補わず「要確認」と書いてください。
【発注書の本文を貼り付け】うまくいかない例は、「発注書を作って」とだけ頼むことです。汎用のAIは支払条件を「納品後30日以内」のように書きがちなので、上のように判定基準を指定します。条文番号や施行日はAIが誤ることもあるため、最後は公正取引委員会・国税庁の資料で確かめてください。契約書まで含めて確認したい場合は、契約書レビューをAIで効率化するプロンプト集の手順が使えます。士業AIの法務AIなら、条文の根拠つきでチェック結果を返すので、確認の手間を減らせます。
まとめ
- 発注書と注文書に法的な違いはなく、どちらも申込みの書面です。受注側が返すのが注文請書です。
- 取適法・フリーランス法の対象なら、名称・発注日・内容・納期・場所・検査完了期日・代金・支払期日を直ちに明示します。
- 支払期日は受領日から60日以内の具体的な日で書き、振込手数料は発注者が負担します。
- 受注した側は注文請書か受注確認書を返し、発注書の条件をそのまま写して発注番号で1対1に紐づけます。
- 請負の注文請書は第2号文書です。消費税を区分して書けば税抜額で印紙税を判定できます。受注確認書も、承諾を示す中身なら同じ扱いです。
- Excel版は自動計算、Word版は条件の書き足し、PDF版は印刷向けです。用途で形式を選んでください。
本記事は2026年9月時点の法令・公的資料にもとづいています。制度や運用は変わることがあるため、最新の情報は公正取引委員会・国税庁などの公式情報で確認し、個別の事情は弁護士・税理士などの専門家にご相談ください。
参考文献
- 公正取引委員会「取適法」
- 公正取引委員会「委託事業者の義務」
- 公正取引委員会・中小企業庁「中小受託取引適正化法テキスト」(令和7年11月)
- e-Gov法令検索「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」
- 公正取引委員会「フリーランス・事業者間取引適正化等法パンフレット」
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」
- e-Gov法令検索「民法」
- e-Gov法令検索「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律第四条の明示に関する規則」
- e-Gov法令検索「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律第七条の書類等の作成及び保存に関する規則」
- e-Gov法令検索「建設業法」
- 国税庁「No.7102 請負に関する契約書」
- 国税庁「No.7104 継続的取引の基本となる契約書」
- 国税庁「No.7118 申込書、注文書、依頼書等と表示された文書の取扱い」
- 国税庁「No.7124 消費税額等が区分記載された契約書等の記載金額」
- 国税庁 質疑応答事例「物品販売の注文請書」
- 国税庁「印紙税法基本通達 第4節 契約書の取扱い」
- 国税庁「No.2795 原稿料や講演料等を支払ったとき」
- 国税庁「No.5930 帳簿書類等の保存期間」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
法的な違いはありません。どちらも「この条件で買います・頼みます」という契約の申込みを示す書面で、業界や社内の慣習で呼び分けているだけです。受注した側が「この内容でお請けします」と返す書面は注文請書といい、こちらは契約の承諾を示します。
単に申込みを示す発注書・注文書には通常必要ありません。ただし、見積書に基づく申込みである旨を書いたもの、双方の署名・押印があるものなどは契約書として扱われ、請負なら第2号文書として印紙が必要になり得ます(印紙税法基本通達21条)。相手が別に注文請書を作ることを書いておけば、見積書に基づく旨を書いても除かれます。
請負の注文請書は第2号文書で、記載金額1万円以上100万円以下なら200円、100万円超200万円以下なら400円などです。消費税額を区分して書けば税抜金額で判定できます。物品の売買だけの注文請書は、継続取引の基本契約に当たる場合を除き不課税です。PDFをメールで送る場合は印紙税はかかりません。
取引の内容と、発注側・受注側の資本金または従業員数で判断します。たとえば製造委託なら、資本金3億円超の会社から3億円以下の会社・個人への発注、資本金1千万円超3億円以下の会社から1千万円以下の会社・個人への発注などが対象です。資本金基準で外れても、従業員300人超の会社から300人以下の会社への発注なら対象になります。
書面かメール・チャット等で取引条件を明示する義務があります(フリーランス・事業者間取引適正化等法3条)。名称は「発注書」でなくてもよく、業務の内容・報酬の額・支払期日・納期などの明示事項がそろっていれば足ります。口頭や電話だけの発注は認められません。