見積書テンプレート無料10種|Excel・Word・PDF/有効期限の書き方
見積書のテンプレートを10種類、Excel・Word・PDFの3形式で無料配布しています。会員登録は不要です。物品販売向けのシンプルな様式から、工事の見積、個人事業主・フリーランス向け、税率別のインボイス対応、条件欄つき、工程別の工数見積、基本プラン+オプション、英語併記、士業報酬(源泉徴収の注記つき)まで、用途に合わせて選べます。
見積書は、取引の前に「何を・いくらで・いつまでに・どんな条件で」引き受けるかを相手に示す書類です。書き方の結論は3つです。有効期限は具体的な日付で書くこと(期限つきの見積は、民法上「承諾の期間を定めた申込み」にあたり得ます)。納期・支払条件・見積の前提を金額と同じくらい丁寧に書くこと。そして、見積書に収入印紙は要りませんが、取引先の承諾欄を付けると課税文書になり得る点に注意することです。
この記事で分かること
- 用途別に選べる見積書テンプレート10種類(Excel・Word・PDF)
- 見積書とは何か、見積→発注→納品→請求→領収の書類の流れ
- 書式・雛形の選び方(Excel・Word・PDF、縦型・横型、インボイス対応)
- 見積書の記載項目と、欄ごとの書き方・注意書きの例文
- 業種別の記入例4つ(物品販売・Web制作・内装工事・士業報酬)
- 有効期限の法的な意味(民法522条・523条・528条)
- 見積書に印紙が要らない理由と、課税文書に変わってしまう書き方
- 値引き・概算見積・工数見積・建設工事・士業報酬など、ケース別の注意点
- PDFで送った見積書の保存(電子帳簿保存法)
- AIで見積書を下書き・チェックするときのプロンプト例
見積書テンプレート無料ダウンロード(10種類)
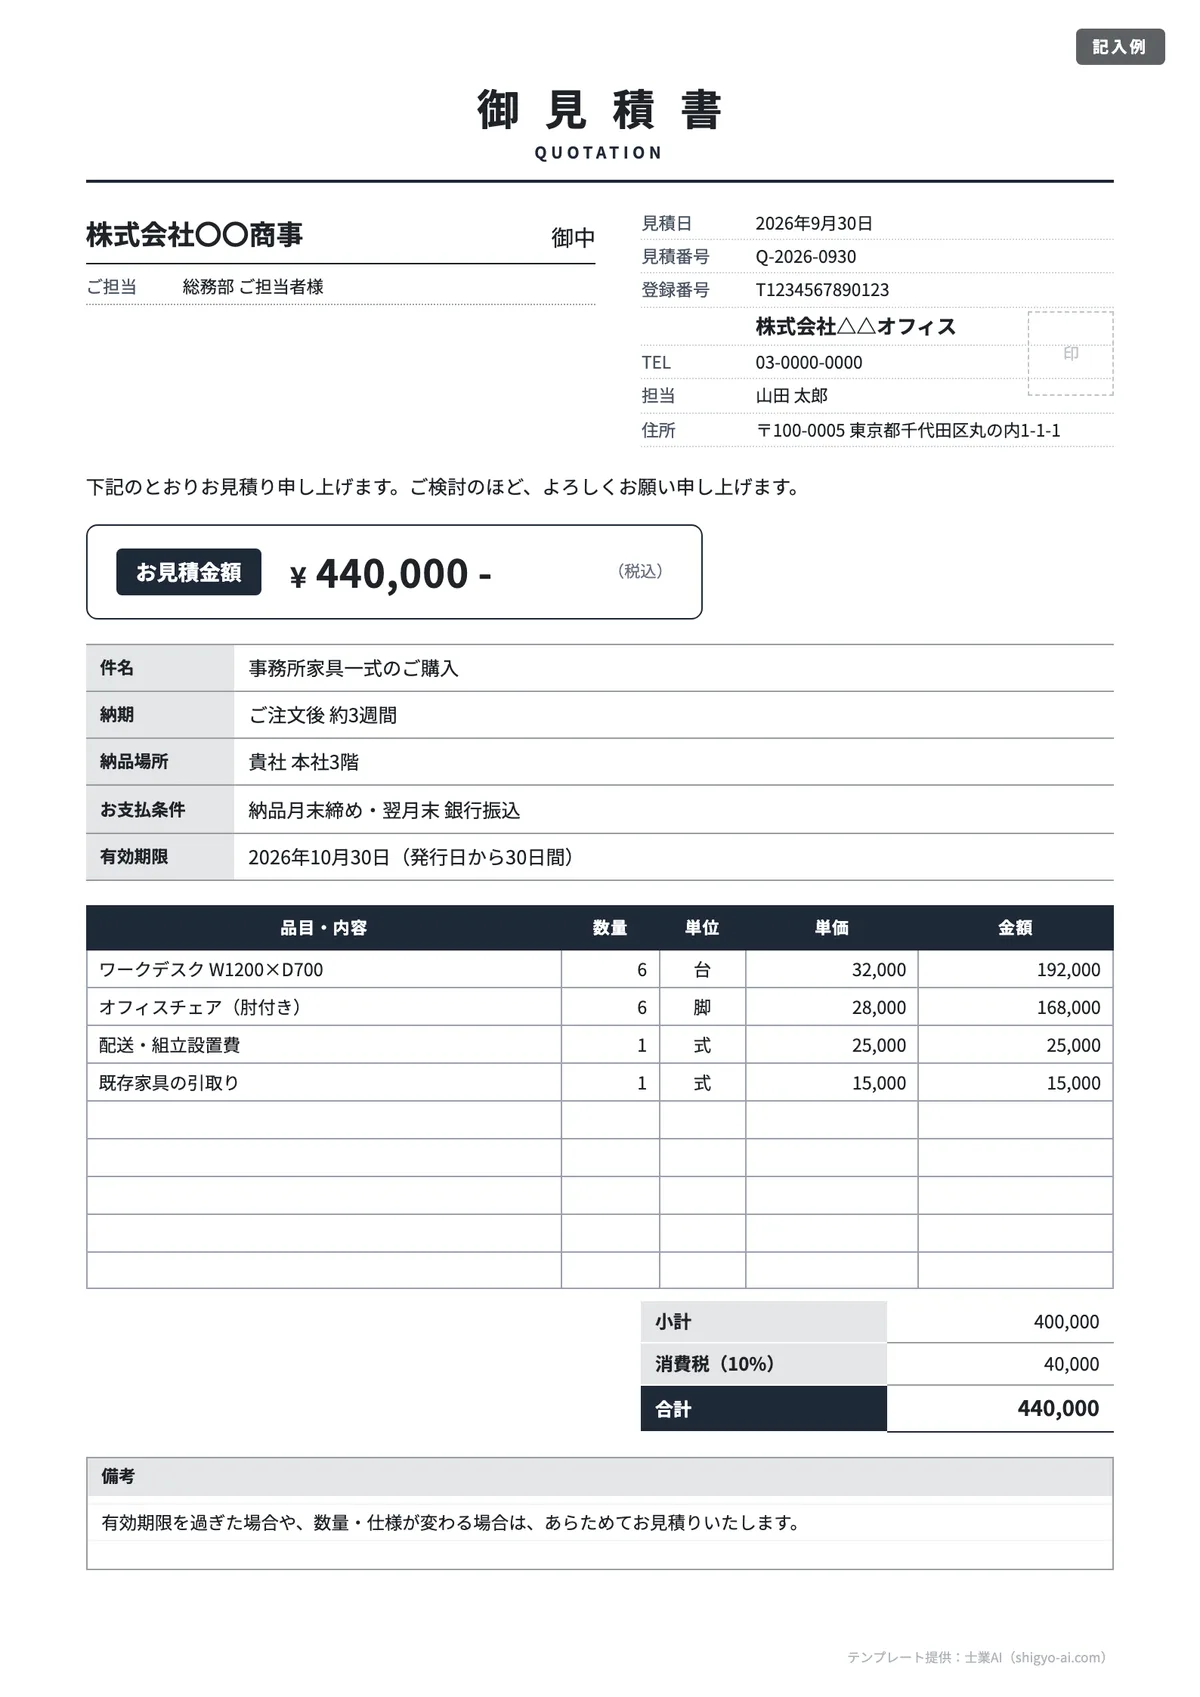
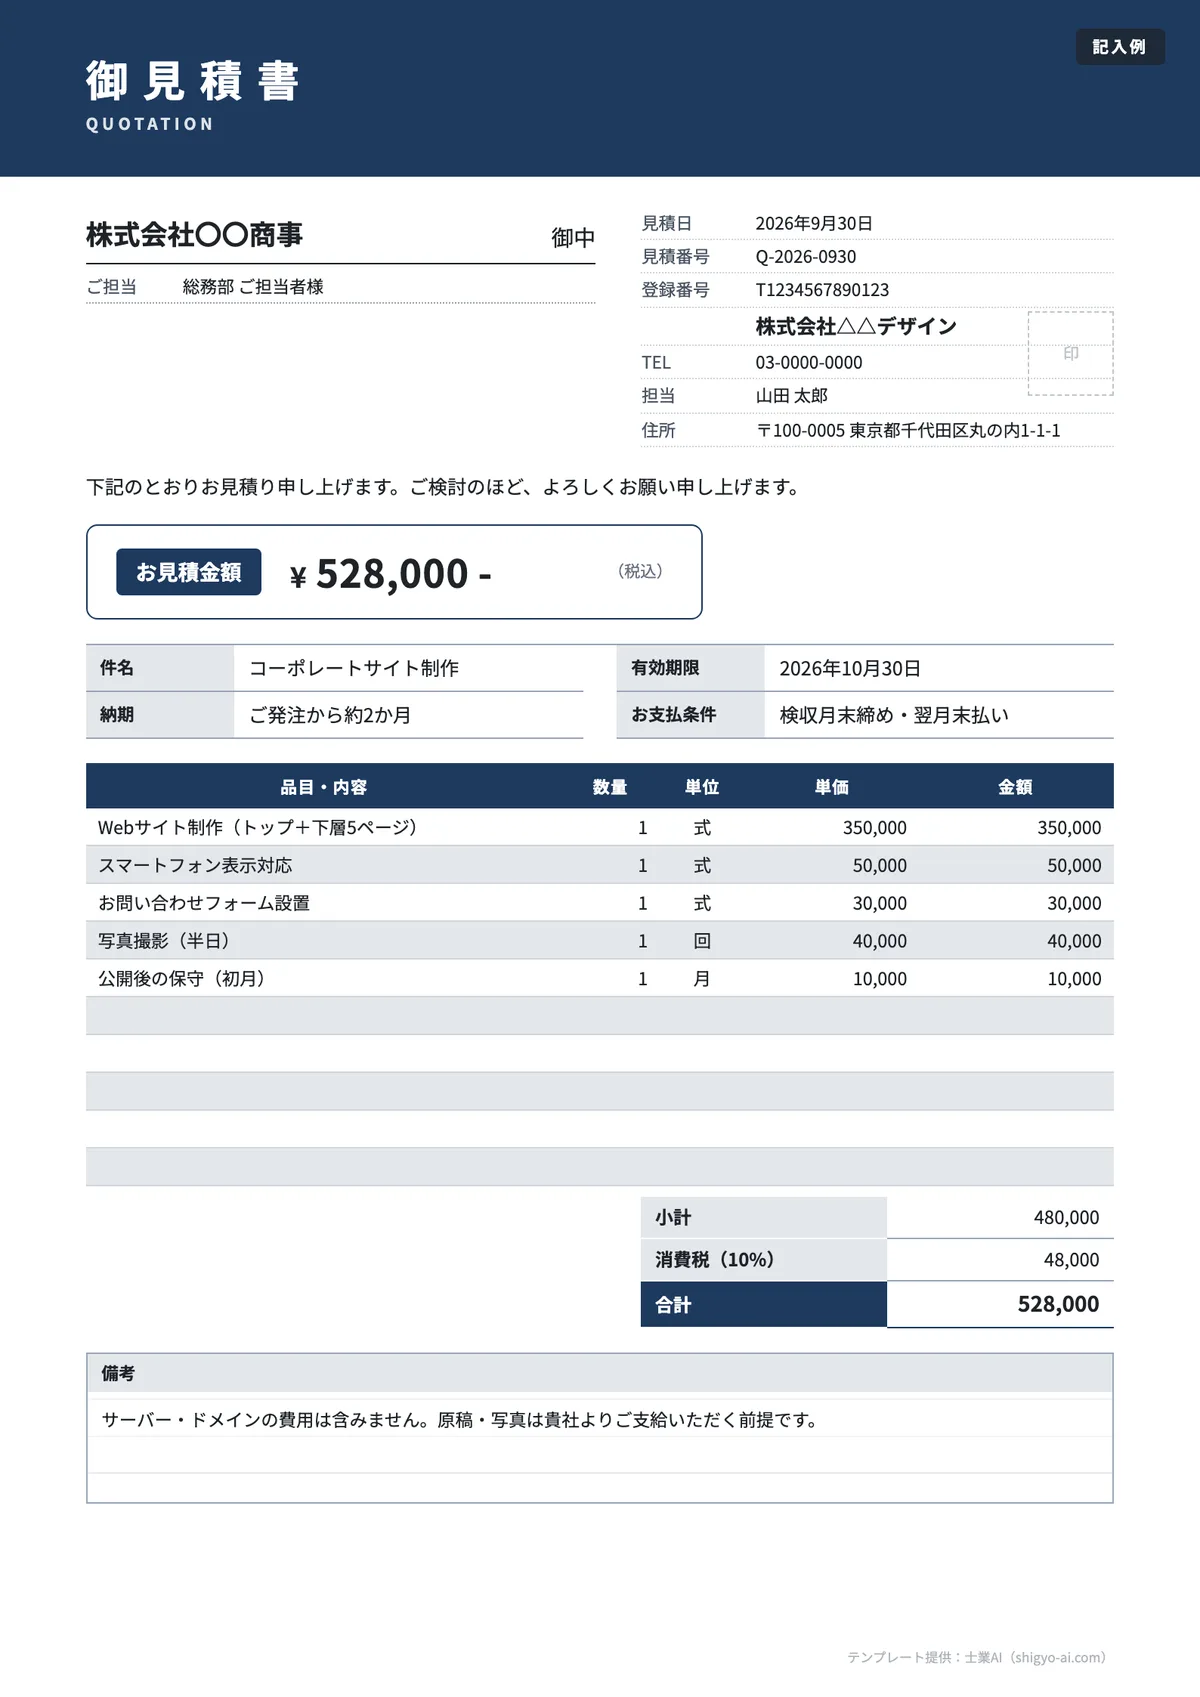
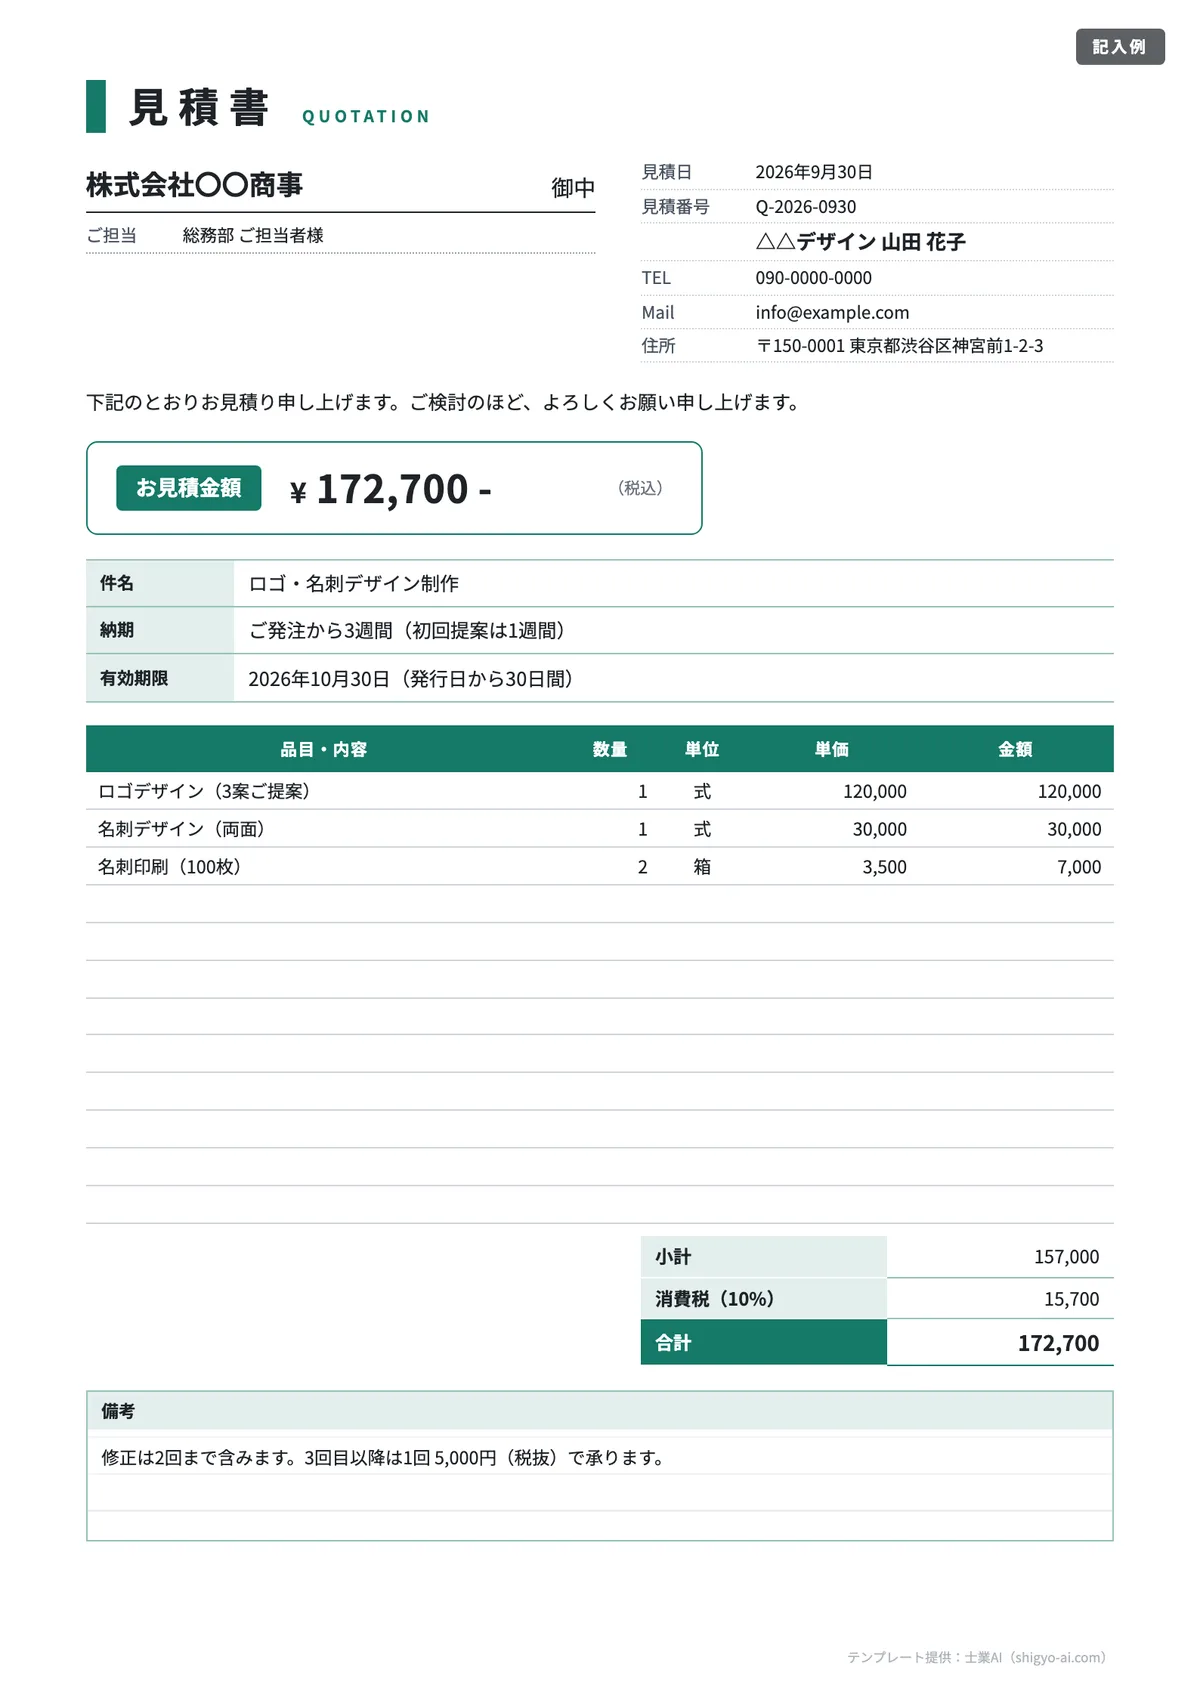
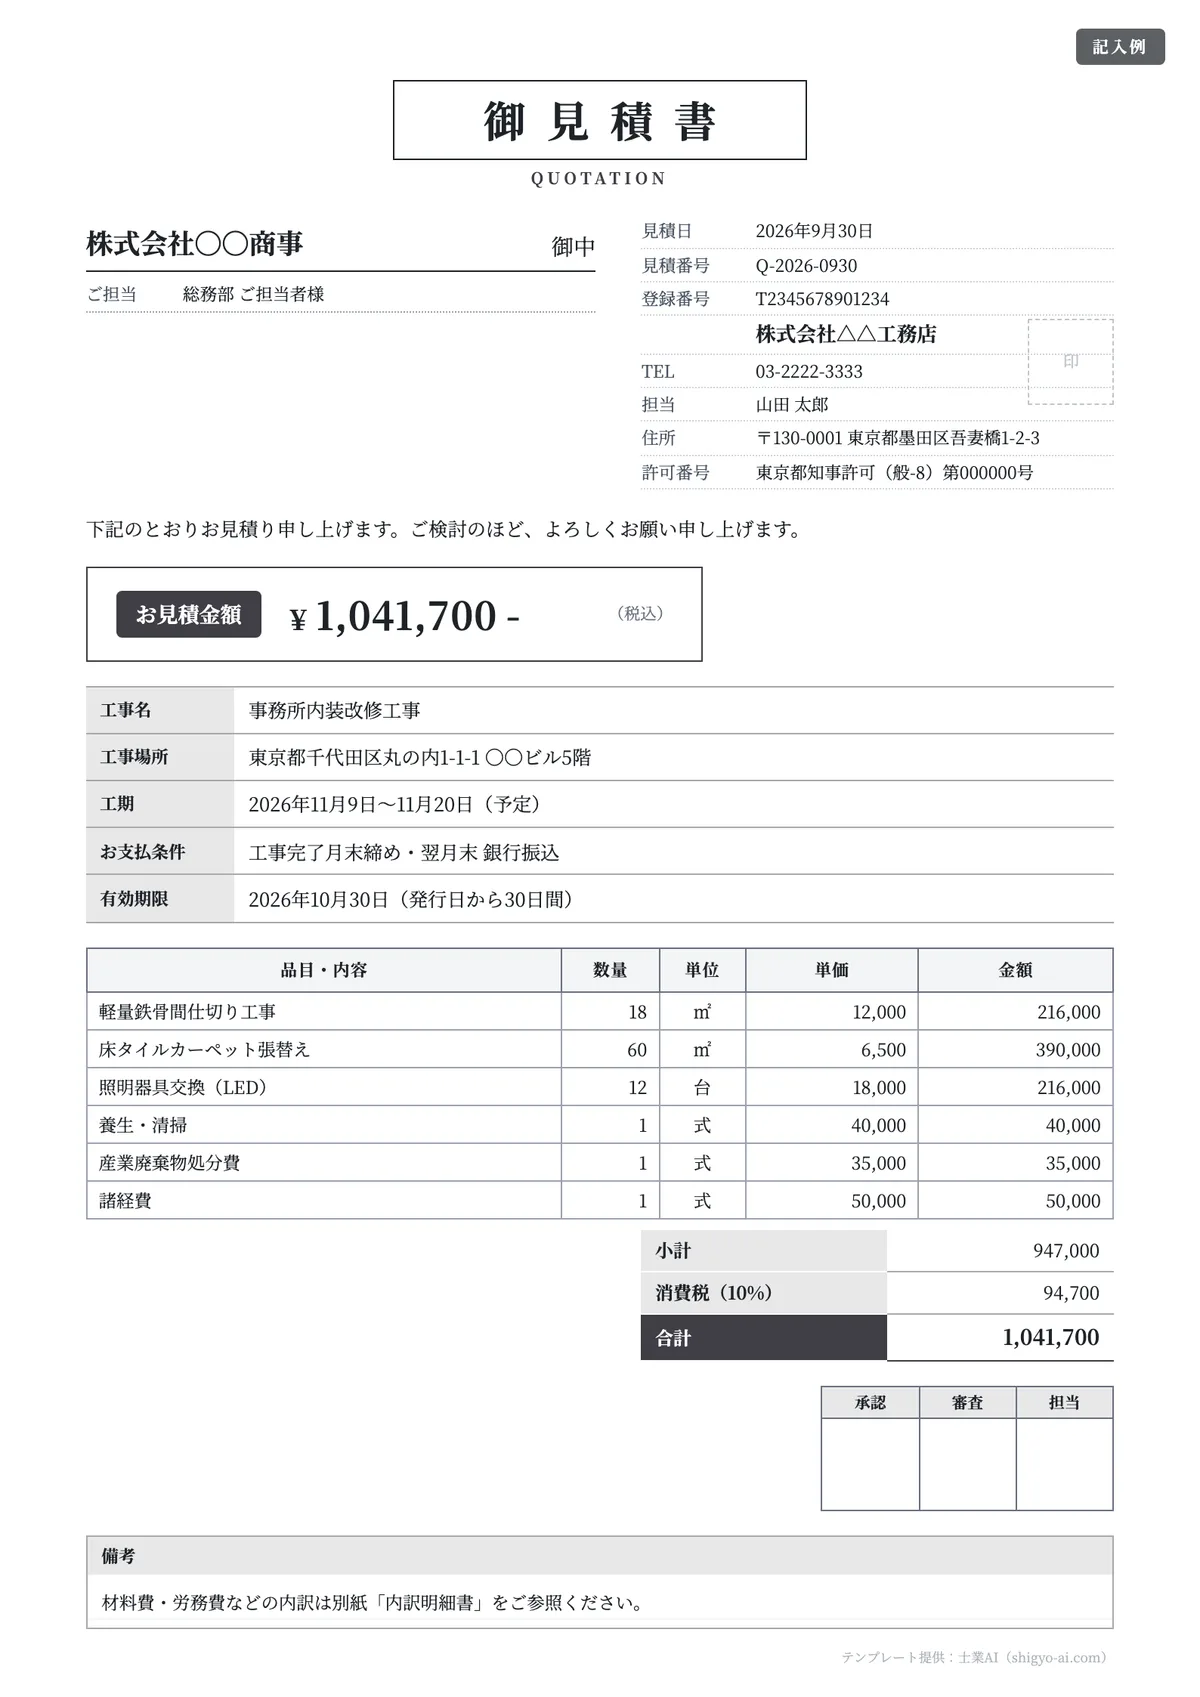
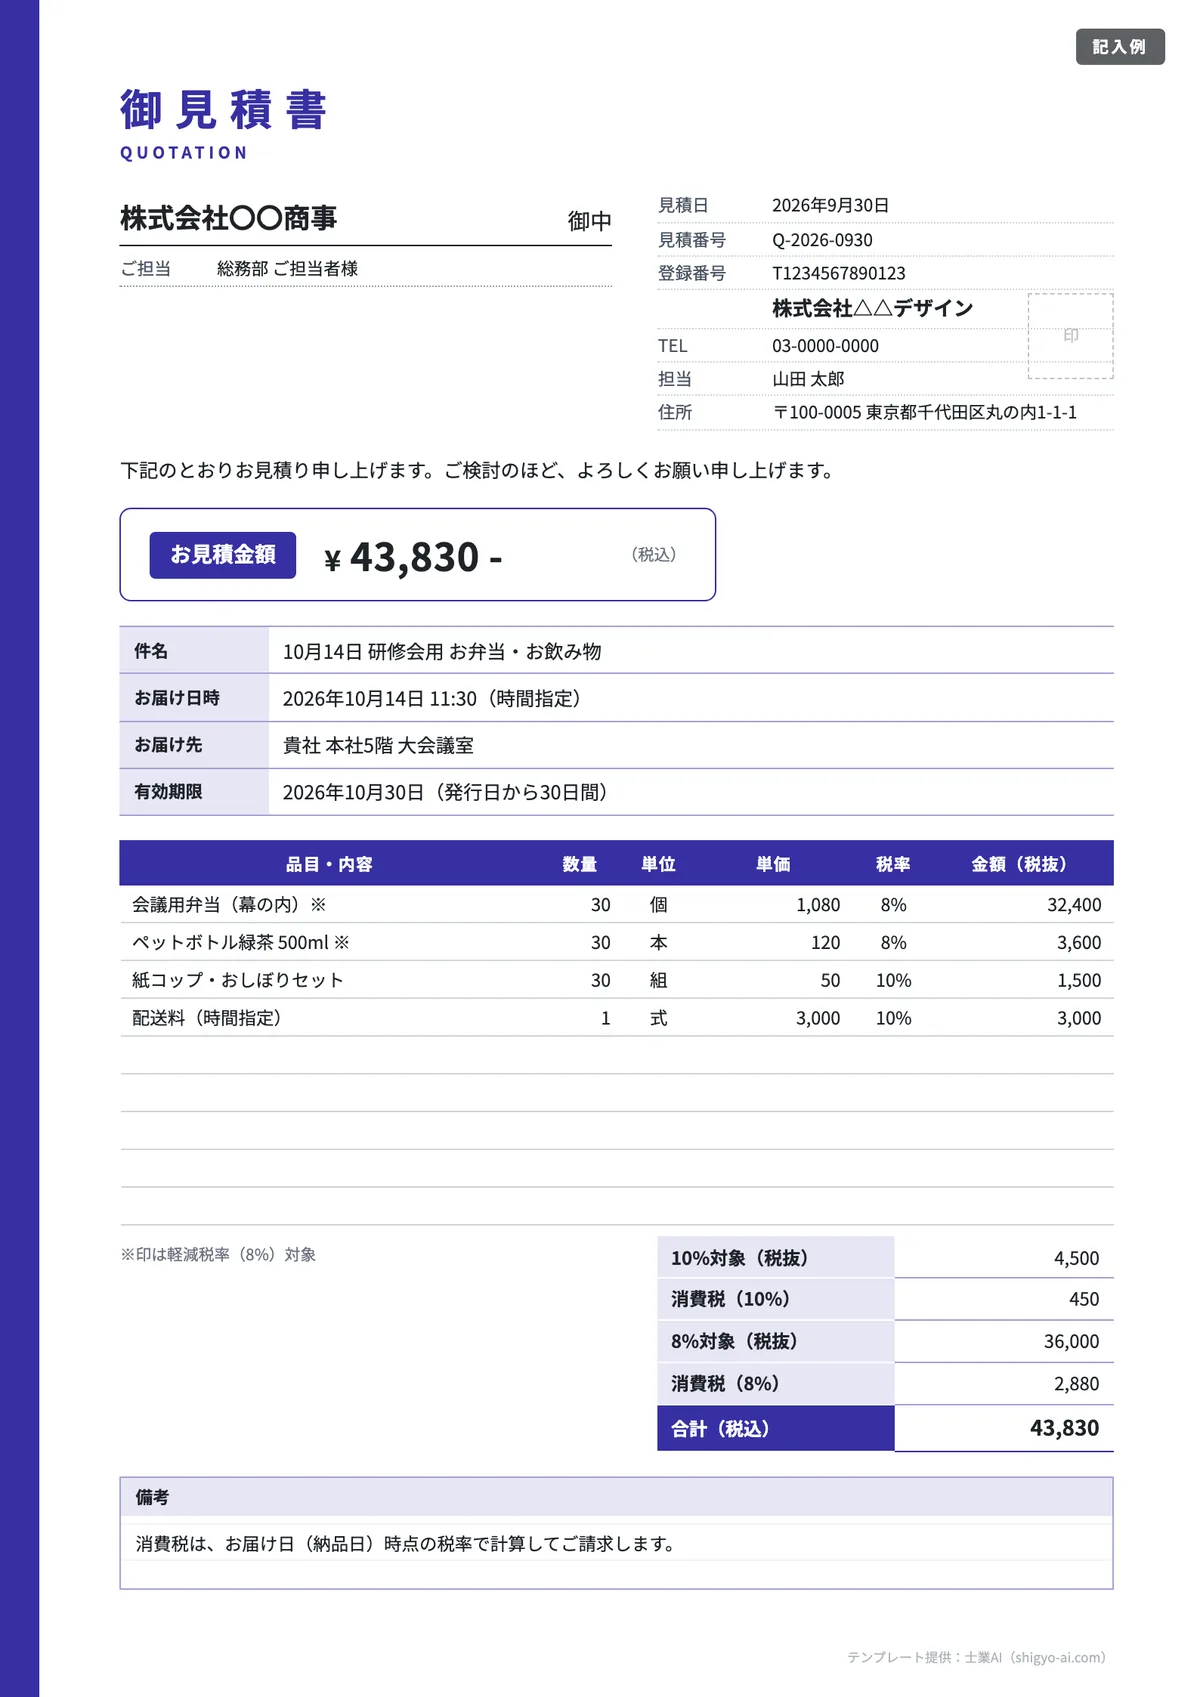
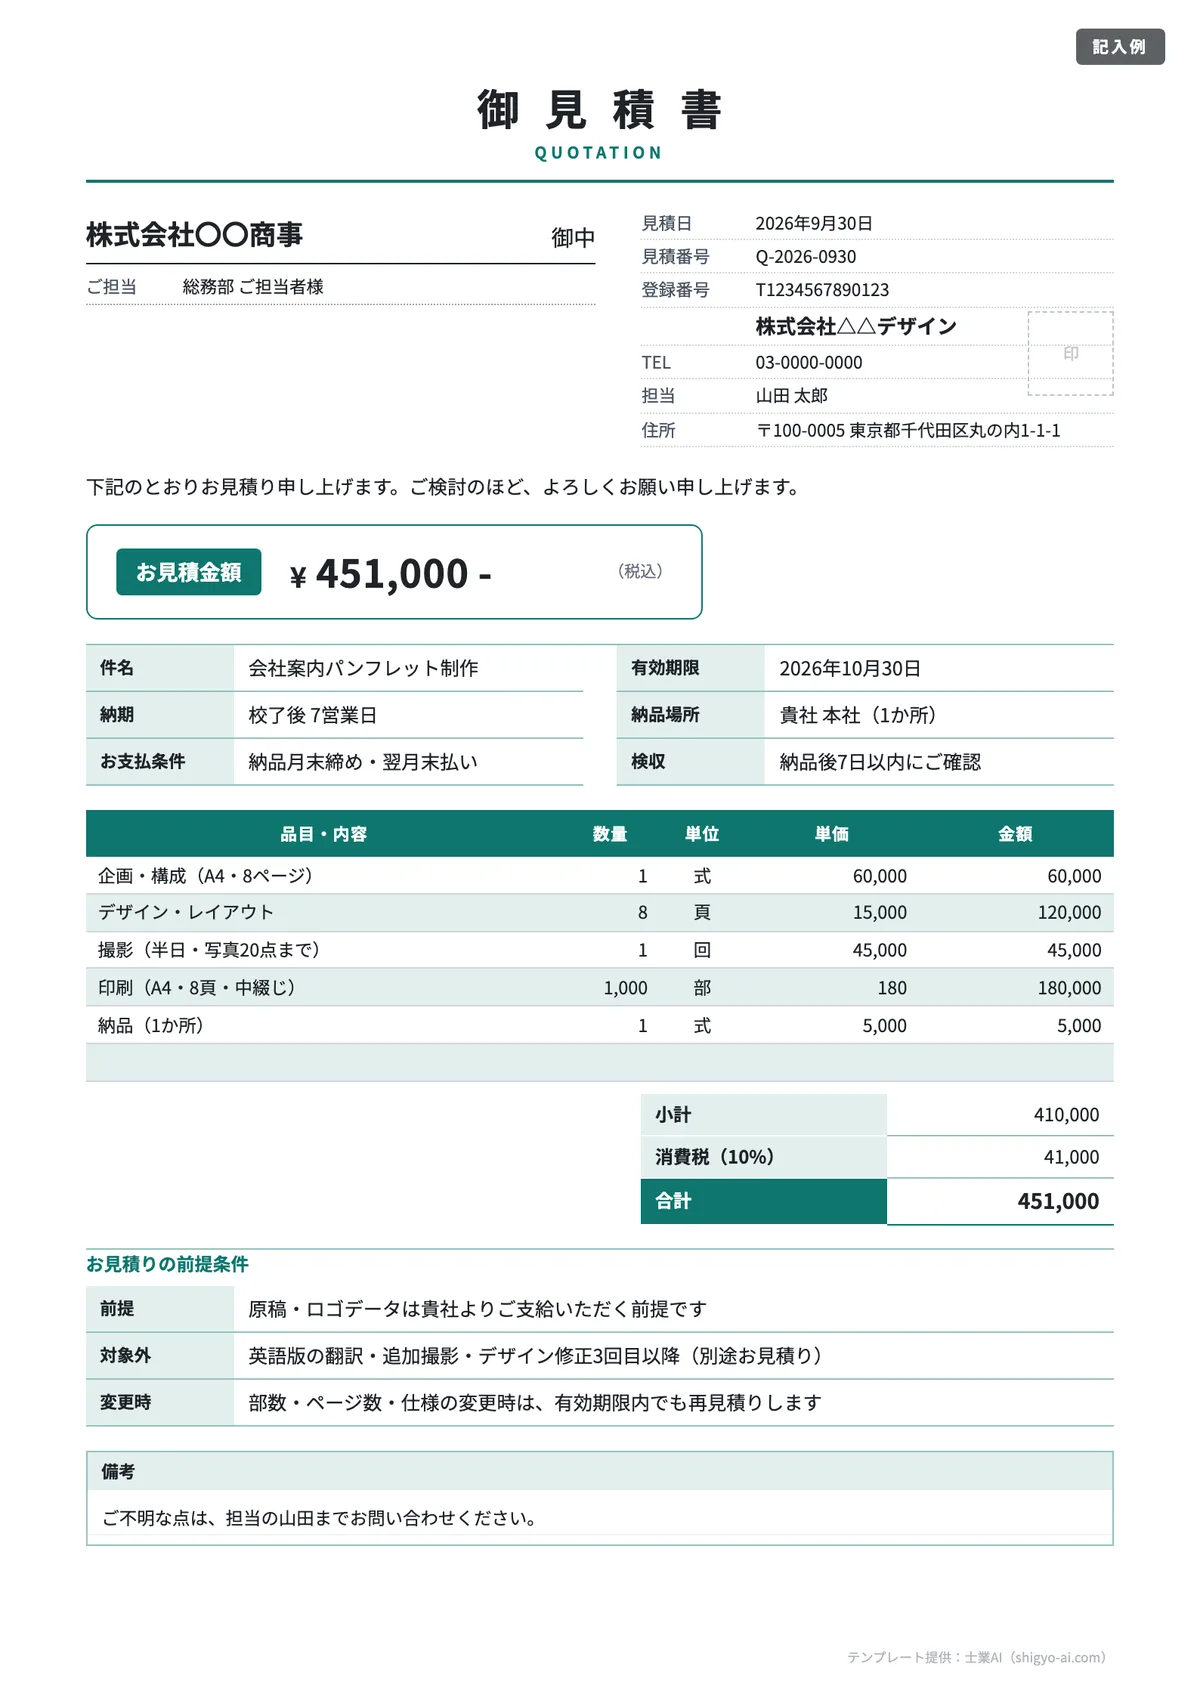
物品を売るなら01、Web制作などの役務なら02、個人で受注するなら03、工事なら04を目安に選んでください。Excel版は数量×単価・消費税・合計が数式で自動計算され、「記入例」シートで完成形を確認できます。
FREE TEMPLATE
見積書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
有効期限・納期・支払条件の欄つき(有効期限は民法523条「承諾の期間を定めてした申込み」の考え方に対応)
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで見積書に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(税理士試験 簿記論 86問中82問正解/司法試験 民法 3,815人中4位タイ)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
用途 | おすすめのテンプレート | ポイント |
|---|---|---|
物品販売・一般的な見積 | 01 シンプル/02 ネイビー | 件名・納期・納品場所・支払条件・有効期限をそろえた標準形 |
個人事業主・フリーランス | 03 モダン | 屋号と氏名で発行。修正回数などの前提を備考に |
工事・修繕 | 04 クラシック | 工事名・工事場所・工期と社内の承認印欄つき |
8%と10%が混ざる | 05 インボイス対応 | 登録番号と税率ごとの合計・消費税額を表示 |
条件の食い違いを防ぎたい | 06 条件欄つき | 検収・前提・対象外・変更時の扱いまで明記 |
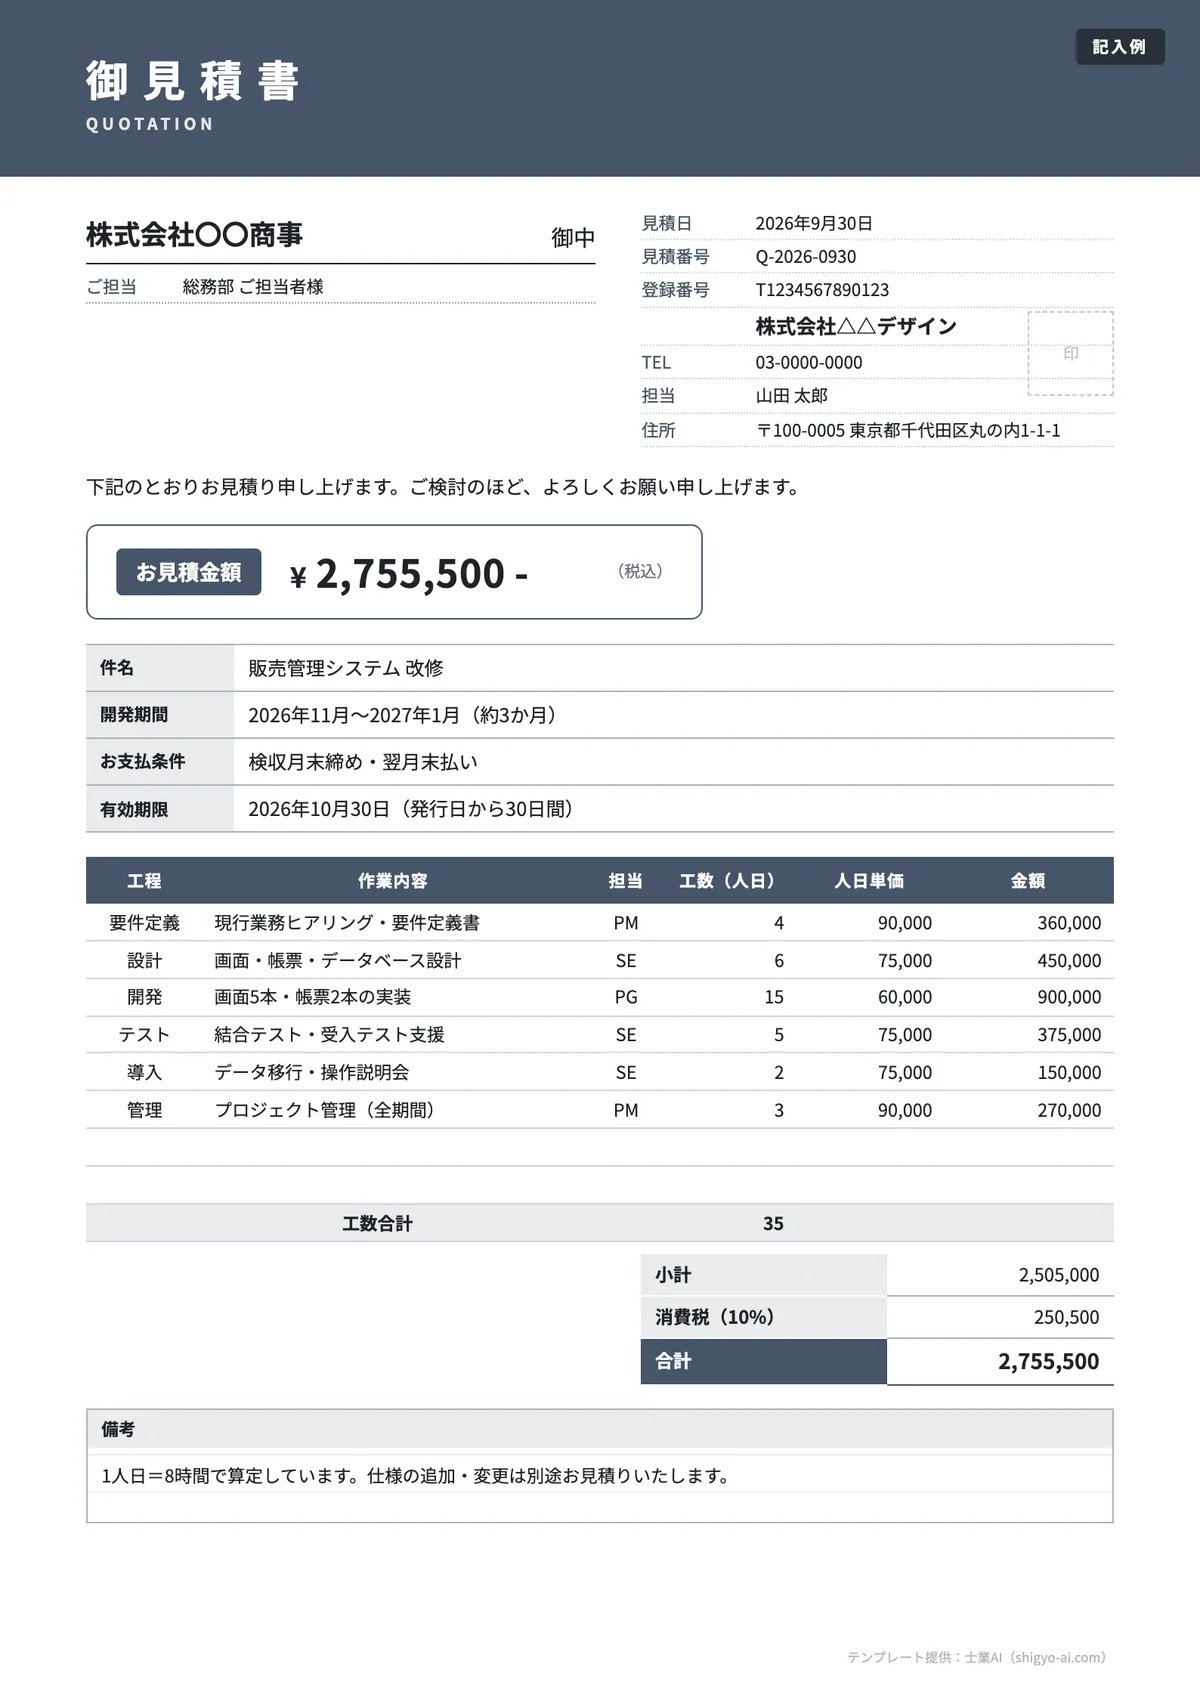
システム開発・コンサル | 07 工数見積 | 工程ごとの人日×単価と工数合計 |
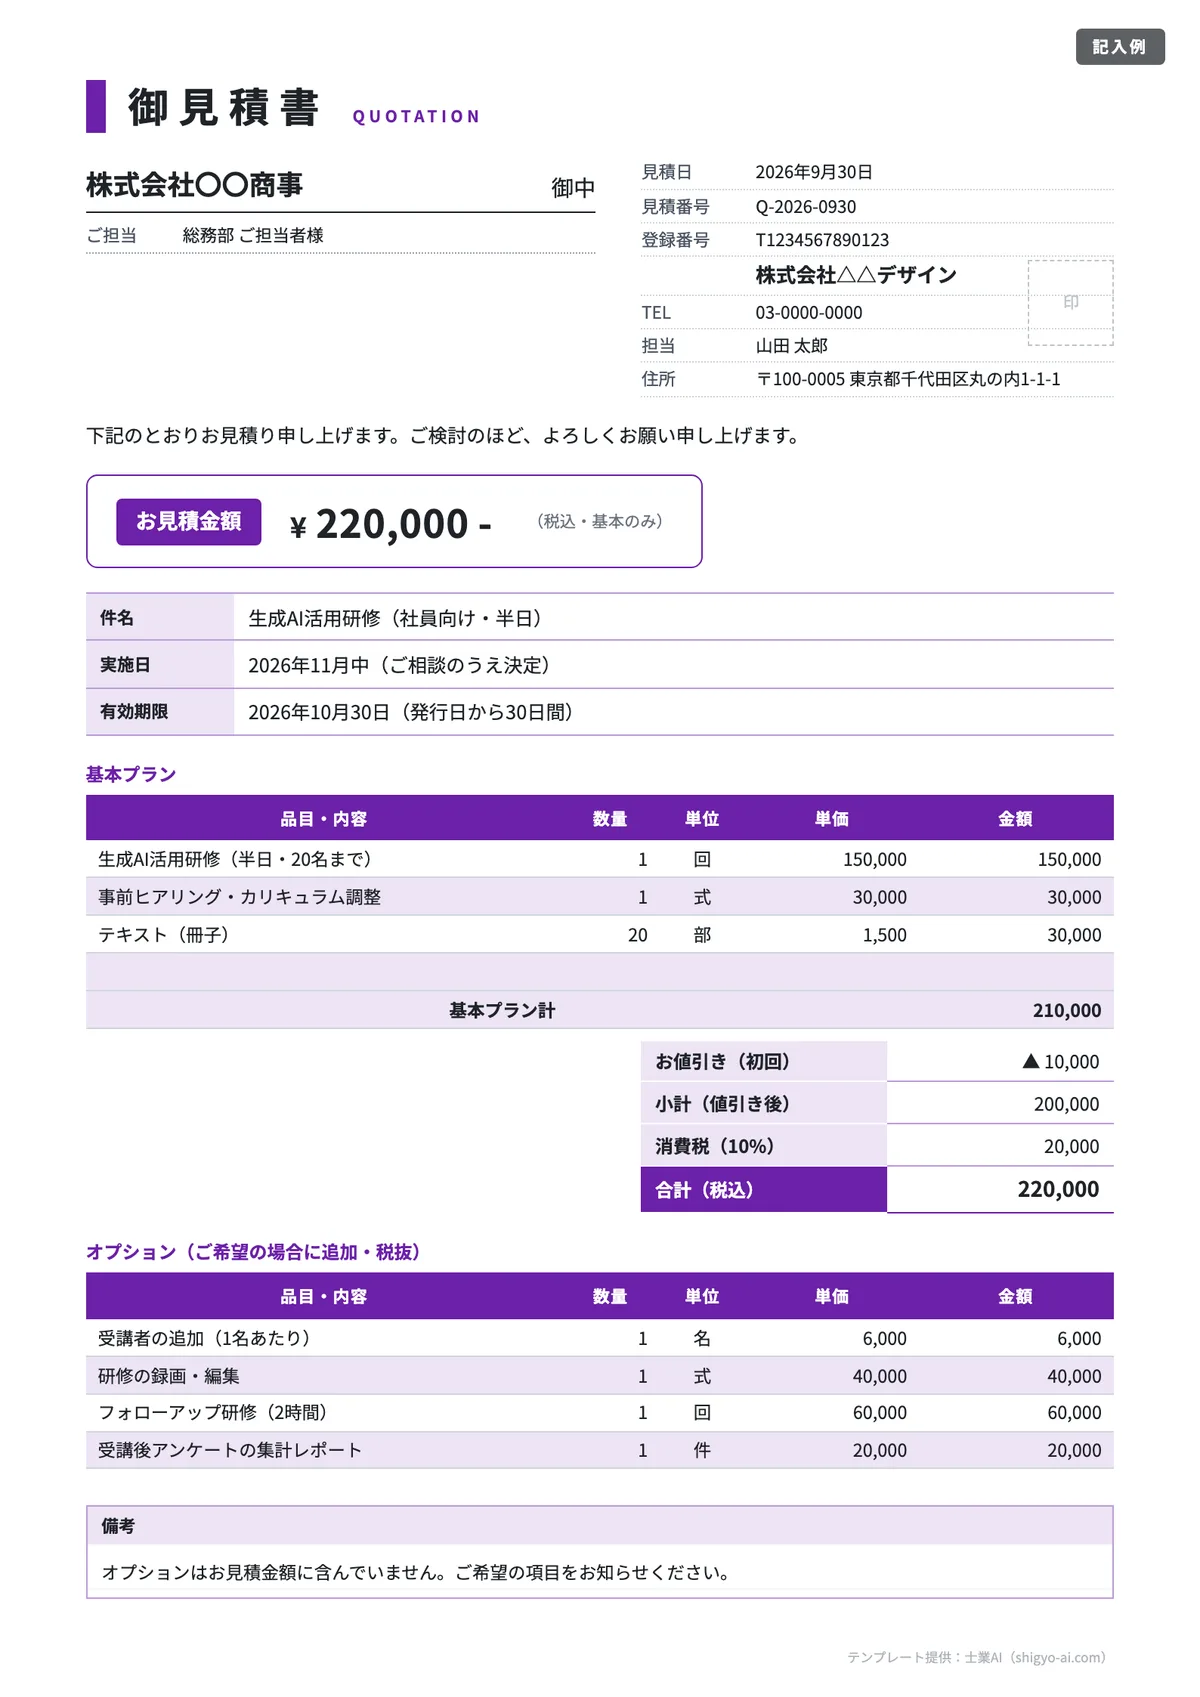
プランを選んでもらう | 08 基本+オプション | 値引き欄つき。オプションは別表で提示 |
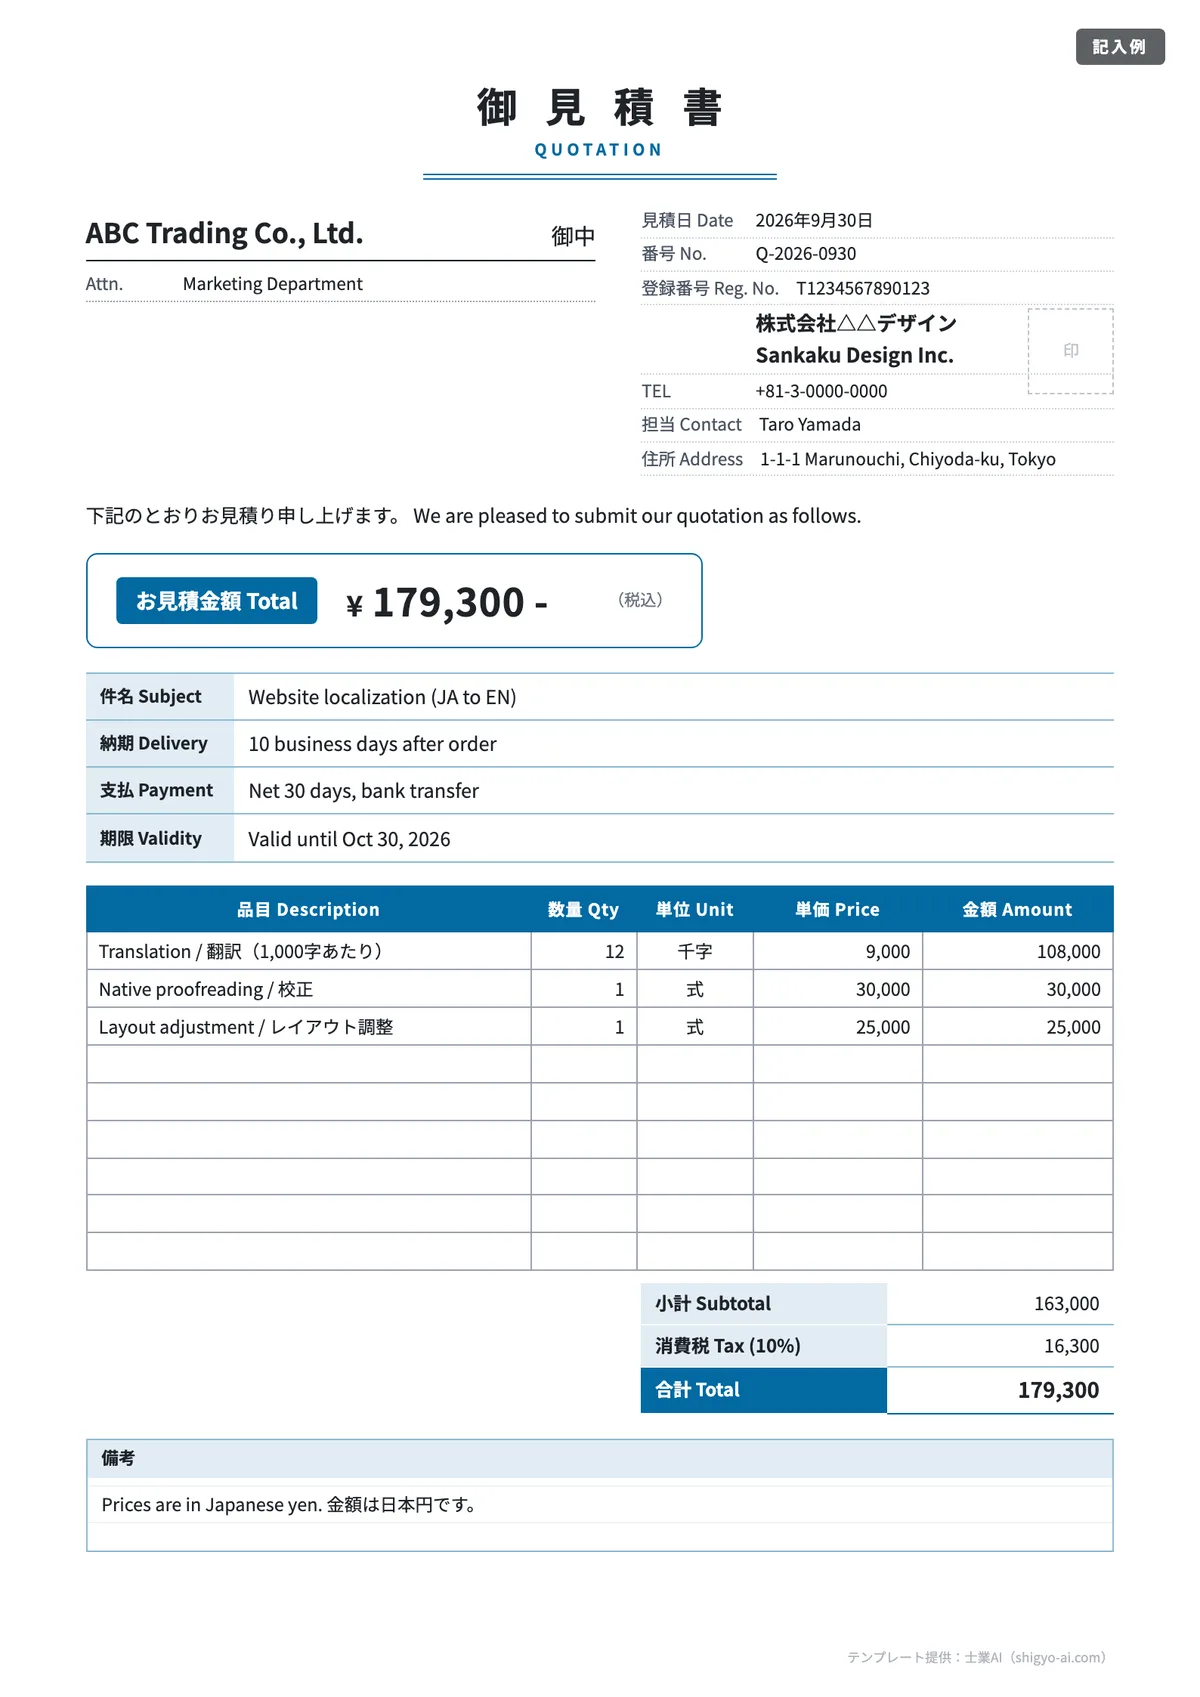
海外・外資系の取引先 | 09 英語併記 | QUOTATION・Valid until の併記 |
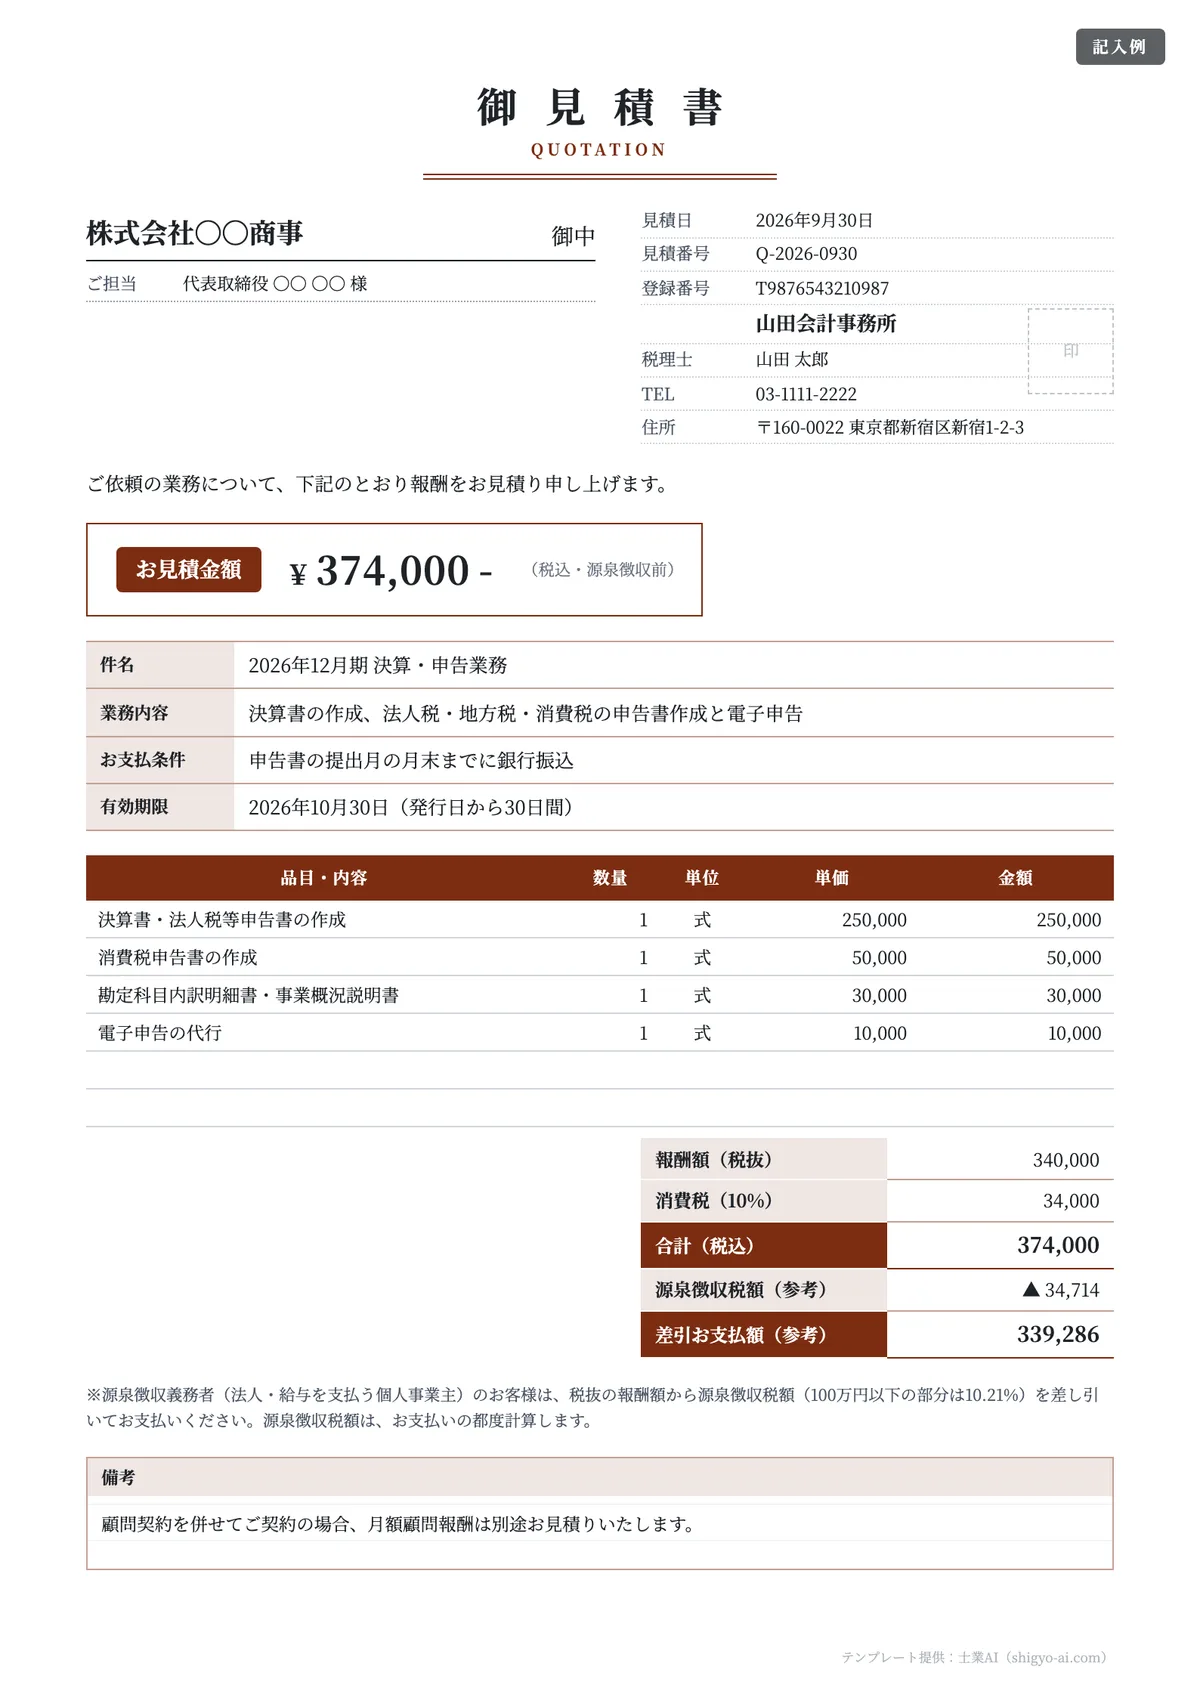
税理士・社労士などの報酬 | 10 士業報酬 | 源泉徴収税額と差引額を参考表示 |
請求書・契約書など、ほかの書式は無料の書式テンプレート一覧にまとめています。
見積書とは|取引書類の流れと、最初に決めておくこと
見積書は、発注前に取引の内容と金額を相手に示し、発注するかどうかを判断してもらうための書類です。「御見積書」と書くこともありますが、名称で効力は変わりません。内容が具体的で、相手が「この内容で発注します」と応じれば契約が成り立つ程度に固まっていれば、法律上は契約の「申込み」として扱われ得ます(有効期限の章で詳しく説明します)。
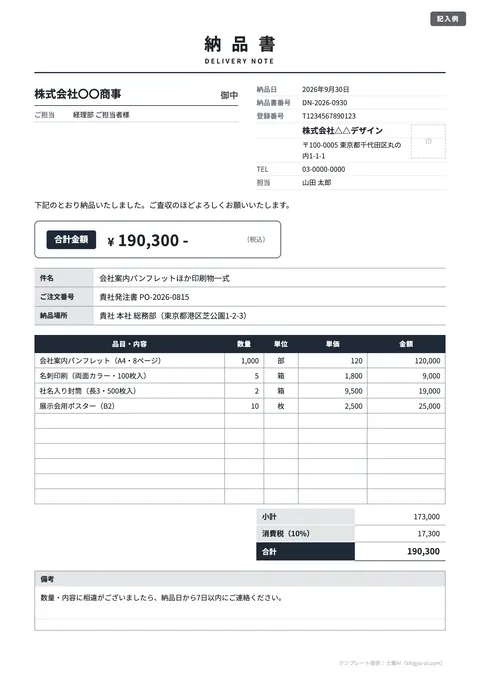
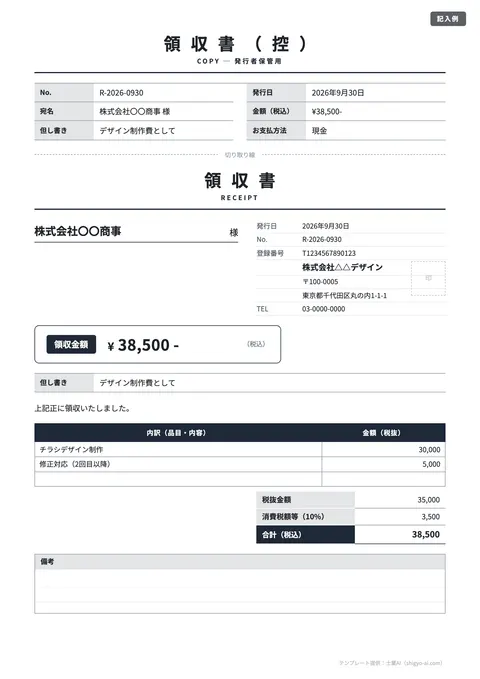
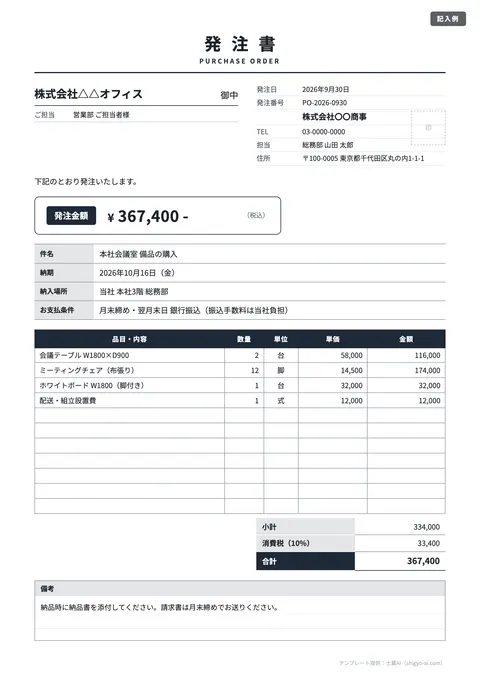
見積書のあとには、発注書(注文書)→注文請書→納品書→請求書→領収書と書類が続きます。途中で品名・単価・税率の書き方が変わると、請求の段階で「見積と違う」と差し戻されます。最初の見積書で品名と単位、税込・税抜、支払条件の書き方を決め、その表現を後の書類にそのまま引き継ぐのが、手戻りを減らす近道です。
書類 | 出す人・時期 | 役割 | テンプレートと書き方 |
|---|---|---|---|
見積書 | 受注側・発注前 | 金額と条件を示す(申込み) | 本記事 |
発注書(注文書)・注文請書 | 発注側/受注側・発注時 | 契約の成立を記録する。取適法の発注内容の明示にも使う | |
納品書 | 受注側・納品時 | 納めた物と数量を確認する。受領書と対で使う | |
請求書 | 受注側・締め後 | 代金を請求する。インボイスの記載事項が必要 | |
領収書 | 受注側・入金時 | 代金の受領を証明する。印紙の要否を確認 |
支払期日を過ぎても入金がない場合の連絡は督促状テンプレートと段階別の文例、書類を郵送するときの添え状は送付状テンプレートにまとめています。見積・納品・請求・領収の4書式を一覧で比べたい場合は帳票テンプレートまとめが便利です。
見積書の種類(概算見積・確定見積・相見積)
見積書は、出す段階と目的で呼び方が変わります。どれを出すのかを相手と揃えておかないと、「概算のつもりで出した金額」が確定額として受け取られる行き違いが起きます。
種類 | 使う場面 | 書き方のポイント |
|---|---|---|
概算見積 | 仕様が固まる前に予算感を伝える | 件名に「(概算)」と入れ、正式見積は仕様確定後に出すと明記する |
確定見積(正式見積) | 仕様・数量が決まり、発注を判断してもらう | 有効期限・納期・支払条件・前提条件までそろえる |
相見積(あいみつもり) | 発注側が複数社から取り寄せて比べる | 受注側は前提条件と対象外を明記し、比較で不利にならないようにする |
再見積(改訂版) | 値引きや仕様変更を受けて出し直す | 見積番号の末尾に「-2」などを付け、旧版との違いを備考に書く |
見積書の書式・雛形の選び方|Excel・Word・PDF/縦型・横型/インボイス対応
雛形(ひな形)選びで迷ったら、①何で作って何で送るか(ファイル形式)②紙の向き ③インボイス対応が要るか、の順に決めると早く決まります。上で配布しているテンプレートは10種類ともA4縦で、Excel・Word・PDFの3形式をそろえています。
Excel・Word・PDFの使い分け
形式 | 向いている人 | 長所 | 注意点 |
|---|---|---|---|
Excel | 明細が多い・毎回数量や単価が変わる | 数量×単価・消費税・合計を数式で自動計算できる | 行を足したときに合計範囲から漏れないか確認する。送るときはPDFに変換する |
Word | 前提条件や作業範囲の説明が長い(士業・コンサル・制作) | 文章の編集がしやすく、条件を書き込みやすい | 計算は手入力になるので、合計と消費税を電卓かExcelで検算する |
印刷して手書きで使う・そのまま送る | レイアウトが崩れず、受け取った側で書き換えられにくい | 記入用PDFは編集できないので、数字の多い見積には不向き |
実務で多いのは「Excelで作ってPDFで送る」形です。Excelのまま送ると、相手の環境で数式やレイアウトが崩れたり、金額欄を書き換えられたりするおそれがあります。
縦型(A4縦)と横型(A4横)
一般的な見積書はA4縦で、宛名・合計金額・明細・備考を上から順に並べます。明細の列(品名・規格・数量・単位・単価・金額・備考)が多い工事の内訳明細書や、工程ごとの工数表は、列幅を取れるA4横で作ることもあります。表紙の見積書はA4縦、内訳明細書は別紙で横型、という組み合わせにすると、どちらも読みやすくなります。
インボイス対応の雛形が必要か
見積書そのものにインボイス(適格請求書)の記載事項は求められていません(詳しくは後述)。ただし、10%と8%の品目が混ざる取引や、取引先から登録番号の確認を求められている場合は、税率ごとの合計と消費税額を分けて書ける05のテンプレートを選ぶと、請求書と同じ形で金額を確認してもらえます。
無料の雛形を使う前に確認したいこと
- 税込・税抜の表示欄があるか(合計欄の横に明記できるか)
- 有効期限・納期・支払条件の欄があるか
- 消費税を明細ごとではなく、税率ごとの合計からまとめて計算しているか(請求書と端数がずれにくい)
- 備考・前提条件を書く余白が十分にあるか
- 取引先の署名・押印欄が付いていないか(印紙税の判定に影響する。後述)
見積書の書き方|記載項目と必須・任意
一般の取引では、見積書の様式や記載事項を定めた法律はありません(建設工事など一部の業種を除く。後述)。そのため「必須」は法律上の義務ではなく、取引先が判断・発注するのに欠かせないという実務上の意味です。テンプレートは次の表の項目をそろえています。
項目 | 必須/任意 | 根拠・理由 | 注意点 |
|---|---|---|---|
宛名 | 必須 | 誰への申込みかを特定する | 会社宛は「御中」、個人宛は「様」。併用しない |
見積日・見積番号 | 必須 | 有効期限の起点、再見積との区別 | 改訂版は番号の末尾に「-2」などを付ける |
発行者(名称・連絡先) | 必須 | 申込みをした者を特定する | 押印は法律上の要件ではない(民法522条2項は契約の方式を原則自由とする) |
件名・見積金額 | 必須 | 何をいくらで引き受けるか | 税込か税抜かを必ず併記する |
明細(品目・数量・単価) | 必須 | 金額の根拠 | 「一式」ばかりにせず、主要な作業は分けて書く |
有効期限 | 必須(実務上) | 民法523条(承諾期間の定めのある申込み) | 日付で書く。材料費が動く業種は短めに |
納期・納品場所 | 推奨 | 発注後の条件の食い違いを防ぐ | 「ご発注から◯日」のように起点を書く |
支払条件 | 推奨 | 締日・支払日・方法を先に合意する | 前払い・分割の場合は回数と時期も書く |
前提条件・対象外 | 推奨 | 追加費用のトラブル防止 | 支給物・修正回数・含まない作業を書く |
登録番号 | 任意 | インボイスの記載事項は請求書等の側で必要 | 請求書と同じ書き方に揃えると取引先が確認しやすい |
宛名・見積日・見積番号
宛名は正式な会社名で書き、「(株)」のような略記は避けます。見積日は有効期限の起点になるので、作成日ではなく相手に出した日を書くのが安全です。見積番号は、値引きや仕様変更で出し直したときに「どれが最新か」を取り違えないためのものです。
見積金額と明細
見積金額の横には「税込」「税抜」のどちらかを必ず書きます。税込表示(総額表示)の義務は消費者に対してあらかじめ表示する価格が対象で(国税庁 No.6902)、事業者間の見積書は税抜でも構いませんが、どちらか曖昧だと発注後に1割の差で揉めます。
明細・内訳の書き方(一式・別紙参照・端数)
- 単位をそろえる:個・台・式・人日・㎡・時間など、数量の単位を明記する。同じ作業を見積ごとに「式」と「時間」で書き分けない。
- 「一式」は小さな作業だけに:中身を分けにくい作業に限り、使うときは備考で中身を列挙する(例:「養生・清掃・廃材処分を含む」)。
- 明細が多いときは別紙に:表紙に「内訳は別紙のとおり」と書き、別紙にも同じ見積番号とページ番号を入れて、どの見積の内訳かを分かるようにする。
- 消費税は税率ごとにまとめて計算:インボイスの消費税額は、税率ごとに合計した対価の額に税率をかけて計算し、そこで端数を処理します(消費税法施行令70条の10)。品目ごとに消費税を計算して足し上げる方法は認められていません。見積書でも同じ計算にしておくと、請求書と1円単位で合います。
有効期限・納期・支払条件
有効期限は「2026年10月30日」のように日付で書きます。「発行日から30日」だけだと起算の解釈が分かれるためです。納期は「ご発注から約3週間」のように起点を示し、支払条件は締日・支払日・支払方法まで書くと、発注書や契約書にそのまま引き継げます。
支払条件の書き方の例は次のとおりです。
- 月末締め翌月末日払い、銀行振込
- ご発注時に50%、納品・検収後に残額50%をお支払い
- 検収完了日から30日以内にお支払い
有効期限の長さに法律の決まりはありません。取引先の社内決裁にかかる期間と、材料費や為替で原価が動くリスクを比べて決めます。実務では2週間〜1か月程度が多く、原価が動きやすい業種ほど短くします。
備考・前提条件
見積のトラブルの多くは「どこまで含むか」の食い違いです。素材の支給、修正回数、交通費・送料の扱いを備考に書きます。06のテンプレートは、前提・対象外・変更時の扱いを独立した欄にしています。
備考欄の注意書きは、次の例文をそのまま使えます。【】の部分を取引に合わせて書き換えてください。
【見積の前提】
・本見積は【2026年10月8日】時点の仕様(【ご提示資料名】)にもとづいています。
・【原稿・写真・ロゴ】は貴社よりご支給いただく前提です。
・修正は各工程【2】回までを含みます。超える場合は別途お見積りします。
【対象外】
・【サーバー費用・ドメイン費用・撮影費】は含みません。
【変更時の扱い】
・仕様・数量の変更があった場合は、再見積りのうえ金額を改めてご相談します。
・仕入価格が大きく変動した場合は、有効期限内でも再見積りをお願いすることがあります。
うまくいかない例は「その他、別途費用がかかる場合があります」とだけ書くことです。何が別途なのかが分からず、後から請求すると揉めます。対象外の作業は名前を挙げて書きます。
見積書の例|業種別の記入例4パターン
同じ見積書でも、業種によって明細の切り方と備考に書くべきことが変わります。金額は記入例としての仮の数字です。
記入例①物品販売(オフィス家具の納入)
品名 | 数量 | 単価(税抜) | 金額 |
|---|---|---|---|
事務用チェア(型番 XX-100) | 5脚 | 18,000円 | 90,000円 |
組立・設置費 | 1式 | 15,000円 | 15,000円 |
配送料(東京23区内) | 1式 | 3,000円 | 3,000円 |
小計 | 108,000円 | ||
消費税(10%) | 10,800円 | ||
合計(税込) | 118,800円 |
物品は「品名+型番」と数量・単価で書き、配送料や設置費は品物と分けます。納品場所と納期(「ご発注から約2週間」など)を件名の下に書き、搬入経路や設置場所の条件は備考に入れます。01・02のテンプレートが向いています。
記入例②サービス(Web制作)
品名 | 数量 | 単価(税抜) | 金額 |
|---|---|---|---|
ディレクション・進行管理 | 1式 | 80,000円 | 80,000円 |
トップページ デザイン | 1ページ | 120,000円 | 120,000円 |
下層ページ デザイン | 5ページ | 30,000円 | 150,000円 |
コーディング(スマートフォン対応) | 6ページ | 20,000円 | 120,000円 |
小計 | 470,000円 | ||
消費税(10%) | 47,000円 | ||
合計(税込) | 517,000円 |
役務の見積は「何ページ」「何回まで修正」のように成果物の量で区切ると、追加費用の線引きが明確になります。素材の支給、修正回数、サーバー・ドメイン費用を含むかどうかを備考に書きます。工程ごとの人日で積み上げる場合は07のテンプレートを使います。
記入例③工事(店舗の内装改修)
区分 | 品名・規格 | 数量 | 単価(税抜) | 金額 |
|---|---|---|---|---|
材料費 | 壁クロス(量産品) | 45㎡ | 1,200円 | 54,000円 |
材料費 | 床クッションフロア | 20㎡ | 3,500円 | 70,000円 |
労務費 | 内装工(張替・下地調整) | 3人日 | 25,000円 | 75,000円 |
諸経費 | 養生・清掃・廃材処分 | 1式 | 30,000円 | 30,000円 |
小計 | 229,000円 | |||
消費税(10%) | 22,900円 | |||
合計(税込) | 251,900円 |
工事は、材料費と労務費を分けて書くのが基本です。建設業法20条は、材料費・労務費などの内訳を記載した見積書の作成に努めるよう求めています(後述)。材料と手間をまとめた「材工共(ざいこうとも)」の単価で書く場合も、主要な工種ごとに行を分け、工事名・工事場所・工期を表紙に書きます。04のテンプレートが向いています。
記入例④士業報酬(税理士のスポット業務)
項目 | 金額 |
|---|---|
決算書・法人税等申告書の作成(スポット) | 250,000円 |
消費税申告書の作成 | 50,000円 |
報酬額(税抜) | 300,000円 |
消費税(10%) | 30,000円 |
合計(税込) | 330,000円 |
源泉徴収税額(参考:300,000円×10.21%) | ▲30,630円 |
お振込額(参考) | 299,370円 |
個人の税理士が法人の顧問先に出す見積では、報酬と消費税を分けて書き、源泉徴収税額と実際の振込額を「参考」として示しておくと、顧問先の経理が支払時に迷いません。報酬と消費税が区分されていれば、源泉徴収は税抜の報酬額にかけられます。税理士法人など法人への支払いは源泉徴収の対象外なので、この欄は不要です。10のテンプレートがこの形です。
有効期限の法的な意味(民法523条)
契約は、内容を示して締結を申し入れる「申込み」に、相手が「承諾」したときに成立します(民法522条1項)。見積書の内容が具体的で、相手が「この内容で発注します」と応じれば契約が成り立つ程度に固まっていれば、見積書は申込みとして扱われ得ます。その場合、有効期限は民法523条の「承諾の期間」として次のように働きます。
場面 | 民法の定め | 見積書での意味 |
|---|---|---|
期限内 | 承諾の期間を定めた申込みは撤回できない(523条1項本文) | 期限内に発注されたら、原則としてその金額で引き受ける |
期限を過ぎた | 期間内に承諾の通知を受けなければ効力を失う(523条2項) | 期限後の発注に、同じ金額で応じる義務はない |
期限後に発注が来た | 遅れた承諾は新たな申込みとみなせる(524条) | 受けるかどうか、再見積するかを選べる |
値引きを求められた | 変更を加えた承諾は、拒絶+新たな申込みとみなす(528条) | 元の見積はいったん効力を失い、条件を詰め直すことになる |
期限を書かなかった | 相当な期間は撤回できない(525条1項) | いつまで拘束されるかが曖昧になる |
なお、523条1項ただし書は、撤回する権利を留保した場合を例外としています。材料価格が大きく動く業種では「仕入価格の変動により、有効期限内でも再見積りをお願いする場合があります」と書いておく方法もあります。一方、概算見積のように内容が固まっていない書面は、申込みではなく交渉の材料(申込みの誘引)にとどまると考えるのが一般的です。概算で出すときは、書面の上でもそれと分かるようにしておきます(後述)。
見積書に収入印紙は不要(ただし書き方に注意)
印紙税がかかるのは、印紙税法の課税物件表に掲げられた20種類の文書に限られます(国税庁 No.7100)。見積書は契約を申し込む側が一方的に出す書面で、国税庁の印紙税法基本通達第21条も「契約の申込みの事実を証明する目的で作成される単なる申込文書は契約書には該当しない」としています。そのため、見積書に収入印紙を貼る必要はありません。
ただし、判断は名称ではなく中身で行われます。同じ基本通達第21条2項は、次の申込書・注文書を原則として契約書に当たるとしています。
- 見積書など相手方が作成した文書に基づく申込みであることが記載された注文書(相手方が別に請書を作ると記載したものを除く)
- 契約当事者双方の署名または押印がある申込書・注文書
見積書の下に「上記の内容で発注します」という取引先の署名・押印欄を付けて返送してもらう運用は、契約書として扱われる可能性があります。工事や制作のような請負の内容なら「請負に関する契約書(第2号文書)」に当たり、記載金額1万円以上で印紙税がかかります(国税庁 No.7140)。テンプレートでは、発行者側の角印欄と社内の承認印欄だけを設け、取引先の承諾欄は付けていません。
発注を受けたあとに出す注文請書や、工事請負契約書には印紙が必要になる場合があります。金額ごとの税額は契約書の印紙税額の早見表で確認でき、注文書・注文請書の作り方は発注書テンプレートの記事で解説しています。
ケース別の注意点
概算見積と確定見積
仕様が決まっていない段階では、件名に「(概算)」と入れ、備考に「詳細仕様の確定後に正式なお見積りをお出しします」と書きます。金額に幅を持たせる場合は「◯円〜◯円」とし、どの条件で上限側になるかも添えると、後の正式見積との差を説明しやすくなります。
値引きの書き方
値引きは明細の中に紛れ込ませず、合計欄の上で「お値引き」として示すと、元の価格と値引き額の両方が伝わります。消費税は値引き後の金額にかけるのが基本です。08のテンプレートは、基本プラン計から値引き額を差し引き、値引き後の小計に消費税をかける順で計算します。
工数(人日)で積み上げる見積
システム開発やコンサルティングでは、工程ごとの人日×人日単価で積み上げます。1人日を何時間とするかと、仕様変更時の扱いを備考に書いておきます(07のテンプレート)。
軽減税率が混ざる見積と、2027年4月の税率引下げ案
見積書は、インボイス(適格請求書)の交付義務の対象ではありません。国税庁は、所定の事項が記載されていれば領収書や納品書など名称を問わずインボイスになると説明しており(国税庁「インボイス制度の概要」)、記載事項が必要なのは請求書などの側です。それでも、10%と8%が混ざる取引では、見積の段階から税率ごとの合計と消費税額を分けておくと、請求書との金額差が生じにくくなります。インボイス制度の全体像はインボイス制度の2026年の対応ポイントで解説しています。
また、2026年9月15日の閣議決定を受けて、国税庁・財務省は飲食料品に係る2年間の消費税率引下げ(8%→1%)の改正案の説明資料を公表しています(国税庁「消費税率引下げ特設サイト」)。法案が国会で成立した場合の内容で、国税庁のQ&Aでは、2027年(令和9年)4月1日以後に行う飲食料品の譲渡から税率1%が適用され、3月31日までに結んだ契約にもとづく取引でも、4月1日以後の譲渡は原則として1%になるとされています。納品が2027年4月以降にかかる飲食料品の見積では「税率は納品日時点のものを適用します」と書いておくと安全です。05のテンプレートの備考は、この書き方にしています。
なお同じQ&Aは、2027年1月1日より前に結んだ定期的な供給契約や、通信販売で同日より前に販売条件を示したものなど、一定の取引に8%のまま扱う経過的な取扱いを設けるとしています。定期配送の見積を年内に出す場合は、どちらの税率を前提にした金額かを明記しておきます。
建設工事の見積
建設工事は例外的に法律の定めがあります。建設業法20条の現行の規定は次のとおりです。
条項 | 内容 |
|---|---|
20条1項 | 建設業者は、工事の種別ごとの材料費・労務費などの内訳と、工程ごとの作業・準備に必要な日数を記載した見積書(材料費等記載見積書)を作成するよう努める |
20条2項 | 材料費等記載見積書に書く材料費等の額は、通常必要と認められる額を著しく下回ってはならない |
20条3項 | 注文者は、契約内容をできる限り具体的に示し、見積りに必要な期間(見積期間)を設けなければならない |
20条4項 | 注文者から請求があれば、請負契約が成立するまでに材料費等記載見積書を交付しなければならない |
20条6項 | 注文者は、材料費等の額を通常必要な額より著しく下回らせるような見積の変更を求めてはならない |
見積期間は建設業法施行令5条の9で、工事1件の予定価格が500万円未満なら1日以上、500万円以上5,000万円未満なら10日以上、5,000万円以上なら15日以上とされています(やむを得ない事情があれば、後の2つは5日以内に限り短縮できます)。元請から極端に短い回答期限で見積を求められたときは、この期間を根拠に調整を相談できます。
04のテンプレートは表紙にあたる見積書で、内訳は別紙の内訳明細書で示す前提です。材料費と労務費を分けた書き方は、上の記入例③を参考にしてください。建設業許可の取得や更新の段取りは建設業許可の申請をAIで時短する方法で解説しています。
士業報酬の見積と源泉徴収
個人の税理士・弁護士・社労士などへの報酬は、支払う側が法人か、給与を支払っている個人事業主(源泉徴収義務者)であれば源泉徴収の対象です。税率は1回の支払額が100万円以下の部分が10.21%、超える部分が20.42%で、報酬と消費税額が請求書等で明確に区分されていれば税抜の報酬額を対象にできます(国税庁 No.2798)。見積書の段階で「実際の振込額はいくらになるか」を示しておくと、顧問先の経理が迷いません。計算の詳細は報酬の源泉徴収の計算方法を参照してください。10のテンプレートは、源泉徴収税額と差引額を「参考」として表示しています。顧問料の提示のしかたは会計事務所の顧問料の相場と値上げ交渉も参考になります。
下請・フリーランスとして見積を出すとき
見積書を出したことで、発注側の義務がなくなるわけではありません。2026年1月1日に施行された中小受託取引適正化法(取適法。旧下請法)では、委託事業者は発注の際に給付の内容・代金の額・支払期日などを書面または電磁的方法で直ちに明示する義務を負います(公正取引委員会「委託事業者の義務」)。価格協議の求めに応じない一方的な代金決定も禁止行為とされています(同「委託事業者の禁止行為」)。個人のフリーランスへの業務委託でも、発注側は取引条件を明示しなければなりません(フリーランス・事業者間取引適正化等法3条)。受注側は、材料費や工数の根拠を見積書に残しておくと価格協議の材料になります。
見積書の送り方と保存|PDF送付と電子帳簿保存法
送るときは本文で要点を伝える
メールで送るときは、本文に件名・合計金額(税込か税抜か)・有効期限の3点を書き、見積書はPDFで添付します。相手が添付を開かなくても要点が伝わり、社内の転送でも条件が抜けません。郵送やFAXの場合は、送付状のテンプレートを添えると、同封物と枚数が伝わります。
メールで送った見積書は電子データのまま保存する
電子帳簿保存法は、注文書・契約書・送り状・領収書・見積書などに通常書かれる事項を「取引情報」とし、その授受を電子で行う取引を「電子取引」と定めています(電子帳簿保存法2条5号)。所得税・法人税の保存義務者が電子取引を行った場合は、そのデータを保存しなければなりません(同法7条)。
つまり、PDFをメールで送った見積書や、取引先からメールで受け取った見積書は、紙に印刷して保存するだけでは足りず、データのまま保存する必要があります。保存の要件(検索できる状態にすることなど)は、国税庁の電子帳簿等保存制度特設サイトで確認してください。
保存期間の目安
青色申告法人は、取引先から受け取った見積書と、自社で作成した見積書の写しを原則7年間保存します(法人税法施行規則59条1項3号)。採用されなかった見積書も「取引に関して」作成した書類なので、発注に至ったものと同じフォルダで管理しておくと、後から経緯を追えます。
よくある間違いと直し方
- 税込か税抜かが書いていない:見積金額の横に「(税込)」と明記し、明細は税抜・合計は税込と役割を分ける。
- 有効期限が「30日」だけ:「2026年10月30日(発行日から30日間)」のように日付を併記する。
- 「一式」ばかりで中身が分からない:主要な作業・材料は行を分け、数量×単価で書く。調整しにくい場合も「内訳は別紙」とする。
- 値引き後の金額しか書いていない:元の金額と値引き額を分けて示し、消費税は値引き後の額で計算する。
- 見積書に取引先の承諾印欄を付けている:印紙税の判定で契約書と扱われるおそれがある。発注は別の注文書でもらい、請書が必要なら印紙の要否を確認する。
- 送った見積書を保存していない/印刷して紙だけ残している:青色申告法人は見積書の写しを原則7年保存する。メールで送ったPDFはデータのまま保存する(前章)。個人事業主は保存期間が異なる場合があるので国税庁の案内で確認する。
AIで見積書を下書き・チェックする方法
汎用のAIでも、要件を渡せば明細の叩き台づくりや送付前のチェックはできます。金額や税率の計算はExcelの数式に任せ、AIには「漏れ」と「曖昧さ」を探させるのが安全です。
あなたは【業種】の見積担当者です。次の依頼内容から、見積書の明細を作ってください。
- 依頼内容:【依頼の概要(例:会社案内パンフレット A4・8ページ、1,000部)】
- 納期:【希望納期】
- 予算感:【分かれば】
出力:品目/数量/単位/単価(税抜)の表と、見積の前提条件・対象外の作業を箇条書きで。
単価は仮置きとし、根拠が弱いものには「要確認」と付けてください。
うまくいかない例は「パンフレットの見積を作って」だけで頼むことです。仕様が分からないままAIがもっともらしい単価を並べるので、仕様を箇条書きで渡し、単価は自社の価格表で置き換えます。
次の見積書を、取引先に送る前にチェックしてください。
【見積書の内容を貼り付け】
確認観点:
1. 税込・税抜の表示が一貫しているか
2. 有効期限・納期・支払条件・納品場所に抜けや曖昧さがないか
3. 「一式」の中身が相手に伝わるか、追加費用が発生しそうな前提の書き漏れはないか
4. 値引きや消費税の計算の順序に誤りがないか
指摘は「箇所/問題点/直し方」の表で出してください。顧問契約の提案とセットで見積を出す士業事務所なら、顧問契約の提案書・見積をAIで作る方法で、提案書の構成とプロンプトを紹介しています。士業AIは、士業・経理の実務文書に合わせて調整したAIで、見積書や送付文の下書き、条件の書き漏れのチェックに使えます。事務所スタッフや経理担当の方は事務所スタッフ向けの士業AI、報酬見積や顧問先対応が多い税理士事務所は税理士向けの士業AIで、使える機能を紹介しています。
まとめ
- 見積書テンプレートは10種類(A4縦・Excel・Word・PDF)。Excelで作ってPDFで送るのが基本
- 見積→発注→納品→請求→領収の流れで、品名・単位・税込税抜の書き方を最初の見積書で決めて引き継ぐ
- 有効期限は日付で書く。期限つきの見積は、期限内は撤回できない申込みとして扱われ得る(民法523条)
- 見積書そのものに収入印紙は不要。ただし取引先の承諾欄や、見積書を引用した注文書・請書は課税文書になり得る
- 金額以上に、前提条件・対象外・支払条件の書き方がトラブル防止の要になる。対象外の作業は名前を挙げて書く
- 建設工事は材料費・労務費の内訳を分け、見積期間(建設業法施行令5条の9)も押さえる
- メールで送受信した見積書は、電子取引のデータとして保存する
本記事は2026年10月時点の法令・公的資料にもとづいています。飲食料品の税率引下げは法案の成立が前提の改正案です。個別の取引の判断や印紙税の要否は、税務署や税理士・弁護士などの専門家にご確認ください。
参考文献
- e-Gov法令検索「民法」(第522条〜第528条)
- e-Gov法令検索「建設業法」(第20条)
- e-Gov法令検索「建設業法施行令」(第5条の9)
- e-Gov法令検索「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」(第2条・第7条)
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」(第3条)
- e-Gov法令検索「法人税法施行規則」(第59条)
- 国税庁「No.7100 課税文書に該当するかどうかの判断」
- 国税庁「No.7140 印紙税額の一覧表(その1)」
- 国税庁「印紙税法基本通達 第4節 契約書の取扱い」
- 国税庁「インボイス制度の概要」
- 国税庁「No.6902 『総額表示』の義務付け」
- 国税庁「消費税率引下げ特設サイト」
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)
- 国税庁「電子帳簿等保存制度特設サイト」
- 国税庁「No.2798 弁護士や税理士等に支払う報酬・料金」
- 公正取引委員会「委託事業者の義務」(取適法)
- 公正取引委員会「委託事業者の禁止行為」(取適法)
ほかの無料テンプレート
書式テンプレートをすべて見る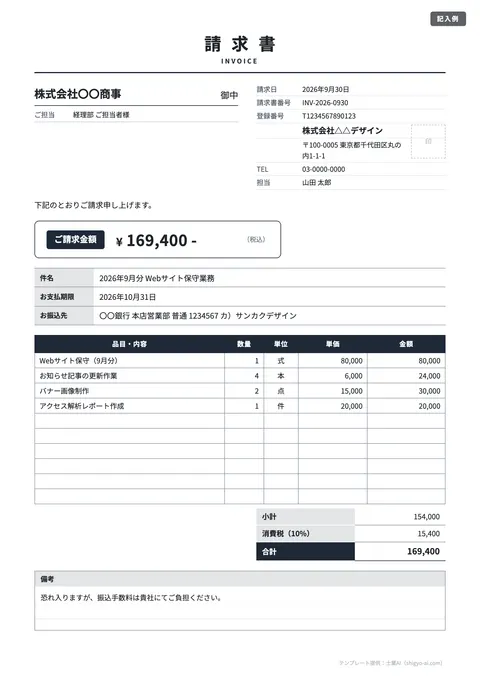
よくある質問
法律で決まった日数はありません。取引先の社内決裁にかかる期間と、材料費や為替で自社の原価が動くリスクの両方を見て決めます。期限は「発行日から30日」だけでなく「2026年10月30日」のように日付で書くと解釈が分かれません。期限つきの見積は、民法523条により期限内は原則として撤回できない点も踏まえて設定します。
不要です。印紙税がかかるのは課税物件表に掲げられた文書に限られ、国税庁の印紙税法基本通達第21条も、契約の申込みを証明するだけの文書は契約書に当たらないとしています。ただし、見積書に取引先の署名・押印欄を付けて返送してもらうと、契約書として扱われる可能性があります。
義務はありません。承諾の期間を定めた申込みは、期間内に承諾がなければ効力を失います(民法523条2項)。遅れた注文は新たな申込みとみなすことができる(民法524条)ため、そのまま受けるか、再見積を出すかを選べます。受ける場合も、条件を確認したうえで注文請書などで合意内容を残すと安心です。
必要ではありません。インボイスの記載事項が求められるのは、取引後に交付する請求書・納品書・領収書などの書類です。ただし、見積の段階から登録番号や税率ごとの内訳を請求書と同じ形で書いておくと、取引先が発注前に仕入税額控除の可否を確認でき、請求書との食い違いも防げます。
法律上の要件ではありません。民法522条2項は、法令に特別の定めがある場合を除き、契約に書面などの方式は要らないとしています。ただし取引先の社内規程で角印付きの見積書を求められることもあるため、テンプレートには発行者の印の枠を残しています。不要なら空欄のまま使えます。