領収書の書き方とテンプレート無料10種|収入印紙・インボイス対応
領収書は「誰から・いくら・何の代金として・いつ受け取ったか」を示す受取証書です。書き方の要点は、宛名・金額・但し書き・日付・発行者の5項目を正確に書き、税抜金額と消費税額を分けて記載すること。この区分記載をしておくと、収入印紙の判定を税抜金額でできます。インボイス発行事業者なら、登録番号と税率ごとの金額も必要です。
この記事では、控え付き・A4に3枚・収入印紙欄つき・適格簡易請求書(インボイス対応)など領収書テンプレート10種類をExcel・Word・PDFで無料配布しています。会員登録は不要です。Excel版は内訳を入れると税抜金額・消費税額・領収金額が自動で計算されます。
あわせて、収入印紙が必要な金額、「上様」でよいか、カード払いの扱いなど、発行時に迷う点を国税庁の資料で整理しました。
- 用途別の領収書テンプレート10種(Excel・Word・PDF)と、形式の選び方・A4に複数枚印刷する方法
- Excelで領収書を自分で作るときの数式
- 領収書の記載項目と、宛名・但し書き・内訳の書き方(会費・月謝・人工代など例文つき)
- 収入印紙が必要な金額、税額一覧、税抜で判定できる書き方、発行者別(任意団体・一般社団法人・個人など)の要否
- インボイス対応の領収書(適格簡易請求書)を出せる業種と記載事項
- 士業報酬の領収書、再発行、よくある書き間違いの直し方
領収書テンプレート無料ダウンロード(10種類)
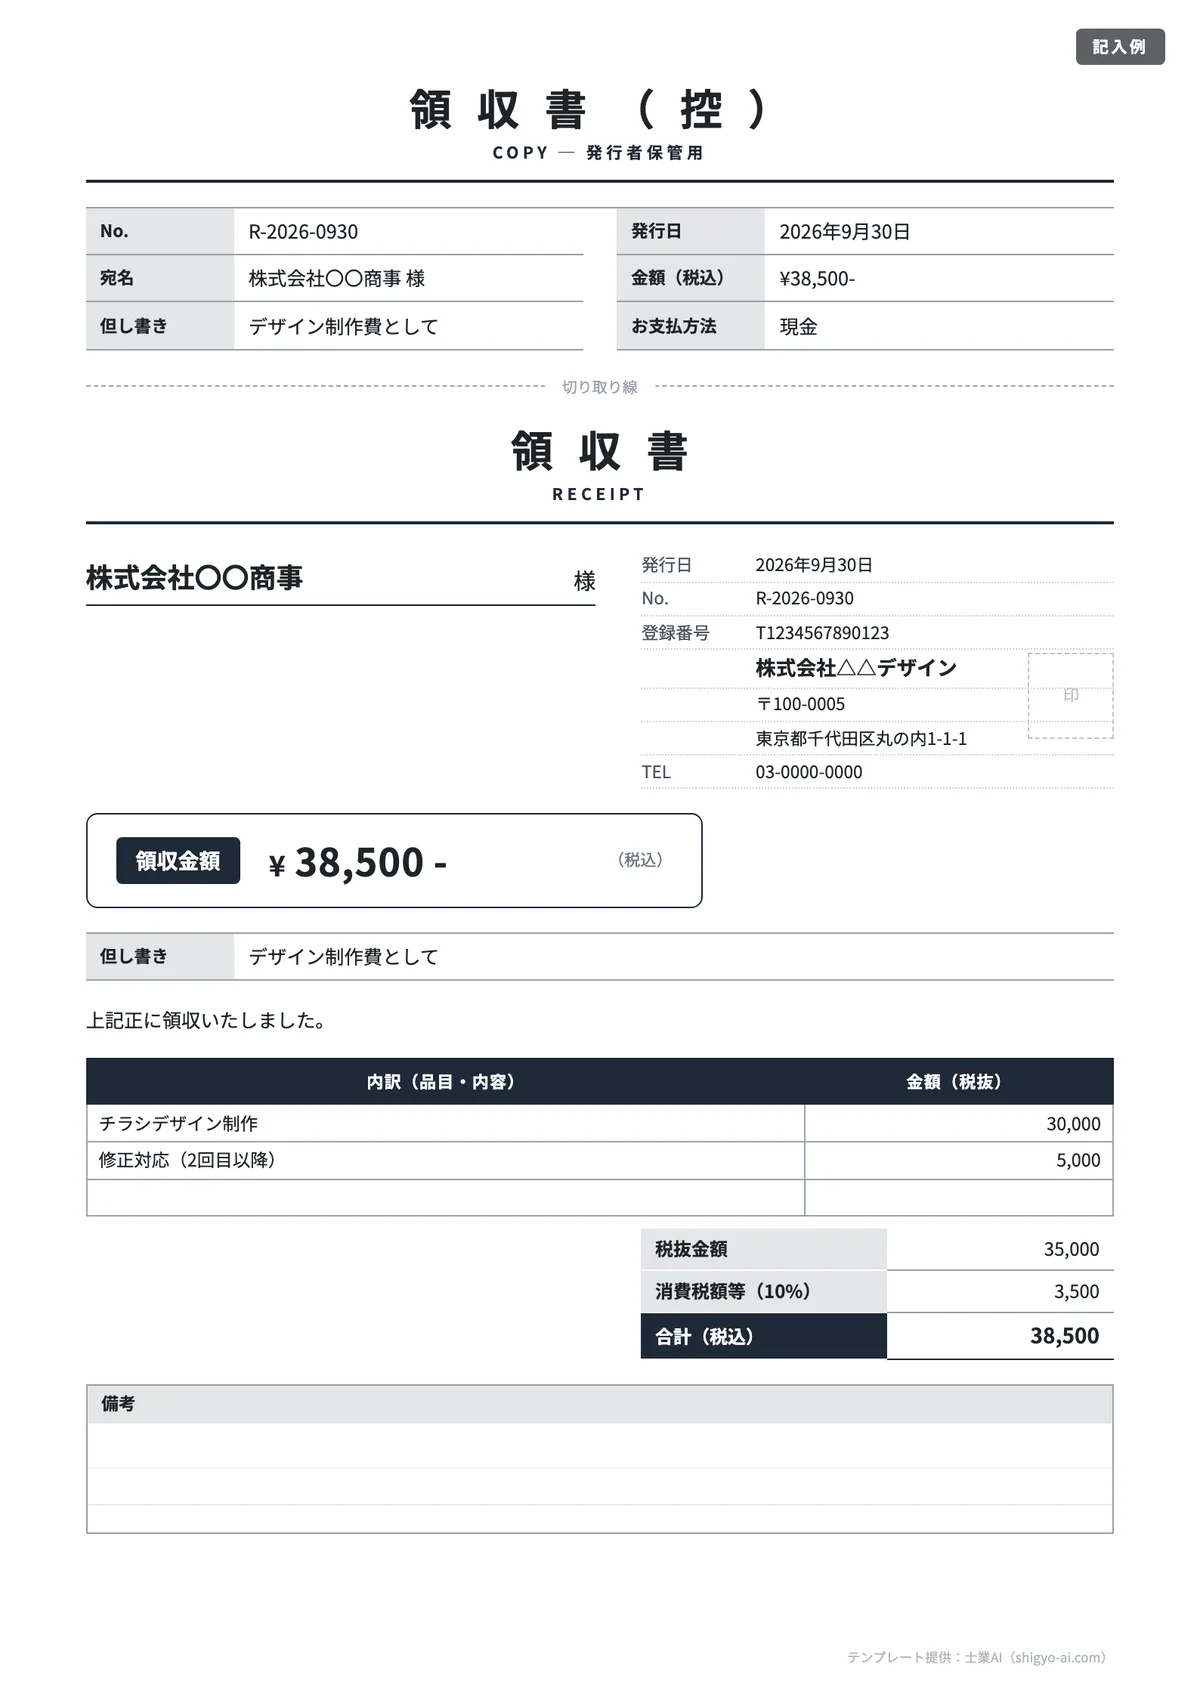
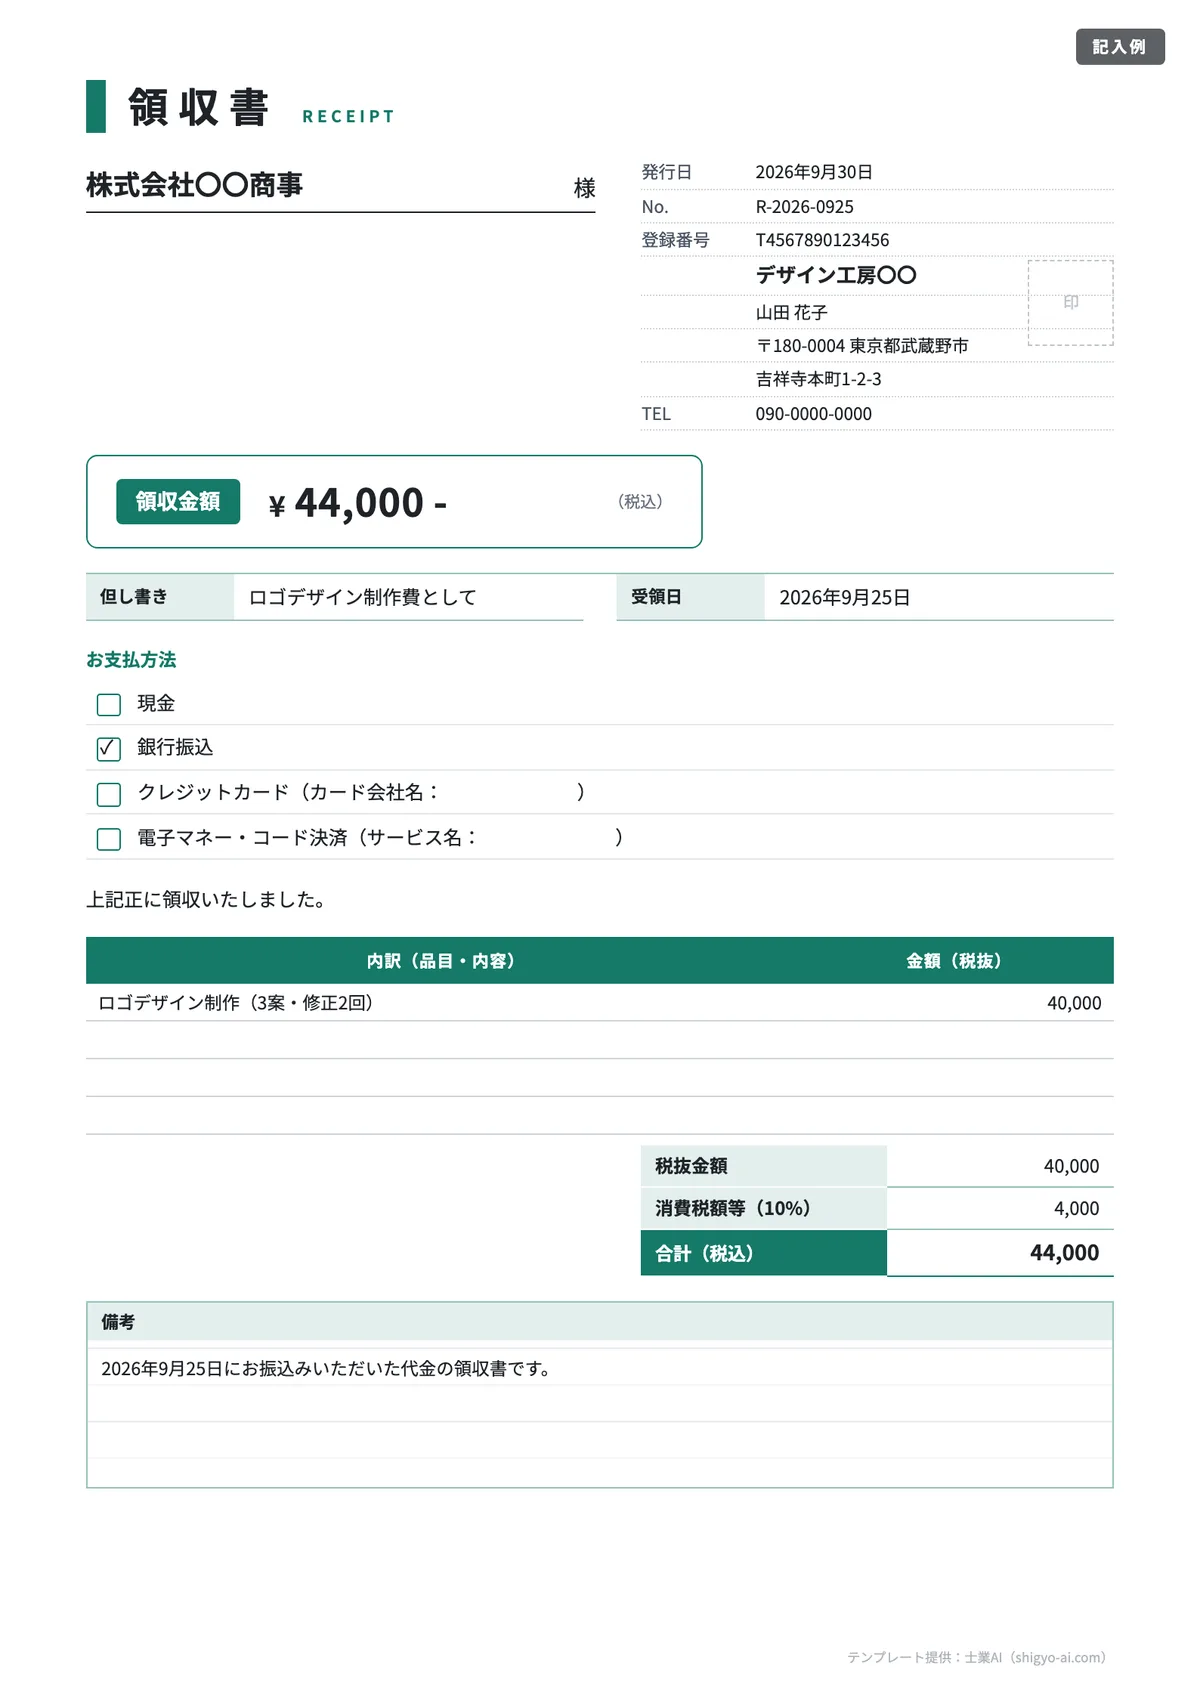
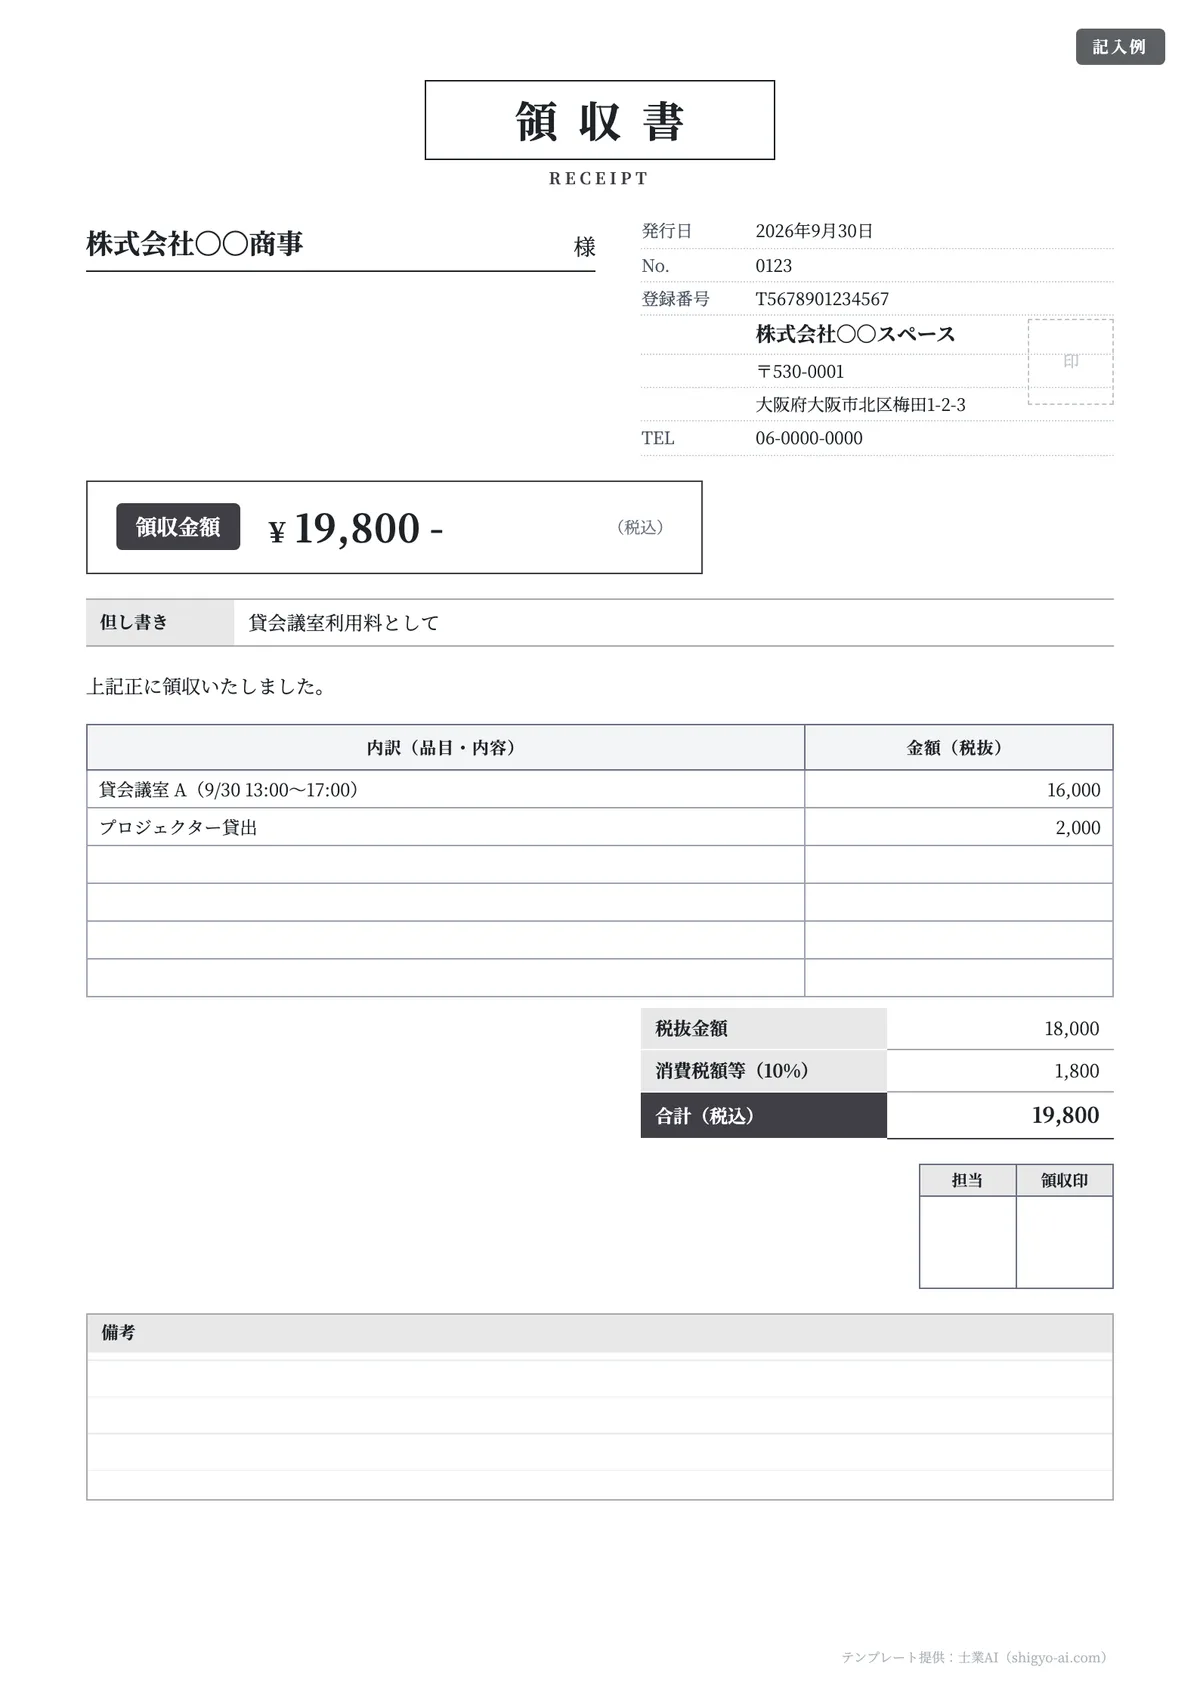
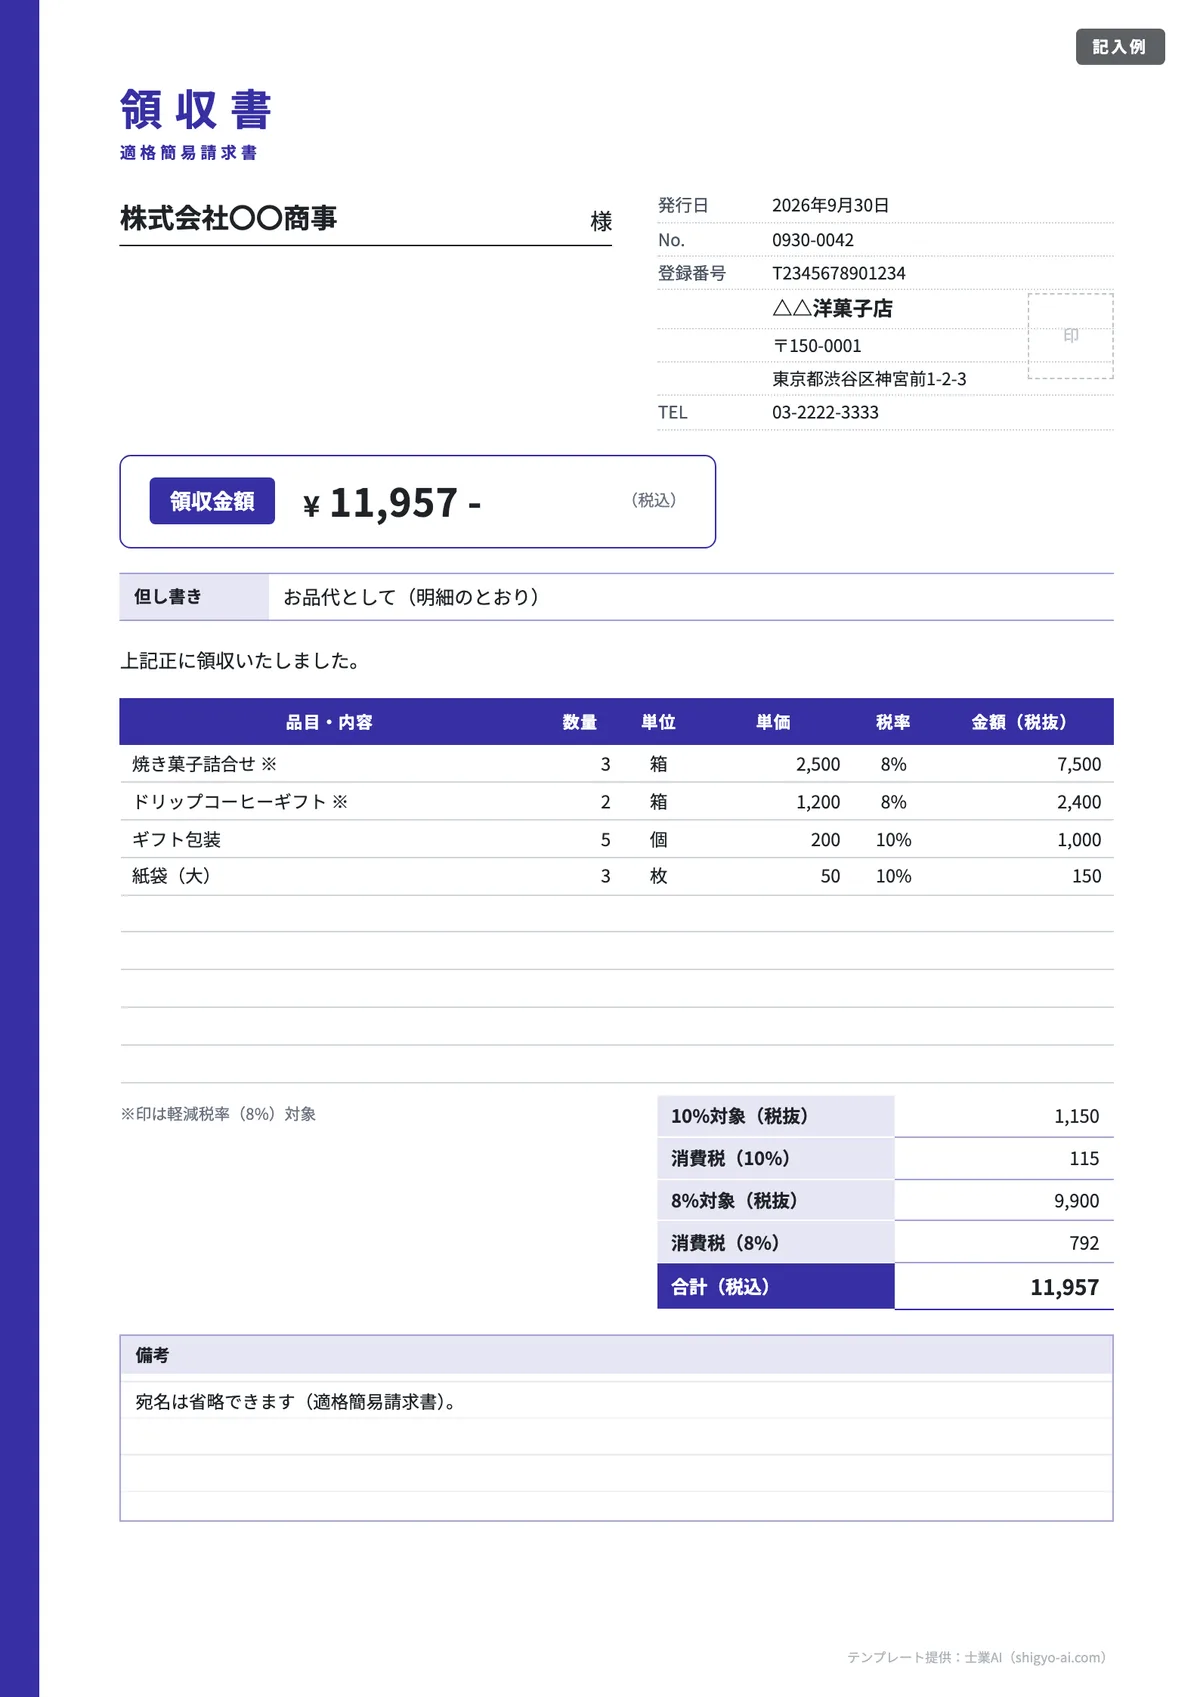
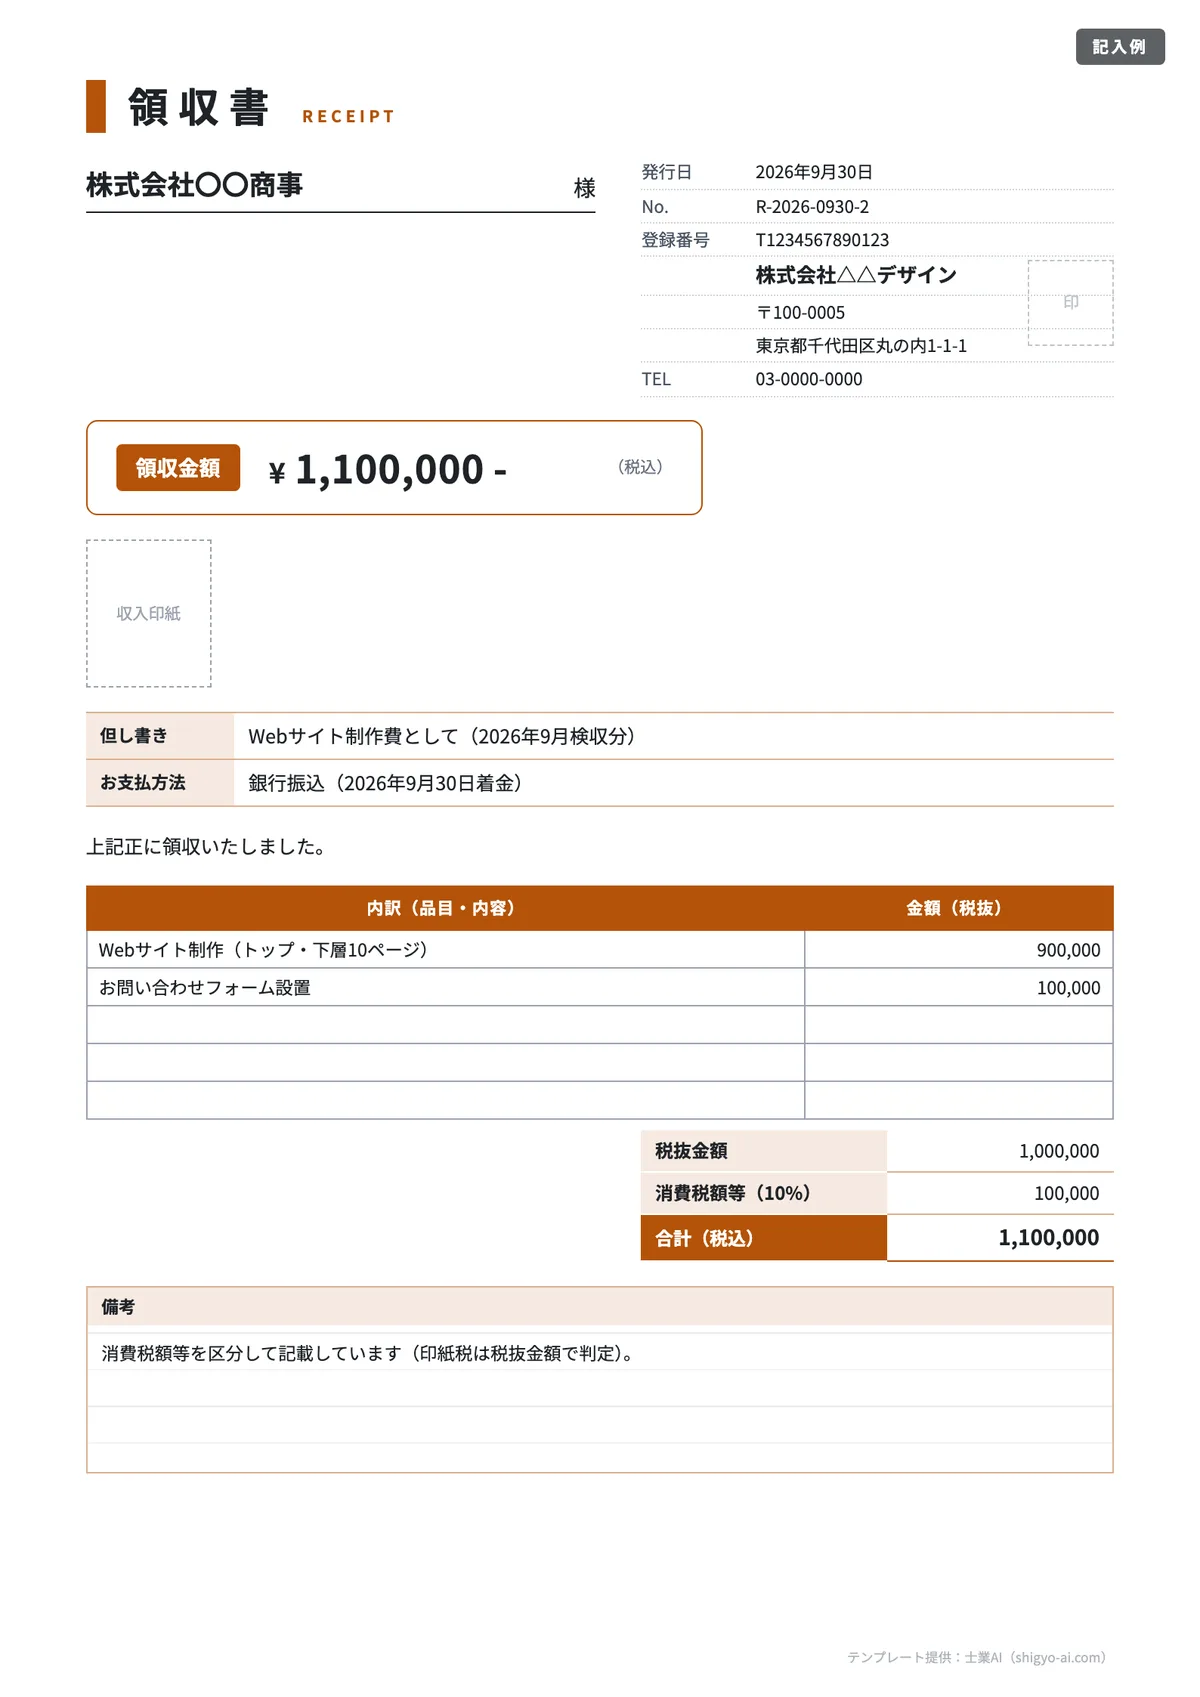
迷ったら、控えが残せる「01 シンプル(控え付き)」を選べば間違いありません。受取金額が5万円以上になる取引は「06 収入印紙欄つき」、小売・飲食店などでインボイス対応の領収書を出すなら「05 適格簡易請求書」、手書きでまとめて用意しておきたいなら「08 A4に3枚」が向いています。
FREE TEMPLATE
領収書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
国税庁「印紙税額一覧表」(第17号文書)と適格簡易請求書の記載事項に対応
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで領収書に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
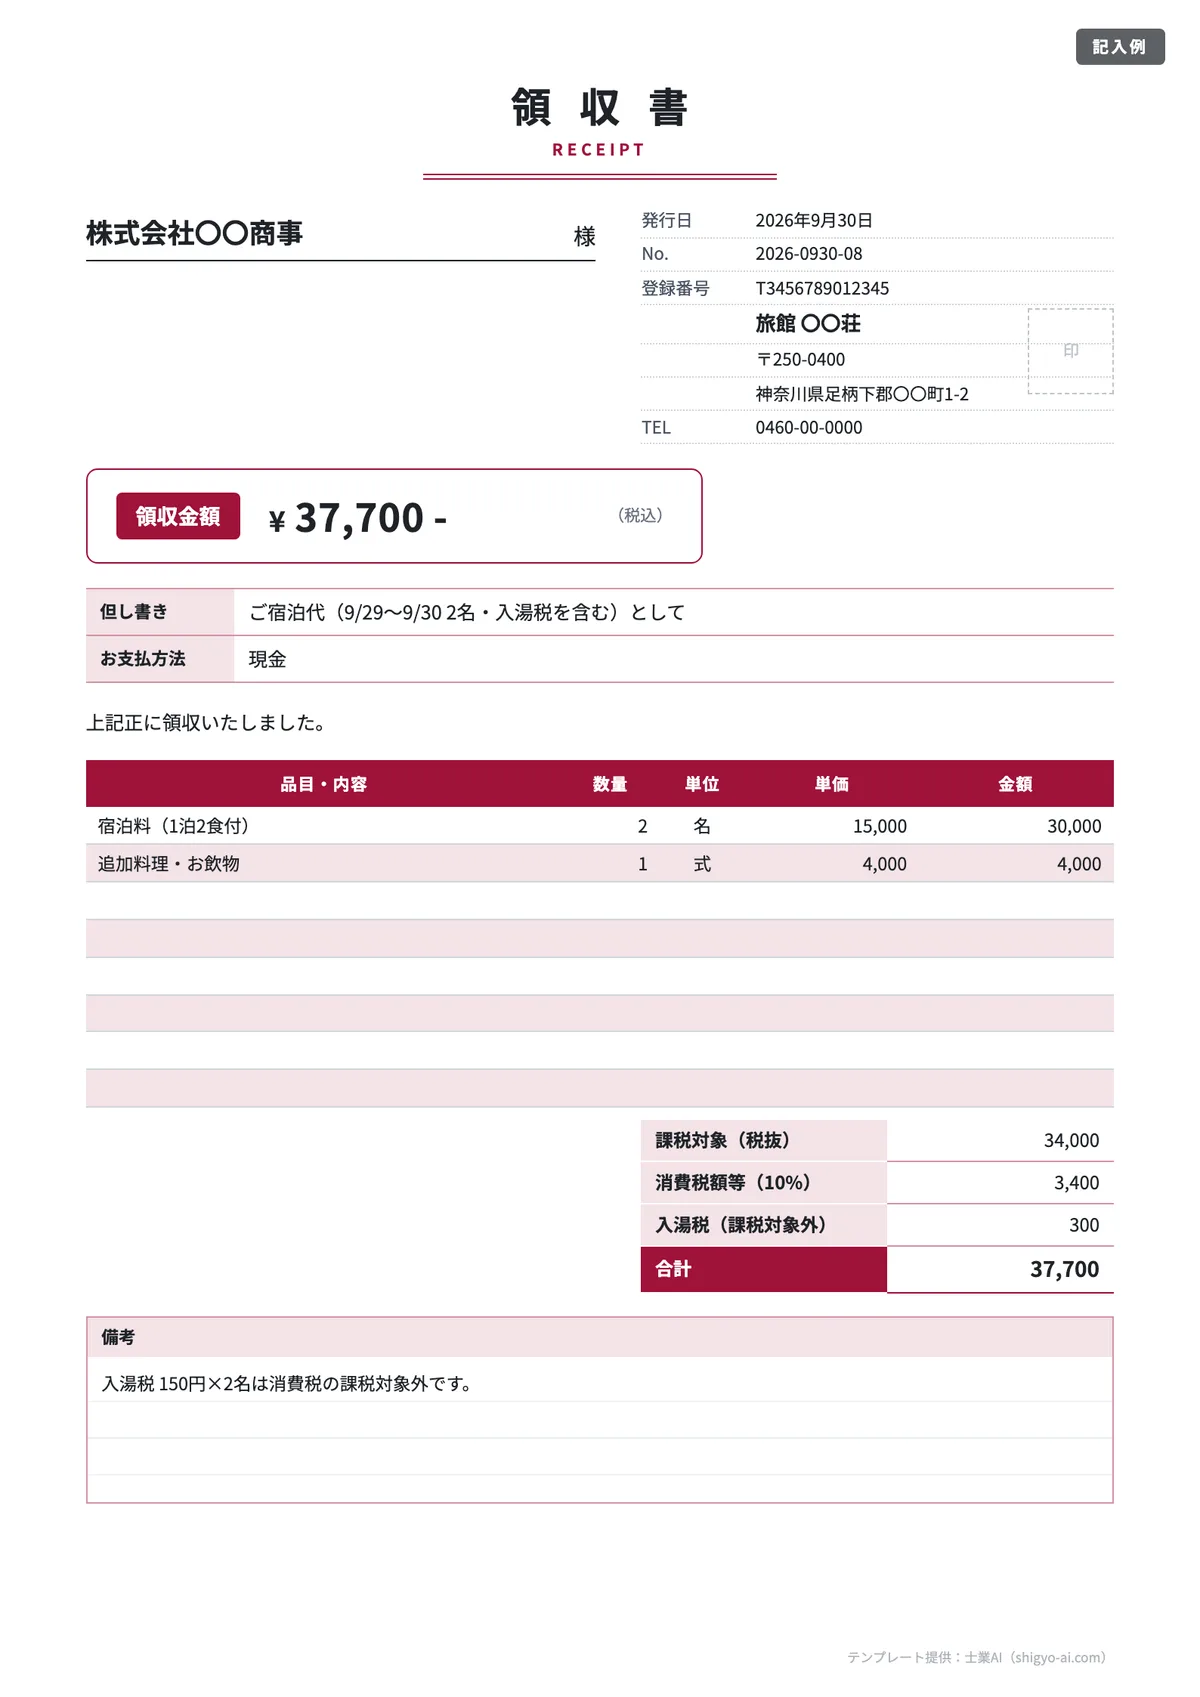
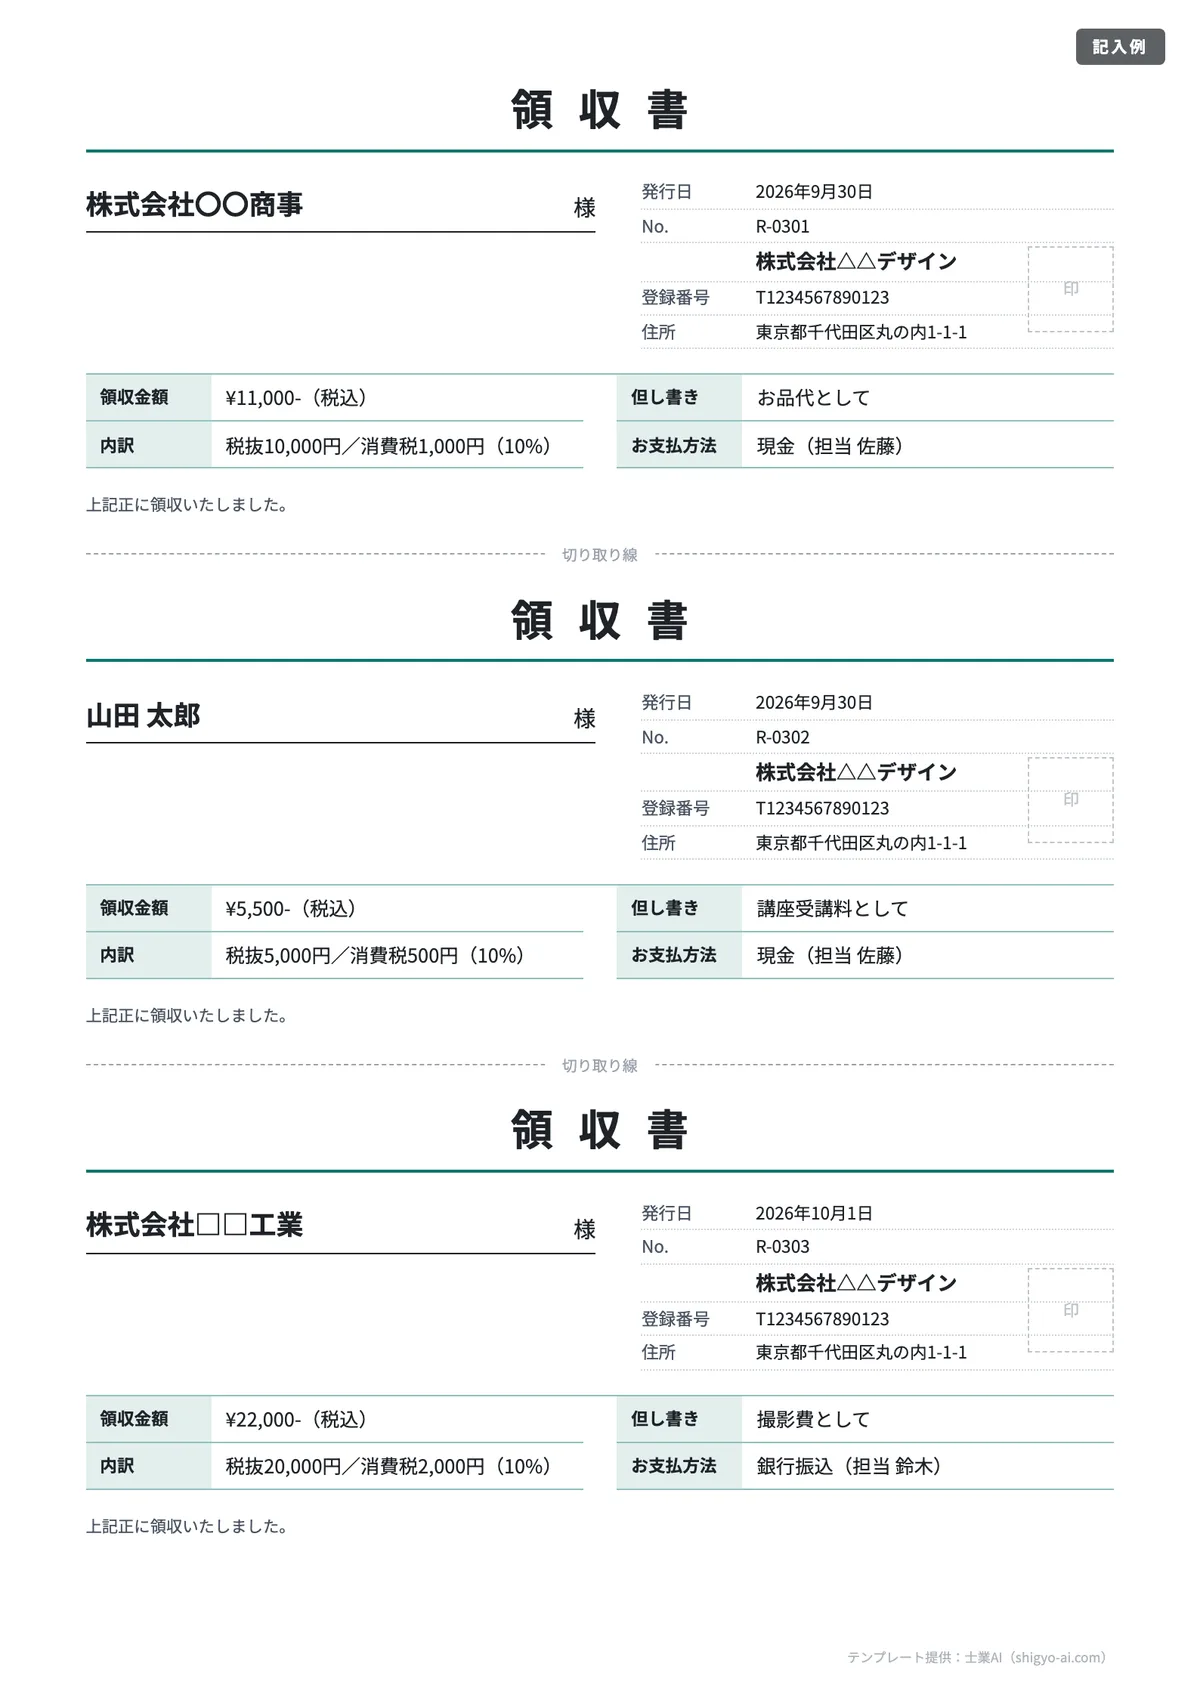
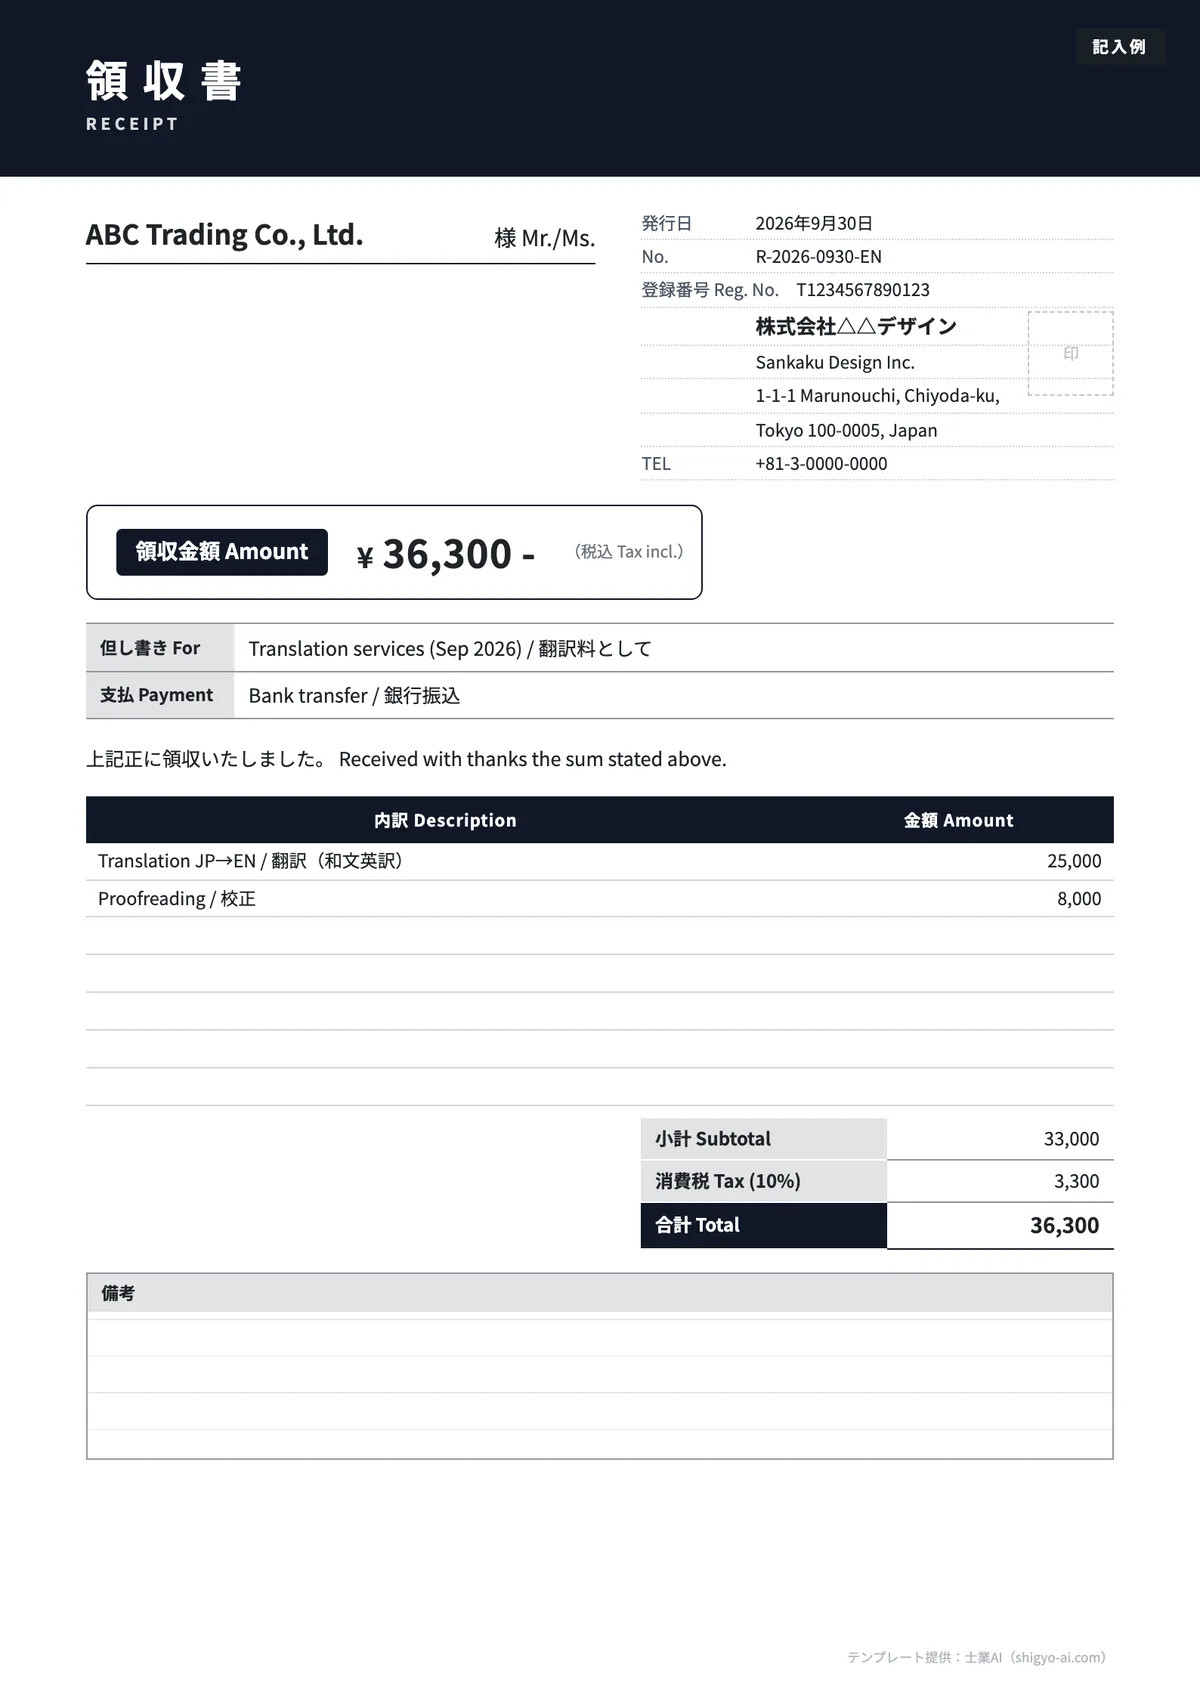
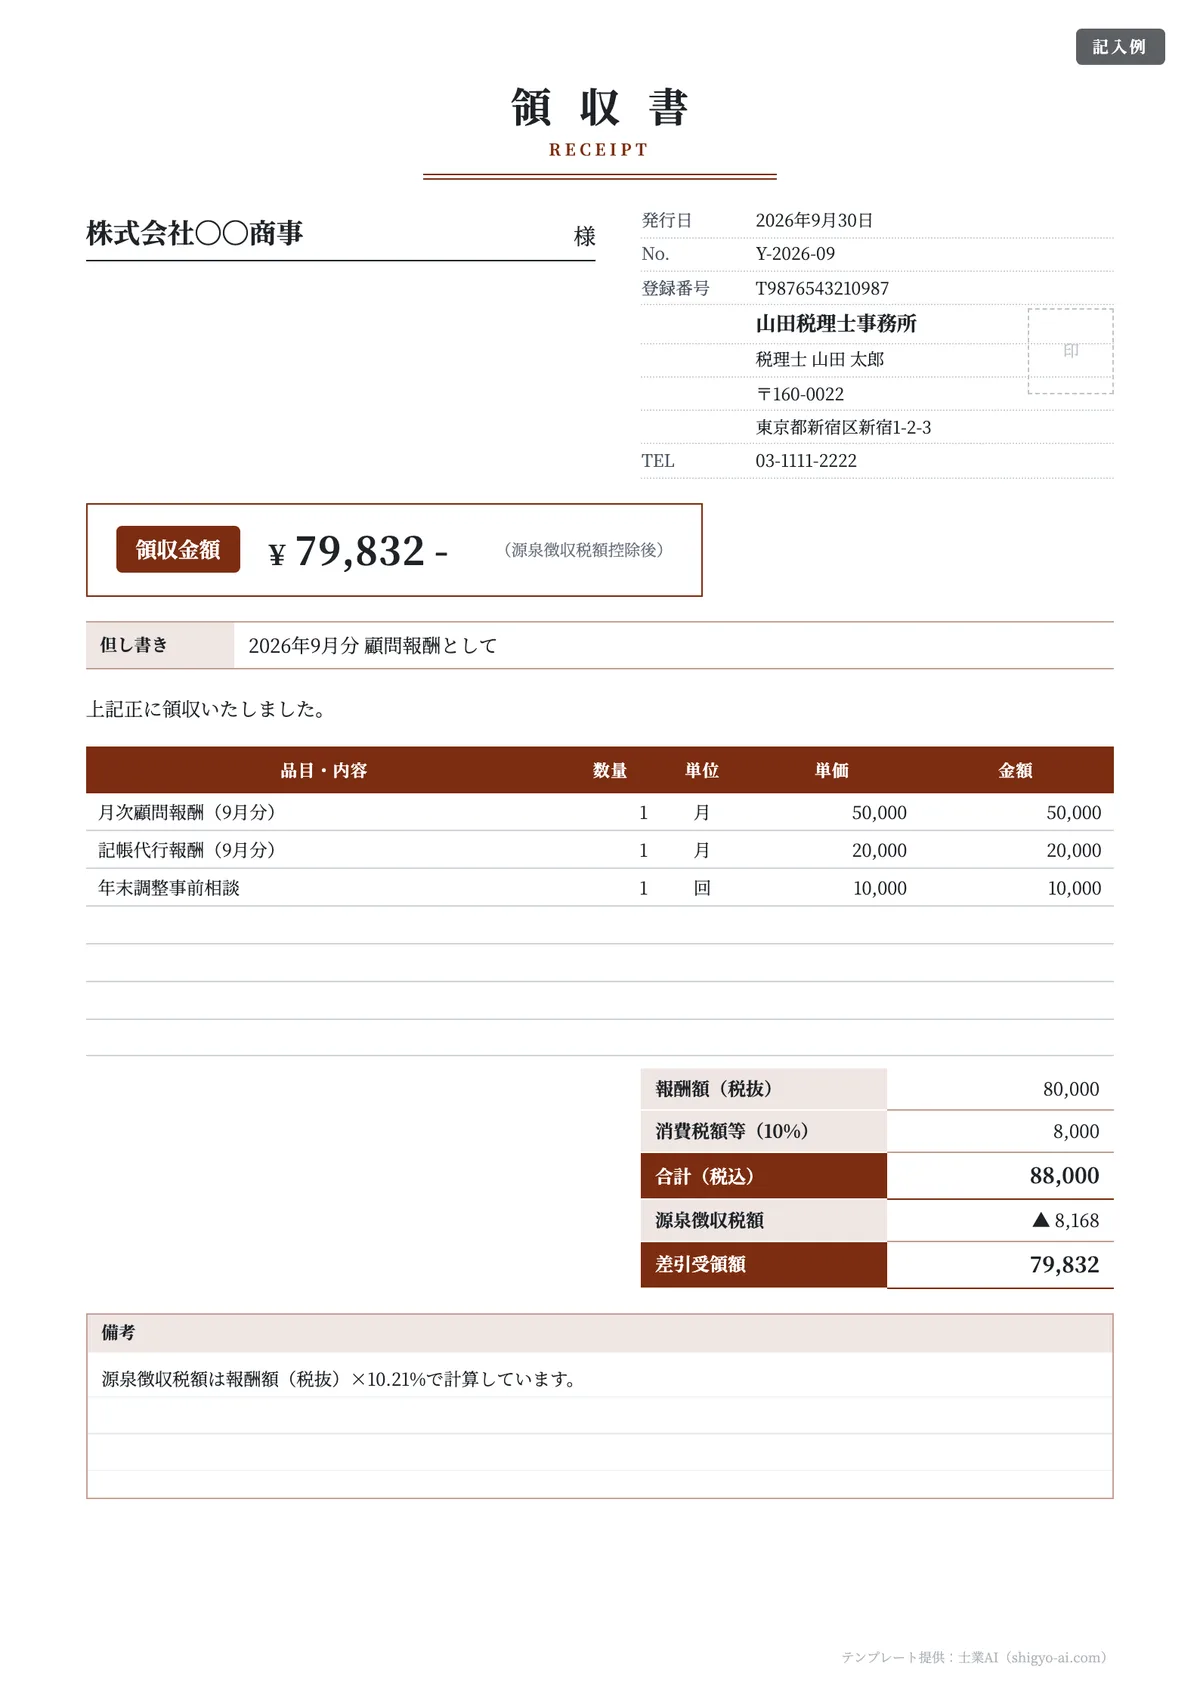
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(税理士試験 簿記論 86問中82問正解/司法試験 民法 3,815人中4位タイ)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
こんなとき | おすすめの様式 | ポイント |
|---|---|---|
発行した記録を手元に残したい | 01 シンプル(控え付き) | 上が控え、下が本紙。切り取り線で分ける |
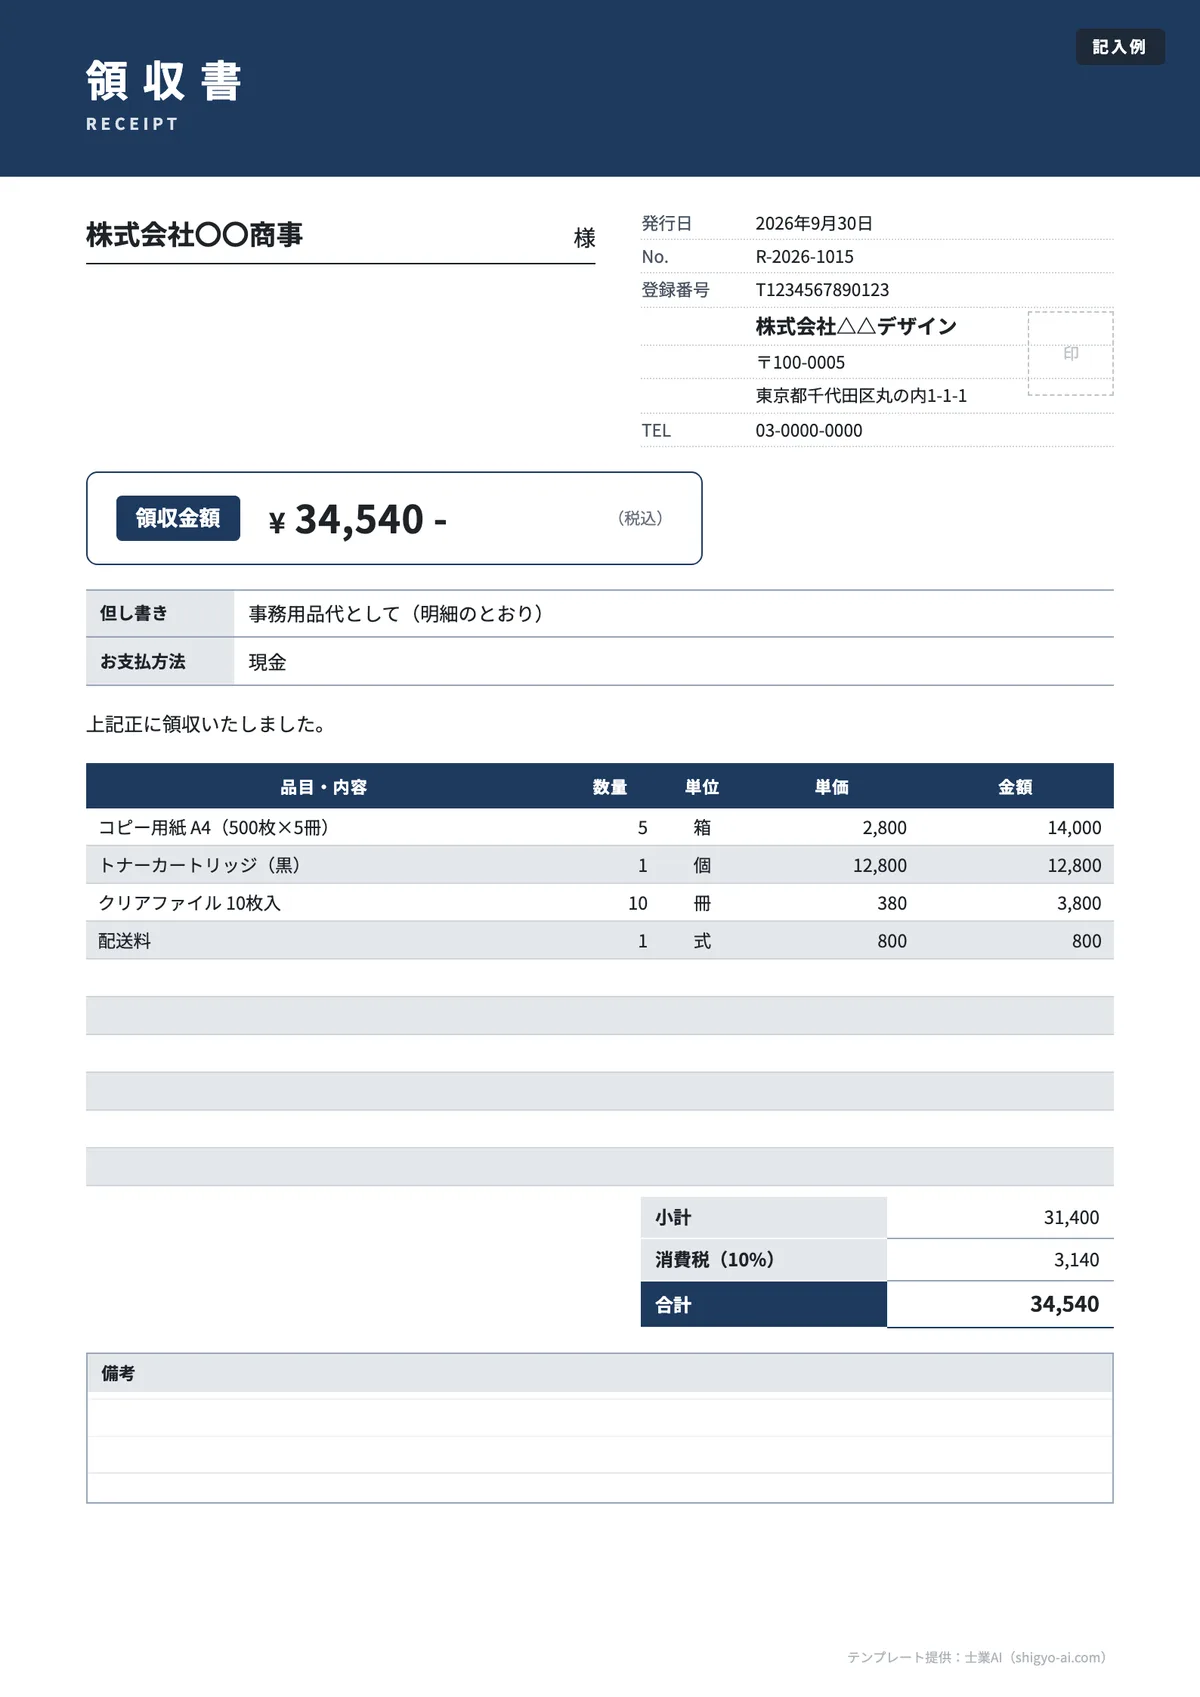
品目・数量・単価を示したい | 02 明細つき/07 内訳つき | 数量×単価と消費税をExcelが自動計算 |
振込・カードなど受け取り方を残したい | 03 受領方法の欄つき | 支払方法をチェック欄で選べる |
窓口で手書きして渡したい | 04 クラシック/08 A4に3枚 | 担当印・領収印の欄、1枚に3枚 |
受取金額が5万円以上 | 06 収入印紙欄つき | 印紙の貼付欄と税抜・消費税の内訳 |
小売・飲食店でインボイス対応 | 05 適格簡易請求書 | 登録番号・税率ごとの合計と消費税額 |
税理士・弁護士などの報酬 | 10 士業報酬(源泉徴収後) | 源泉徴収税額を差し引いた受領額を表示 |
Excel・Word・PDFの使い分け
10種類とも同じデザインをExcel・Word・PDFの3形式で用意しています。どれを選ぶかは「パソコンで毎回作るか、印刷して手書きするか」で決まります。
形式 | 向いている使い方 | できること |
|---|---|---|
Excel | パソコンで毎回作る。金額の計算を任せたい | 「設定」シートに会社名・住所・電話番号・登録番号を一度入れると、様式の発行者欄に自動で入る。明細や消費税額を自動計算。「記入例」シートつき |
Word | 文言や枠を自由に直したい。ロゴを入れたい | 見出しや但し書きの定型文を書き換えて自社用の様式にできる(計算は手入力) |
印刷して手書きで渡す。ソフトを持っていない | スマホやコンビニのプリンターからもそのまま印刷できる |
どの様式もA4縦の1ページに収まるよう設定しています。ExcelやWordで作った領収書をメールで送るときは、書き換えられないようPDFに変換してから送るのが基本です(印紙の扱いは後述の「印紙が要らない領収書」を参照)。
A4に複数枚まとめて印刷したいとき
手書き用にまとめて用意するなら、1枚のA4に同じ領収書が3枚並ぶ「08 A4に3枚」が使いやすい大きさです。「01 シンプル(控え付き)」も、上半分が控え・下半分が本紙の2枚構成になっています。
1枚にもっと多く並べたい場合は、印刷時の割付(1枚あたりのページ数)を使います。Wordなら「ファイル」→「印刷」→「1ページ/枚」の欄で、Adobe Acrobat Readerなら印刷画面の「複数」で、1枚に入れるページ数を選べます。ただし枚数を増やすほど記入欄が小さくなり、金額や宛名を手書きしにくくなります。先に1枚試し刷りして、記入できる大きさか確かめてください。
Excelで領収書を自分で作るときの数式
自社の様式をExcelで一から作る場合も、押さえる数式は3つだけです。税抜の明細を合計し、消費税額を出し、合計して領収金額にします。
税抜合計(明細の金額欄がD10:D15の場合):=SUM(D10:D15)
消費税額(10%・1円未満切り捨て)    :=ROUNDDOWN(D16*0.1,0)
領収金額(税抜合計+消費税額)     :=D16+D17
金額の表示形式(セルの書式設定→ユーザー定義):"¥"#,##0"-"- 端数処理は切り捨て・切り上げ・四捨五入のどれでもかまいませんが、インボイス(適格請求書)では1枚につき税率ごとに1回だけ行います。品目ごとに消費税額を出して端数処理し、それを合計する方法は認められていません(国税庁 インボイスQ&A 問57)
- 軽減税率(8%)の品目がある場合は、10%と8%で明細を分けて合計し、税率ごとに消費税額を出します
- 「ページレイアウト」→「印刷範囲」で領収書の枠だけを指定し、「拡大縮小印刷」で1ページに収めると印刷時に崩れません
数式を組む手間を省きたい場合は、上のExcel版テンプレートをそのまま使えます。消費税額は1円未満切り捨てで計算しています。
領収書の書き方|記載項目と必須・任意
領収書の様式を定めた法律はありません。ただし、支払った側は民法上、受取証書(領収書)の交付を求めることができます(民法486条。同条2項により、受け取る側に不相当な負担がない限り、書面の代わりに電子データでの提供も求められます)。受け取った側が経費や仕入税額控除の証拠として使えるよう、次の項目をそろえるのが実務の基本です。
項目 | 必須・任意 | 根拠・理由 | 注意点 |
|---|---|---|---|
宛名 | 原則必須(適格簡易請求書は省略可) | インボイスの記載事項(国税庁 No.6625) | 会社名は「株式会社」まで正式名称で |
金額 | 必須 | 受領の事実そのもの | 「¥」と末尾の「-」で書き足しを防ぐ |
但し書き | 必須 | 取引内容(インボイスの記載事項) | 「お品代」だけにせず具体的に |
日付 | 必須 | 取引年月日(インボイスの記載事項) | 受領日を書く。和暦・西暦はどちらでも可 |
発行者の名称・住所 | 必須 | 書類の作成者を示す | 社判(角印)は法的には任意 |
登録番号 | インボイス発行事業者は必須 | 国税庁 No.6625 | 「T+13桁」。免税事業者は書かない |
税率ごとの金額・消費税額 | インボイス発行事業者は必須 | 国税庁 No.6625 | 適格簡易請求書は「消費税額」か「税率」のどちらかで可 |
収入印紙 | 受取金額5万円以上で必要 | 営業に関しない受取書などは不要(後述) | |
No.(通し番号) | 任意 | 控えとの照合・再発行の管理 | 連番にすると欠番で紛失に気づける |
宛名:「上様」でもよいか
宛名は受け取った人の氏名・会社名を正式名称で書きます。「上様」は、小売業・飲食店業などが出す適格簡易請求書であれば認められています。国税庁のインボイスQ&Aの手書き領収書の記載例でも、宛名は省略でき「上様」の表記も可能とされています(国税庁 インボイスQ&A 問58-2)。
それ以外の業種が出す通常の適格請求書では、受け取る事業者の氏名・名称が記載事項です。求められたら正式名称で書きましょう。
フリーランスや個人事業主が取引先に出す場合も、書き方は同じです。実務では次の点で迷うことが多いので、目安を挙げます。
- 会社宛て:「株式会社〇〇 様」のように法人格まで正式に書く。「(株)」と略さない。敬称は「様」が一般的で、「御中」でもかまいません
- 個人事業主宛て:屋号と氏名を並べて「〇〇デザイン事務所 山田太郎 様」とすると、相手が帳簿と照合しやすくなります
- 宛名の聞き方:口頭なら「お宛名はどのようにお書きしましょうか」と確認し、名刺や請求書の宛先で正式名称を確かめる
- 書き間違えたとき:二重線で訂正するより、新しい領収書に書き直し、誤った方は回収して破棄するほうが確実です(通し番号を付けているなら、控えに「書損」と残す)
金額:「¥」と「-」、税込か税抜か
金額は「¥38,500-」のように先頭に「¥」、末尾に「-」を付け、3桁ごとにカンマを入れます。手書きなら「金参萬捌阡伍佰円也」のような大字を使うと、数字の書き足しを防げます。
金額欄は受け取った総額(税込)を書き、内訳欄に税抜金額と消費税額を分けて書きます。この区分記載が、次の章の収入印紙の判定に効いてきます。
内訳欄は、取引の中身に合わせて次のように書き分けます。
- 10%だけの取引:「税抜金額 35,000円/消費税額(10%) 3,500円」
- 8%と10%が混ざる取引:「8%対象 2,000円(消費税 160円)/10%対象 5,000円(消費税 500円)」と税率ごとに分ける
- 消費税がかからないものが混ざる取引:宿泊料と入湯税、報酬と立替えた印紙代などは、「課税対象外 150円」のように別の行に分ける(「07 内訳つき」はこの書き分けに対応)
- 免税事業者:消費税額を分けて書く義務はありませんが、税込金額だけだと印紙はその金額で判定されます
但し書き:何の代金かを具体的に
但し書きは「〇〇代として」の形で、取引内容が分かるように書きます。「お品代として」だけでは、受け取った側が勘定科目を判断できず、税務調査で内容を問われることもあります。
- 良い例:「チラシデザイン制作費として」「9月分 貸会議室利用料として」「書籍代(〇〇ほか3点)として」
- 避けたい例:「お品代として」「ご飲食代として」だけ(明細やレシートを添えるなら可)
- インボイスでは、軽減税率(8%)の品目は「※」などで対象であることを示す(国税庁 No.6625)
但し書きの例文(シーン別)
「何の代金か」と「いつの分か」が読み取れれば十分です。よく検索されるシーンの書き方を並べます。
シーン | 但し書きの例 | 補足 |
|---|---|---|
士業の報酬(行政書士・税理士など) | 「建設業許可申請書類作成報酬として」「2026年9月分 顧問報酬として」 | 源泉徴収後の額を受け取ったら内訳に源泉徴収税額を書く(後述) |
会費(一般社団法人・任意団体・PTA・町内会) | 「2026年度 年会費として」「〇〇会 10月分 月会費として」 | 発行者欄は団体名と会計担当者名。印紙の要否は発行者の種類で変わる(後述) |
月謝・個人レッスン | 「10月分 ピアノレッスン月謝として」 | 回数制なら「4回分」と回数も書く |
建設業の人工代 | 「〇〇邸改修工事 9月分 人工代(5人工)として」 | 現場名と期間を入れると請求書と突き合わせやすい |
講演・原稿の謝礼 | 「10月3日 講演謝礼として」 | 個人の講師・作家の受取書は印紙不要(後述) |
手付金・頭金・内金 | 「〇〇売買契約の手付金として」 | 手付金も売上代金として印紙の対象 |
飲食 | 「ご飲食代として(4名様)」 | 明細のレシートを添えると内容が分かる |
手形・小切手で受け取った | 「〇〇代金として(約束手形 No.〇〇にて受領)」 | 有価証券の受取書も第17号文書 |
何回かの代金をまとめて | 「9月1日〜9月30日分 配送料として」 | 対象期間を書き、明細を添える |
但し書きを空欄のまま渡すと、受け取った側で書き足される余地が残ります。書くことがない場合でも「お品代として」で終わらせず、品目か対象期間のどちらかは入れてください。
受け取った領収書の科目の見当がつかないときは、勘定科目の逆引き早見表で費目ごとの判定を確認できます。
日付・発行者・登録番号
日付は代金を受け取った日を書きます。振込なら着金日にすると入金記録と照合しやすくなります。発行者欄には名称・住所・電話番号と、インボイス発行事業者は登録番号(T+13桁)を入れます。押印は法律上の要件ではありませんが、改ざん防止のため角印を押す運用が多く、テンプレートにも印の枠を設けています。
収入印紙はいくら? 5万円以上の税額一覧
売上代金の領収書は、印紙税法の第17号文書(金銭又は有価証券の受取書)にあたります。記載された受取金額が5万円未満なら非課税、5万円以上なら金額に応じた収入印紙を貼ります(国税庁 No.7141 印紙税額の一覧表)。
記載された受取金額(売上代金) | 印紙税額 |
|---|---|
5万円未満 | 非課税 |
5万円以上 100万円以下 | 200円 |
100万円超 200万円以下 | 400円 |
200万円超 300万円以下 | 600円 |
300万円超 500万円以下 | 1,000円 |
500万円超 1,000万円以下 | 2,000円 |
1,000万円超 2,000万円以下 | 4,000円 |
2,000万円超 3,000万円以下 | 6,000円 |
3,000万円超 5,000万円以下 | 1万円 |
5,000万円超 1億円以下 | 2万円 |
1億円超(〜10億円超まで段階あり) | 4万円〜20万円 |
受取金額の記載のないもの | 200円 |
売上代金以外(借入金の受取など)の受取書は、5万円以上で一律200円です。売上代金とそれ以外が混ざる場合、5万円未満かどうかは合計額で判定します(国税庁 質疑応答事例)。
なお、ここで扱うのは領収書(第17号文書)の印紙です。請負契約書・不動産売買契約書・取引基本契約書など契約書側の印紙税額は金額の階段が別なので、契約書の収入印紙はいくらかを文書の種類別に引ける印紙税額の早見表にまとめています。電子契約で印紙が不要になる範囲もそちらで解説しています。
税抜金額で判定できる書き方
領収書に税抜金額と消費税額を分けて書くと、印紙税は税抜金額で判定されます。分けずに税込金額だけを書くと、税込金額で判定されます(国税庁「消費税額等が区分記載された受取書」)。
書き方 | 判定に使う金額 | 印紙税額 |
|---|---|---|
領収金額 1,100,000円(内訳なし) | 110万円 | 400円 |
領収金額 1,100,000円(うち税抜1,000,000円・消費税100,000円) | 100万円 | 200円 |
領収金額 53,900円(うち税抜49,000円・消費税4,900円) | 4万9千円 | 非課税 |
テンプレートは全パターンで内訳(税抜金額・消費税額)を分けて書く形にしています。「06 収入印紙欄つき」の記入例は、上の2行目と同じ110万円の受領です。
印紙が要らない領収書
- 受取金額5万円未満:非課税(区分記載していれば税抜で判定)
- 営業に関しない受取書:個人が私的な財産を売ったとき、公益法人が作るものなど(国税庁 No.7125)。弁護士・税理士・司法書士・社会保険労務士などが業務上作成する受取書もここに含まれます(印紙税法基本通達 別表第一 第17号文書の26)。ただし税理士法人が顧客に出す受取書は課税です(国税庁 質疑応答事例)
- クレジットカード払い:金銭の受領がないため第17号の1文書にあたらず、印紙は不要です。ただしカード利用である旨を領収書に書かないと課税文書になります(国税庁「クレジット販売の場合の領収書」)
- PDFなどの電子データで渡す:印紙税の対象は「文書」で、電磁的記録は含まれないとされています(国税庁 質疑応答事例)。PDFとは別に紙の領収書も渡すと、その紙は課税文書になります
任意団体・一般社団法人・個人が出す領収書の印紙
印紙が要るかどうかは、受け取った人にとってその金銭が「営業に関する」ものかで決まります。同じ会費や謝礼でも、発行する側の種類で結論が変わります(国税庁 No.7125)。
発行者 | 5万円以上の受取書の印紙 | 根拠 |
|---|---|---|
株式会社・合同会社など | 必要 | No.7125 |
公益社団法人・公益財団法人 | 不要 | No.7125 |
一般社団法人・一般財団法人(剰余金の分配ができないもの) | 不要 | No.7125 |
NPO法人 | 不要 | |
任意団体・PTA・町内会など(人格のない社団) | 公益や会員の親睦など非営利目的の団体なら不要。収益事業に関して作るものは必要 | No.7125 |
個人事業主(商売として) | 必要。私生活での売却などは不要 | No.7125 |
個人の医師・弁護士・税理士・行政書士など | 不要(法人化している場合は要確認) | No.7125、基本通達 |
個人の習い事の先生・講師・作家 | 不要(月謝・講演料・原稿料の受取書) | |
店舗のない農家・漁業者が自分の生産物を売る | 不要 | No.7125 |
従業員が会社に出す受取書 | 不要(給与所得者は営業者に当たらない) |
一般社団法人は、定款や法令で剰余金を分配できないかどうかで判定します。税理士法人・監査法人のように、個人なら非課税の業務でも法人が作ると課税になる例もあるので、法人化している事務所は前述の質疑応答事例で確認してください。なお、ここでの判定は印紙税の話で、会費に消費税がかかるかどうかは別に判断します。
請求書・レシート・電子決済の領収書と印紙
- 請求書:代金を請求するだけの書類なので第17号文書には当たりません。ただし、請求書や納品書に「代済」「相済」「了」「領収」などと書いて渡すと、受領の事実を示す受取書として第17号文書になります(国税庁 質疑応答事例)。請求書兼領収書も同じです。請求書の様式は請求書テンプレートと書き方で配布しています
- レシート:レジのレシートも売上代金の受取書です。5万円以上なら印紙が必要です(国税庁 質疑応答事例)
- 手付金・内金:契約前に受け取る手付金も売上代金に含まれます(国税庁 質疑応答事例)
- デビットカード:即時決済型のデビットカードは、クレジットカードと違って代金を受け取った扱いになり、領収書は課税文書です(国税庁 質疑応答事例)
- QRコード決済:受け取り時点で金銭の受領がないサービスで、そのサービス名を領収書に書いていれば課税文書になりません。「コード決済」とだけ書くと課税文書になります(国税庁 質疑応答事例)
貼り忘れ・消印忘れはどうなる
印紙を貼らなかった場合は、本来の印紙税額とその2倍、あわせて3倍の過怠税がかかります。税務調査の前に自分から申し出れば1.1倍に軽くなります。貼った印紙に消印をしなかった場合も、消されていない印紙の額面と同じ額の過怠税がかかります(国税庁 No.7131)。消印は、印紙と領収書の紙面にまたがるように押印か署名をします。
ケース別の注意点
インボイス対応の領収書(適格簡易請求書)を出せる業種
インボイス発行事業者が、不特定かつ多数の人と取引する次の事業を行う場合は、記載事項を簡易にした適格簡易請求書を領収書やレシートの形で出せます(国税庁 インボイスQ&A 問24)。
- 小売業・飲食店業・写真業・旅行業・タクシー業
- 駐車場業(不特定かつ多数の人に対するものに限る)
- これらに準ずる事業で、不特定かつ多数の人に資産の譲渡等を行う事業
記載事項は、①発行者の名称と登録番号、②取引年月日、③取引内容(軽減税率対象であればその旨)、④税率ごとに区分した合計金額(税抜か税込)、⑤税率ごとの消費税額等または適用税率、の5つです。通常の適格請求書との違いは、宛名が不要な点と、⑤がどちらか一方でよい点です。手書きの領収書でも要件を満たせば適格簡易請求書になります(問58-2)。
インボイス制度の経過措置や2割特例の最新の扱いは、インボイス制度の2026年最新対応にまとめています。なお、飲食料品の消費税率を2027年4月から2年間引き下げる改正案の大綱が2026年9月15日に閣議決定されています(法案の成立前。国税庁 消費税率引下げ特設サイト)。成立した場合は、8%の欄の税率を差し替えて使ってください。
士業・フリーランスの報酬(源泉徴収後の受領額)
税理士・弁護士などの報酬は、支払う側が所得税・復興特別所得税を源泉徴収して、残りを支払います。税率は100万円以下の部分が10.21%、超える部分が20.42%です。報酬額と消費税額を分けて請求していれば、税抜の報酬額を対象にできます(国税庁 No.2798、No.6929)。
領収書の金額欄には、実際に受け取った差引受領額を書き、内訳で報酬額・消費税額・源泉徴収税額を示すと、双方の帳簿と一致させやすくなります。記入例では、報酬80,000円+消費税8,000円−源泉徴収税額8,168円=79,832円です。源泉徴収税額の計算の詳細は報酬の源泉徴収の計算方法で解説しています。
前述のとおり、個人の税理士・弁護士などが業務上作成する受取書は印紙税が非課税ですが、税理士法人が作成するものは課税です。同じ「税理士報酬の領収書」でも発行者で扱いが変わるため、法人で開業している場合は「06 収入印紙欄つき」と同じく印紙の要否を確認してください。
控えの保管と再発行
インボイス発行事業者は、交付した適格請求書・適格簡易請求書の写しを7年間保存する義務があります。写しは複写に限らず、レジのジャーナルや一覧表など記載事項が確認できるものでも足ります(国税庁 インボイスQ&A 問78・79)。控え付きのテンプレートを使うと、この写しをそのまま残せます。PDFで発行・送付した領収書は電子取引データにあたるため、保存のルールは電子帳簿保存法の対応チェックリストで確認してください。
紛失による再発行を頼まれたら、「再発行」と明記し、元の領収書と同じ番号・日付で出すと二重計上を防げます。再発行した受取書も第17号文書にあたるため、5万円以上なら改めて印紙が必要です(国税庁「再発行した受取書」)。
よくある間違いと直し方
よくある間違い | 何が問題か | 直し方 |
|---|---|---|
税込金額だけを書いて印紙を貼った | 税込で判定され、税額が一段上がることがある | 内訳に税抜金額と消費税額を分けて書く |
カード払いなのに印紙を貼った | 本来は不要な印紙代がかかる | 「クレジットカード利用」と明記する(「03 受領方法の欄つき」のチェック欄) |
但し書きが「お品代」だけ | 受け取った側が内容を説明できない | 品目や対象期間を書く。明細を添える |
登録番号の書き漏れ | 相手が仕入税額控除を受けられない | 発行者欄に「T+13桁」を入れた様式を使う |
金額の頭に「¥」、末尾に「-」がない | 数字を書き足される余地が残る | 「¥38,500-」の形で書く |
再発行分を同じ見た目で出した | 二重に経費計上されるおそれ | 「再発行」と明記し、元と同じ番号を振る |
源泉徴収前の報酬額を領収金額にした | 実際の入金額と合わない | 差引受領額を領収金額にし、内訳で源泉徴収税額を示す |
AIで領収書の下書き・チェックをする方法
作成はテンプレートで足りますが、「印紙がいるか」「インボイスの記載事項がそろっているか」の確認は、生成AIに手伝わせると見落としが減ります。取引先名などは伏せ字にして入力してください。
次の領収書の内容について、(1)収入印紙が必要か、必要なら税額、(2)不要ならその理由を、
国税庁の印紙税額一覧表(第17号文書)の考え方で判定してください。
判定に使った金額(税抜か税込か)も示してください。

・発行者:【株式会社/個人事業主/税理士(個人)/税理士法人 など】
・領収金額:【1,100,000円】
・内訳の記載:【税抜1,000,000円・消費税100,000円と分けて記載している/分けていない】
・支払方法:【現金/振込/クレジットカード(領収書にカード利用と記載あり・なし)】
・交付方法:【紙で手渡し/PDFをメール送付】
うまくいかない例は、「この領収書に印紙はいりますか」とだけ聞くことです。発行者の種類や内訳の書き方で結論が変わるため、上のように条件をすべて渡すと回答が安定します。
次の領収書の記載内容が、【適格請求書/適格簡易請求書】の記載事項を満たしているか確認してください。
足りない項目があれば、どこに何を書けばよいかを具体的に示してください。

【領収書の文字をそのまま貼り付ける:宛名、日付、発行者名、登録番号、但し書き、金額、内訳】

前提:発行者の業種は【小売業/飲食店業/Web制作業 など】です。
業種を書かないと、適格簡易請求書で足りるか判断できません。業種と取引の相手(不特定多数か、特定の取引先か)を必ず添えてください。
汎用のAIでもここまでの確認はできますが、判断の根拠となる通達や質疑応答事例まで示してほしい場合は、国税庁などの公的情報を参照して回答する税務特化のAIが向いています。士業AIには、税理士・税理士事務所向けの税務特化AIのほか、経理スタッフの文書作成や調べ物を支えるAIもあります。受け取る側の領収書の入力・仕訳を効率化する方法は、領収書OCR×AI自動仕訳で紹介しています。
まとめ
- 領収書は宛名・金額・但し書き・日付・発行者の5項目を正確に。インボイス発行事業者は登録番号と税率ごとの金額・消費税額も記載
- 収入印紙は受取金額5万円以上で必要。税抜金額と消費税額を分けて書けば税抜で判定
- クレジットカード払い(その旨を記載)、電子データでの交付、個人の士業の業務上の受取書は印紙不要
- 小売・飲食店などは宛名を省略できる適格簡易請求書で対応できる
- 任意団体(非営利)・一般社団法人(剰余金を分配できないもの)・NPO法人・個人の講師や士業が出す受取書は印紙不要。デビットカードやレシート、「代済」と書いた請求書は課税文書
- 但し書きは「何の代金か」と「いつの分か」を書く。Excelで作るなら消費税の端数処理は税率ごとに1回
- 控えは7年保存。再発行は「再発行」と明記し、5万円以上なら改めて印紙を貼る
見積書・納品書・請求書とあわせてそろえる場合は帳票テンプレートのまとめ、現金で受け取った売上の記録には現金出納帳テンプレートが使えます。無料の書式は、ほかにも無料の書式テンプレート一覧で配布しています。
本記事は2026年9月時点の法令・公的資料にもとづいています。制度は改正されることがあるため、最新の情報は国税庁などの公式サイトでご確認ください。個別の事情による判断は、税理士などの専門家にご相談ください。
参考文献
- 国税庁「No.7105 金銭又は有価証券の受取書、領収書」
- 国税庁「No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで」
- 国税庁 質疑応答事例「消費税額等が区分記載された受取書」
- 国税庁 質疑応答事例「受取金額5万円未満の非課税文書の判定方法」
- 国税庁「No.7125 営業に関しない受取書」
- 国税庁「印紙税法基本通達 別表第一 第16号〜第17号文書」
- 国税庁 質疑応答事例「税理士法人が作成する受取書」
- 国税庁 質疑応答事例「クレジット販売の場合の領収書」
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
- 国税庁 質疑応答事例「再発行した受取書」
- 国税庁「No.7131 印紙税を納めなかったとき」
- 国税庁「No.6625 適格請求書等の記載事項」
- 国税庁 インボイスQ&A 問24「適格簡易請求書の交付ができる事業」
- 国税庁 インボイスQ&A 問58-2「手書きの領収書による適格簡易請求書の交付」
- 国税庁 インボイスQ&A 問78・79「適格請求書等の写しの保存」
- 国税庁「No.2798 弁護士や税理士等に支払う報酬・料金」
- 国税庁「No.6929 消費税等と源泉所得税および復興特別所得税」
- 国税庁「消費税率引下げ特設サイト」
- e-Gov法令検索「印紙税法」(別表第一 第17号文書)
- 国税庁 質疑応答事例「NPO法人が作成する受取書」
- 国税庁 質疑応答事例「茶道教授等の謝礼金受取書」
- 国税庁 質疑応答事例「従業員から交付を受ける受取書」
- 国税庁 質疑応答事例「金銭又は有価証券の受取書とは」
- 国税庁 質疑応答事例「現金販売の場合のレシート及びお買上票」
- 国税庁 質疑応答事例「手付金、内入金等の受取書」
- 国税庁 質疑応答事例「デビットカード取引(即時決済型)に係る「口座引落確認書」及び「領収書(レシート)」」
- 国税庁 質疑応答事例「コード決済サービスを利用して決済を行った者に交付する領収書」
- 国税庁 インボイスQ&A 問57「適格請求書に記載する消費税額等の端数処理」
- e-Gov法令検索「民法」(第486条 受取証書の交付請求等)
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
売上代金の領収書は、記載された受取金額が5万円以上のときに収入印紙が必要です。5万円以上100万円以下は200円、100万円超200万円以下は400円と、金額に応じて段階的に上がります。税抜金額と消費税額を分けて書けば、税抜金額で判定できます(国税庁 No.7141ほか)。
小売業・飲食店業・タクシー業など、不特定多数の人と取引する事業者が出す適格簡易請求書であれば、宛名は省略でき「上様」の表記も認められています(国税庁 インボイスQ&A 問58-2)。それ以外の通常の適格請求書では、受け取る事業者の氏名・名称が記載事項なので正式名称で書きます。
クレジットカード払いは金銭の受領がないため、領収書であっても第17号の1文書にあたらず印紙は不要です。ただし、カードで支払われた旨を領収書に書かないと課税文書として扱われるため、「クレジットカード利用」などと明記してください(国税庁 質疑応答事例)。
印紙税の対象は紙の文書で、電子メールで送る電磁的記録は含まれないとされています(国税庁 質疑応答事例)。そのためPDFのみで交付した領収書に印紙は不要です。ただし同じ内容の紙の領収書も渡すと、その紙は課税文書になります。電子で受け渡した領収書は電子帳簿保存法のルールで保存します。
個人の弁護士・税理士・司法書士・社会保険労務士などが業務上作成する受取書は、営業に関しない受取書として印紙税は非課税です(印紙税法基本通達 別表第一 第17号文書の26)。一方、税理士法人が顧客に交付する受取書は課税されるため、5万円以上なら印紙が必要です。
「再発行」と明記し、元の領収書と同じ番号・日付で発行すると二重計上を防げます。再発行した受取書も印紙税の第17号文書にあたるため、受取金額が5万円以上なら改めて収入印紙を貼る必要があり、納税義務者は発行した側です(国税庁「再発行した受取書」)。