帳票テンプレート無料まとめ6書式60種|見積・納品・請求・領収書
取引・請求まわりの帳票テンプレートを、見積書・発注書(注文書)・納品書・請求書・領収書・送付状の6書式、合計60パターン、Excel・Word・PDFの3形式で無料配布しています。会員登録もメールアドレスの入力も不要で、ダウンロードしてそのまま使えます。
この6つはバラバラの書類ではなく、見積書 → 発注書・注文請書 → 納品書 → 請求書 → 領収書という1本の取引の流れにひもづいています。そのため「どれを使うか」よりも、金額と取引年月日が前後の書類とそろっているか、そしてどの書類をインボイス(適格請求書)にするかを先に決めるほうが、あとの訂正が圧倒的に減ります。
結論を先に書くと、インボイスは書類の名称ではなく記載事項で決まり、納品書と請求書の合計で満たす運用も認められています。一方で消費税の端数処理は「1つの適格請求書につき税率ごとに1回」なので、どちらをインボイスにするか決めないまま両方で消費税を計算すると、1円単位のズレが必ず出ます。
この記事で分かること
- 取引の流れのどこで、どの帳票を、どちらが出すのか
- 見積・発注・納品・請求・領収の金額と日付をそろえる突合のしかた
- どの書類をインボイスにするか(3つの型)と、端数処理が合わなくなる仕組み
- 印紙税がかかる書類とかからない書類の線引き(電子化すると不要になる理由)
- 帳票の保存期間と、PDFでやり取りしたときの電子取引データの扱い
- AIで下書き・突合するときのコピペ用プロンプト
取引・請求の帳票テンプレート無料ダウンロード(6書式・60パターン)
まず使う頻度の高い4書式です。デザイン違いだけでなく、インボイス対応・軽減税率混在・源泉徴収あり・英語併記など、用途ごとに項目を変えた10パターンずつあります。迷ったら社外に出す書類は「01 シンプル」か「02 ベーシック」、インボイスとして交付する書類は各書式の「05」を選んでください。
FREE TEMPLATE
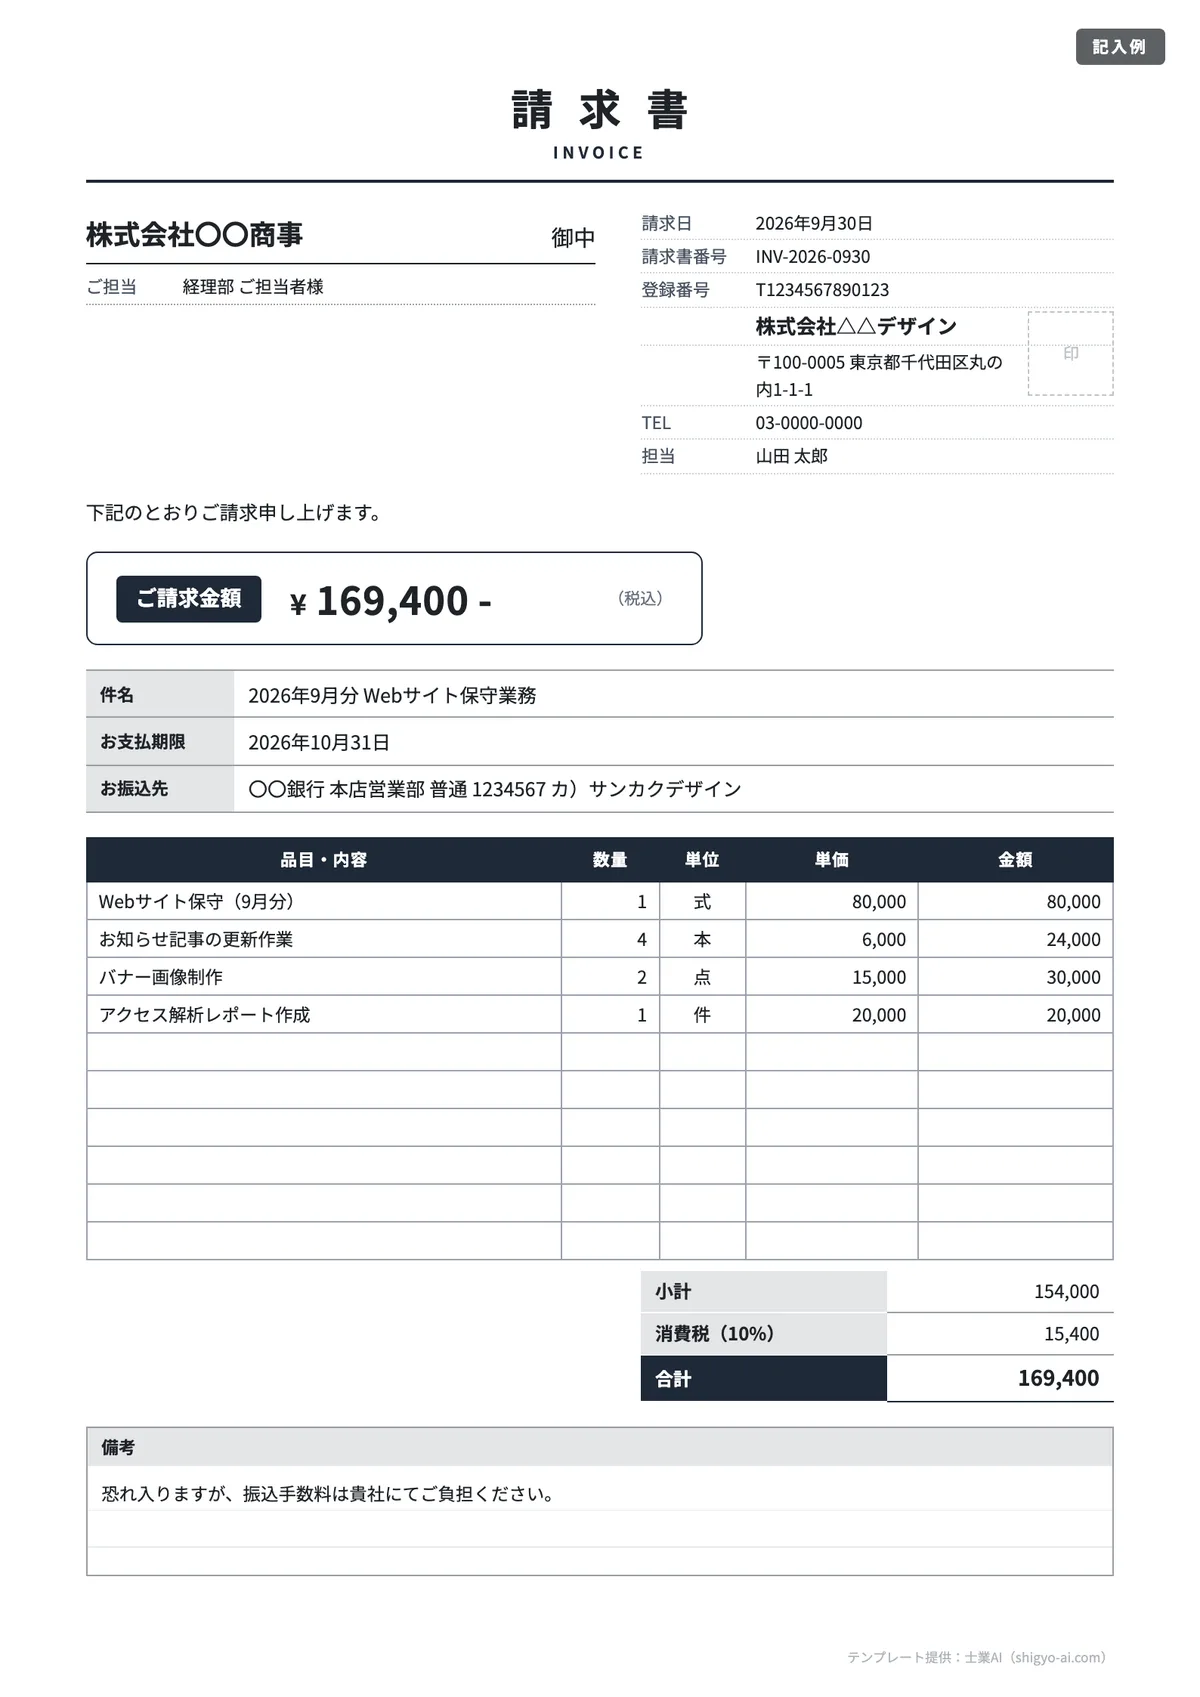
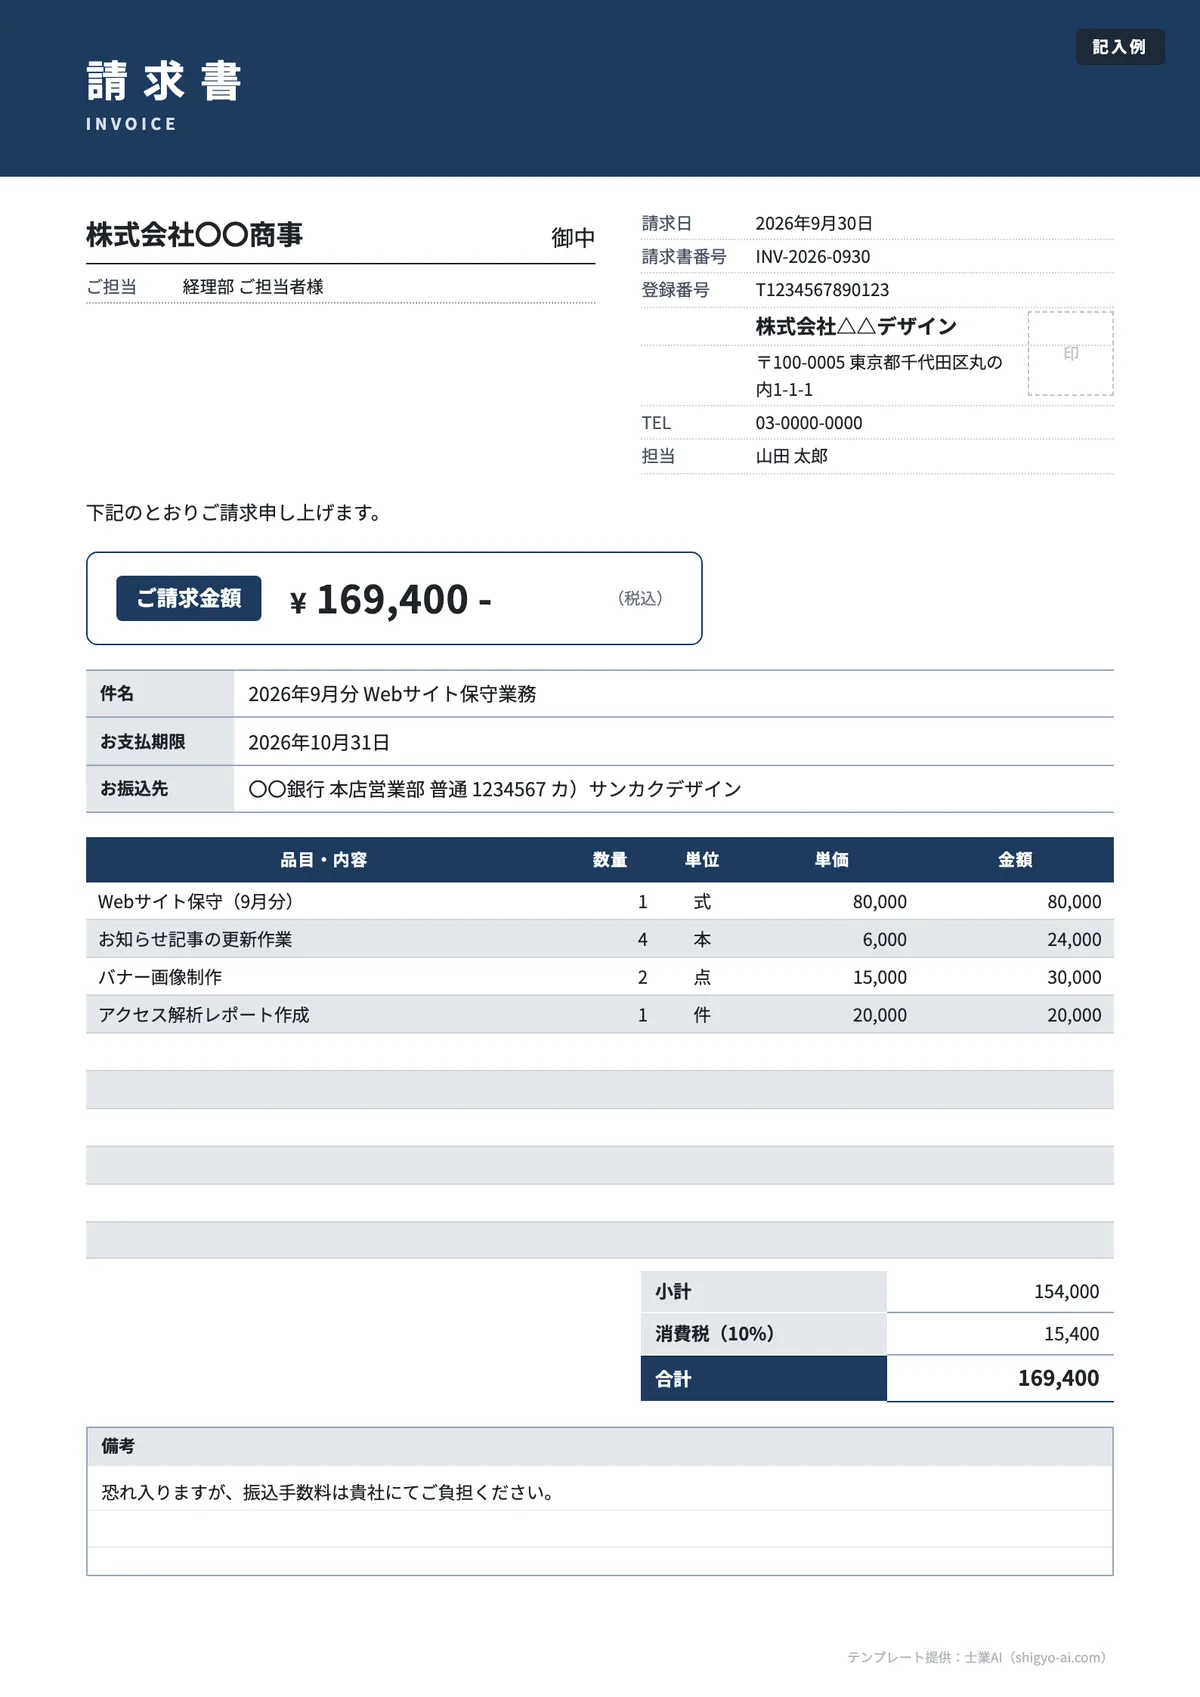
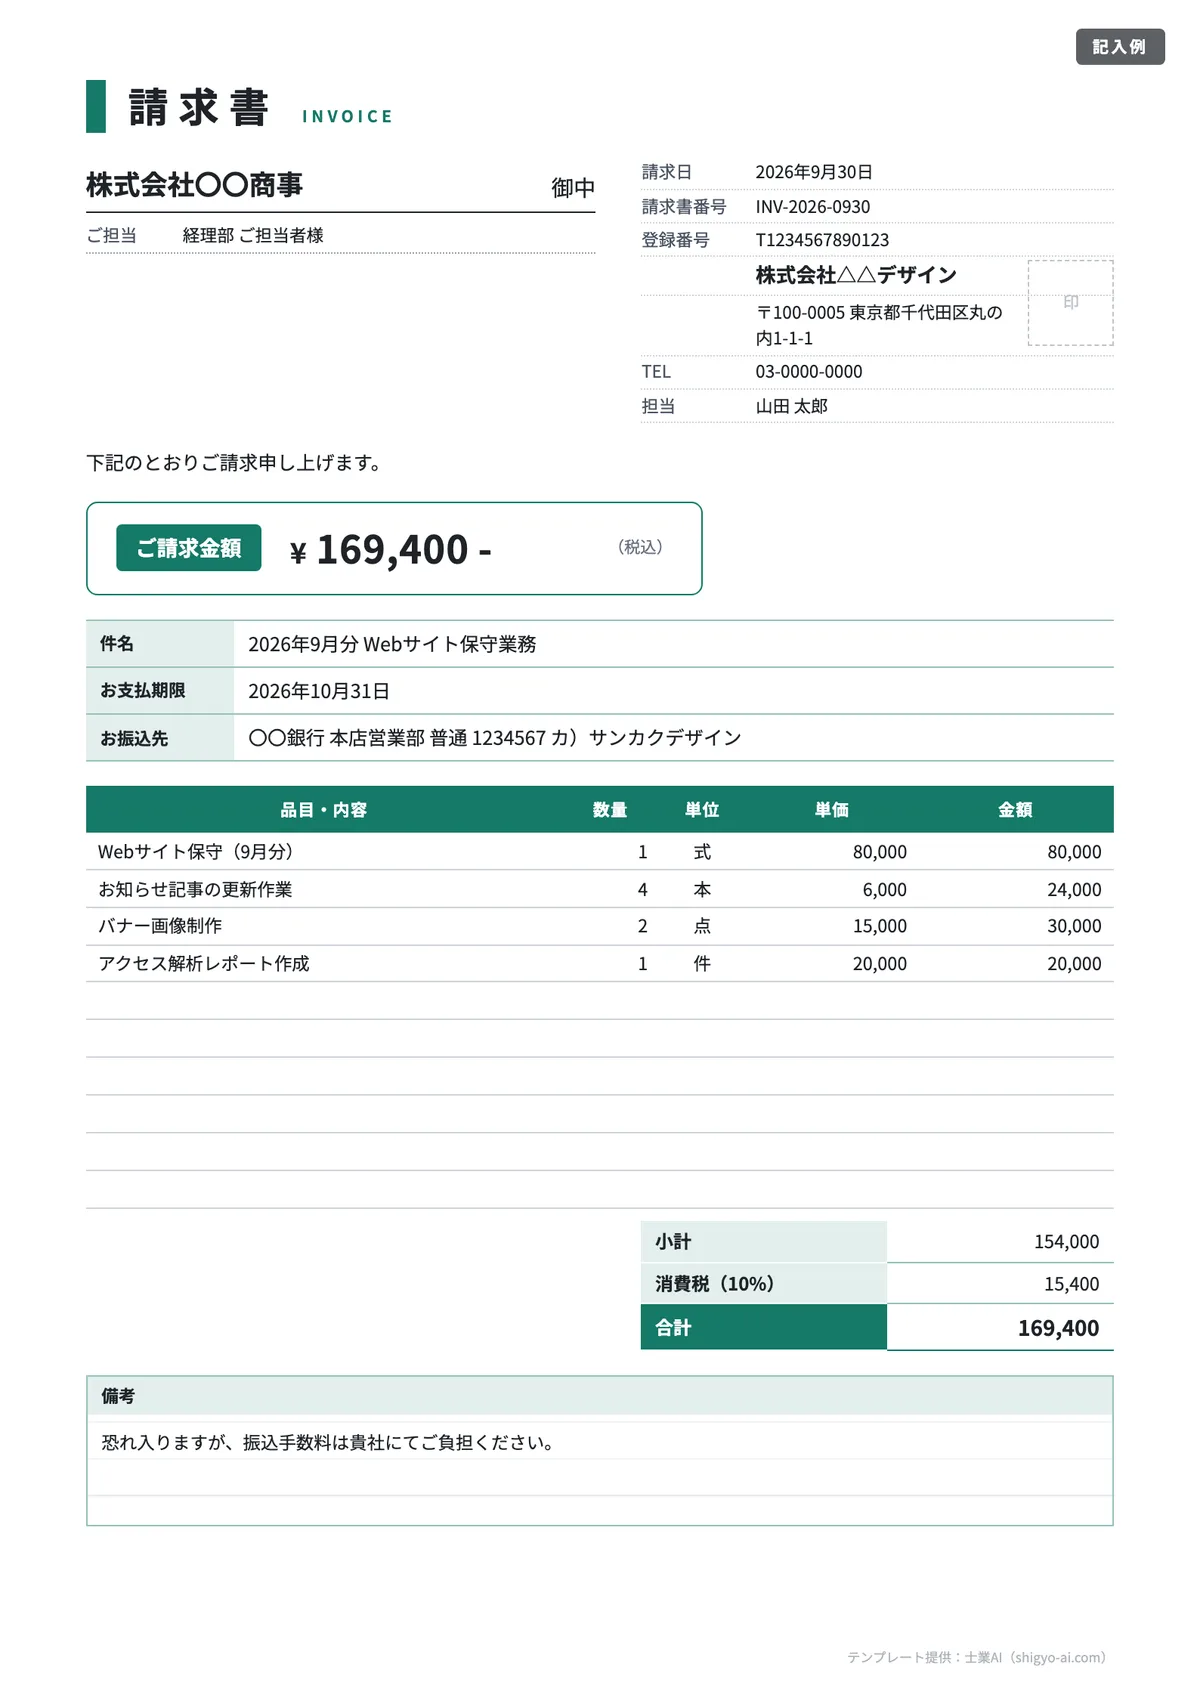
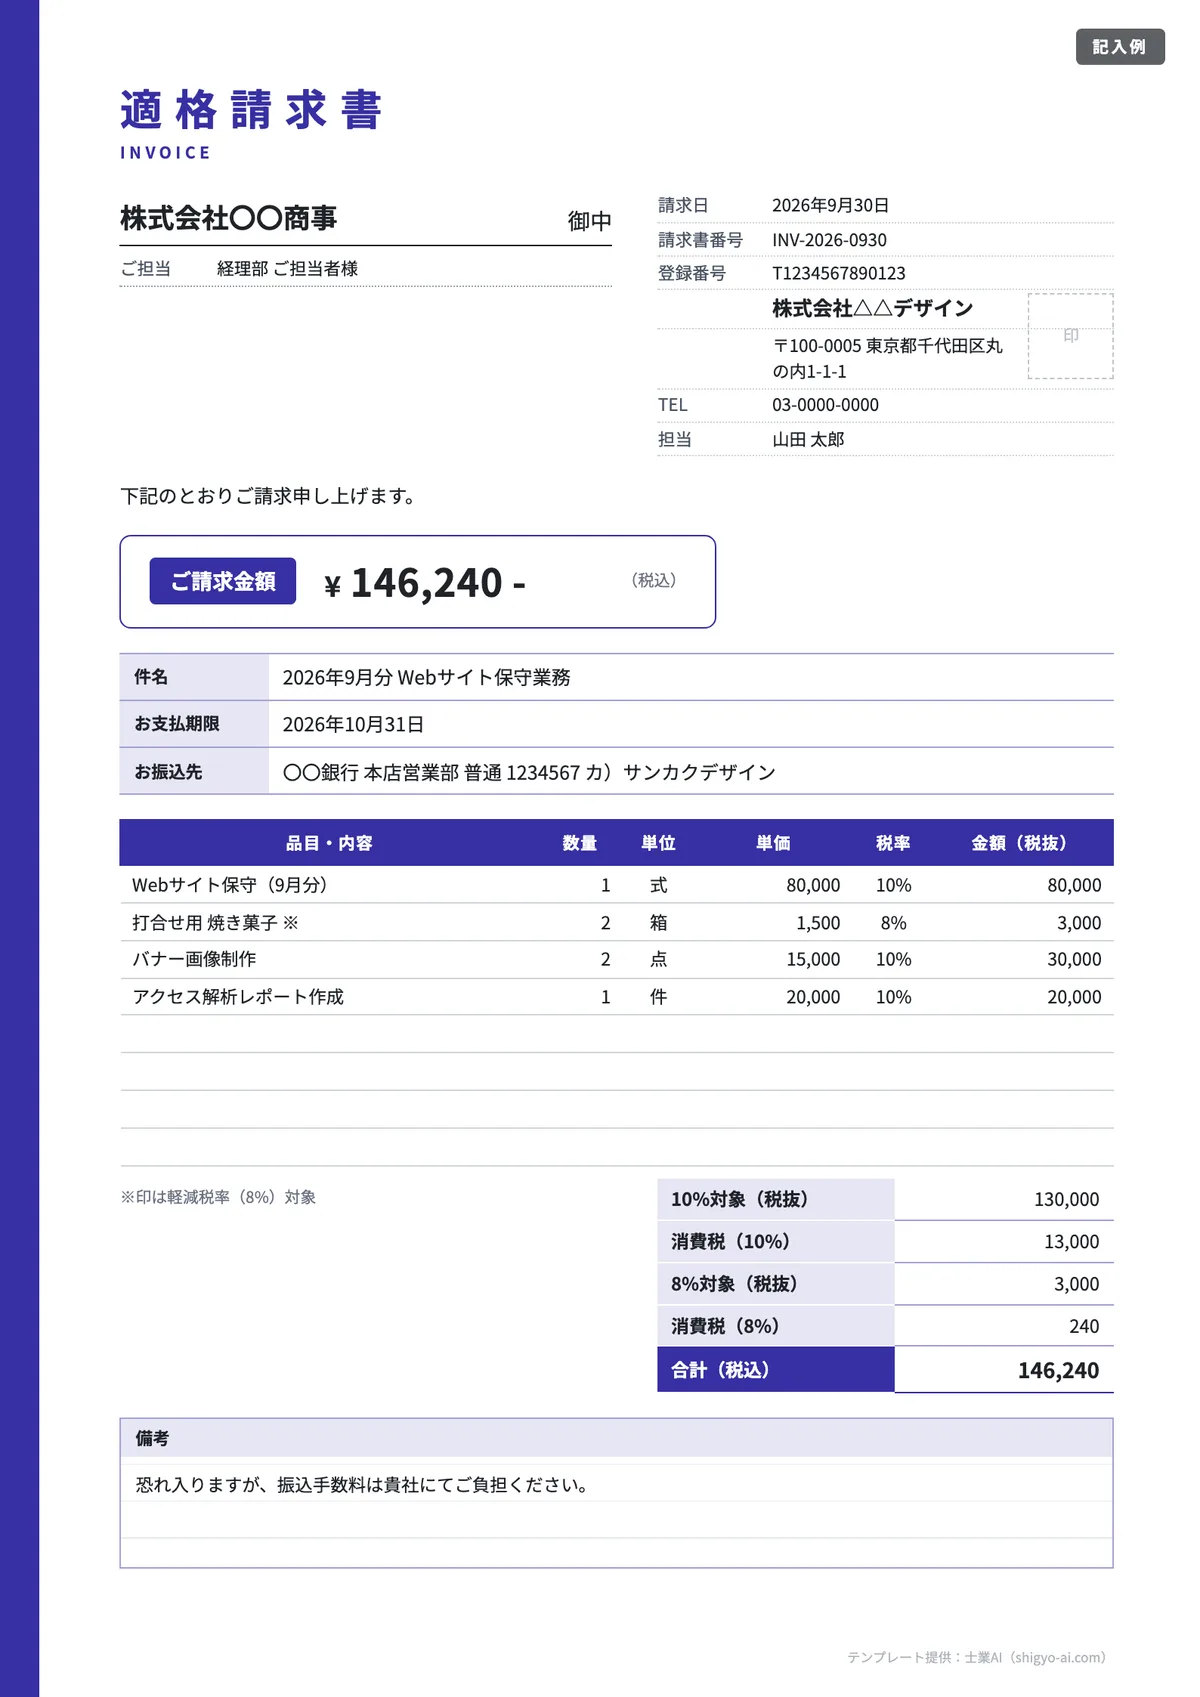
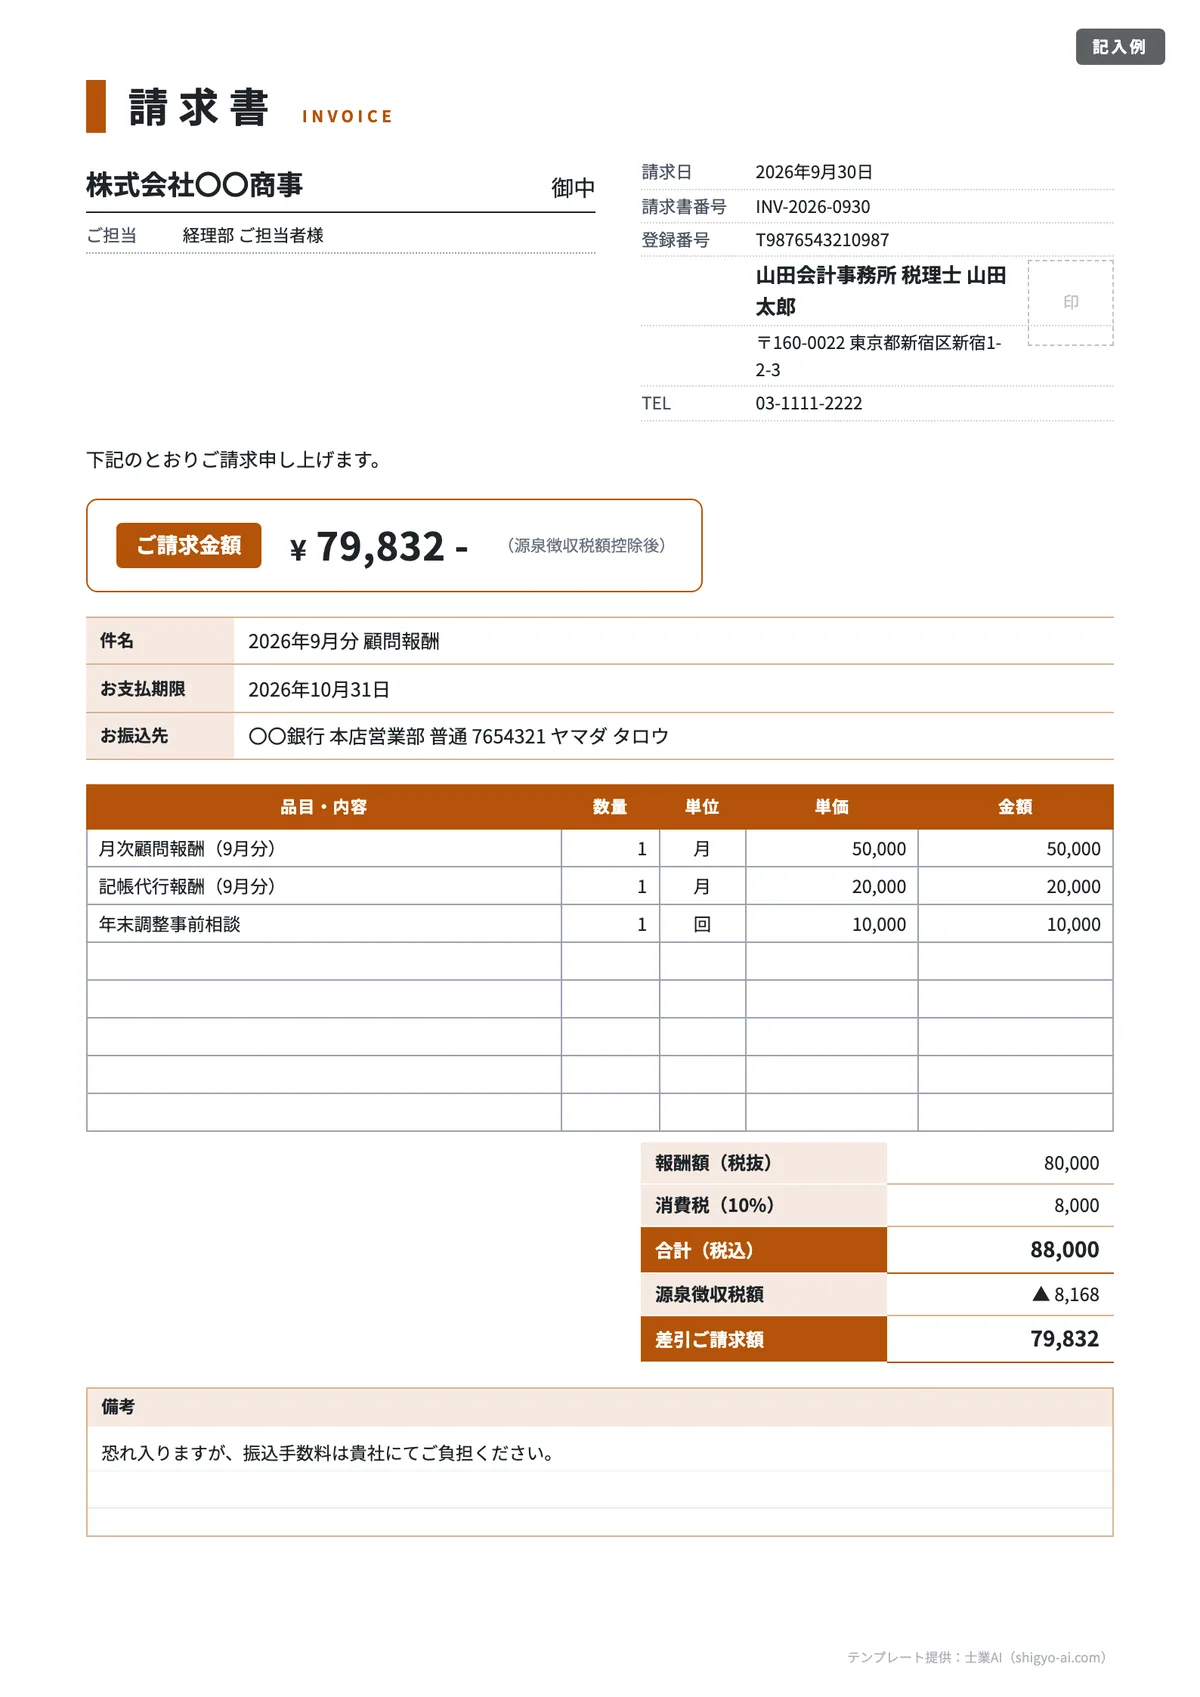
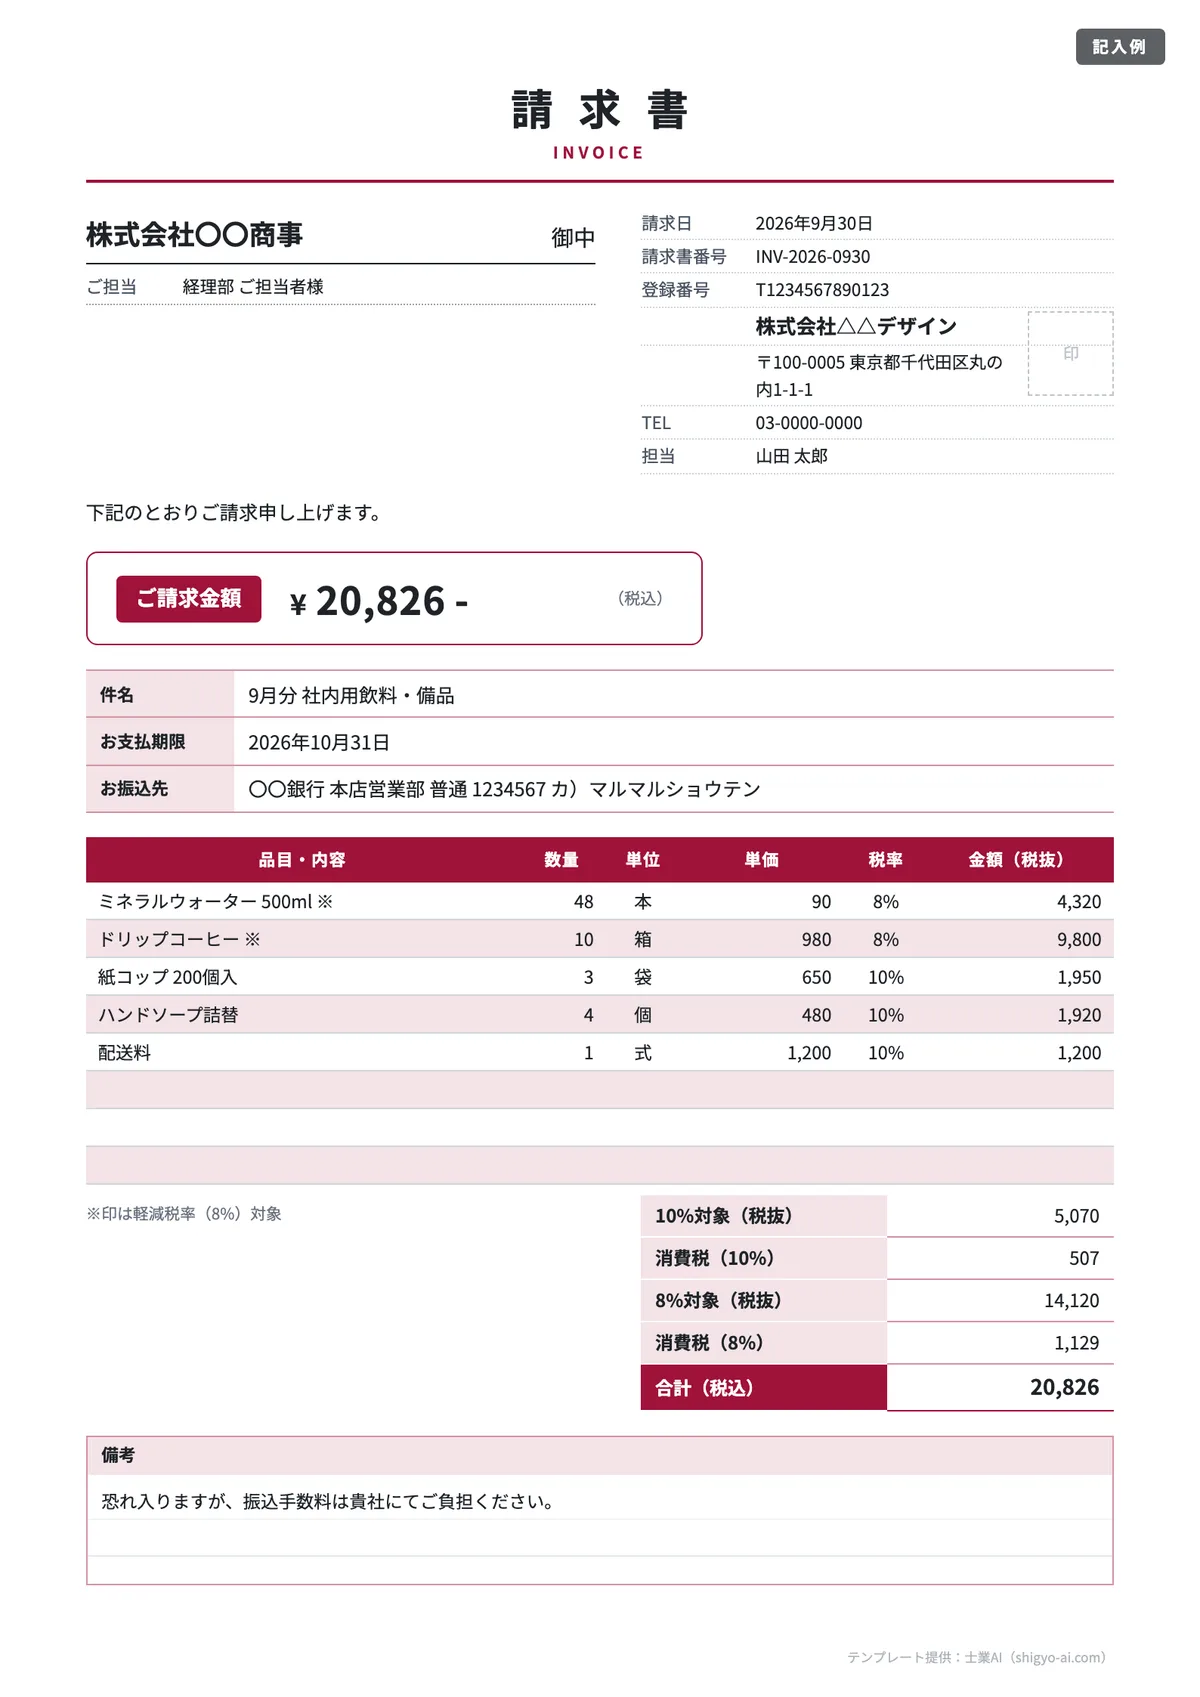
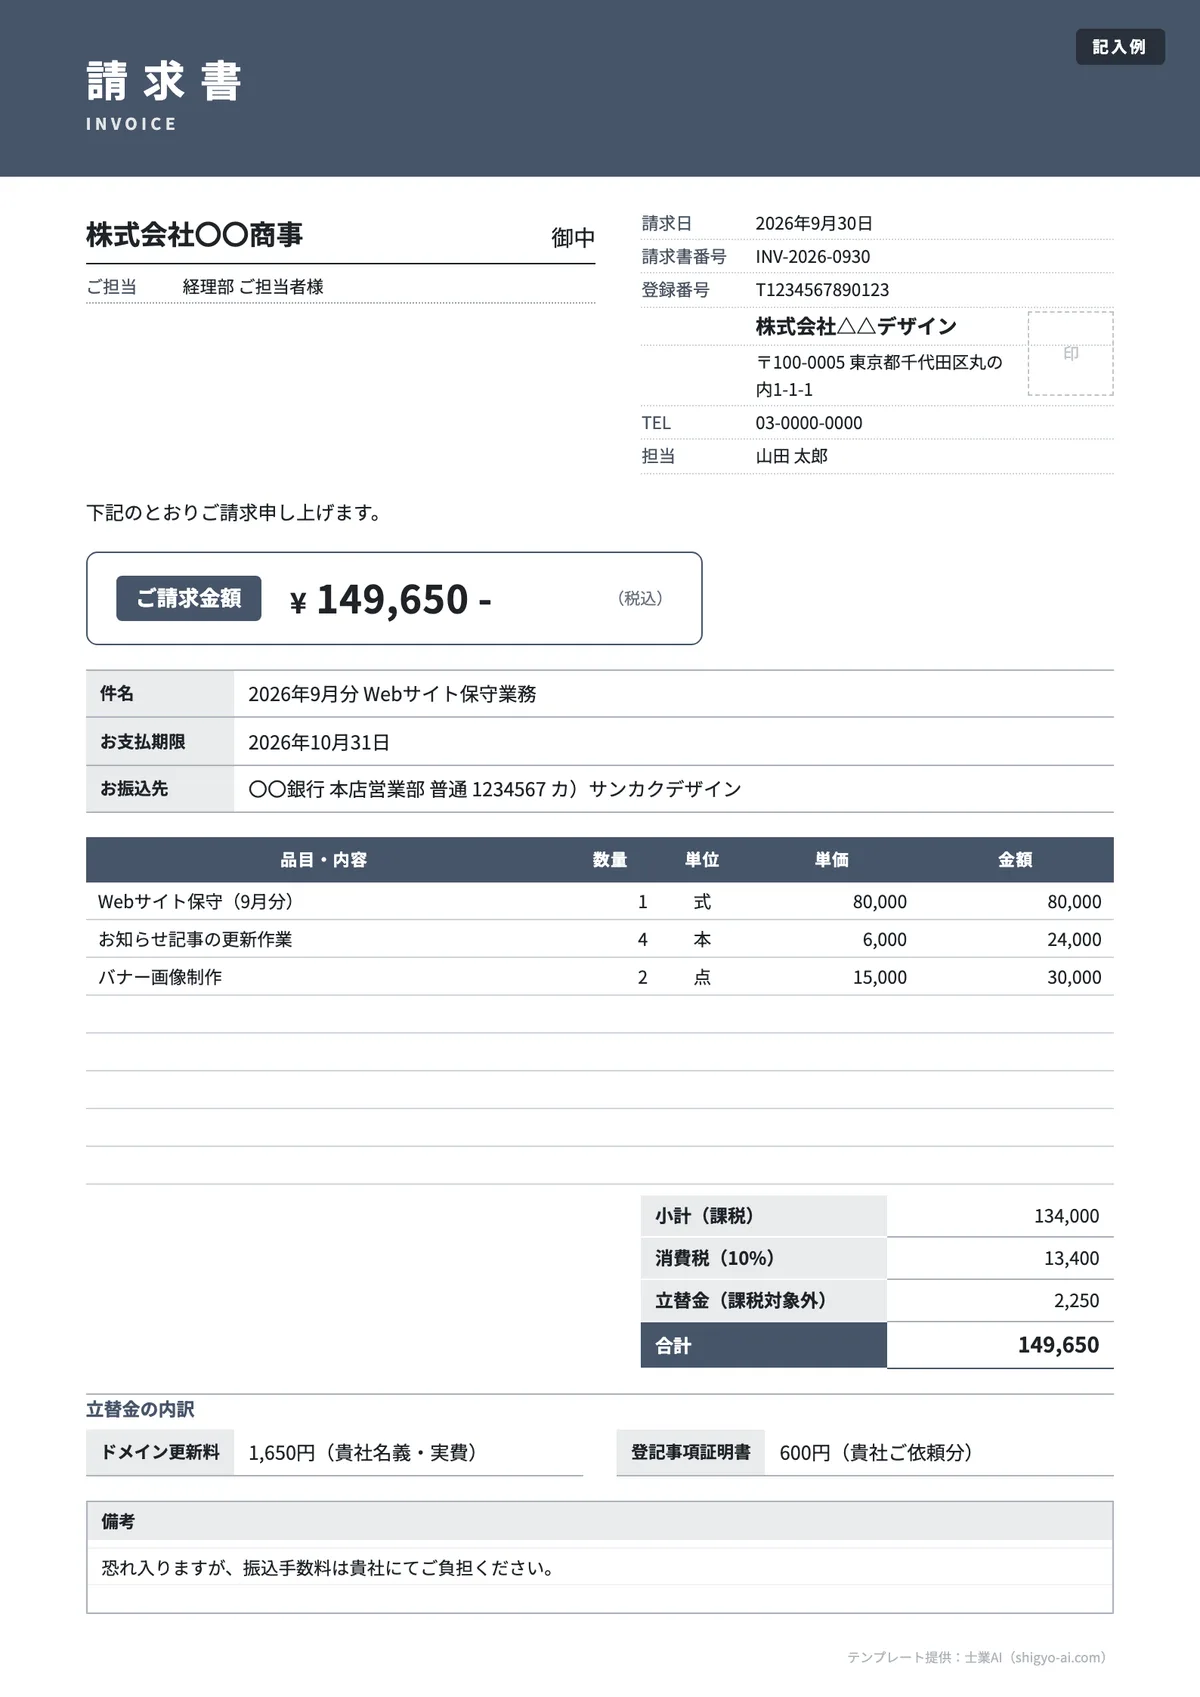
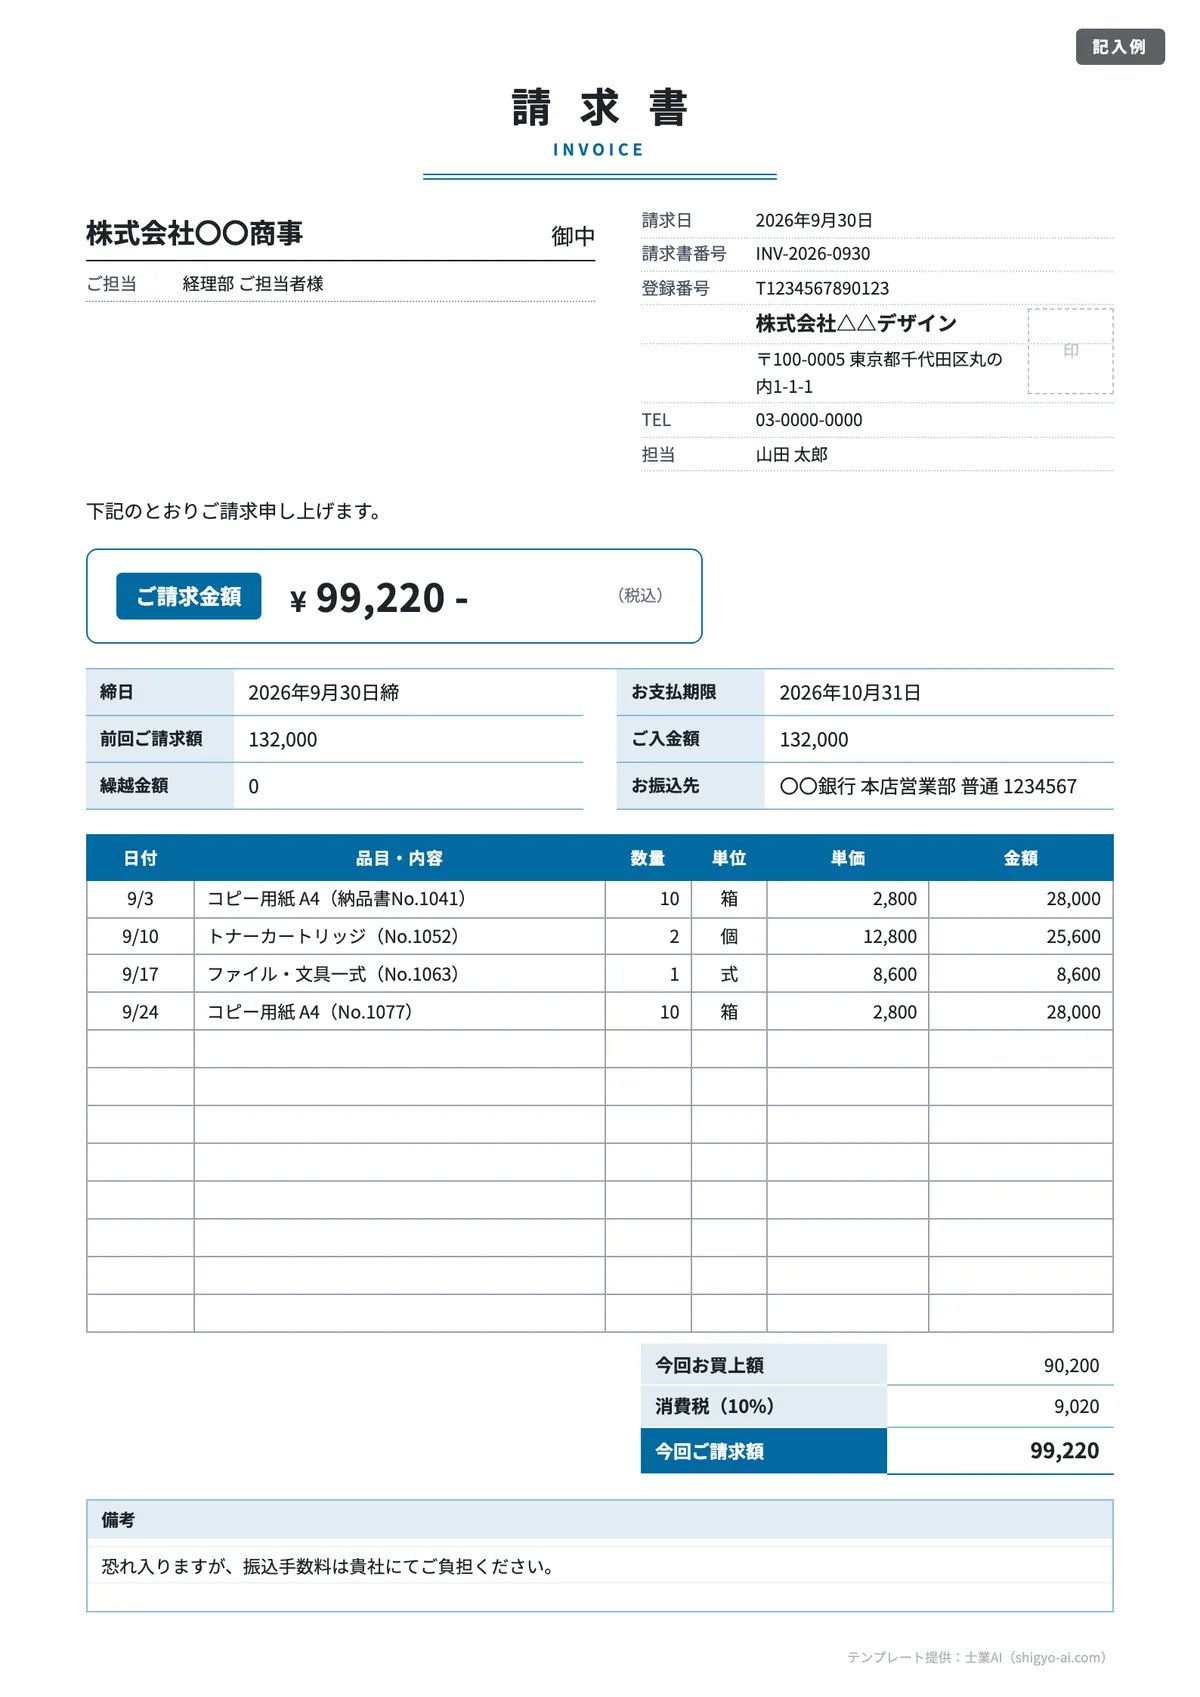
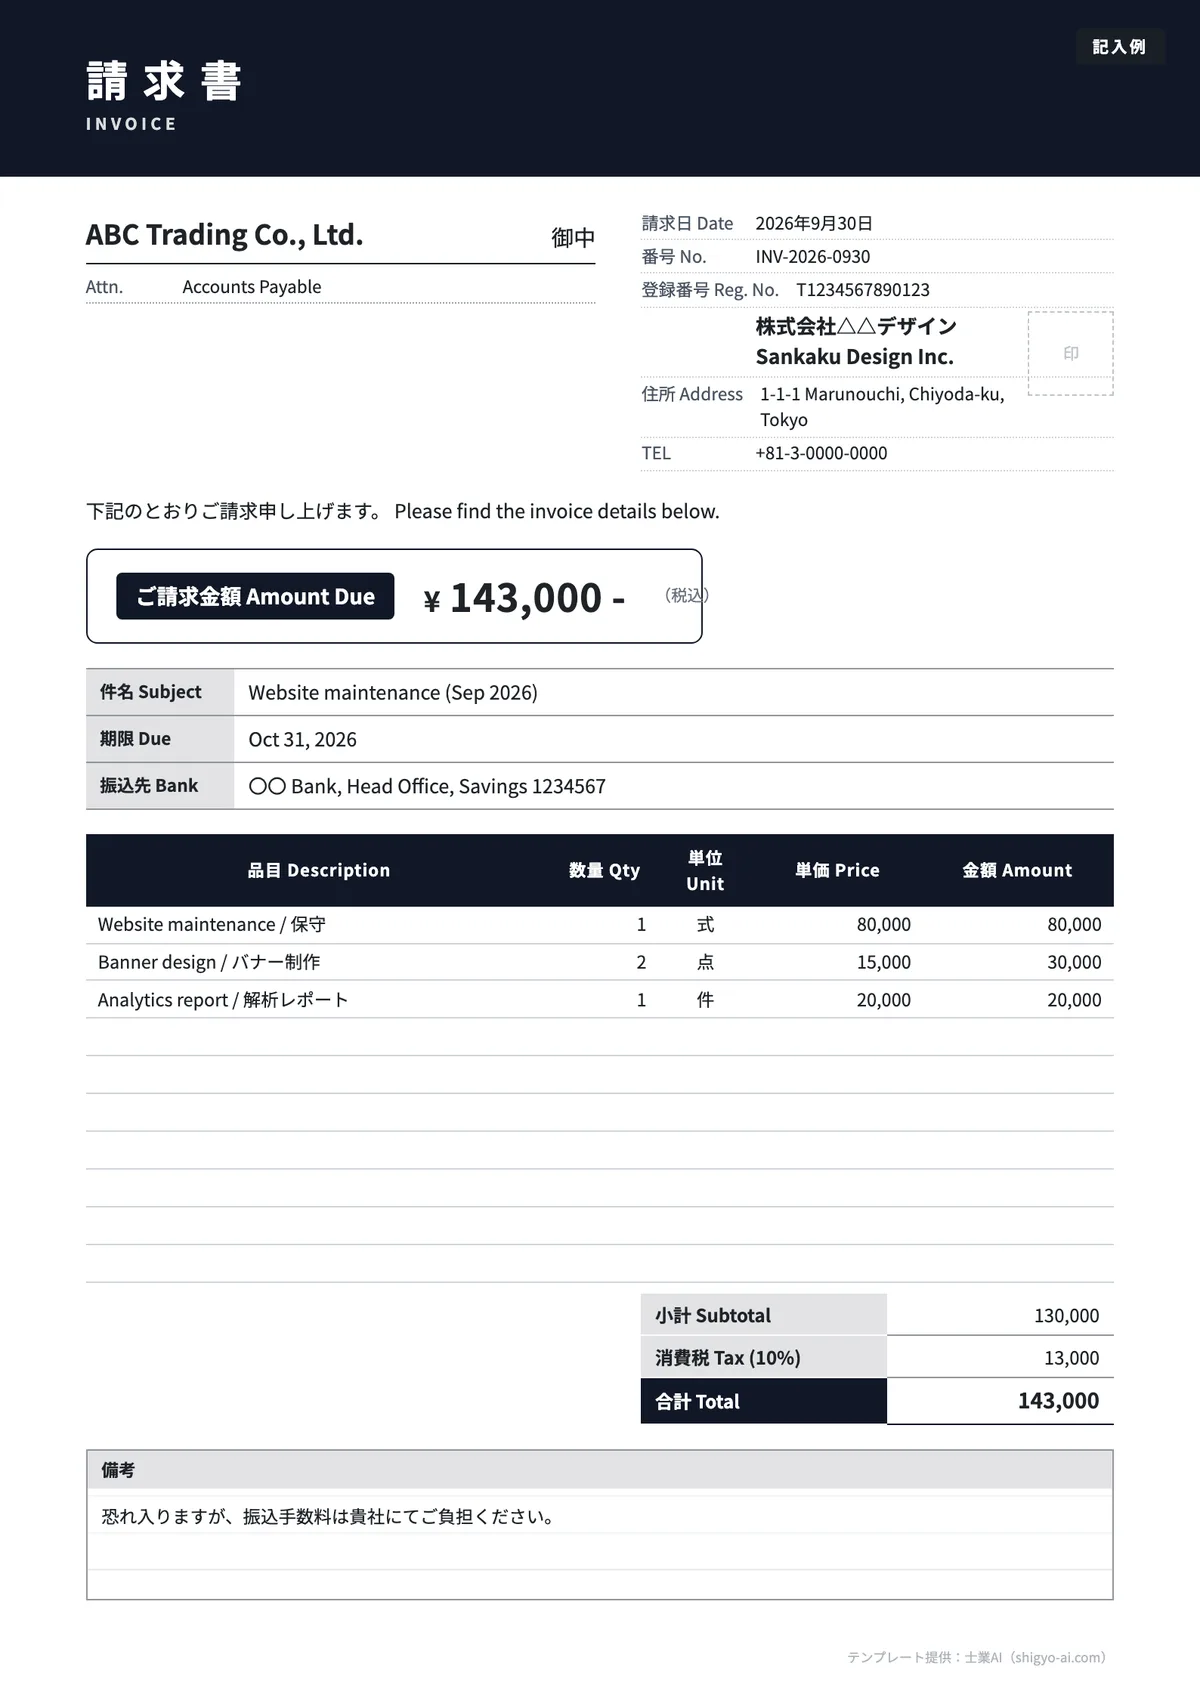
請求書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
国税庁「適格請求書等保存方式(インボイス制度)」の記載事項に対応
入力する内容を伝えるだけで、請求書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
見積書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
有効期限・納期・支払条件の欄つき(有効期限は民法523条「承諾の期間を定めてした申込み」の考え方に対応)
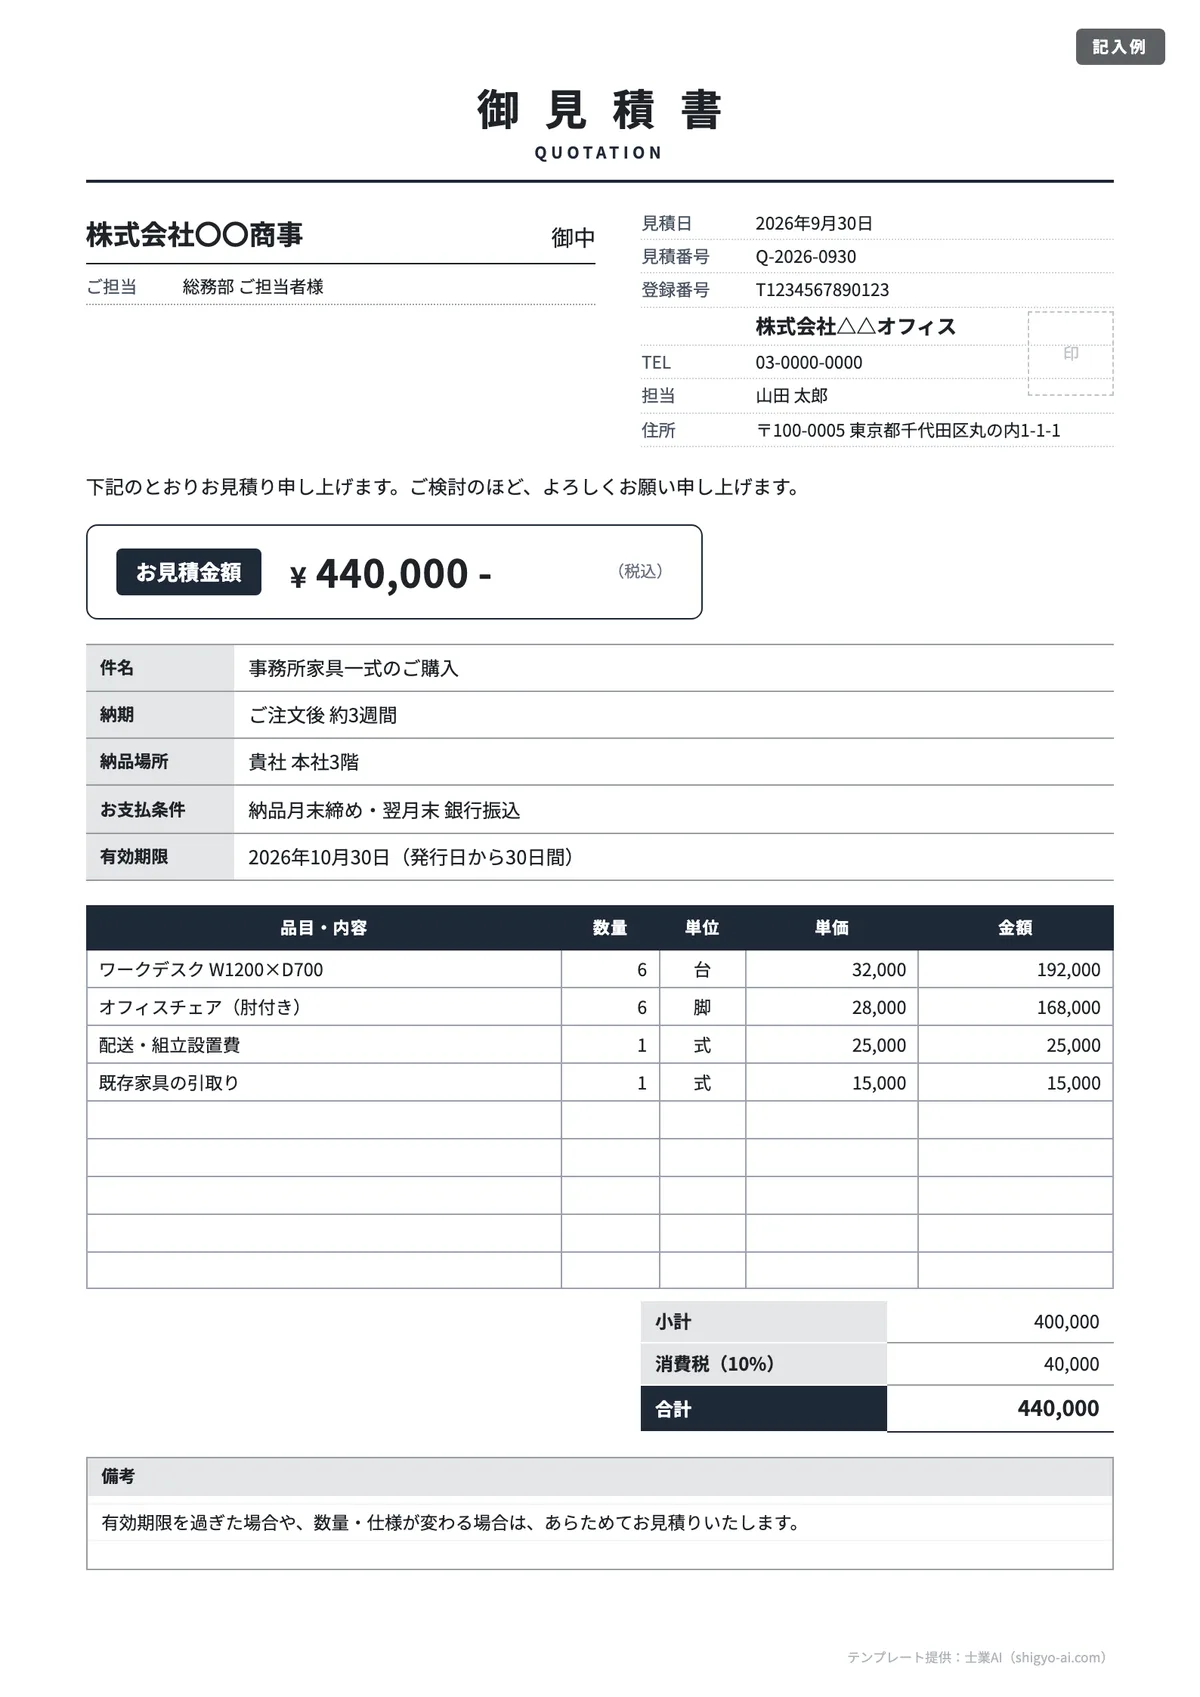
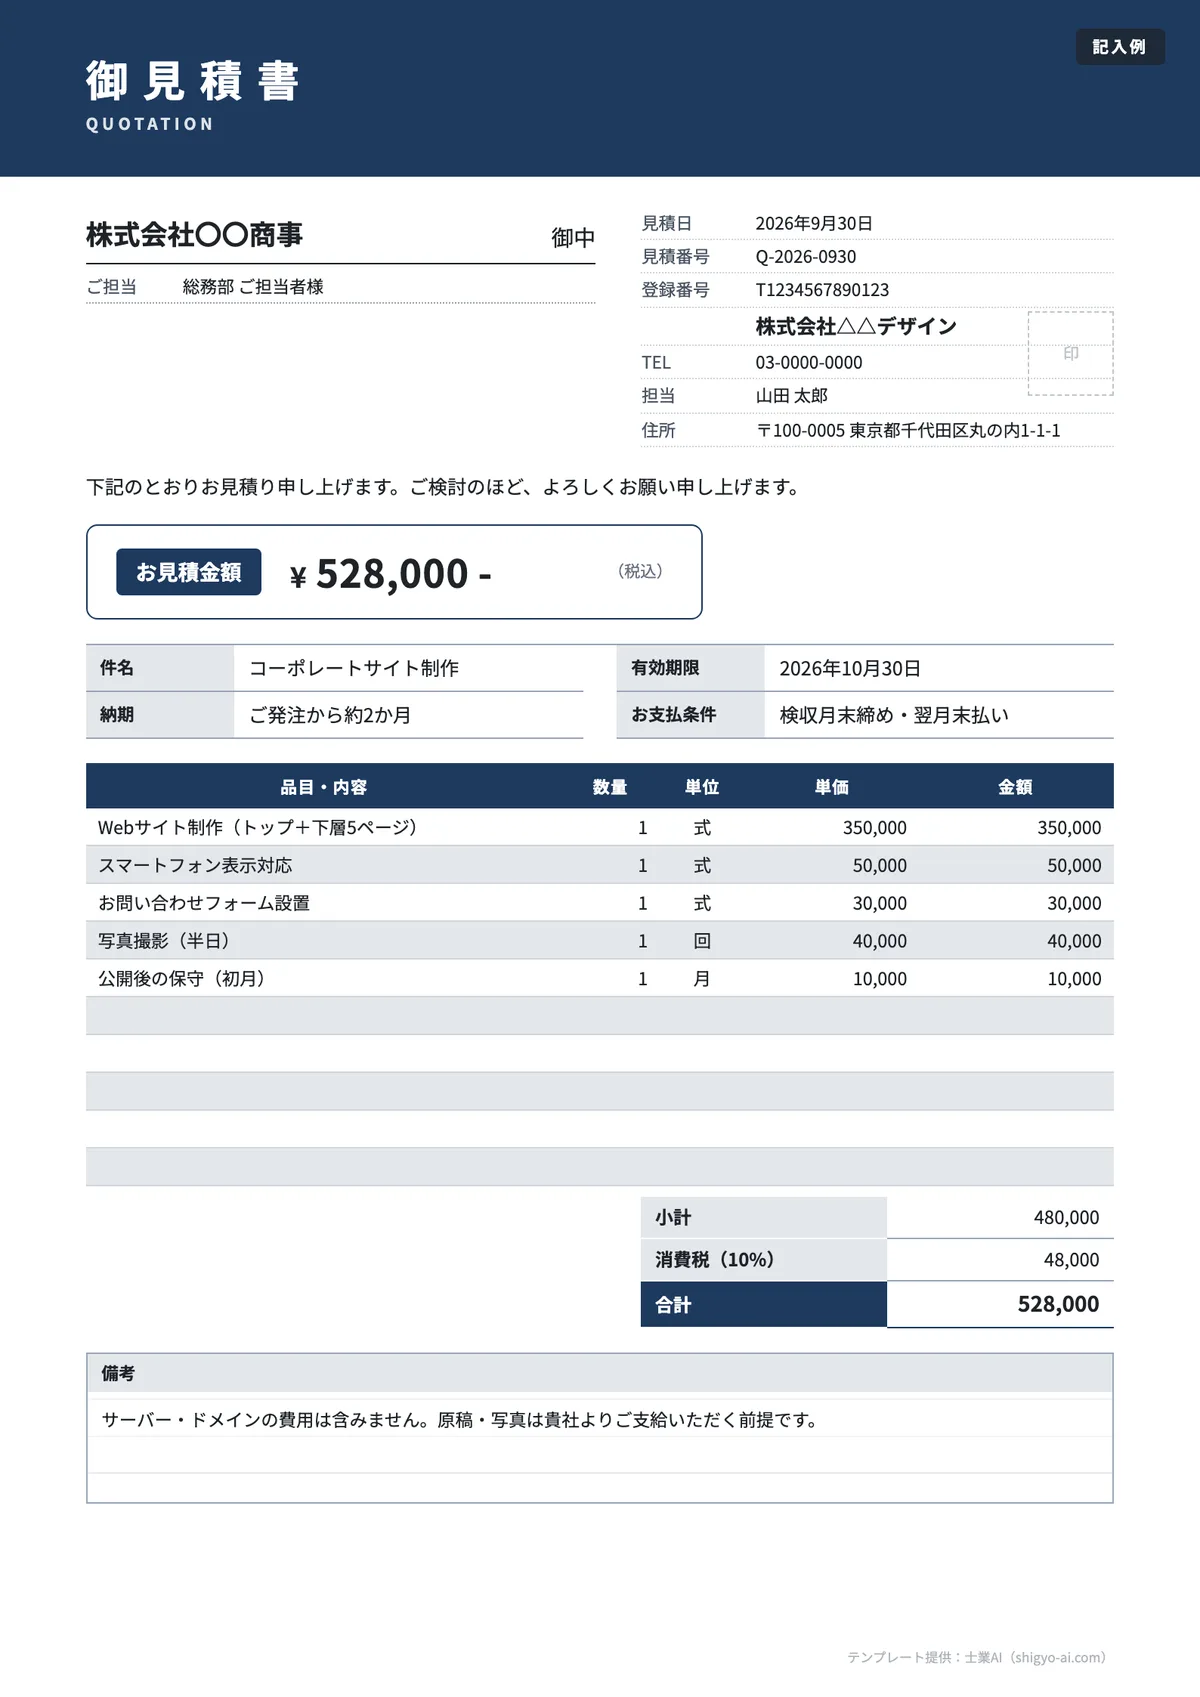
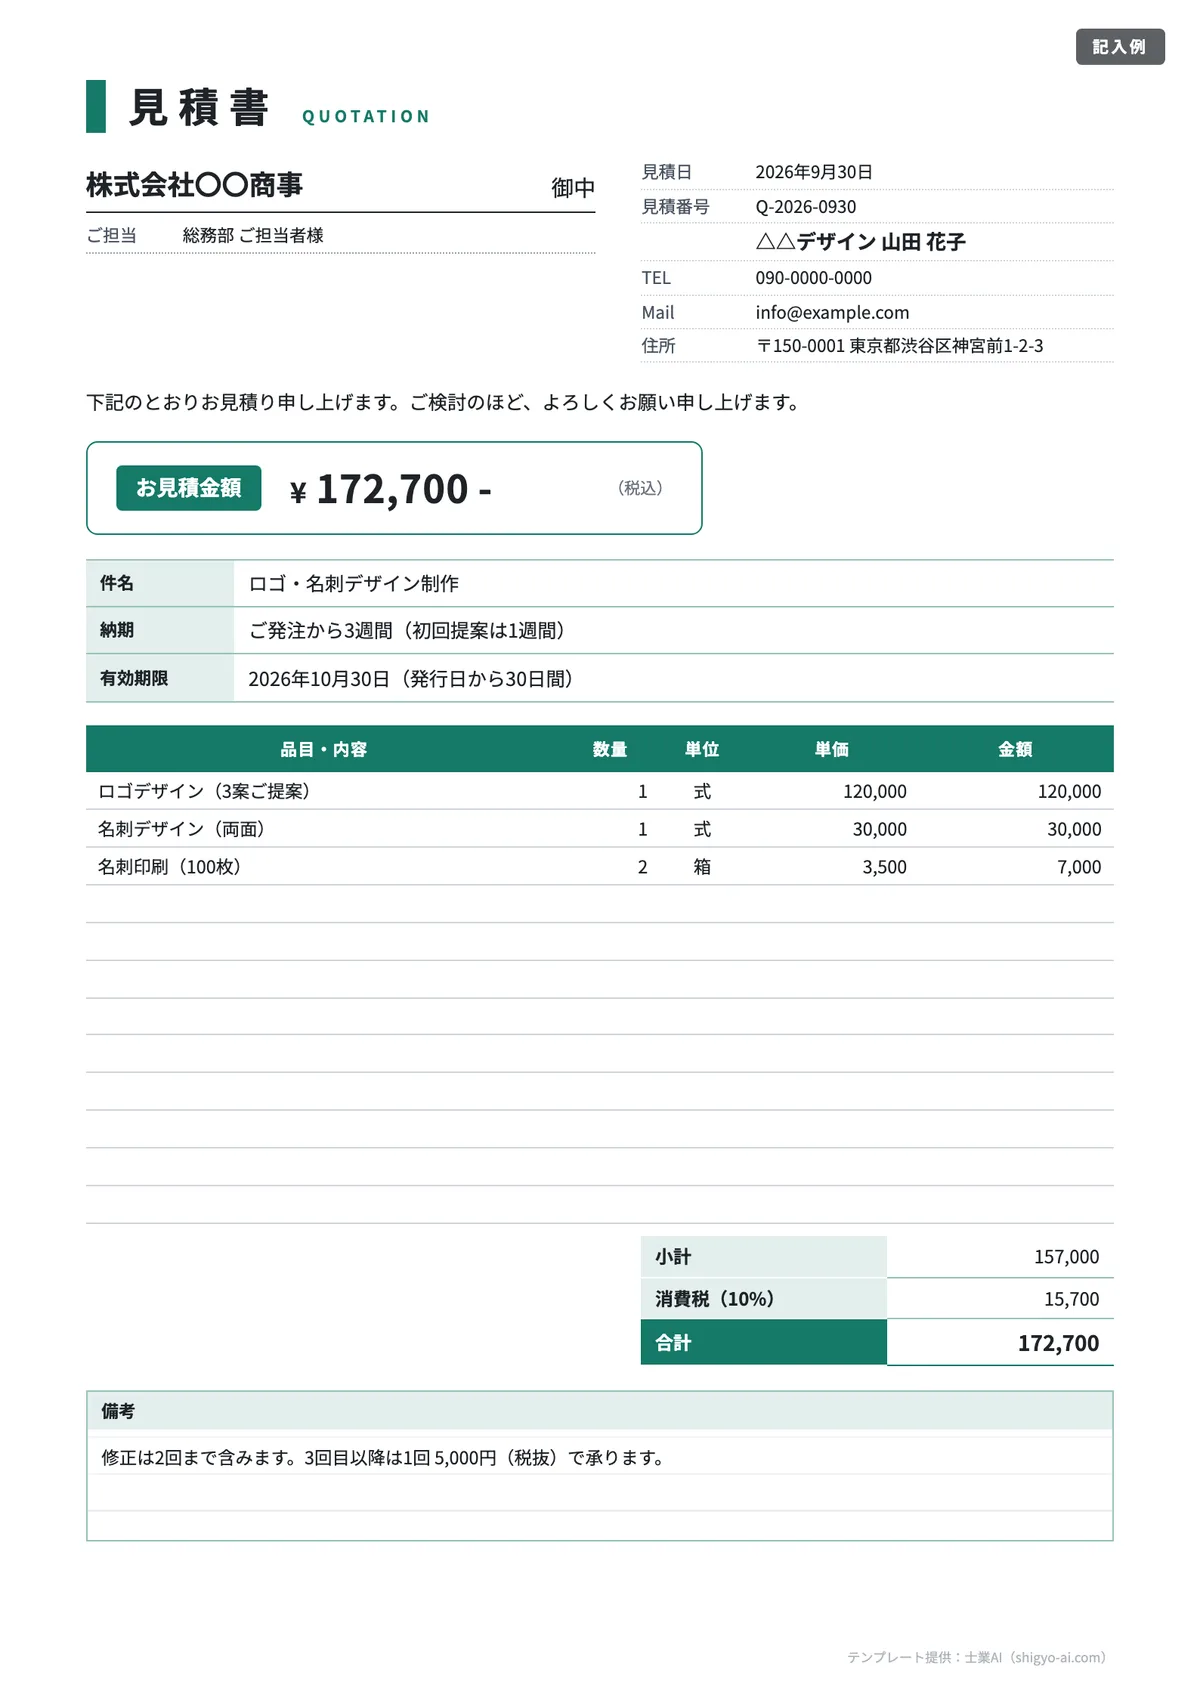
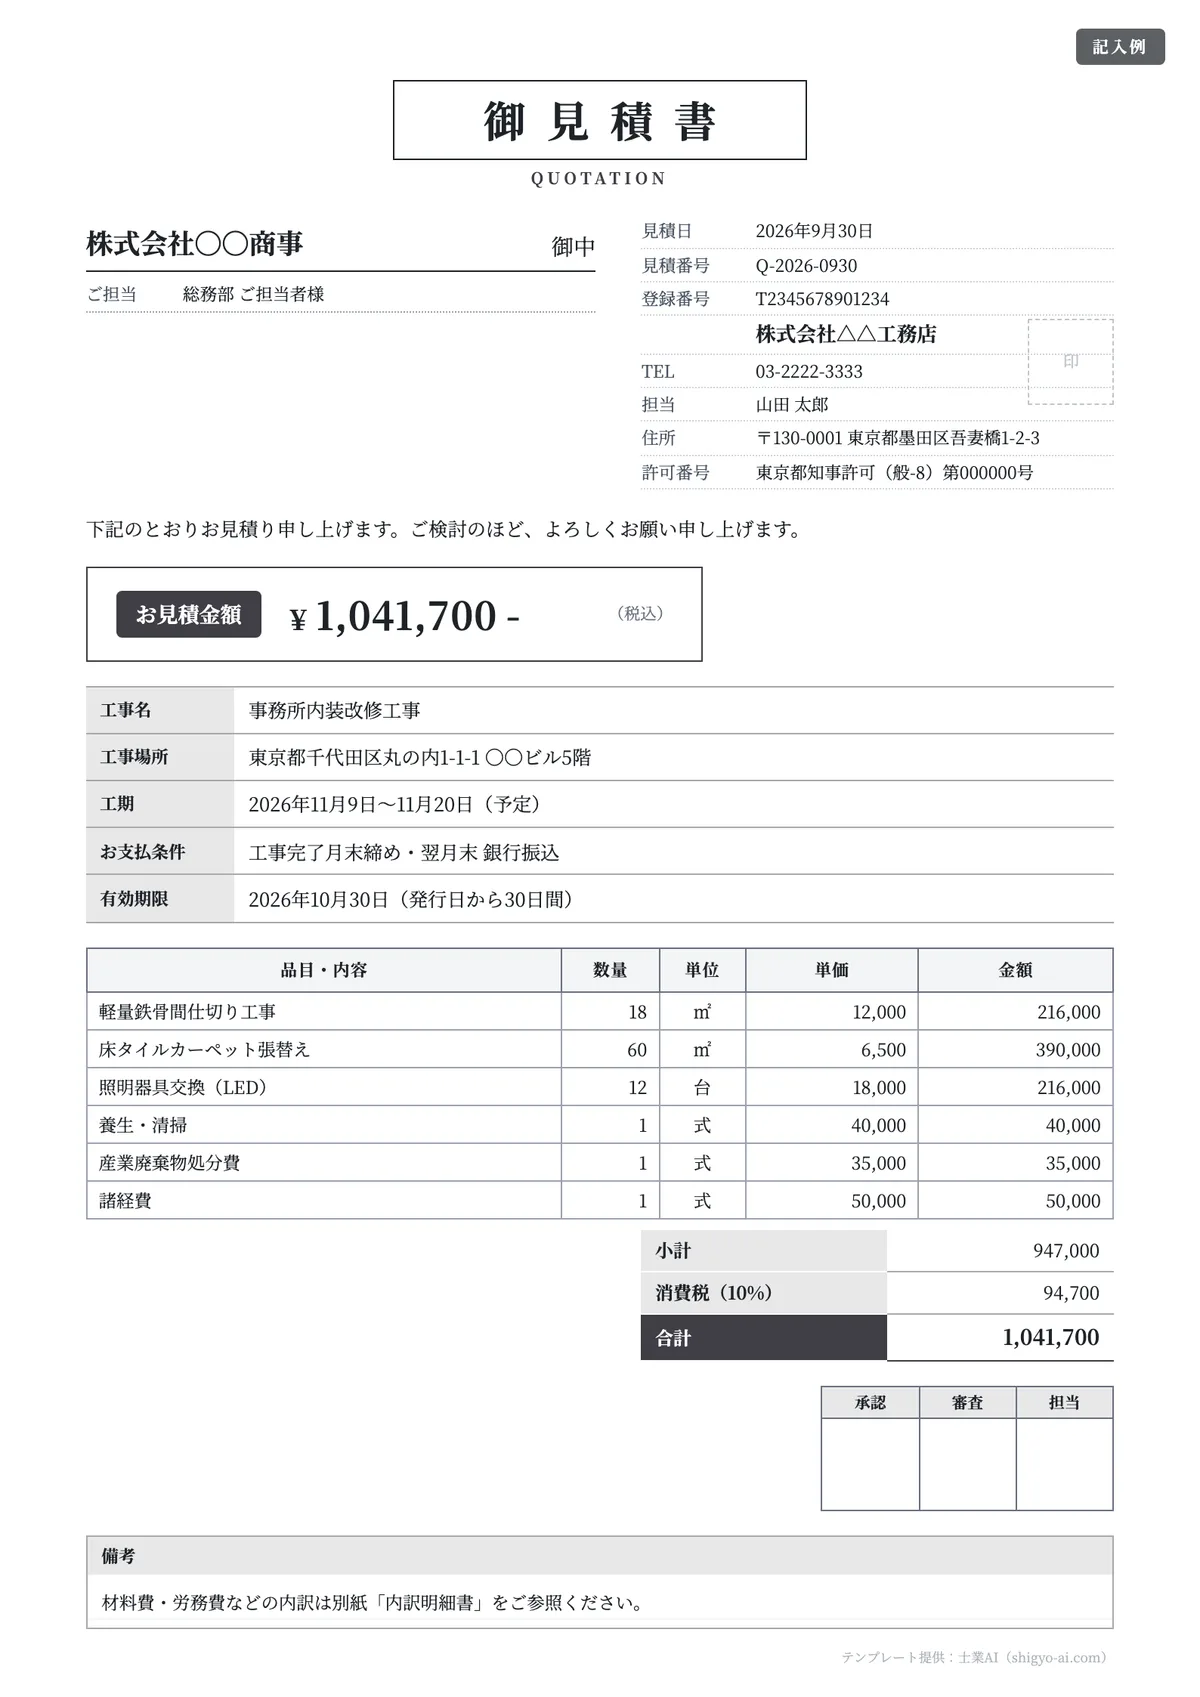
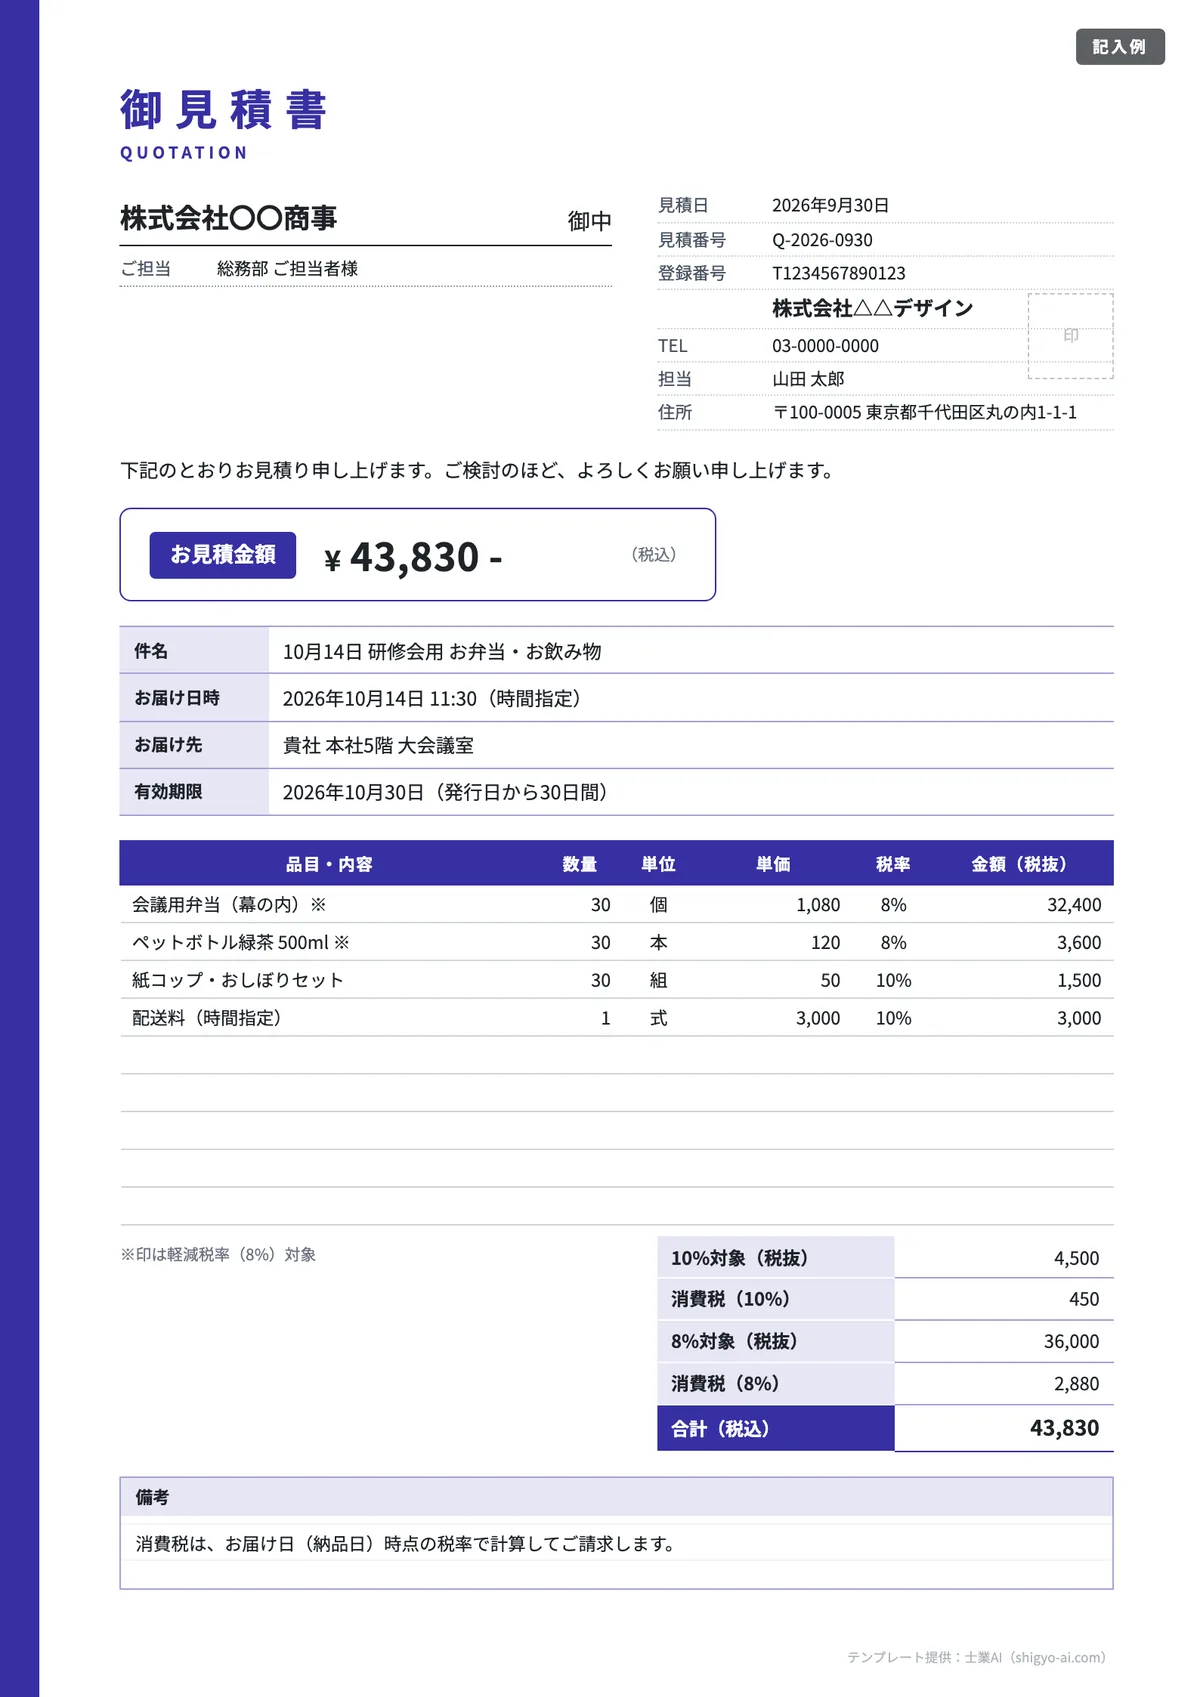
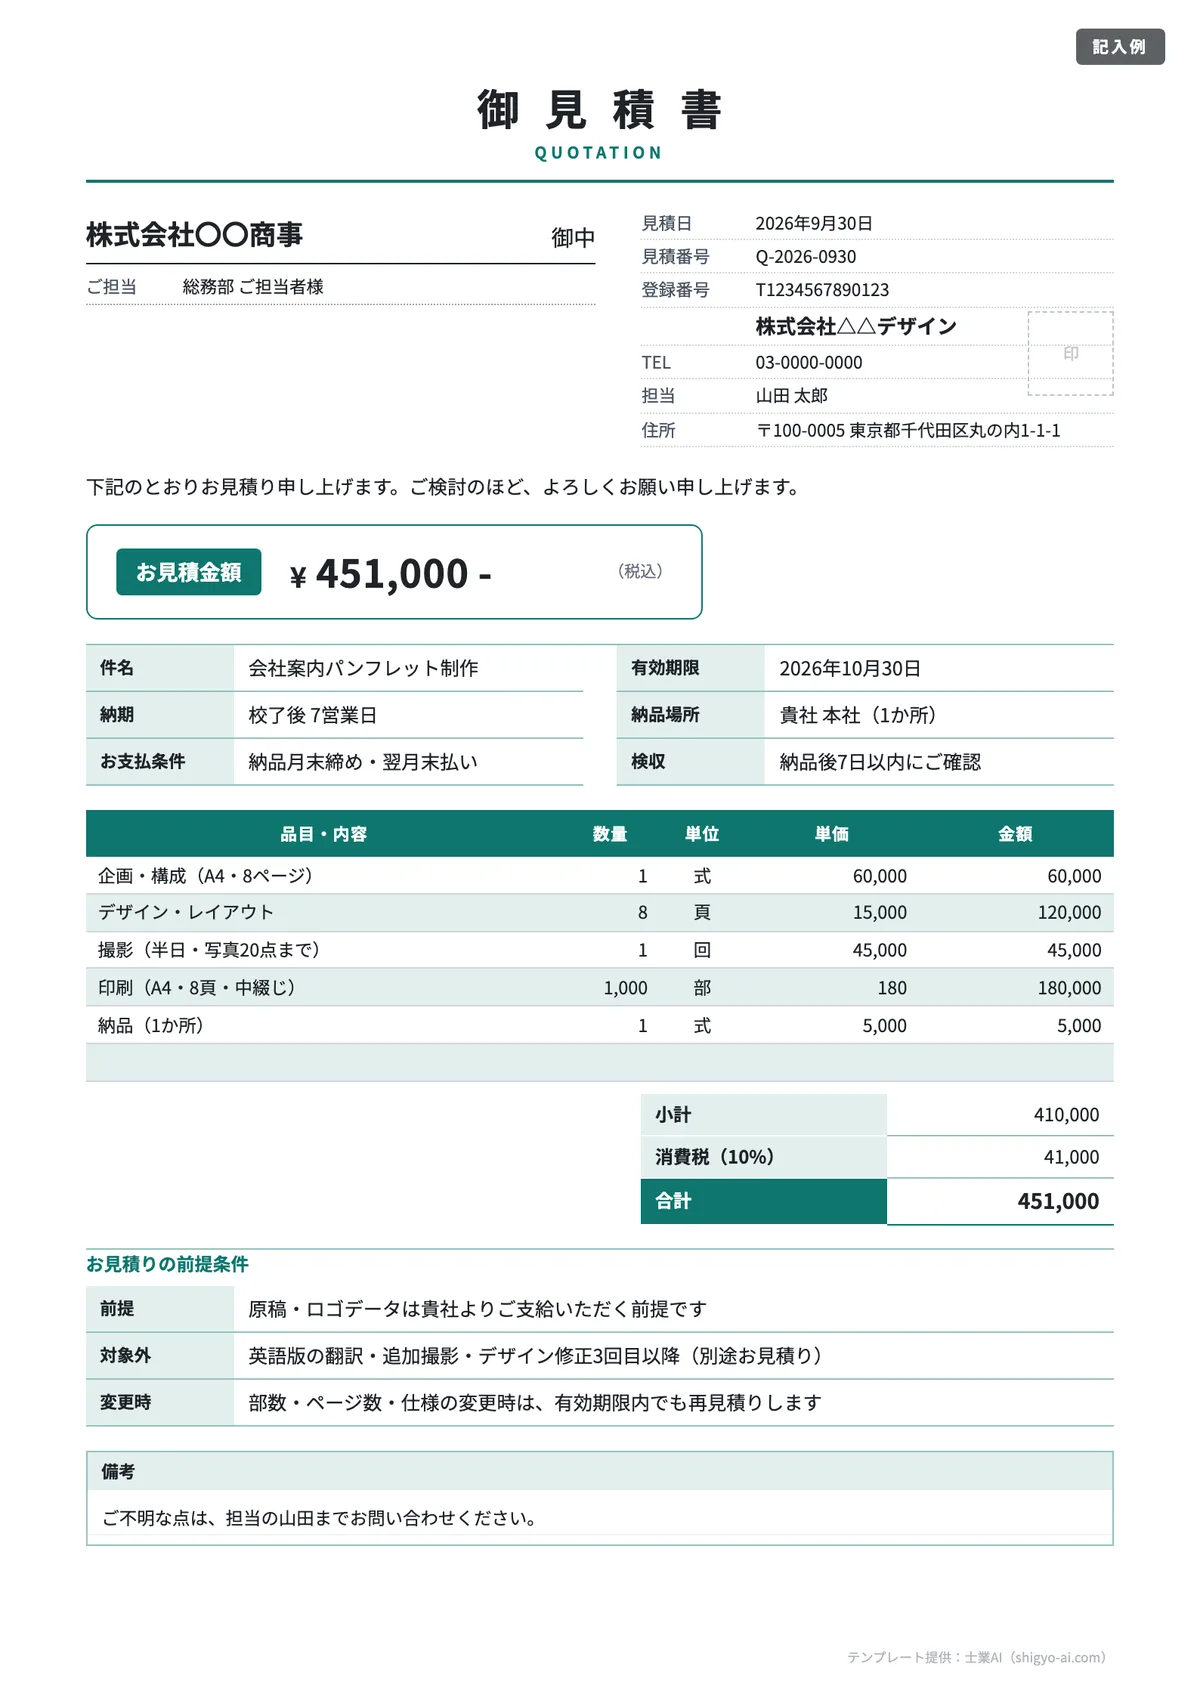
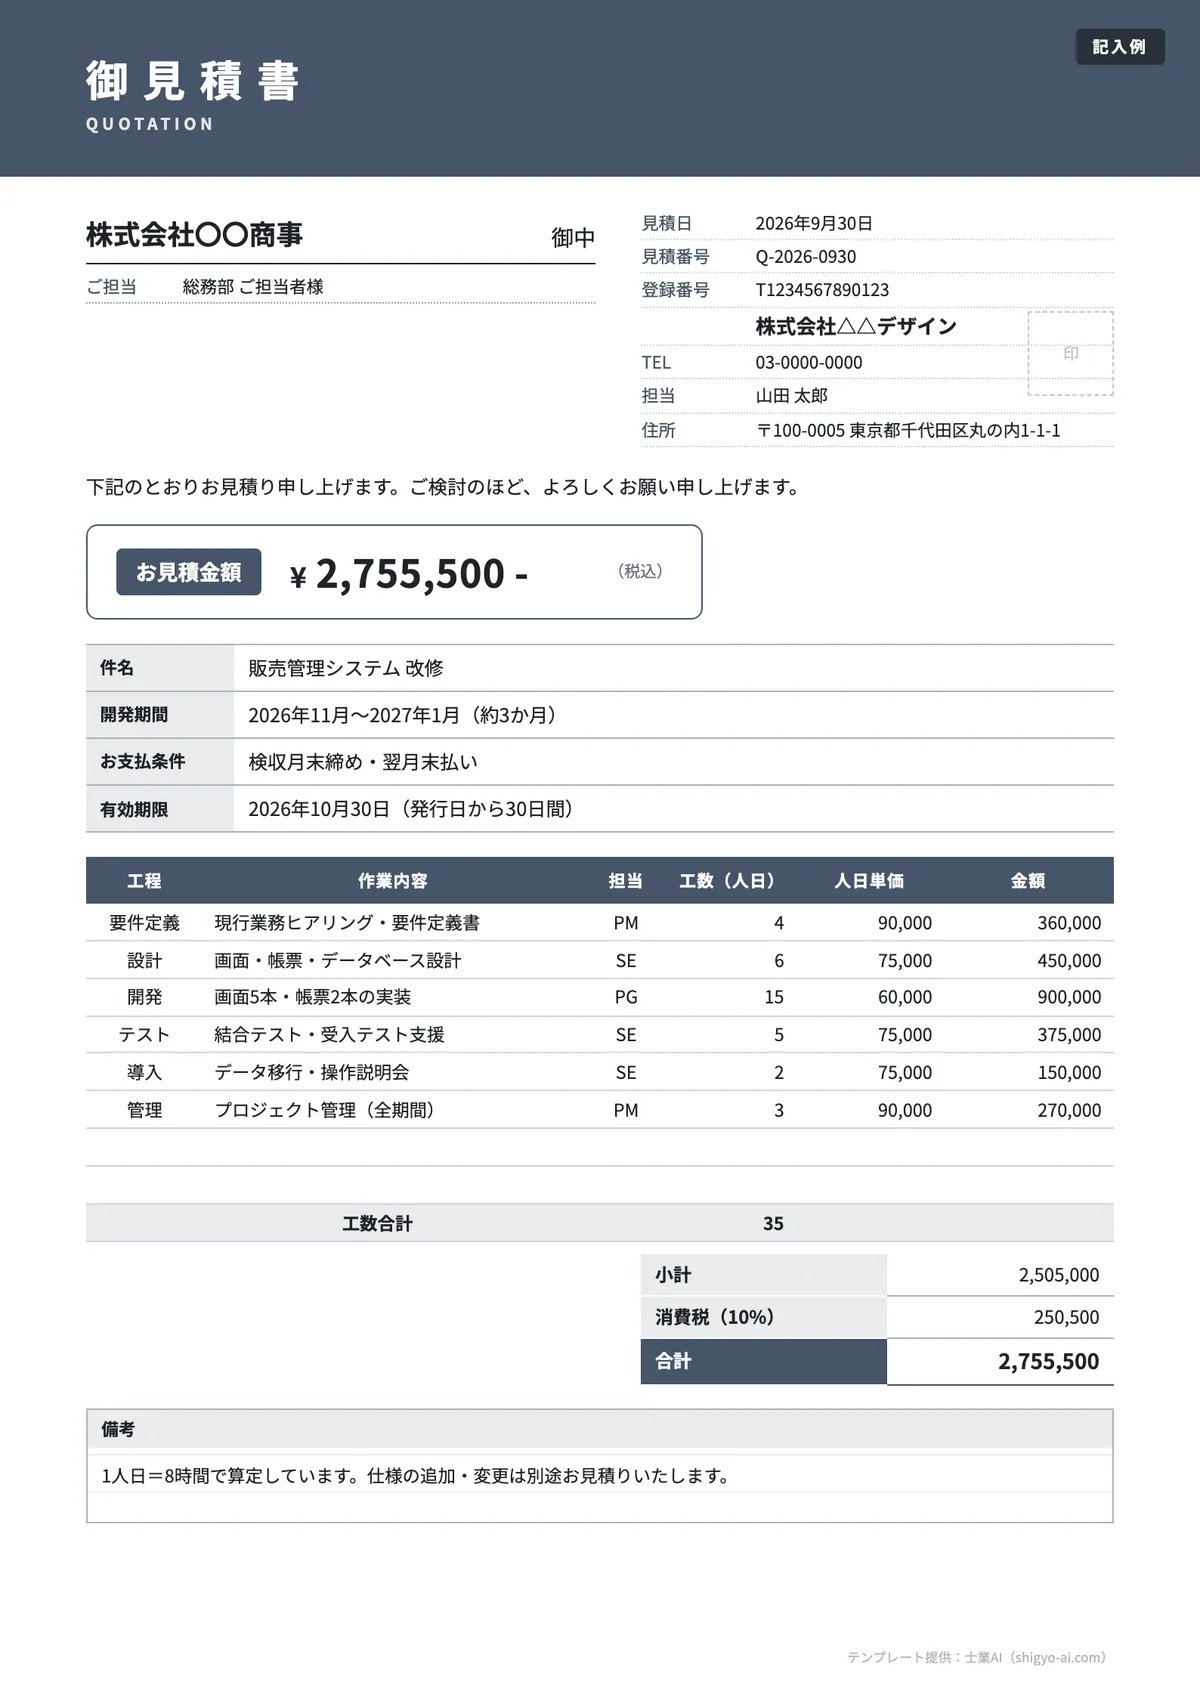
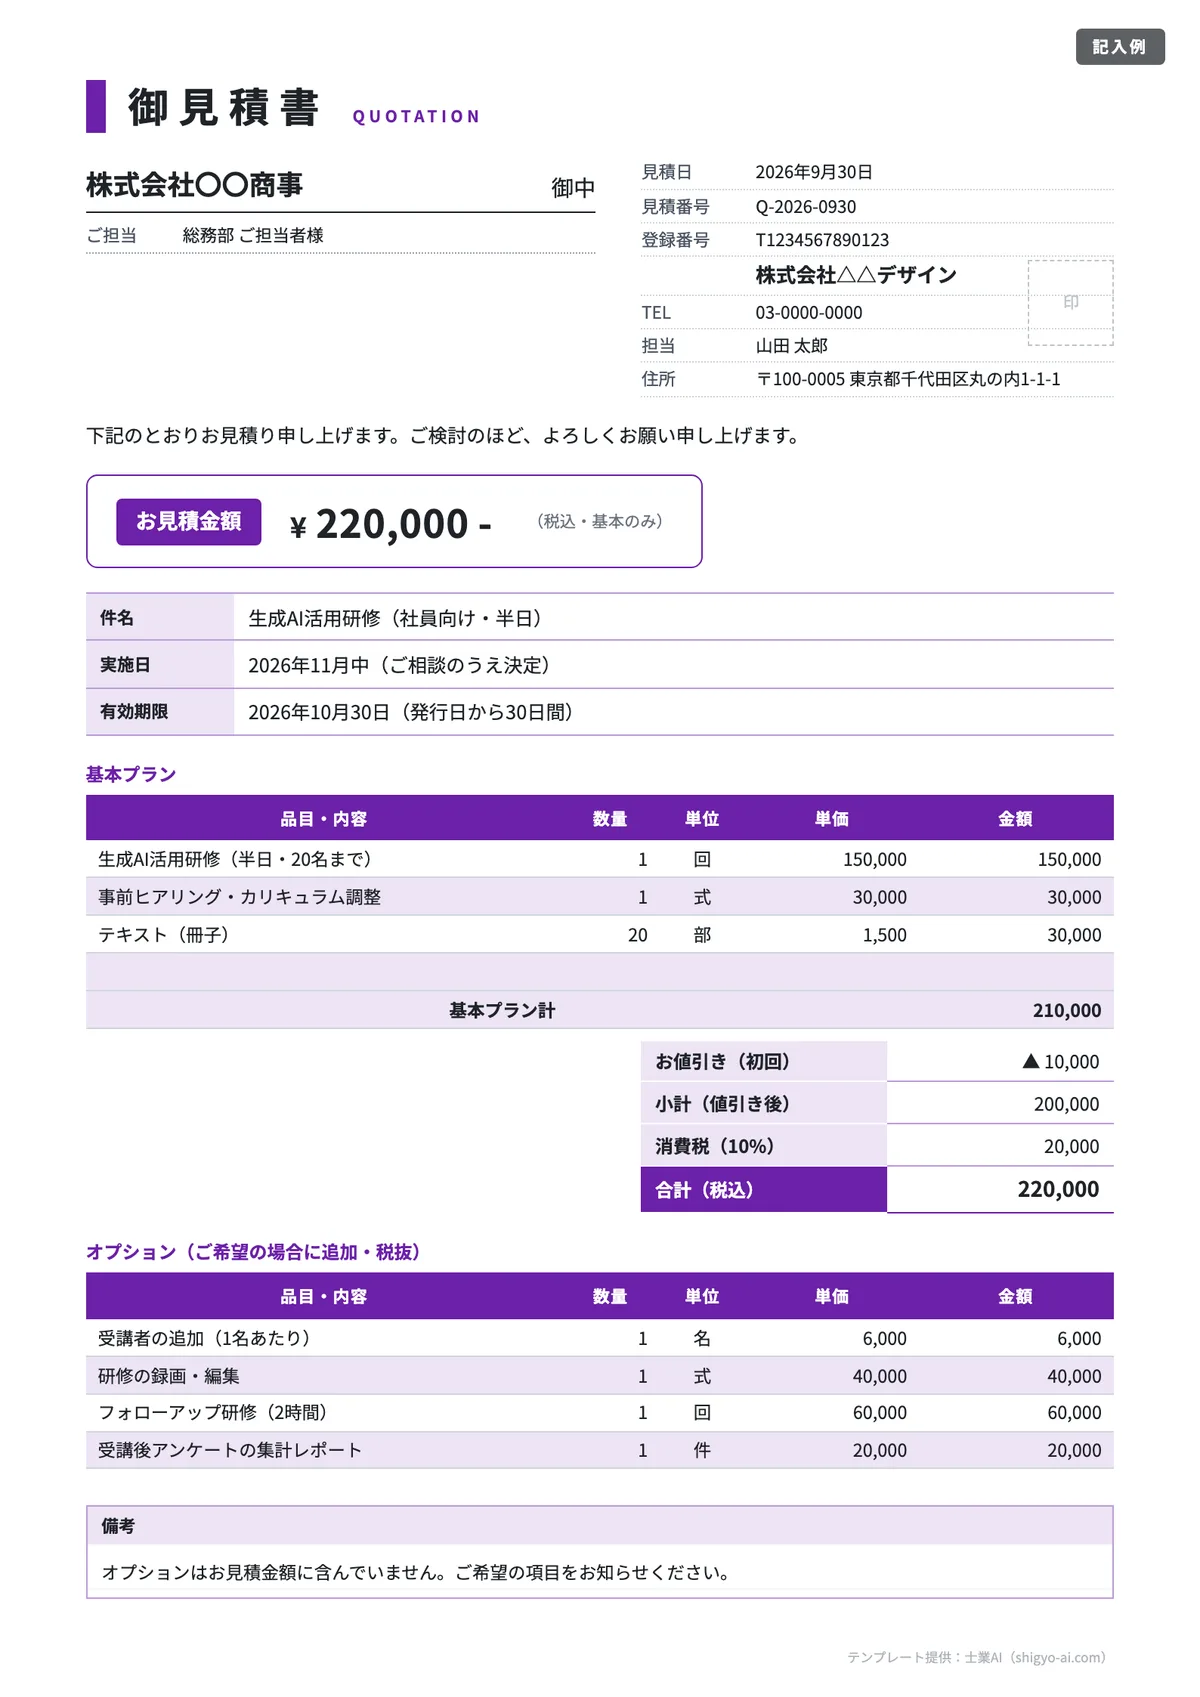
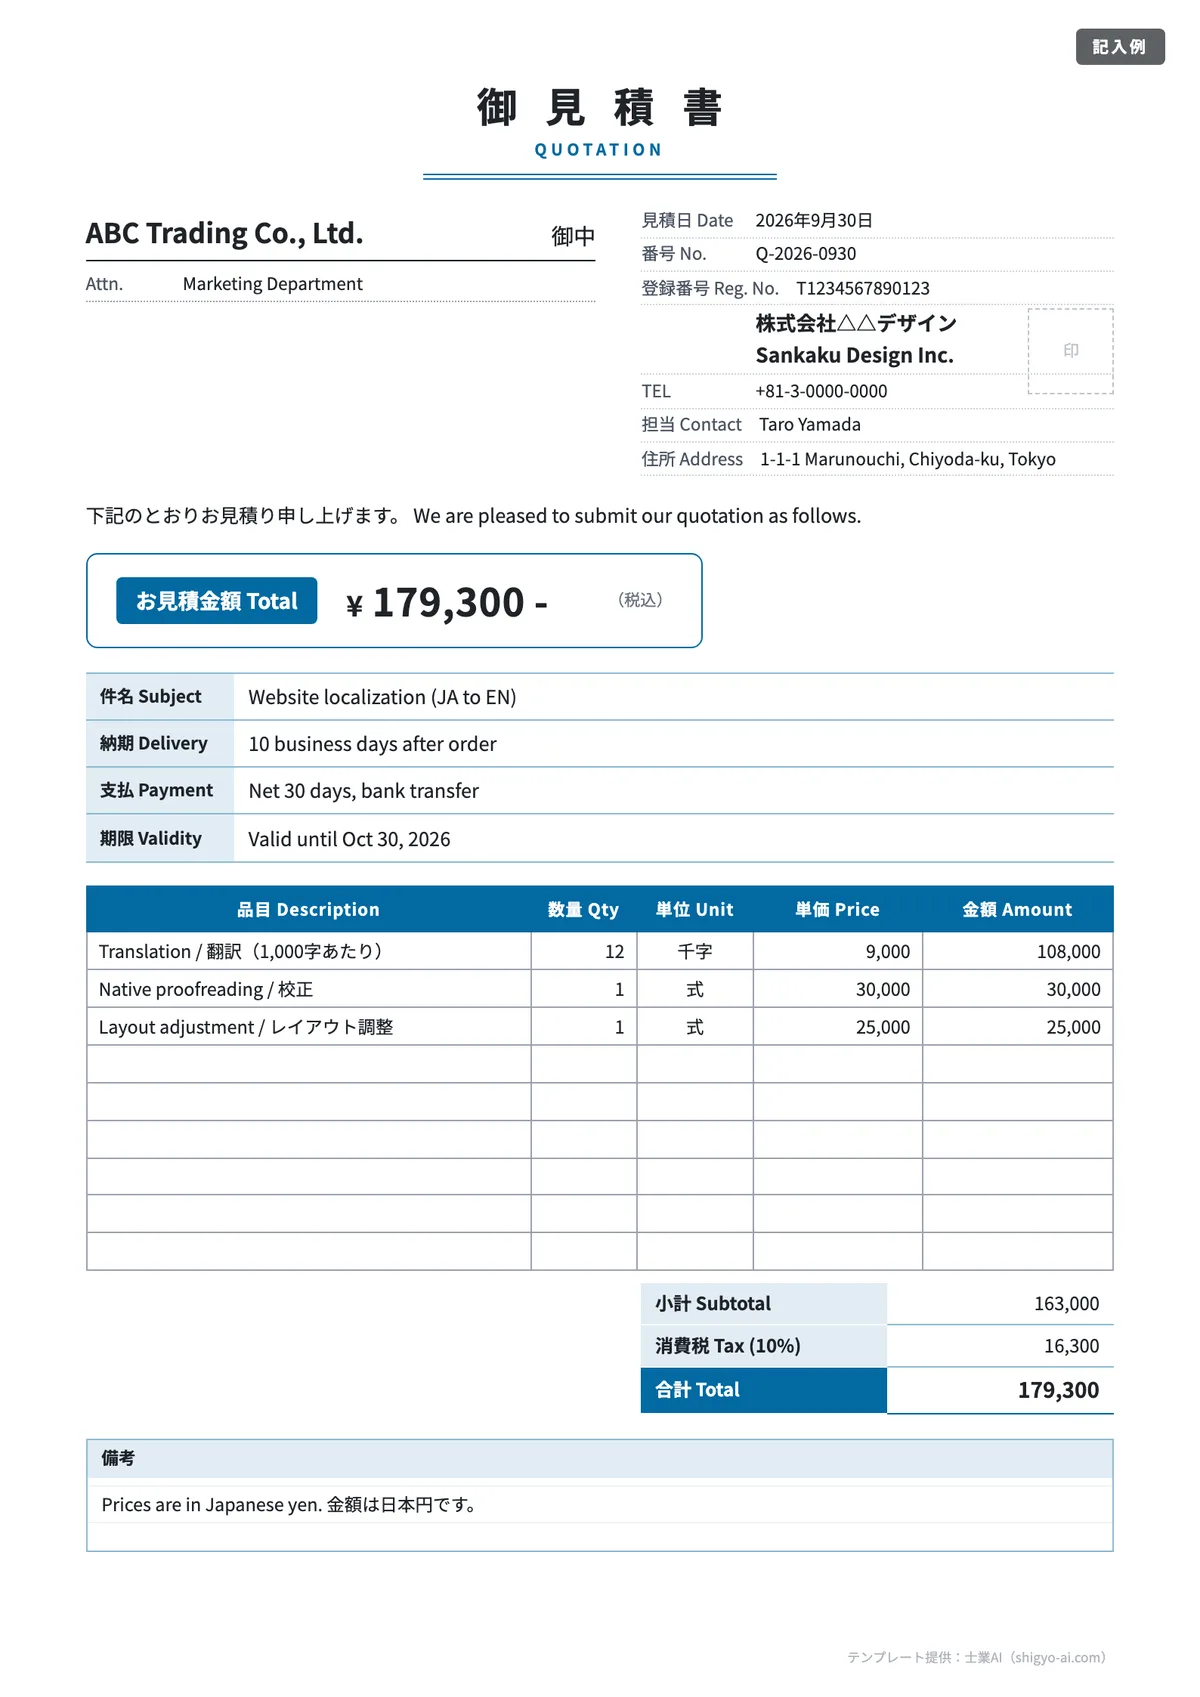
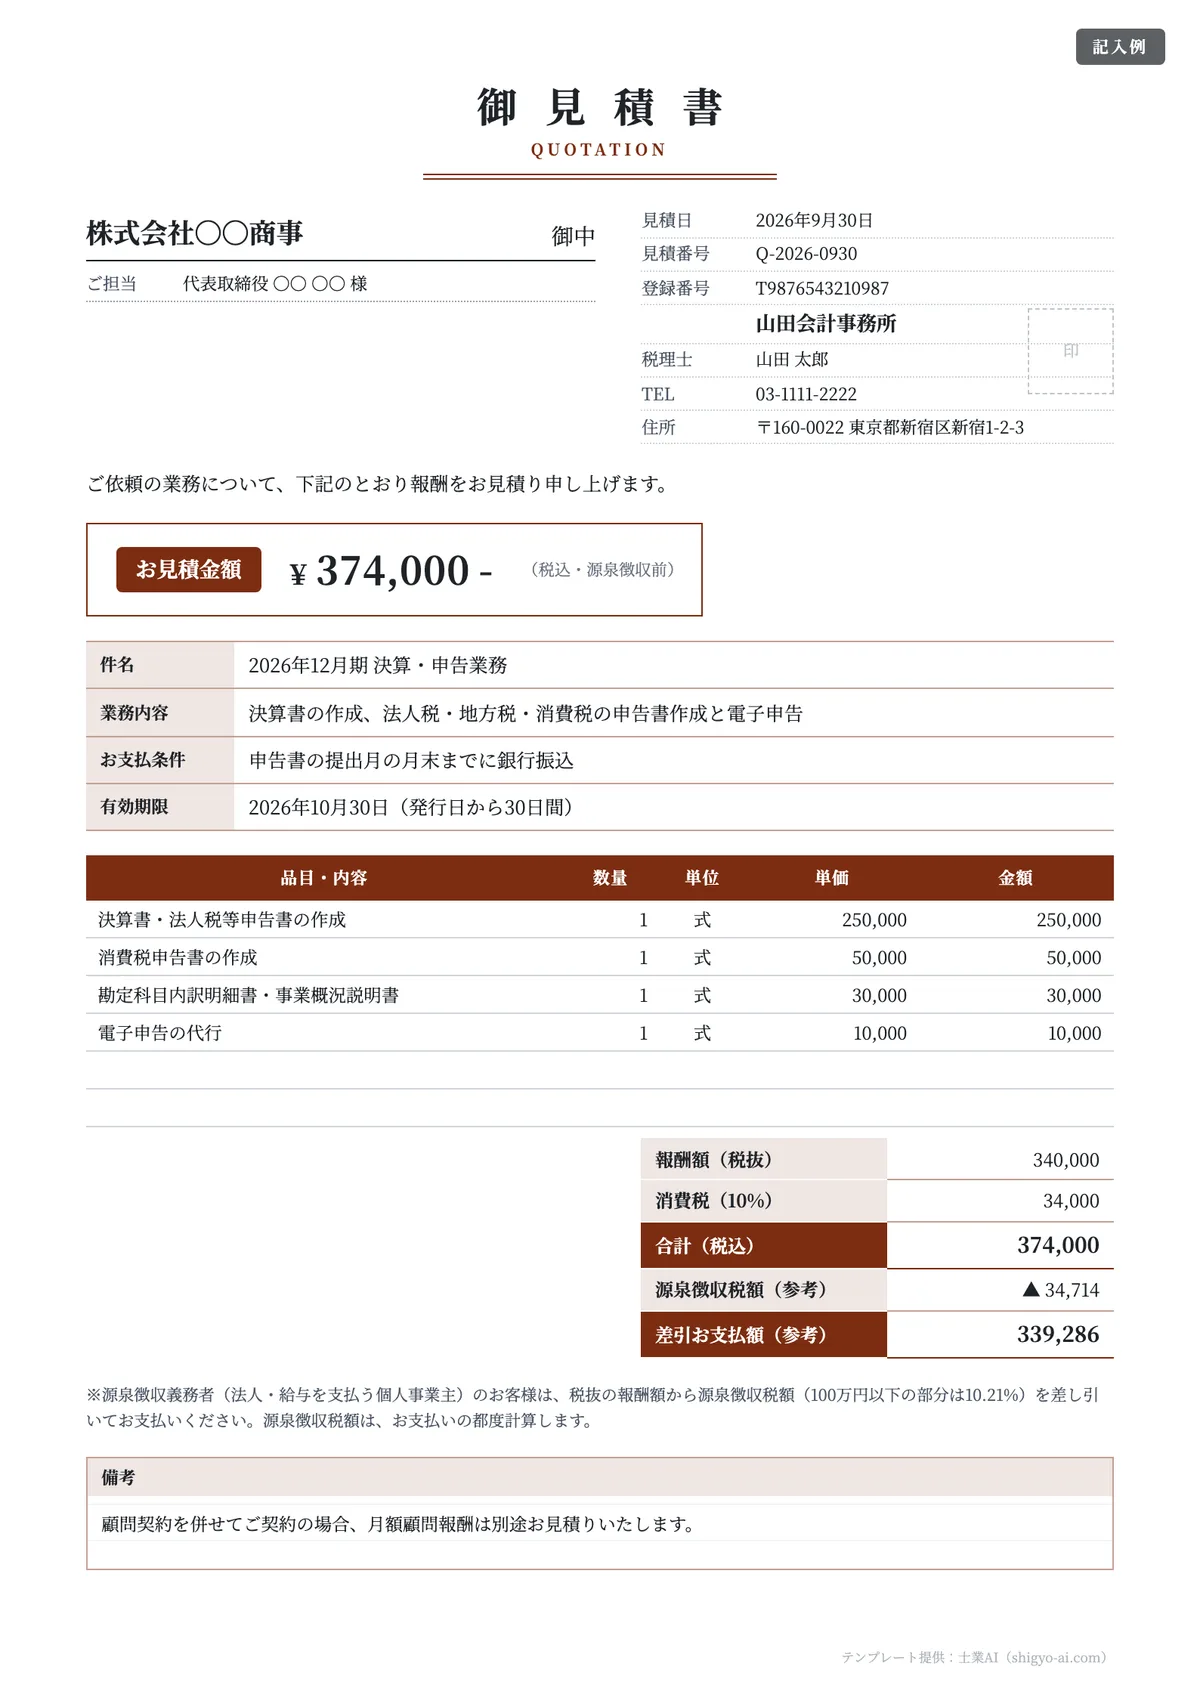
入力する内容を伝えるだけで、見積書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
納品書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
国税庁 インボイスQ&A(問25・問65・問67)の「納品書で適格請求書の記載事項を満たす方法」に対応
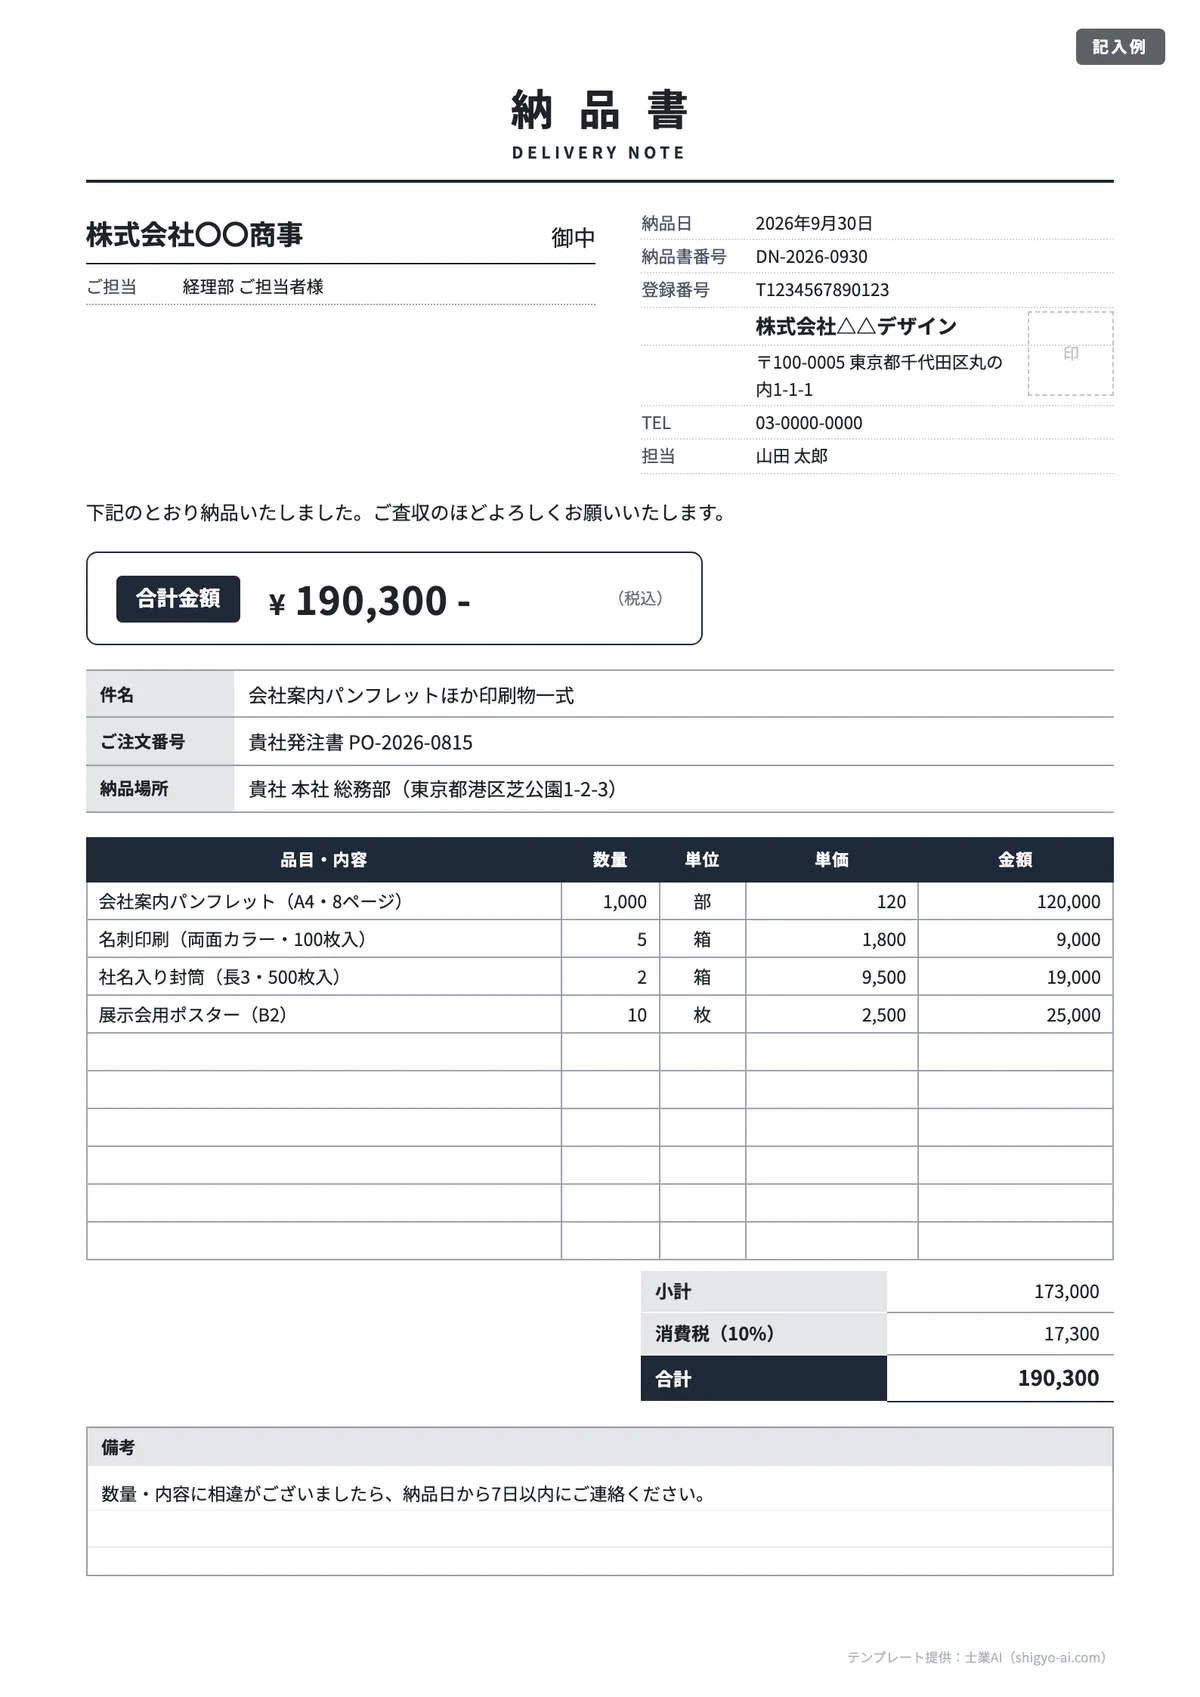
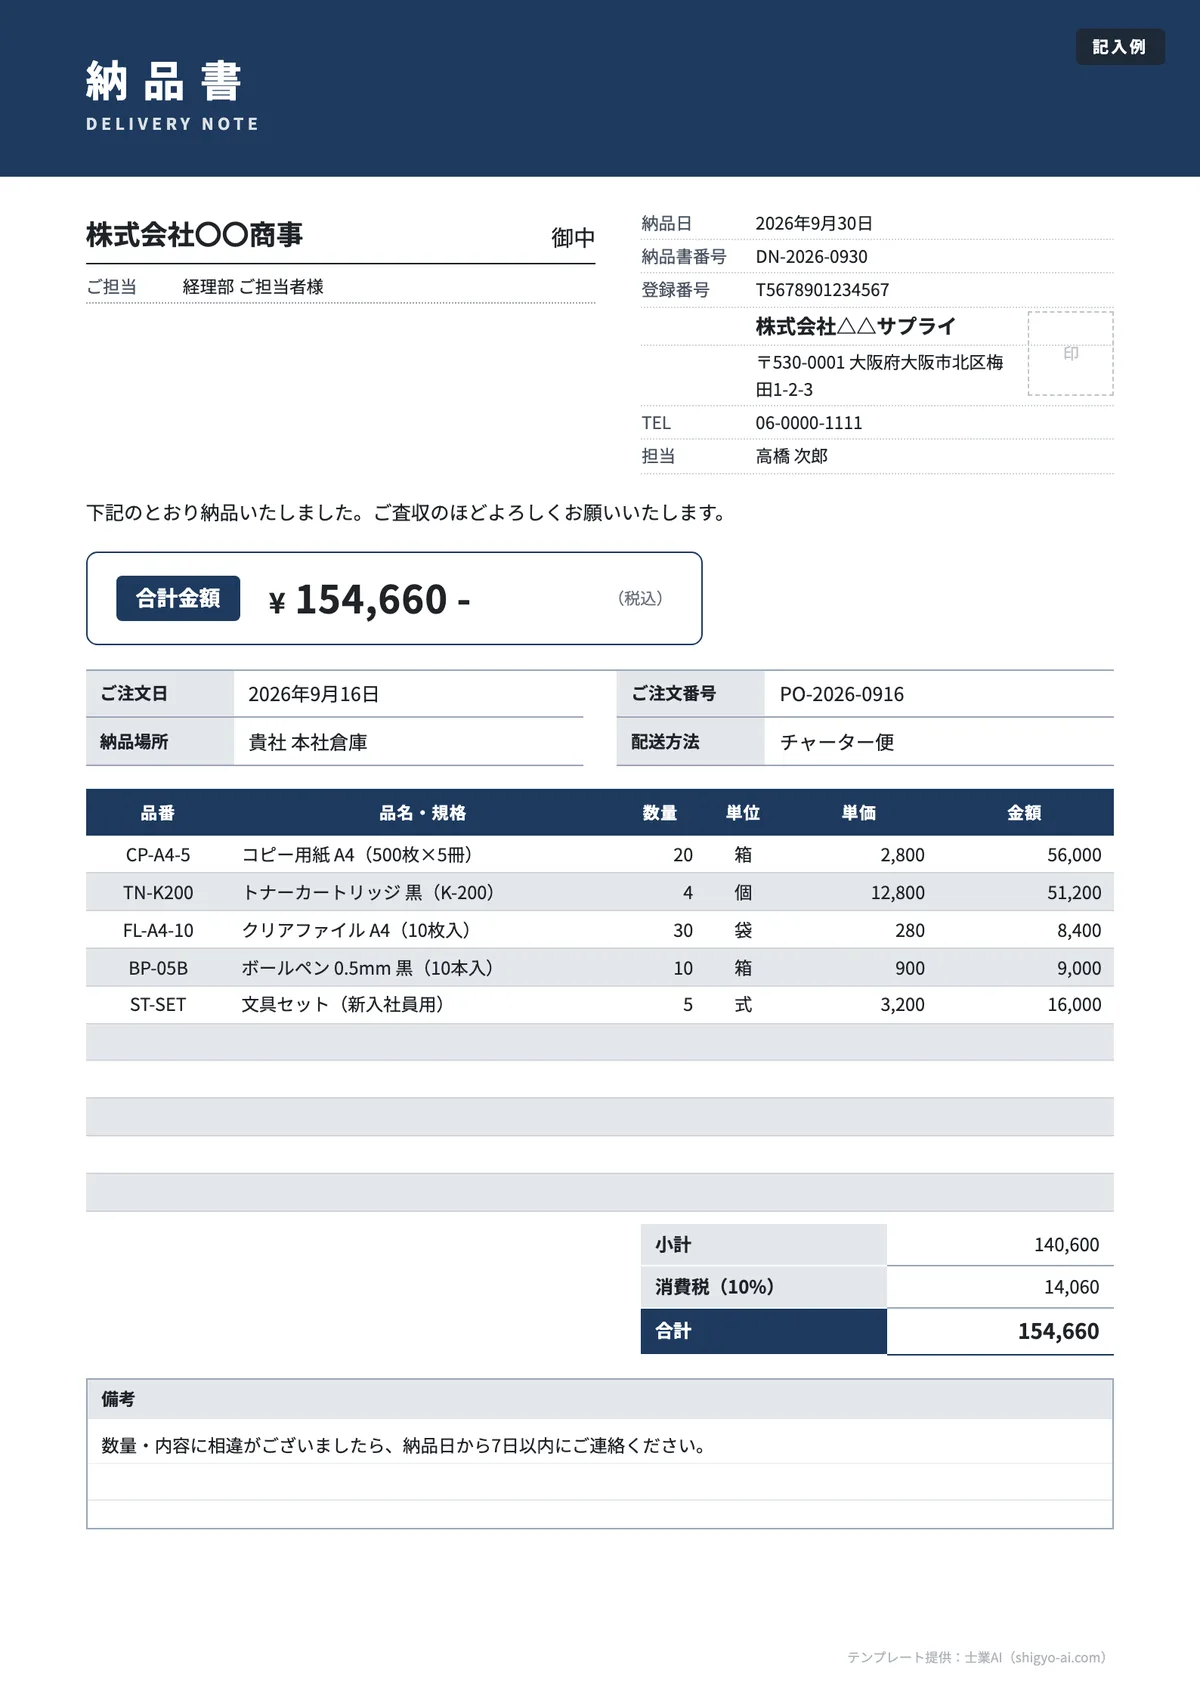
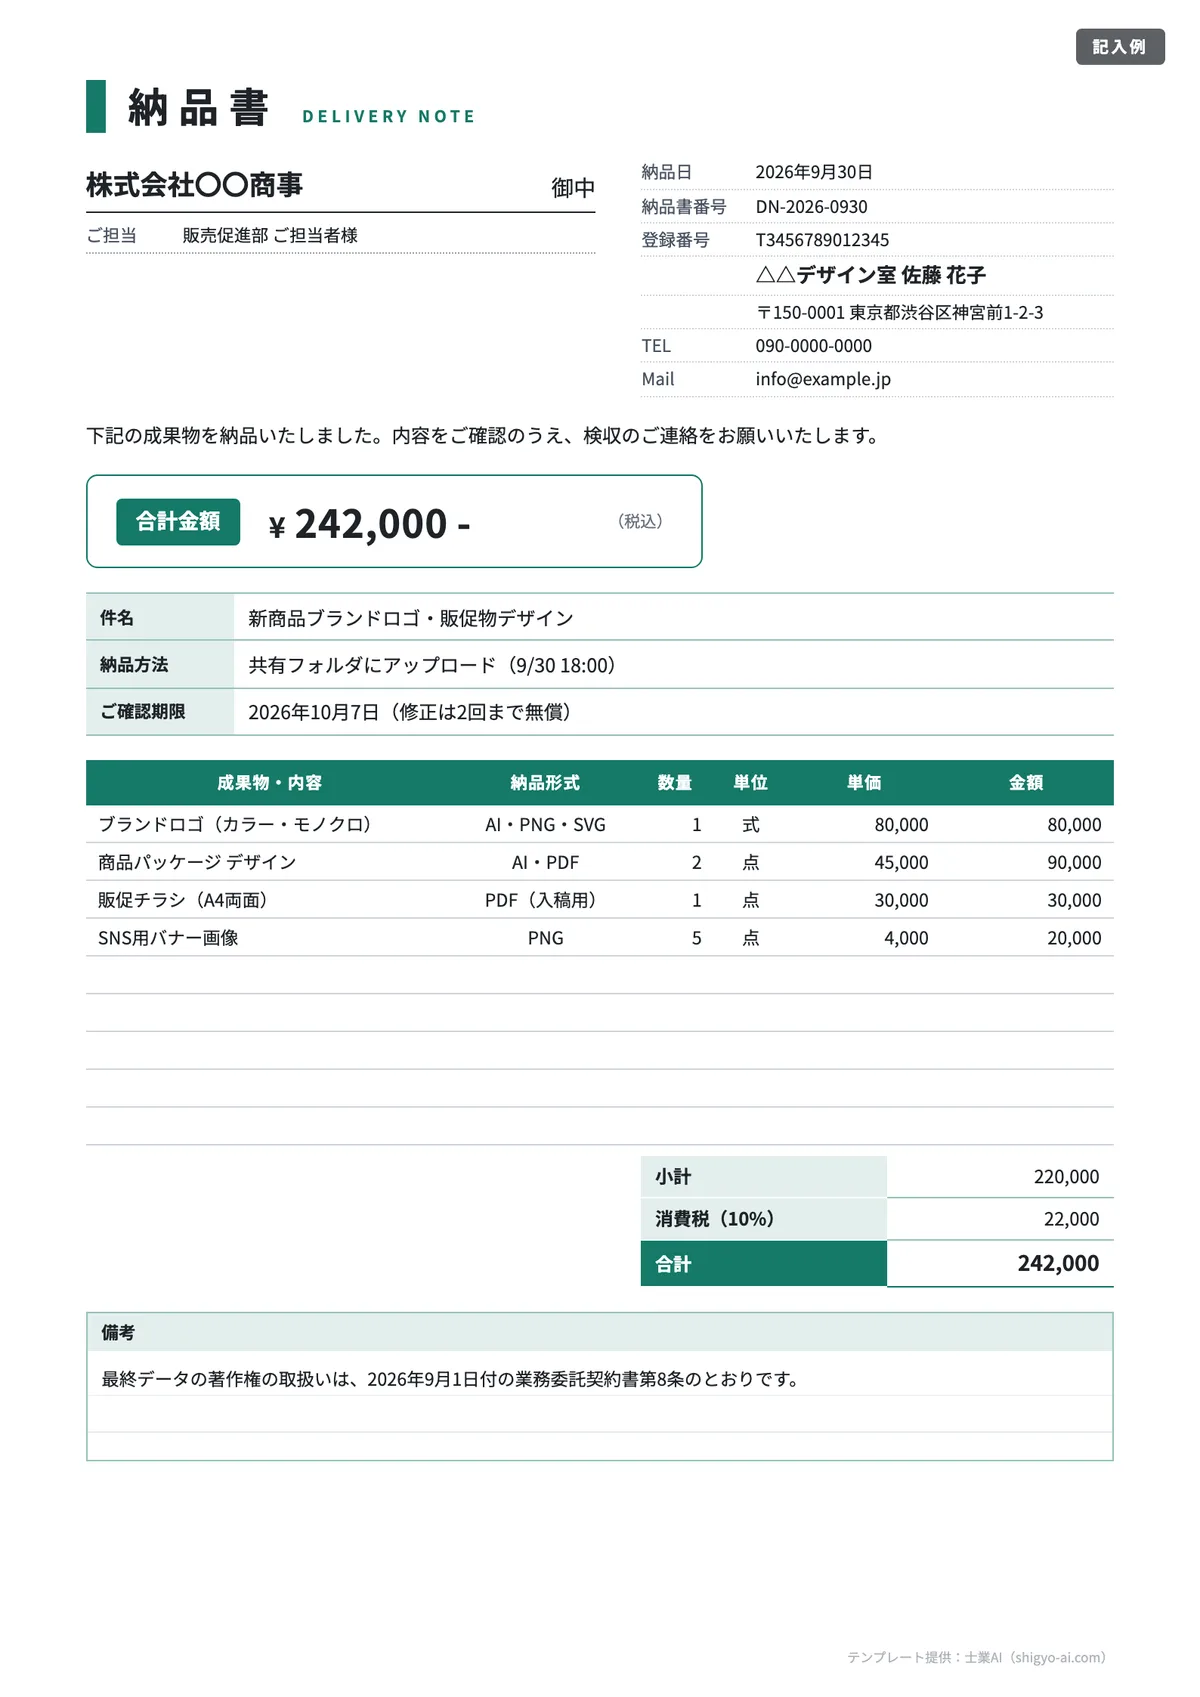
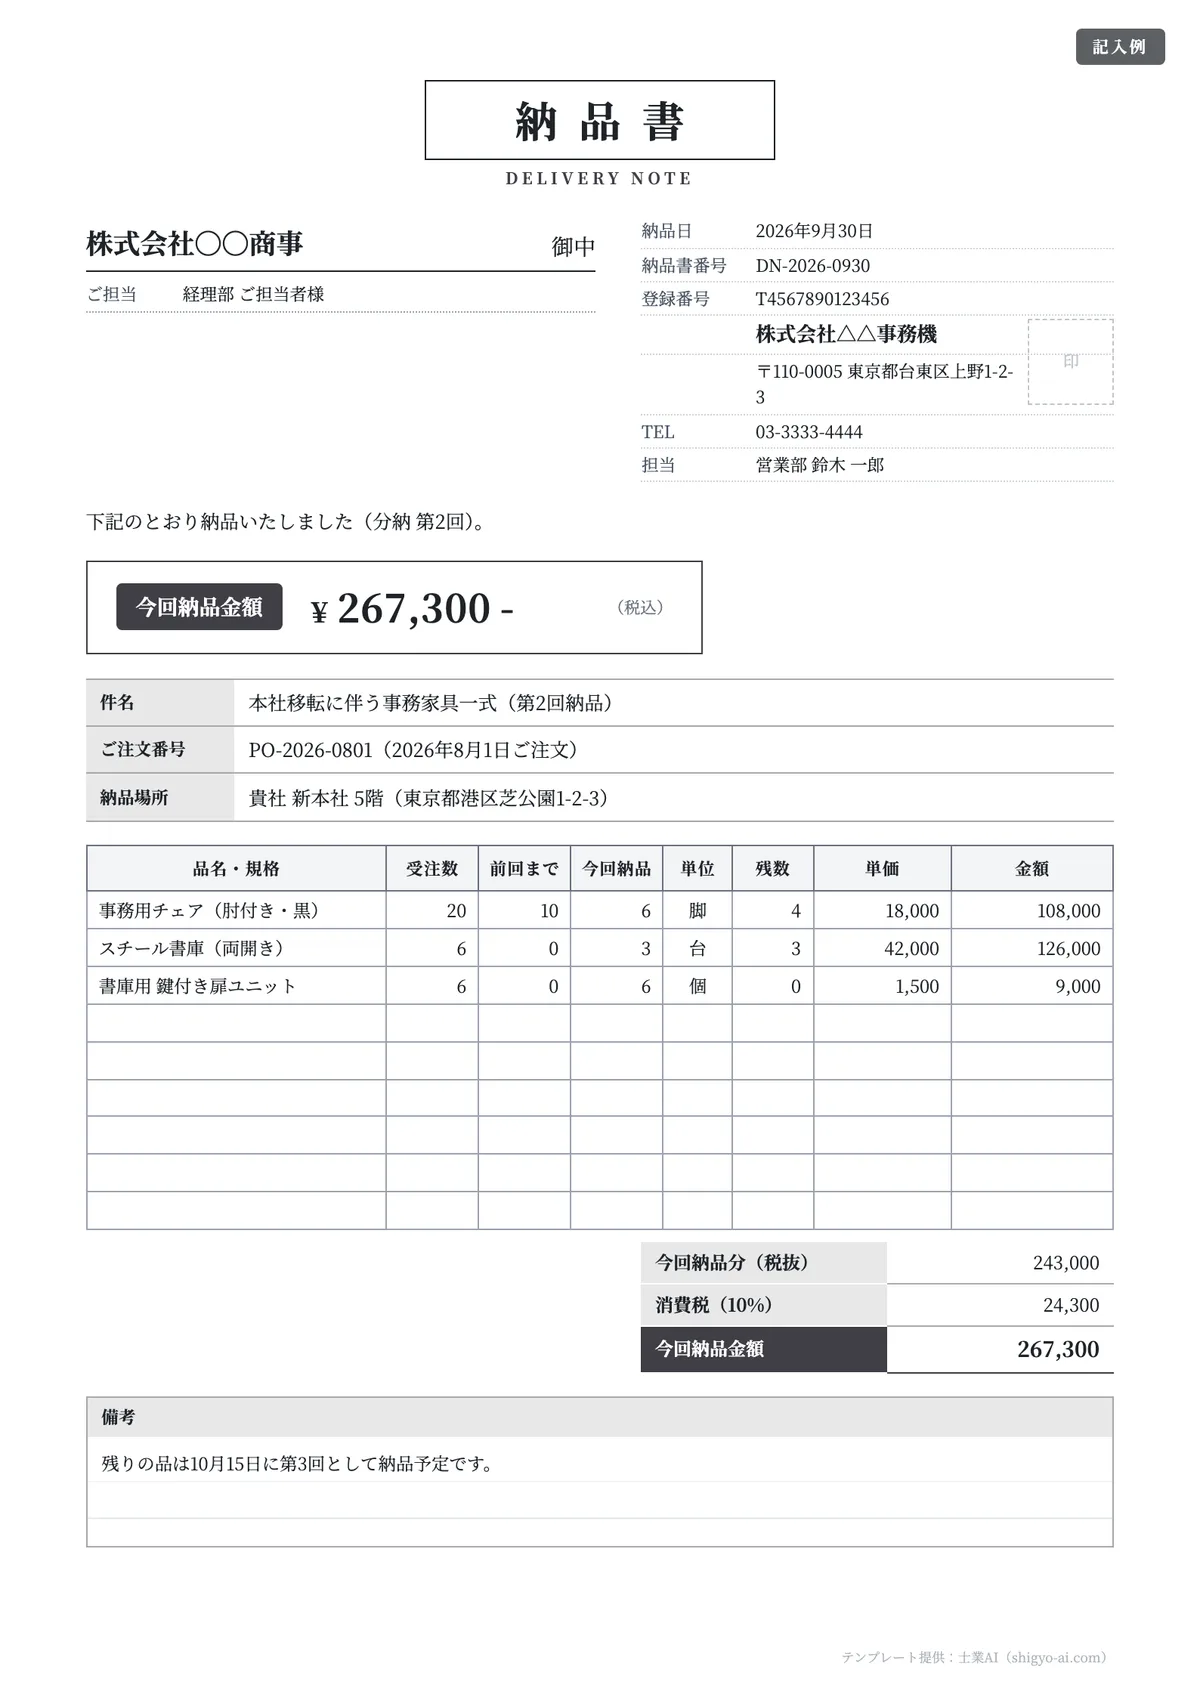
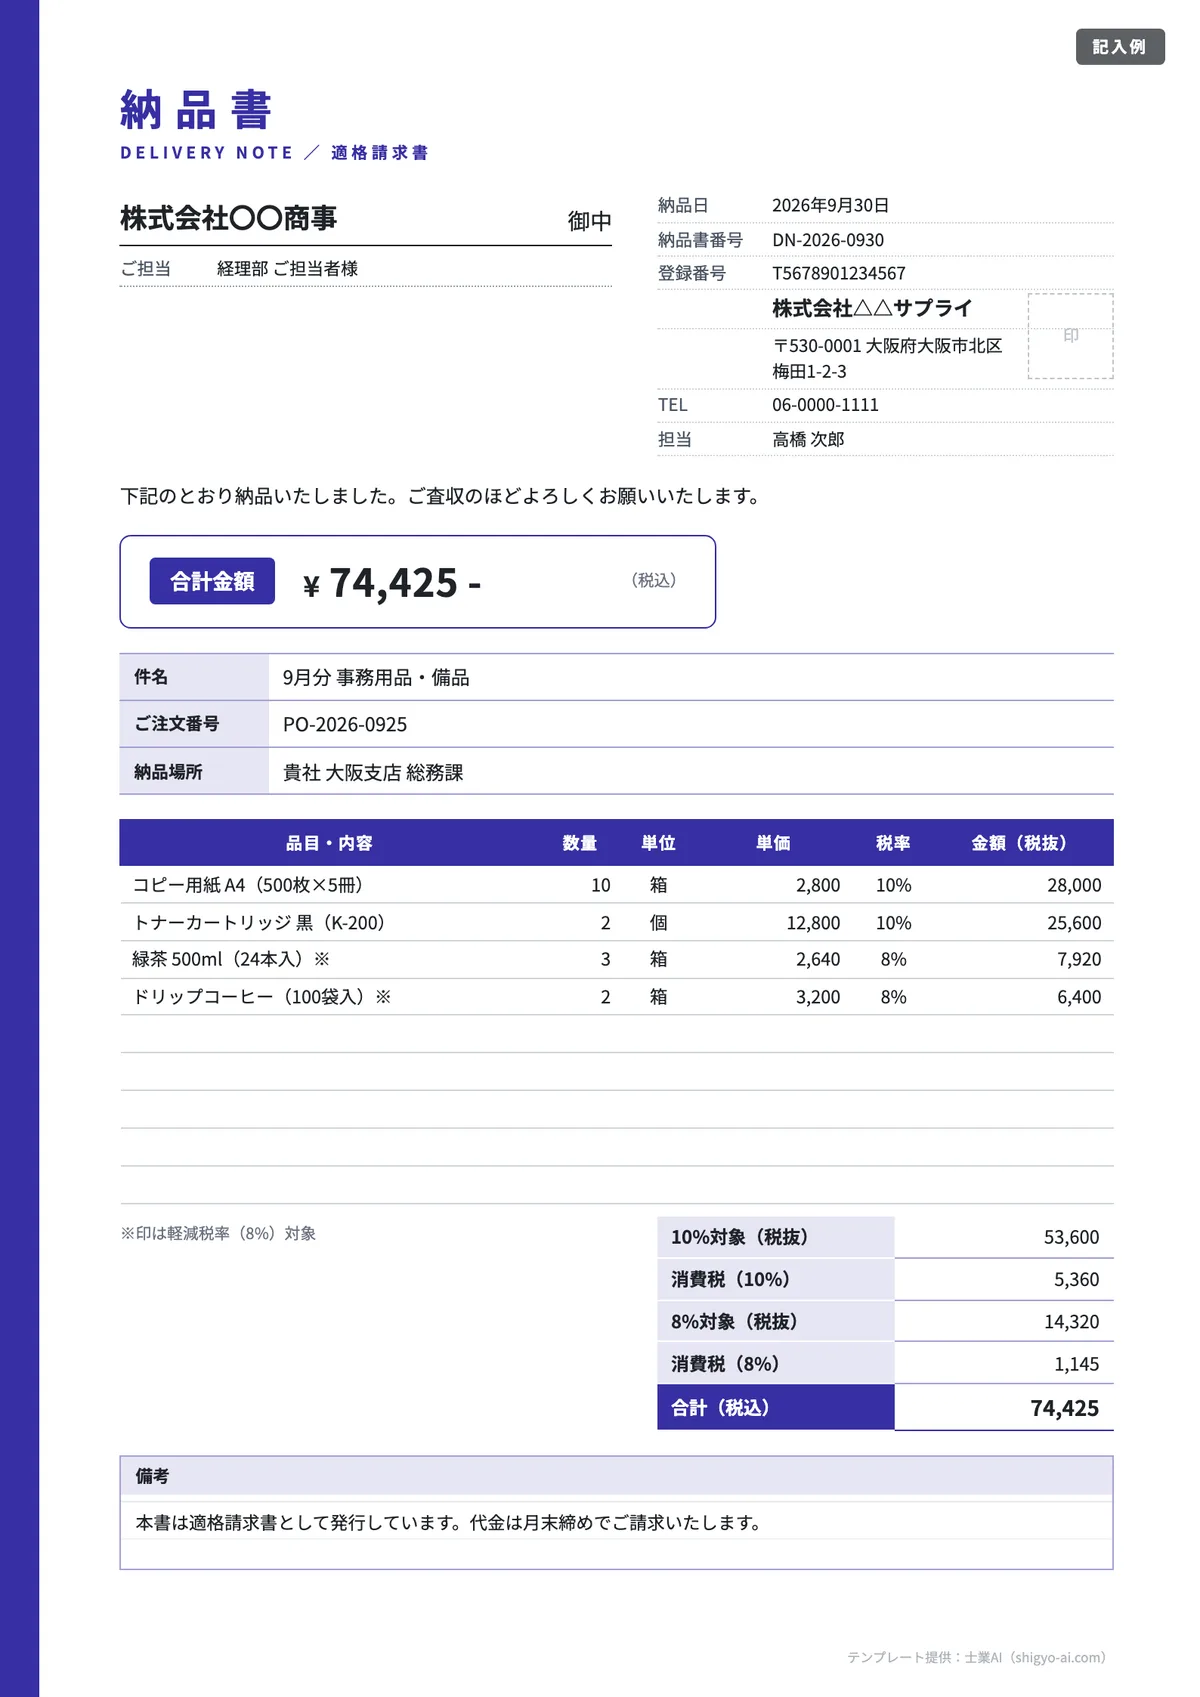
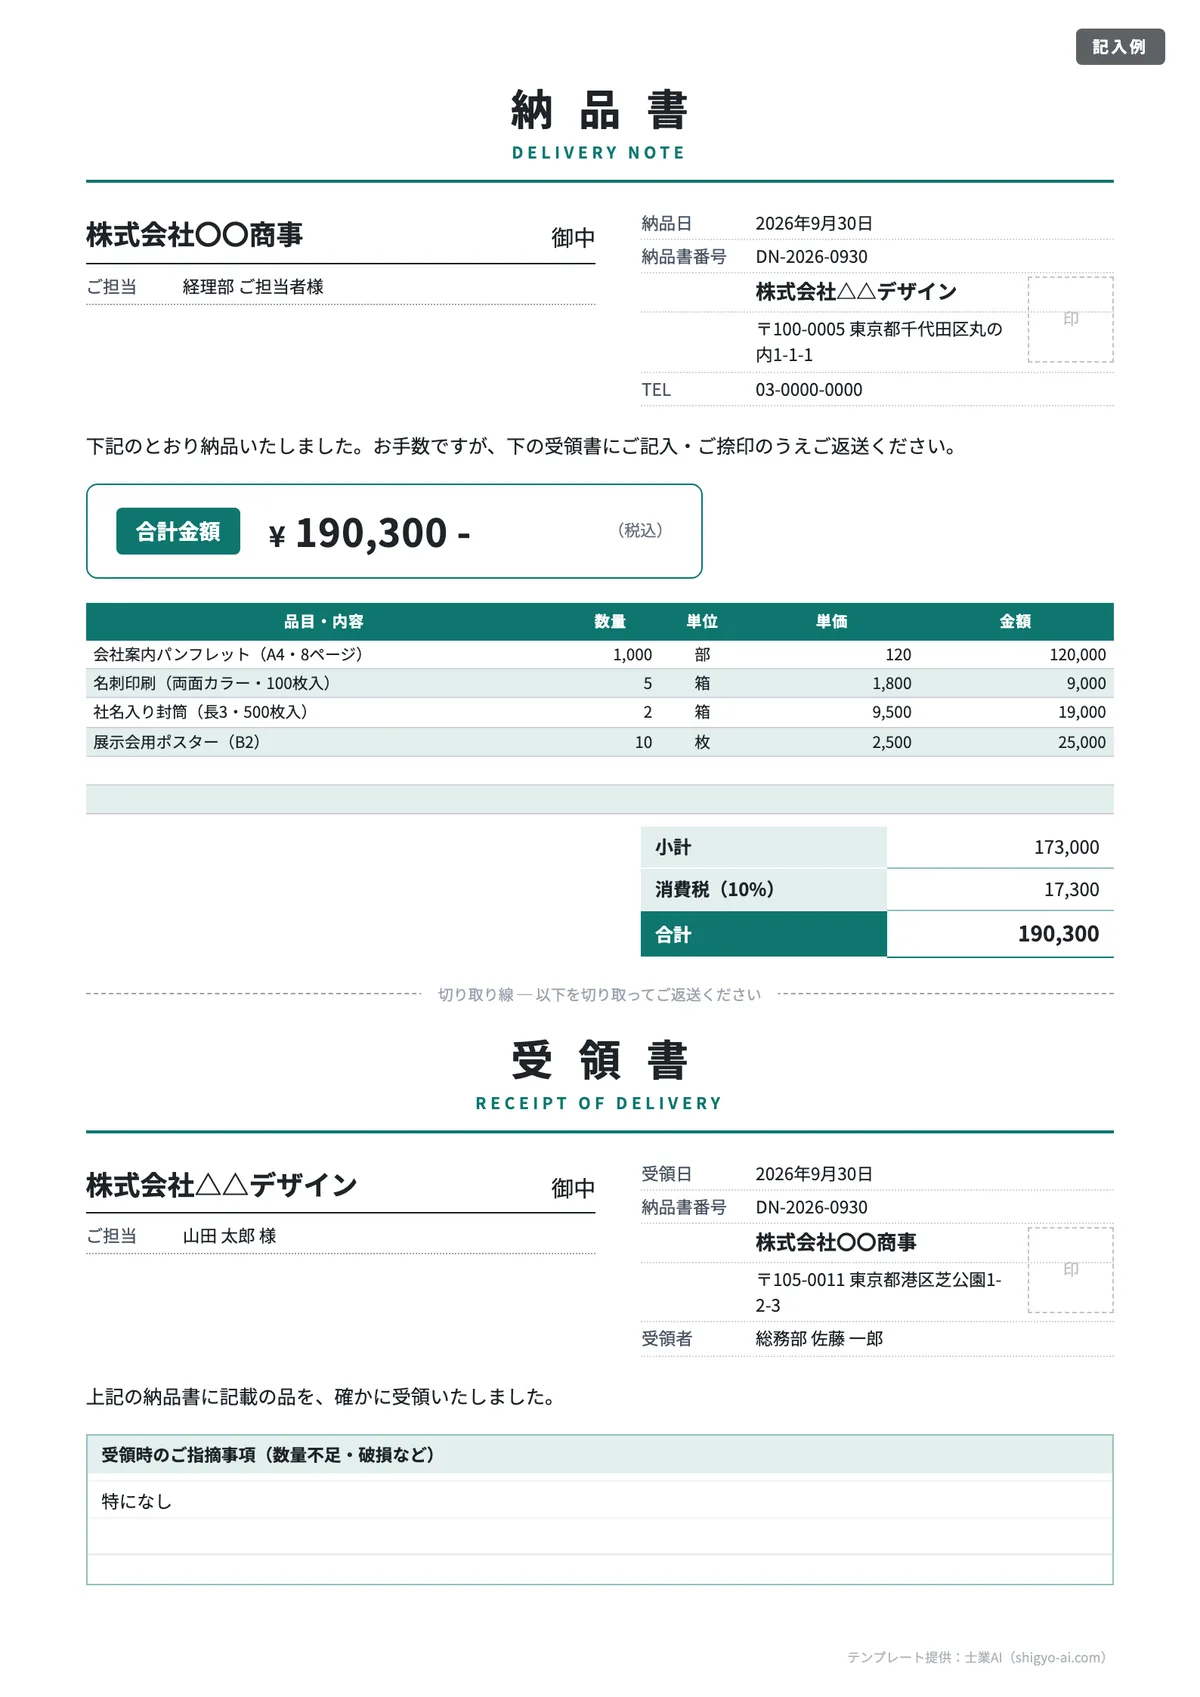
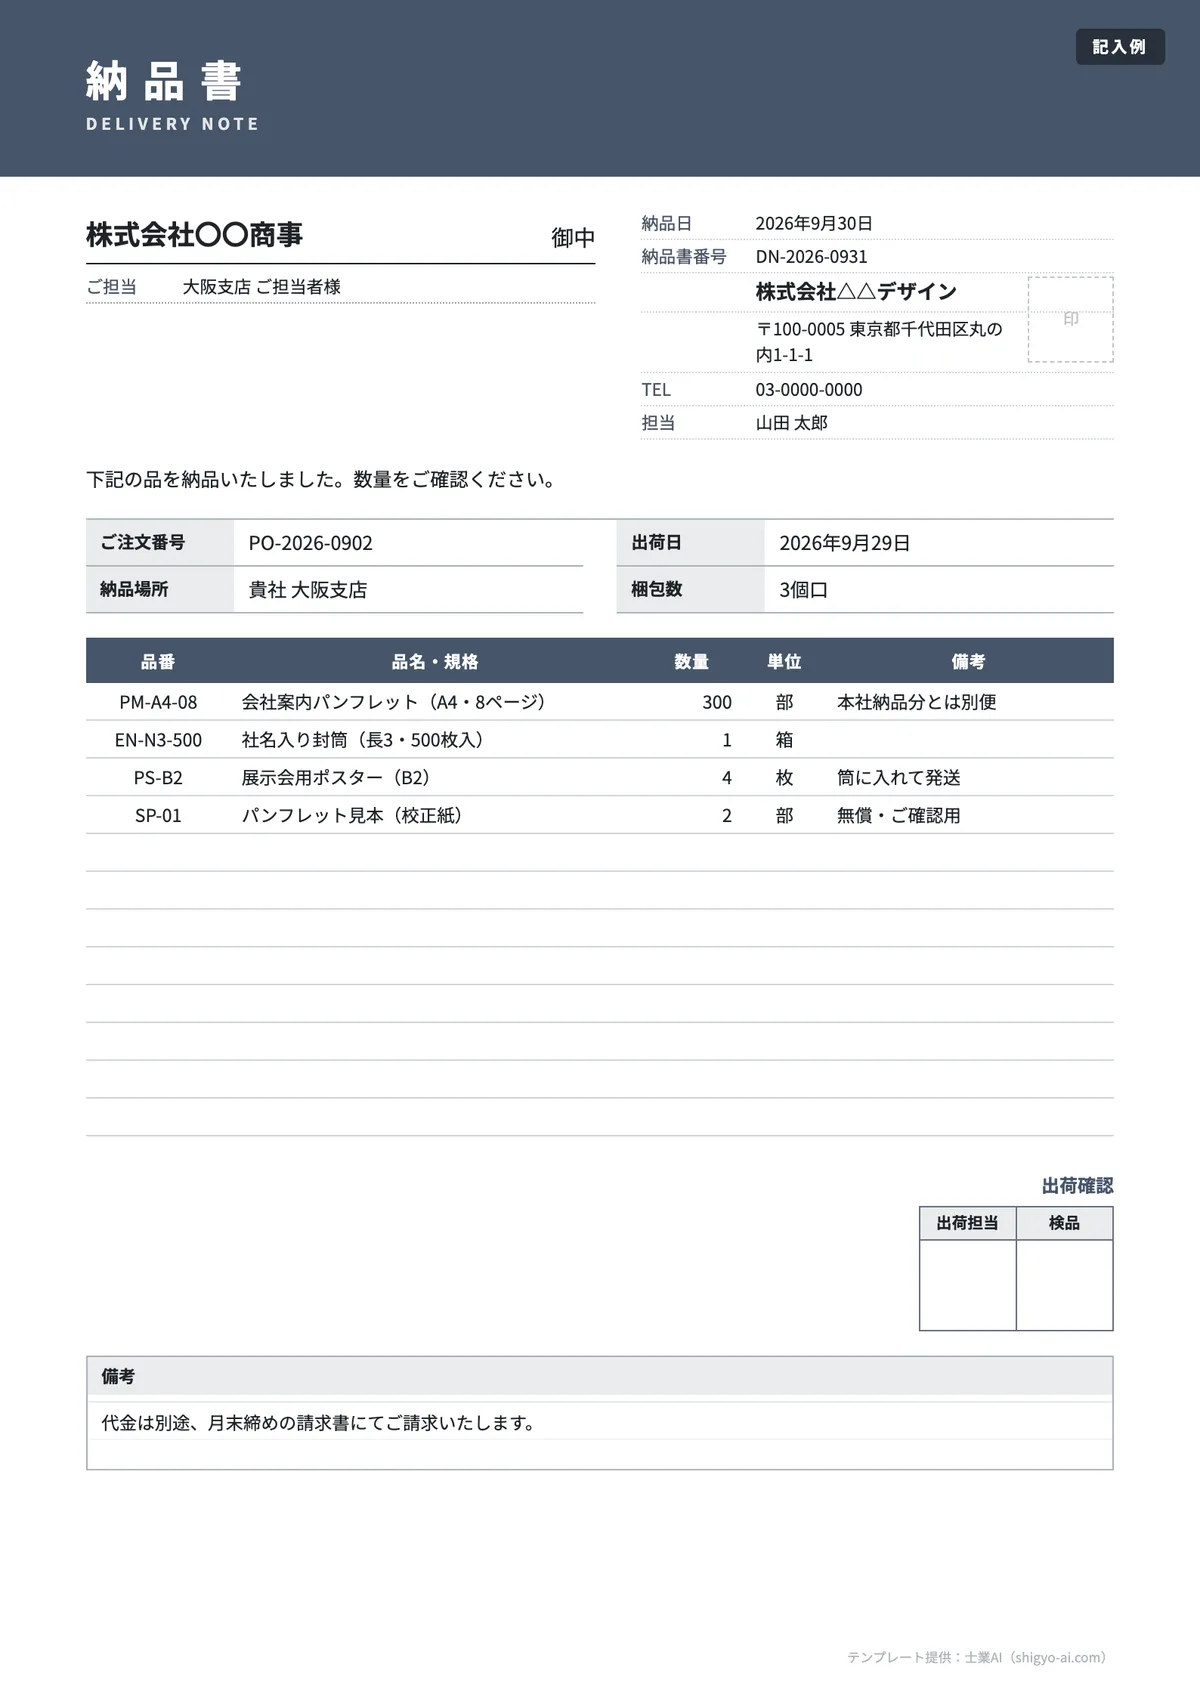
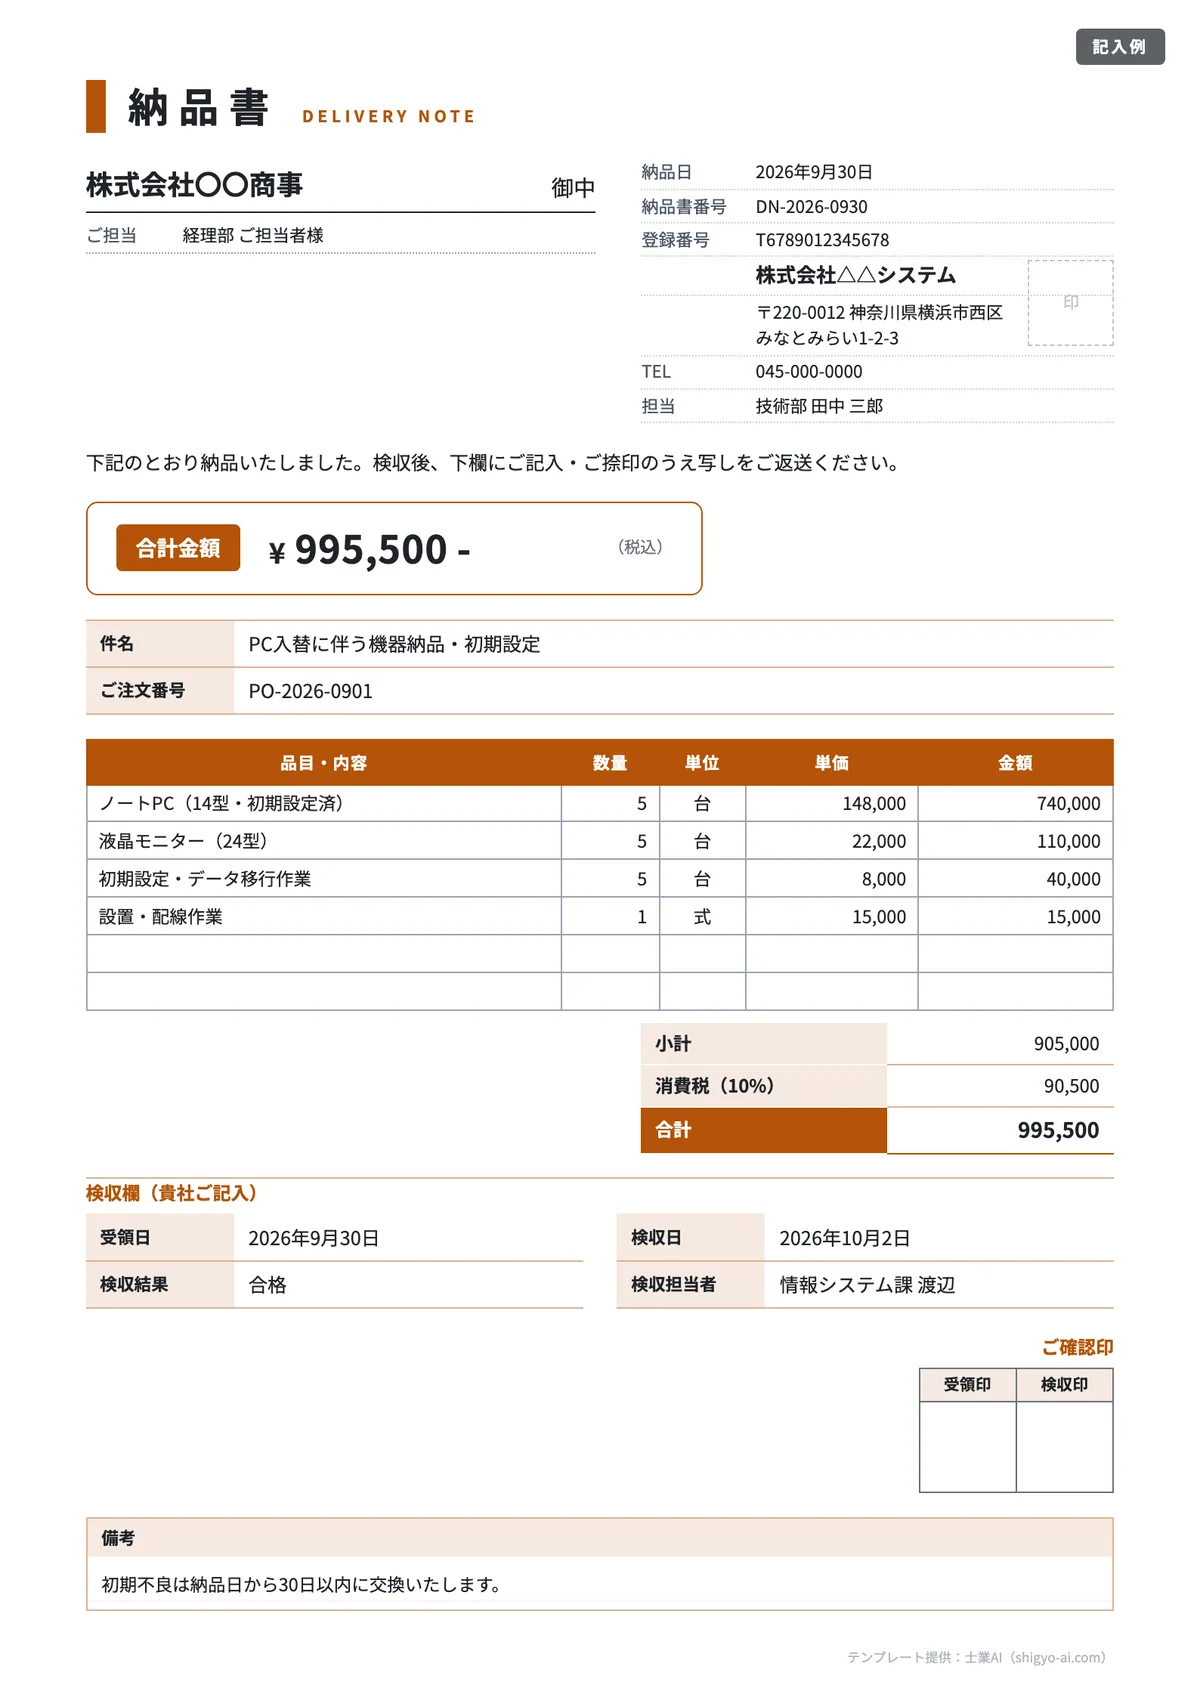
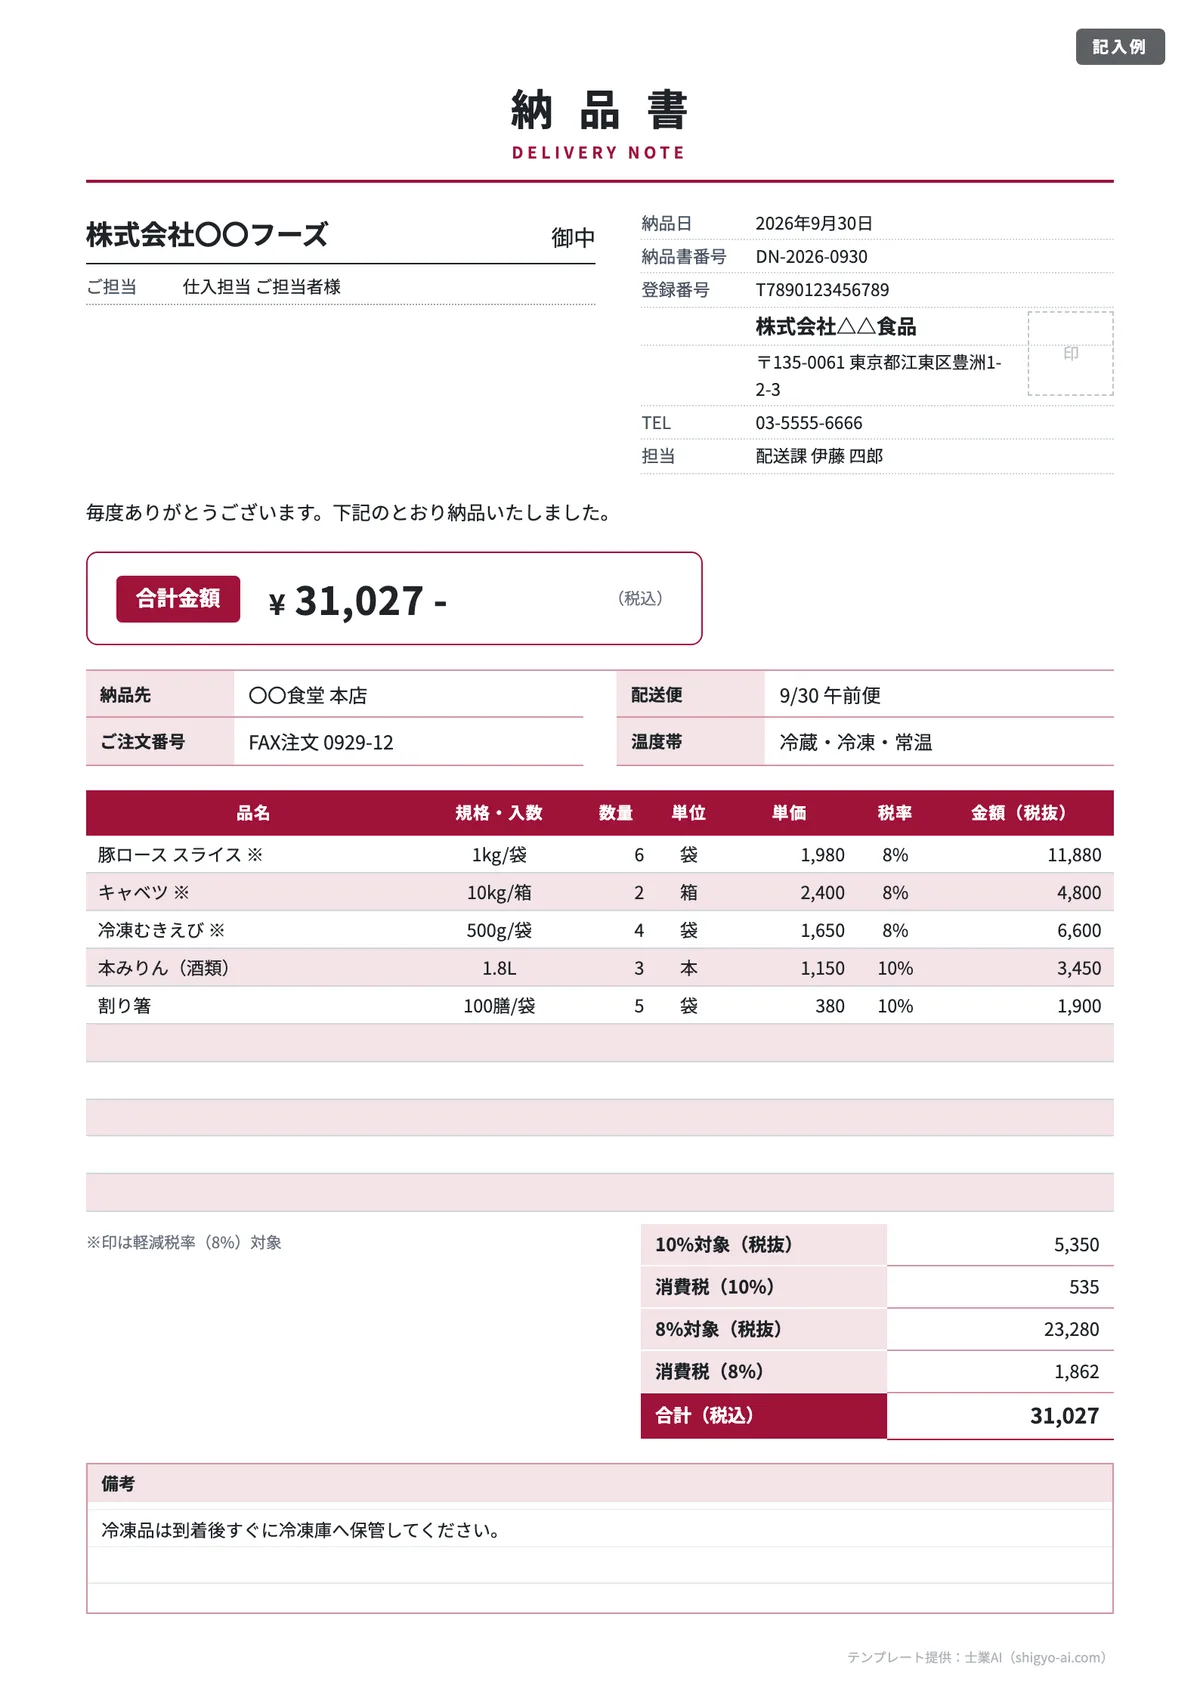
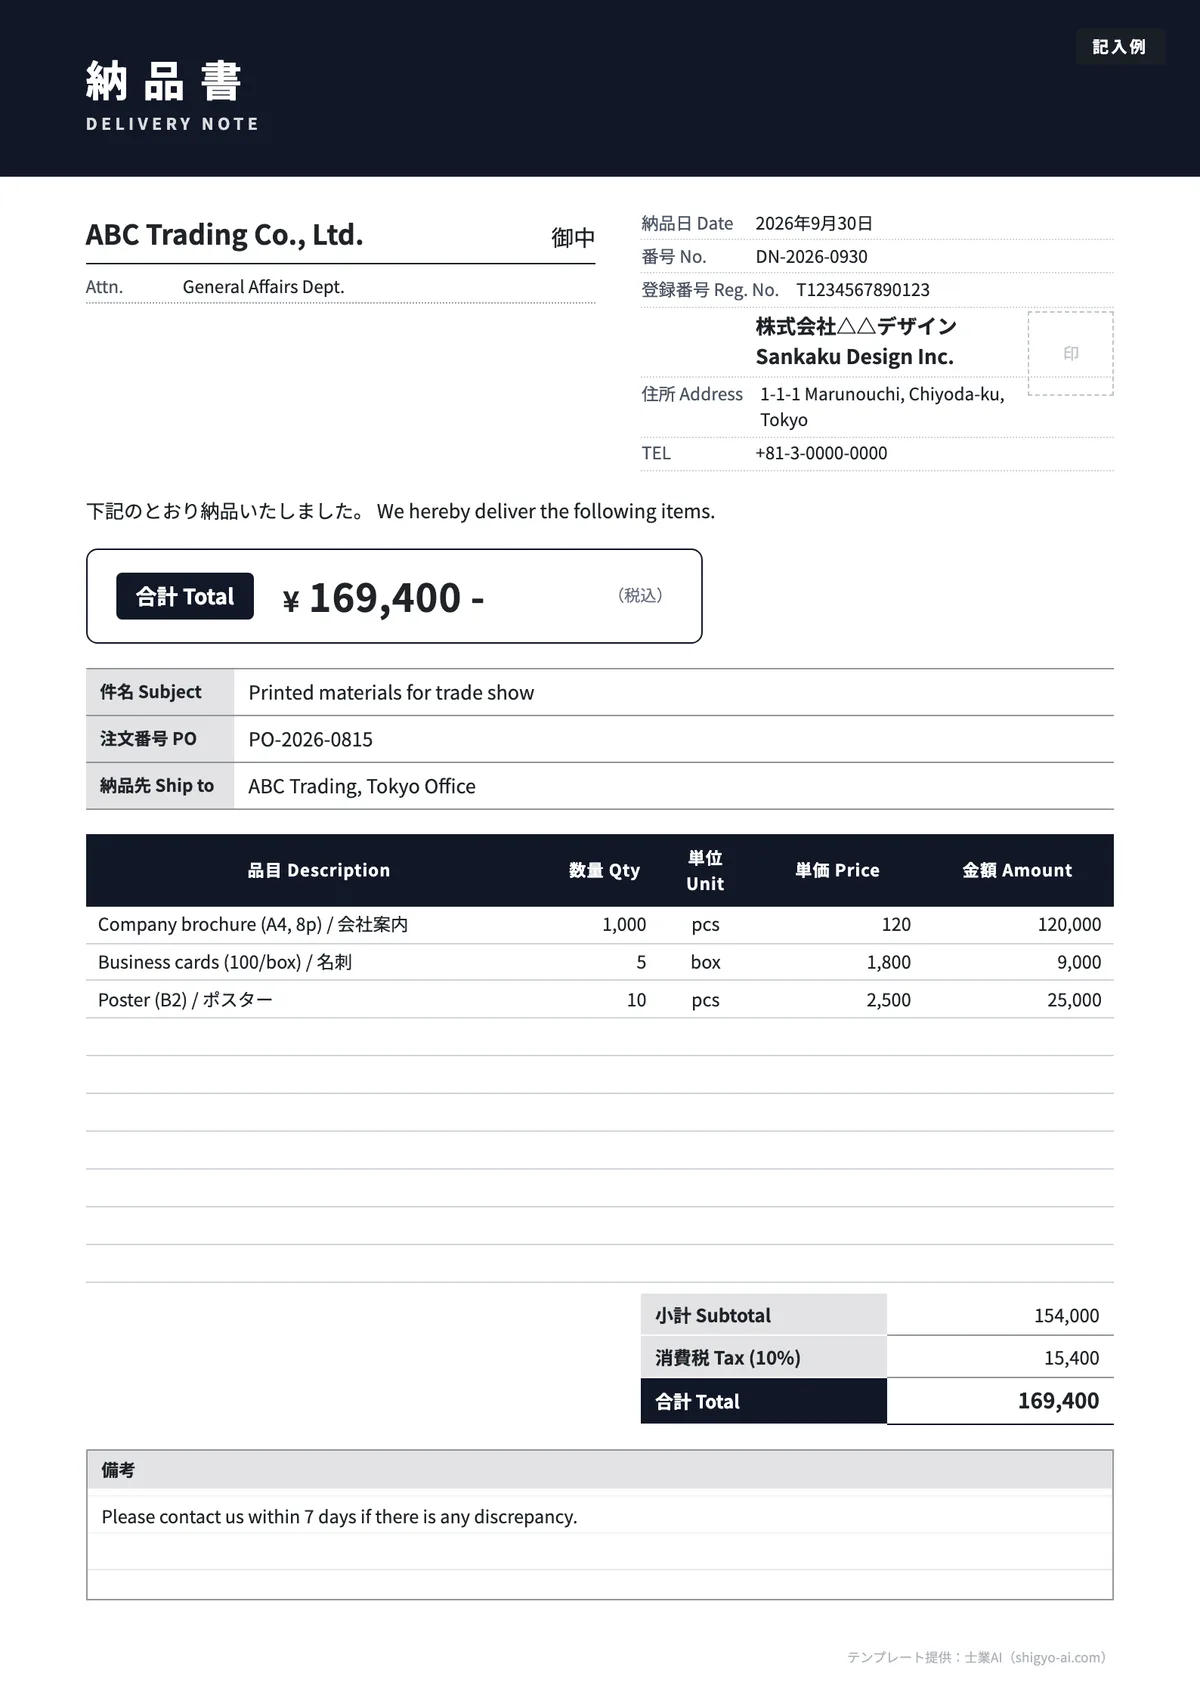
入力する内容を伝えるだけで、納品書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
領収書テンプレート 10種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
国税庁「印紙税額一覧表」(第17号文書)と適格簡易請求書の記載事項に対応
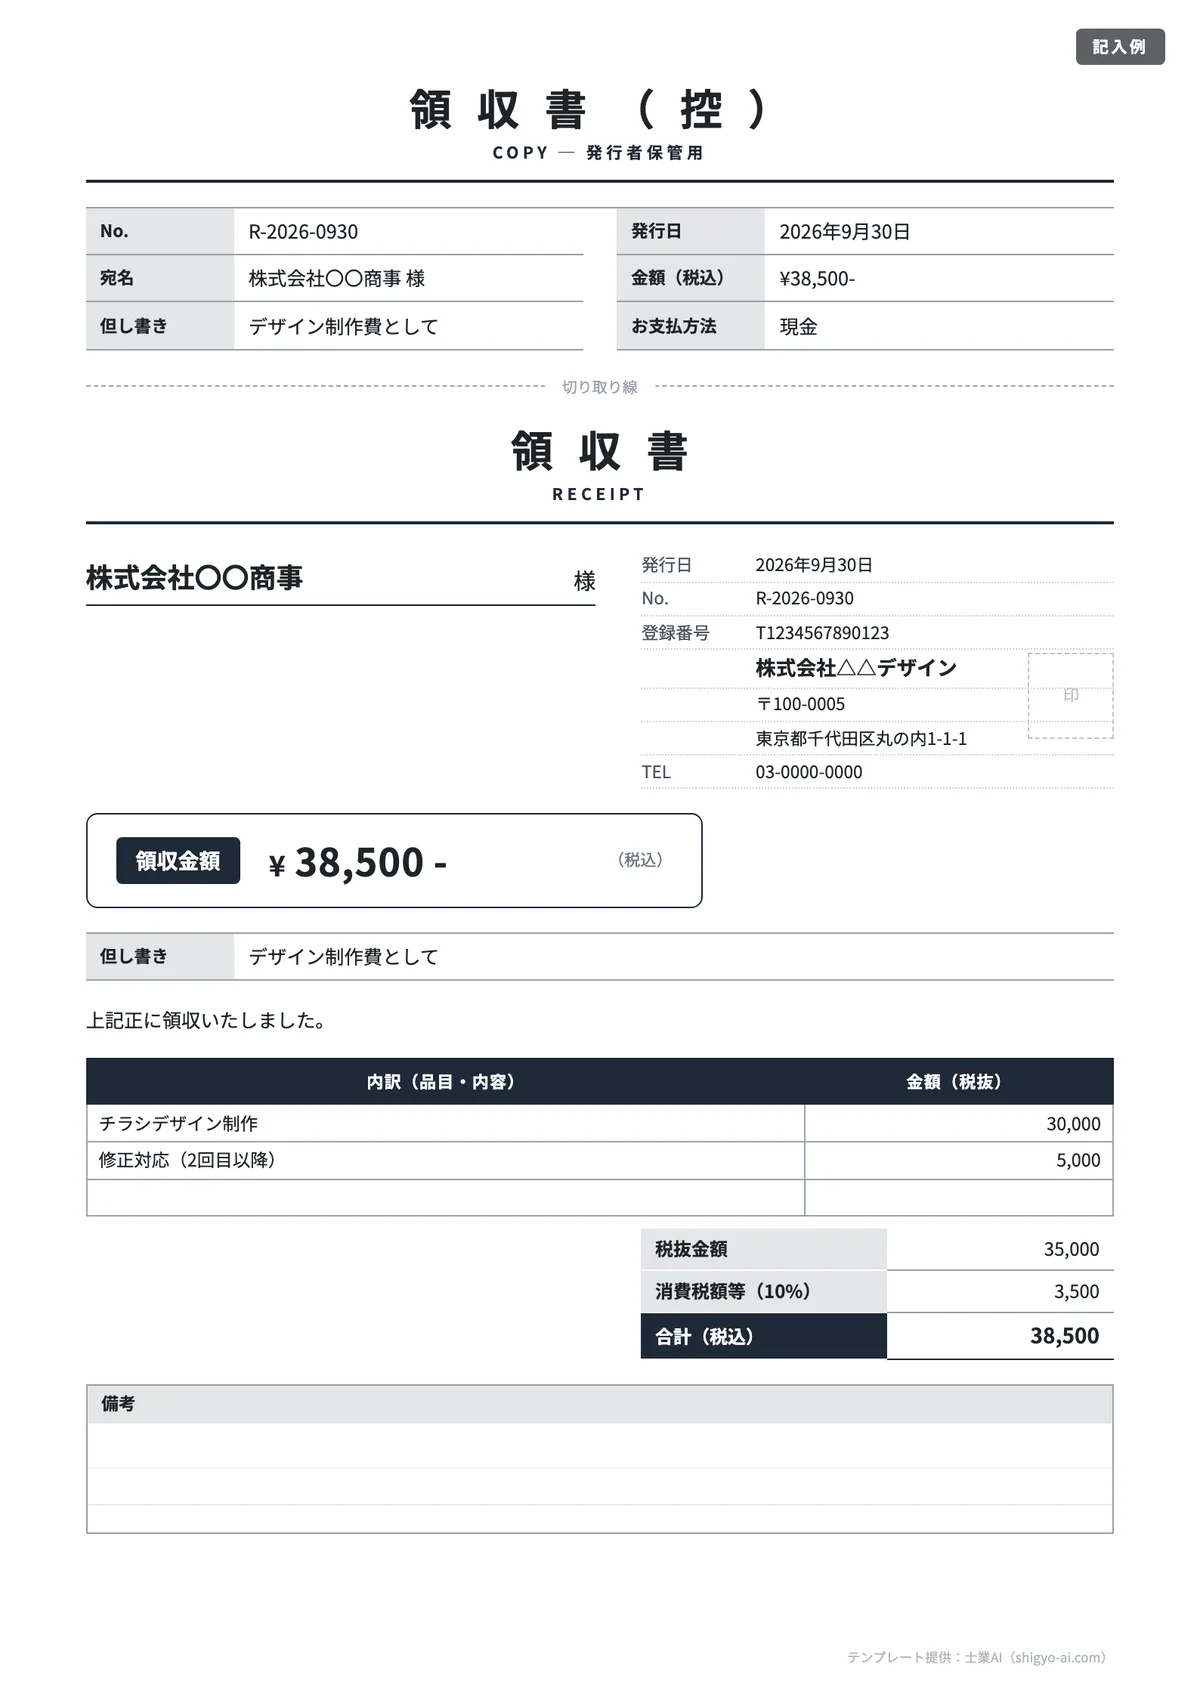
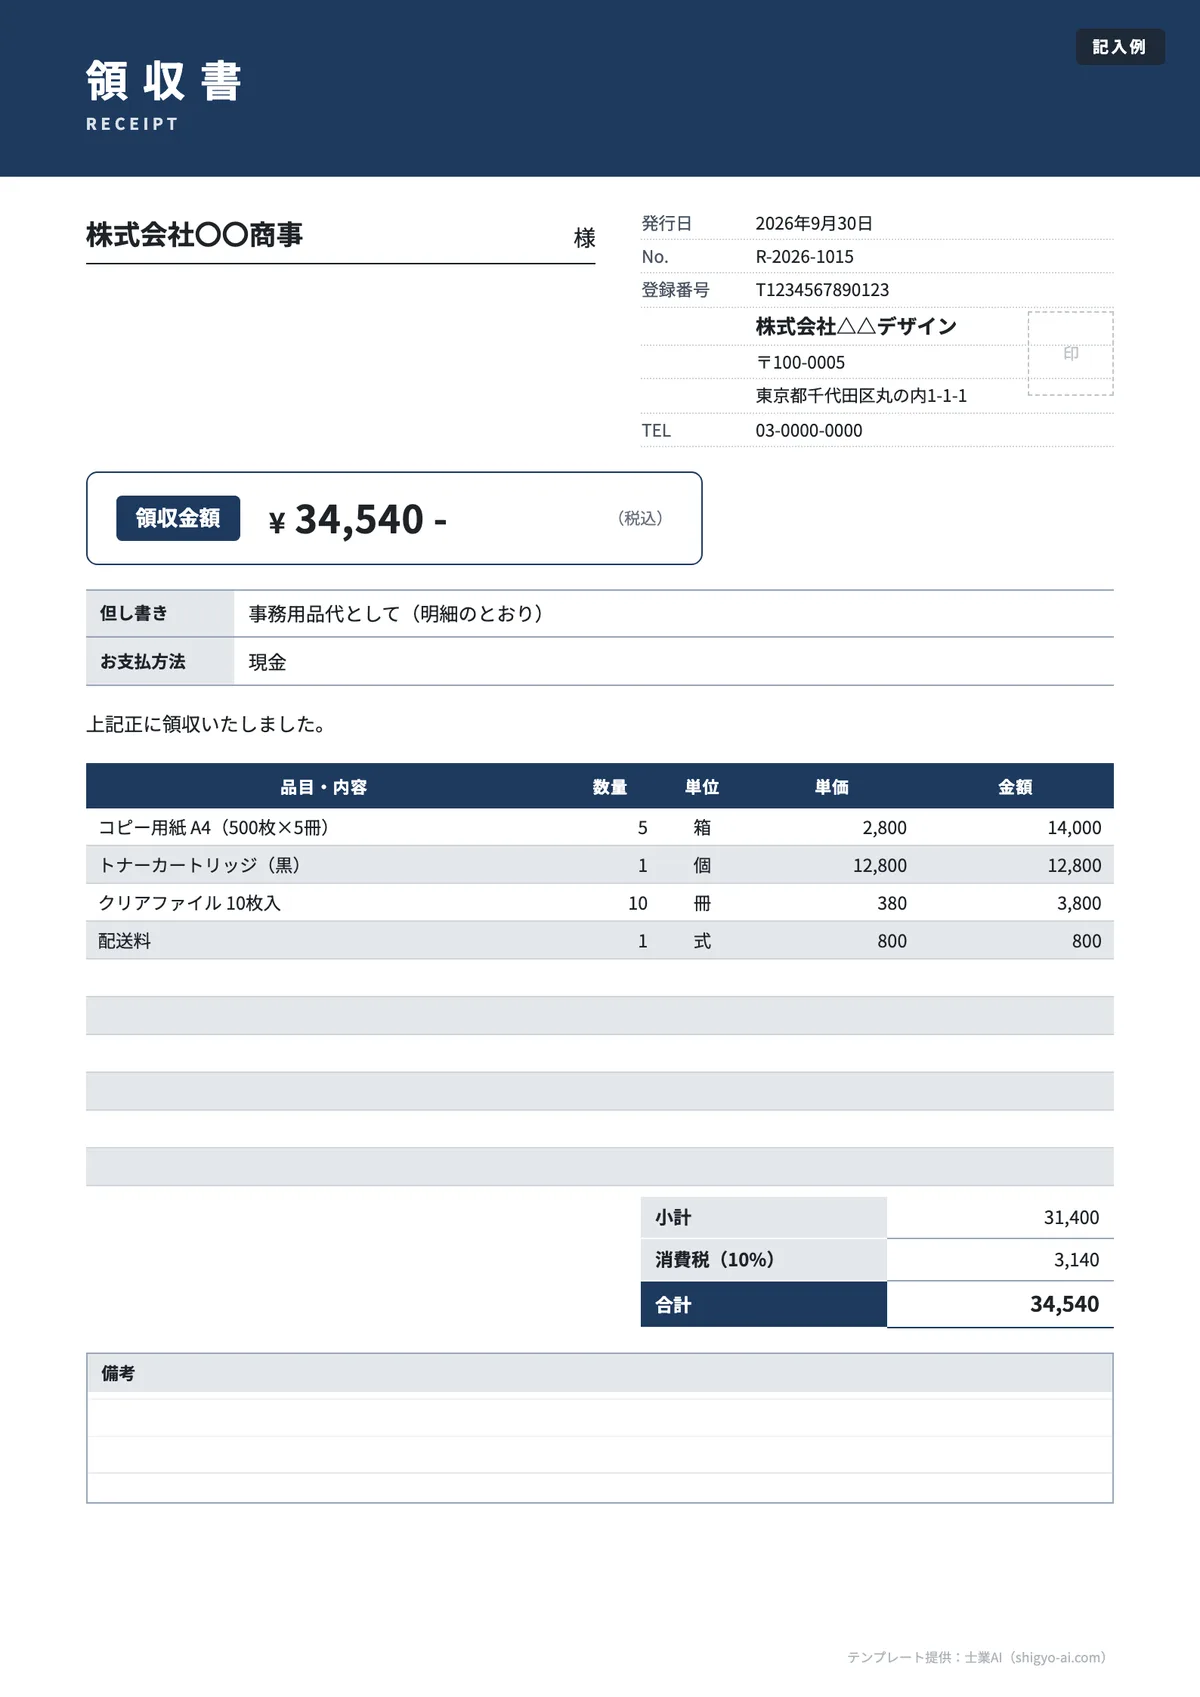
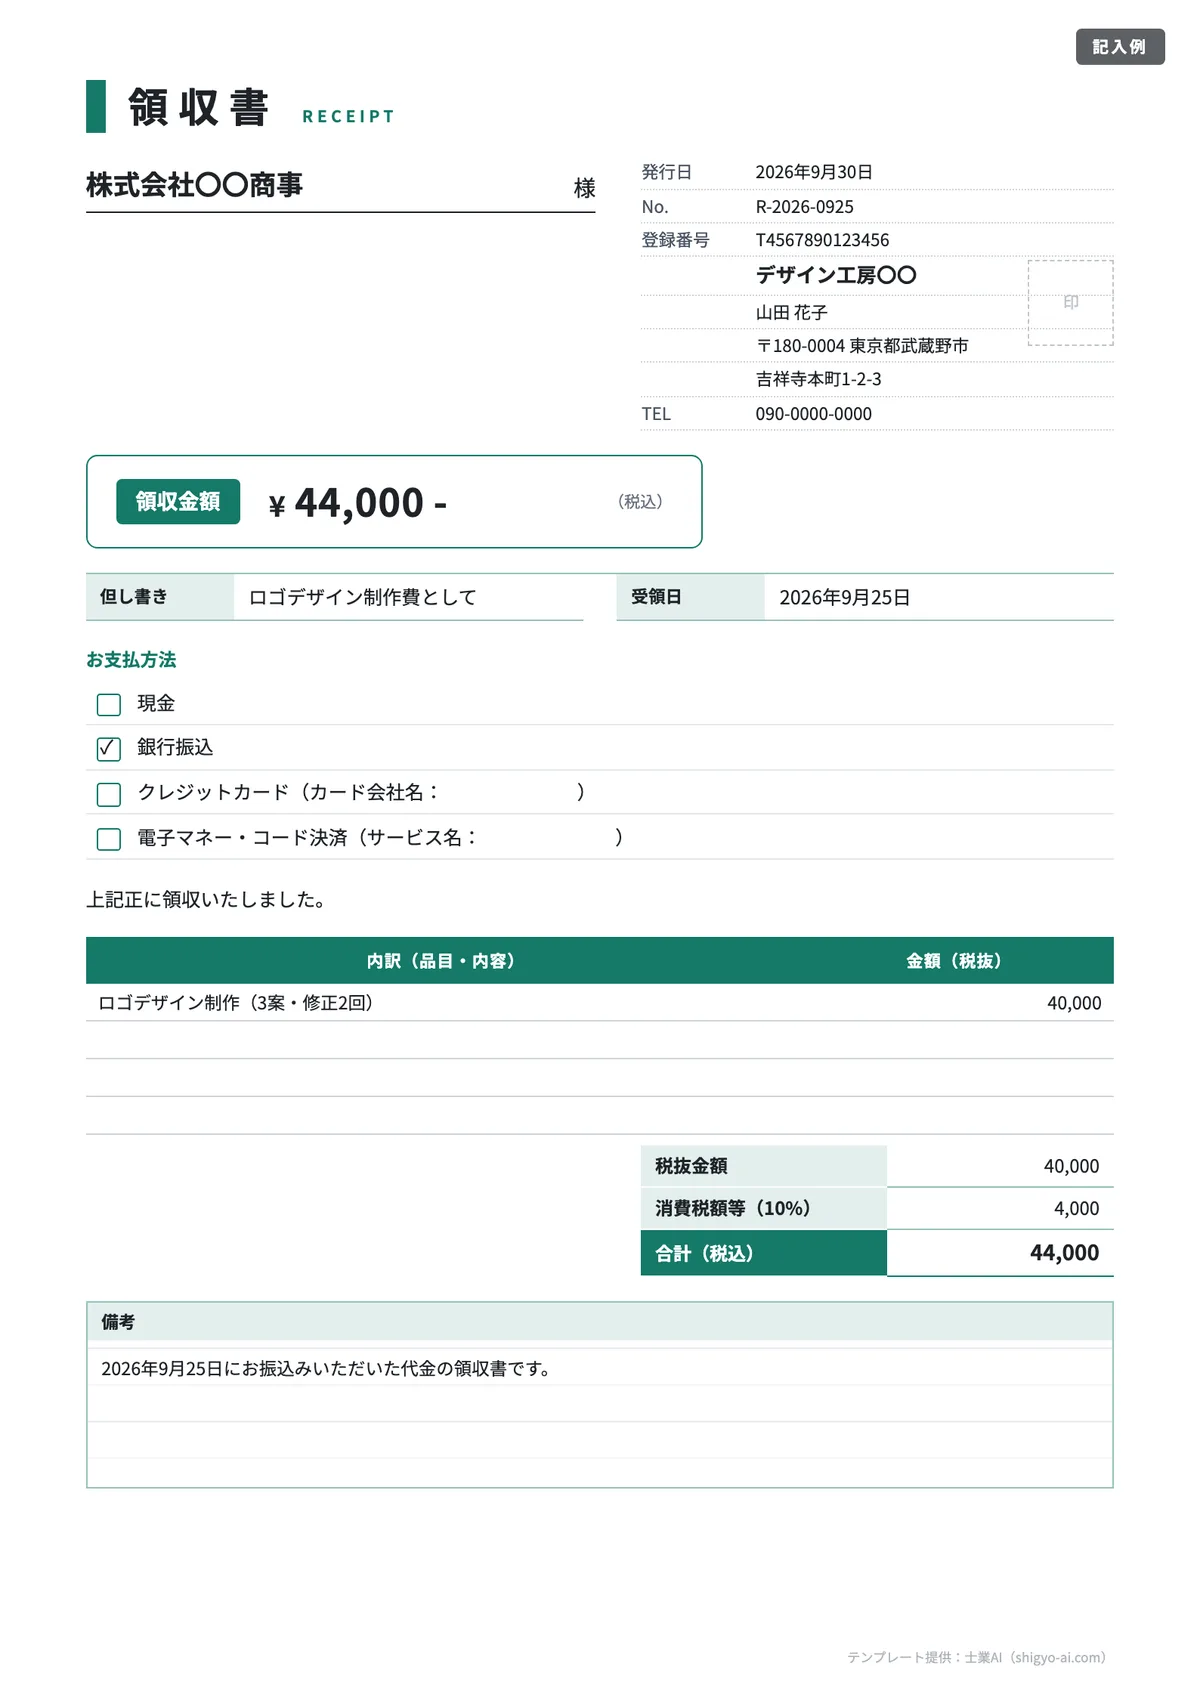
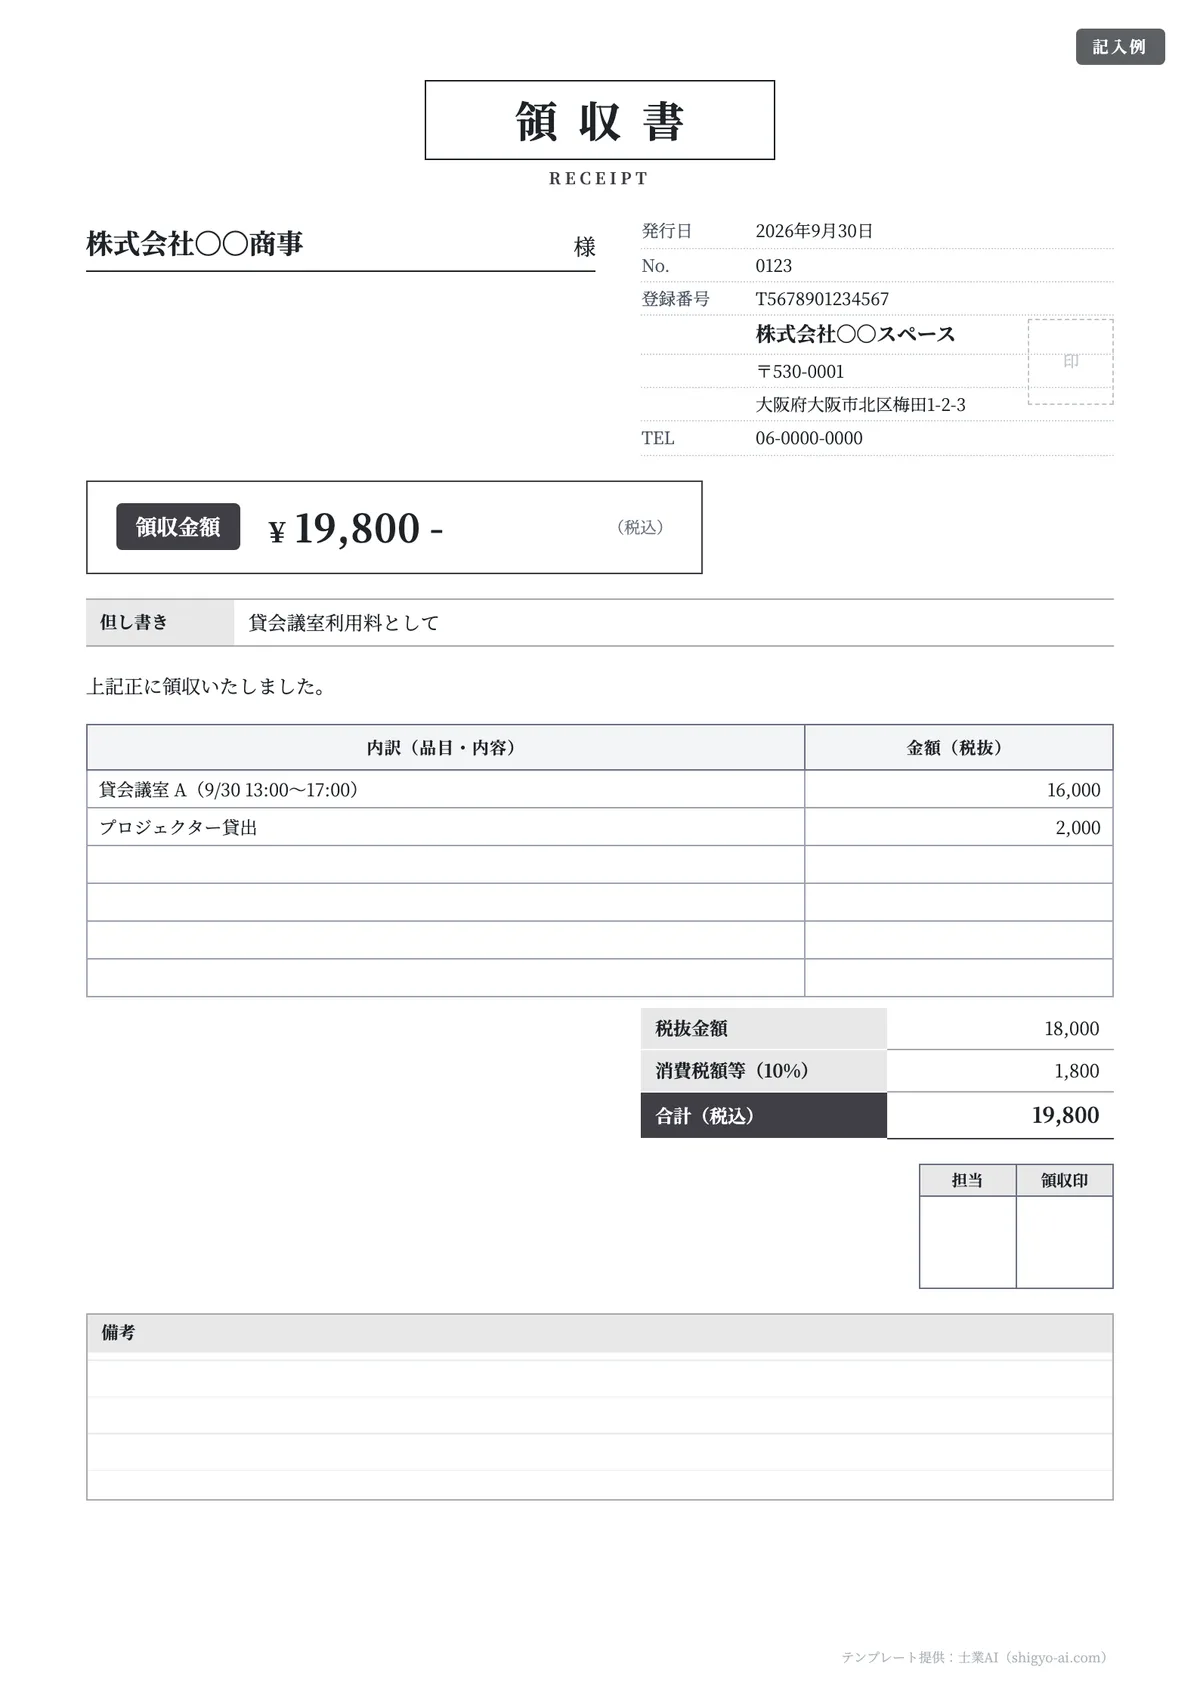
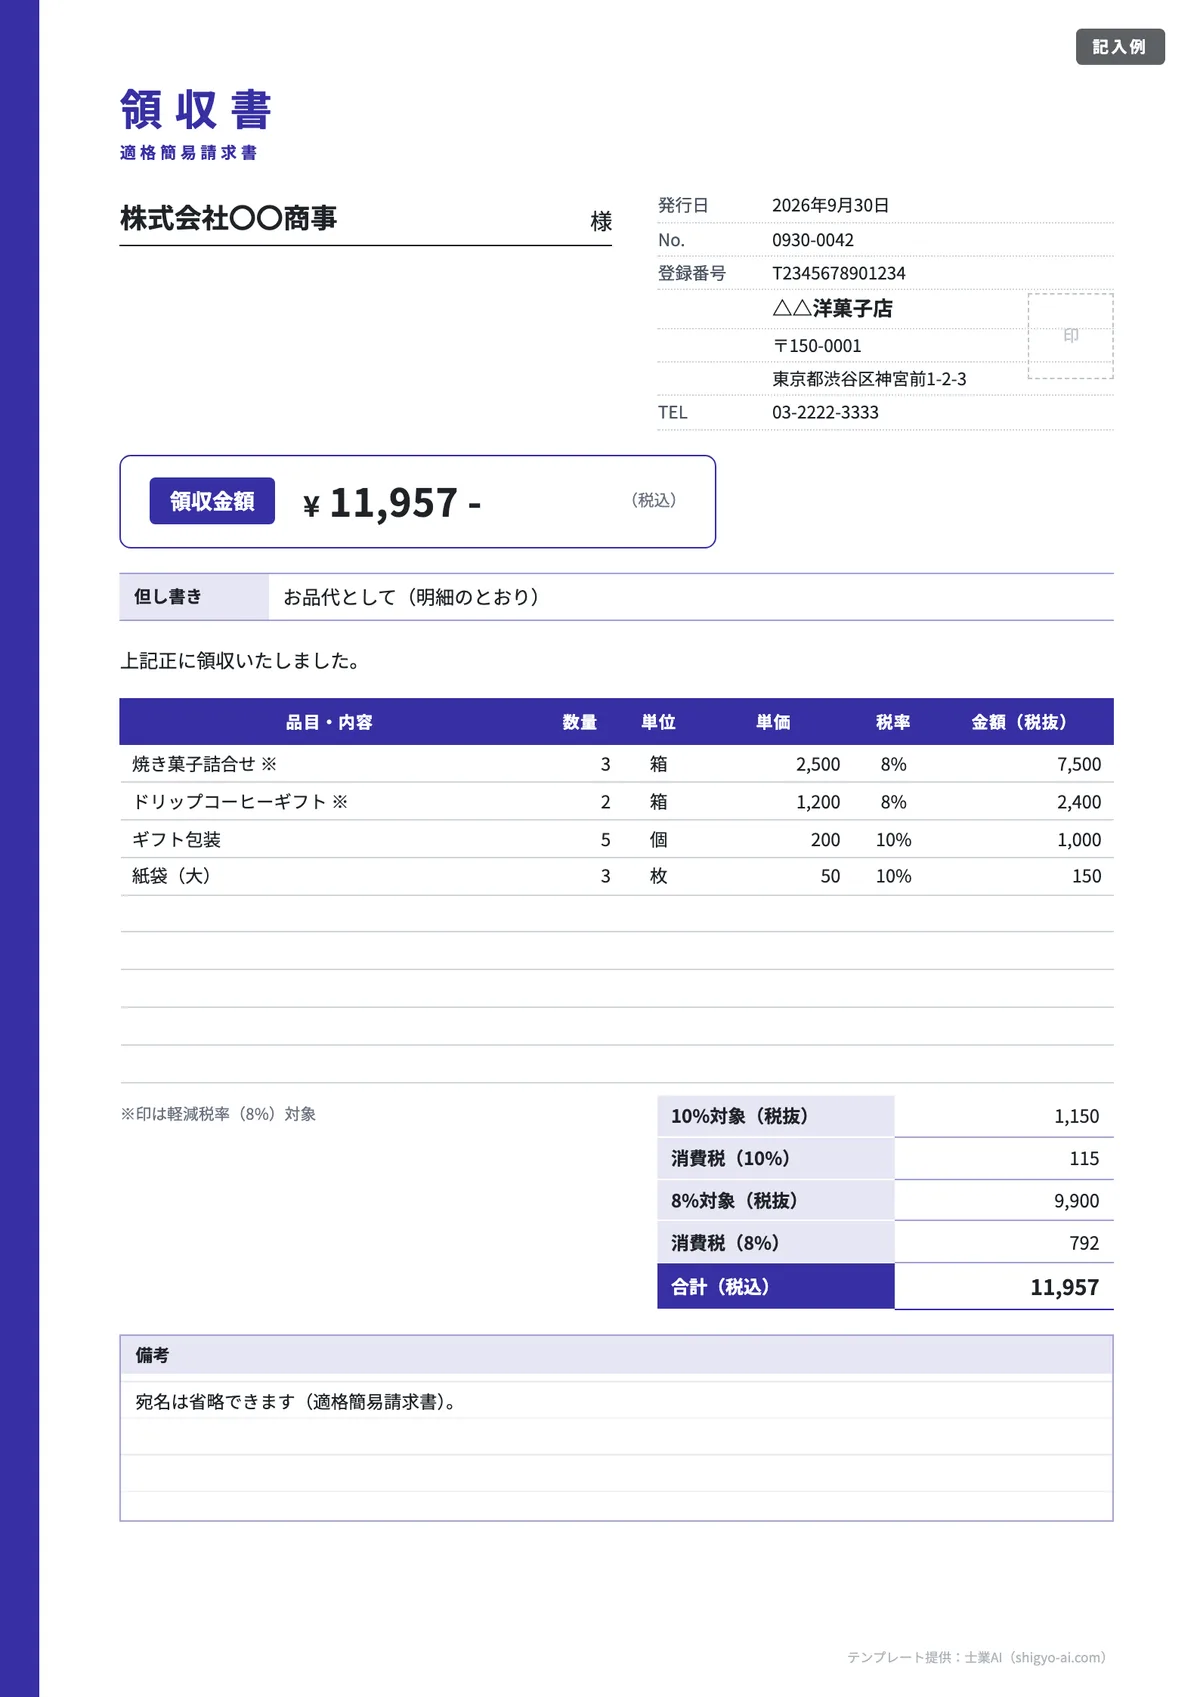
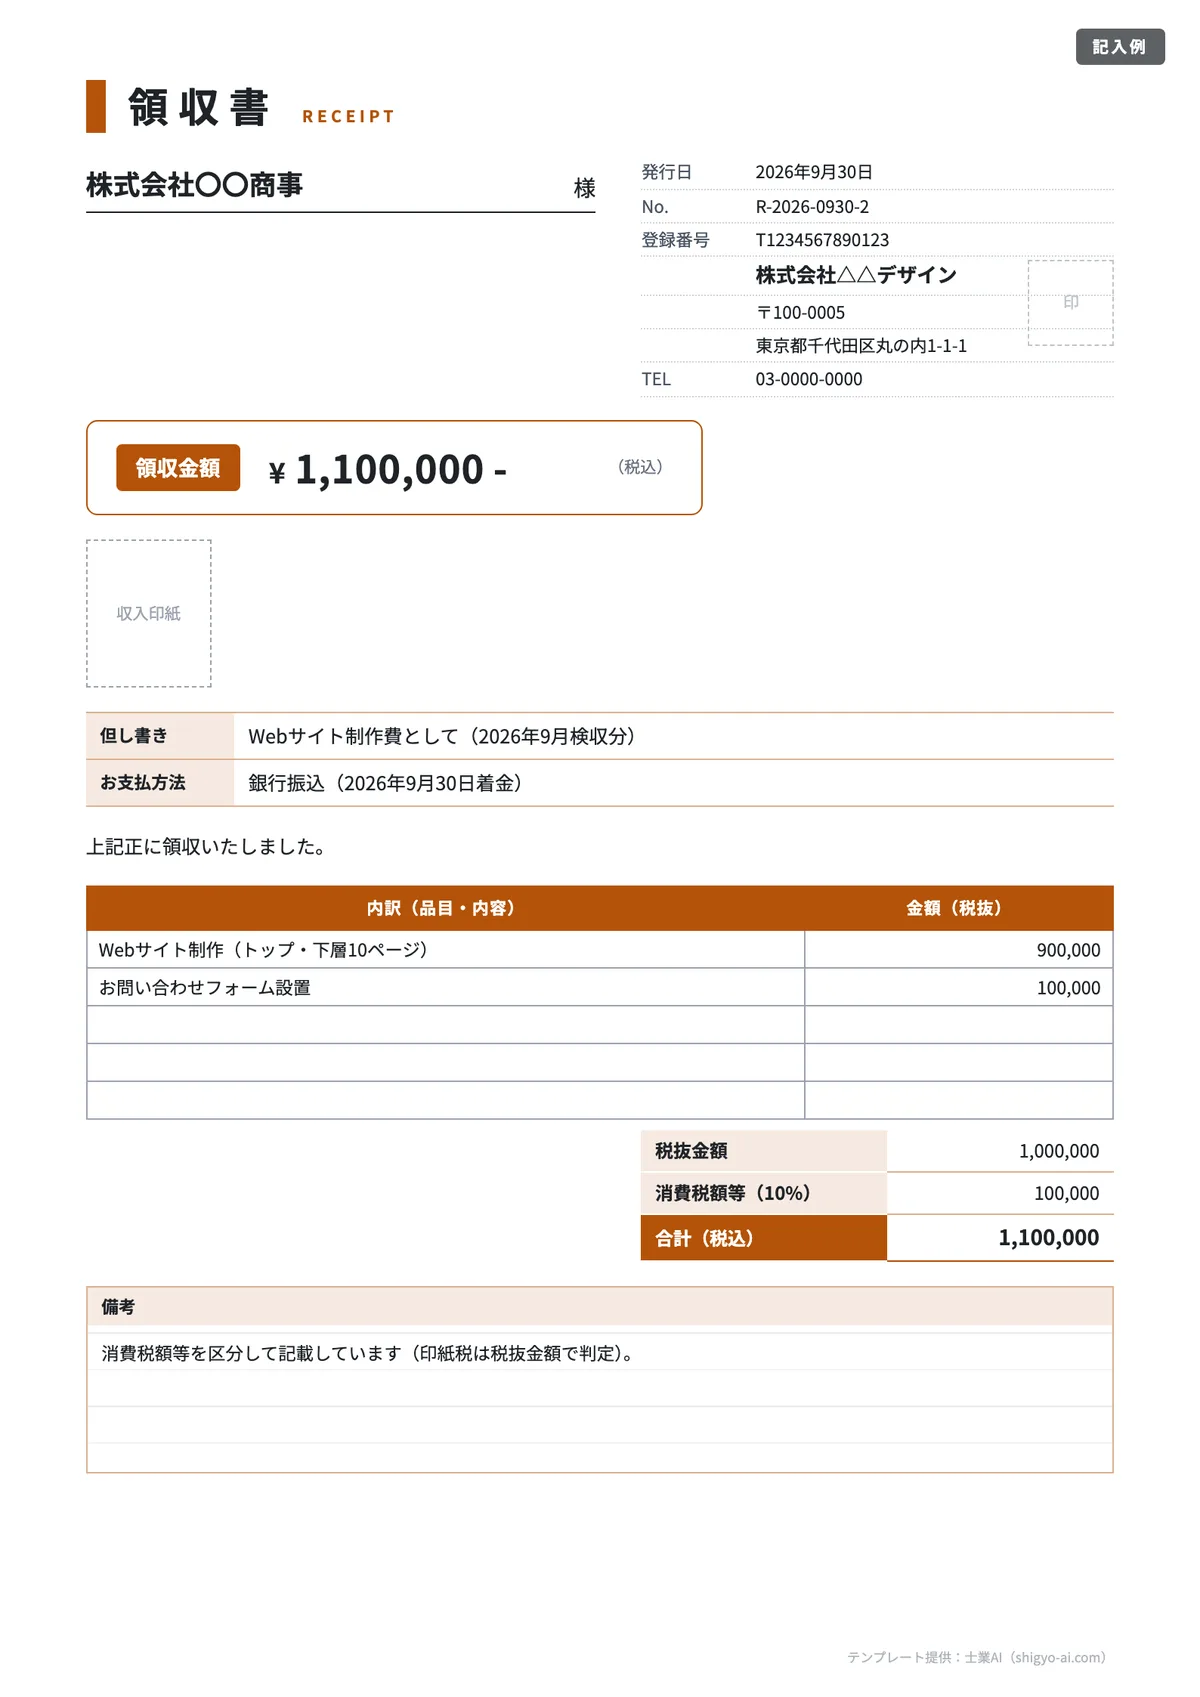
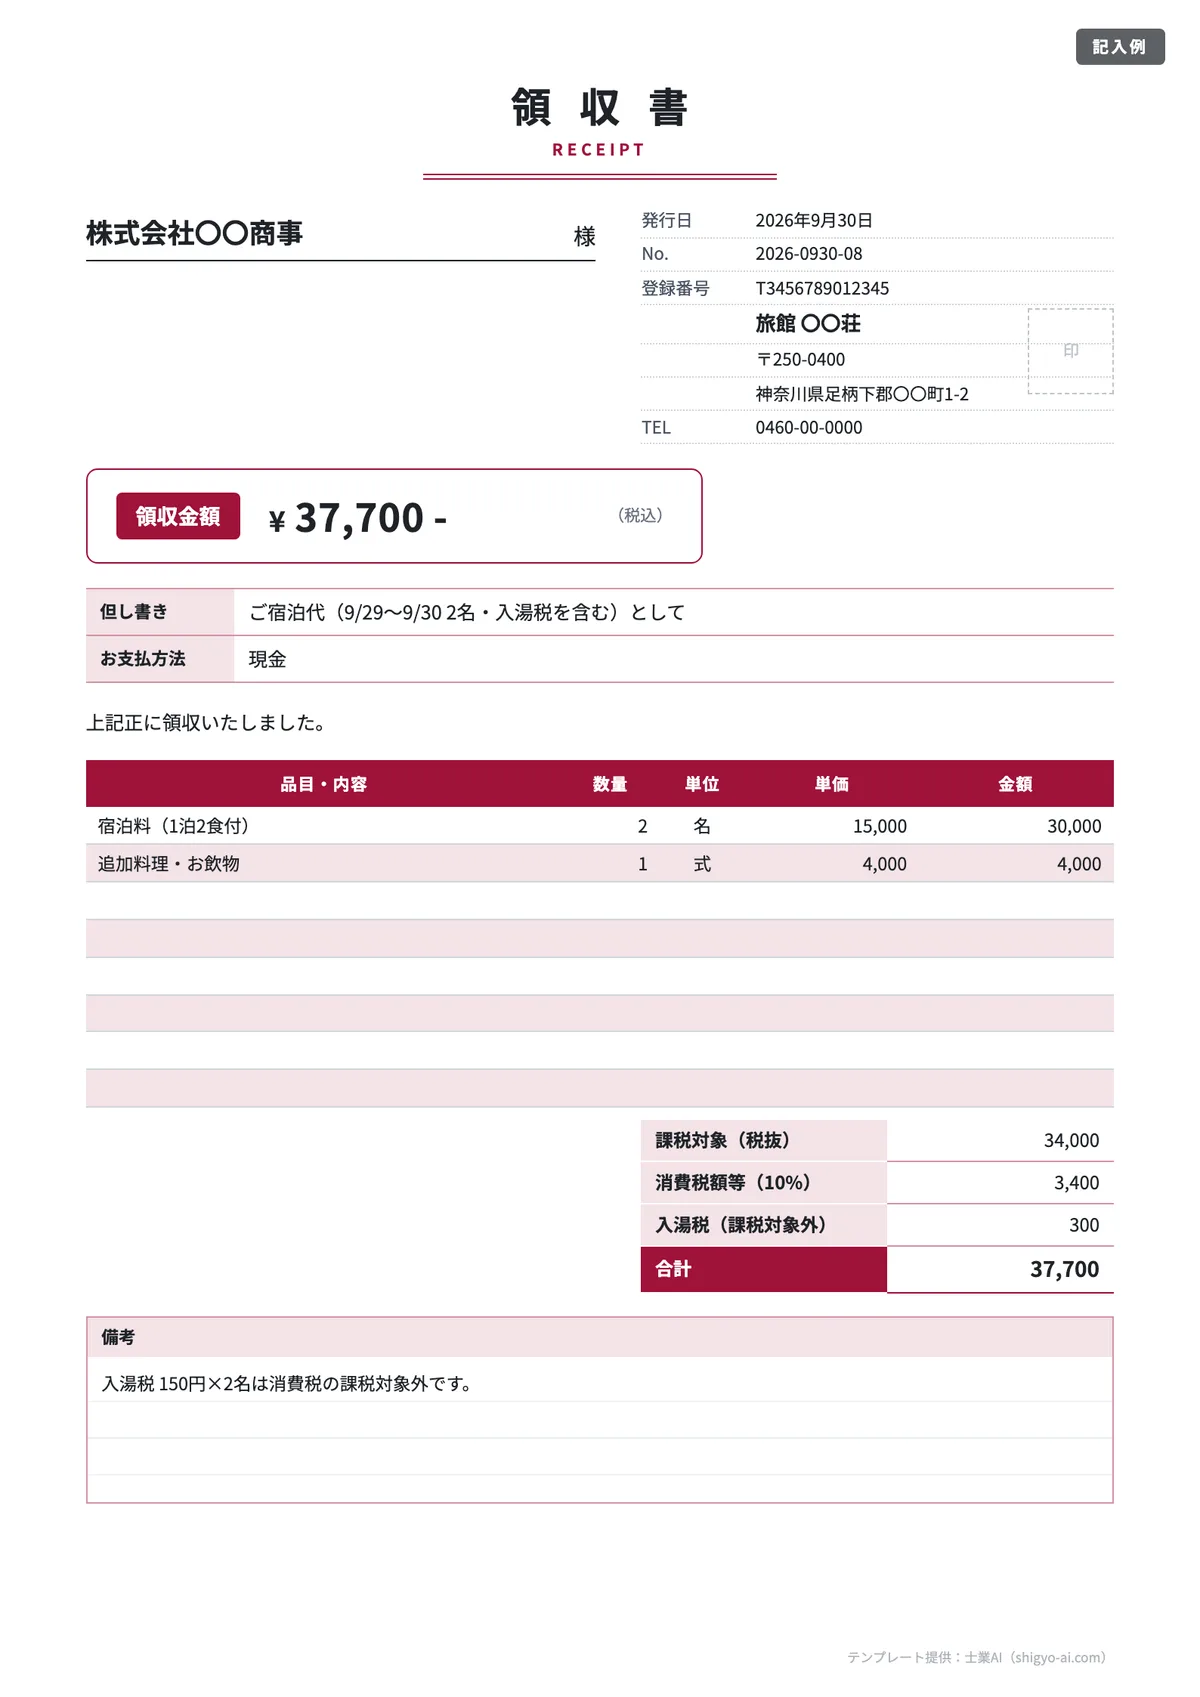
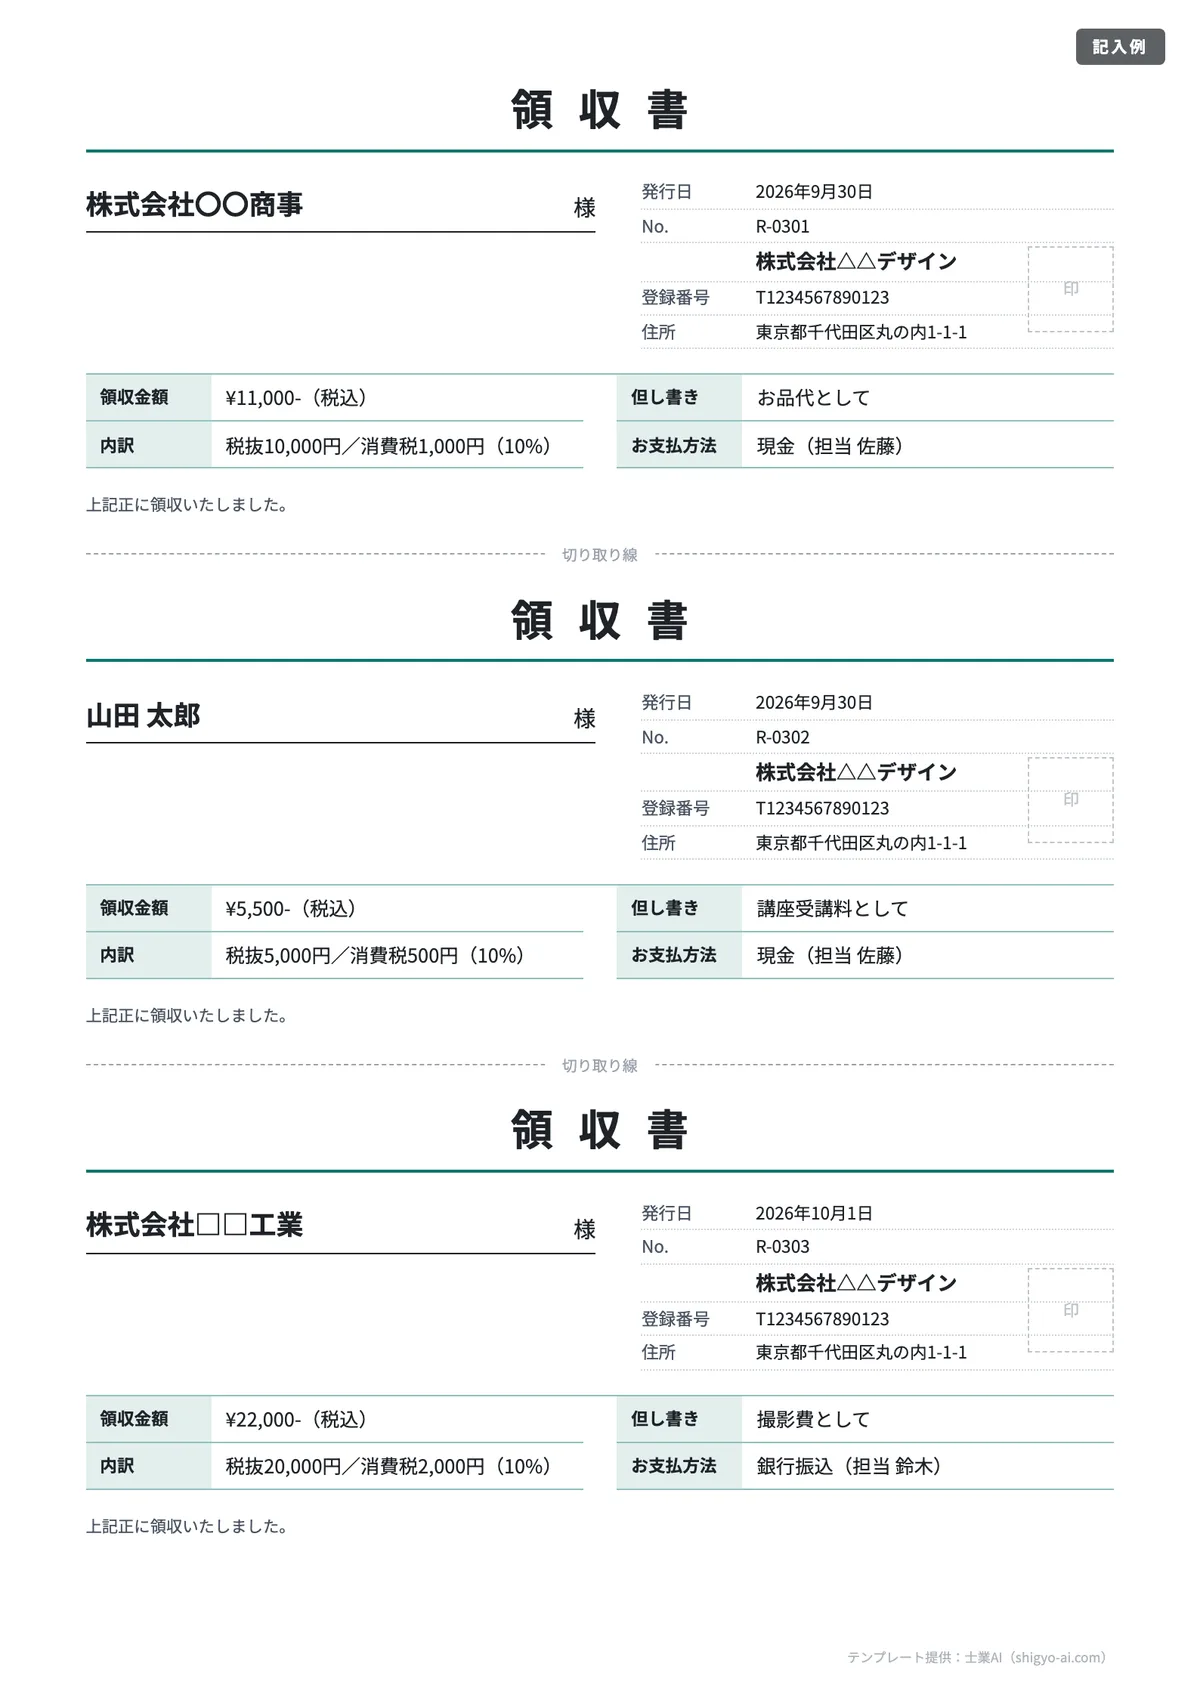
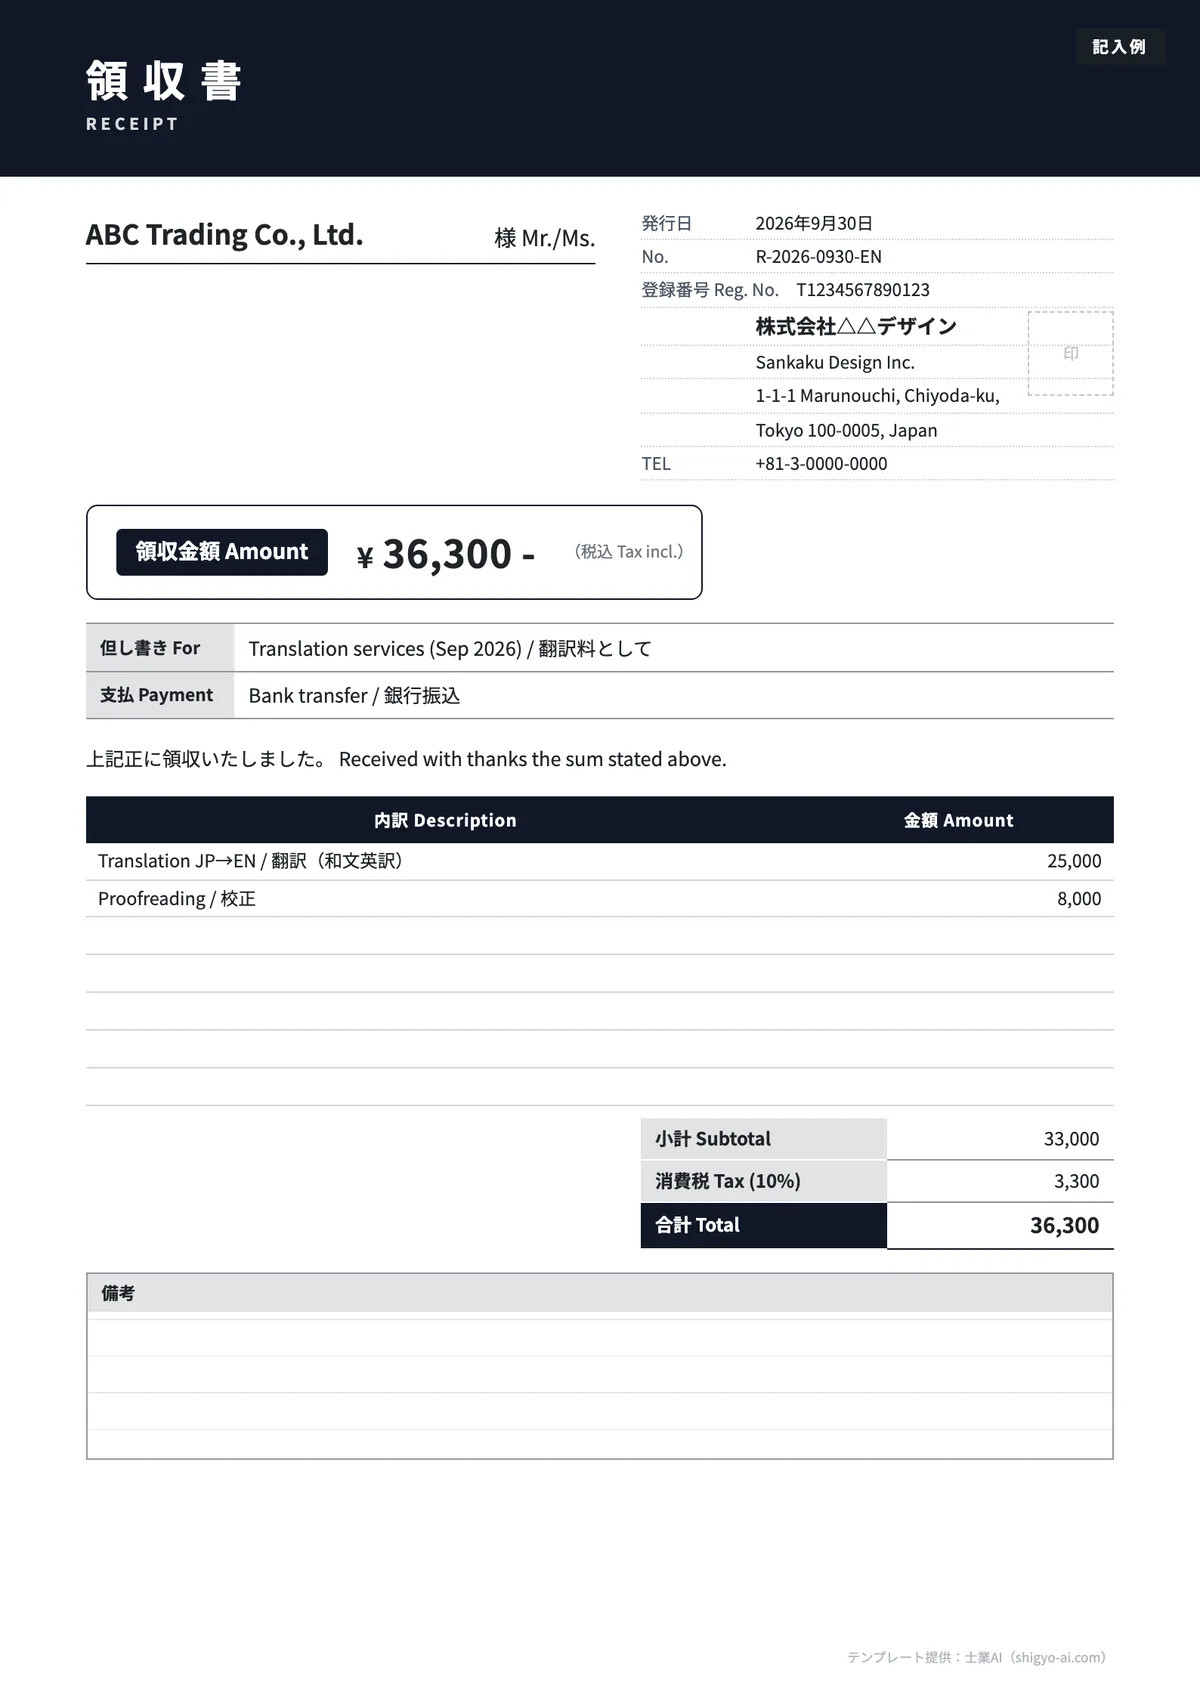
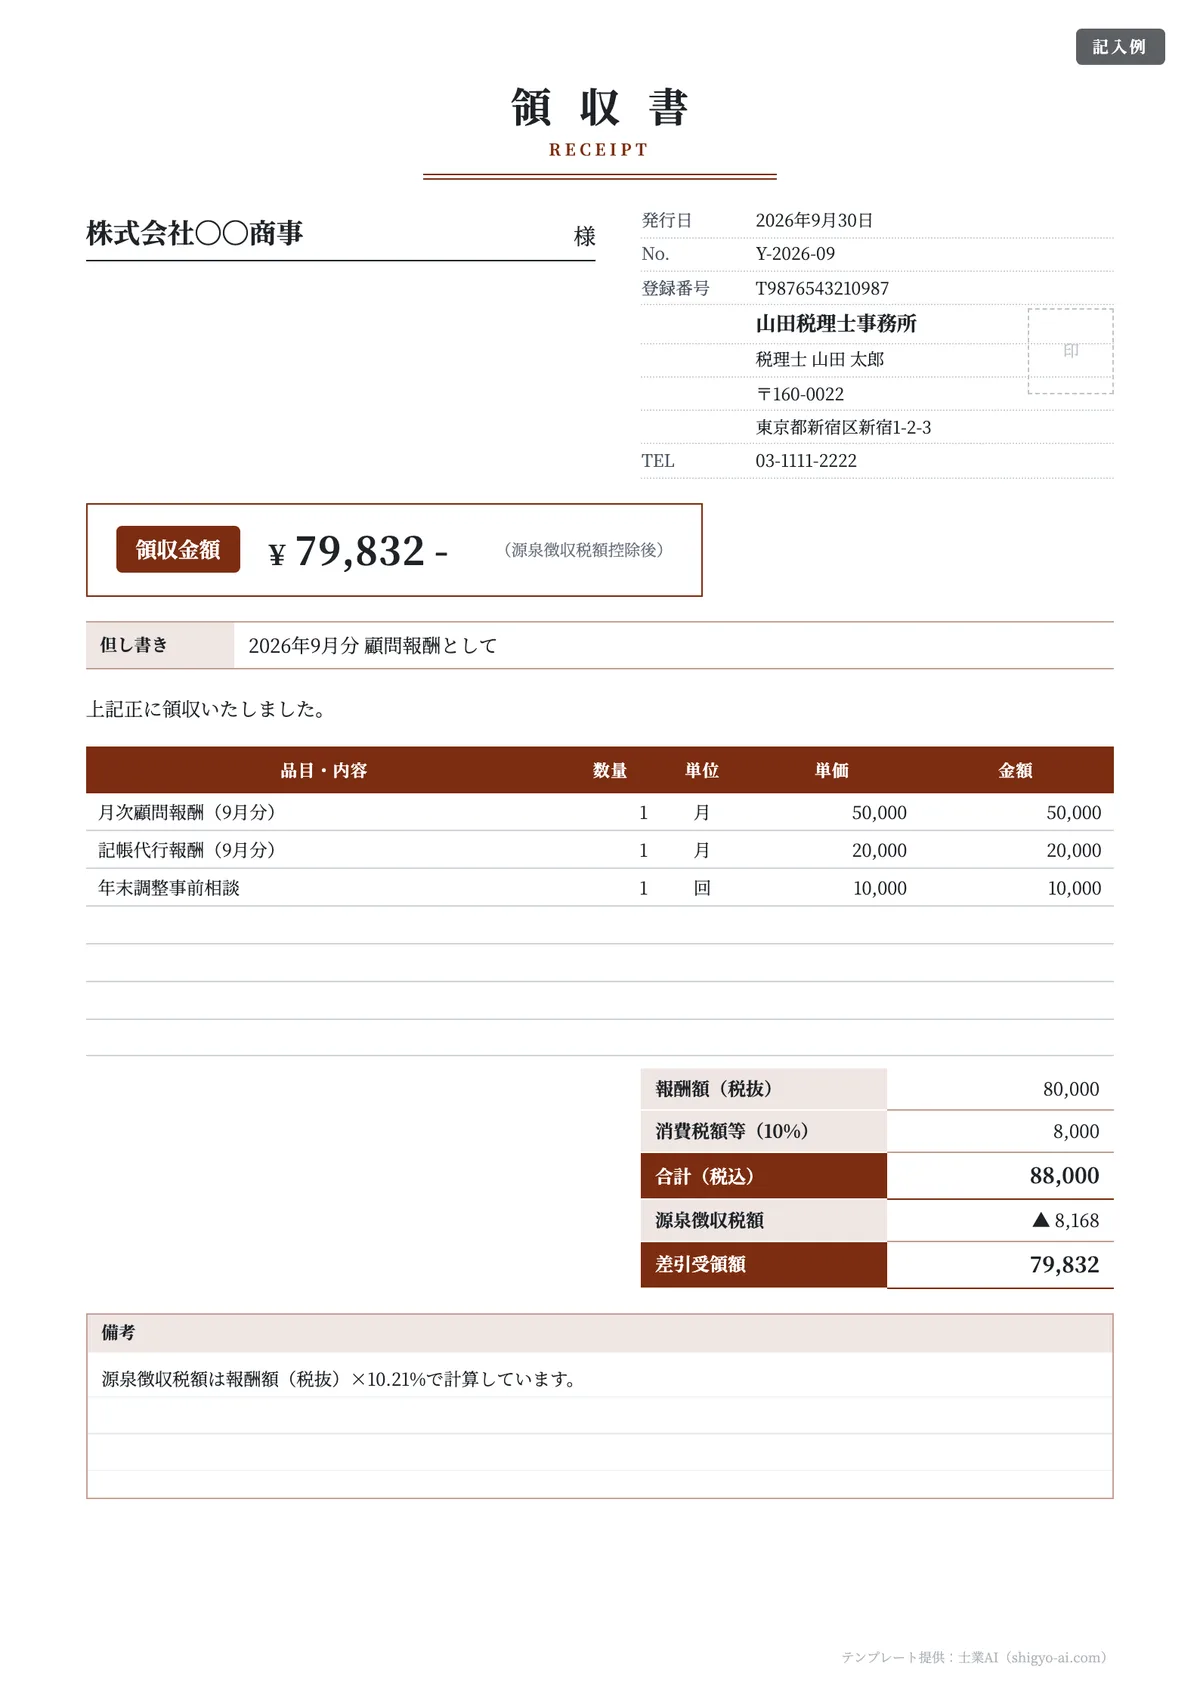
入力する内容を伝えるだけで、領収書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
発注書・注文請書と送付状も同じ10パターンずつ用意しています。6書式の全体像と、それぞれの詳しい書き方は次の表からたどれます。
書式 | 何に使うか | パターン数 | 解説記事 |
|---|---|---|---|
見積書 | 契約前に金額・納期・有効期限を示す(申込みの誘引) | 10 | |
発注書・注文書/注文請書 | 発注の意思を示し、請書で契約の成立を確認する | 10 | |
納品書 | 何を・いつ・どれだけ納めたかを知らせる(受領書・検収欄つきも) | 10 | |
請求書 | 代金の支払いを依頼する。インボイスの中心になる書類 | 10 | |
領収書 | 代金を受け取った事実を証明する(印紙税の対象) | 10 | |
送付状 | 書類を郵送・FAXするときの添え状 | 10 |
取引の流れで見る「どの帳票をいつ出すか」
帳票の役割は、出す側とタイミングで整理すると迷いません。実務では次の5段階の一部を省くことが多いため、省いてよいものと省くと後で困るものを分けて把握しておきます。
段階 | 書式 | 出す側 | その書類が果たす役割 | 省いたときの影響 |
|---|---|---|---|---|
1. 提案 | 見積書 | 受注側 | 金額・数量・納期・有効期限を示す | 金額の言った言わないが残る |
2. 発注 | 発注書・注文書 | 発注側 | 発注の内容と条件を書面で明示する | 委託内容によっては法令違反になる |
2'. 受注 | 注文請書 | 受注側 | 承諾を示し、契約の成立を確認する | 成立時期が曖昧になる(印紙は不要になる) |
3. 納品 | 納品書・受領書 | 受注側/受領は発注側 | 納めた内容と日(=取引年月日)を確定する | 検収・請求の起点が分からなくなる |
4. 請求 | 請求書 | 受注側 | 支払期限と振込先を示す。多くはこれがインボイス | 仕入税額控除の書類が欠ける |
5. 入金 | 領収書 | 受注側 | 受領の事実を証明する | 二重請求・二重払いの証拠が残らない |
見積書から発注書・注文請書へ(契約が成立する場所)
契約は申込みに対して相手が承諾したときに成立し、法令に特別の定めがある場合を除いて書面は要りません(民法522条)。発注書と注文請書は、契約の成立そのものではなく「いつ・何を・いくらで合意したか」を残すための書面です。
ただし、書面の交付が義務になる取引があります。製造委託・修理委託・情報成果物作成委託・役務提供委託などでは、給付の内容・受領期日・代金の額・支払期日などをすべて記載した書面(または電磁的記録)を発注時に直ちに交付し、取引記録を2年間保存する義務があります(公正取引委員会「委託事業者の義務」)。相手が個人(特定受託事業者)の場合も取引条件の明示義務があります(公正取引委員会「フリーランス・事業者間取引適正化等法パンフレット」)。口頭やチャットで発注しているなら、テンプレートの「05 取適法の明示事項つき」「06 フリーランス新法対応」を使うのが安全です。
納品書・受領書で「取引年月日」を確定する
インボイスに必要なのは請求書を作った日ではなく取引を行った年月日です。この日付を確定させるのが納品書で、受領書や検収欄があれば先方がいつ受け取ったかも残ります。分納や月まとめの取引ほど、納品書の日付が後工程の根拠になります。
請求書・領収書と、どの段階でも使う送付状
請求書は支払いを依頼する書類、領収書は受け取った事実を証明する書類です。銀行振込で振込明細が残る場合、領収書の発行は義務ではありませんが、先方の経理規程で求められることがあるため、発行の要否は請求書の備考欄で先に決めておくと月末のやり取りが減ります。送付状はどの段階でも使う添え状で、同封物と部数を書いておくと不着や差し替えの連絡がスムーズです。
横断で効く注意点
1. インボイスは「書類の名称」では決まらない
適格請求書は様式が法令で定められておらず、必要事項が記載されていれば請求書・納品書・領収書・レシートなど名称を問いません。記載事項は、①発行者の氏名または名称と登録番号、②取引年月日、③取引内容(軽減税率対象である旨)、④税率ごとに区分して合計した対価の額と適用税率、⑤税率ごとに区分した消費税額等、⑥交付を受ける事業者の氏名または名称の6つです(国税庁 No.6625「適格請求書等の記載事項」)。
さらに、1枚で満たす必要もありません。納品書と請求書のように、相互の関連が明確で、交付を受ける事業者が記載事項を適正に認識できるなら、複数の書類全体でインボイスの記載事項を満たせます(国税庁 インボイスQ&A問65)。実務では次の3つの型のどれかに決めてしまうのが早道です。
型 | インボイスにする書類 | 向いている取引 | 注意点 |
|---|---|---|---|
請求書型 | 請求書(月まとめ) | 月に何度も納品する継続取引 | 納品書には消費税額を書かず、請求書側で税率ごとに1回だけ計算する |
納品書型 | 納品書 | 都度完結の販売・スポット取引 | 請求書は金額の案内だけにし、登録番号は納品書に載せる |
分担型 | 納品書+請求書の合計 | 納品書に品目、請求書に合計を載せたい場合 | 納品書番号を請求書に列挙するなど、相互の関連を明確にする |
制度全体の経過措置や2割特例はインボイス制度の2026年最新対応にまとめています。
2. 端数処理は「税率ごとに1回」。書類をまたぐと必ずズレる
適格請求書の消費税額等に1円未満の端数が出る場合、1つの適格請求書につき税率ごとに1回だけ端数処理します。品目ごとに計算して端数処理し、その合計を消費税額として記載することは認められていません(前掲Q&A問57)。切り捨て・切り上げ・四捨五入のどれを選ぶかは任意です。
この規則を知っていても、納品書と請求書の両方で消費税を計算すると合いません。8%対象1,995円(税抜)の納品書が3枚なら、納品書ごとに切り捨てると159円×3=477円、請求書で合計5,985円に8%を掛けて切り捨てると478円です。1円の差でも取引先の計上額と食い違い、毎月の問い合わせにつながります。消費税を計算する書類は1つだけと決め、もう一方は税抜金額だけを載せるのが確実です。
なお、2026年9月15日の閣議決定で、2027年4月1日から2年間、飲食料品の消費税率を1%に引き下げる方針が示されました(国税庁「消費税率引下げ特設サイト」)。法案が成立した場合の内容とされているため、飲食料品を扱うなら税率欄を増やせる様式を選んでおくと、切り替え時の作り直しが減ります。
3. 金額と取引年月日は5つの書類で突き合わせる
税務調査や監査で見られるのは、書類どうしの整合です。次の例のように番号で前の書類を引用しておくと、突合が一瞬で終わります。
書類 | 日付 | 金額 | 前の書類の引用 |
|---|---|---|---|
見積書 Q-2026-0091 | 2026年9月1日(有効期限9月30日) | 500,000円+消費税50,000円=550,000円 | — |
発注書 PO-2026-0148 | 2026年9月3日 | 550,000円 | 見積書番号 Q-2026-0091 |
納品書 D-2026-0203 | 2026年9月28日(=取引年月日) | 550,000円 | 発注書番号 PO-2026-0148 |
請求書 I-2026-0311 | 2026年9月30日発行/取引年月日9月28日 | 550,000円(支払期限10月31日) | 納品書番号 D-2026-0203 |
領収書 R-2026-0288 | 2026年10月31日 | 550,000円 | 請求書番号 I-2026-0311 |
よくあるズレは3つです。値引きを口頭で決めて見積書と請求書の金額が違う、請求書の日付を取引年月日として書く、分納したのに請求書が1回分しかない。いずれもテンプレートの「前の書類の番号」欄を埋める運用で防げます。
4. 印紙税がかかる書類・かからない書類
印紙税は、印紙税法別表第1の20種類の課税文書にだけかかり、判断は名称ではなく記載内容の実質で行います(国税庁 No.7100)。
書類 | 印紙税 | 根拠 |
|---|---|---|
見積書・送付状 | かからない | 課税物件表の20種類に当たらない(No.7100) |
発注書・注文書(単なる申込み) | 原則かからない | |
発注書でも、見積書等に基づく申込みである旨の記載があるもの、双方の署名押印があるもの | 契約書として課税されることがある | 同上(相手が請書を作ると明記されていれば除かれる) |
注文請書(請負=仕事の完成を約束するもの) | 第2号文書。1万円未満は非課税、1万円以上100万円以下は200円 | |
注文請書でも、カタログ商品の売買など物品の譲渡契約 | かからない | |
納品書・請求書 | 原則かからない。ただし「代済」「相済」など受領の事実を書き込むと第17号文書になる | |
領収書(売上代金・営業に関するもの) | 第17号文書。5万円未満は非課税、5万円以上100万円以下は200円 | 同上 |
覚えておくと得なのが、消費税額等を区分記載すればその金額は記載金額に含めなくてよいという扱いです。適用があるのは第1号・第2号・第17号文書に限られます(国税庁 No.7124)。税込52,800円の領収書でも「うち消費税4,800円」と書けば記載金額は48,000円となり、5万円未満で非課税になります。
5. PDFでやり取りすれば印紙は不要
印紙税の課税対象は課税物件表に掲げられた「文書」であり、電磁的記録は文書に含まれません。契約の成立を証明する注文請書であっても、その内容を電磁的記録にして電子メールで送信した場合は、印紙税は課税されないと国税庁は回答しています(国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)。
注意したいのは、電子で送ったあとに紙に印刷して相手へ手渡すと、その紙が課税文書になりうる点です。PDFで送るなら送付で完結させ、控えもデータで持つ割り切りが、印紙代と保管コストを同時に下げます。
保存期間と電子取引データの保存
保存期間は、書類の種類ではなく「誰が」「どの制度で」保存するかで決まります。帳票の種類ごとに覚えるより、この4行で押さえるほうが早いです。
立場 | 期間 | 根拠 |
|---|---|---|
法人 | 確定申告書の提出期限の翌日から7年(欠損金が生じた事業年度は10年) | |
個人事業主(青色申告) | 帳簿書類は原則7年。請求書・見積書・納品書・送り状などは5年でよい(領収証はこの5年の例に含まれない) | |
適格請求書発行事業者(法人・個人とも) | 課税期間の末日の翌日から2か月を経過した日から7年 | |
委託事業者(取適法の対象取引) | 取引の内容を記載した書面または電磁的記録を2年 |
個人事業主でもインボイスを交付しているなら、写しは7年と考えておくのが安全です。請求書や注文請書をPDFでやり取りした場合は電子取引にあたり、紙に印刷せずデータのまま保存するのが原則です(国税庁「電子帳簿等保存制度特設サイト」)。日付・金額・取引先で検索できる状態にする要件は電子帳簿保存法の対応チェックリストで確認できます。紙で受け取った領収書を読み取って処理する流れは領収書OCRとAI自動仕訳にまとめています。
AIで帳票の下書き・突合をする方法
帳票まわりでAIが効くのは、ゼロから作らせることではなく書類どうしの食い違いを見つけさせることです。以下はそのままコピーして使えます。実データを貼る前に、利用するサービスの情報の取り扱いを必ず確認してください。
1. 見積・発注・納品・請求の突合
次の4つの書類の内容を突き合わせ、食い違いを洗い出してください。
- 金額(税抜・消費税・税込)が一致しているか。違う場合は差額と原因の候補
- 取引年月日と各書類の発行日を区別し、請求書の「取引年月日」が納品日になっているか
- 前の書類の番号(見積書番号・発注書番号・納品書番号)が引用されているか
- 消費税の端数処理が、どの書類で1回だけ行われているか
結果は「一致/要確認」の表にし、要確認には直し方を1行で添えてください。

【見積書】(内容を貼り付け)
【発注書】(内容を貼り付け)
【納品書】(内容を貼り付け)
【請求書】(内容を貼り付け)
うまくいかない例は、PDFやスクリーンショットを渡して「チェックして」と頼むケースです。金額の読み違いが混ざるため、明細と合計は必ずテキストで貼り付けてください。
2. インボイスの記載事項の点検
次の書類が適格請求書(またはその一部)の記載事項を満たしているか点検してください。
- 6つの記載事項のうち不足しているものを項目名で指摘
- 納品書と請求書の2枚でインボイスとする前提なので、相互の関連(納品書番号の引用)が
  明確かどうかも判定
- 消費税額を再計算し、税率ごとに1回の端数処理になっているか確認
判断の根拠として国税庁の資料名と問番号を示し、確認できない点は「要確認」と分けてください。

【納品書】(内容を貼り付け)
【請求書】(内容を貼り付け)
3. 印紙の要否の下調べ
次の書類に収入印紙が必要かを判定してください。
- 書類の名称:【注文請書】 記載内容の要旨:【Webサイト制作一式の受注を承諾する旨】
- 記載金額:【税込550,000円(うち消費税50,000円と区分記載)】
- 交付方法:【紙で郵送/PDFをメール送信】
第何号文書に当たるか、記載金額はいくらになるか、税額はいくらかを順に示し、
根拠として国税庁のタックスアンサー番号を添えてください。判断が分かれる点は明示してください。
AIは条番号や文書番号を取り違えることがあるため、示されたタックスアンサー番号のページを開いて照合するところまでを1セットにしてください。士業AIは税務・法務の言い回しを踏まえた業務文書の作成・点検に対応しており、メール登録だけで無料で試せます。汎用AIで下書きの形を作り、数字と根拠の確認は人が行う分担にすると安定します。
まとめ
- 6書式は「見積 → 発注・請書 → 納品 → 請求 → 領収」の1本の流れ。前の書類の番号を引用する運用にすると突合が一瞬で終わる
- インボイスは名称ではなく記載事項で決まり、納品書と請求書の合計で満たしてもよい。どちらをインボイスにするかを先に決める
- 消費税の端数処理は1つの適格請求書につき税率ごとに1回。消費税を計算する書類を1つに絞らないと1円単位でズレる
- 印紙がかかるのは注文請書(請負)と領収書が中心。見積書・発注書・納品書・請求書・送付状は原則かからない
- 消費税額を区分記載すれば記載金額から除ける(第1号・第2号・第17号文書のみ)。PDFで送れば印紙は不要
- 保存は法人7年、個人(青色)は原則7年で請求書・見積書・納品書などは5年。インボイスの写しは7年。PDFでやり取りしたものはデータのまま保存する
ほかの書式は無料の書式テンプレート一覧から探せます。
本記事は2026年9月時点の法令・公的資料にもとづいています。税率や取扱いは改正されることがあるため、実際の運用では国税庁などの最新情報を確認し、個別の事情は税理士などの専門家にご相談ください。
参考文献
- 国税庁 タックスアンサーNo.6625「適格請求書等の記載事項」
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(問57・問65)
- 国税庁「インボイス制度について」
- 国税庁「消費税率引下げ特設サイト」
- 国税庁 タックスアンサーNo.7100「課税文書に該当するかどうかの判断」
- 国税庁 タックスアンサーNo.7102「請負に関する契約書」
- 国税庁 タックスアンサーNo.7105「金銭又は有価証券の受取書、領収書」
- 国税庁 タックスアンサーNo.7118「申込書、注文書、依頼書等と表示された文書の取扱い」
- 国税庁 タックスアンサーNo.7124「消費税額等が区分記載された契約書等の記載金額」
- 国税庁 質疑応答事例(印紙税)「物品販売の注文請書」
- 国税庁 質疑応答事例(印紙税)「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
- 国税庁 タックスアンサーNo.5930「帳簿書類等の保存期間」
- 国税庁 タックスアンサーNo.2070「青色申告制度」
- 国税庁「電子帳簿等保存制度特設サイト」
- e-Gov法令検索「民法」(第522条)
- 公正取引委員会「委託事業者の義務」(中小受託取引適正化法)
- 公正取引委員会「フリーランス・事業者間取引適正化等法パンフレット」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
すべてが法令上の義務ではありません。ただし製造委託・情報成果物作成委託などの取引では発注時の書面交付が義務で、インボイス(適格請求書)の記載事項を満たす書類は仕入税額控除に必要です。銀行振込で明細が残る場合、領収書の発行は義務ではありません。
どちらでも構いません。適格請求書は様式が定められておらず、記載事項を満たせば名称を問わないためです。月に何度も納品する取引は請求書、都度完結の販売は納品書にするのが実務では扱いやすく、納品書と請求書の合計で記載事項を満たす方法も認められています。
適格請求書の消費税額は、1つの請求書につき税率ごとに1回だけ端数処理します。納品書ごとに端数処理してから合計すると、合計額から計算した金額と食い違います。消費税を計算する書類を1つに決め、もう一方には税抜金額だけを載せると解消します。
見積書・請求書・納品書・発注書・送付状は、原則として印紙税の課税文書に当たらないため不要です。印紙が必要になるのは、請負契約の成立を証明する注文請書(第2号文書)と、営業に関する売上代金の領収書(第17号文書・5万円以上)が中心です。
印紙税の課税対象は課税物件表に掲げられた文書で、電磁的記録は文書に含まれません。注文請書の内容を電磁的記録にして電子メールで送信した場合、印紙税は課税されないと国税庁は回答しています。ただし後から紙に印刷して相手へ交付すると、その紙が課税文書になりえます。
法人は確定申告書の提出期限の翌日から7年(欠損金が生じた事業年度は10年)です。個人事業主の青色申告は原則7年で、請求書・見積書・納品書・送り状などは5年でよいとされています。適格請求書発行事業者は交付したインボイスの写しを7年保存します。