稟議書テンプレート無料8種と書き方|Excel・Word・PDF・記入例つき
稟議書のテンプレートを8種類、Excel・Word・PDFの3形式で無料配布しています。会員登録は不要です。どの案件にも使える標準形のほか、見積比較表つきの物品購入、法務チェック欄つきの契約締結、人件費を試算する採用、費用対効果を3年で計算するIT導入、出張・交際費、情報管理のチェック欄つきのAIツール導入、少額向けの簡易版から選べます。
書き方の結論は、結論(件名・金額)→理由→内容→効果→リスクの順に、決裁者が1枚で判断できるように書くことです。稟議書に法定の様式はありませんが、会社法362条4項が定める「重要な財産の処分」「多額の借財」などは取締役会の決議が必要で、社内の稟議で社長が決裁しただけでは足りません。テンプレートには、この付議の要否を確かめる欄も設けています。
この記事で分かること
- 用途別に選べる稟議書テンプレート8種類(Excel・Word・PDF)
- 稟議書の記載項目と、欄ごとの書き方・注意点
- 稟議・決裁権限規程と、取締役会の決議事項(会社法362条4項)の関係
- 物品購入・契約・採用・IT導入・出張交際費・AIツール導入のケース別の書き方
- 差し戻されやすい稟議書の特徴と直し方、AIで下書き・チェックする方法
稟議書テンプレート無料ダウンロード(8種類)
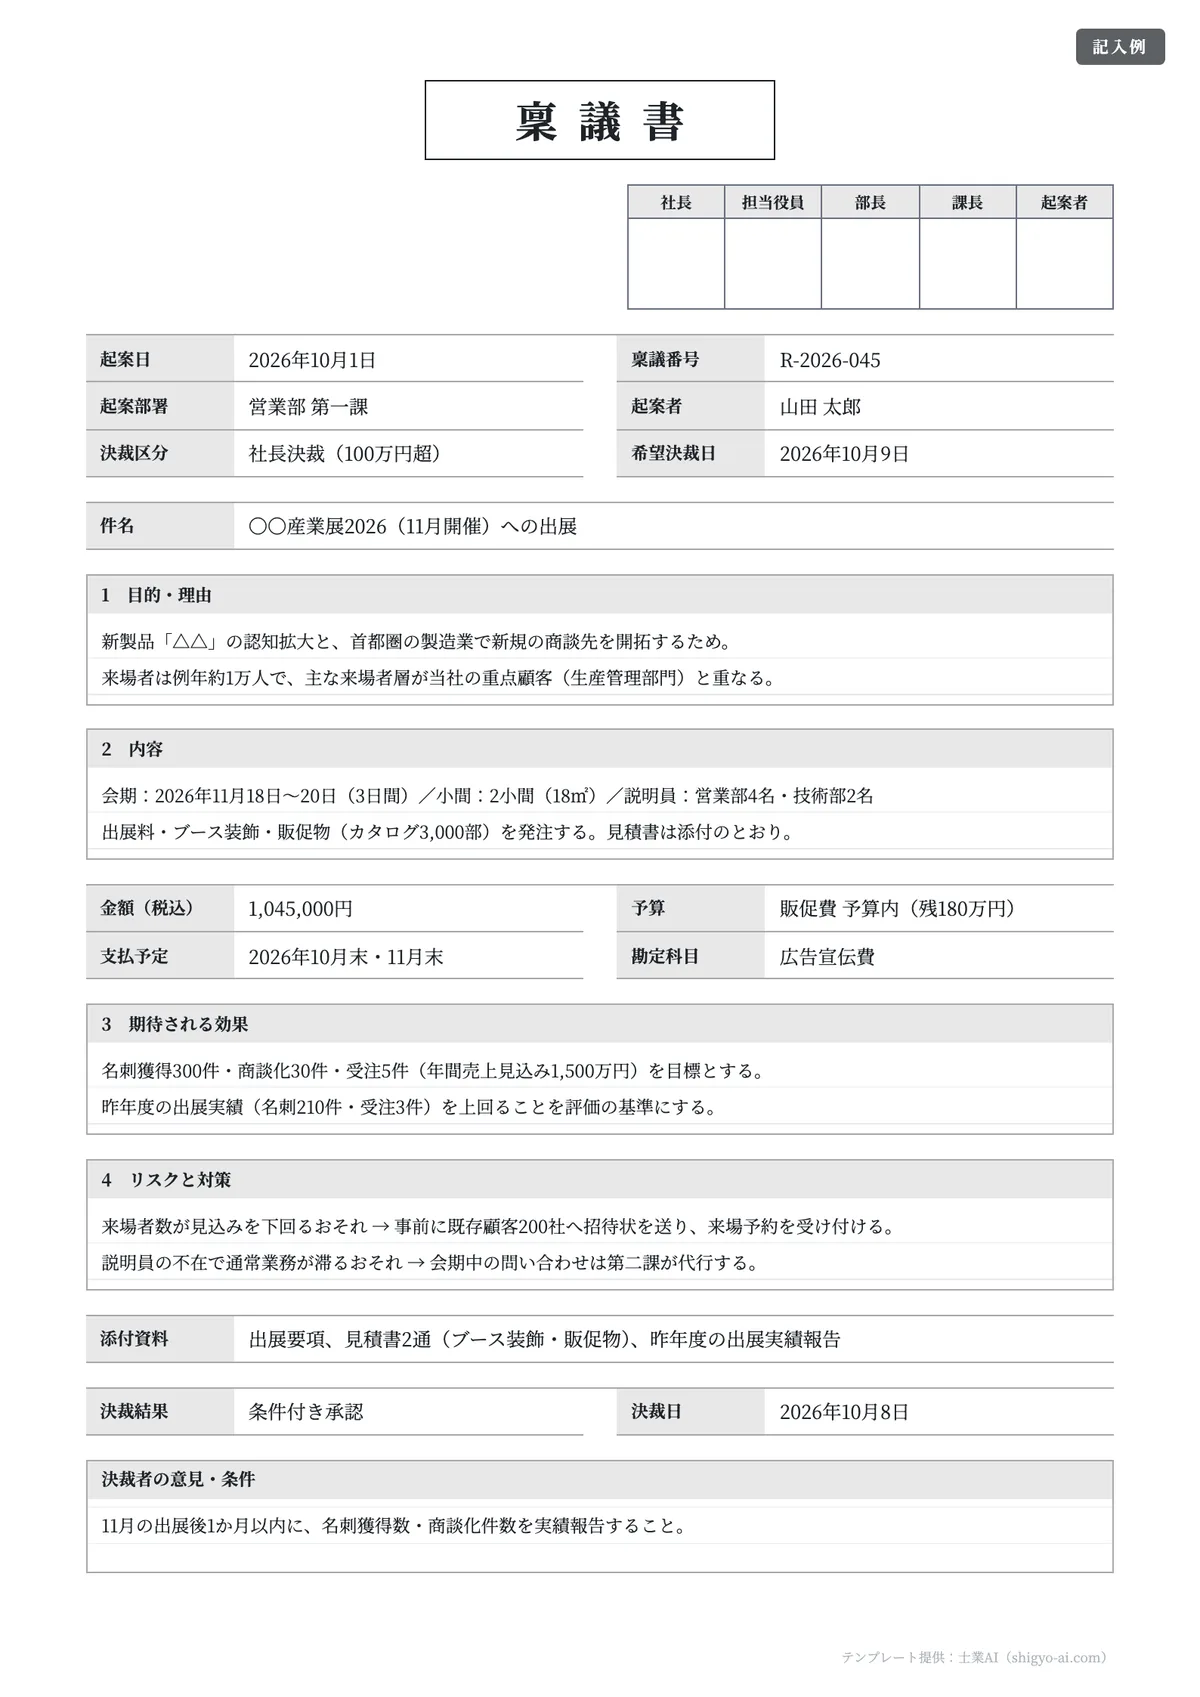
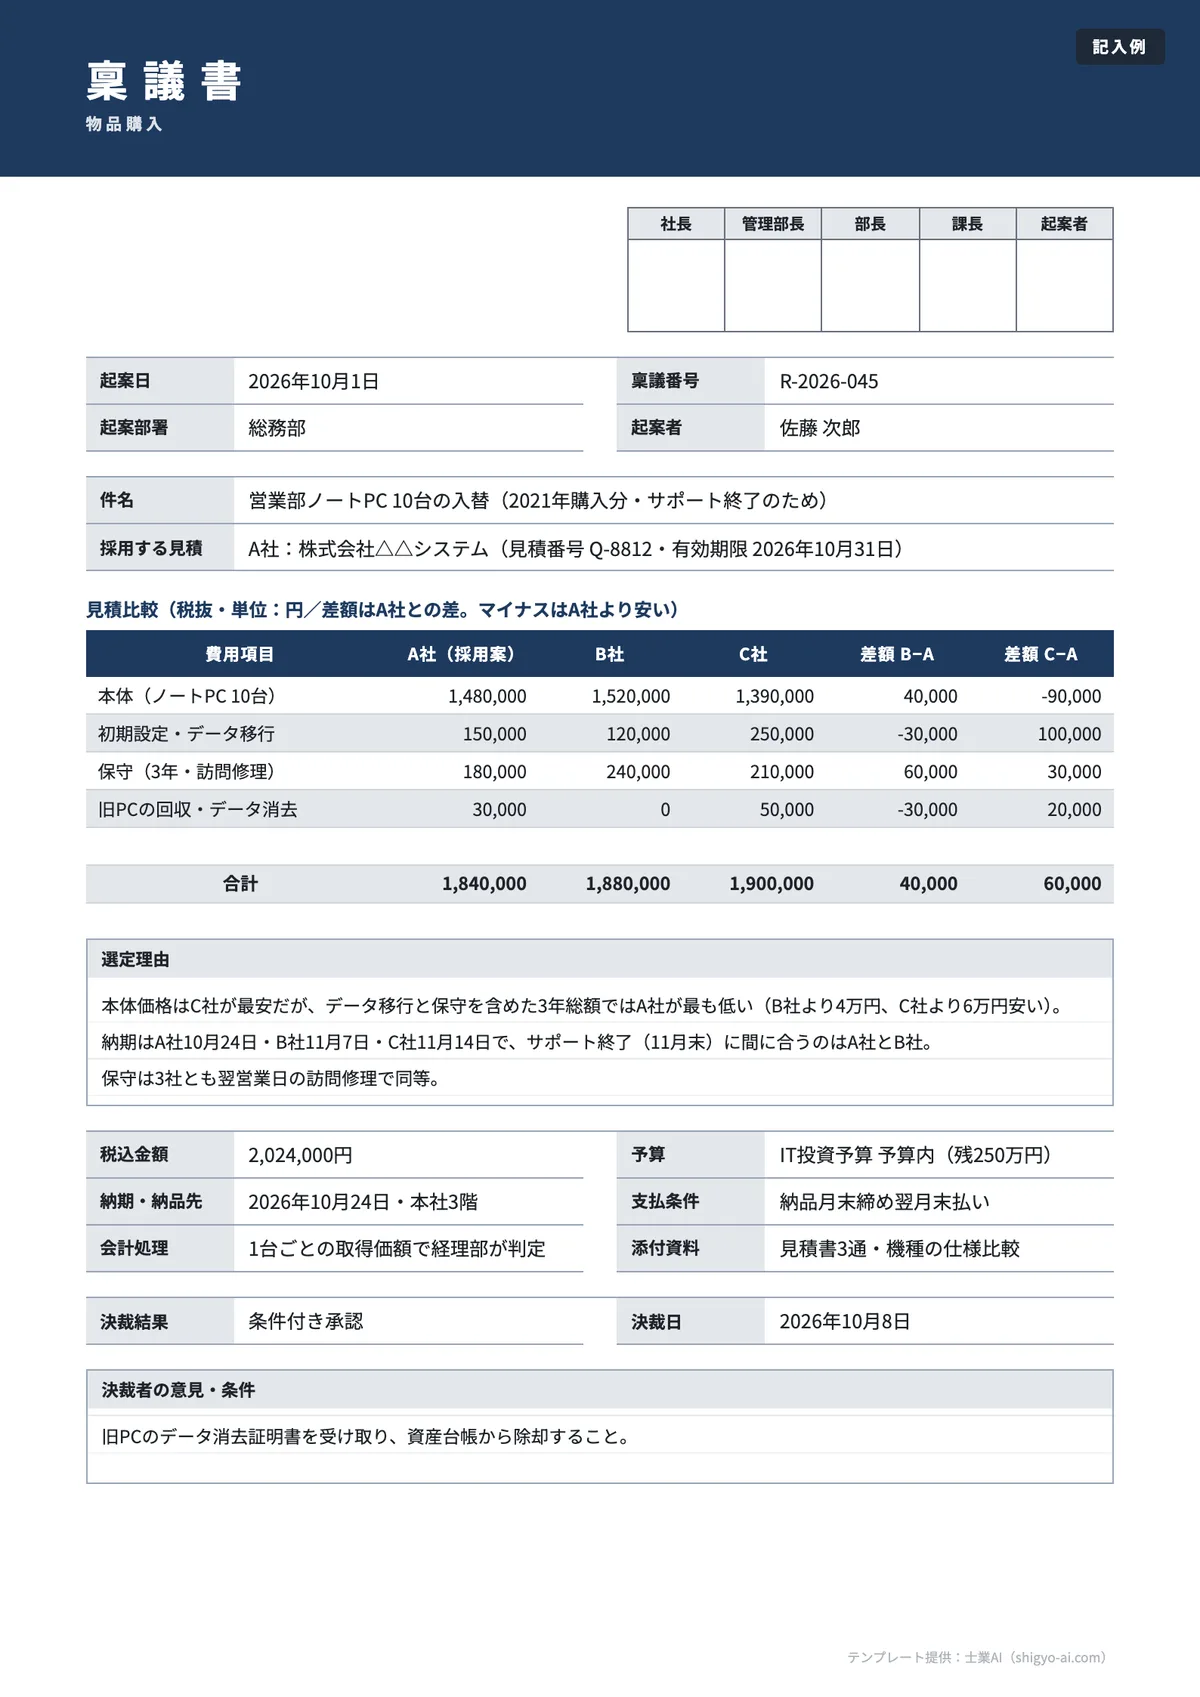
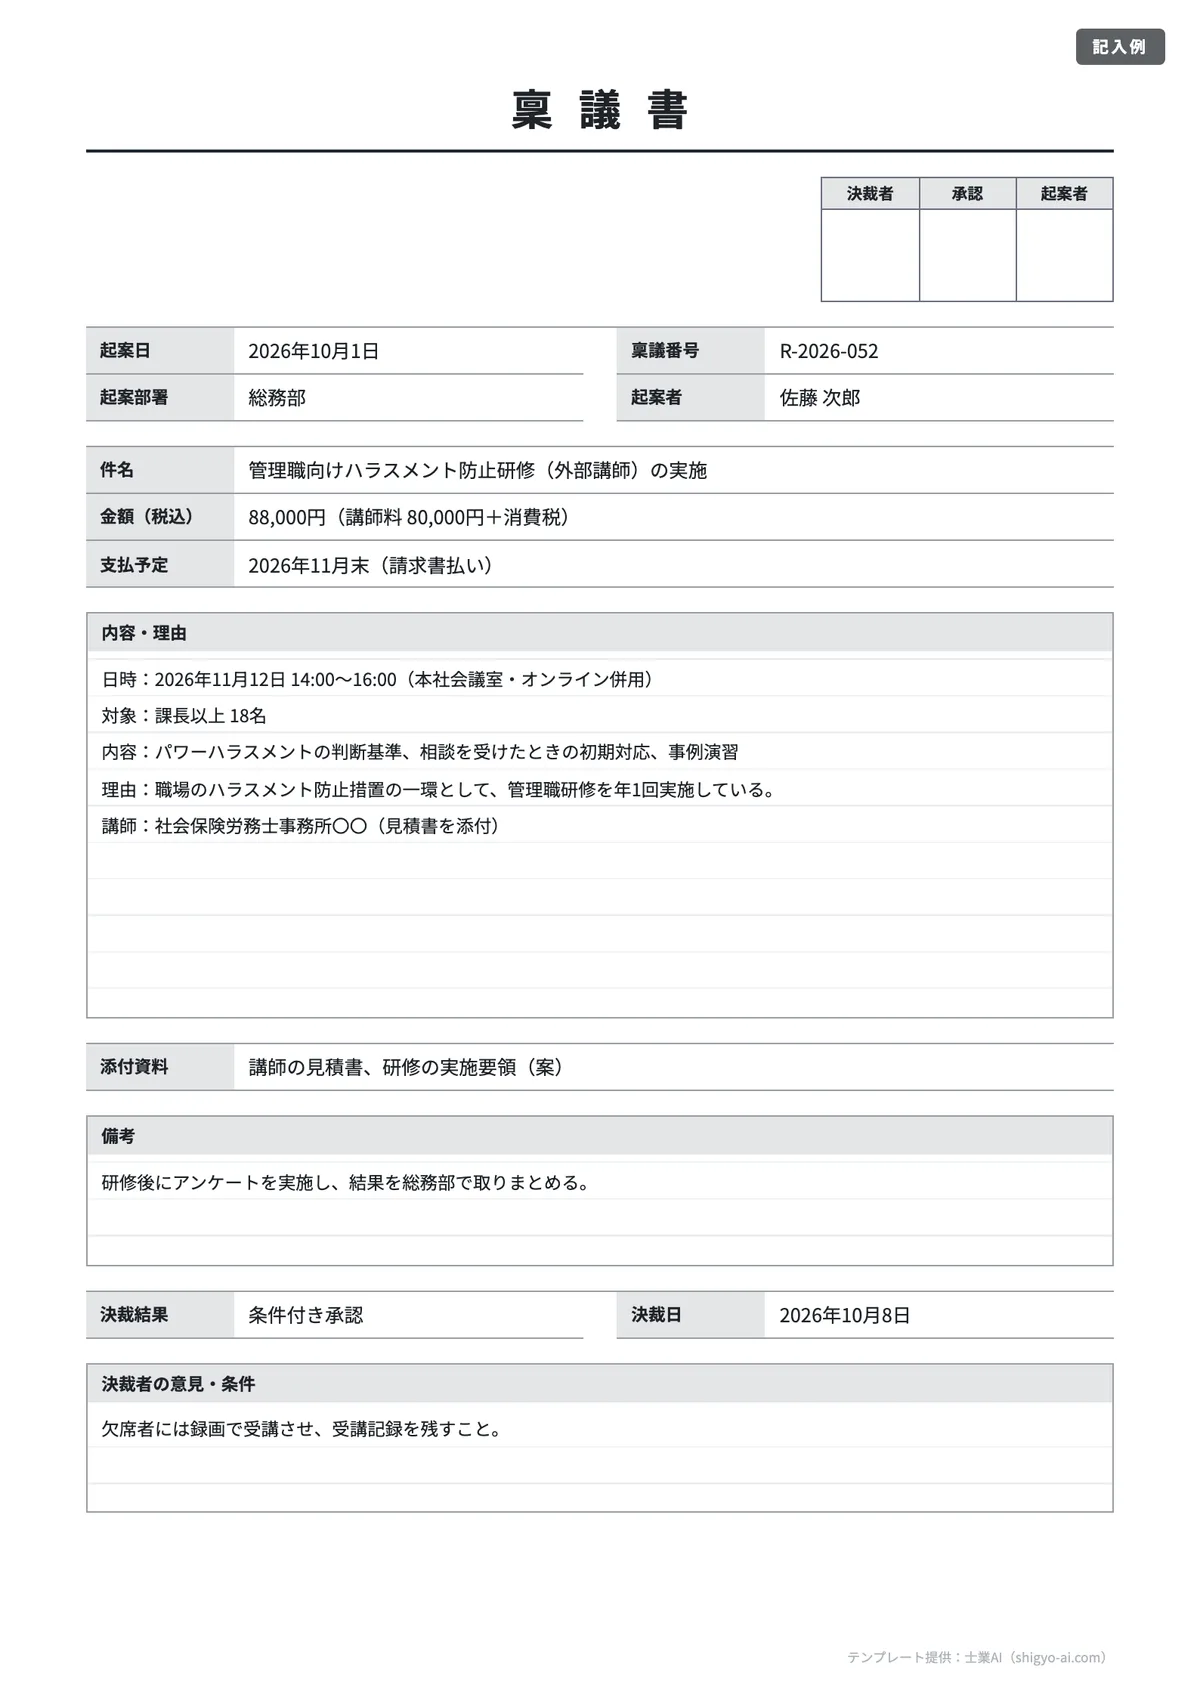
迷ったら01の標準形を使い、案件の種類がはっきりしていれば02〜07の専用パターンを選んでください。Excel版は見積比較の合計・差額、人件費の合計、費用対効果の年間効果と累計が数式で自動計算され、「記入例」シートで完成形を確認できます。
FREE TEMPLATE
稟議書テンプレート 8種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
法定様式のない社内文書。決裁権限と取締役会付議(会社法362条4項)の確認欄を設けた独自書式
入力する内容を伝えるだけで、稟議書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
用途 | おすすめのテンプレート | ポイント |
|---|---|---|
案件を問わない基本の稟議 | 01 標準 | 目的・内容・金額・効果・リスクと5段の承認欄 |
備品・機器の購入 | 02 物品購入 | 3社の見積を費用項目ごとに比較し、採用案との差額を自動計算 |
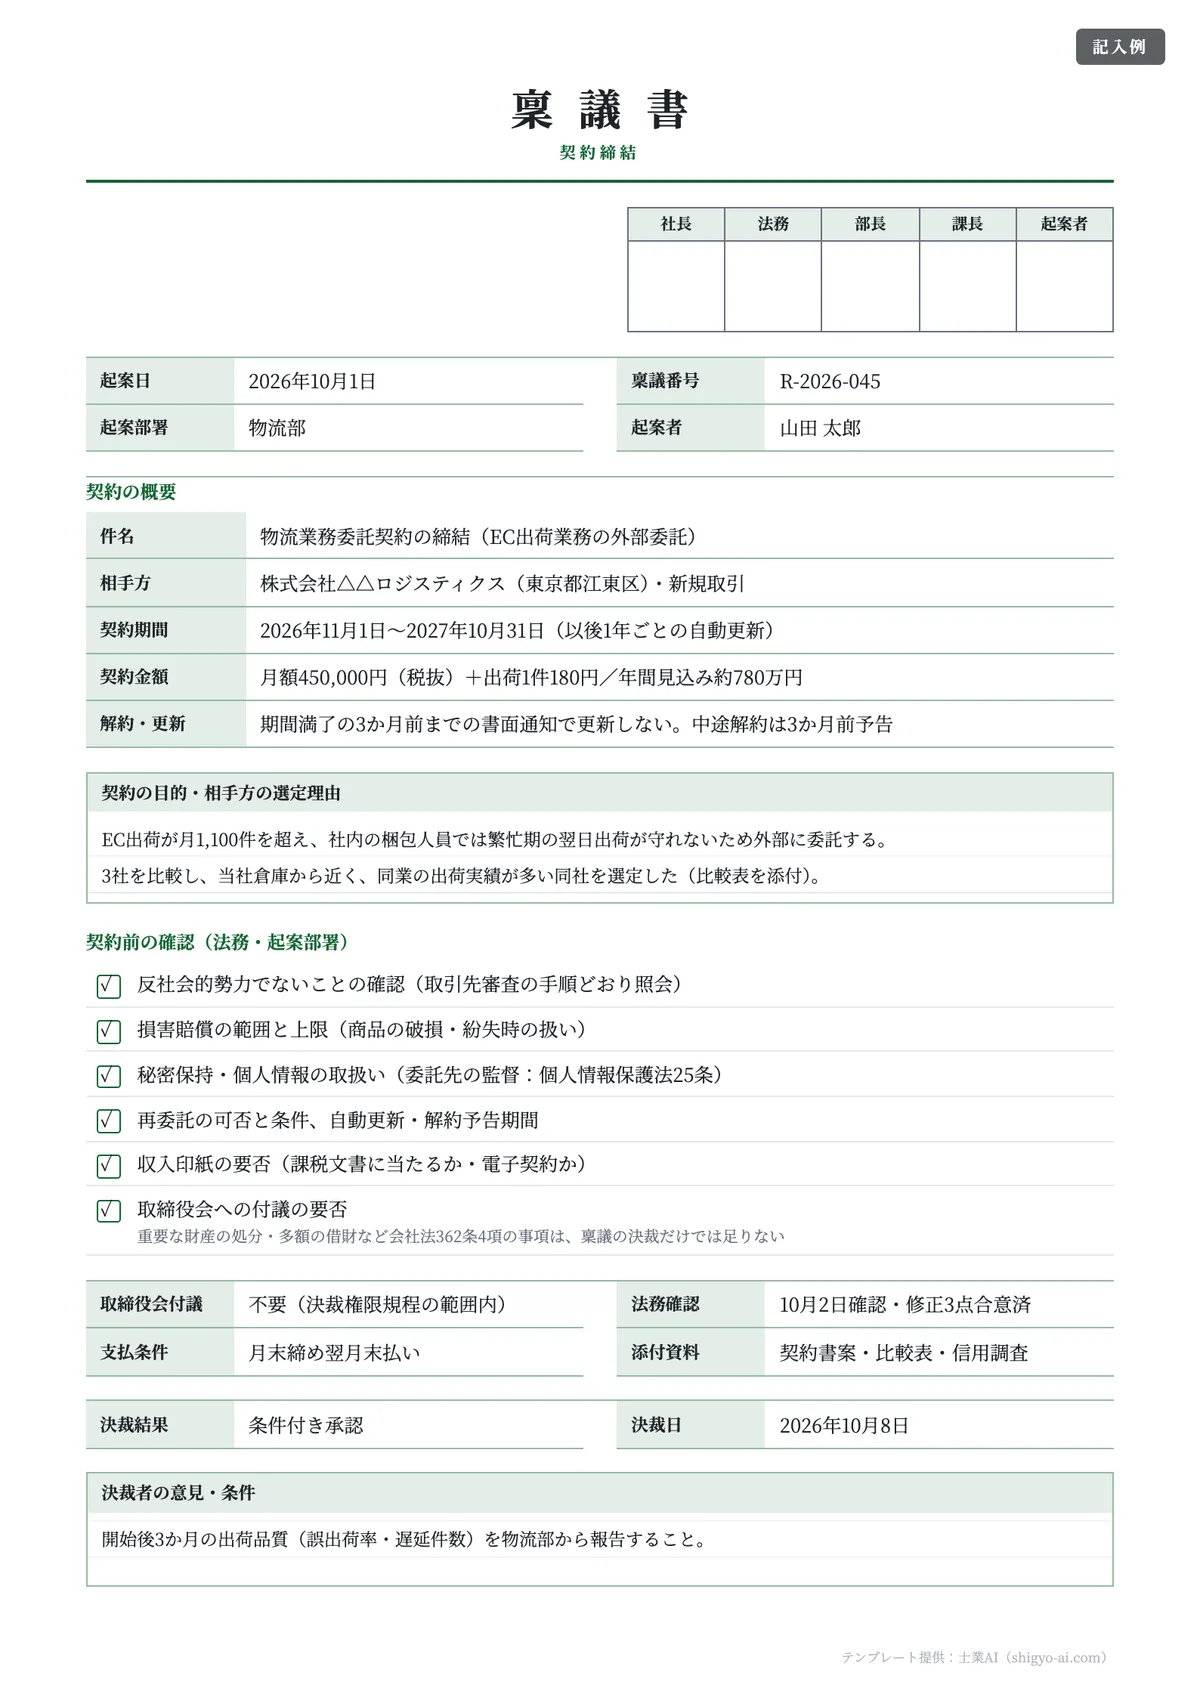
取引先との契約 | 03 契約締結 | 契約条件の要約、反社チェック・印紙・取締役会付議の確認欄 |
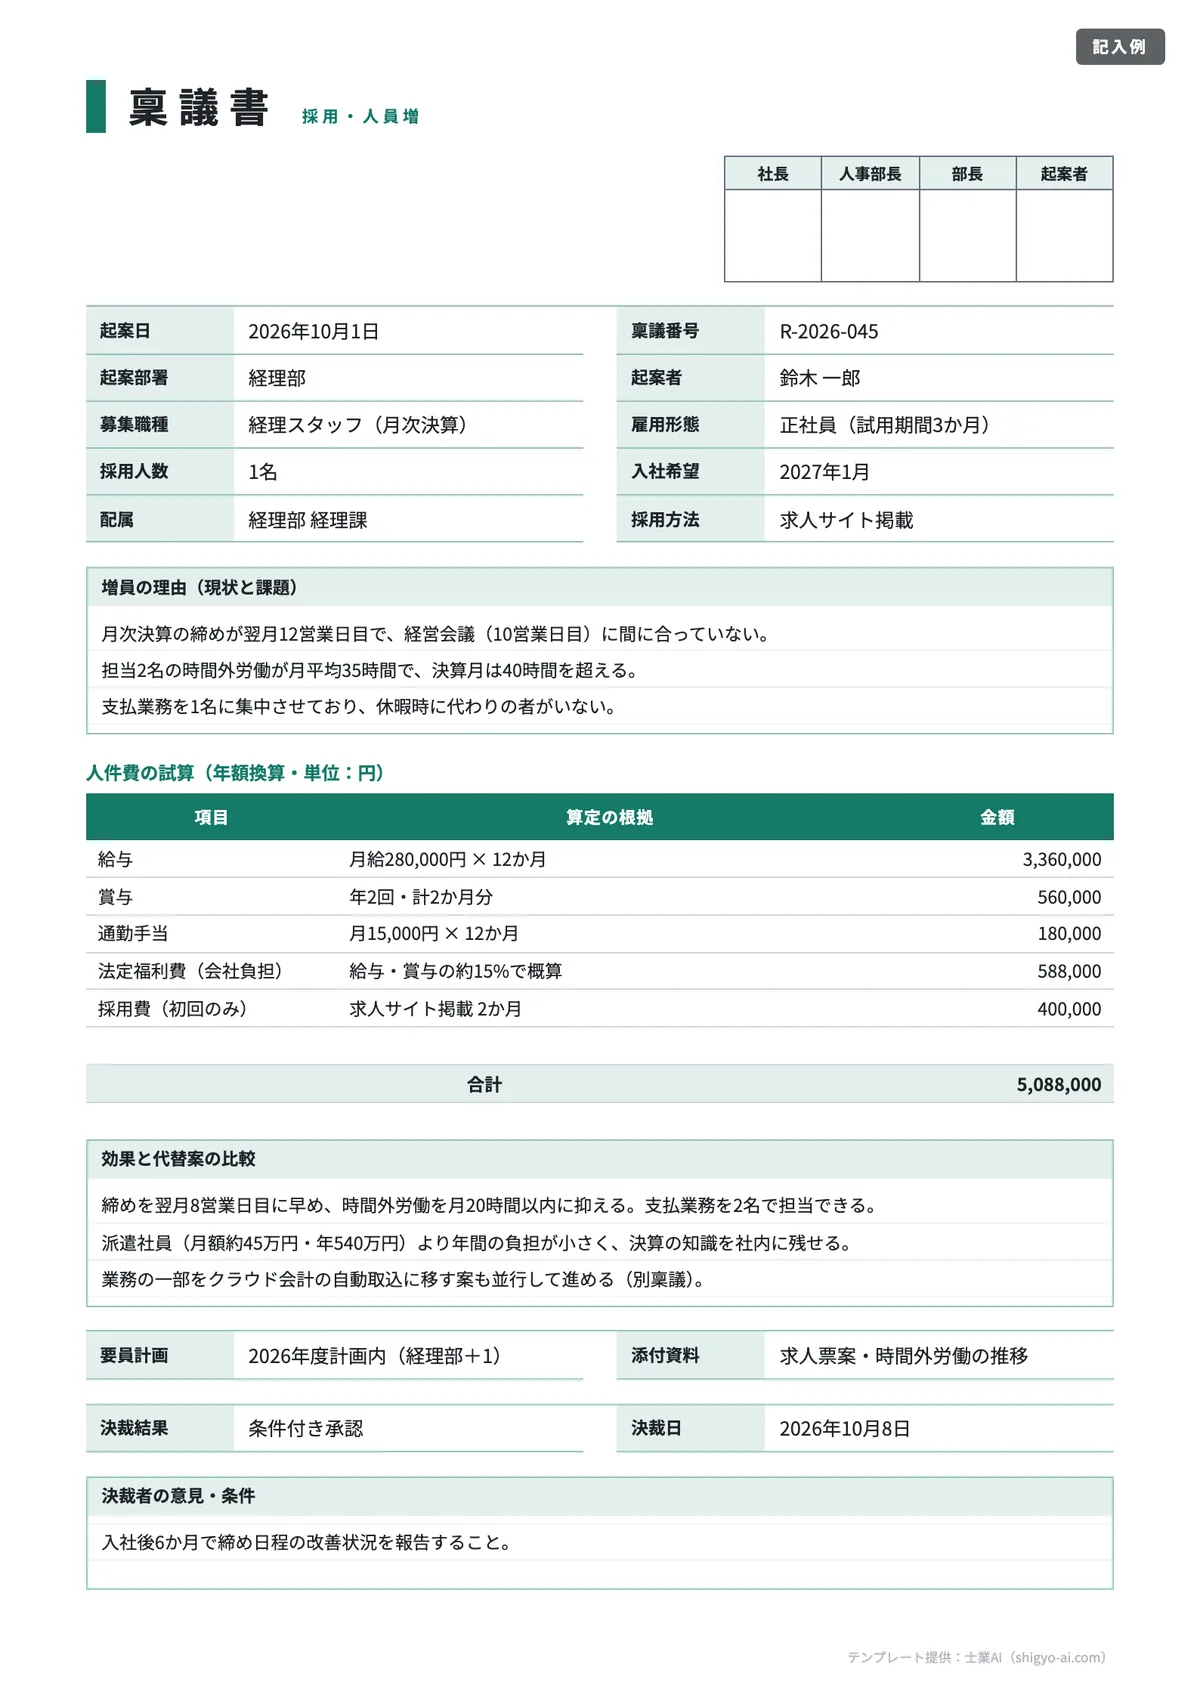
増員・中途採用 | 04 採用・人員増 | 給与・賞与・法定福利費・採用費の年額試算 |
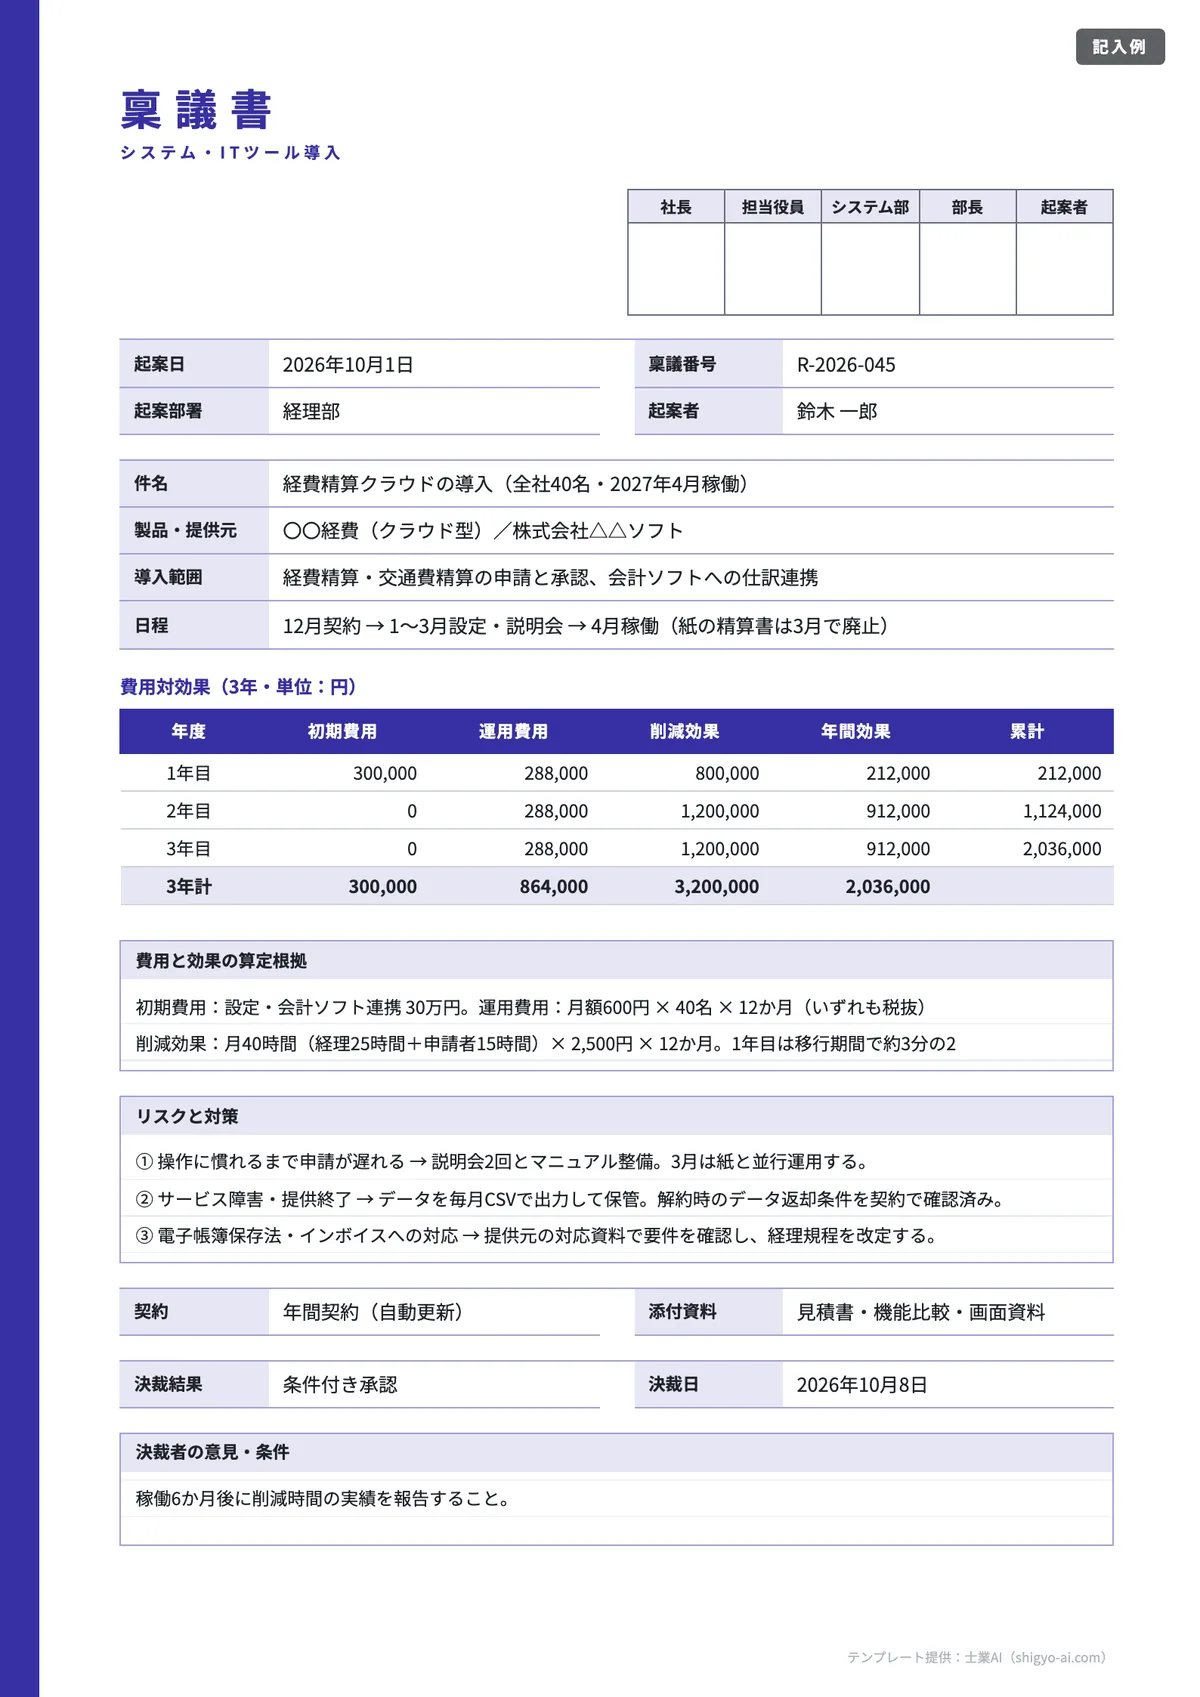
システム・クラウドの導入 | 05 IT導入 | 3年間の初期費用・運用費用・削減効果と累計 |
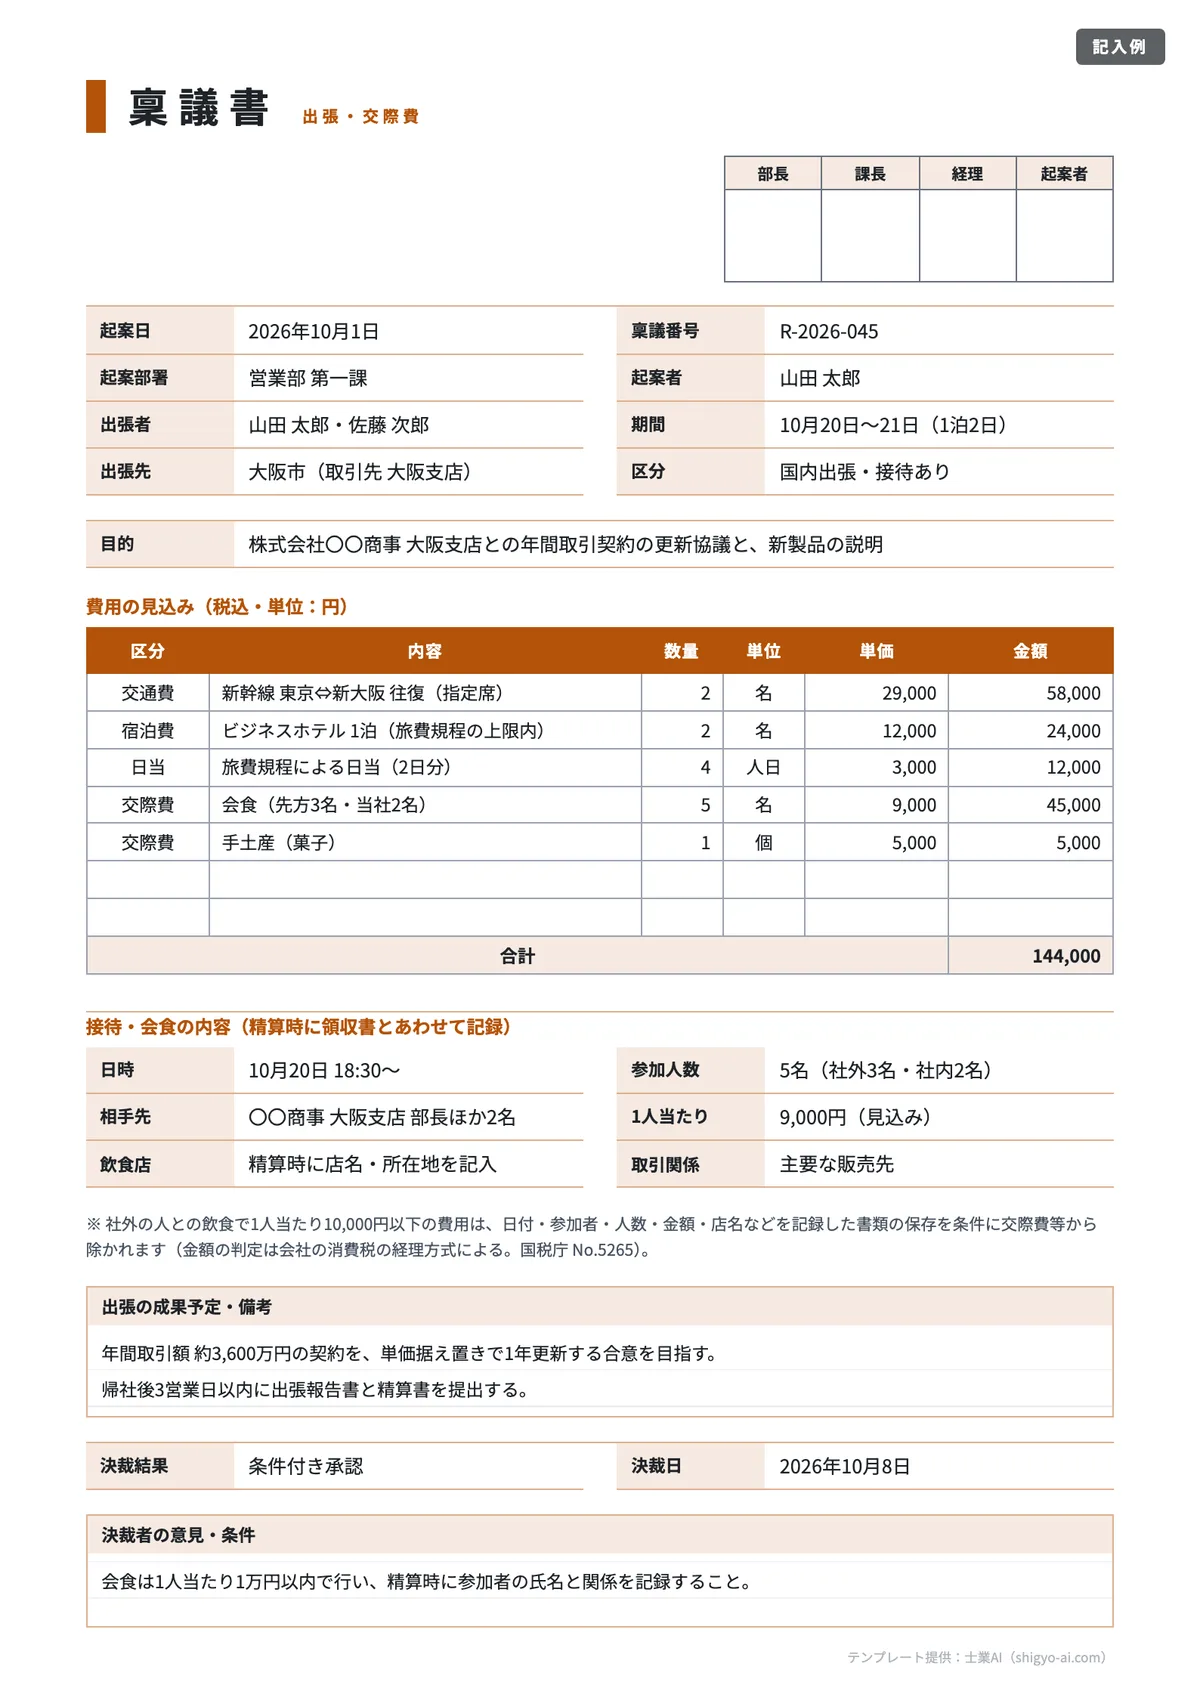
出張・接待の事前申請 | 06 出張・交際費 | 数量×単価の費用見込みと、会食の人数・1人当たり額 |
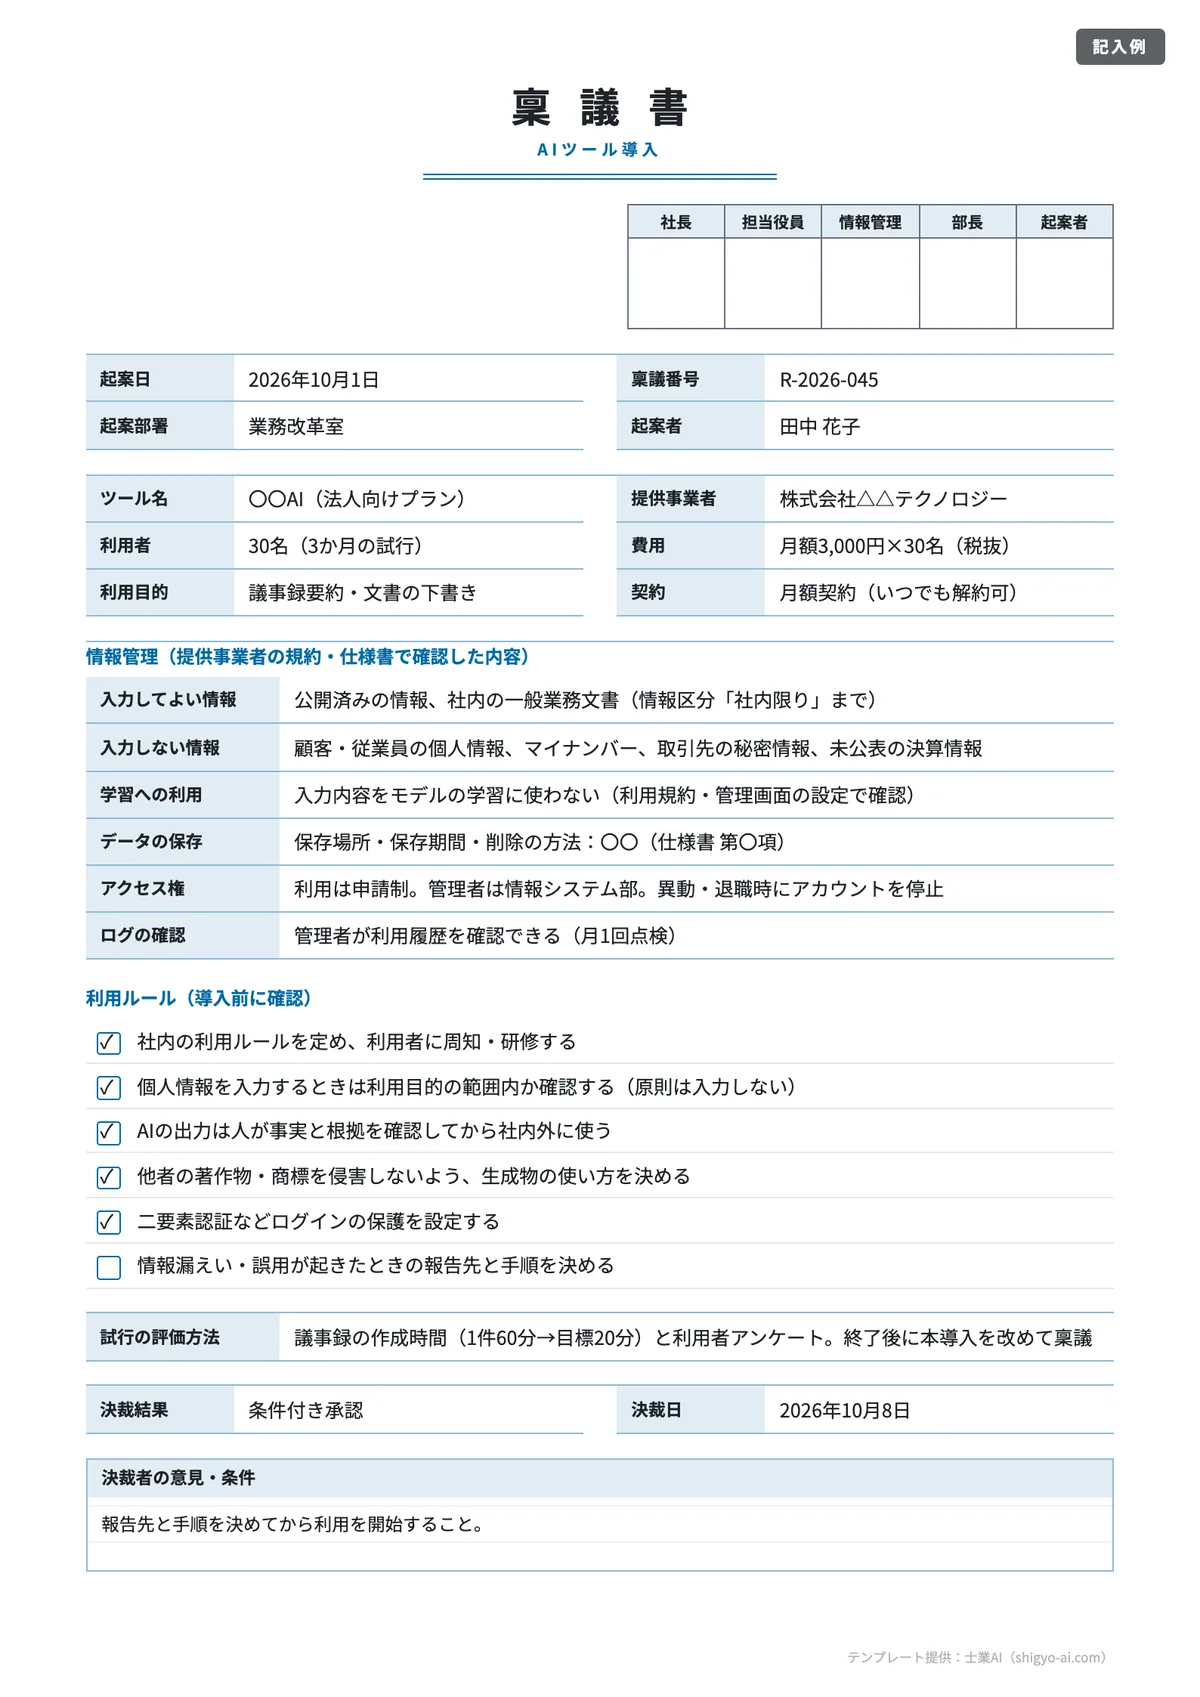
生成AIなどの導入 | 07 AIツール導入 | 入力してよい情報・学習への利用・アクセス権と利用ルールの確認欄 |
少額・定例の申請 | 08 簡易 | 件名・金額・内容と3段の承認欄だけ |
見積書・契約書など、ほかの書式は無料の書式テンプレート一覧にまとめています。
稟議書とは|決裁権限規程と取締役会の決議事項
稟議書は、自分の権限では決められない事項について、決裁権限を持つ上位者に書面で承認を求める社内文書です。関係する部署に回覧して合意を取りつける役割もあります。法律で様式が決まっている書類ではないため、項目や承認の順番は会社ごとに社内規程で定めます。
「誰が決めるか」は決裁権限規程で決める
稟議の前提になるのが、金額や案件の種類ごとに決裁者を定めた決裁権限規程(職務権限規程)です。たとえば次のような表にしておくと、起案者が迷わず、承認欄の段数も決まります。金額の区切りは会社の規模に合わせて決めてください。
案件 | 課長 | 部長 | 社長 |
|---|---|---|---|
物品購入・外注(1件あたり) | 10万円以下 | 100万円以下 | 100万円超 |
新規取引先との契約 | — | 年間300万円以下 | 年間300万円超 |
正社員の採用・増員 | — | — | すべて |
出張(国内)・接待 | 1回5万円以下 | それ以外 | — |
テンプレートの「決裁区分」欄には「社長決裁(100万円超)」のように、規程のどの区分に当たるかを書きます。区分を書いておくと、承認者が「自分が決めてよい案件か」をすぐ確かめられます。
取締役会の決議が必要な事項(会社法362条4項)
取締役会を置く会社では、次の事項その他の「重要な業務執行」の決定を取締役に委任できず、取締役会で決議しなければなりません(会社法362条4項)。
- 重要な財産の処分及び譲受け
- 多額の借財
- 支配人その他の重要な使用人の選任及び解任
- 支店その他の重要な組織の設置、変更及び廃止
- 社債を引き受ける者の募集に関する重要な事項
- 業務の適正を確保するための体制(内部統制システム)の整備
- 定款の定めに基づく役員等の責任の一部免除
「重要な財産の処分」に当たるかどうかは、金額だけでは決まりません。最高裁は、財産の価額、会社の総資産に占める割合、保有目的、処分行為の態様、会社での従来の取扱いなどを総合的に考えて判断するとし、総資産の約1.6%にあたる株式の譲渡でも当たらないとはいえないとしました(最高裁平成6年1月20日判決。当時の商法260条2項1号についての判断)。
つまり、決裁権限規程で「1億円以下は社長決裁」と決めていても、その案件が取締役会の決議事項に当たれば、稟議の決裁だけで進めることはできません。03 契約締結のテンプレートに「取締役会への付議の要否」の確認欄を入れているのはこのためです。付議が必要な案件は、稟議の決裁後に取締役会の議案とし、議事録を残します(書き方は取締役会議事録のひな形と作成要件で解説しています)。
なお、取締役会を置かない会社で取締役が2人以上いる場合は、業務は原則として取締役の過半数で決め、支配人の選任・解任や支店の設置などは各取締役に委任できないとされています(会社法348条2項・3項)。
稟議書の書き方|記載項目と必須・任意
ここでの「必須」は法律上の義務ではなく、決裁者が判断するのに欠かせないという実務上の意味です。法令や公的な基準に関係する項目は、根拠の欄に出典を示しました。
項目 | 必須/任意 | 根拠・理由 | 注意点 |
|---|---|---|---|
起案日・稟議番号・起案者 | 必須 | 社内規程。後から経緯を追うため | 差し戻して出し直すときは番号の末尾に「-2」など |
件名 | 必須 | 何を決めてほしいかを一行で示す | 「〇〇の件」ではなく「何を・どうするか」まで書く |
決裁区分・希望決裁日 | 推奨 | 決裁権限規程のどの区分か | 期限がある案件は理由も書く(見積の有効期限など) |
目的・理由 | 必須 | なぜ今必要か | 現状の数字(残業時間・故障件数など)で示す |
内容・金額・予算 | 必須 | 何にいくら使うか | 税込か税抜か、予算内か外か、翌年以降の費用も |
効果 | 必須 | 投資に見合うか | 目標値と評価の時期を決めておく |
リスクと対策 | 推奨 | 決裁者が最も気にする点 | 「特になし」は避け、代替案も書く |
取締役会付議の要否 | 該当時は必須 | 重要な財産・多額の借財などに当たるか確認 | |
接待の参加者・人数など | 該当時は必須 | 1人1万円以下の飲食費の特例は記録の保存が条件 | |
添付資料 | 必須 | 見積書・契約書案など判断材料 | 見積書・契約書などは法人税法上の保存書類(原則7年。国税庁 No.5930) |
決裁結果・決裁者の意見 | 必須 | 何が決まったかを残す | 条件付き承認の条件は、担当と期限まで書く |
件名は「何を・いくらで・どうするか」
件名だけで決裁者が案件を思い浮かべられるようにします。「PC購入の件」より「営業部ノートPC 10台の入替(サポート終了のため)」のほうが、目的と規模まで伝わります。金額は件名に入れず、すぐ下の金額欄に税込・税抜を明記して書きます。
目的・理由と効果は数字で書く
「業務効率化のため」だけでは、決裁者は投資の妥当性を判断できません。「月次決算の締めが翌月12営業日目で経営会議に間に合っていない」のように現状を数字で示し、効果も「締めを8営業日目に早める」「名刺獲得300件・受注5件」と目標値で書きます。評価の時期も決めておくと、決裁後の実績報告までつながります。
金額は総額・翌年以降・予算との関係まで
金額欄には税込か税抜かを必ず添えます。クラウドサービスや保守契約のように毎年かかる費用は、初年度の金額だけでなく3年程度の総額を示すのが実務では一般的です。予算内なら残額、予算外なら補正の方法(どの予算から振り替えるか)も書いておくと、経理との確認が1回で済みます。
通りやすい稟議書の書き方|結論→理由→費用→効果→リスク
稟議書は、決裁者が短い時間で読んで判断する文書です。経緯を時系列で書くと結論が最後になり、読み手は何を求められているのか分からないまま読み進めることになります。次の順番で書くと、差し戻しが減ります。
- 結論:件名と金額(何を・いくらで・どうしたいか)
- 理由:現状の課題を数字で
- 費用:内訳・総額・予算との関係、比較した案
- 効果:目標値と評価の時期
- リスク:問題が起きたときの対策と代替案
たとえば「最近ノートPCの故障が増えており、営業活動に支障が出ているため、入替を検討した結果……」と始めるより、「営業部ノートPC 10台を入れ替えたい。3年総額184万円(税抜)。サポートが11月末で終わるため」と先に書くほうが、決裁者はすぐに判断の材料を探し始められます。
ケース別の注意点
物品購入:相見積は総額で比べる
見積比較では本体価格だけで比べがちですが、初期設定・データ移行・保守・旧機器の処分まで含めた総額で比べます。記入例では、本体価格はC社が最安でも、3年総額ではA社が最も安くなっています。最安でない見積を選ぶ場合は、納期や保守の条件など選んだ理由を書きます。
契約締結:条件の要約と法務チェック
契約の稟議では、契約書案をそのまま添付するだけでなく、相手方・期間・金額・支払条件・更新と解約の条件を1枚に要約します。確認しておきたいのは、反社会的勢力でないことの確認、損害賠償の範囲と上限、再委託の可否、自動更新と解約予告の期間です。個人データの取扱いを委託する場合は、委託先を監督する義務がある(個人情報保護法25条)ため、その条項も見ます。紙の契約書が課税文書に当たるかどうかは、国税庁 No.7100の判断基準で確かめます。
採用・人員増:人件費は給与だけで見積もらない
増員の稟議は、給与の額面だけでなく、賞与・通勤手当・会社負担の社会保険料(法定福利費)・採用費を足した年額で試算します。記入例では法定福利費を「給与・賞与の約15%」で概算していますが、実際の料率は加入している健康保険や業種で変わるため、経理や社会保険労務士に確認してください。派遣や業務の外部委託など、代わりの案と費用を比べて書くと判断しやすくなります。
システム・ITツール導入:費用対効果は3年で見る
クラウドサービスは初年度に初期費用がかかり、2年目以降は運用費用だけになるため、1年だけで見ると効果が小さく見えます。05のテンプレートは、年度ごとの「削減効果−初期費用−運用費用」と累計を自動で出します。削減効果を作業時間×人件費単価で出した場合、それは現金の支出が減るわけではない点も書き添えると誤解がありません。補助金を使う場合は、申請・交付決定と契約・支払いの順番を日程欄に入れておきます(制度の概要はデジタル化・AI導入補助金(旧IT導入補助金)の対象と申請手順を参照)。
出張・交際費:会食は人数と1人当たり額を記録
交際費等のうち、社外の人との飲食で1人当たり10,000円以下の費用は、日付・参加者の氏名と関係・人数・金額・店名と所在地などを記録した書類を保存していれば交際費等から除かれます(国税庁 No.5265。令和6年3月31日以前の支出は5,000円基準)。社内の人だけの飲食は対象外で、1万円の判定は会社の消費税の経理方式(税抜・税込)によります。事前の稟議で人数と見込み額を書き、精算時に実績を記録すると漏れません。出張のための旅費は、通常必要と認められる範囲なら給与として課税されません(国税庁 No.2508)。日当の額も旅費規程で決めておき、稟議はその規程に沿って書きます。
AIツール導入:情報管理を稟議の段階で決める
生成AIなどのツールは、費用が小さくても情報の扱いを誤ると影響が大きいため、稟議で「入力してよい情報」「入力しない情報」「入力内容が学習に使われるか」「データの保存場所と期間」「誰が使えるか(アクセス権)」を決めておきます。個人情報保護委員会は、個人情報を含むプロンプトを入力する場合は利用目的の範囲内か十分に確認すること、応答の出力以外の目的で扱われる場合は法令違反となる可能性があるため、提供事業者が機械学習に利用しないことなどを十分に確認することを注意喚起しています(生成AIサービスの利用に関する注意喚起等)。
07のテンプレートは、特定の製品を前提にしない中立な項目にしています。学習への利用やデータの保存期間は、提供事業者の利用規約・仕様書で確かめた内容を書き、未確認の項目はチェックを入れずに残します。具体的な漏えい対策はChatGPTの情報漏洩対策(7手順)、費用の見積りはChatGPT・Claude・Geminiの料金比較が参考になります。
よくある間違い・差し戻しの原因
よくある書き方 | 何が問題か | 直し方 |
|---|---|---|
件名が「〇〇の件」 | 何を決めるのか分からない | 「何を・どうするか」まで件名に書く |
経緯から書き始める | 結論が最後になる | 結論→理由→費用→効果→リスクの順に並べ替える |
金額に税込・税抜がない | 1割の差で予算と合わない | 金額欄に税込・税抜を必ず添える |
初年度の費用だけ書く | 翌年以降の負担が見えない | 運用費用を含めた3年総額も示す |
見積が1社だけ | 価格の妥当性を判断できない | 相見積を取るか、1社にした理由を書く |
リスク欄が「特になし」 | 検討不足と受け取られる | 起こりうる問題2〜3点と対策・代替案を書く |
条件付き承認の条件が口頭だけ | 誰がいつまでに何をするか残らない | 決裁者の意見欄に条件・担当・期限を書く |
決裁後に取締役会の議題と気づく | 手続のやり直しになる | 起案時に会社法362条4項の事項に当たるか確認する |
AIで稟議書を下書き・チェックする方法
稟議書は型が決まっているため、AIに下書きや見直しを任せやすい文書です。ただし、社外秘の数字や取引先名を入力する前に、使うAIツールの学習設定と社内ルールを確認してください。次のプロンプトは、【】の部分を書き換えてそのまま使えます。
1. メモから稟議書の下書きを作る
次のメモをもとに、社内の稟議書の下書きを作ってください。
順番は「件名/目的・理由/内容/金額(税込・税抜を明記)/期待される効果/リスクと対策」。
各欄は2〜3行、です・ます調ではなく「〜する」「〜のため」の常体で。
数字が足りない欄は推測で埋めず【要確認:〇〇】と書いてください。

メモ:【案件の概要・金額・見積先・導入時期など】
うまくいかない例は、メモに数字がなく、AIが「大幅な効率化が見込まれる」のような抽象的な効果を書いてしまうケースです。現状の作業時間や件数をメモに入れ、「効果は目標値で書く」と指示すると直ります。
2. 決裁者の目で差し戻しポイントを探す
あなたは【社長/部長】として、次の稟議書を決裁する立場です。
承認をためらう点、追加で聞きたい点を、重要な順に最大5つ挙げてください。
それぞれ「どの欄に何を書き足せばよいか」も示してください。

稟議書:【本文を貼り付け】
3. 取締役会の付議が必要か論点を洗い出す
次の案件が、会社法362条4項の取締役会決議事項(重要な財産の処分及び譲受け、多額の借財など)に
当たるかを判断するために、確認すべき事実を箇条書きで挙げてください。
判断そのものは断定せず、当社の総資産・過去の取扱い・定款や取締役会規程で確認すべき点として示してください。

案件:【内容・金額・当社の総資産の規模】
付議の要否のような法的な判断は、汎用のAIだけでは根拠となる条文や判例を取り違えることがあります。士業AIには、e-Gov法令データなどの公的情報を参照して条文の根拠を示す法務特化AIと、稟議書のような社内文書の下書きに使える汎用AIがあります。下書きと論点の洗い出しはAIに任せ、最終的な判断は顧問の弁護士や司法書士に確認する、という分担にすると安全です。
ほかの書式もまとめて探すなら、社内文書テンプレート無料6書式46種のまとめで用途ごとの選び方と合わせて確認できます。
まとめ
- 稟議書は「結論→理由→費用→効果→リスク」の順に、決裁者が1枚で判断できるように書く
- 金額は税込・税抜を明記し、翌年以降の費用や相見積の総額まで示す
- 重要な財産の処分・多額の借財など会社法362条4項の事項は、稟議の決裁だけでなく取締役会の決議が必要
- 交際費は人数と1人当たり額、AIツールは入力してよい情報と学習への利用を、稟議の段階で決めておく
本記事は2026年9月時点の法令・公的資料にもとづいています。決裁権限や取締役会の付議の要否は、会社の定款・社内規程や個別の事情によって変わるため、判断に迷う場合は弁護士・税理士などの専門家にご相談ください。
参考文献
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
法律で定められた様式はありません。稟議は社内の決裁手続なので、記載項目や承認欄の段数、決裁者は会社ごとに決裁権限規程などの社内規程で定めます。実務では、件名・目的・内容・金額・効果・リスク・添付資料・決裁結果をそろえておくと、どの案件でも決裁者が判断しやすくなります。
不要とは限りません。取締役会を置く会社では、重要な財産の処分及び譲受け、多額の借財、重要な使用人の選任・解任などの重要な業務執行は取締役会で決議しなければならず、取締役に委任できません(会社法362条4項)。重要かどうかは金額だけでなく、総資産に占める割合や従来の取扱いなどを総合して判断されます。
稟議書そのものの保存期間を定めた法律はなく、社内規程で決めます。ただし、稟議に添付した見積書・契約書・注文書などは法人税法上の保存書類に当たり、原則として確定申告書の提出期限の翌日から7年間の保存が必要です(国税庁 No.5930)。稟議書と添付資料をまとめて保管するなら、7年以上とするのが扱いやすい方法です。
社内規程に定めがなければ、どちらでも構いません。実務では「〜のため」「〜する」と常体で短く書く会社が多く、テンプレートの記入例も常体にしています。大切なのは文体をそろえることと、結論(件名・金額)を先に書き、理由・費用・効果・リスクの順で決裁者が1枚で判断できるようにすることです。
費用と利用目的に加えて、入力してよい情報と入力しない情報、入力内容が学習に使われるか、データの保存場所と期間、利用者の範囲(アクセス権)を書きます。個人情報保護委員会は、個人情報を含む入力をする場合は利用目的の範囲内か確認し、提供事業者が機械学習に利用しないことなどを十分に確認するよう注意喚起しています。