立替金精算書・経費精算書テンプレート無料9種|Excel自動計算・インボイス対応
経費精算書は、社員が立て替えた経費を会社に請求するための社内書類です。書き方の要点は、日付・支払先・内容・金額を領収書と1対1で書き、交通費や交際費など「領収書だけでは足りない情報」を精算書の側で補うこと。インボイス制度の下では、支払先が登録事業者かどうか、帳簿のみの保存で済む取引かどうかも、精算書の段階で区分しておくと経理の手戻りが減ります。12月に増える忘年会・新年会の費用を福利厚生費と交際費のどちらで精算するかは、忘年会・新年会の勘定科目の判定表と仕訳例で整理しています。
この記事では、月次の経費精算書、1件ごとの立替金精算書、交通費・出張旅費・仮払金・交際費・車両の精算書、取引先に渡す立替金精算書まで、9種類のテンプレートをExcel・PDFで無料配布しています。会員登録は不要です。Excel版は合計のほか、往復運賃・仮払金の差額・交際費の1人当たり額・走行距離×単価を数式で計算します。
- 用途別の経費精算書・立替金精算書テンプレート9種(Excel・PDF)
- 経費精算書・立替金精算書・仮払金精算書の違い(早見表)
- 経費精算書の記載項目と書き方、記入例、勘定科目の振り分け例
- エクセルで経費精算書を自動集計する作り方と関数(SUM・IF・SUMIF)
- 経費精算書にインボイスの登録番号欄を設ける理由
- 領収書がなくても仕入税額控除ができる取引(3万円未満の公共交通機関・出張旅費等)
- 交際費の1人1万円基準、仮払金、電子帳簿保存法での保存方法
- 経費精算の社内ルール例と、よくある質問
経費精算書・立替金精算書テンプレート無料ダウンロード(9種類)
迷ったら、1か月分をまとめて申請できる「01 経費精算書(月次・標準)」を選べば十分です。電車・バスの移動が多い人は「03 交通費精算書」、インボイスの区分まで精算書で済ませたい会社は「05 インボイス対応」が向いています。
FREE TEMPLATE
経費精算書・立替金精算書テンプレート 9種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
国税庁「インボイス制度に関するQ&A」(問94・問104・問110 等)とタックスアンサー No.5265(交際費等の飲食費)に沿った項目
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで経費精算書・立替金精算書に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
こんなとき | おすすめの様式 | 自動計算 |
|---|---|---|
1か月分の経費をまとめて申請 | 01 経費精算書(月次・標準) | 明細の合計 |
急ぎの購入を個人で立て替えた | 02 立替金精算書(1件ごと) | 数量×単価・合計 |
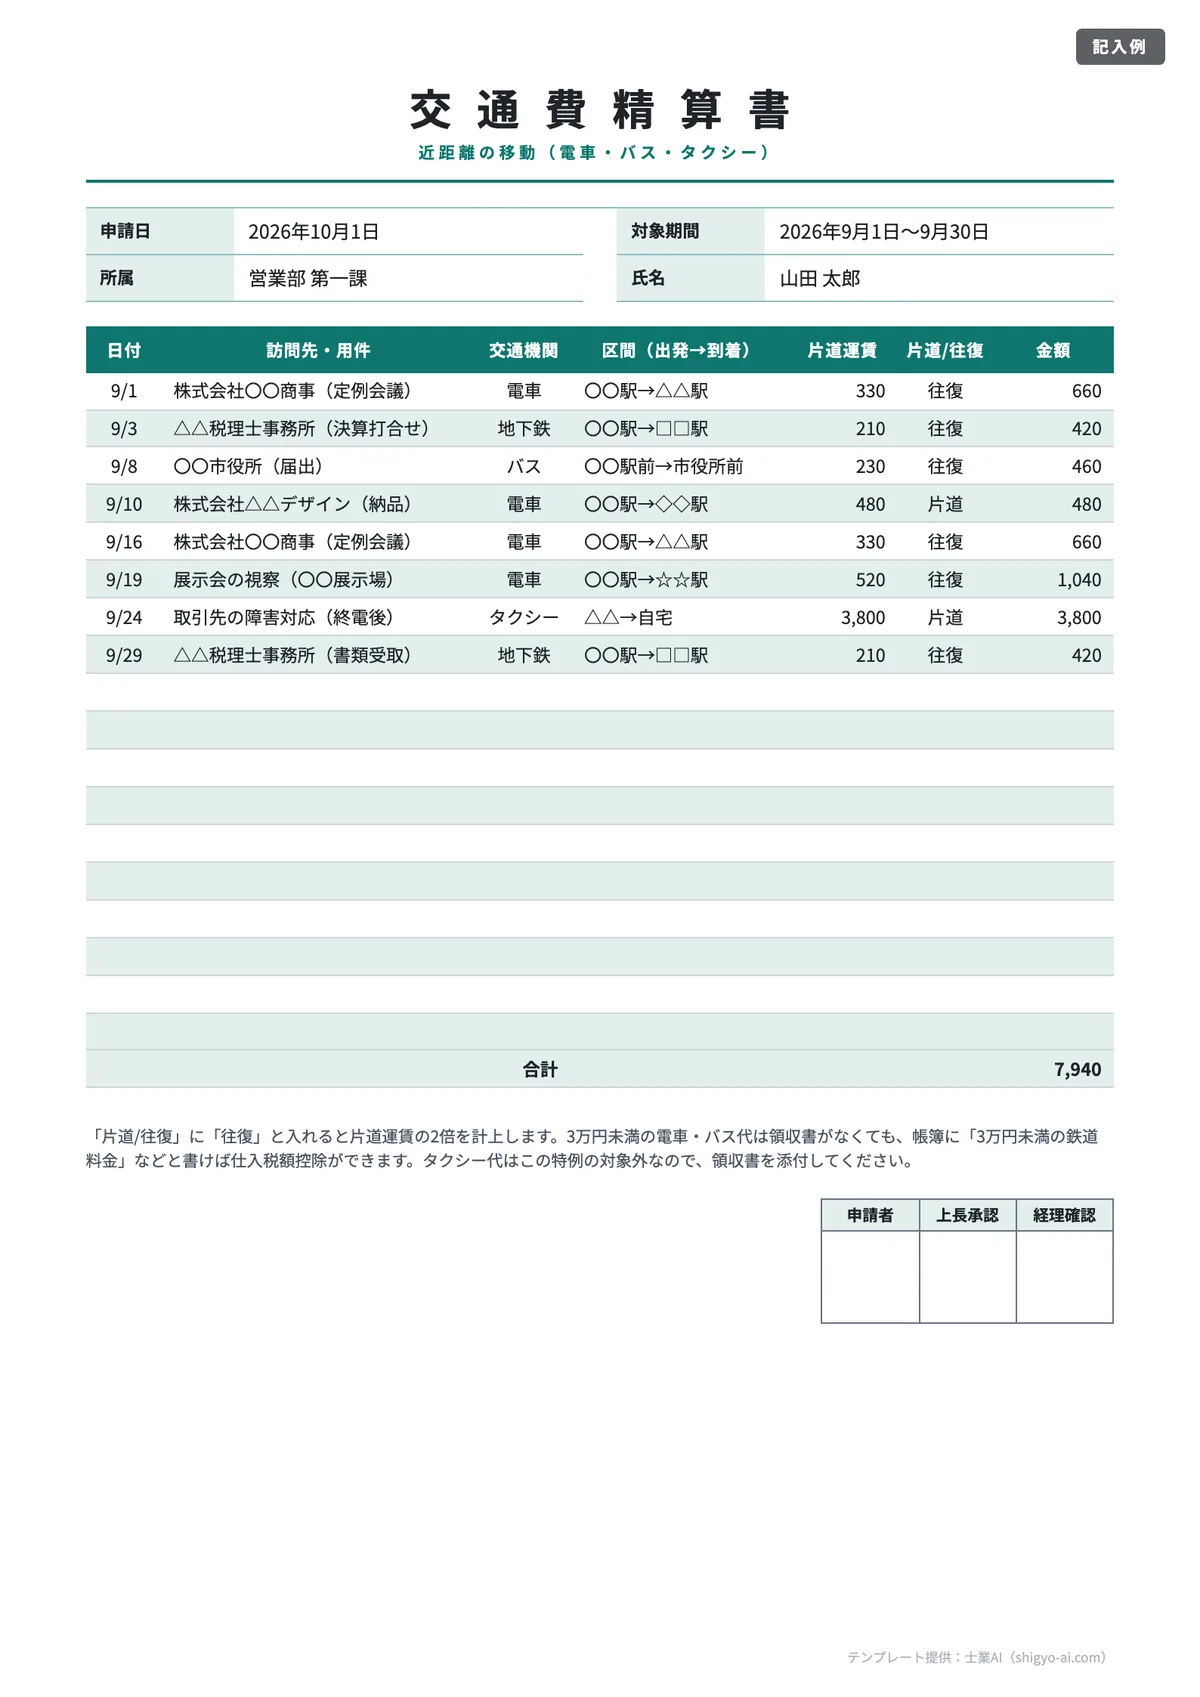
電車・バス・タクシーの移動 | 03 交通費精算書 | 「往復」なら片道×2 |
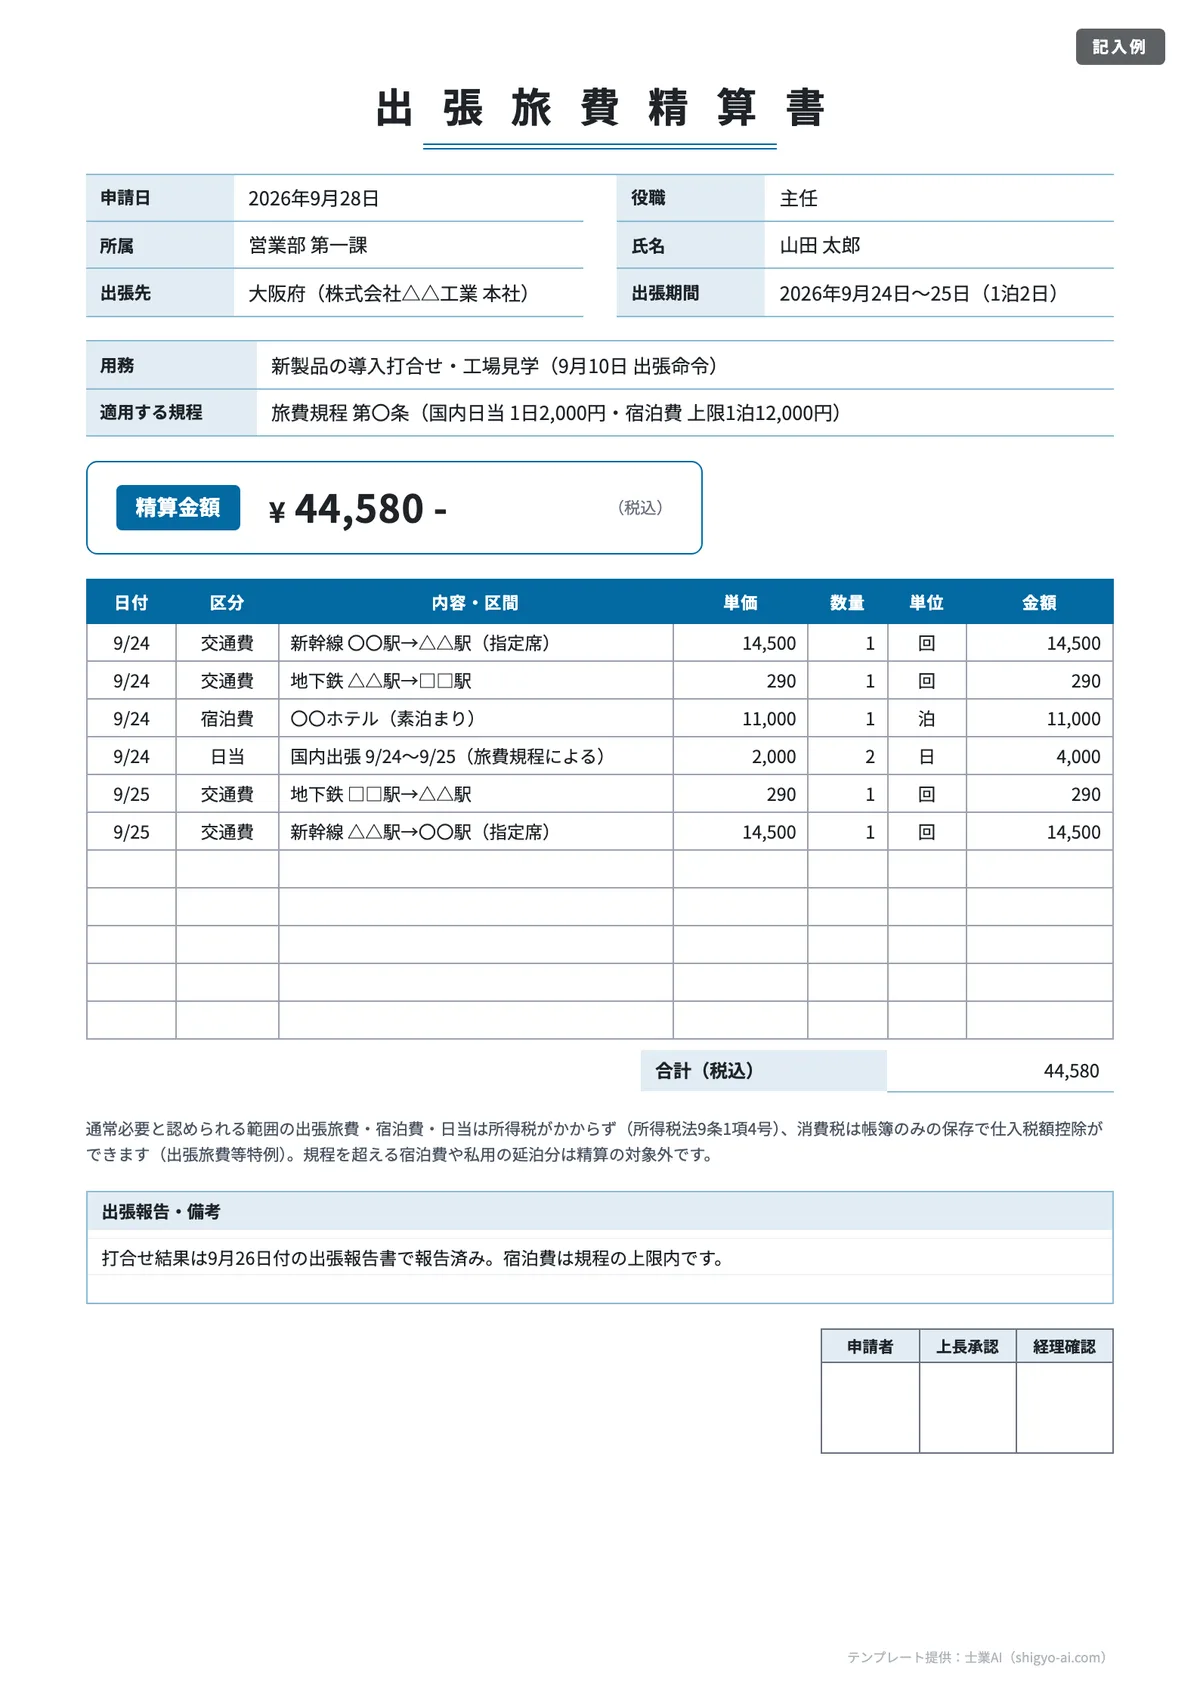
出張の交通費・宿泊費・日当 | 04 出張旅費精算書 | 日数×日当・合計 |
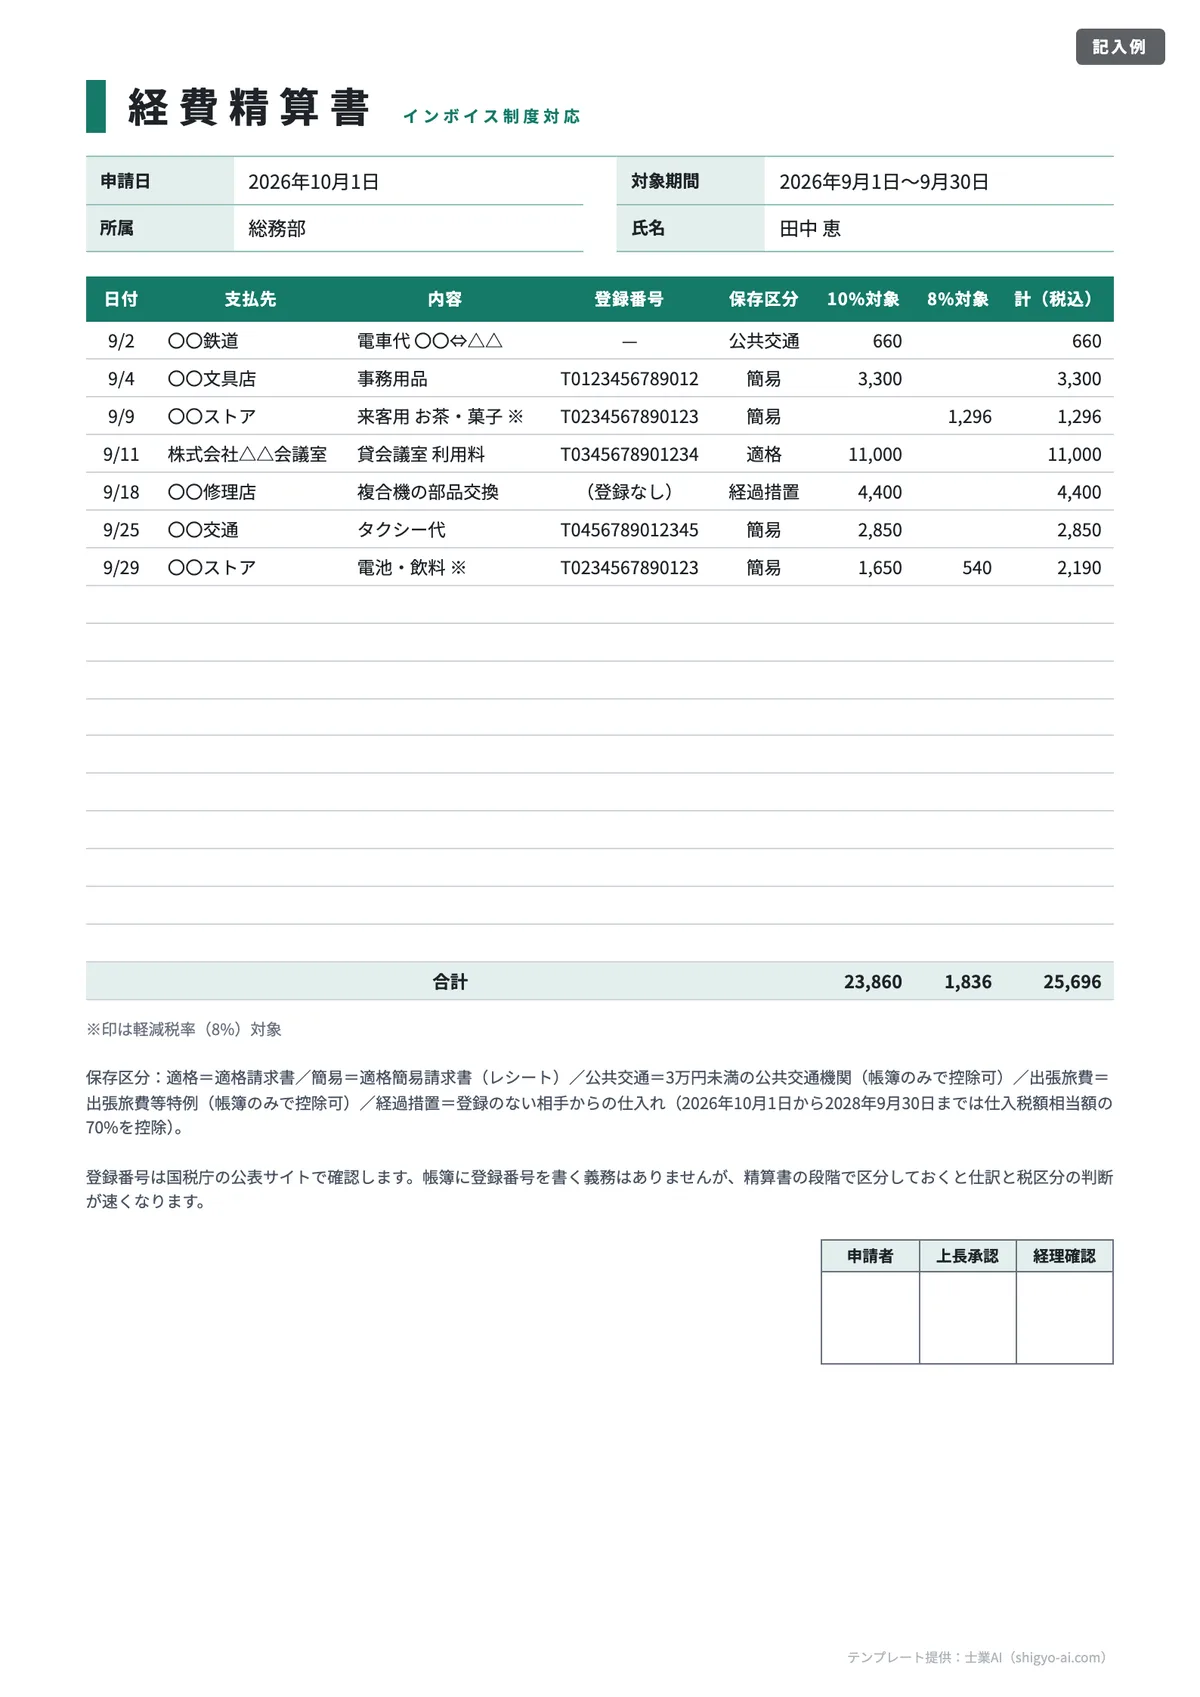
登録番号と保存区分を記録したい | 05 インボイス対応 | 10%・8%対象の集計 |
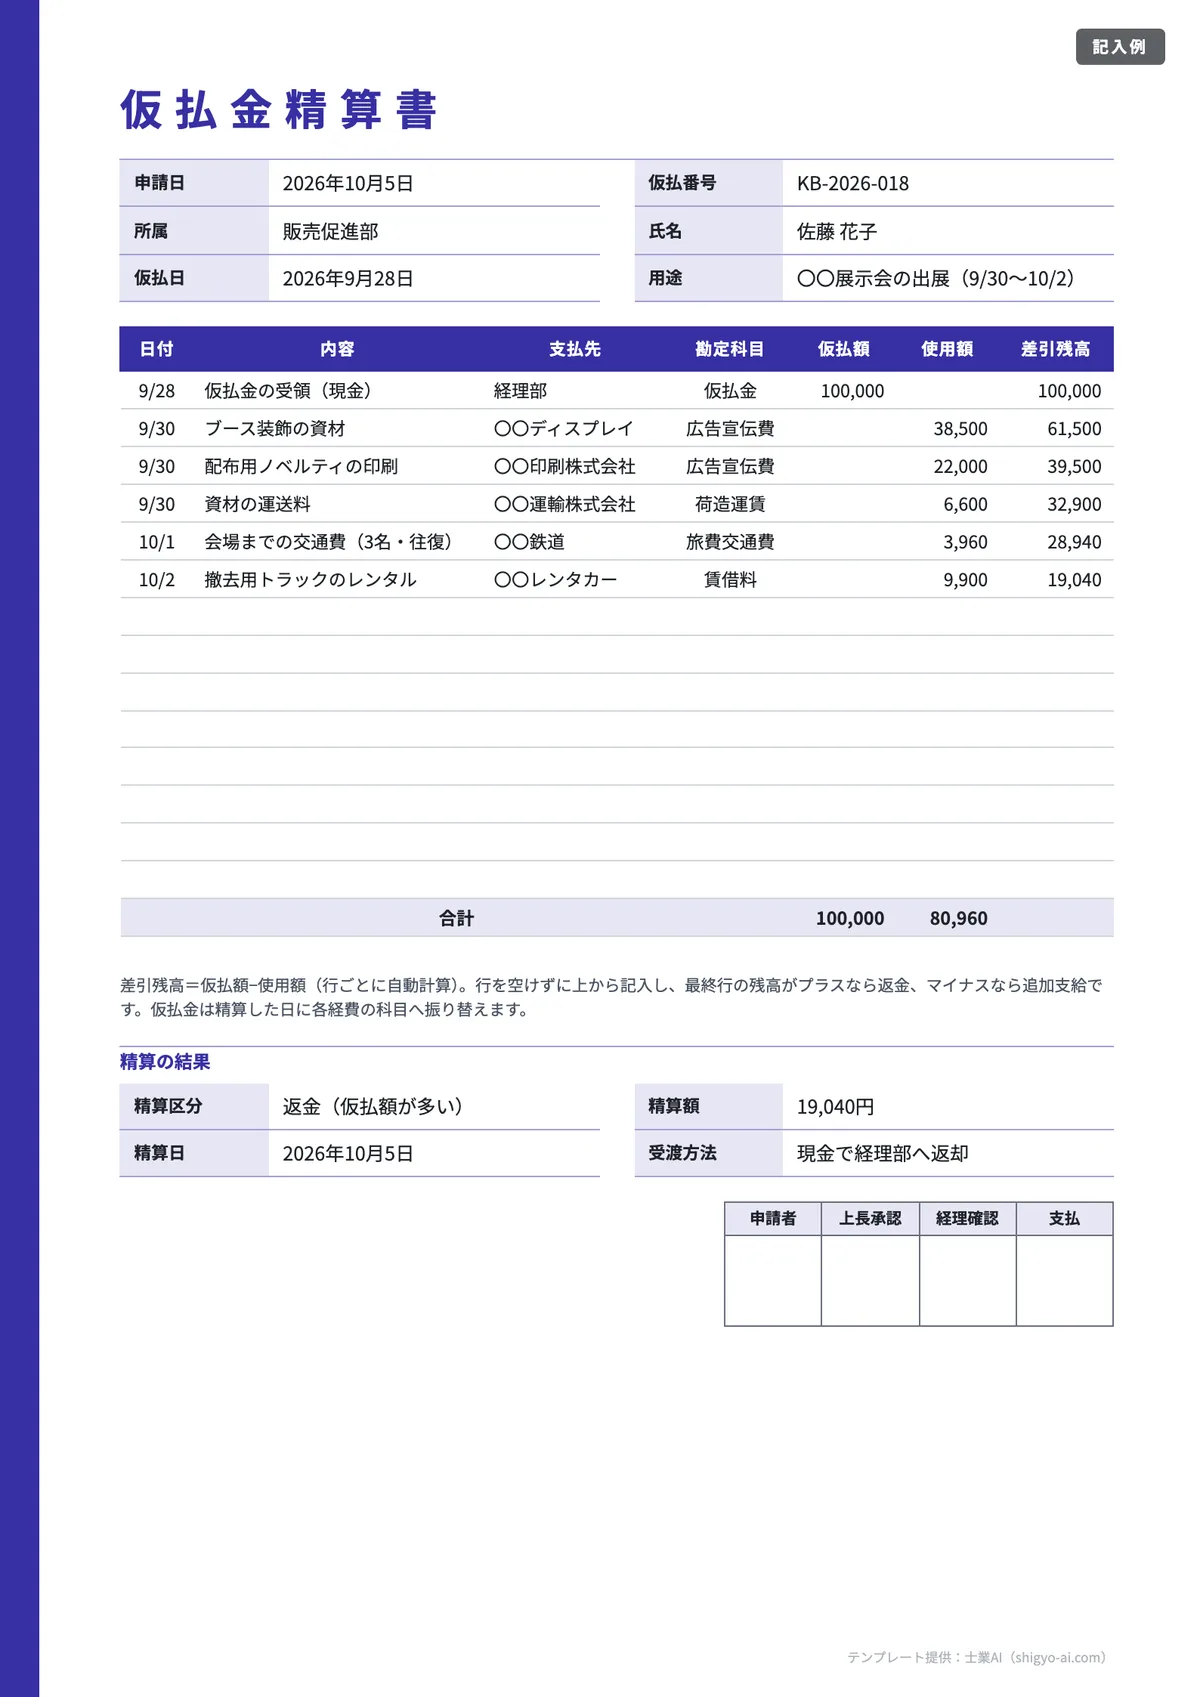
仮払金を受け取って使った | 06 仮払金精算書 | 仮払額−使用額(差引残高) |
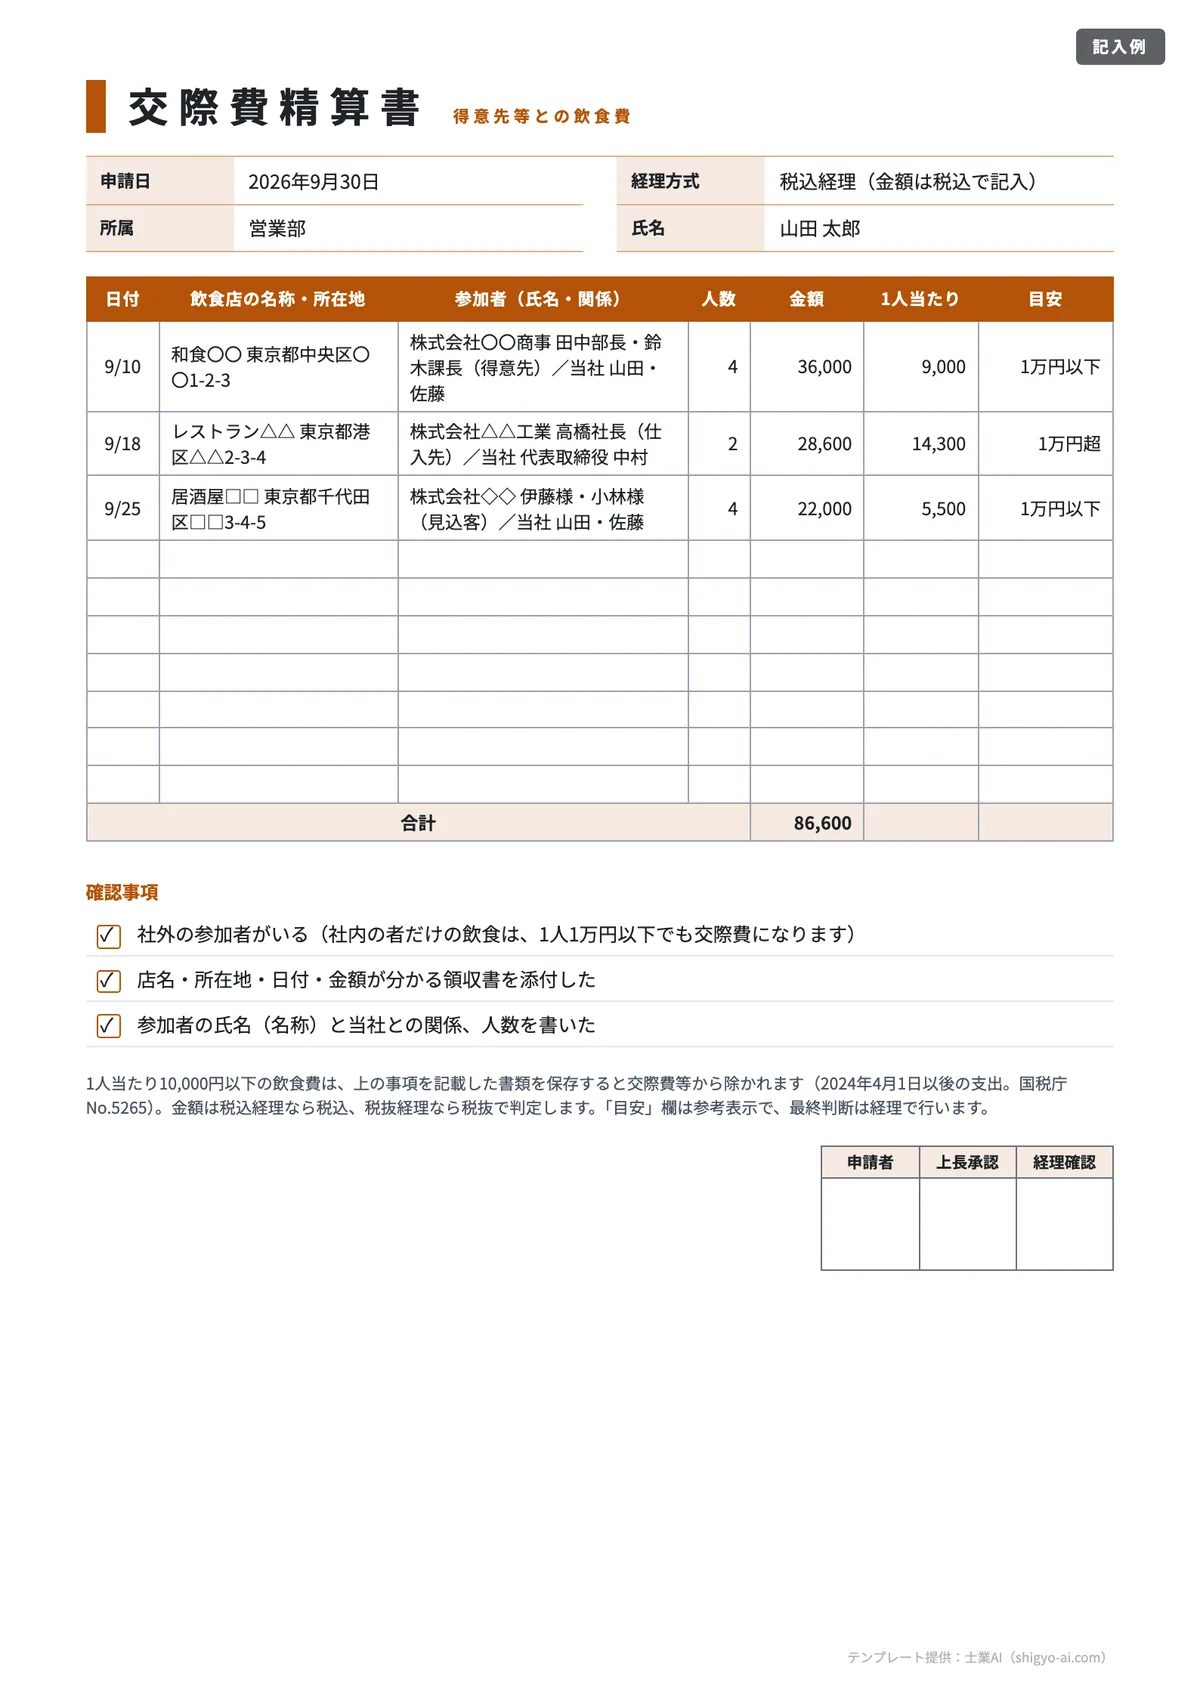
得意先との飲食代 | 07 交際費精算書 | 1人当たり額と1万円の目安 |
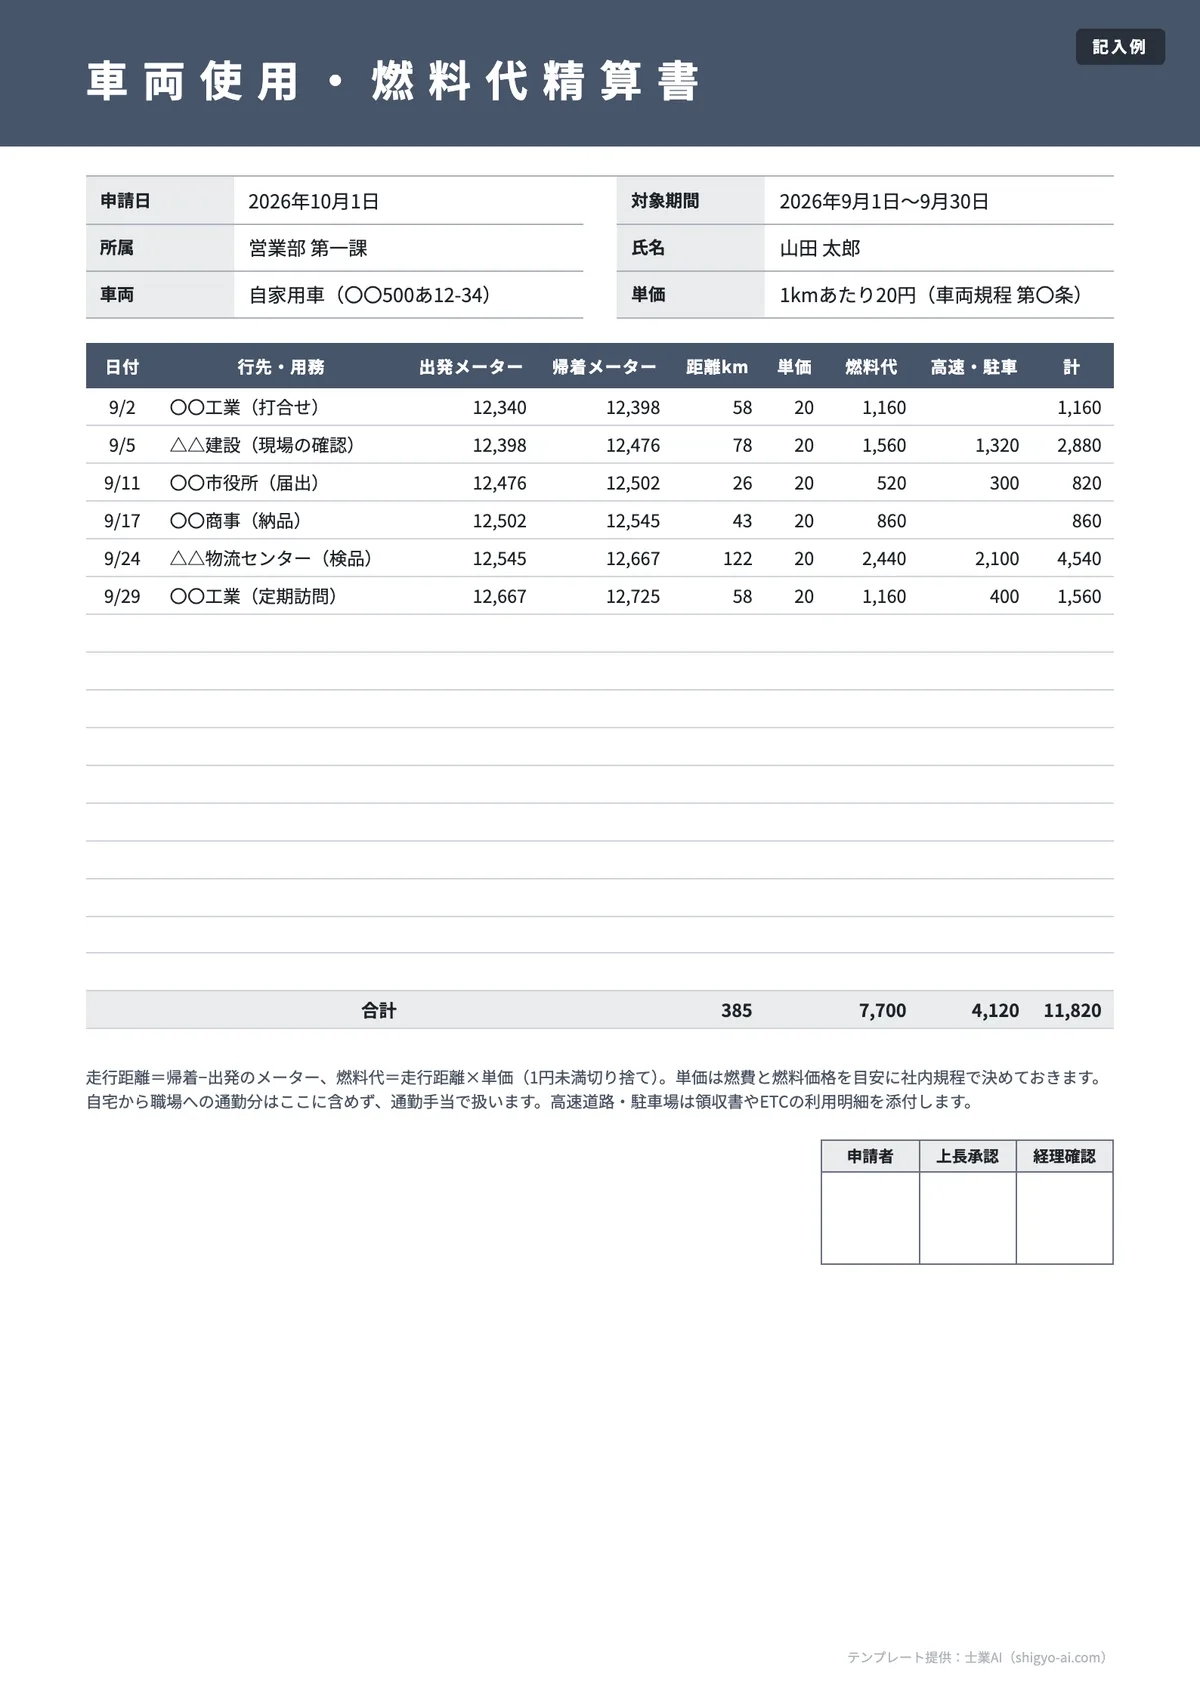
自家用車を業務で使った | 08 車両・ガソリン代精算書 | 走行距離×単価 |
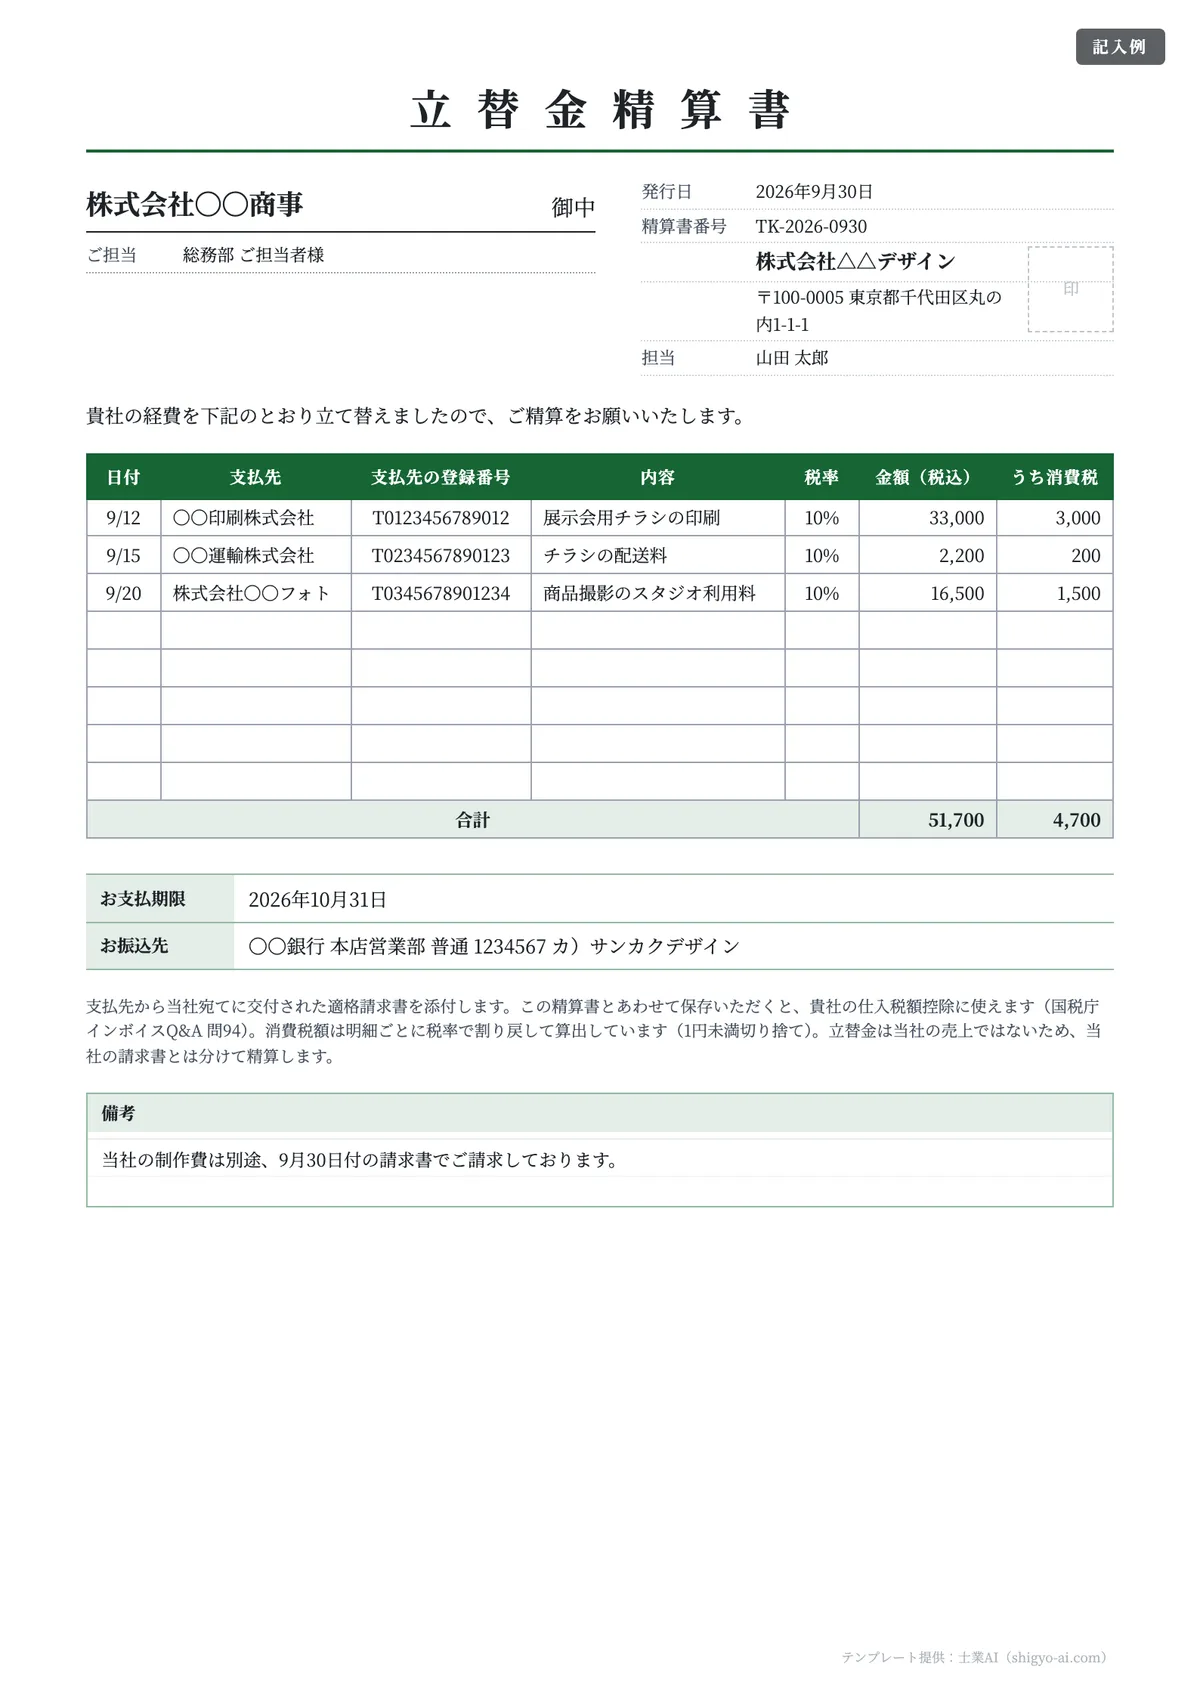
取引先の経費を自社が立て替えた | 09 立替金精算書(取引先宛) | 明細ごとの消費税額 |
請求書・領収書など、ほかの書式は無料の書式テンプレート一覧にまとめています。
経費精算書と立替金精算書の違い
どちらも「立て替えたお金を精算する」書類で、社内では同じ意味で使う会社も多くあります。区別するなら、経費精算書は一定期間の経費をまとめて申請するもの、立替金精算書は特定の立替えを1件ずつ精算するものです。
もう1つ、会社同士で使う立替金精算書があります。取引先の経費を自社が立て替えたときに、「この支払いは貴社のものです」と示して相手に渡す書類です。インボイス制度では、支払先の適格請求書とこの精算書をあわせて保存すると、立て替えてもらった側が仕入税額控除を受けられます(国税庁 インボイスQ&A 問94)。テンプレートでは「09 立替金精算書(取引先宛)」がこれに当たります。
経費精算書・立替金精算書・仮払金精算書の違い(早見表)
「精算書」と名の付く書類は、お金を先に払うのが社員か会社かと、出す相手が社内か取引先かの2点で見分けると迷いません。
書類 | 誰が誰に出すか | お金の流れ | よく使う場面 | 様式 |
|---|---|---|---|---|
経費精算書 | 社員→会社 | 社員が立て替え、後で会社が支払う | 1か月分の交通費・消耗品をまとめて申請 | 01・03 |
立替金精算書(社内) | 社員→会社 | 社員が立て替え、後で会社が支払う | 急ぎの購入など1件ごとの精算 | 02 |
出張旅費精算書 | 社員→会社 | 立替えの精算に日当を加える | 出張の交通費・宿泊費・日当 | 04 |
仮払金精算書 | 社員→会社 | 会社が先に渡し、使った後に差額を返金・追加支給 | 出張やイベントなど事前に額が見える支出 | 06 |
立替金精算書(取引先宛)・立替金請求書 | 自社→取引先 | 自社が立て替え、取引先に支払いを求める | 取引先の経費を自社がまとめて支払ったとき | 09 |
社内の精算書は、どれを使っても会計上の扱いが変わるわけではありません。会社の規程で「月次は01、出張は04、仮払いは06」のように用途を決めておくと、申請者が迷わず、経理の確認の手順もそろいます。
立替金請求書・立替金受領書との違い
「立替金請求書」は、取引先の代わりに払ったお金を、取引先に請求するための書類です。名前は違いますが、中身は取引先宛の立替金精算書とほぼ同じです。「09 立替金精算書(取引先宛)」には支払期限と振込先の欄があるので、そのまま立替金の請求に使えます。
「立替金受領書」は、立て替えたお金を受け取ったことを示す書類で、役割は領収書と同じです。書き方は領収書の書き方とテンプレートを参考にしてください。なお、自社の報酬や商品代を請求するときは、立替金とは分けて請求書テンプレートで作ります。
経費精算書の書き方|記載項目と必須・任意
経費精算書に法定の様式はありません。ただし、経理は精算書と領収書をもとに帳簿をつけるため、消費税の帳簿の記載事項(相手方・年月日・内容・金額)を精算書でそろえておくのが実務の基本です(国税庁 インボイスQ&A 問109)。
項目 | 必須・任意 | 根拠・理由 | 注意点 |
|---|---|---|---|
日付 | 必須 | 帳簿の「課税仕入れを行った年月日」 | 申請日ではなく支払日を書く |
支払先 | 必須 | 帳簿の「相手方の氏名又は名称」 | 「〇〇駅」でなく鉄道会社名・店名を |
内容・目的 | 必須 | 帳簿の「資産又は役務の内容」 | 軽減税率(8%)の品目は分かるように |
金額 | 必須 | 帳簿の「支払対価の額」 | 支払った総額(税込)で書く |
勘定科目 | 任意(推奨) | 経理の仕訳を速くする | 迷う費目は空欄にして経理に任せる |
登録番号・保存区分 | 任意(推奨) | 全額控除か経過措置かの区分 | 帳簿への記載義務はない(次章) |
申請者・承認欄 | 社内規程による | 誰がいつ承認したかの記録 | 承認者と申請者を同じ人にしない |
日付・支払先・内容:領収書と1対1で書く
明細は領収書1枚につき1行が原則です。領収書に番号を振って精算書の行と対応させると、経理の突合せが一気に楽になります。内容は「会議費」のような科目名ではなく、「取引先と打合せ 喫茶代(2名)」のように、何のための支払いかを具体的に書きます。
費目の判断に迷うものは、勘定科目の逆引き早見表で確認できます。精算書の段階では空欄にして、経理に判断を任せる運用でも構いません。
金額:税込で書き、税率ごとに分ける
金額は領収書の支払総額(税込)をそのまま書きます。レシートに10%と8%の品目が混ざっている場合は、「05 インボイス対応」のように10%対象・8%対象の列を分けておくと、税率ごとの集計がそのまま使えます。なお、飲食料品の税率を2027年4月から2年間に限り1%へ引き下げる改正案が、2026年9月15日に閣議決定された大綱で示されています(法案の成立が前提。国税庁「消費税率引下げ特設サイト」)。税率が変わっても、税率ごとに列を分けておけば精算書の形はそのまま使えます。
承認欄:申請者・上長・経理の3段階
テンプレートの承認欄は「申請者・上長承認・経理確認」の3つです。仮払金精算書だけは、現金の受渡しを記録する「支払」欄を加えた4つにしています。
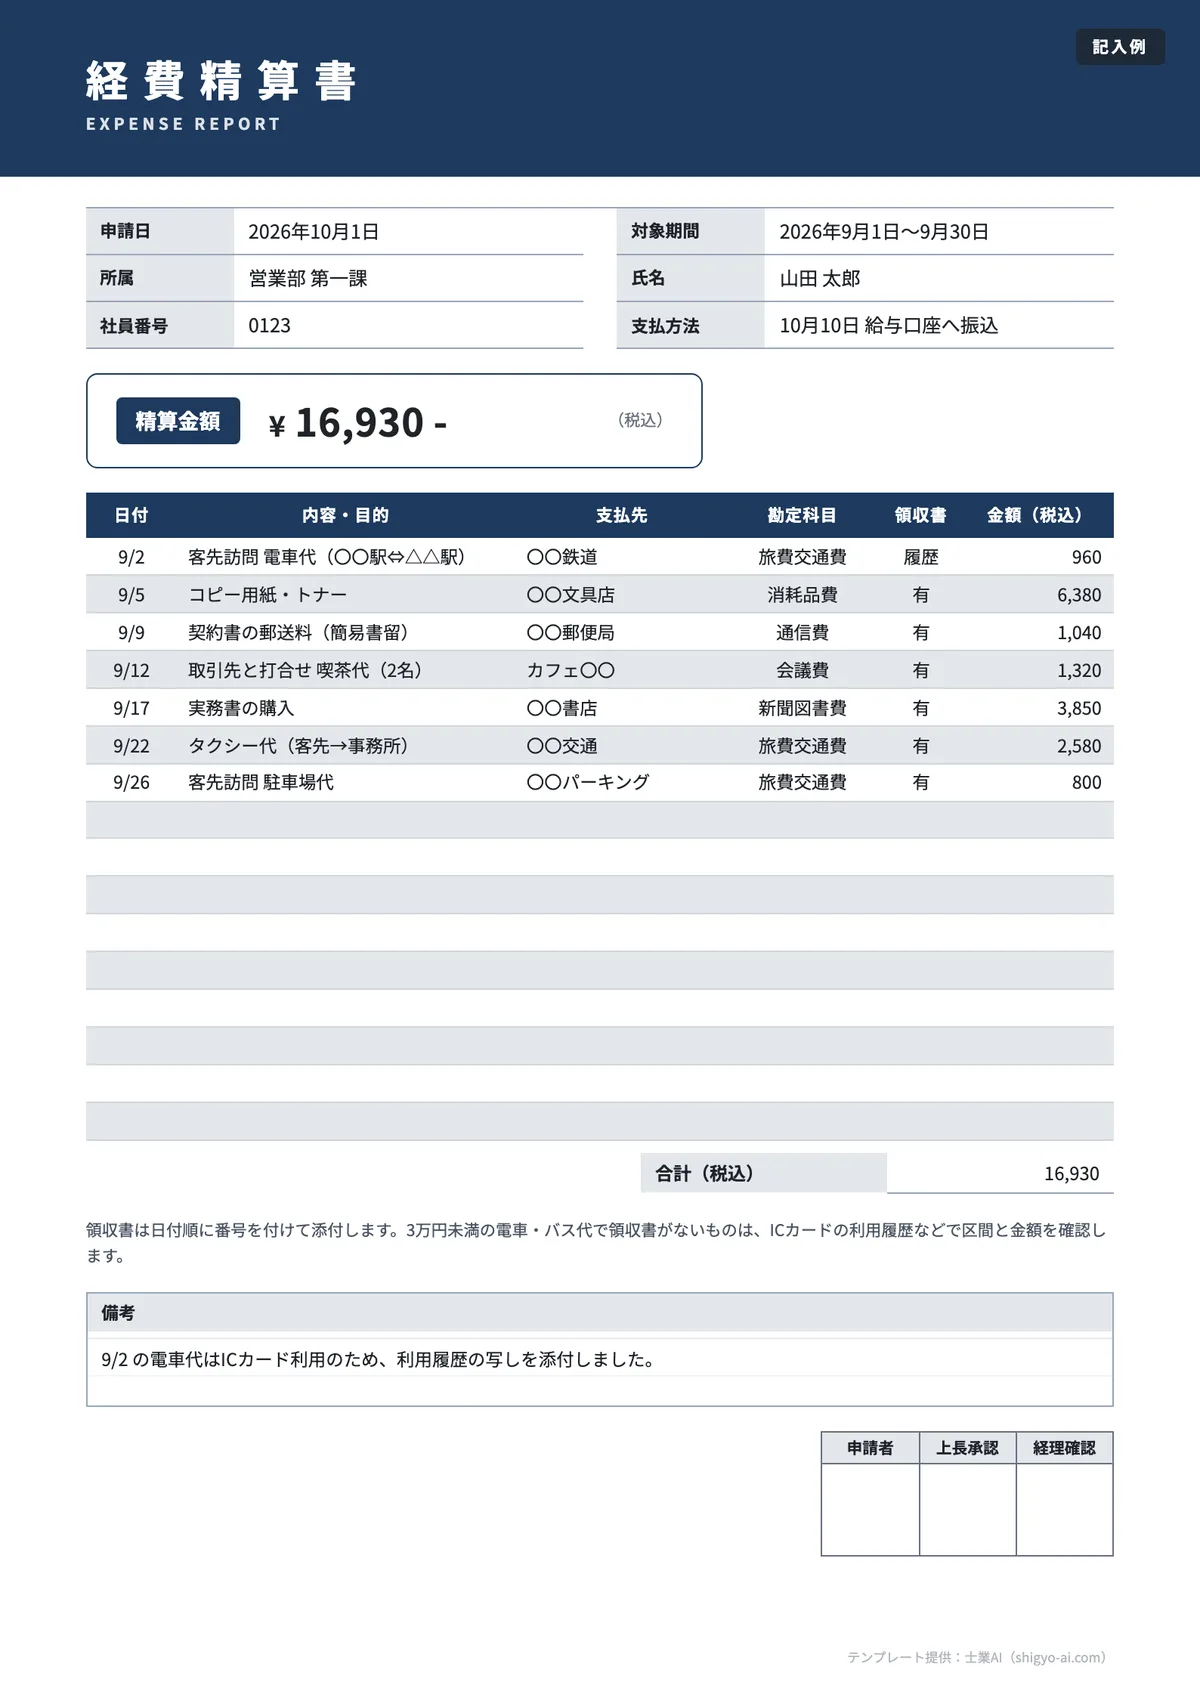
経費精算書の記入例(1か月分)
「01 経費精算書(月次・標準)」に、よくある5件を書いた例です。領収書には精算書の行番号と同じ番号を振っておきます。
No. | 日付 | 内容・目的 | 支払先 | 勘定科目 | 領収書 | 金額(税込) |
|---|---|---|---|---|---|---|
1 | 10/2 | A社訪問 電車代(往復) | 東日本旅客鉄道 | 旅費交通費 | なし(ICカード履歴) | 640円 |
2 | 10/6 | プリンターのトナー購入 | 〇〇電機 | 消耗品費 | ① | 8,800円 |
3 | 10/9 | B社と打合せ 喫茶代(2名) | 喫茶△△ | 会議費 | ② | 1,320円 |
4 | 10/15 | 契約書の郵送料 | 日本郵便 | 通信費 | ③ | 520円 |
5 | 10/20 | 資料運搬のためタクシー利用 | □□交通 | 旅費交通費 | ④ | 2,300円 |
合計 | 13,580円 |
1行目の電車代は、3万円未満の公共交通機関の運賃なので領収書がなくても精算できます(後述の帳簿のみ保存の特例)。一方、5行目のタクシーは特例の対象外なので、領収書の添付が必要です。3行目のように飲食を伴うものは、相手の会社名と人数を内容欄に書いておくと、会議費か交際費かを経理が判断しやすくなります。
勘定科目の振り分け例
精算書に勘定科目の欄を設けるなら、申請者が選びやすいように候補を絞っておくのがコツです。科目名は会社の科目体系に合わせて読み替えてください。
支出の例 | よく使う科目 | 振り分けのポイント |
|---|---|---|
電車・バス・タクシー、出張の宿泊費 | 旅費交通費 | 自宅と職場の往復は通勤手当として給与の側で扱う |
文具・トナー・少額の備品 | 消耗品費(事務用品費) | 取得価額10万円以上で使用期間1年以上のものは、原則として固定資産になる |
切手・宅配便・携帯電話代 | 通信費・荷造運賃 | 私用と共用の携帯は、業務分の按分方法を決めておく |
社外との打合せの飲食 | 会議費・交際費 | 1人1万円以下の基準と記載事項は後述 |
取引先の接待・贈答品 | 交際費 | 相手先の名称と関係を必ず書く |
社内の懇親会・忘年会 | 福利厚生費・交際費 | 全員参加か、金額が常識の範囲かで判断が分かれる |
書籍・セミナー参加費 | 新聞図書費・研修費 | 業務との関係を「内容・目的」欄に書く |
駐車場代・高速道路料金 | 旅費交通費(車両費) | ETCは利用証明書の保存に注意(後述) |
10万円の線は、法人が少額の減価償却資産として取得時に費用にできるかどうかの基準です(国税庁 No.5403)。パソコンや家具など高額な備品を立て替えたときは、精算書の備考欄に品名と型番を書いて経理に回しましょう。社内の飲み会の科目は、忘年会の勘定科目の判定表で具体例を確認できます。
領収書の添付と備考欄(自由記入欄)の書き方
紙の領収書は、日付順に番号を振ってA4の台紙に貼り、精算書と一緒に提出します。電子で受け取った領収書は、ファイル名を「日付_支払先_金額」のようにそろえておくと、後で探すときに困りません。
備考欄(自由記入欄)には、明細の欄に書ききれない事情を書きます。たとえば次のような内容です。
- 領収書がない理由(ICカードで乗車した、券売機で切符を買った等)
- いつもと違う経路や交通手段を使った理由(雨天・荷物の運搬・時間の都合)
- 飲食の参加者の会社名・氏名と人数
- 私用分を除いた按分の方法(携帯電話代・ガソリン代など)
エクセルで経費精算書を作る方法|自動集計の関数
テンプレートをそのまま使う場合も、自社の様式に合わせて作り直す場合も、エクセルの経費精算書は「列をそろえる」「入力を選択式にする」「計算は数式に任せる」の3点で作ると、記入ミスと集計の手間が大きく減ります。
列の構成と入力規則(プルダウン)
- 列を決める:日付/内容・目的/支払先/勘定科目/税率/登録番号の有無/領収書番号/金額(税込)の順が、帳簿の記載事項と並びがそろって転記しやすい形です。
- 選択式にする:勘定科目・税率(10%・8%)・往復/片道の列は、[データ]タブの[データの入力規則]で「リスト」を選び、候補を登録します。表記ゆれ(「交通費」「旅費交通費」など)がなくなり、後の集計が正確になります。
- 日付と金額の形式を固定する:日付列は日付の書式、金額列は数値の書式にしておきます。「1,000円」と文字で打たれると合計に入りません。
合計・往復・差額を自動計算する関数
無料テンプレートのExcel版で実際に使っている式です。自作するときは、セル番地を自分の表に合わせて書き換えてください。
計算したいこと | 式の例 | 使っている様式 |
|---|---|---|
明細の合計 | =SUM(V11:V26) | 01 経費精算書 |
「往復」なら片道×2 | =IF(Q8="","",IF(T8="往復",Q8*2,Q8)) | 03 交通費精算書 |
数量×単価 | =IF(OR(L17="",P17=""),"",L17*P17) | 02 立替金精算書 |
仮払金の差引残高 | =前の行の残高+仮払額−使用額 | 06 仮払金精算書 |
1人当たりの飲食費 | =ROUNDDOWN(P8/O8,0) | 07 交際費精算書 |
走行距離×1kmの単価 | =ROUNDDOWN(O8*Q8,0) | 08 車両・ガソリン代精算書 |
税込金額からの消費税額 | =ROUNDDOWN(S14*10/110,0)(8%は8/108) | 09 立替金精算書(取引先宛) |
IF関数で「未入力なら空欄」としておくと、使っていない行に0円が並ばず、印刷したときも見やすくなります。端数はROUNDDOWNで1円未満を切り捨てています。切り捨てか四捨五入かは社内のルールに合わせて変えて構いません。
勘定科目別・税率別に集計する(SUMIF)
経理に渡す前に、勘定科目ごとの合計を出しておくと仕訳の入力が速くなります。「01 経費精算書」の並び(勘定科目がP列、金額がV列)なら、次の式で科目別の合計が出ます。
=SUMIF(P11:P26,"旅費交通費",V11:V26)
=SUMIF(P11:P26,"消耗品費",V11:V26)税率別の合計も同じ考え方で、税率の列を条件にします。複数の社員の精算書を1つのシートにまとめるなら、ピボットテーブルで「社員×勘定科目」の集計表を作ると月次の確認が楽です。関数やショートカットをもう少し覚えたい人は、経理が使うExcel関数・ショートカット100選もあわせてどうぞ。
数式を壊さない工夫(シートの保護)
申請者が誤って数式を消してしまうのが、エクセルの精算書で一番多いトラブルです。入力するセルだけロックを外し、[校閲]タブの[シートの保護]をかけておけば、数式のセルは書き換えられなくなります。また、配布するファイルは「原本」を経理が保管し、申請者には毎月コピーを使ってもらうと、古い様式が出回るのを防げます。
経費精算書にインボイスの登録番号欄を設ける理由
まず押さえたいのは、仕入税額控除のための帳簿に、相手方の登録番号を書く義務はないことです(国税庁 インボイスQ&A 問109)。それでも精算書に登録番号欄を設けるのは、次の3つの理由からです。
- 全額控除できるかを見分けるため:登録のない相手(免税事業者など)からの仕入れは、経過措置で仕入税額相当額の一部しか控除できません。割合は2026年9月30日までが80%、2026年10月1日から2028年9月30日までが70%です(国税庁 インボイスQ&A 問113)。経過措置を使う仕入れは、帳簿に「70%控除対象」などと書く必要があります。
- 登録番号の真偽を確認するため:番号が控えてあれば、国税庁の適格請求書発行事業者公表サイトですぐに照会できます。
- 申請者に「インボイスかどうか」を意識してもらうため:登録番号の欄があるだけで、登録番号の載ったレシートをもらう習慣がつき、経理が差し戻す件数が減ります。
インボイス制度全体の経過措置や2割特例は、インボイス制度の2026年最新対応で整理しています。
領収書がなくても控除できる取引|帳簿のみ保存の特例
インボイス制度では、仕入税額控除に帳簿と請求書等の両方の保存が必要です。ただし、請求書等を受け取るのが難しい次の取引は、一定の事項を書いた帳簿の保存だけで控除が認められます(国税庁 インボイスQ&A 問104)。経費精算で関係するのは主に次のものです。
取引 | ポイント | 帳簿への記載例 |
|---|---|---|
3万円未満の公共交通機関 | 船舶・バス・鉄道・軌道が対象。タクシー・航空機は対象外 | 「3万円未満の鉄道料金」 |
従業員に支給する出張旅費・宿泊費・日当・通勤手当 | 通常必要と認められる範囲に限る | 「出張旅費」など特例に当たる旨 |
3万円未満の自動販売機・自動サービス機 | 自販機・コインロッカーなど | 「自販機」 |
郵便ポストに差し出した郵便 | 切手のみで支払ったもの | 特例に当たる旨 |
帳簿には通常の記載事項に加えて、特例に当たる旨を書きます。これらの取引では、相手方の住所・所在地の記載は不要です(国税庁 インボイスQ&A 問110)。
「3万円未満」は、1回の取引の税込価額で判定します。切符1枚ごとではなく、13,000円の新幹線を4人分まとめて買えば52,000円で判定するため特例の対象外です(問43)。特急料金・寝台料金は対象に含まれますが、駅の入場料金は含まれません(問44)。
このほか、基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の課税仕入れを帳簿のみの保存で控除できる「少額特例」を2029年9月30日まで使えます(問111)。「05 インボイス対応」の保存区分の欄は、こうした区分を明細ごとに書くためのものです。
宛名のないレシートでよい支払先と、インボイスにならない書類
小売業・飲食店業・写真業・旅行業・タクシー業・駐車場業(不特定多数向けのもの)などは、適格請求書の代わりに「適格簡易請求書」を交付できます(国税庁 インボイスQ&A 問24)。適格簡易請求書は宛名(買手の名称)の記載が不要で、税率ごとの消費税額等か適用税率のどちらかが書いてあれば足ります(問58)。コンビニやタクシーの、宛名のない登録番号入りレシートで精算してよいのはこのためです。
反対に、クレジットカードの利用明細は、一般に適格請求書に当たりません。カード会社が作る書類で、税率など適格請求書の記載事項も満たさないためです。ETCカードで払った高速道路料金は、原則として高速道路会社の利用照会サービスから利用証明書をダウンロードして保存します(問103)。カード払いの経費も、お店のレシートや領収書をあわせて提出してもらいましょう。
ケース別の注意点
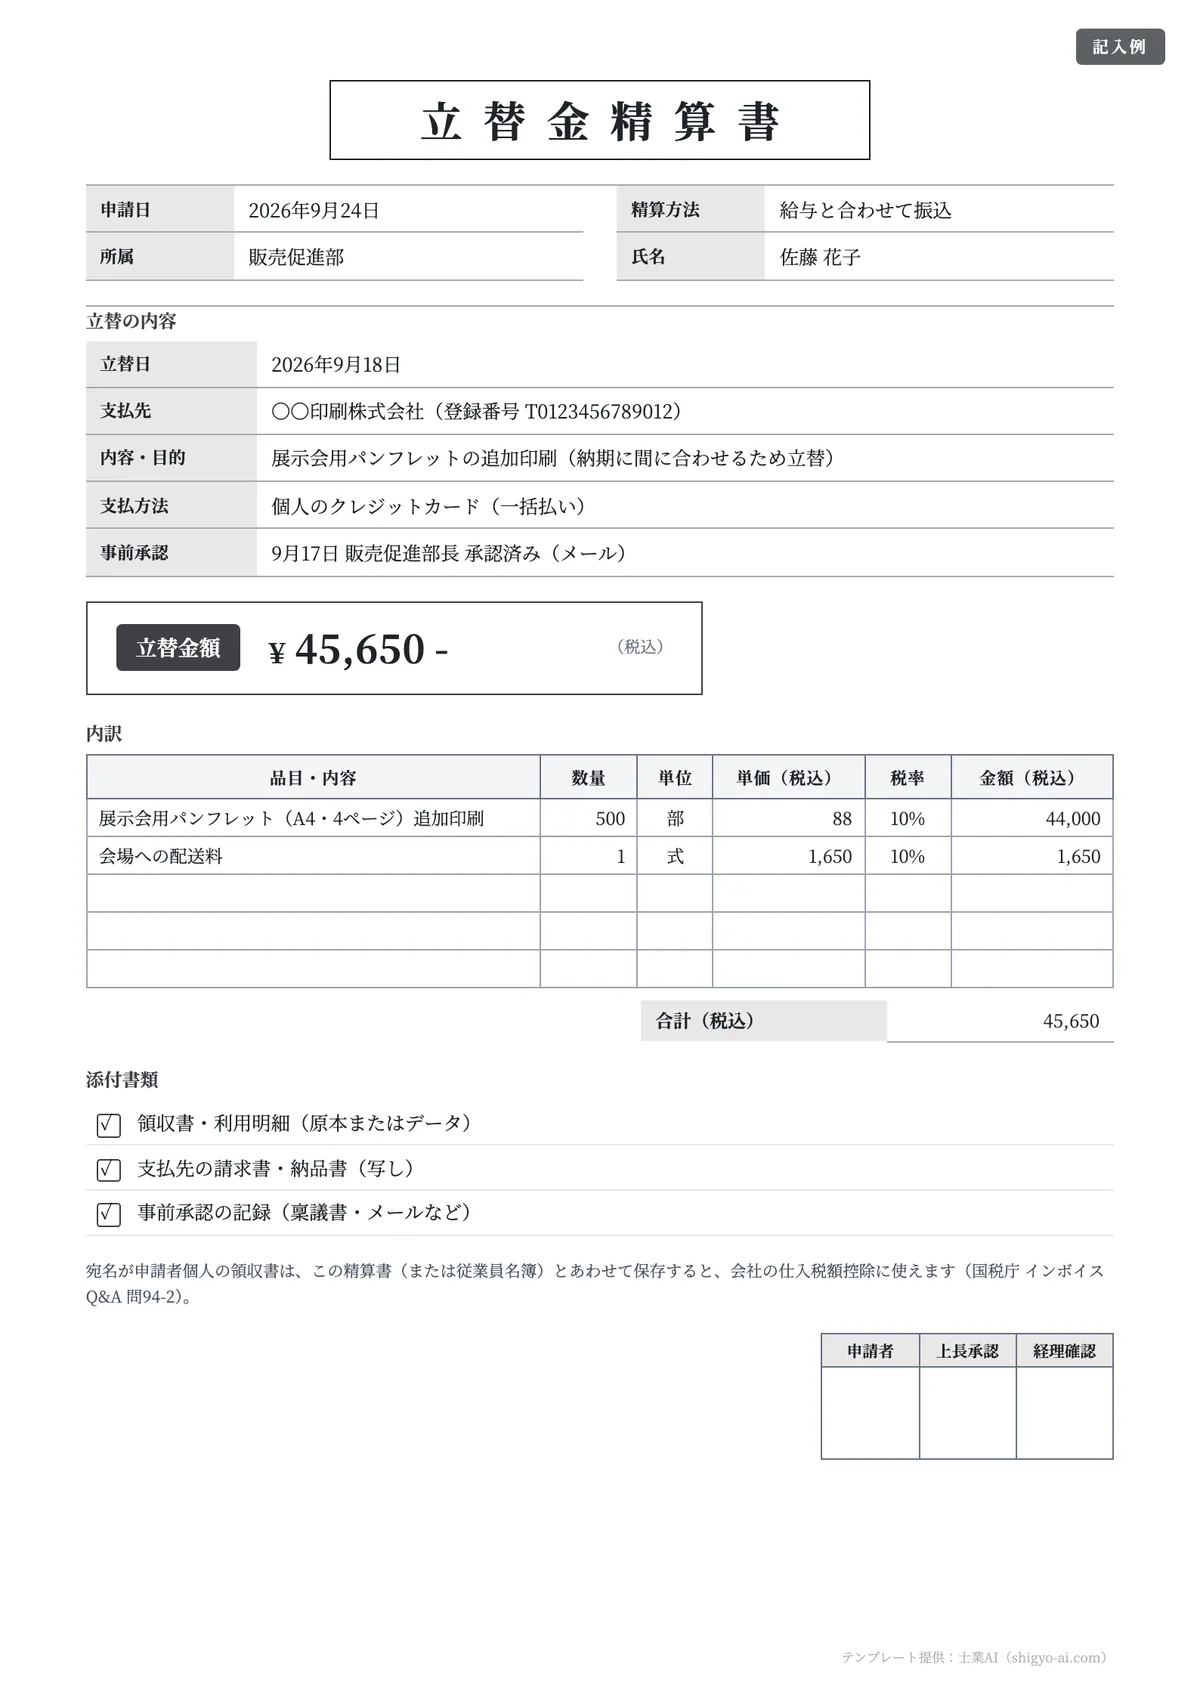
社員が個人で立て替えた場合(立替金精算書)
社員が買った消耗品のレシートの宛名が「社員の名前」になっていることがあります。宛名が会社以外のインボイスは、そのままでは会社の仕入税額控除に使えません。ただし、その社員が在籍していると分かる従業員名簿等をあわせて保存すれば控除できます。名簿等で特定できない場合は、社員が作った立替金精算書の保存が必要です(国税庁 インボイスQ&A 問94-2)。
取引先の経費を立て替えた場合(取引先宛の立替金精算書)
取引先の経費を自社が立て替えると、支払先の適格請求書の宛名は自社になります。取引先はこれだけでは控除できないため、立て替えた側が立替金精算書を作り、適格請求書とあわせて渡します。立て替えた側が登録事業者でなくても、支払先が登録事業者なら取引先は控除を受けられます(問94)。
消費税額は、合計を税率で割り戻す方法か、明細ごとに割り戻して合計する方法のどちらかで出します。「09 立替金精算書(取引先宛)」は明細ごとに割り戻す形です。立替金は立て替えた側の売上ではないので、自社の報酬の請求書とは分けて精算しましょう。
交通費・出張旅費と日当
出張の旅費は、その旅行に通常必要と認められる範囲なら所得税がかかりません(所得税法9条1項4号)。範囲の判断では、役員・社員の全体で適正なバランスが取れた基準か、同業同規模の会社と比べて相当かが考慮されます(所得税基本通達9-3)。判断の拠り所になるよう、日当や宿泊費の上限を旅費規程で決めておくのが実務の基本です。
この非課税の範囲内の出張旅費等は、実費精算であっても帳簿のみの保存で仕入税額控除ができます(問107-2)。規程を超える宿泊費や私用の延泊分は、精算の対象から外します。
交際費(1人1万円以下の飲食費)
2024年4月1日以後に支出する飲食費は、参加者1人当たり10,000円以下なら交際費等から除かれます(それ以前は5,000円以下)。そのためには、次の事項を書いた書類の保存が必要です(国税庁 No.5265)。
- 飲食等のあった年月日
- 参加した得意先等の氏名または名称と、その関係
- 参加者の数
- 費用の金額、飲食店等の名称と所在地
- その他、飲食費であることを明らかにするために必要な事項
社内の役員・社員だけの飲食は、1人1万円以下でもこの扱いを受けられません。1人当たりの判定は、会社の経理方式に合わせて税込経理なら税込、税抜経理なら税抜の金額で行います。「07 交際費精算書」はこの5項目を列にし、1人当たり額と1万円以下かどうかの目安を自動で表示します。
仮払金・マイカーの精算
仮払金は、使った額との差額を早めに精算することが大切です。「06 仮払金精算書」は、仮払額と使用額を並べて差引残高を行ごとに計算し、最終行がプラスなら返金、マイナスなら追加支給と一目で分かります。精算した日に、仮払金を各経費の科目へ振り替えます。
自家用車を業務に使った分は、メーターの走行距離に社内規程の1kmあたりの単価を掛けて精算するのが一般的です。自宅から職場への通勤分は通勤手当で扱い、業務の移動と混ぜないようにしましょう。
精算書と領収書の保存|電子帳簿保存法への対応
法人は、帳簿と領収書などの書類を確定申告書の提出期限の翌日から7年間保存します(欠損金が生じた事業年度は10年間。国税庁 No.5930)。経費精算で気をつけたいのは、電子帳簿保存法の2つのルールです。
- 電子で受け取った領収書は電子のまま保存:社員が会社の業務で立て替え、支払先から電子データで領収書を受け取った場合も、会社の電子取引に当たります。会社で集約して保存するのが望ましく、集約までの間は社員の端末に保存しつつ、日付・金額・取引先で検索できるよう会社側で管理する方法も認められます(電子帳簿保存法一問一答【電子取引関係】問12)。電子データを印刷した紙だけの保存は、原則として認められません。
- 紙の領収書をスキャンして捨てるなら要件を守る:スキャナ保存は、受領後おおむね7営業日以内、または業務の処理サイクル(最長2か月)の経過後おおむね7営業日以内に入力し、200dpi以上で読み取る必要があります(電子帳簿保存法一問一答【スキャナ保存関係】)。スマートフォンで撮影する場合も同じです。
保存方法の全体像は電子帳簿保存法の対応チェックリストで確認できます。
経費精算の社内ルール例|規程に書いておく項目
精算書の様式を整えても、「いつまでに」「誰が」「いくらまで」が決まっていないと差し戻しは減りません。経費精算規程や旅費規程に、次の項目を決めておくのがおすすめです。数字は一例なので、会社の規模や締め日に合わせて決めてください。
項目 | 決めておく内容の例 | 決めておく理由 |
|---|---|---|
提出期限 | 使った月の翌月5営業日まで | 月次決算に間に合わせ、スキャナ保存の入力期限も守りやすくする |
承認の流れ | 申請者→上長→経理。一定額を超えるものは部長決裁 | 誰がいつ承認したかを残し、申請者と承認者を分ける |
上限・基準 | 日当・宿泊費の上限、接待は事前申請 | 出張旅費を非課税・帳簿のみ保存の範囲に収める判断材料になる |
領収書の扱い | 原則添付。ないものは理由と特例の区分を備考に書く | インボイスの保存要件を満たすか確認するため |
仮払金 | 用務終了後1週間以内に精算 | 未精算の残高が決算まで残るのを防ぐ |
電子データ | 電子で受け取った領収書の保存場所とファイル名の付け方 | 電子取引のデータを検索できる状態で保存するため |
マイカー | 1kmあたりの単価、通勤分との区別 | 精算額の根拠をそろえ、通勤手当と二重に払わないため |
規程の文案や、社員向けの「経費精算の手引き」の下書きは、生成AIに作らせると早く仕上がります。士業事務所のスタッフや会社の経理担当者向けには、経理・事務所スタッフ向けの士業AIで、規程の文案づくりからインボイスの確認までをまとめて試せます。
よくある間違いと直し方
- 複数の領収書を1行にまとめる:「9月分 交通費 一式 7,940円」では内容を確認できません。→ 1枚1行にするか、「03 交通費精算書」で日付・区間ごとに書きます。
- タクシー代を領収書なしで精算する:タクシーは公共交通機関特例の対象外です。→ 領収書(インボイス)を必ず添付します。
- 新幹線の複数人分を1枚ずつ3万円未満と判断する:判定は1回の取引の総額です。→ まとめ買いで3万円以上なら、領収書を保存します。
- コインパーキング代を自販機と同じ扱いにする:コインパーキングは自動販売機特例の対象外です(問47)。→ 精算機が発行する領収書(適格簡易請求書)を保存します。
- 社内だけの飲み会を1人1万円以下として処理する:社内飲食は交際費等から除かれません。→ 福利厚生費の要件か、交際費かを経理で判断します。
- 仮払金を精算しないまま放置する:経費の計上が遅れ、決算で残高の説明が必要になります。→ 用途が終わったら「06 仮払金精算書」で速やかに精算します。
AIで経費精算書を下書き・チェックする方法
領収書の読み取りと明細の下書き、税区分の一次チェックは、生成AIが得意とする作業です。汎用のAIでも下書きまではできますが、制度の数字(経過措置の割合、特例の要件)を答えさせるときは、必ず出典を示させて一次情報で確かめてください。
次の領収書の内容から、経費精算書の明細を作ってください。
列:日付/支払先/内容・目的/勘定科目(候補)/金額(税込)/10%・8%の区分/登録番号の有無
条件:
・領収書1枚につき1行
・勘定科目は候補を1つ示し、迷うものは「要確認」とする
・登録番号(T+13桁)が読み取れないものは「なし」と書く
【領収書の内容を貼り付け】
次の経費精算書の明細を、インボイス制度の観点でチェックしてください。
・帳簿のみの保存で控除できる取引(3万円未満の公共交通機関、出張旅費等)に当たる行
・登録番号がなく経過措置(2026年10月以降は70%)の対象になる行
・領収書の添付が必要なのに「なし」になっている行(タクシーなど)
それぞれ行番号と理由を示し、根拠は国税庁のインボイスQ&Aの問番号で示してください。
【明細を貼り付け】次の飲食費について、交際費等から除かれる「1人当たり10,000円以下の飲食費」に当たるか判定してください。
・当社の経理方式:【税込経理/税抜経理】
・参加者:【社外の参加者の会社名・氏名・関係/社内の参加者】
・金額と人数:【金額・人数】
不足している記載事項があれば挙げてください。うまくいかない例は、「この経費は落ちますか?」とだけ聞くケースです。会社の経理方式・参加者・金額などの前提を渡さないと、一般論しか返ってきません。領収書の読み取りから仕訳までの流れは、領収書OCR×AI自動仕訳でも紹介しています。士業AIには税務・会計に特化したAIがあり、インボイスの特例や交際費の要件を、国税庁の資料を根拠に示しながら確認できます。
経費精算書のよくある質問
領収書をなくしたときは、どう精算すればいいですか?
まず支払先に再発行を頼みます。ただし、お店がレシート(適格簡易請求書)をその場で交付していれば、後から再交付する義務はないとされているため、断られることもあります(国税庁 インボイスQ&A 問24-5)。再発行を受けられないときは、日付・支払先・内容・金額となくした経緯を書いた書面と、カードの利用記録などの支払の記録を添えて経理に相談します。消費税の仕入税額控除は、帳簿のみの保存で認められる取引を除き、インボイスの保存がないと原則として受けられない点に注意してください。
経費精算書に印鑑は必要ですか?
経費精算書は社内の書類で、押印の要否は会社の規程で決めます。大切なのは「誰が申請し、誰がいつ承認したか」が後から分かることです。テンプレートの承認欄は押印でもサインでも使えます。ワークフローシステムの承認記録で押印に代える会社も増えています。
Googleスプレッドシートでも使えますか?
Excel版のテンプレートは、SUM・IF・ROUNDDOWNなどGoogleスプレッドシートにもある関数で作っているので、読み込んで使えます。読み込んだ後は、合計欄に正しく数字が出るかを1行入れて確かめてください。申請件数が増えてきたら、領収書の撮影から承認・仕訳連携までをまとめて扱える経費精算システムへの切替えも検討の余地があります。その場合も、電子帳簿保存法の保存要件を満たすかを確認しておきましょう。
まとめ
- 経費精算書は、日付・支払先・内容・金額を領収書と1対1で書く
- 社員の立替えは経費精算書・立替金精算書、事前に渡すお金は仮払金精算書、取引先への立替えは取引先宛の立替金精算書で精算する
- エクセルは入力規則で科目・税率を選択式にし、合計や科目別集計はSUM・SUMIFに任せる
- 登録番号欄は法定ではないが、全額控除か経過措置(2026年10月から70%)かを見分けるのに役立つ
- 3万円未満の電車・バス代や、通常必要な出張旅費・日当は、帳簿のみの保存で控除できる
- 取引先への立替えは、立替金精算書と支払先の適格請求書をセットで渡す
- 交際費は1人1万円以下(2024年4月以後)の基準と、5つの記載事項をそろえる
- 提出期限・承認の流れ・上限を社内規程で決めておくと差し戻しが減る
本記事は2026年10月時点の法令・公的資料にもとづいています。インボイス制度の経過措置や飲食料品の税率は、今後の法改正で変わる可能性があります。個別の取引の判断は、税務署や税理士などの専門家にご確認ください。
参考文献
- 国税庁「インボイス制度に関するQ&A」目次一覧
- 国税庁 インボイスQ&A 問24(適格簡易請求書の交付ができる事業)
- 国税庁 インボイスQ&A 問58(適格簡易請求書の記載事項)
- 国税庁 インボイスQ&A 問103(高速道路利用料金に係る適格簡易請求書の保存方法)
- 国税庁 インボイスQ&A 問24-5(適格請求書の交付に当たっての期間制限)
- 国税庁 インボイスQ&A 問104(帳簿のみの保存で仕入税額控除が認められる場合)
- 国税庁 インボイスQ&A 問110(帳簿への一定の記載事項)
- 国税庁 インボイスQ&A 問94(立替金)
- 国税庁 インボイスQ&A 問94-2(従業員が立替払をした際の適格簡易請求書)
- 国税庁 インボイスQ&A 問113(免税事業者等からの仕入れに係る経過措置)
- 国税庁 タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算
- 国税庁 タックスアンサー No.5403 少額の減価償却資産になるかどうかの判定の例示
- 国税庁 タックスアンサー No.5930 帳簿書類等の保存期間
- 国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月)
- 国税庁「電子帳簿保存法一問一答【スキャナ保存関係】」(令和8年7月)
- e-Gov法令検索「所得税法」(第9条第1項第4号)
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
どちらも立て替えたお金を精算する書類で、法律上の区別はありません。一般に、経費精算書は1か月分など一定期間の経費をまとめて申請するもの、立替金精算書は特定の立替えを1件ずつ精算するものです。会社同士で、取引先の経費を立て替えたときに相手へ渡す書類も立替金精算書と呼び、インボイス制度では支払先の適格請求書とあわせて保存すると相手が仕入税額控除を受けられます(国税庁 インボイスQ&A 問94)。
精算できます。1回の取引の税込価額が3万円未満の電車・バスなど公共交通機関の運賃は、帳簿に「3万円未満の鉄道料金」など特例に当たる旨を書けば、領収書がなくても仕入税額控除ができます(国税庁 インボイスQ&A 問104・問110)。ICカードの利用履歴などで区間と金額を確認できるようにしておくと安心です。タクシーや航空機は対象外なので領収書が必要です。
仕入税額控除のための帳簿に、相手方の登録番号を書く義務はありません(国税庁 インボイスQ&A 問109)。ただし、登録のない相手からの仕入れは経過措置で一部しか控除できない(2026年10月1日から2028年9月30日までは70%)ため、精算書に登録番号欄を設けておくと、全額控除か経過措置かを経理が素早く判断でき、公表サイトでの確認もしやすくなります。
宛名が会社以外のインボイスは、そのままでは会社の仕入税額控除に使えません。ただし、その社員が在籍していることが分かる従業員名簿等をあわせて保存すれば控除できます。名簿等で特定できない場合は、社員が作成した立替金精算書の交付を受けて保存します(国税庁 インボイスQ&A 問94-2)。
2024年4月1日以後に支出する飲食費は、参加者1人当たり10,000円以下なら交際費等から除かれます(それ以前は5,000円以下)。年月日、参加した得意先等の氏名・関係、人数、金額、飲食店の名称と所在地を書いた書類の保存が条件で、社内の役員・社員だけの飲食は対象外です。判定は税込経理なら税込、税抜経理なら税抜の金額で行います(国税庁 No.5265)。