社内文書テンプレート無料まとめ6書式46種|稟議書・経費精算書・日報・シフト表
経理・総務でよく使う社内文書のテンプレートを、6書式・46パターンまとめて無料で配布しています。稟議書・経費精算書(立替金精算書)・日報・シフト表・議事録・送付状が対象で、Excel・Word・PDFの3形式、会員登録は不要です。Excel版は合計金額や作業時間が数式で自動計算されます。
社内文書には、請求書や領収書と違って「法律で決まった様式」がほとんどありません。だからこそ、選ぶ基準は法令の要件ではなく「社内で回るかどうか」になります。具体的には、承認の経路(誰がどの順で判を押すか)、証跡(後で何を証明する紙なのか)、転記の手間(その紙が次にどの帳簿へ写されるか)の3つです。この3つが合っていない書式は、項目がいくら立派でも差し戻しと二度手間を生みます。
この記事では、テンプレートを配布したうえで、用途ごとの選び方、書式どうしのつながり、経理・総務が横断でつまずく点(稟議の決裁ルート、経費精算の差し戻し、労働時間の記録、保存期間と電子化)を、国税庁・厚生労働省・e-Gov法令検索の一次情報にあたって整理します。
この記事で分かること
- 社内文書テンプレート6書式・46パターン(Excel・Word・PDF、登録不要)
- 「承認・証跡・転記」で選ぶ社内文書の使い分けと、書式どうしのつながり
- 稟議の金額基準だけでは足りない理由(会社法362条4項の取締役会決議)
- 経費精算が差し戻される典型パターンと、立替金・インボイス・少額特例の扱い
- 労働時間の記録は日報ではなく出勤簿が正、という線引き
- 書式ごとの保存期間と、電子取引データの保存で必要になる対応
社内文書テンプレート無料ダウンロード(6書式・46パターン)
使用頻度の高い4書式をここに並べています。デザイン違いではなく、記載項目とレイアウトが用途ごとに変えてあるので、自社の承認フローに近いものを選んでください。議事録と送付状は下の一覧表から個別記事へ進めます。
FREE TEMPLATE
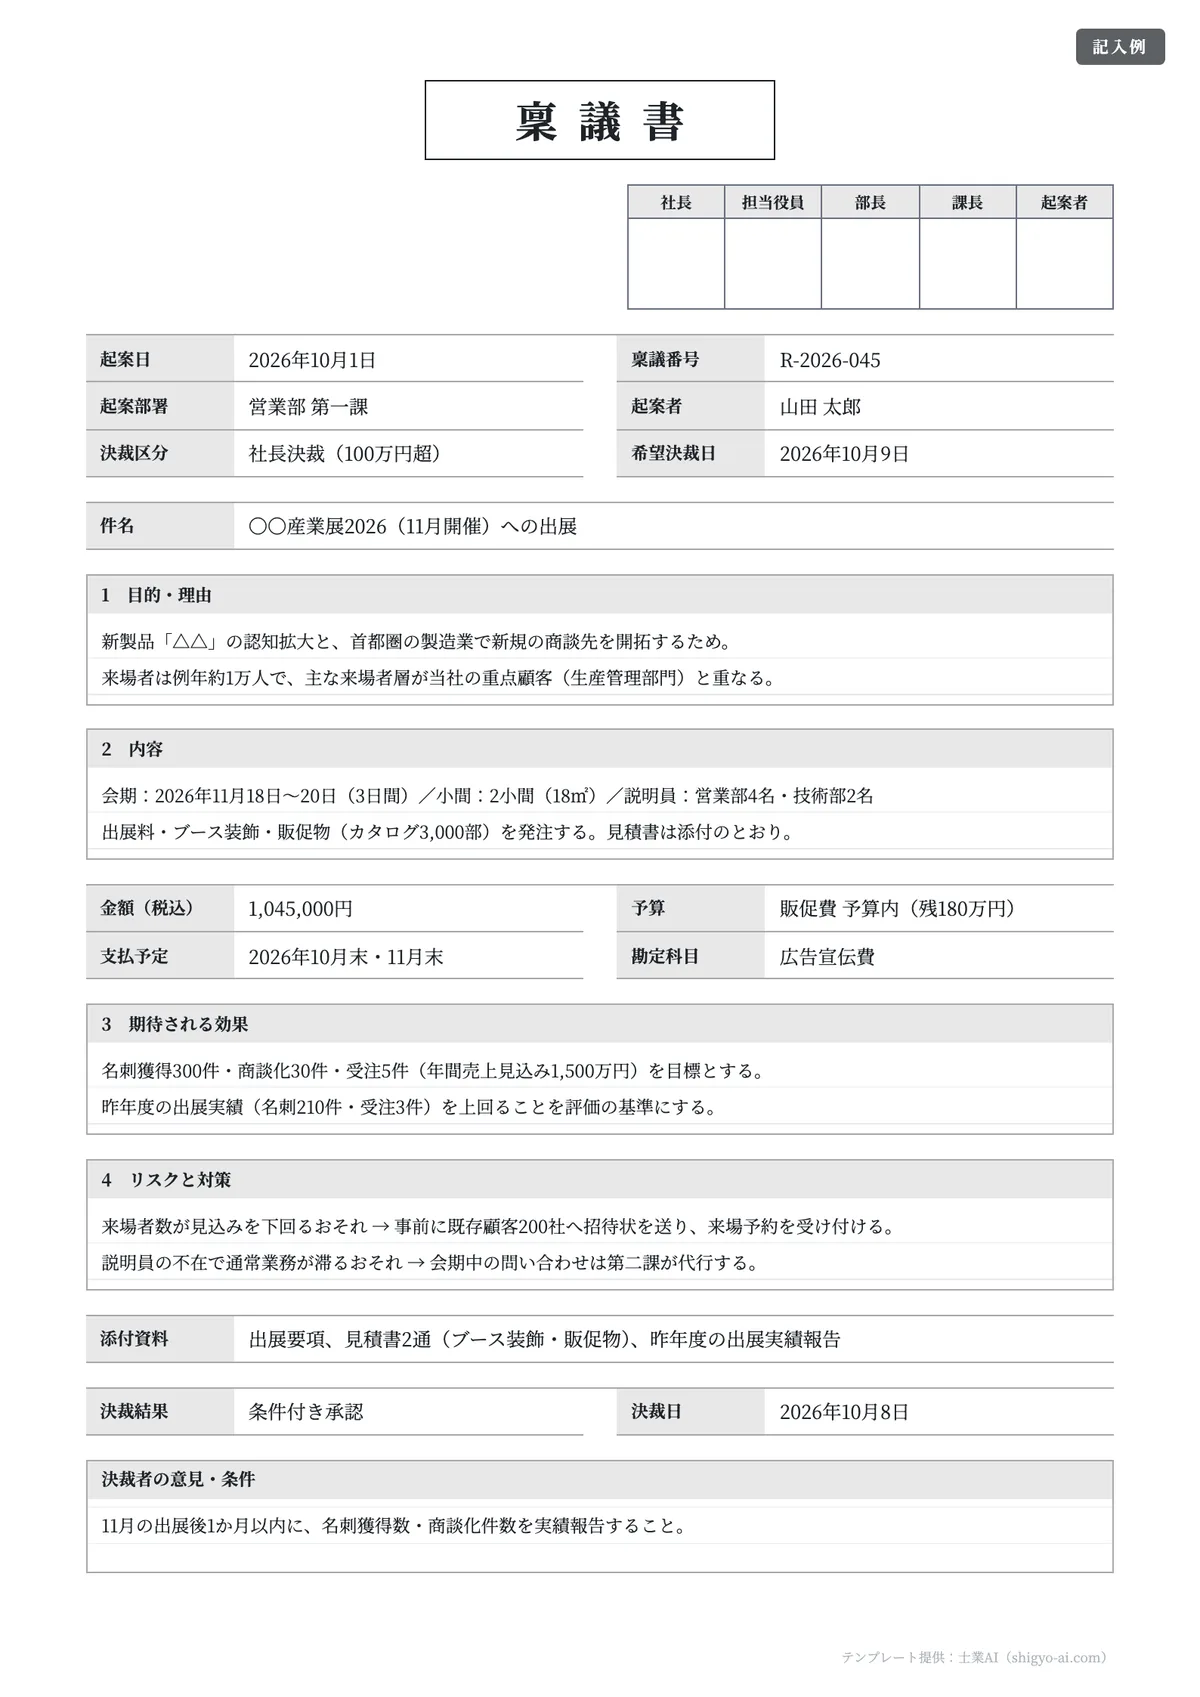
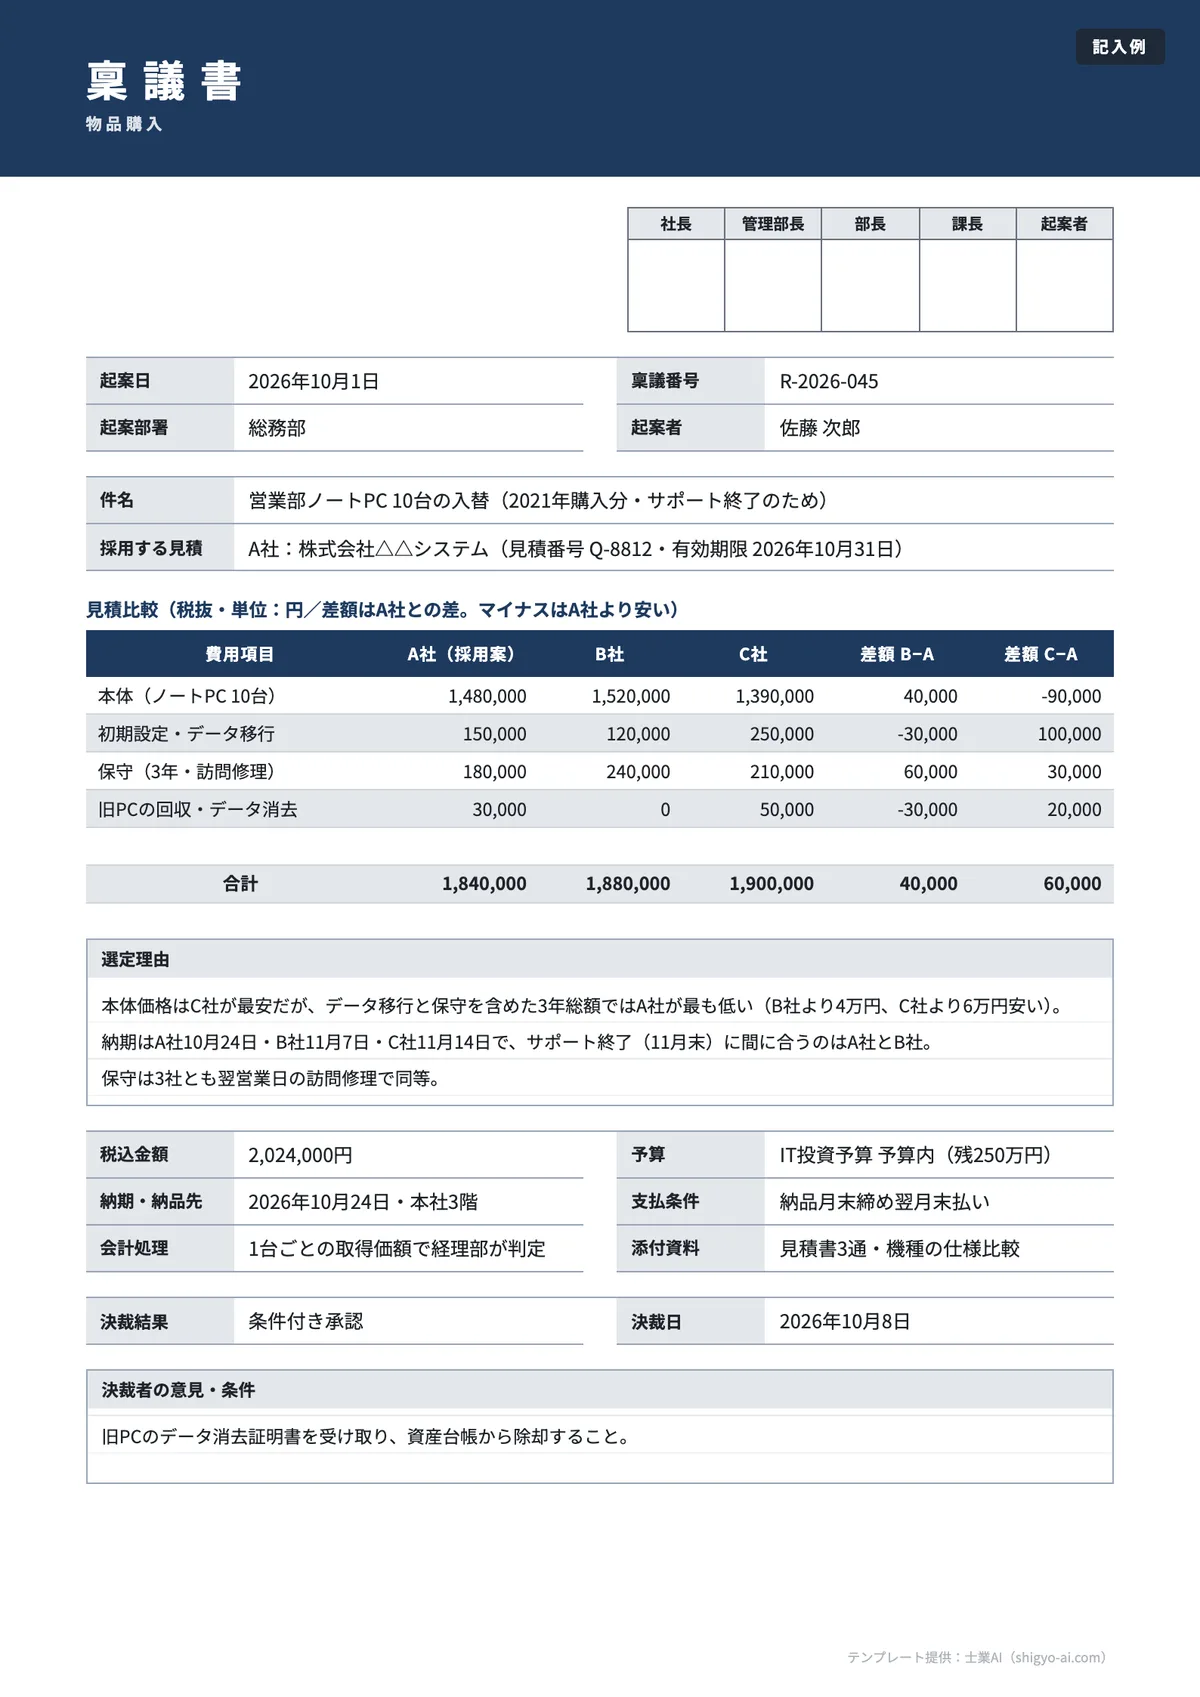
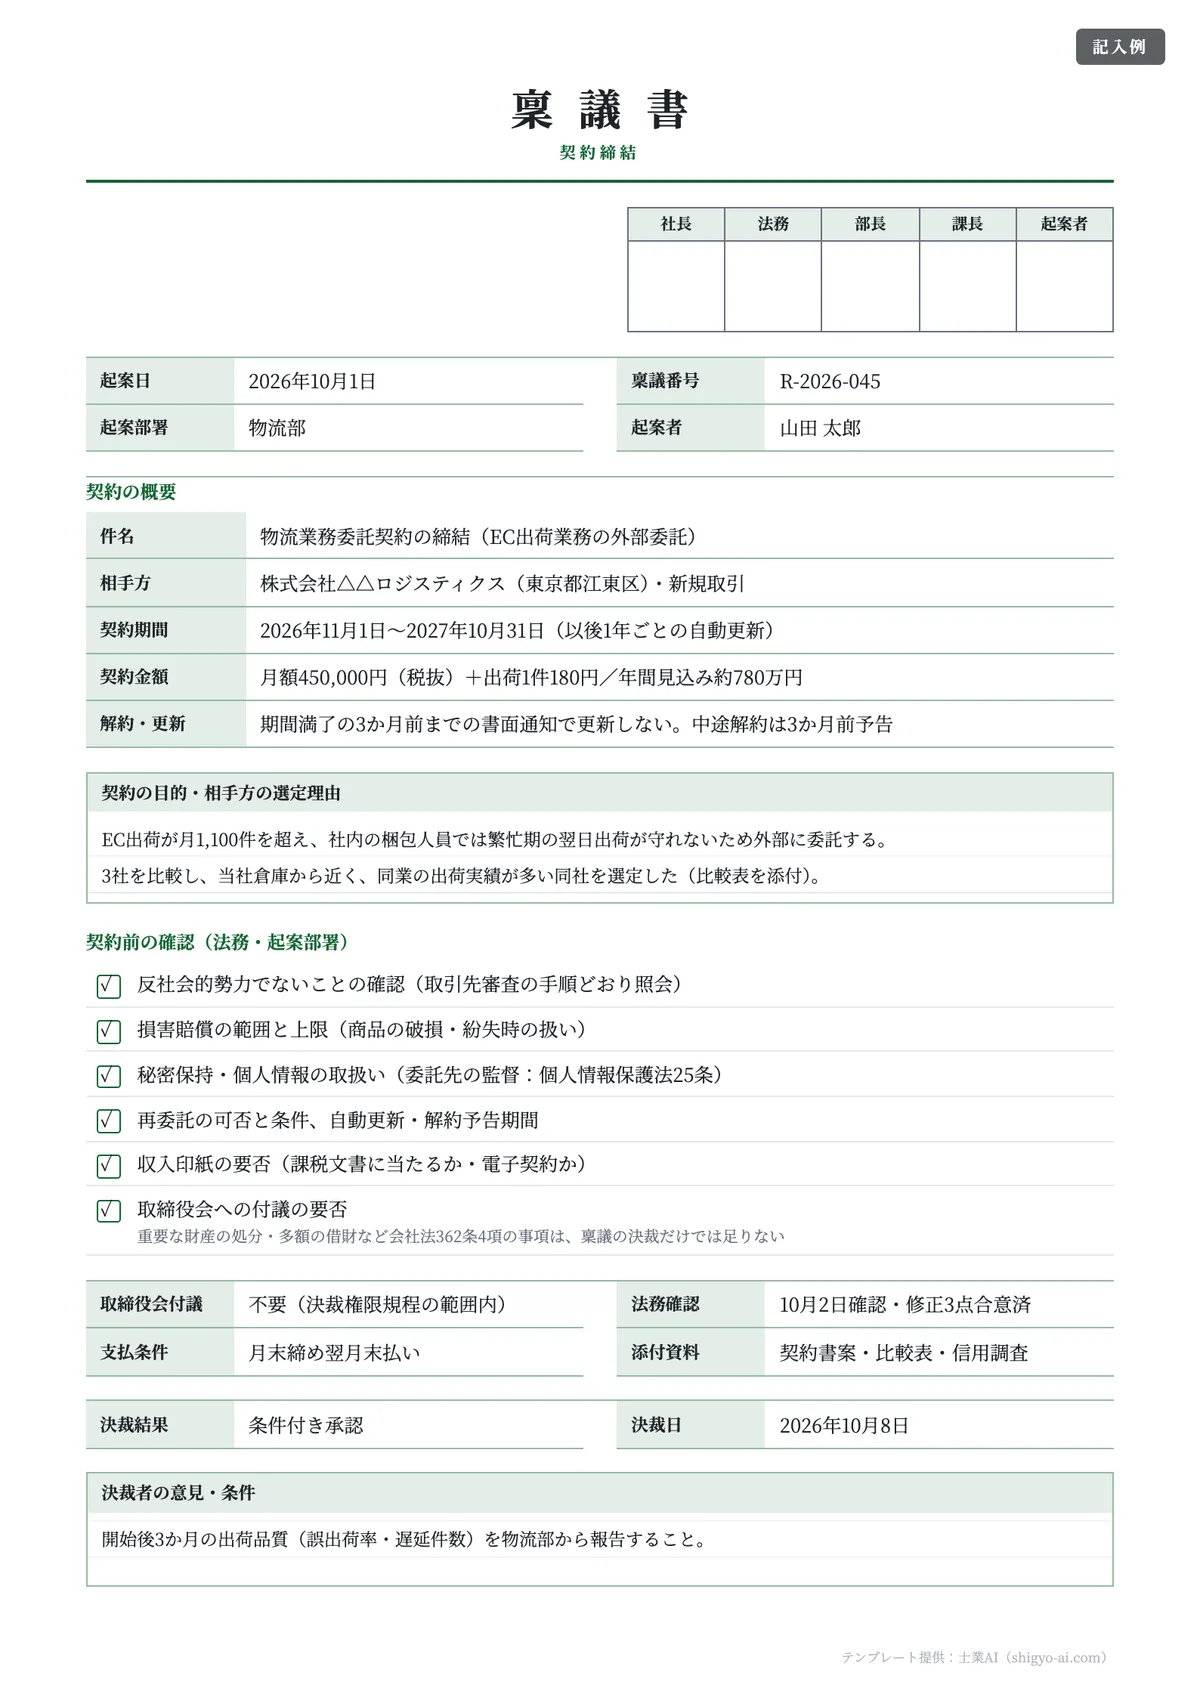
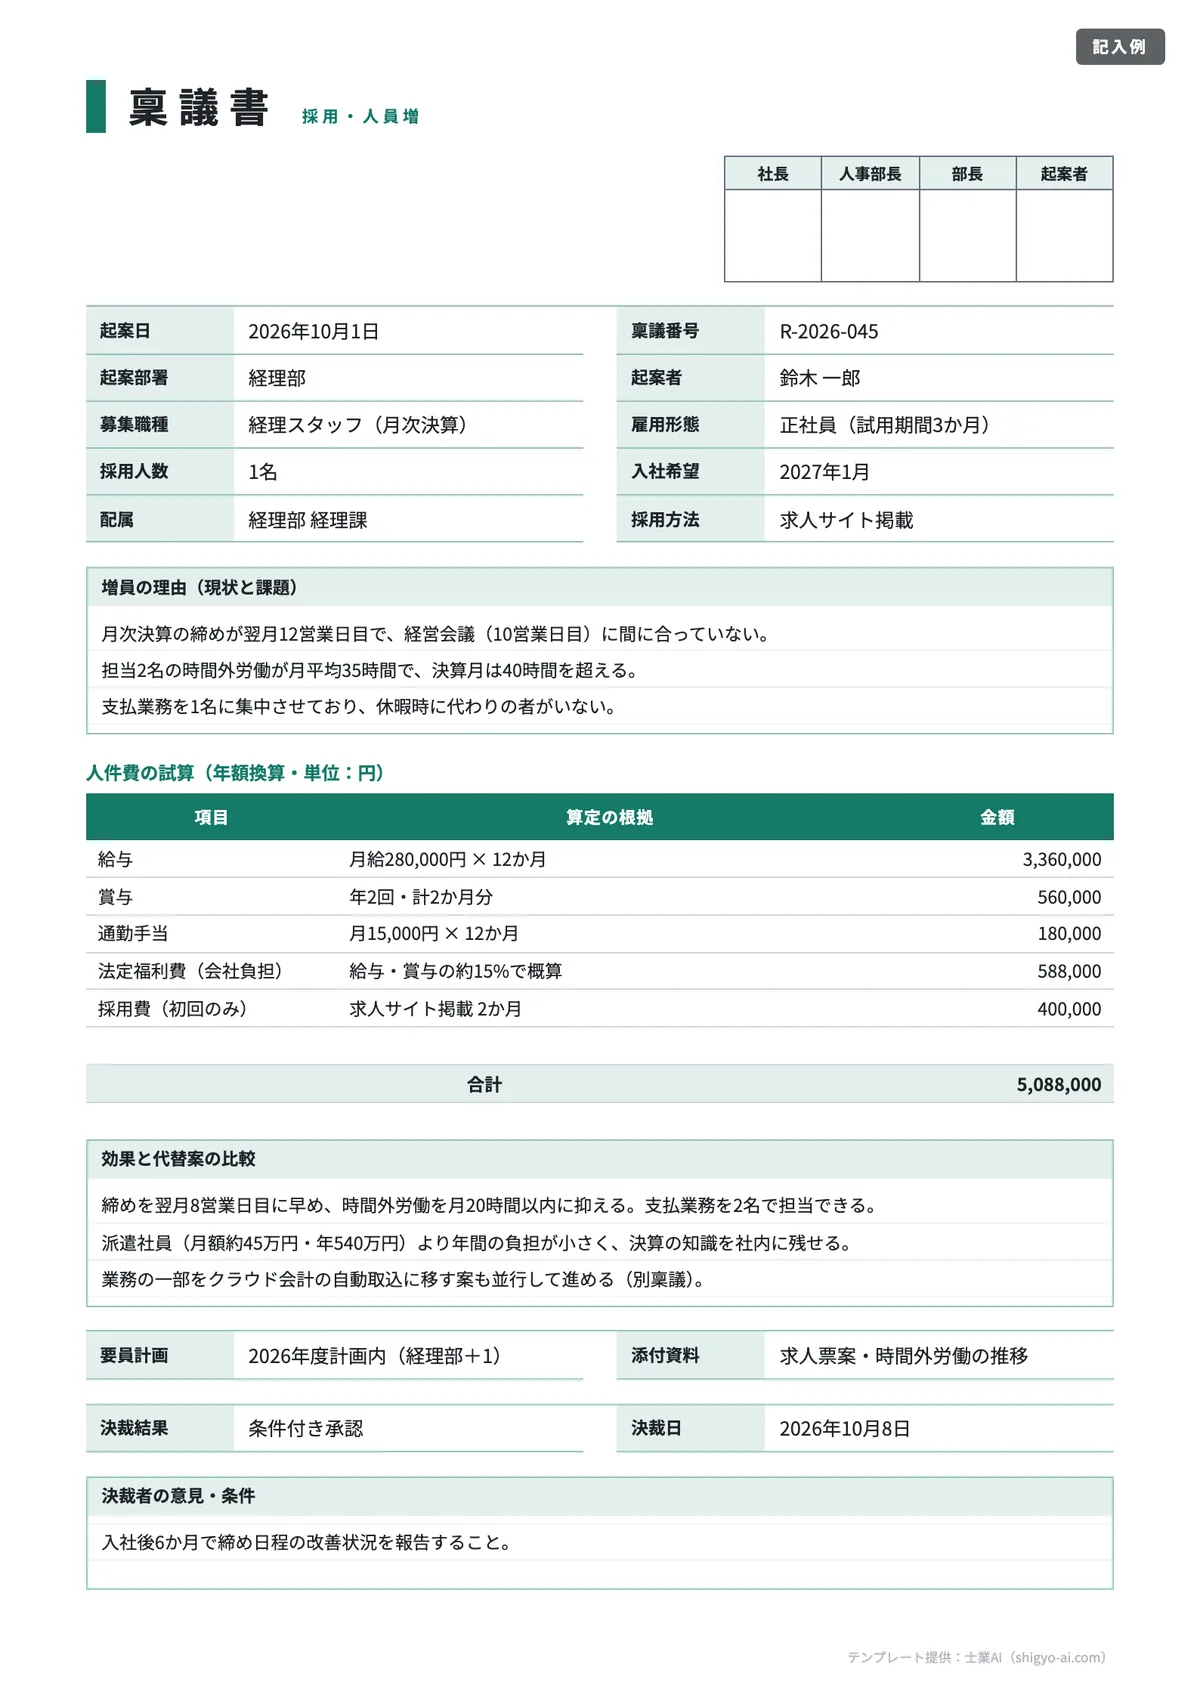
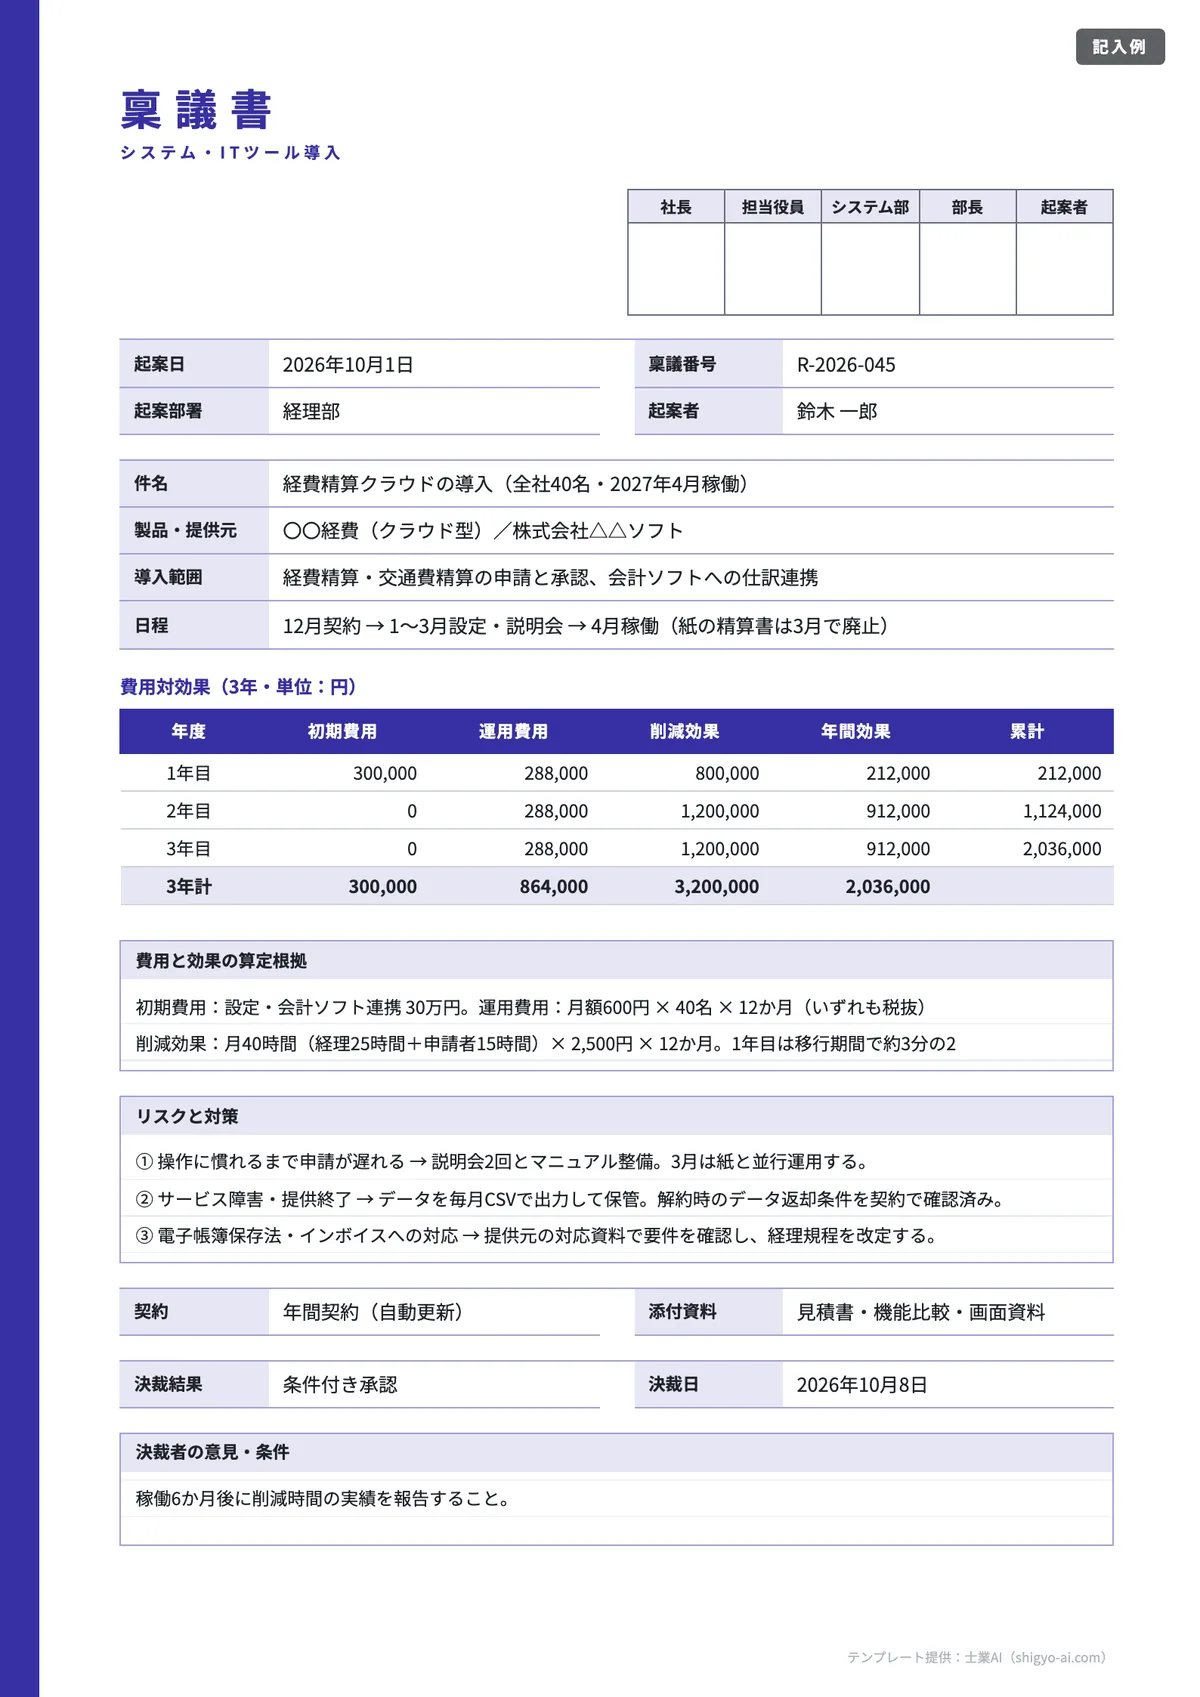
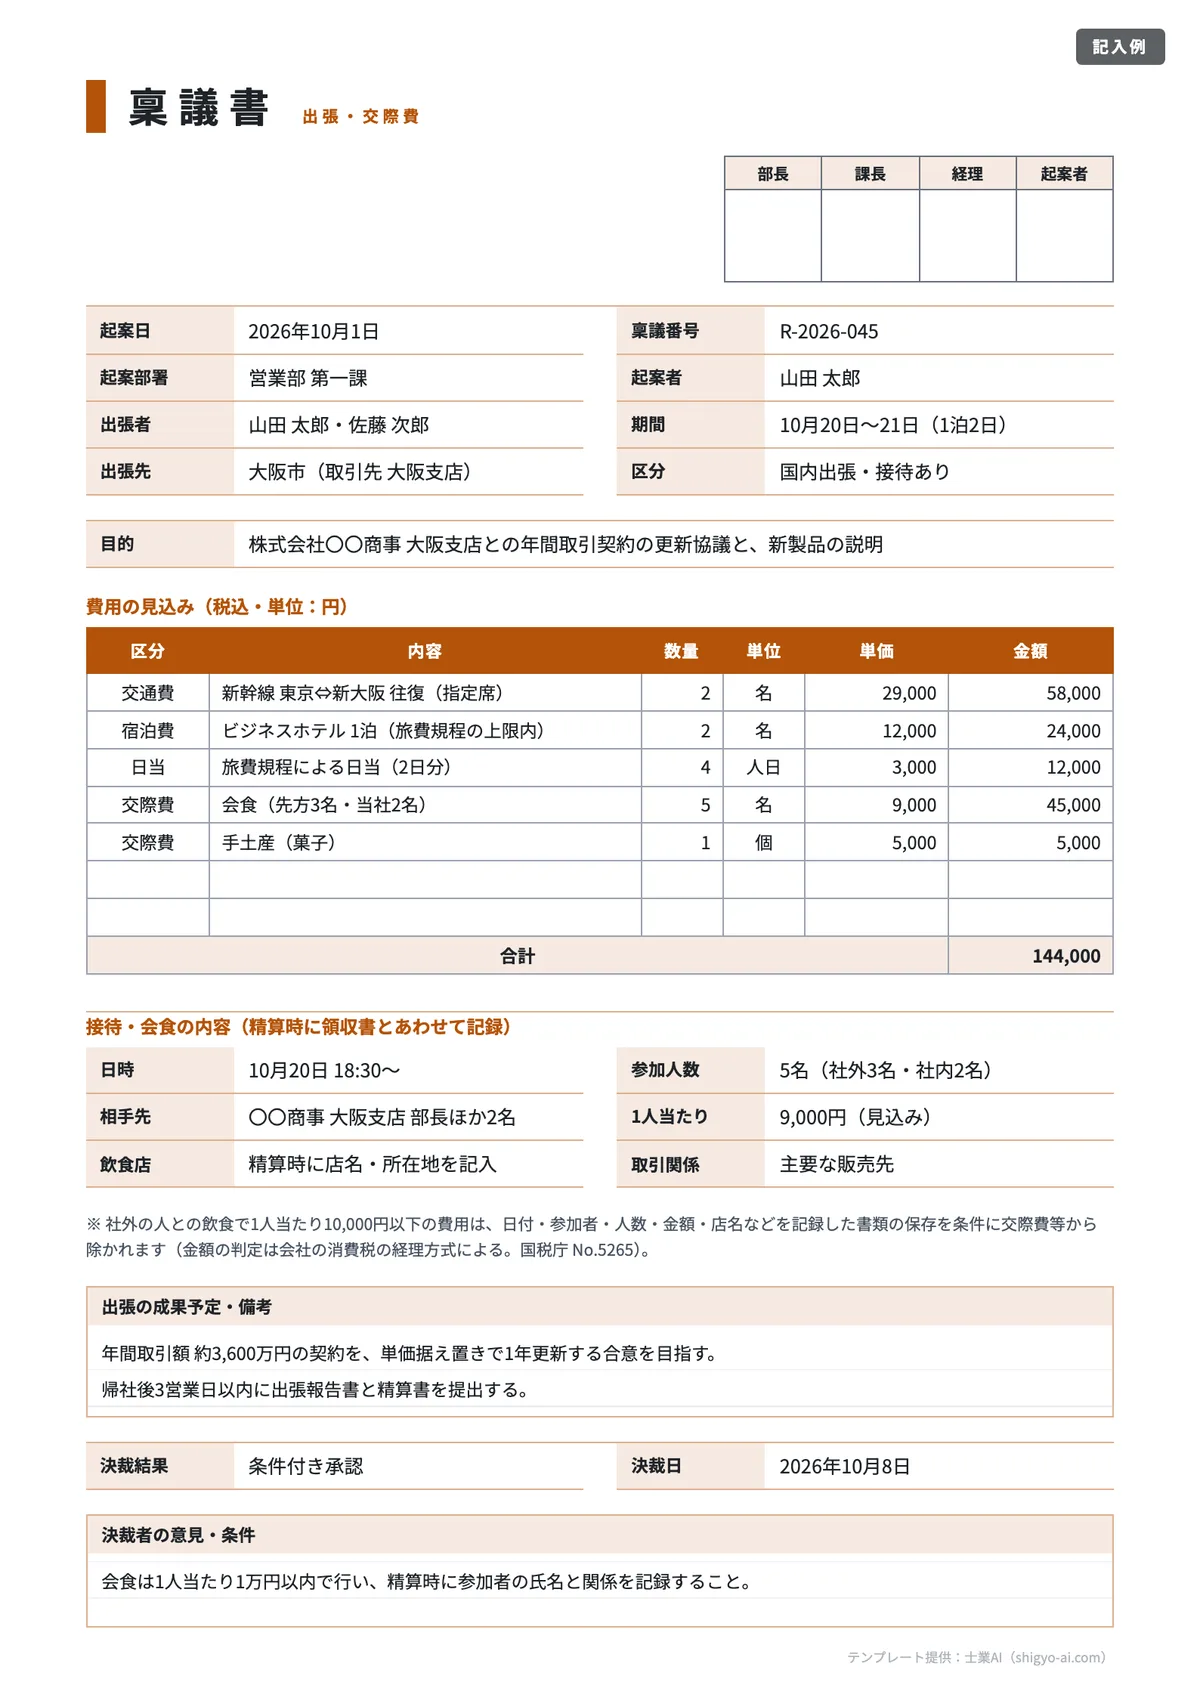
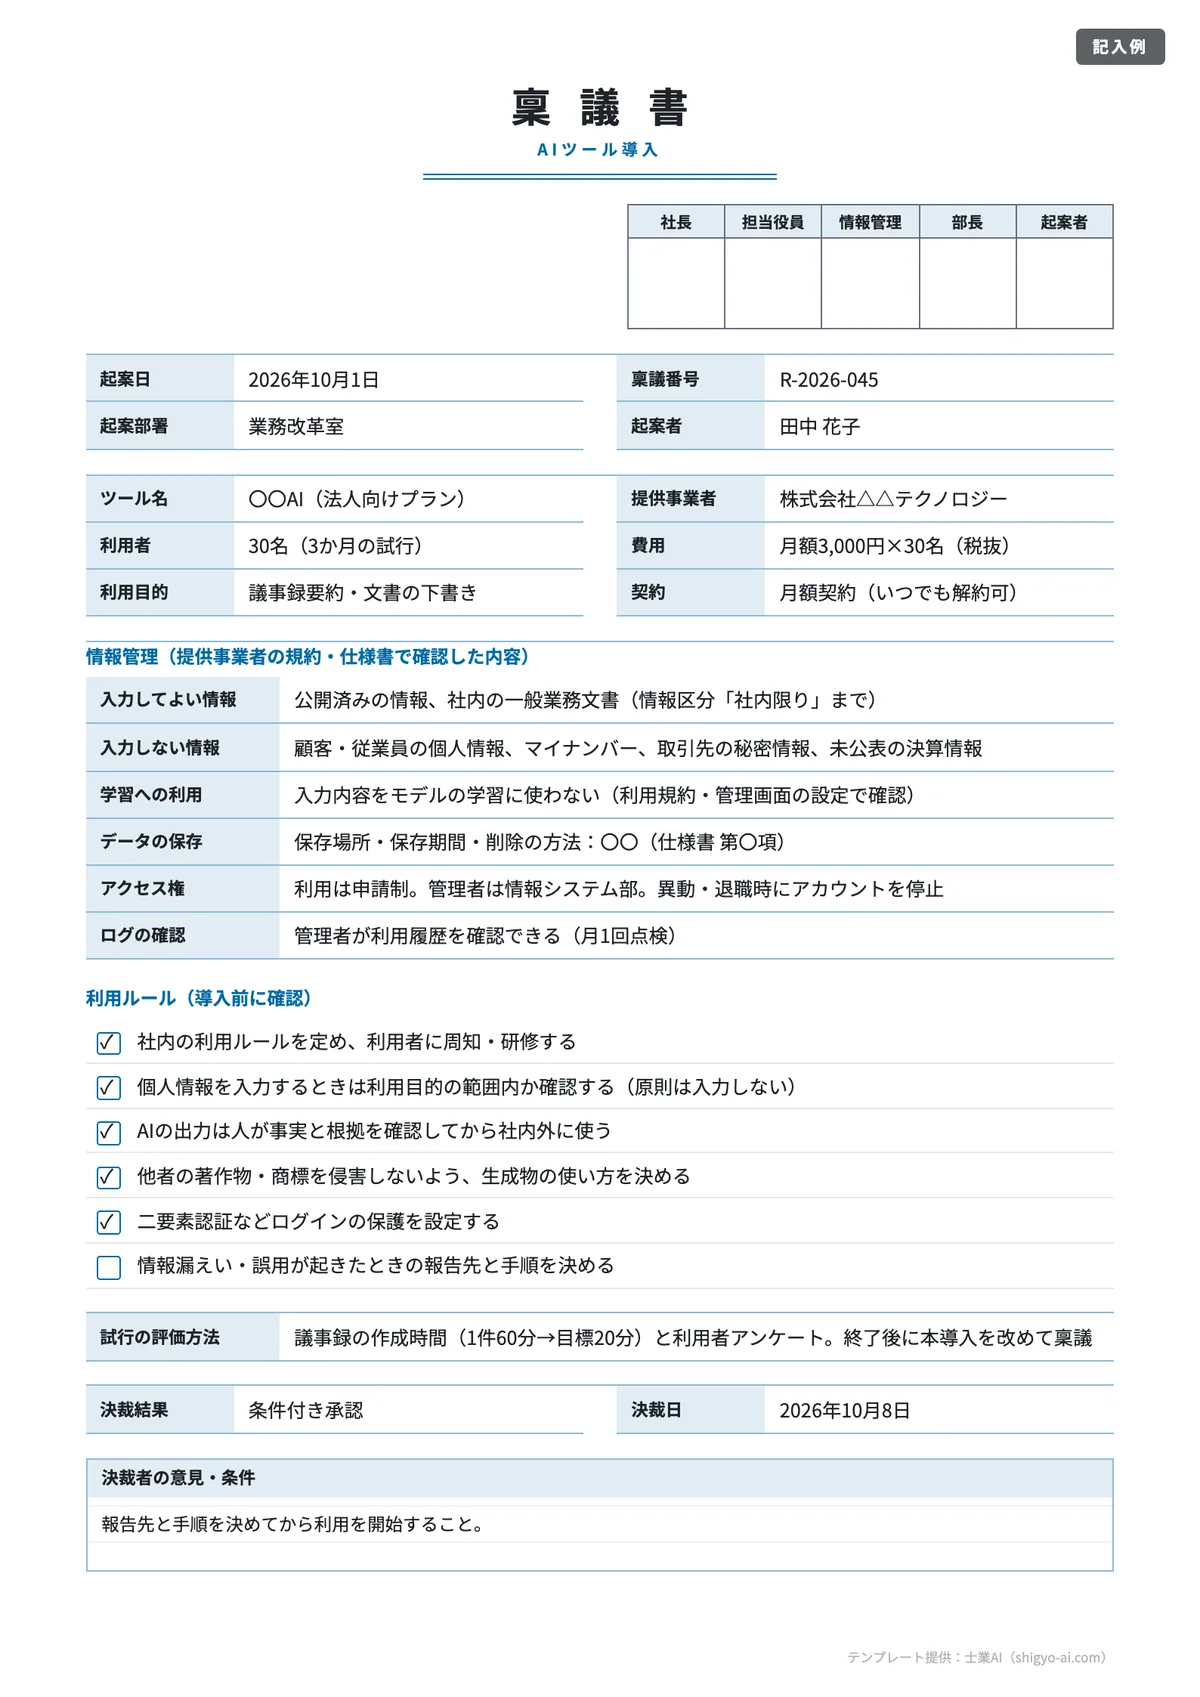
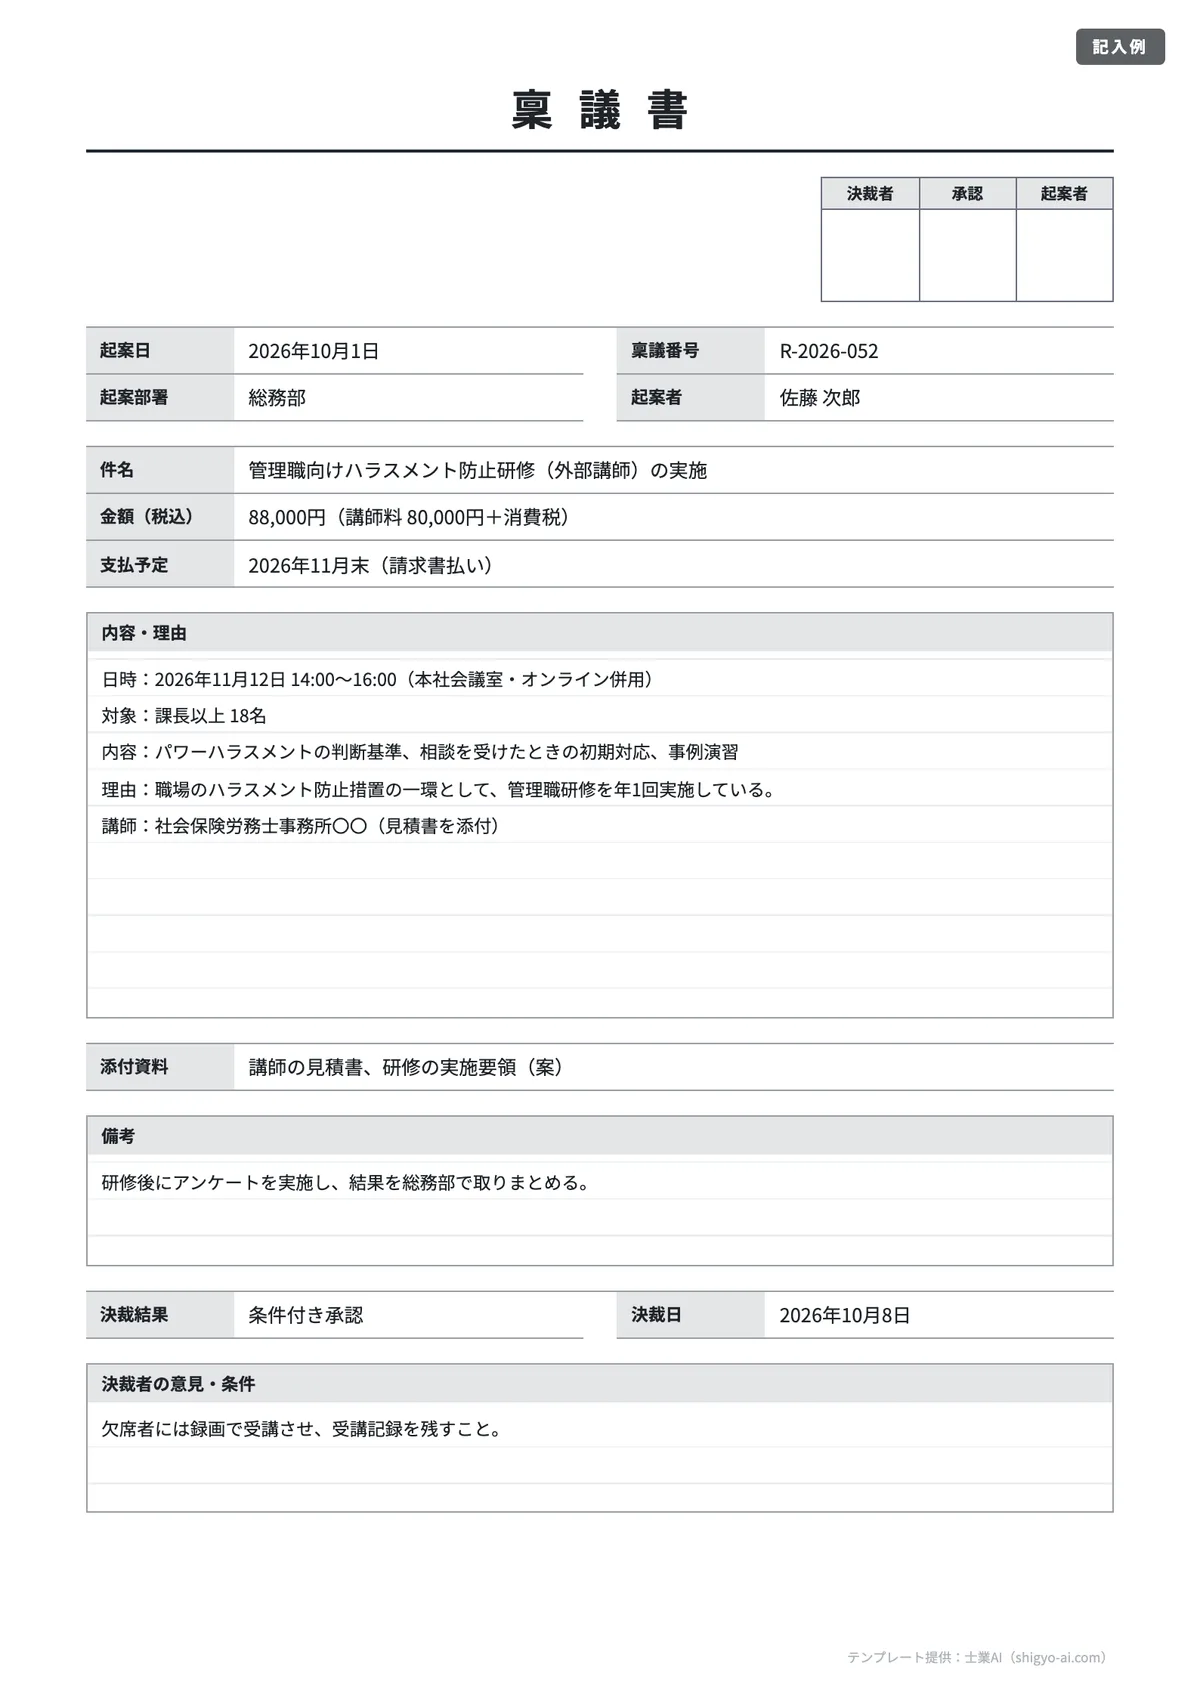
稟議書テンプレート 8種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
法定様式のない社内文書。決裁権限と取締役会付議(会社法362条4項)の確認欄を設けた独自書式
入力する内容を伝えるだけで、稟議書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
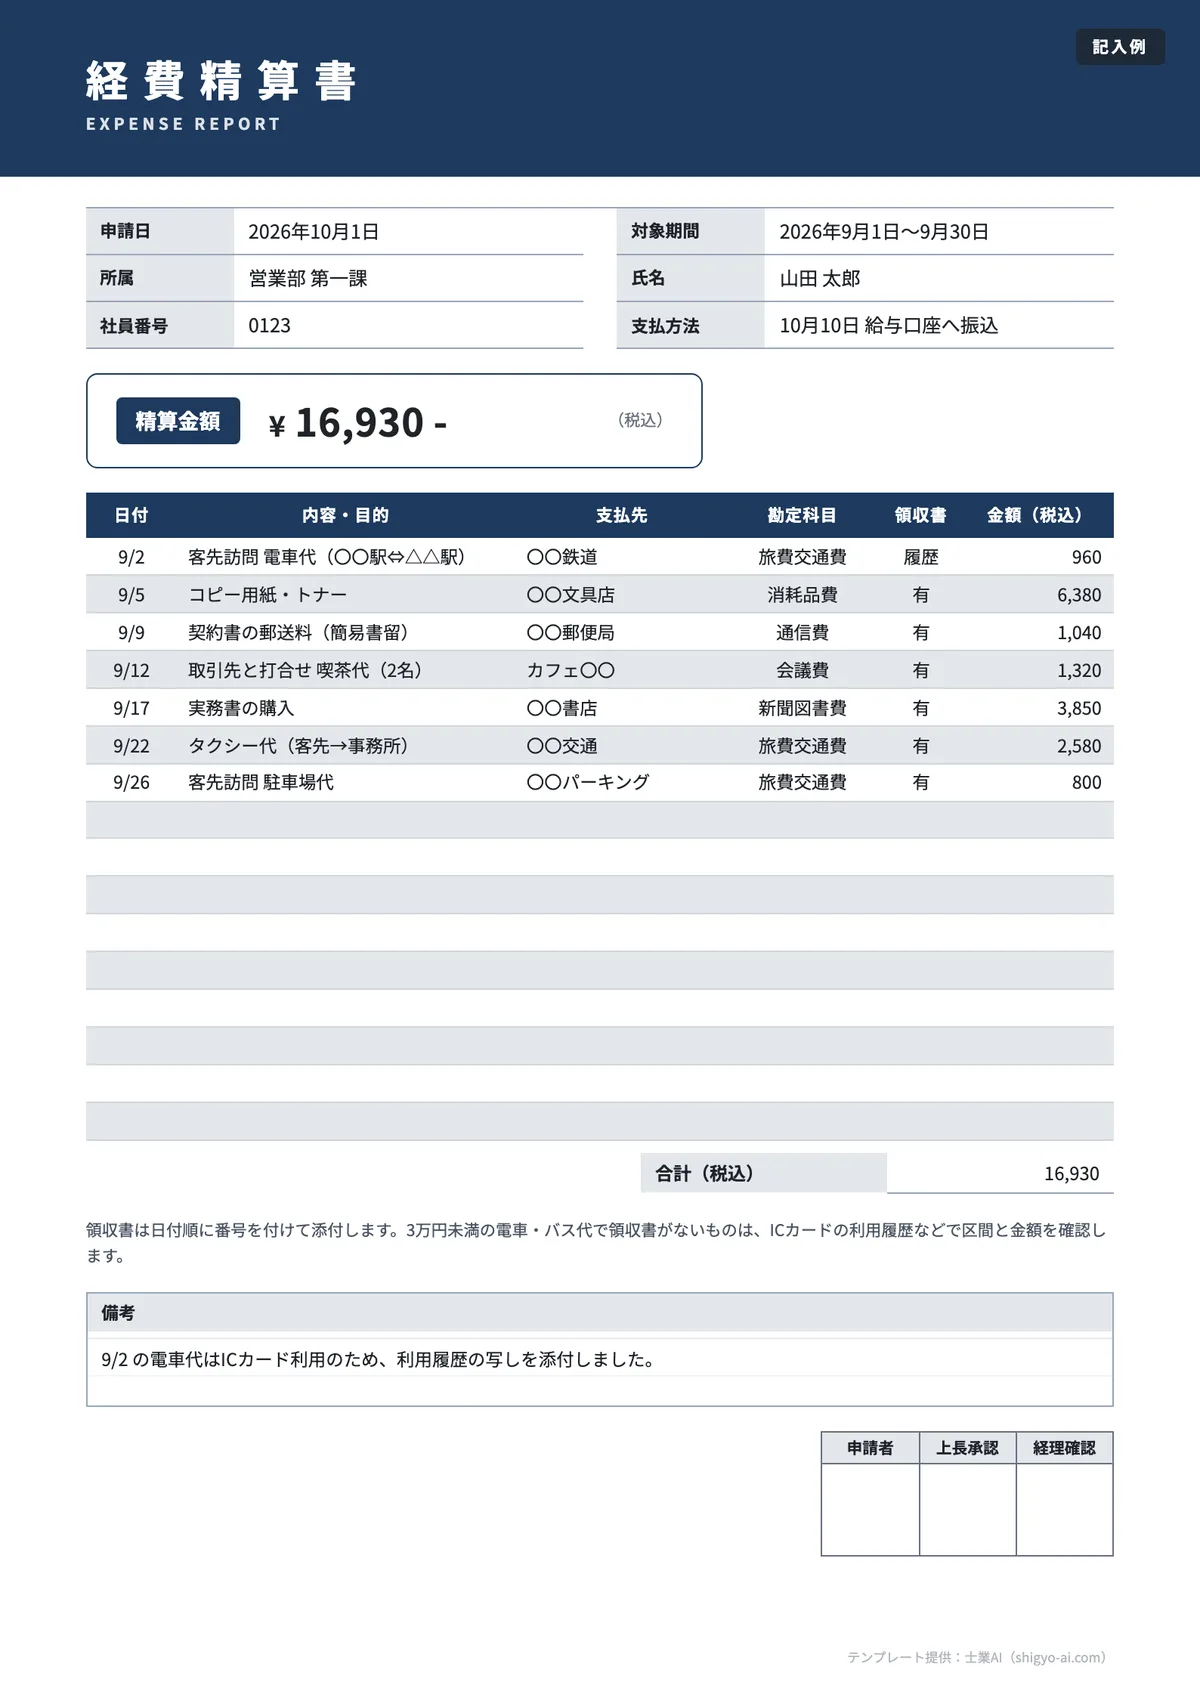
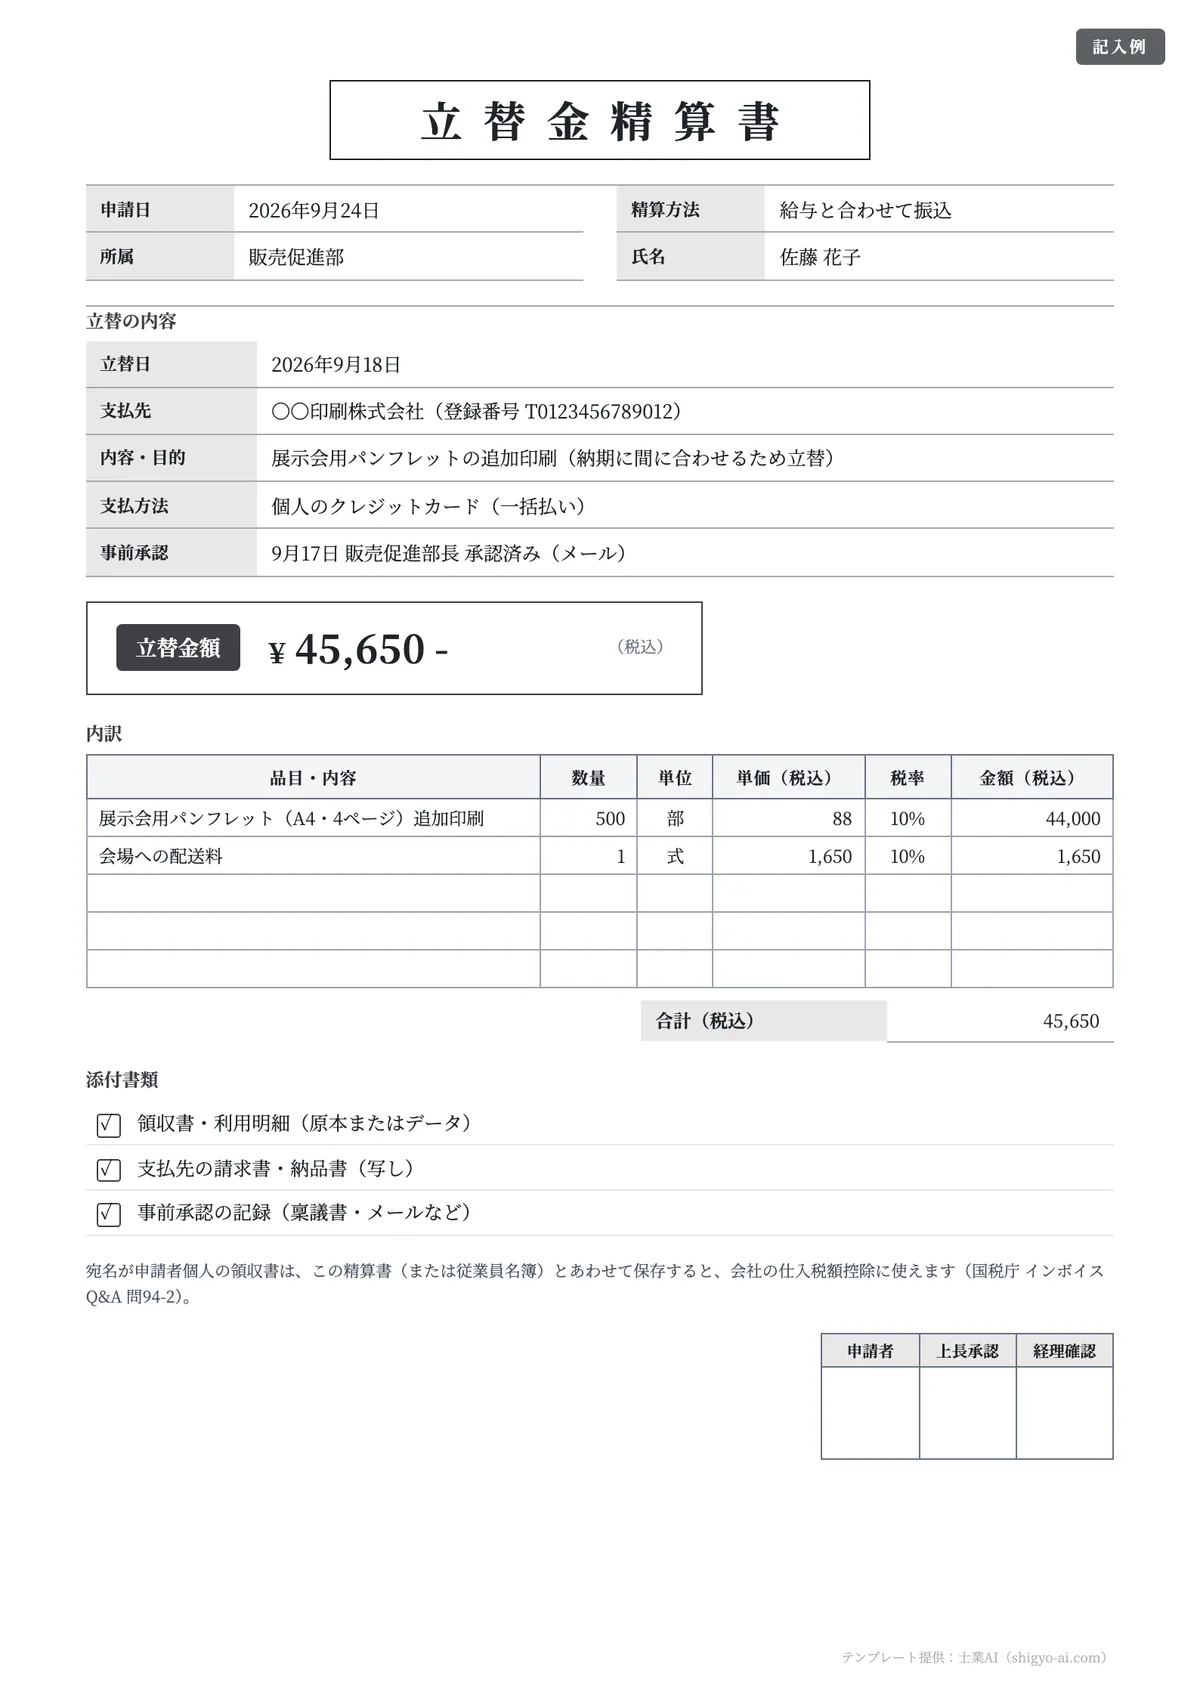
経費精算書・立替金精算書テンプレート 9種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
国税庁「インボイス制度に関するQ&A」(問94・問104・問110 等)とタックスアンサー No.5265(交際費等の飲食費)に沿った項目
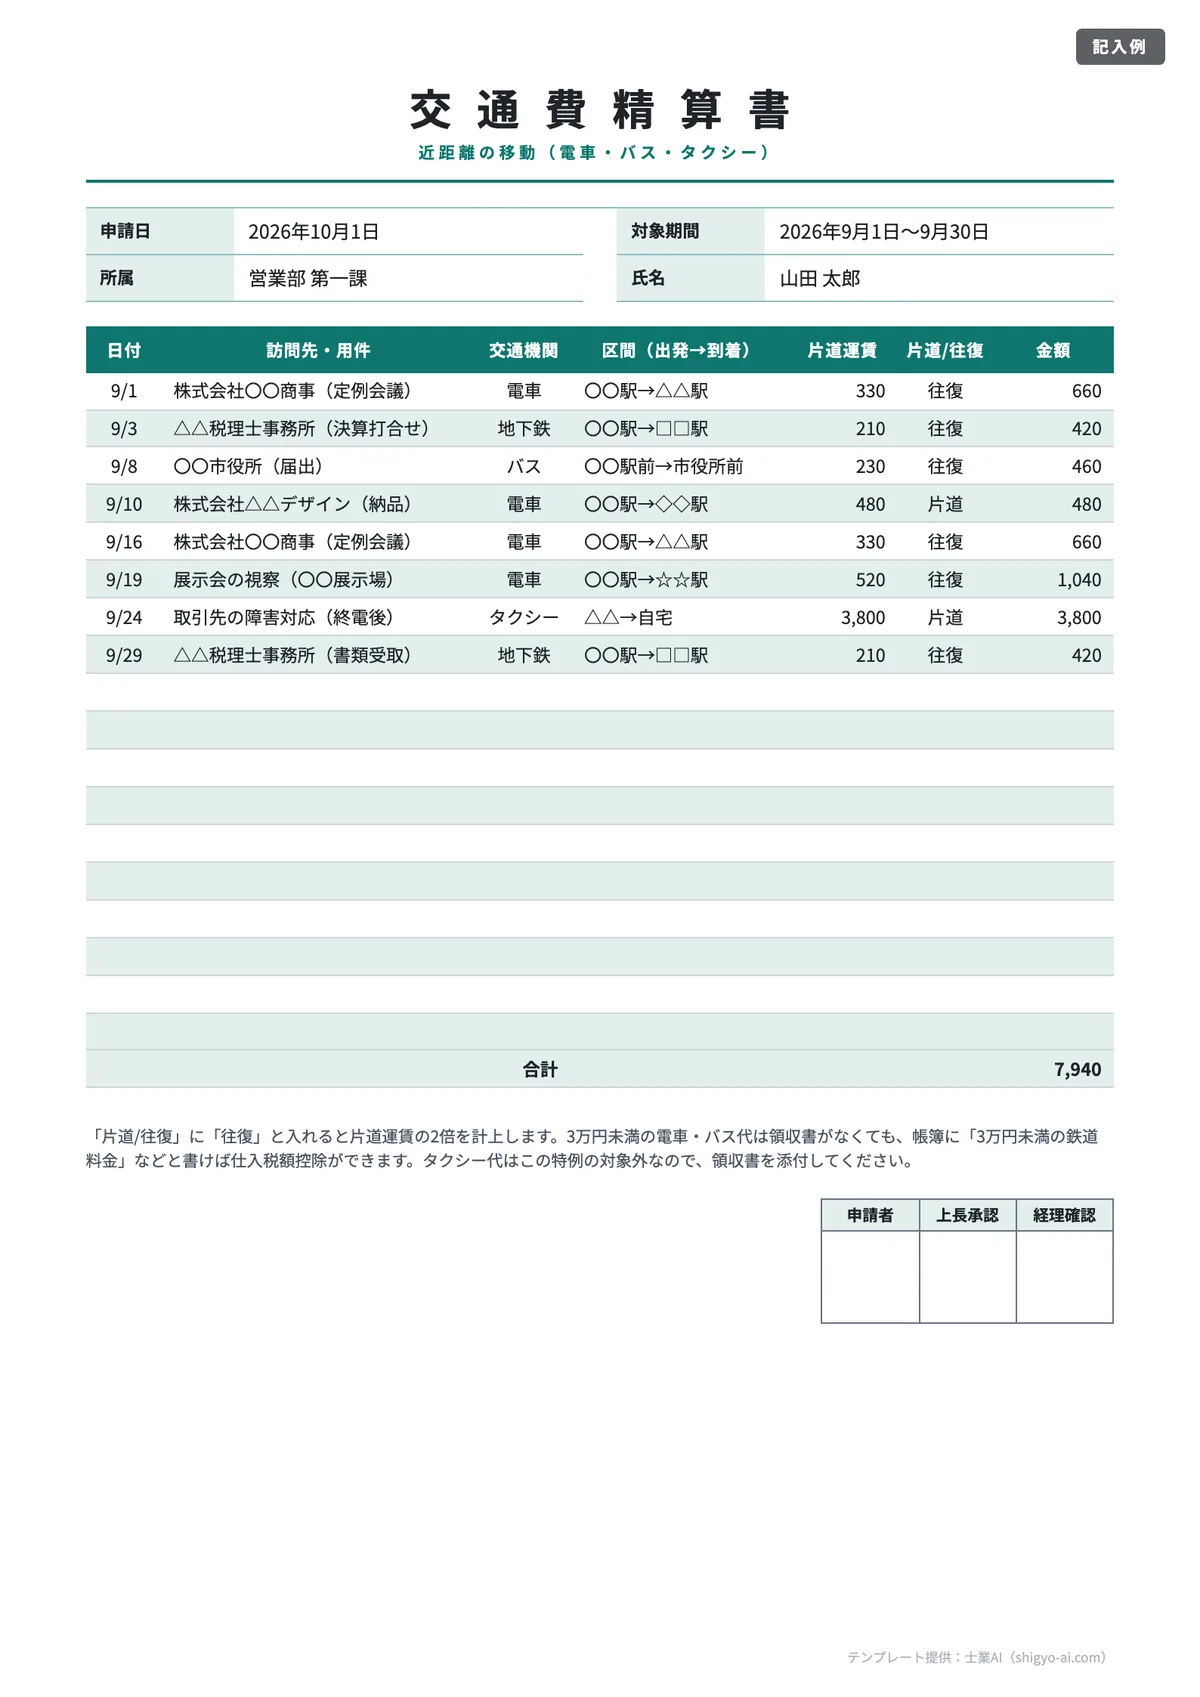
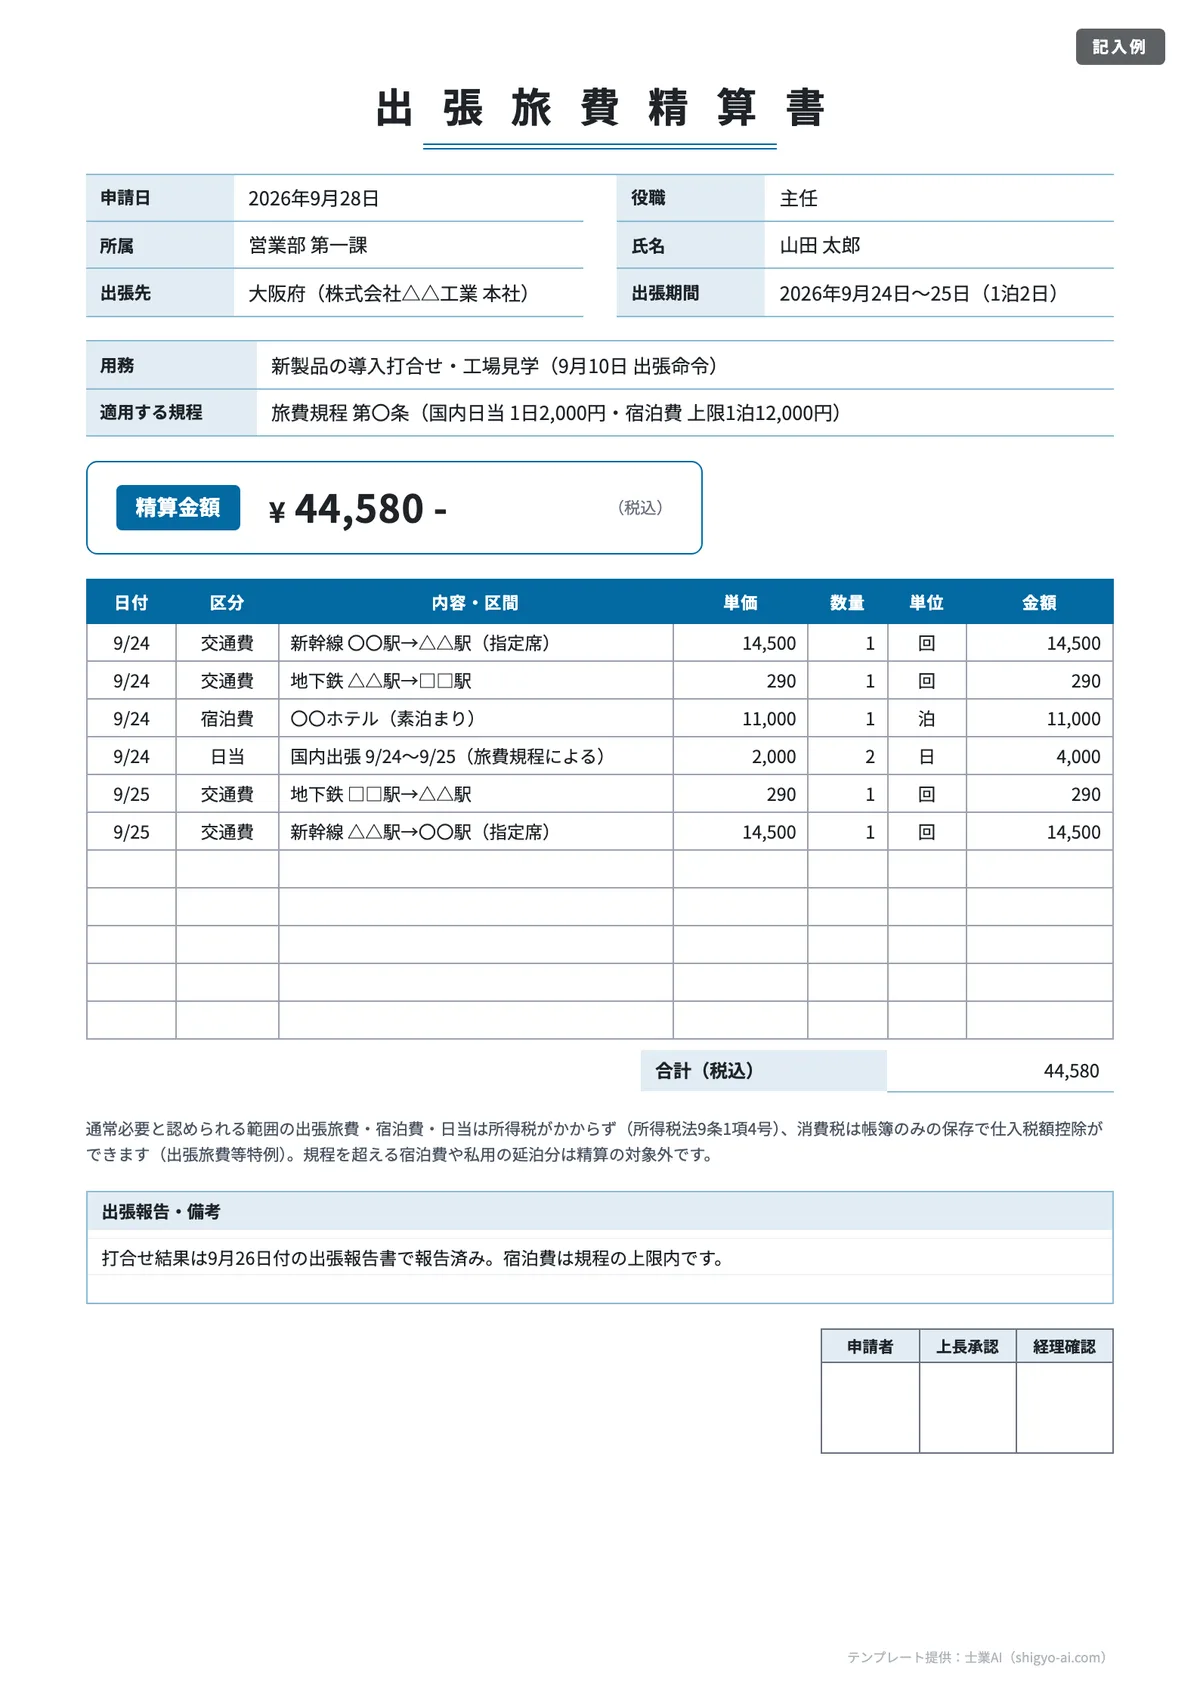
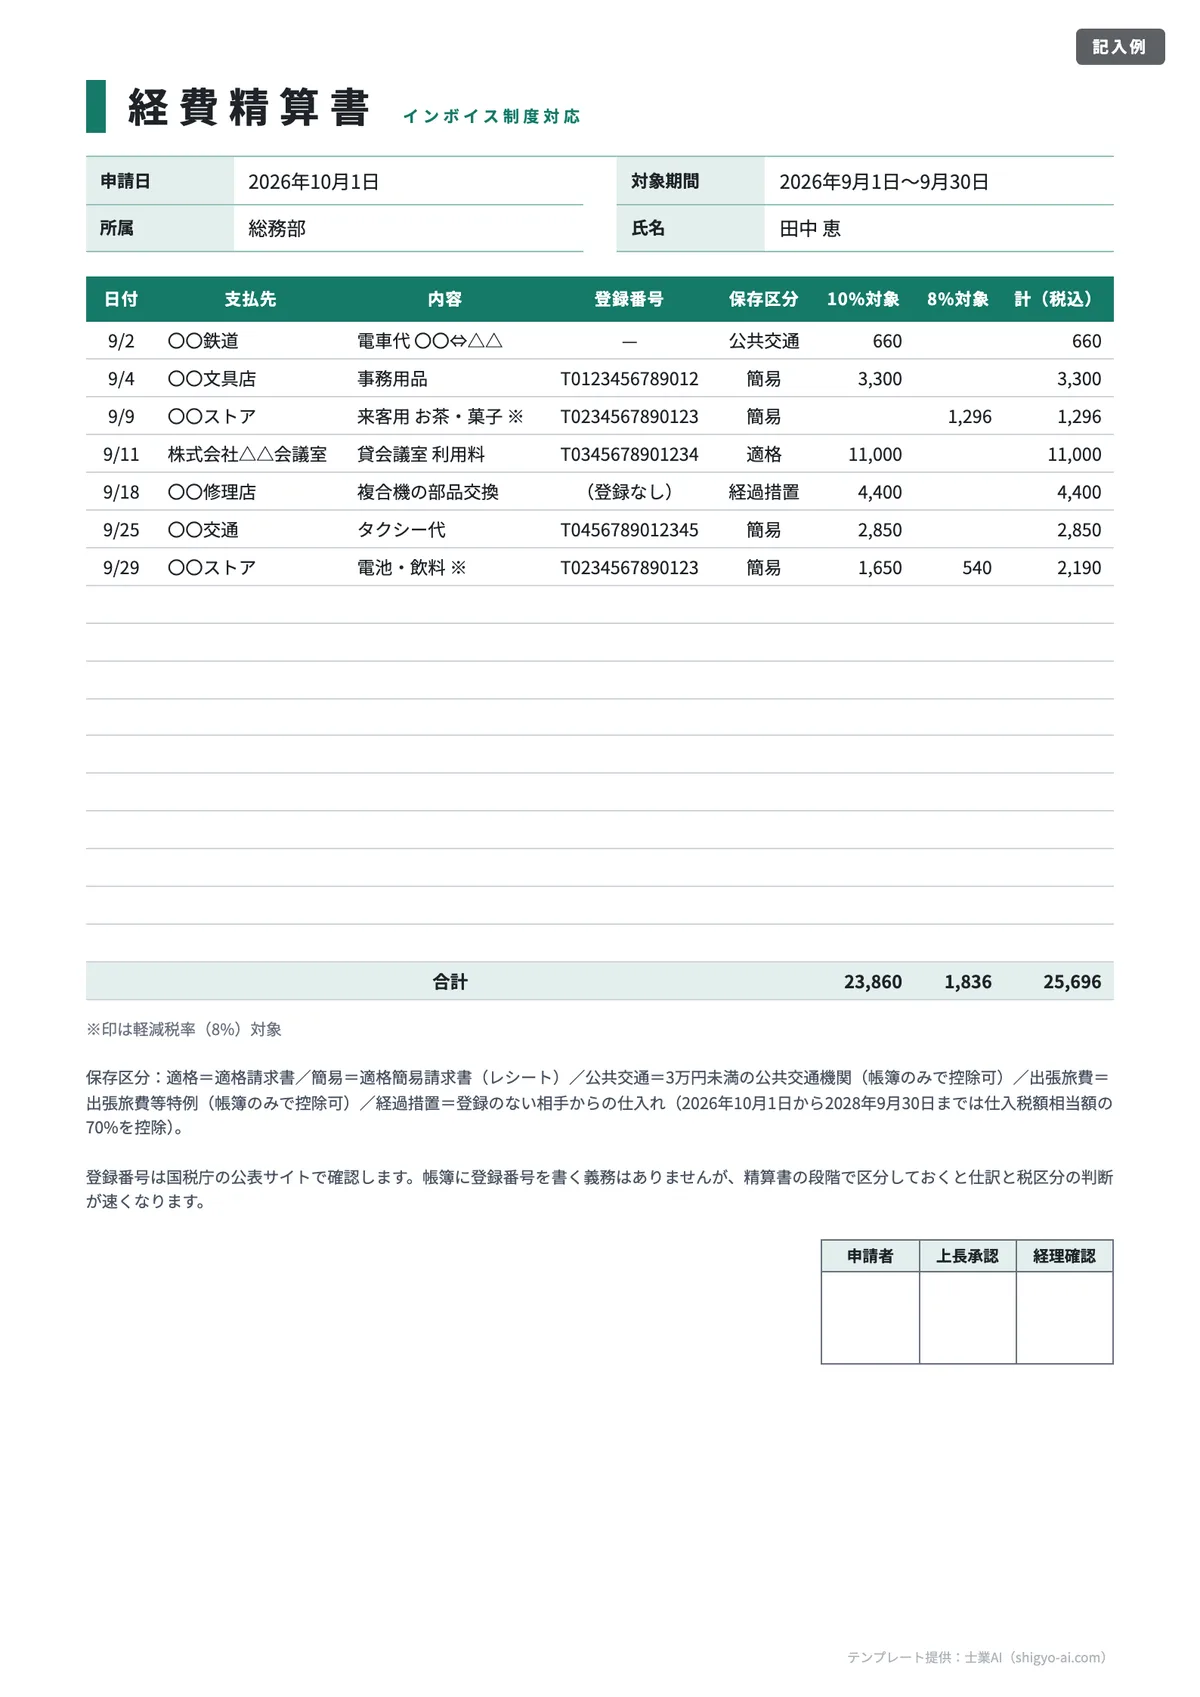
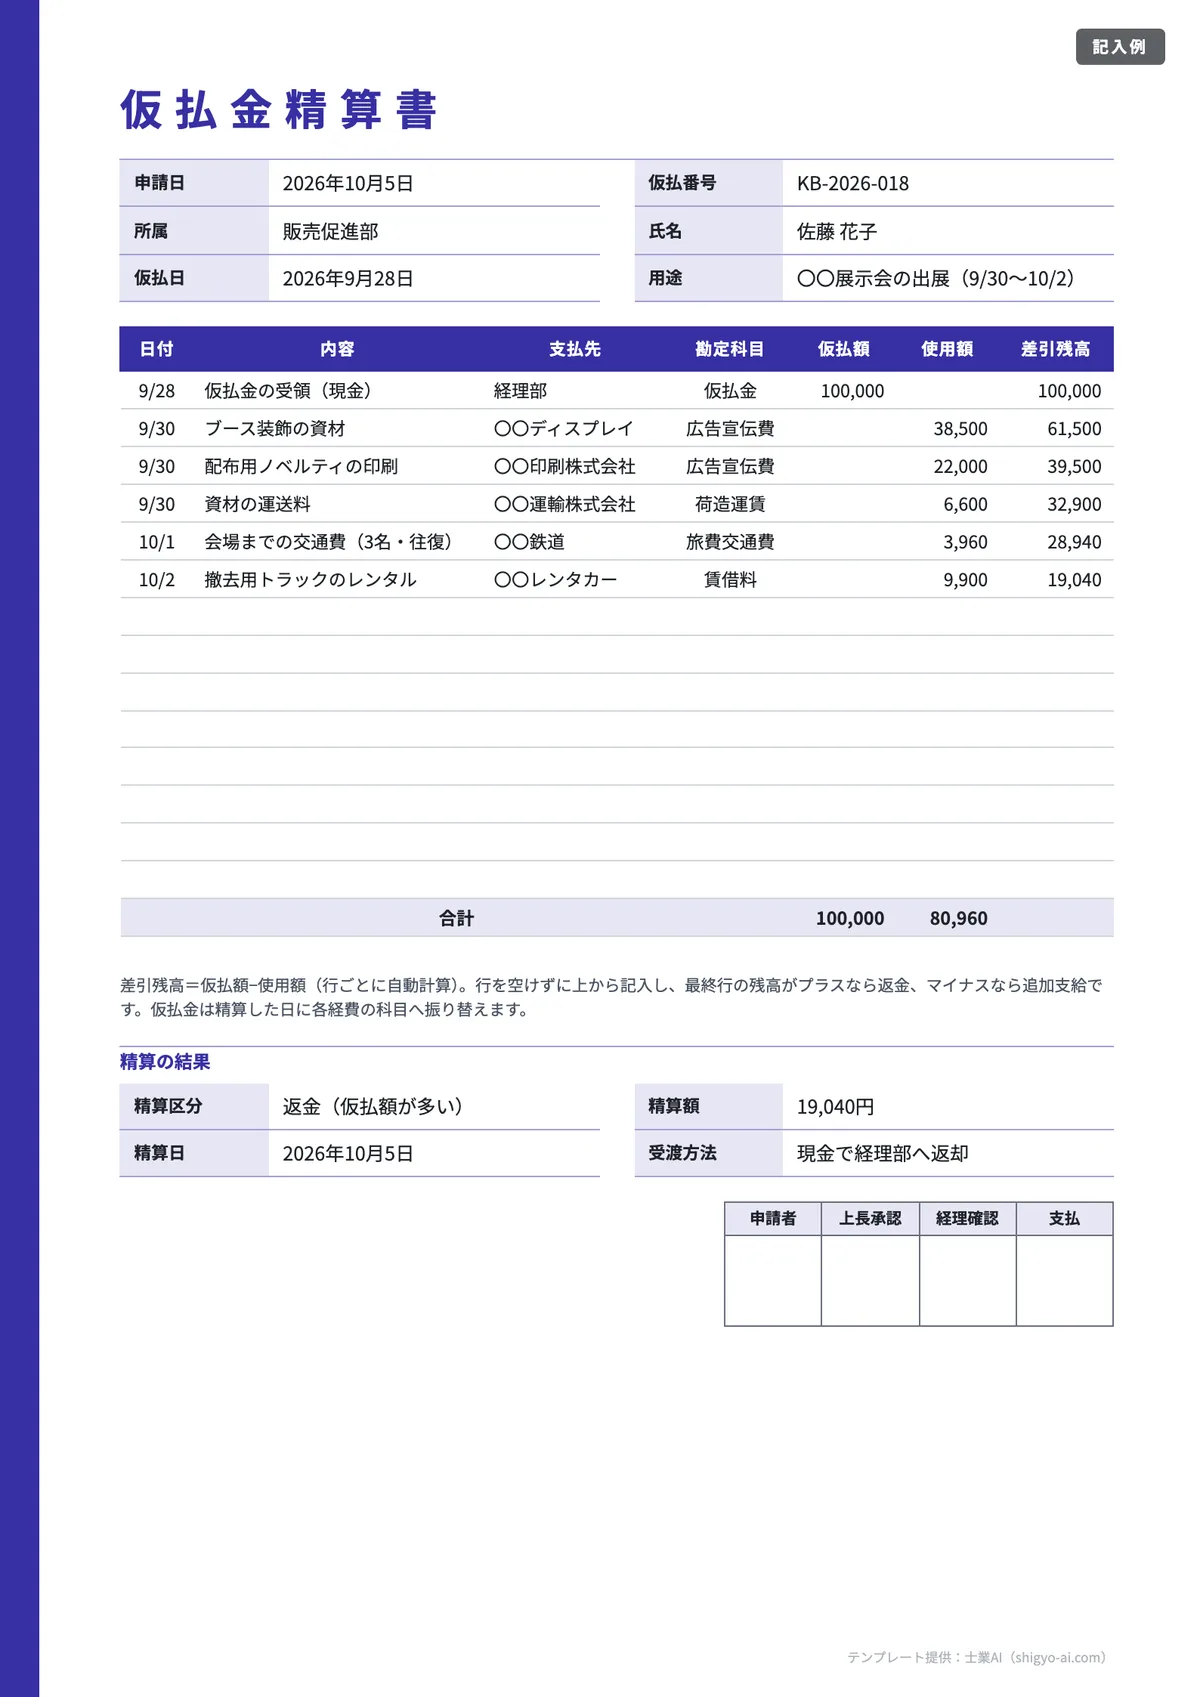
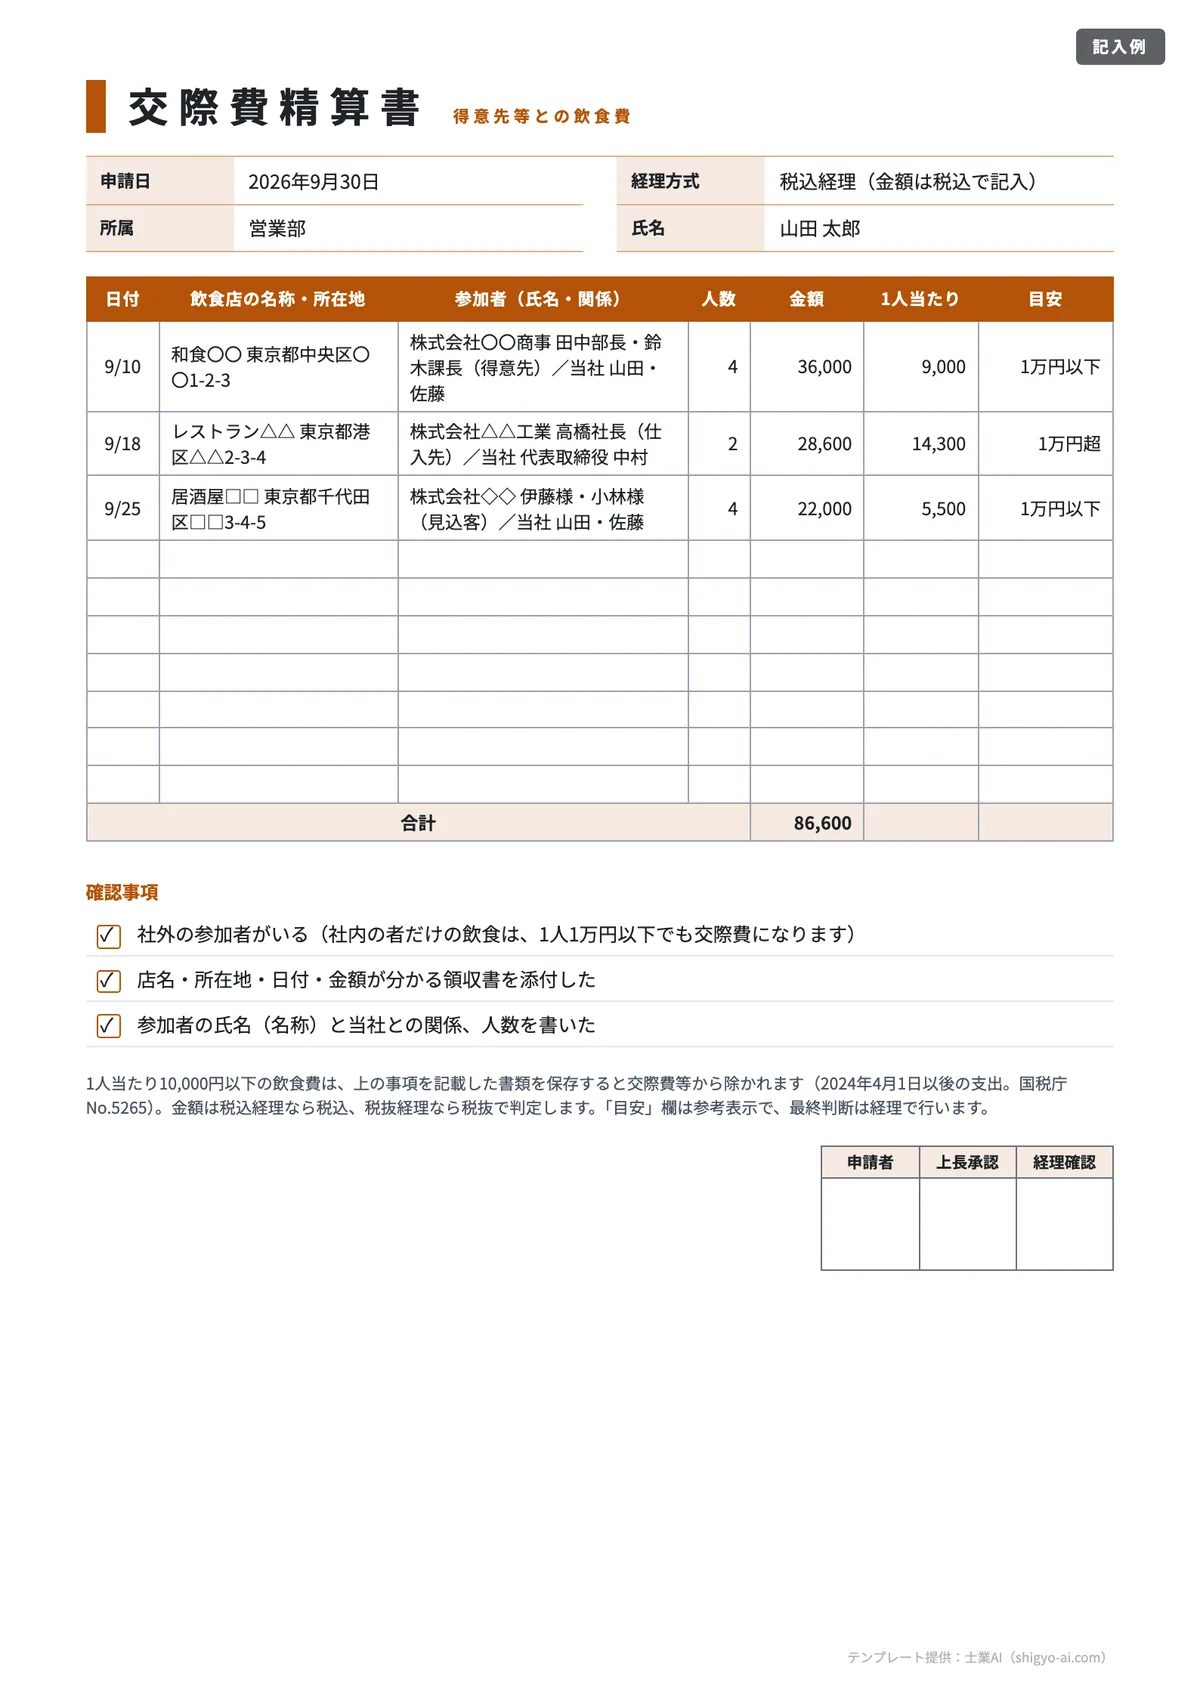
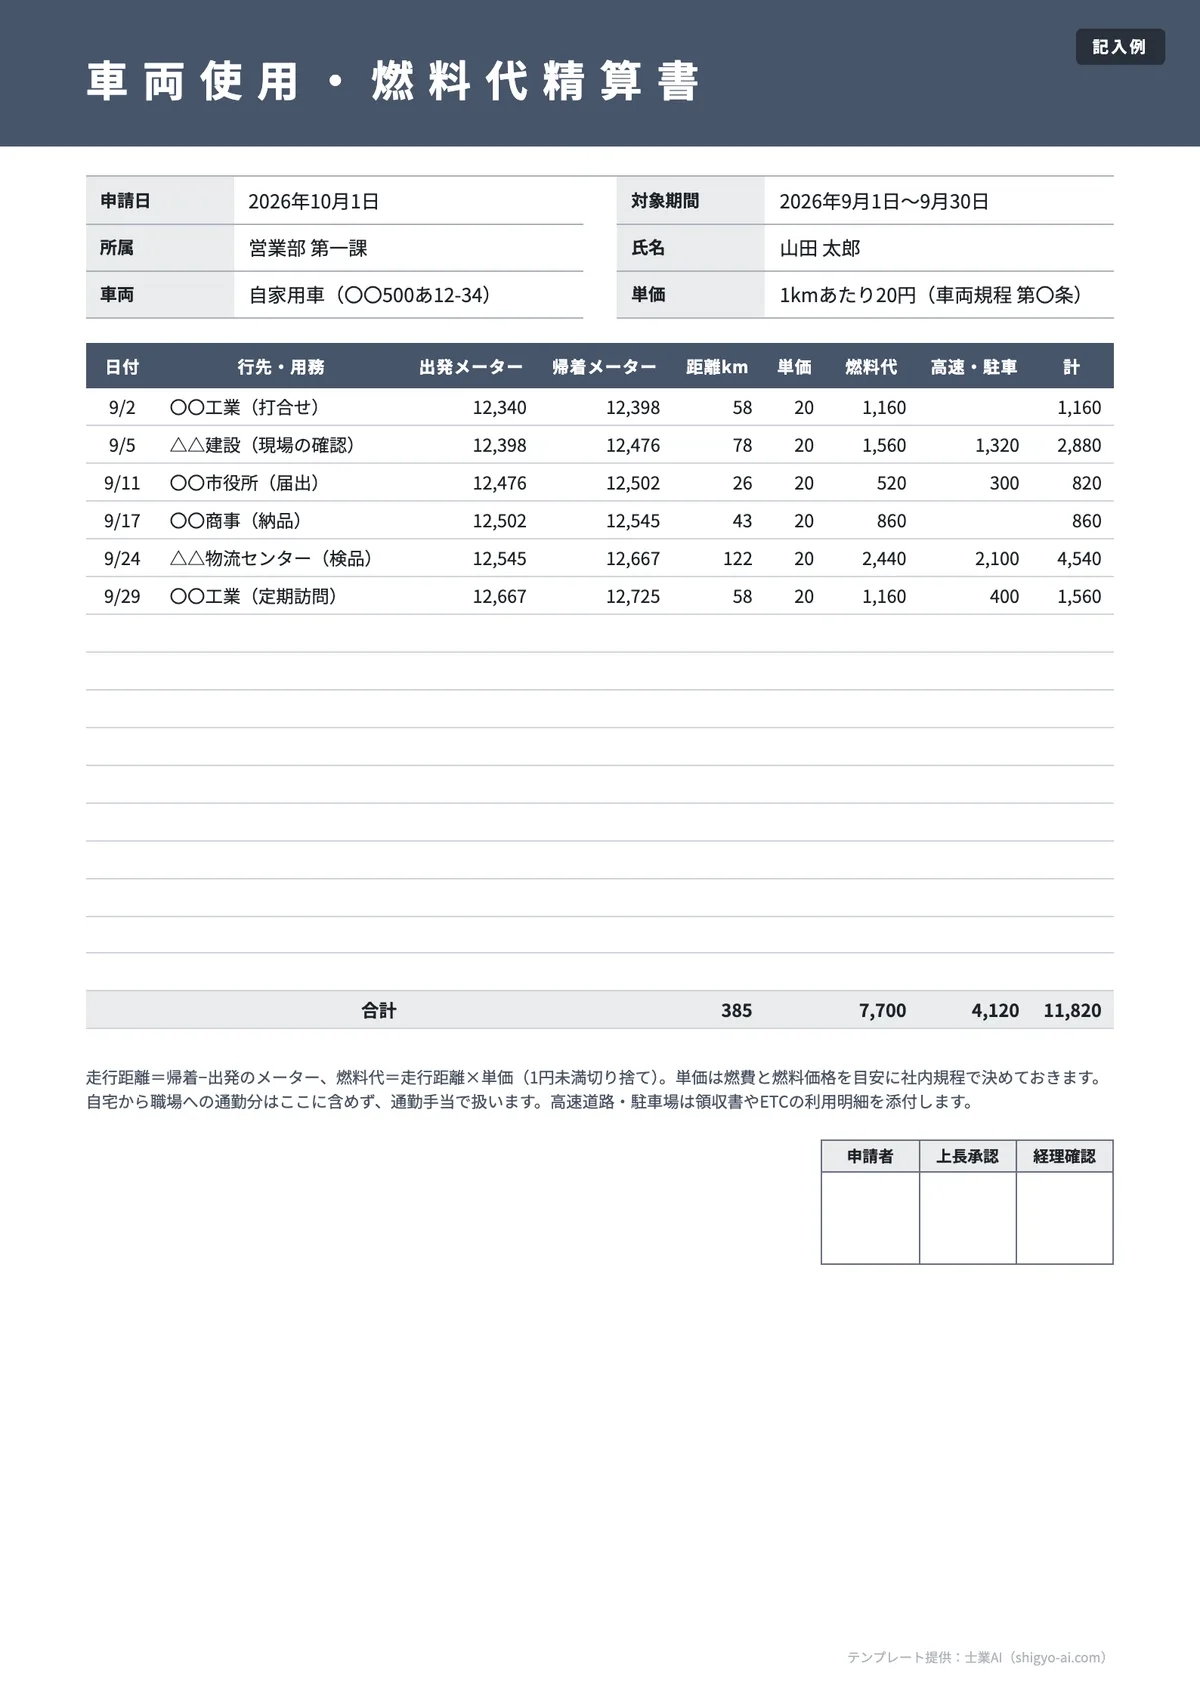
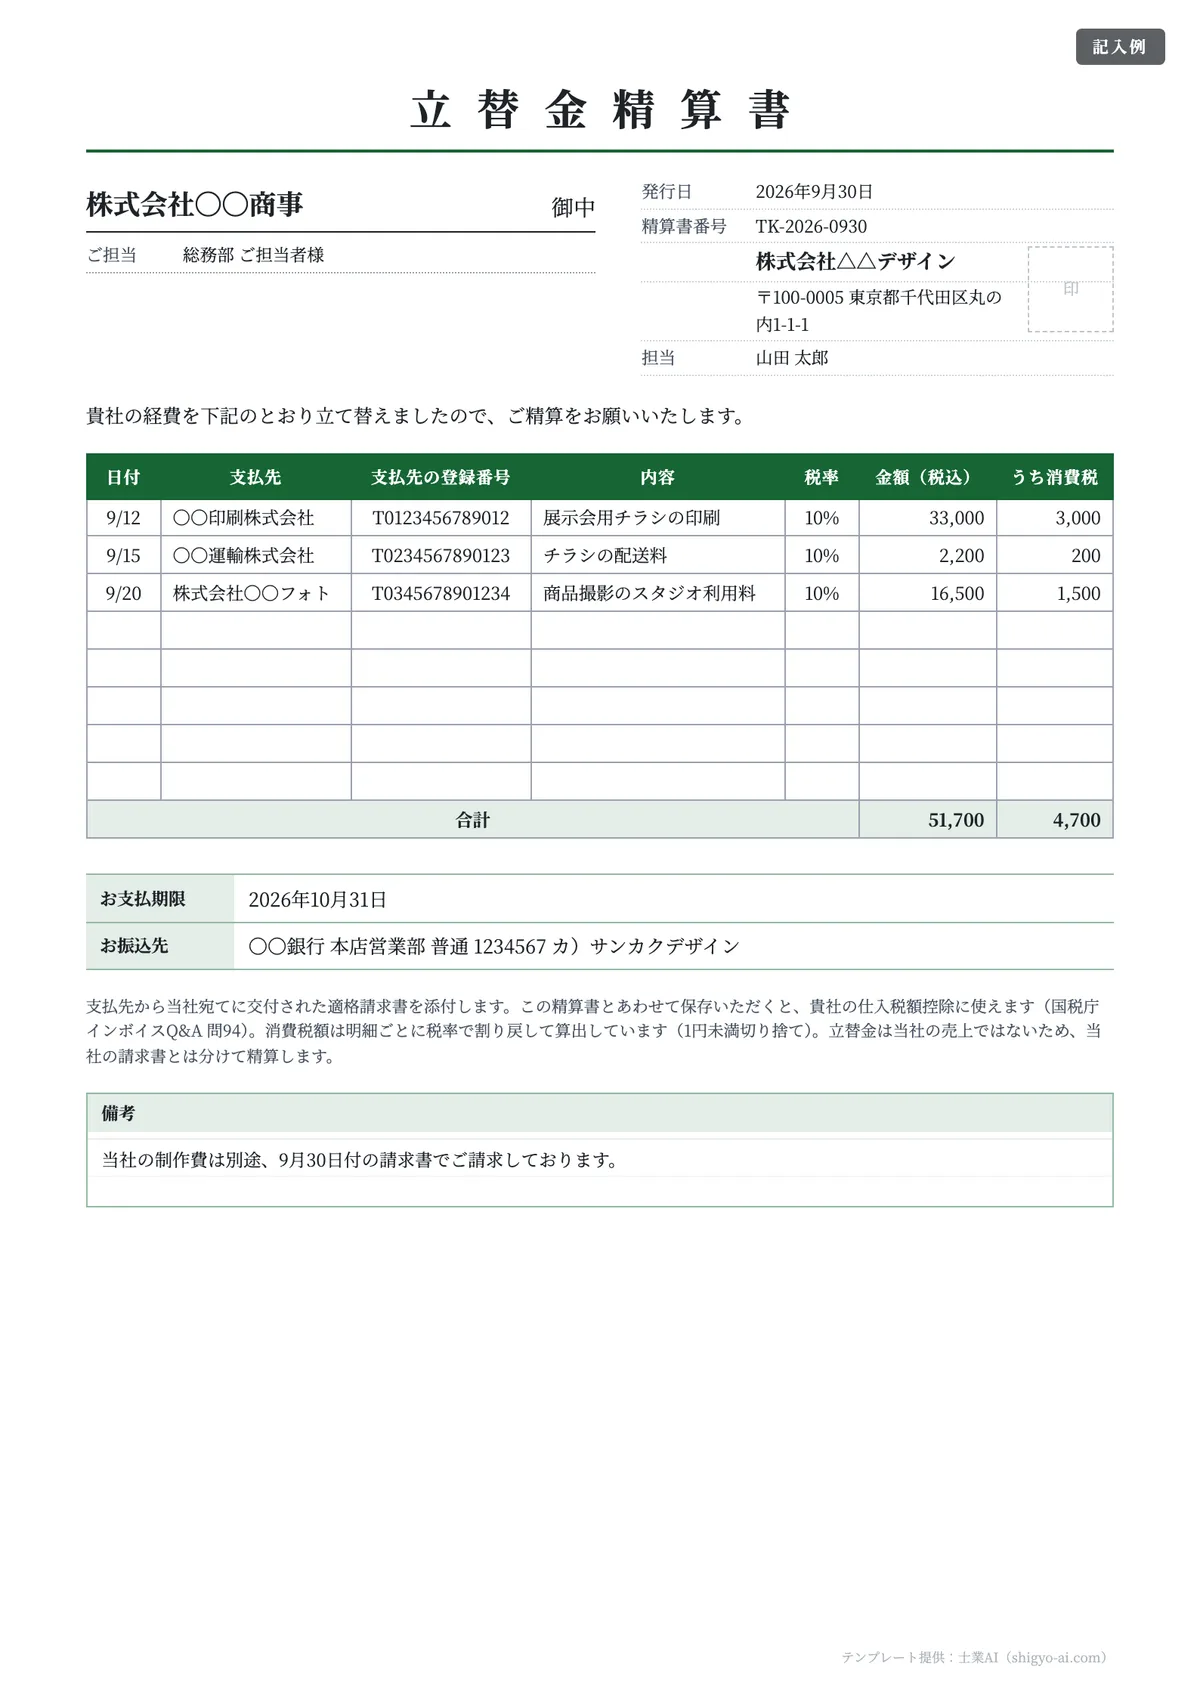
入力する内容を伝えるだけで、経費精算書・立替金精算書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
日報テンプレート 8種類
- Excel・Word・PDF
- 登録不要・無料
- 商用利用OK
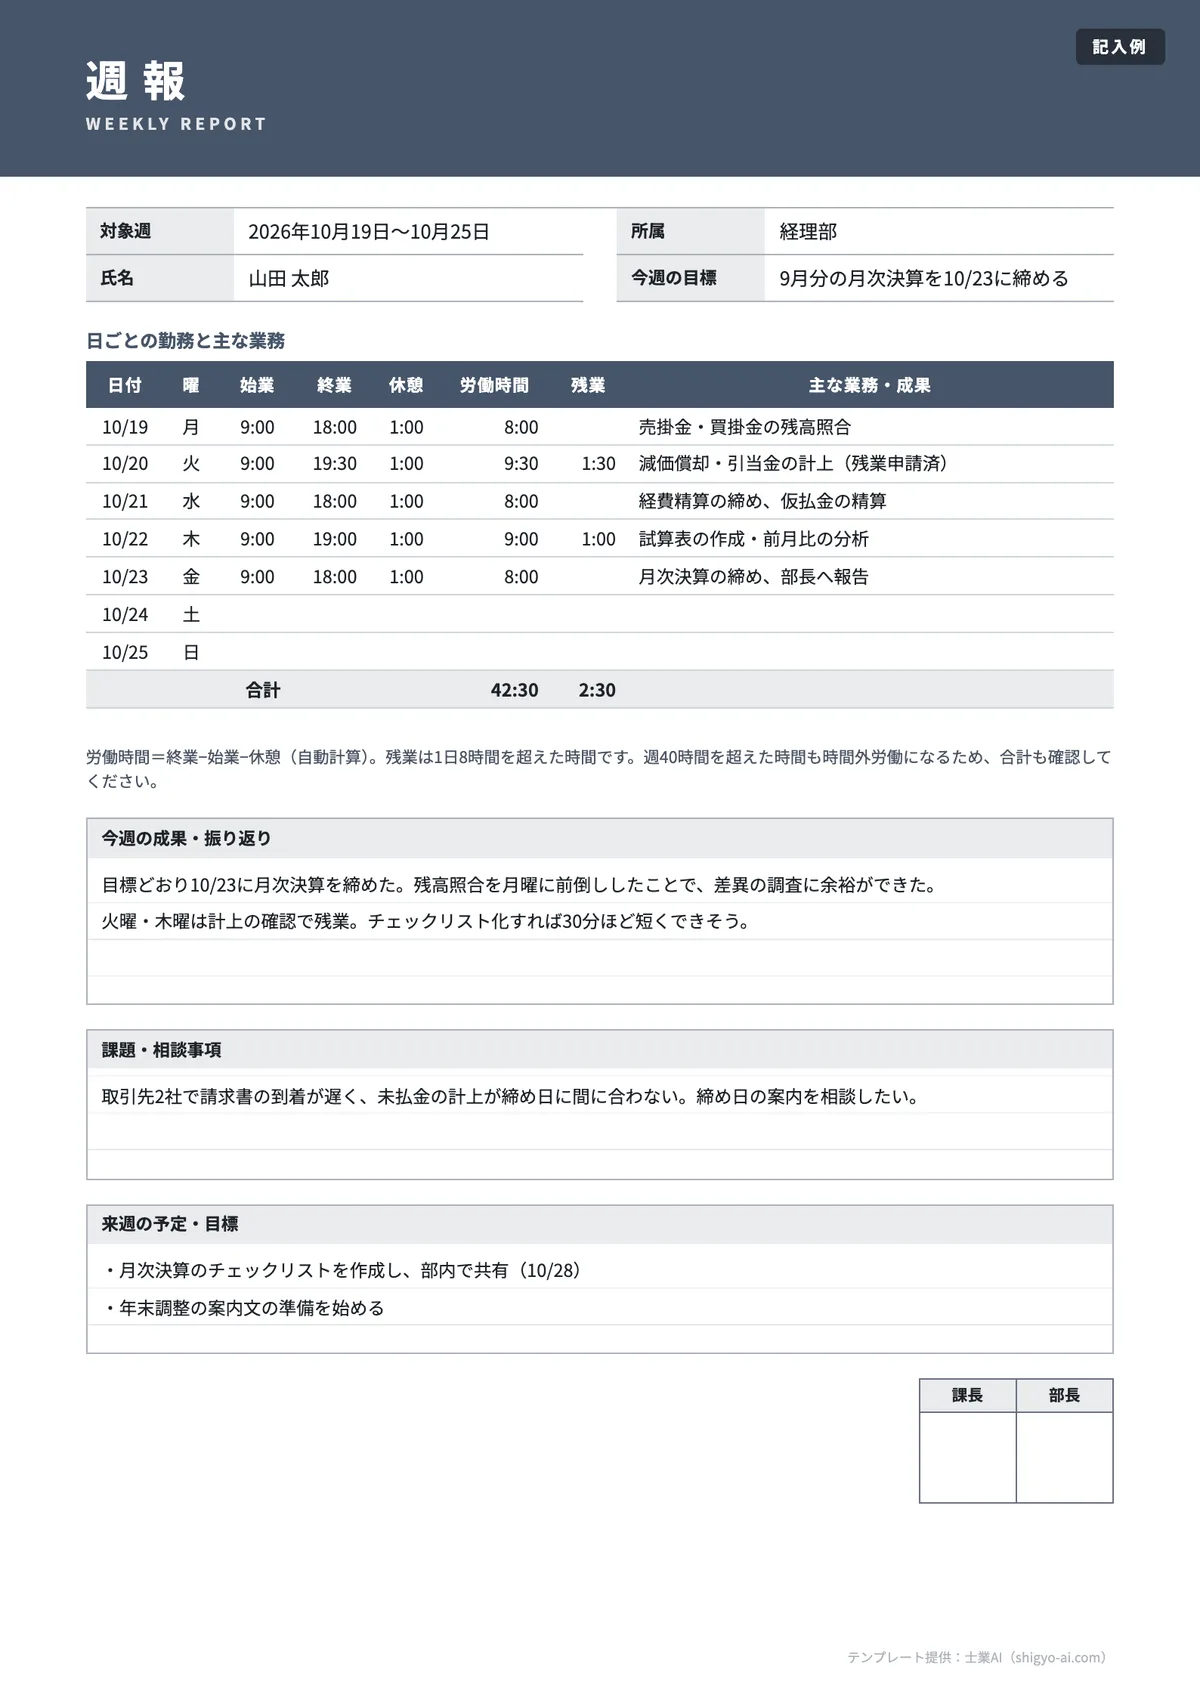
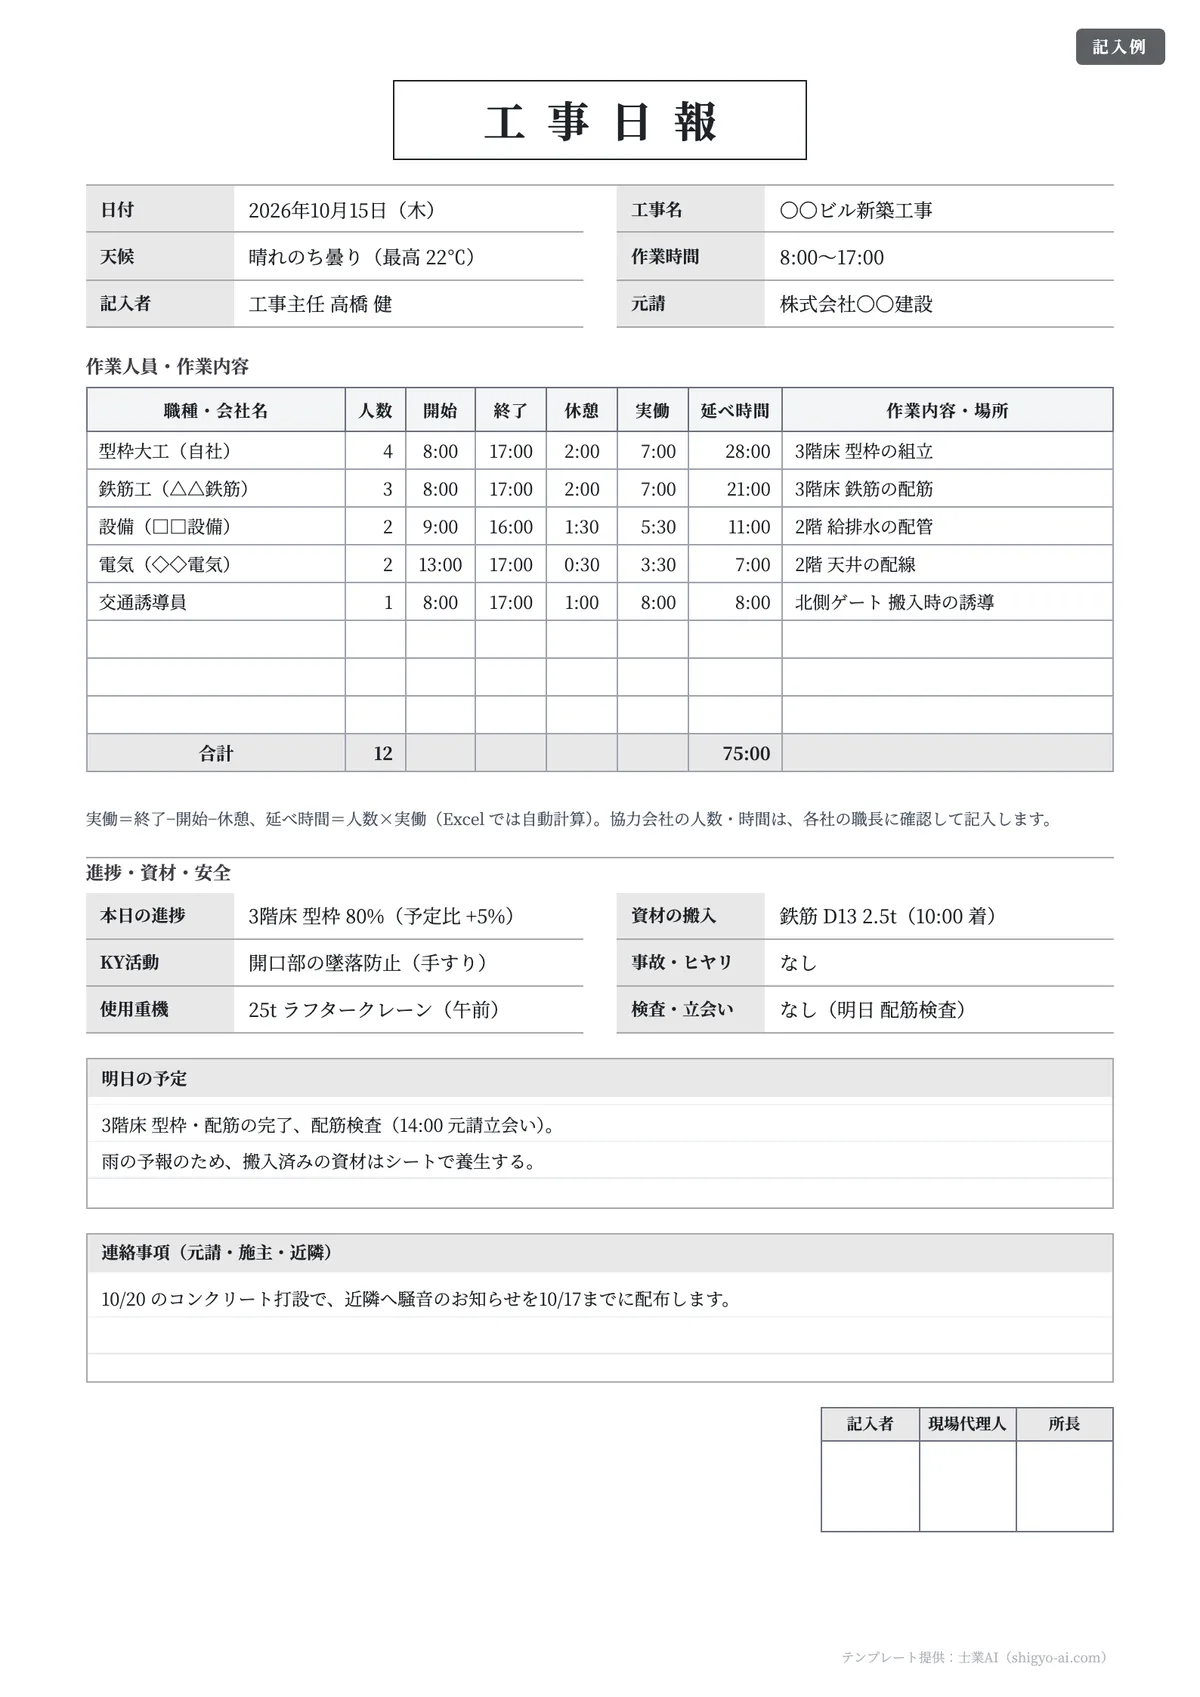
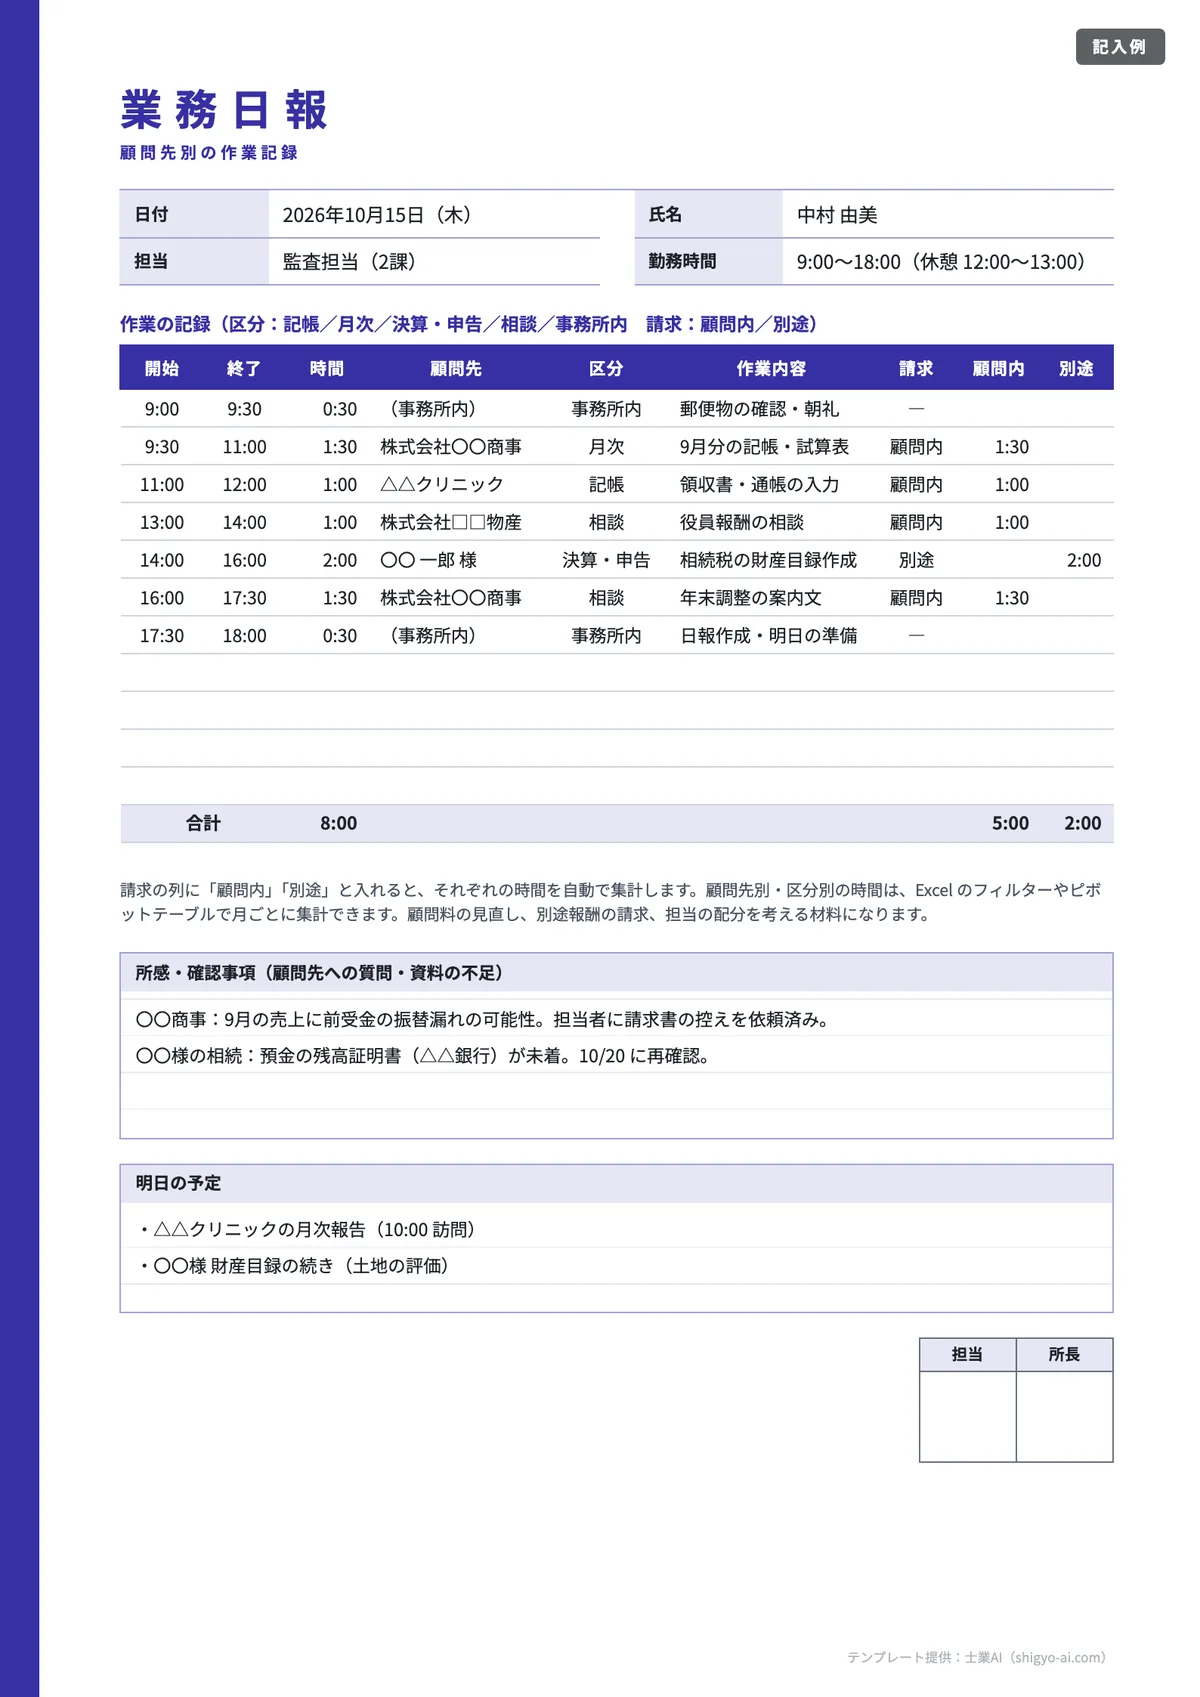
事実→所感→明日の予定の順。作業時間は Excel で自動計算。労働時間の記録として使う場合の注意は厚生労働省「労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン」に沿って解説
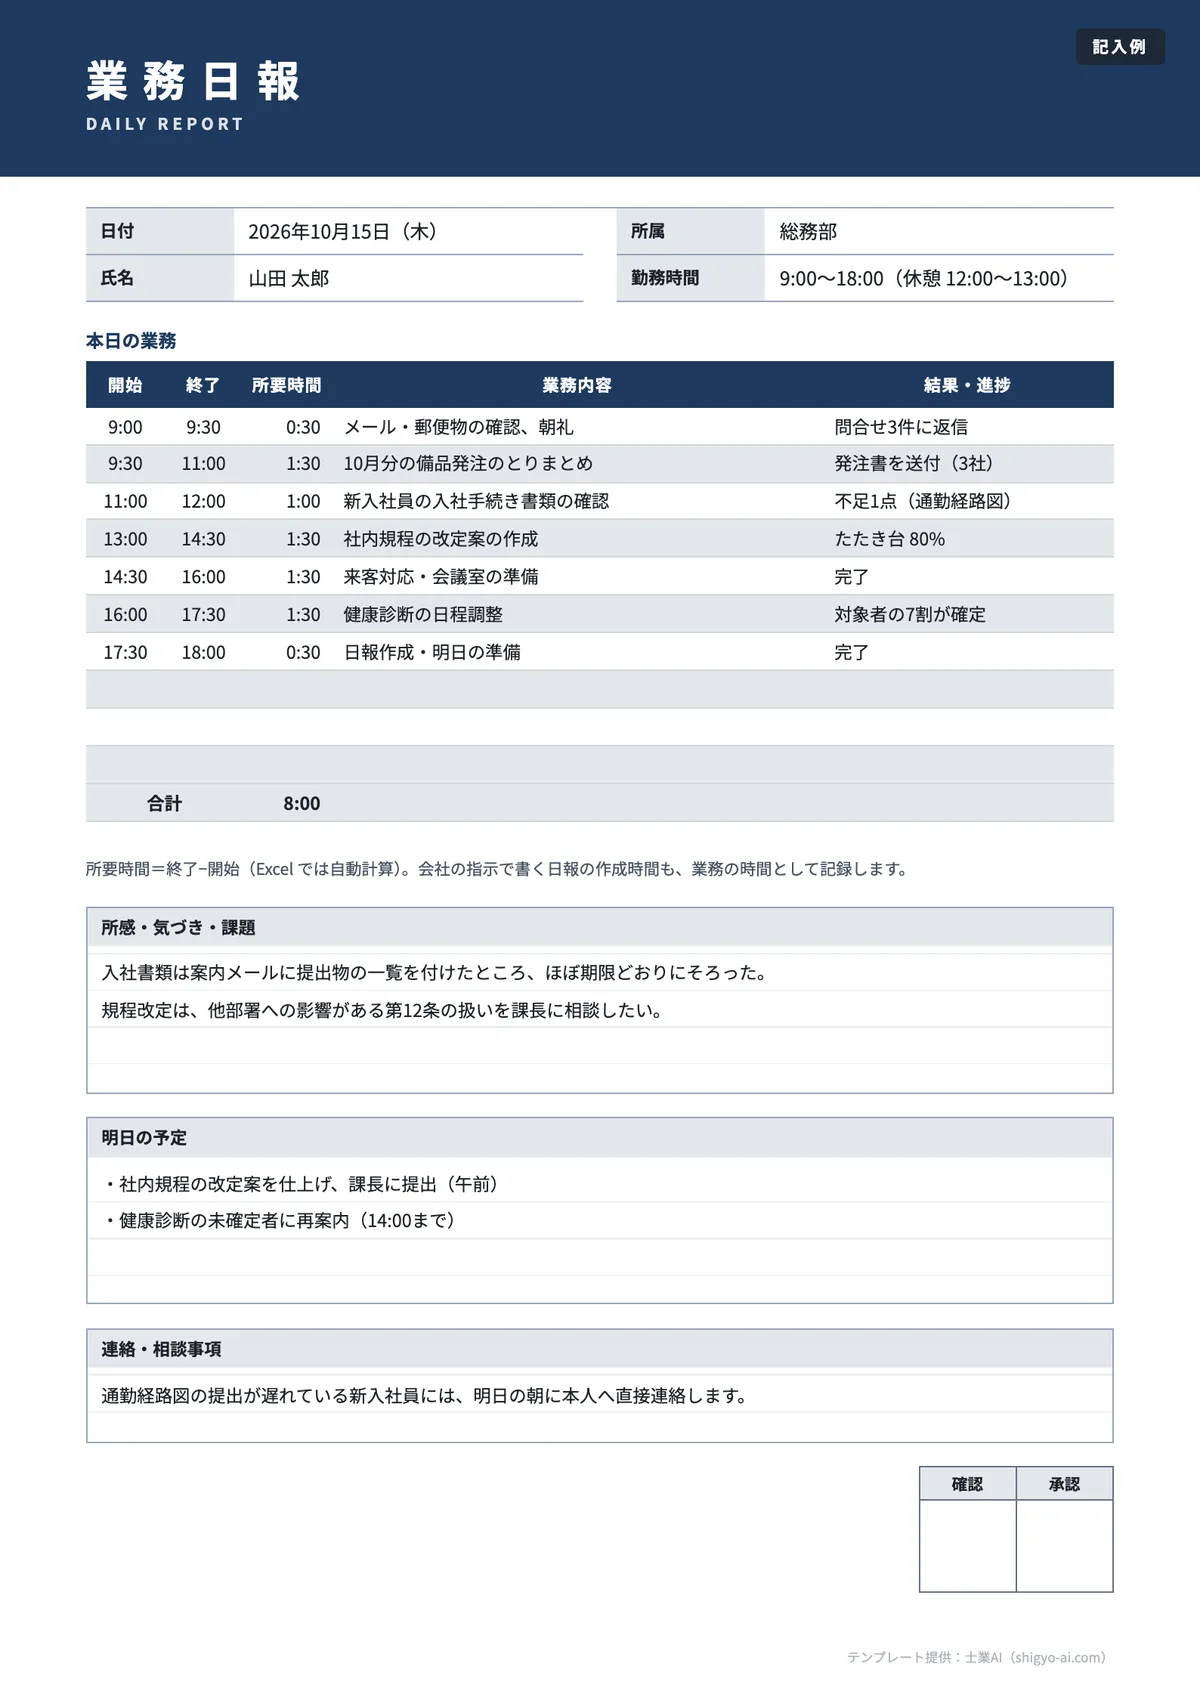
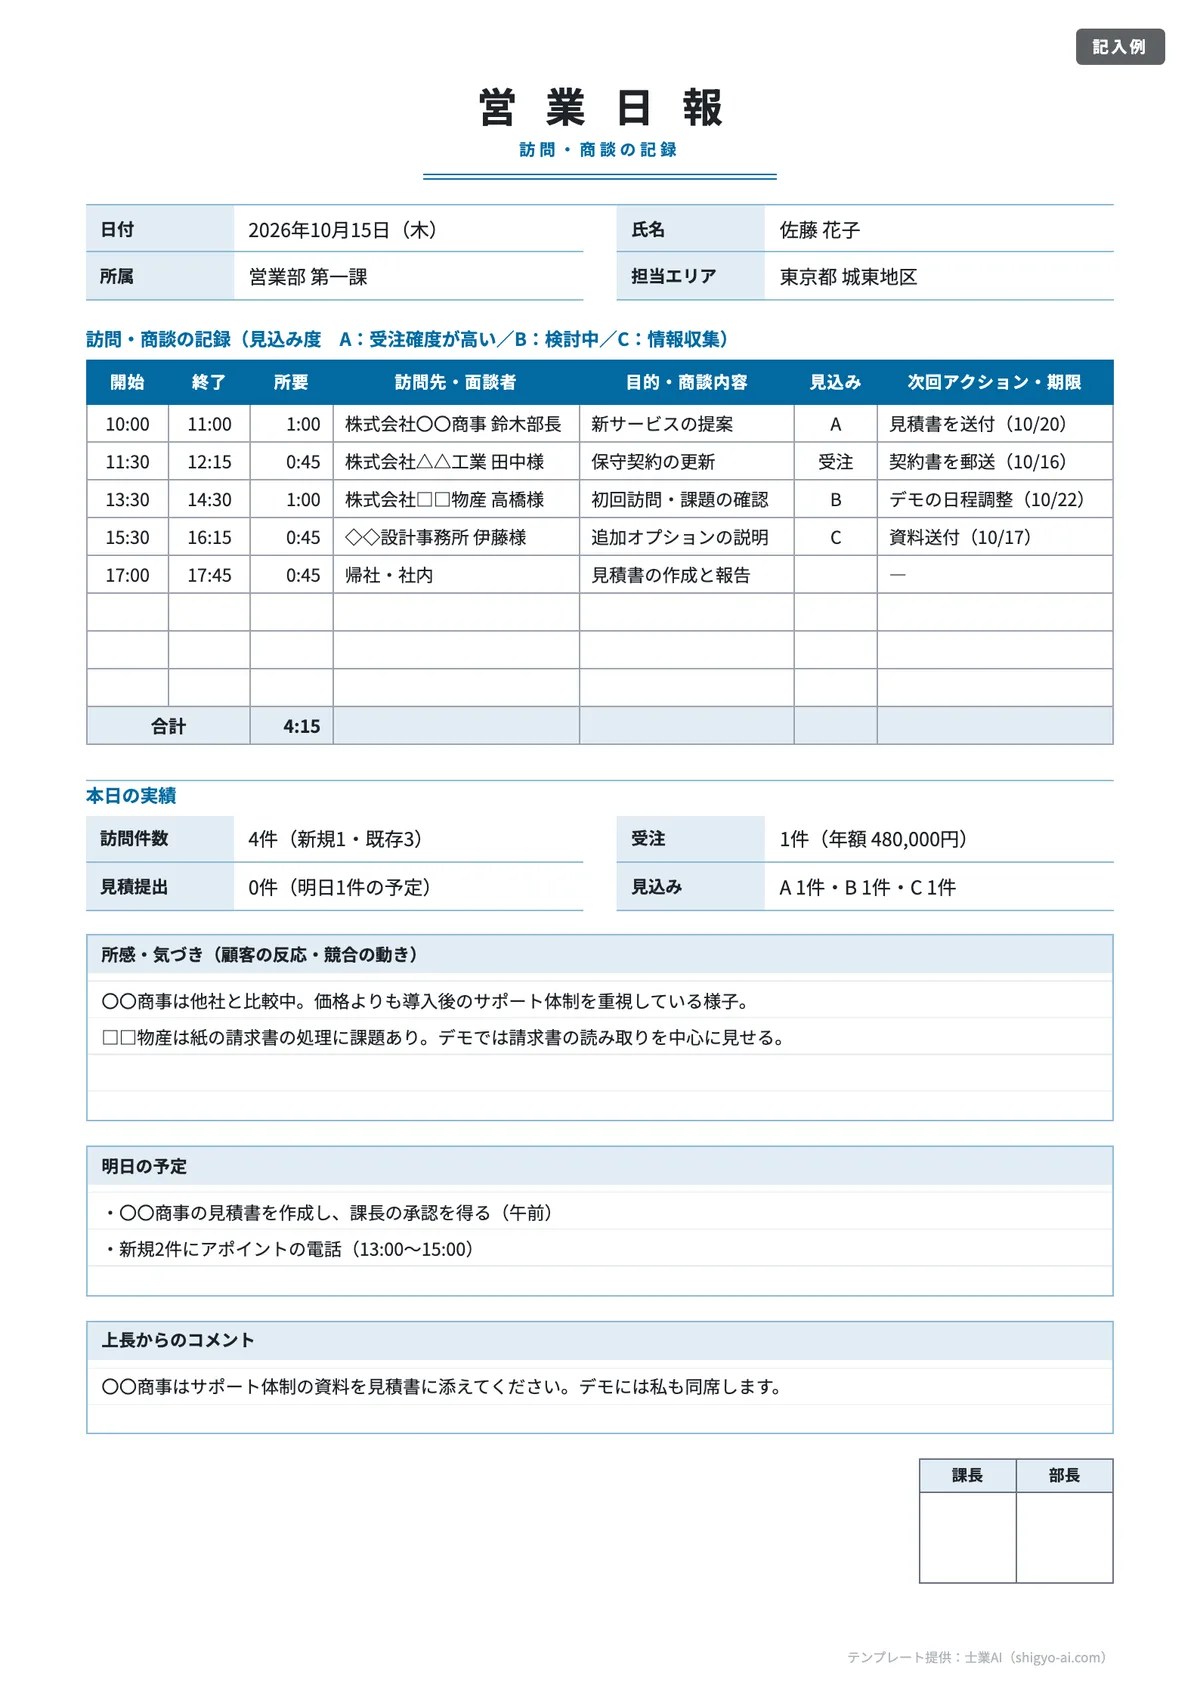
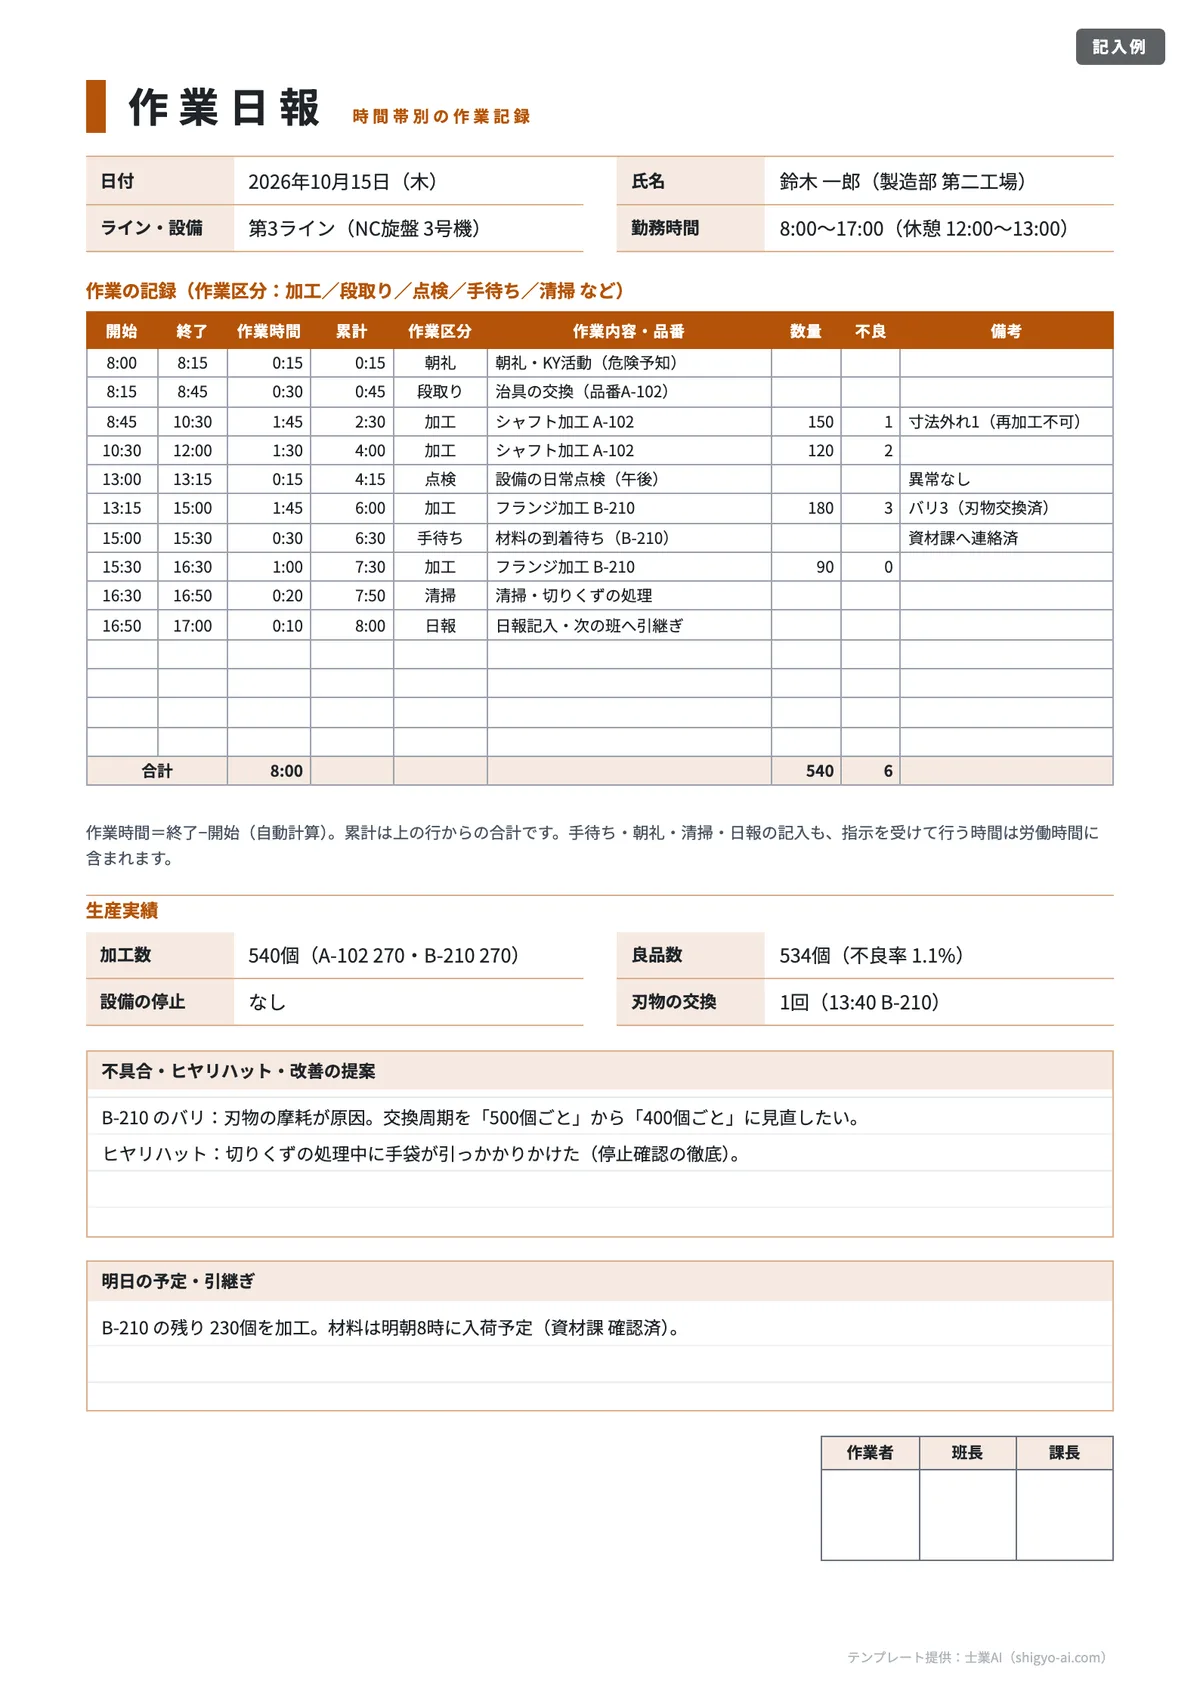
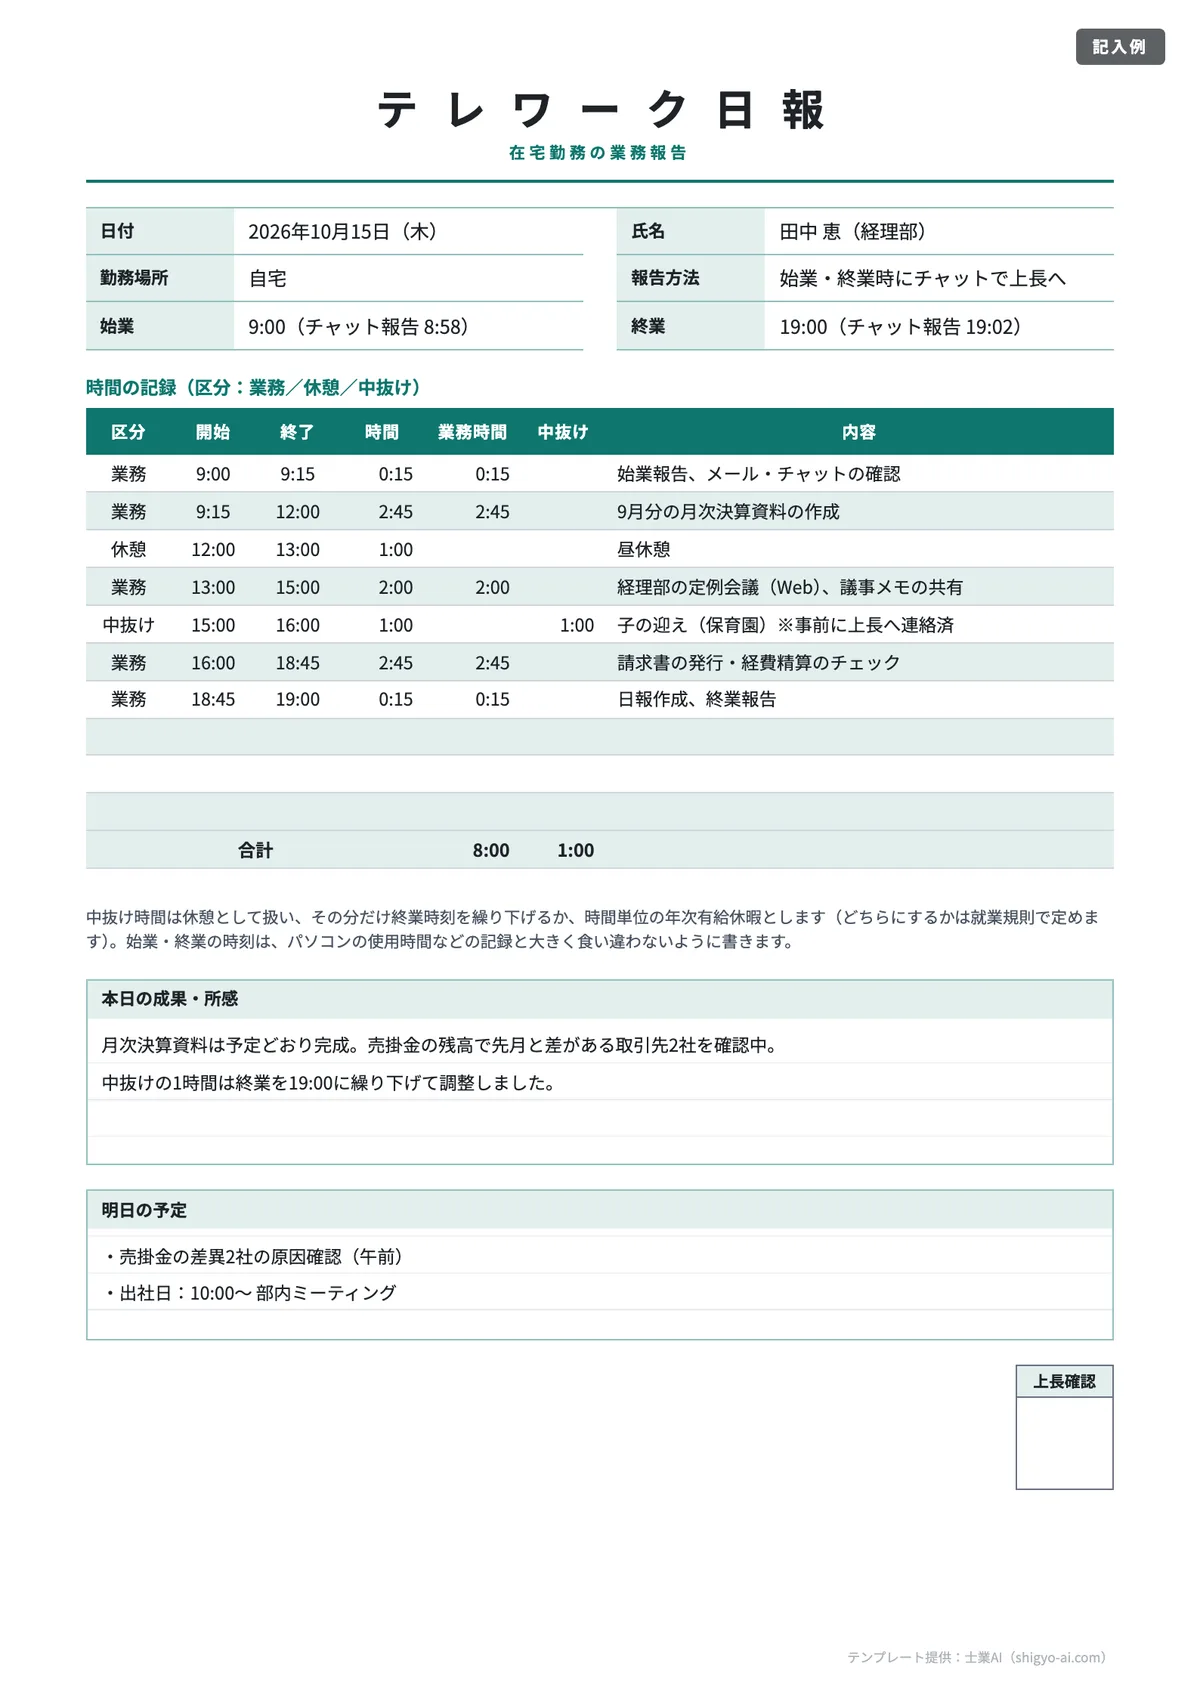
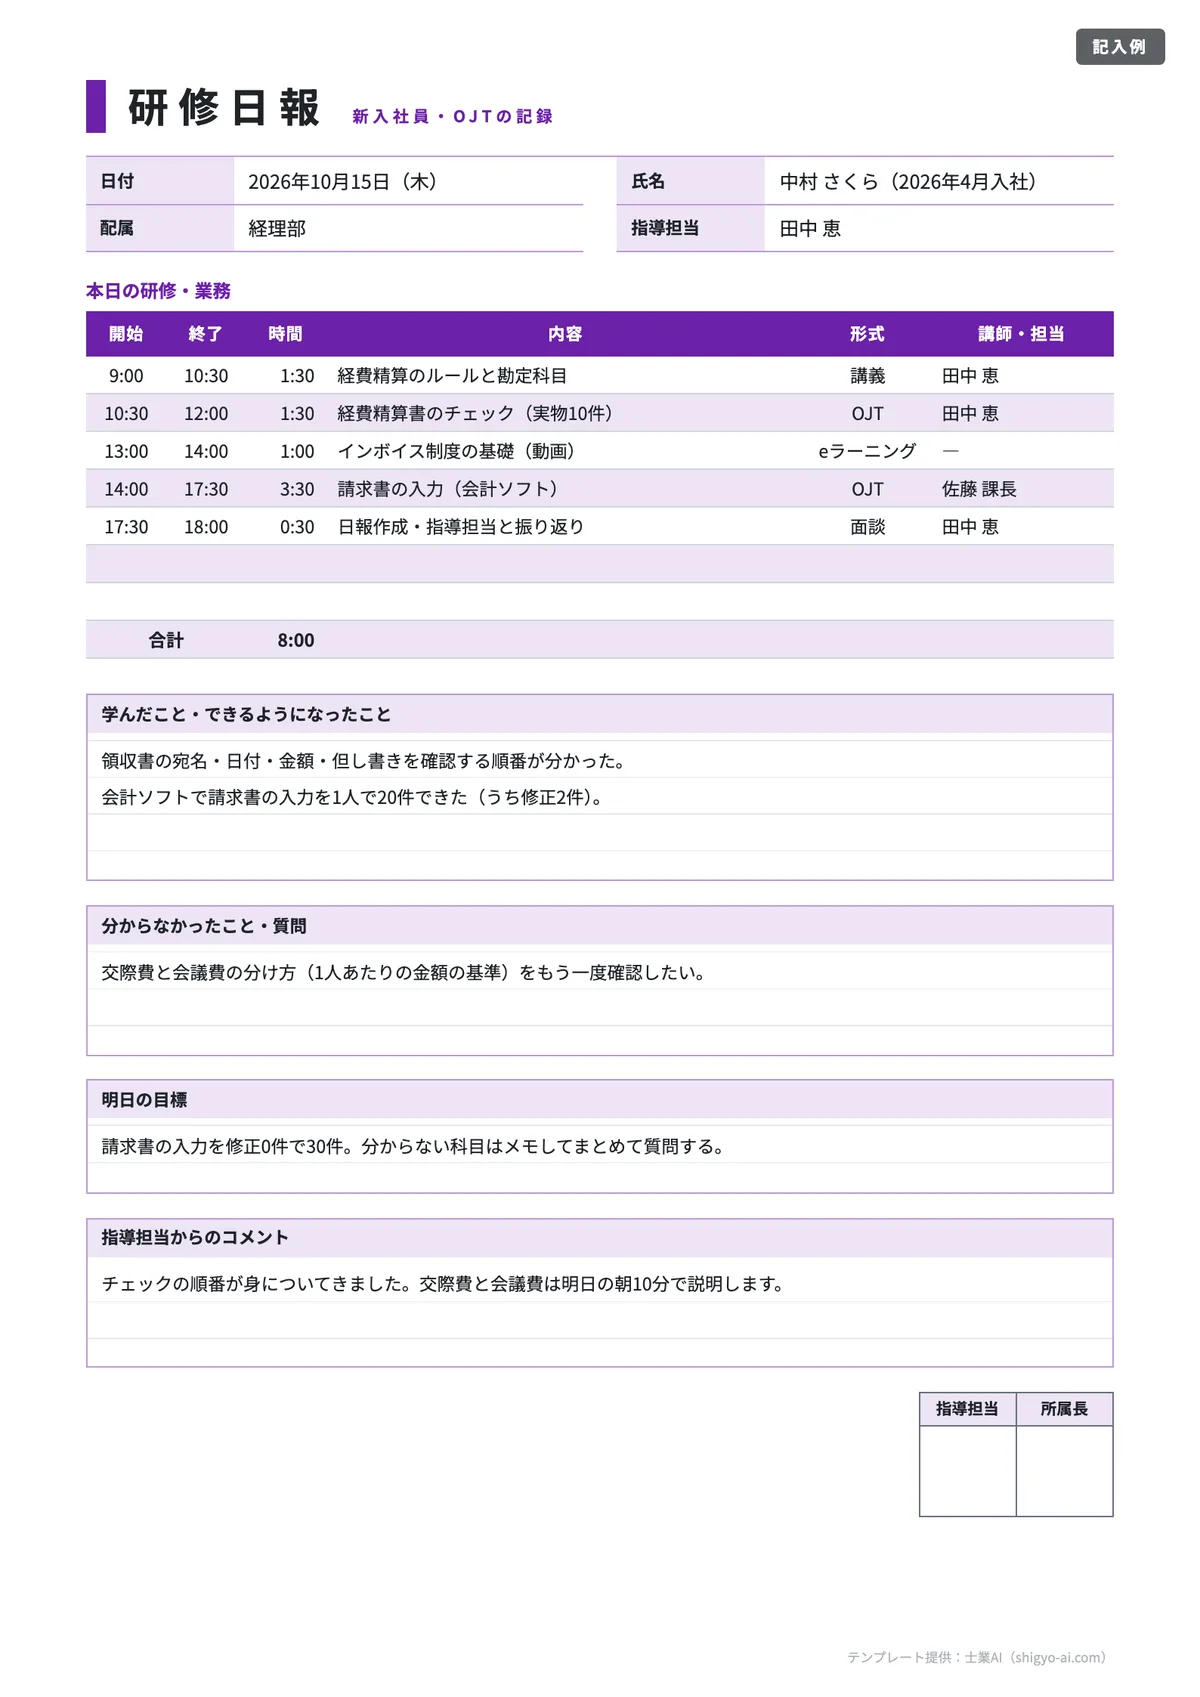
入力する内容を伝えるだけで、日報の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
シフト表テンプレート 6種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
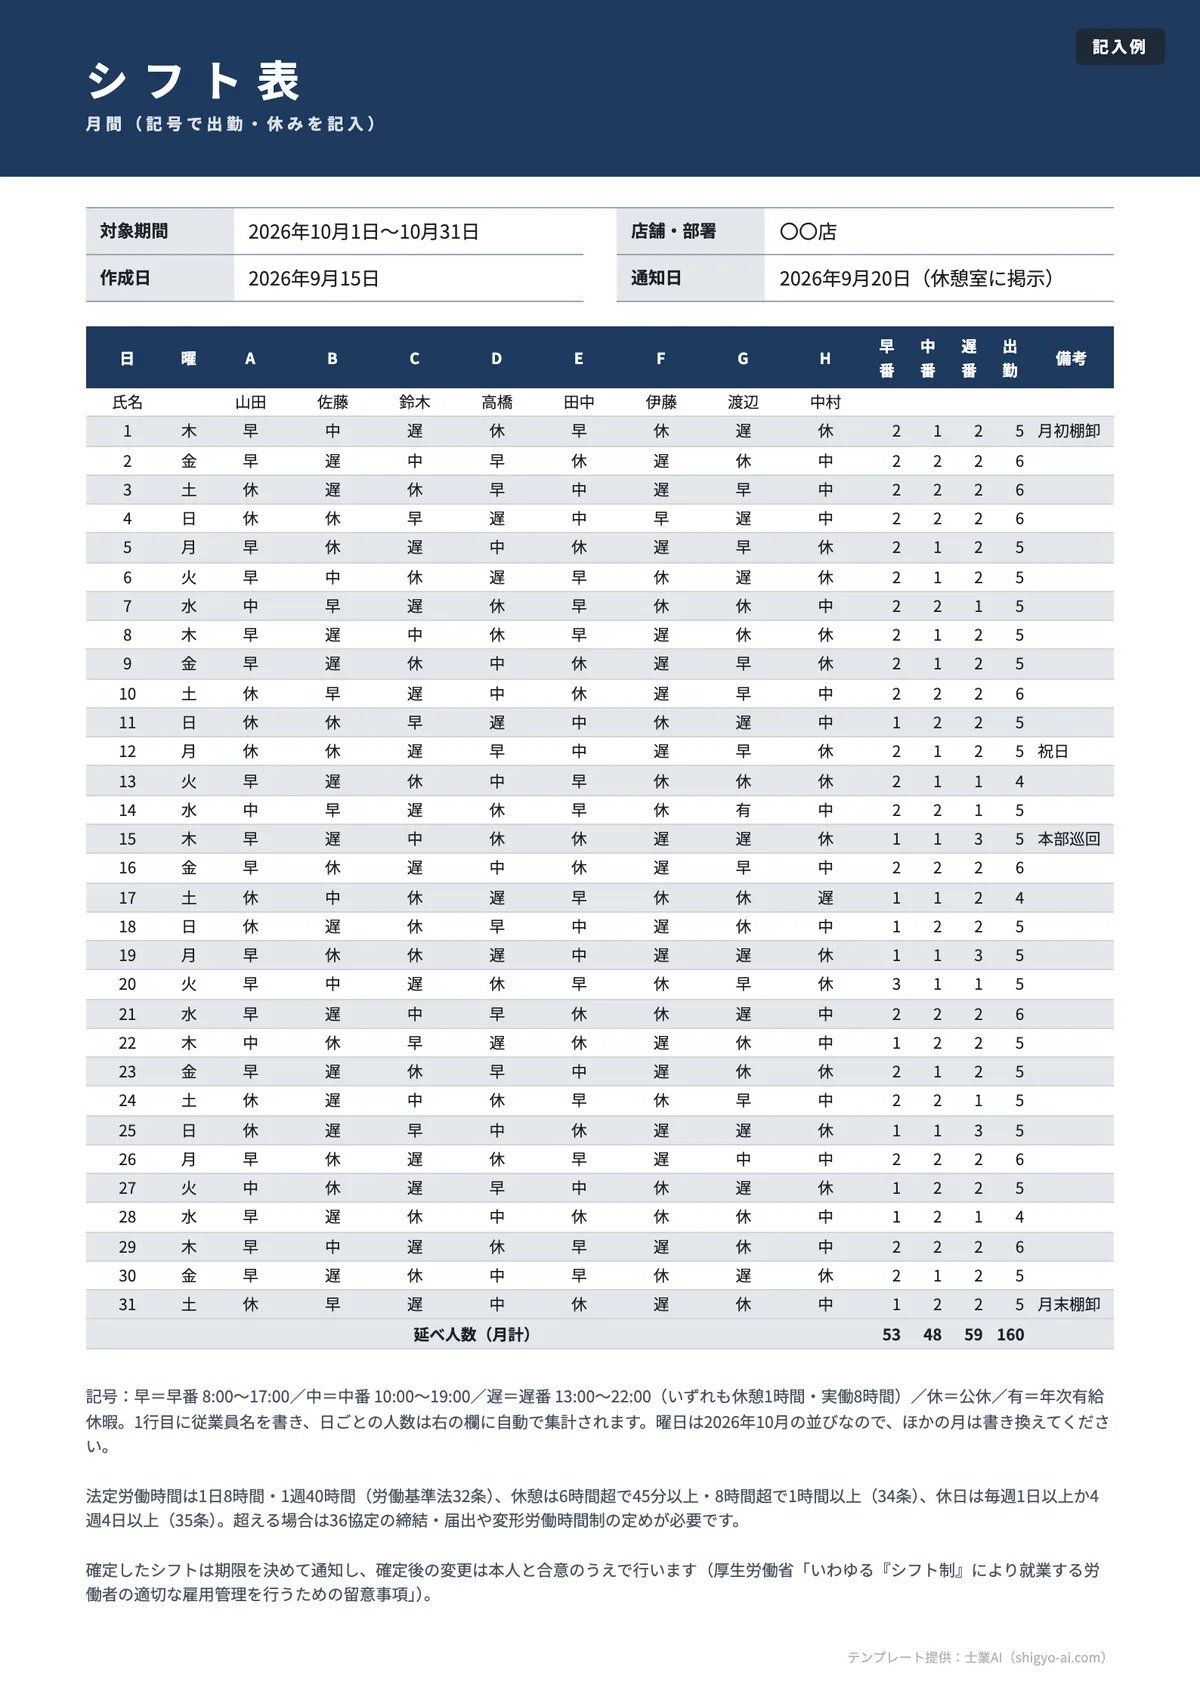
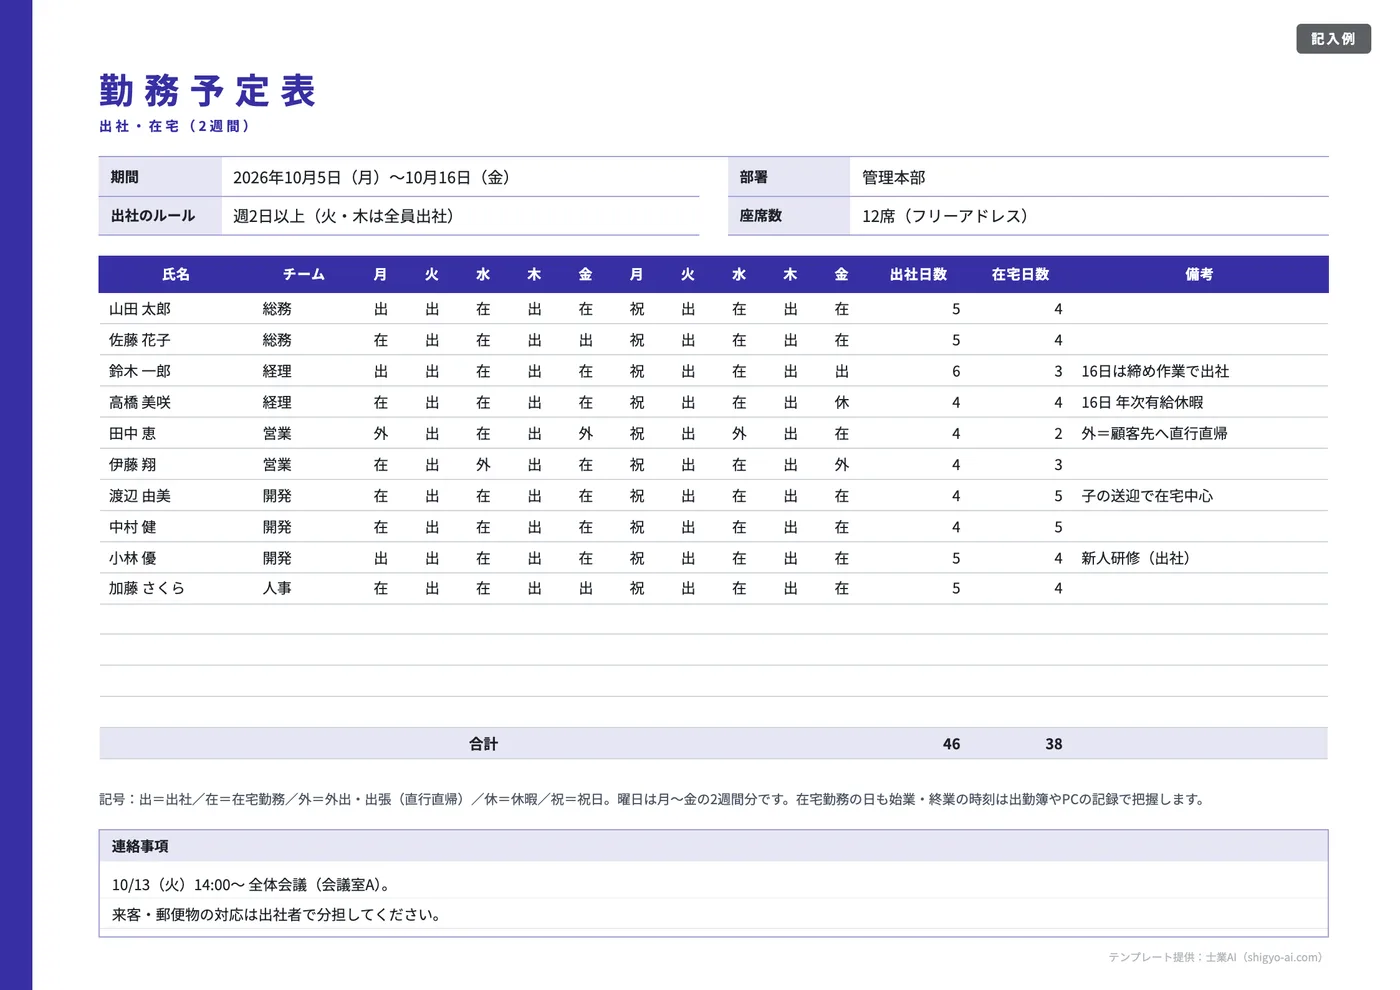
労働基準法32条・34条・35条と、厚生労働省「いわゆる『シフト制』により就業する労働者の適切な雇用管理を行うための留意事項」(令和8年6月改正)に沿った項目
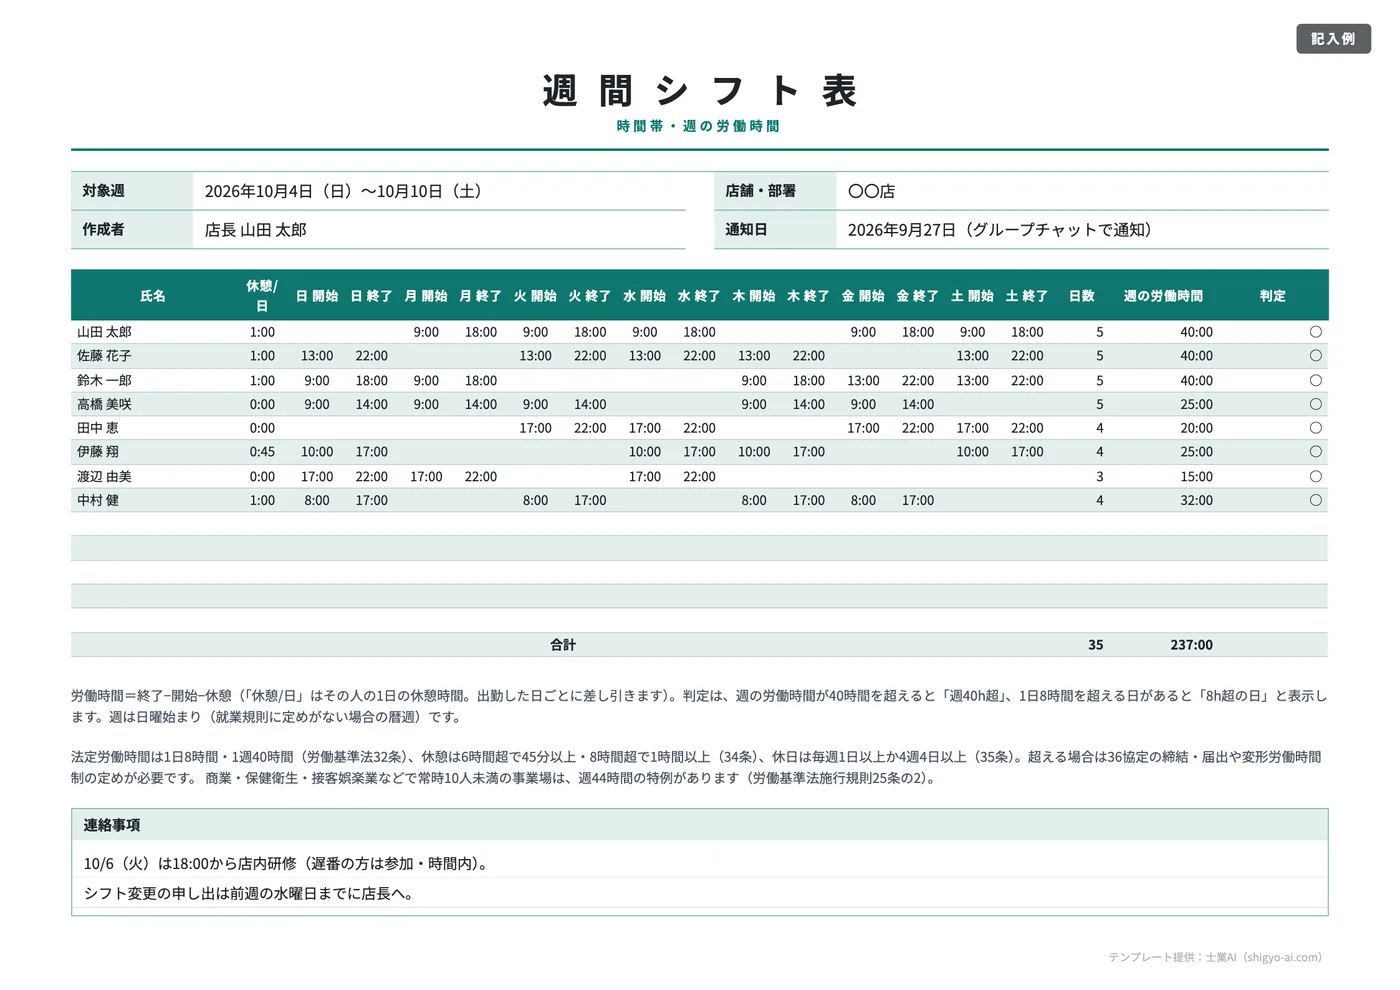
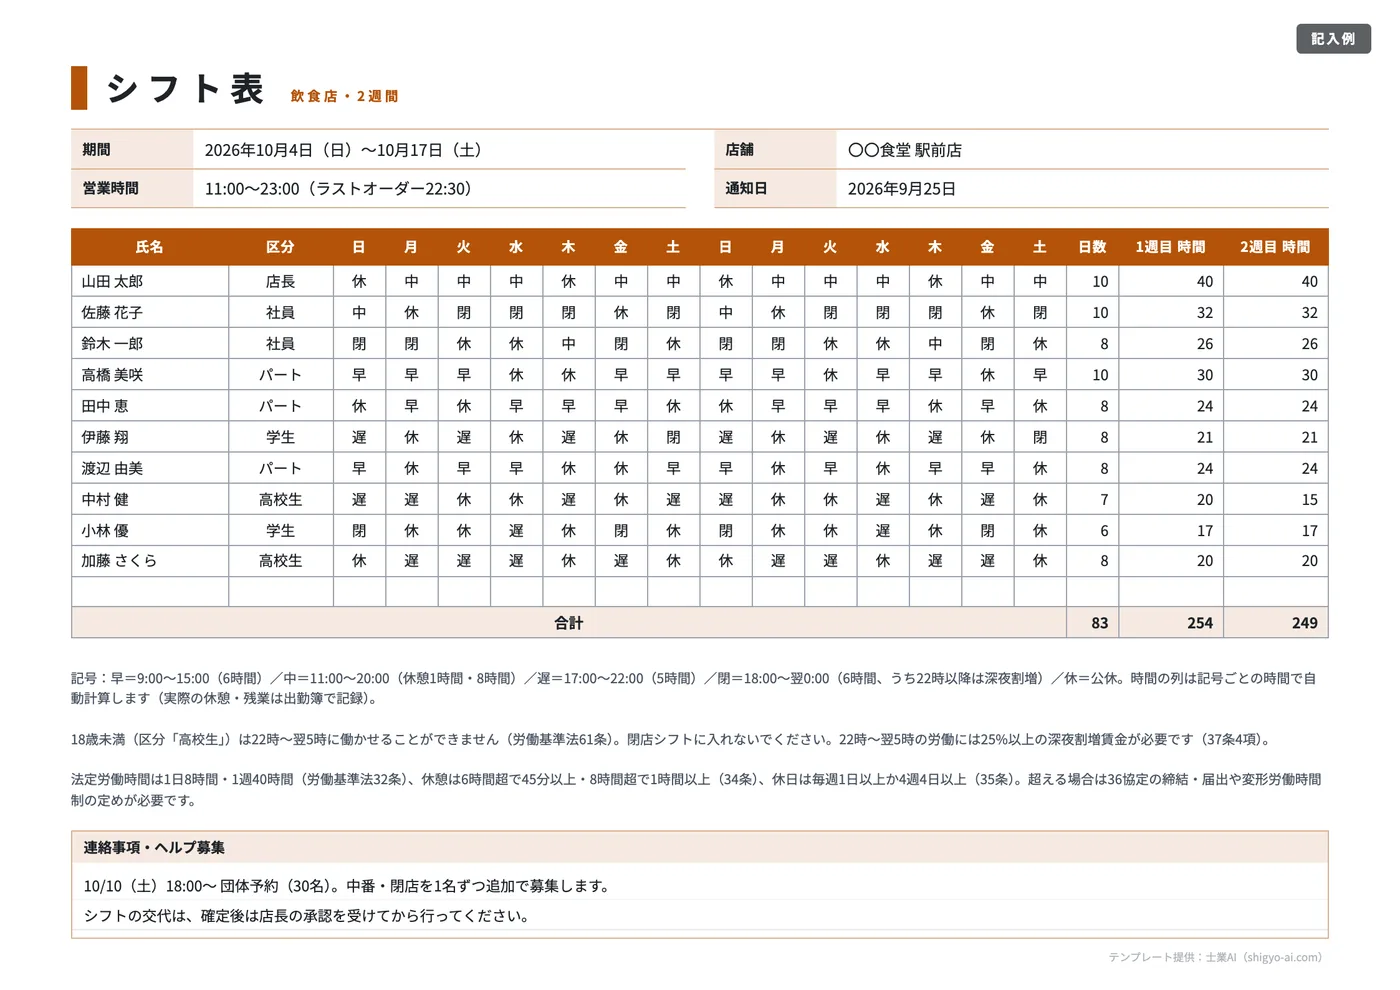
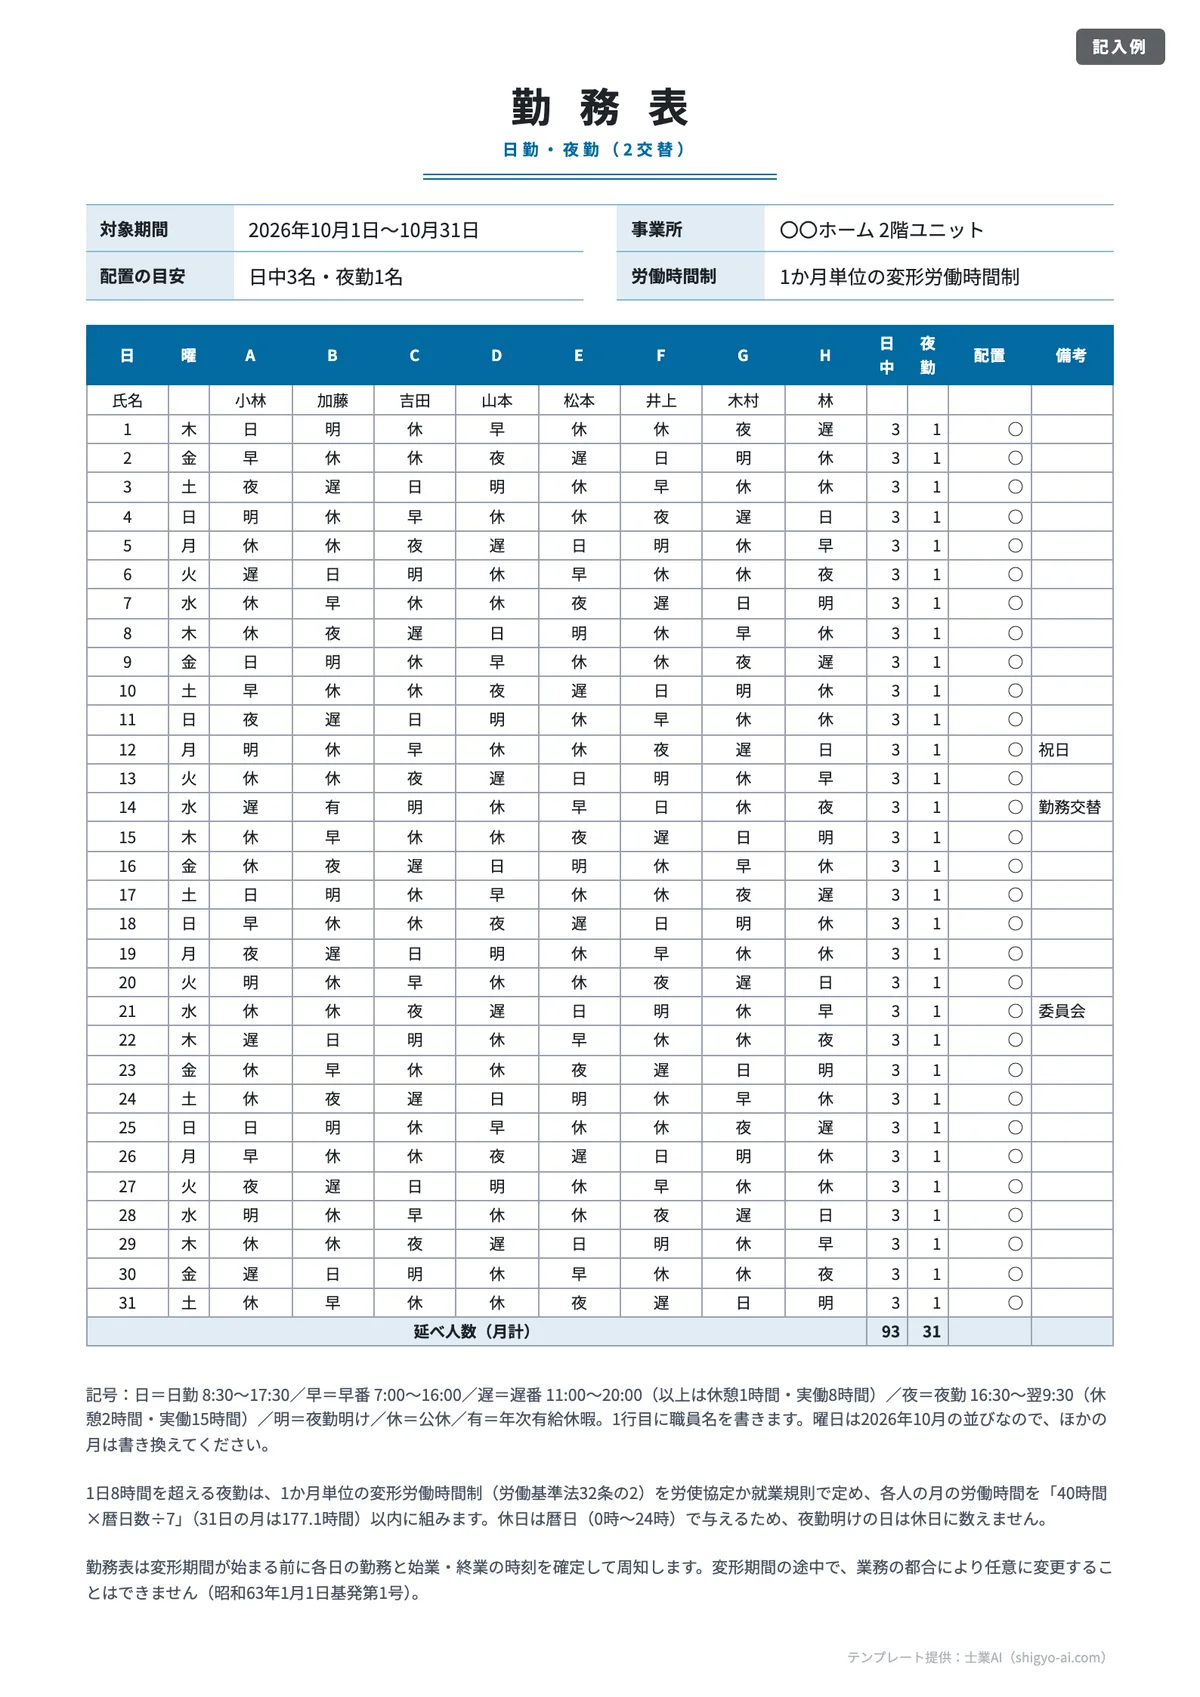
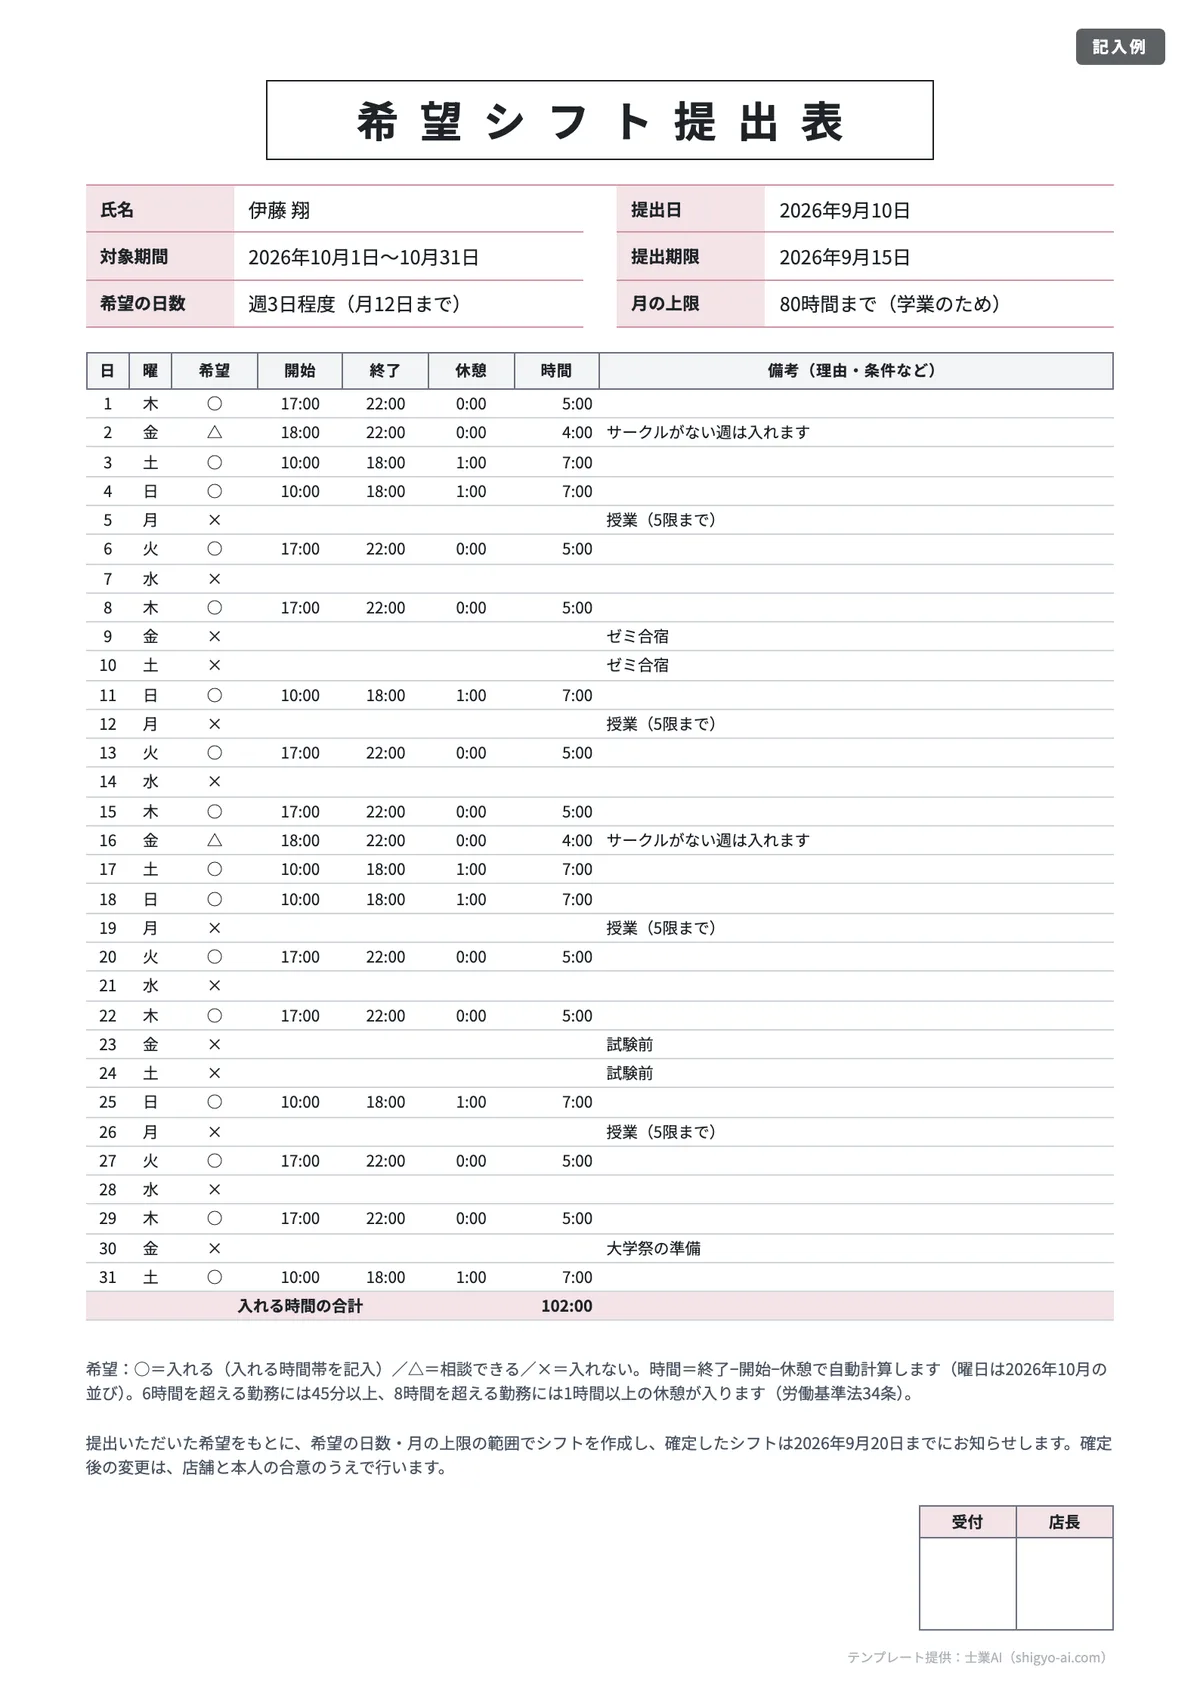
入力する内容を伝えるだけで、シフト表の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
書式 | 何に使うか | パターン数 | 解説記事 |
|---|---|---|---|
稟議書 | お金を使う・契約する前の社内承認 | 8 | |
経費精算書・立替金精算書 | 立て替えた費用の精算と、経理への証憑の受け渡し | 9 | |
日報 | その日の業務内容・進捗・所感の共有 | 8 | |
シフト表 | 勤務日・時間帯の割り当てと人員数の確認 | 6 | |
議事録 | 会議の決定事項・宿題(担当と期限)の記録 | 5 | |
送付状 | 社外へ書類を送るときの添え状・同封物の一覧 | 10 |
他の分野の書式(請求書・見積書・契約書・労務関係など)をお探しの場合は、無料の書式テンプレート一覧から探せます。
社内文書は「承認・証跡・転記」の3点で選ぶ
社内文書に法定様式がないということは、裏を返せば「何を書いても自由だが、書き漏らしても誰も指摘してくれない」ということです。実務でうまく回っている書式には、共通して次の3つが備わっています。
- 承認の経路:誰が起案し、誰が確認し、誰が最終的に決めるか。承認欄の段数と決裁者が、社内規程の決裁権限と一致していること
- 証跡:後から何を証明するための紙か。税務調査で費用の内容を説明するのか、労働時間を説明するのか、社外への送付の事実を説明するのか
- 転記:その紙の数字が、次にどの帳簿・システムへ写されるか。転記先の項目と並び順がそろっていれば、入力ミスと確認の往復が減ります
書式 | 承認の経路 | 後で証明するもの | 転記先 |
|---|---|---|---|
稟議書 | 起案者→上長→(法務・経理)→決裁者 | 支出・契約の意思決定の経緯 | 予算管理表、契約台帳 |
経費精算書 | 申請者→上長→経理 | 費用の内容と、仕入税額控除の根拠 | 会計システム(仕訳)、給与の振込データ |
日報 | 本人→上長(コメント) | 業務の進捗と指示の内容 | 案件別の工数集計、顧問料の見直し資料 |
シフト表 | 作成者→責任者→本人へ通知 | 労働日と始業・終業時刻の予定 | 出勤簿、賃金台帳 |
議事録 | 作成者→出席者の確認 | 決定事項と、誰がいつまでに何をするか | ToDo管理、次回の議題 |
送付状 | 担当者→(上長)→発送 | いつ・何を・誰に送ったか | 発送記録、郵送費の精算 |
用途別の選び方と、書式どうしのつながり
お金を使う「前」は稟議書、「後」は経費精算書
この2つは時間軸で分かれます。支出や契約を決める前の社内承認が稟議書、支出が終わって立替分を返してもらうのが経費精算書です。稟議で通した金額と、精算で上がってきた金額がずれたとき、その差額の説明を求めるのが経理の仕事になります。稟議書に「総額・翌年度以降の費用・予算との関係」を書いておくと、この照合が一度で済みます。
社外との取引では、稟議書→(発注書)→(納品書)→(請求書)→支払、社内では稟議書→立替払い→経費精算書→仕訳、という2本の流れが並走します。同じ案件の紙が2本に分かれるため、稟議番号を経費精算書の備考に書いておくと、後から突き合わせられます。
働いた時間の記録はシフト表と日報では代えられない
シフト表は「これから働く予定」、日報は「何をしたかの報告」で、どちらも労働時間そのものの記録ではありません。実際に何時から何時まで働いたかを残すのは出勤簿やタイムカードの役目です。流れとしては、シフト表(予定)→出勤簿(実績)→賃金台帳(集計)→給与明細、の順で、日報はこの列の外側にある業務管理の紙だと考えると整理できます。実績の記録は出勤簿テンプレートを併用してください。
決めたことは議事録、送ったことは送付状
議事録は「決定事項」と「宿題(担当・期限)」が書けていれば十分に機能します。逆に、発言をすべて書き起こした議事録は読まれず、決めたはずのことが翌月にもう一度議題に上がります。会社法上の作成義務がある取締役会の議事録は要件が別なので、取締役会議事録のひな形と会社法の要件を確認してください。送付状は、同封した書類の一覧(記書き)と返送の期限を書いておくと、「届いていない」「何が入っていたか分からない」という問い合わせが減ります。なお、請求書や契約書などの添え状は信書に当たり、送り方に制約があります。総務省の指針では、特定の受取人に対し差出人の意思を表示し、または事実を通知する文書が信書とされており、請求書・許可書・証明書やその類は信書に該当するものとして例示されています(総務省「信書のガイドライン」)。宅配便に同梱する場合は、送付状の扱いを事前に確認してください。
横断で間違えやすい4つの点
1. 稟議の金額基準だけでは取締役会の決議を落とす
多くの会社は「◯万円まで部長、◯万円超は社長」という金額基準で決裁者を決めています。ただし取締役会を置く会社では、重要な財産の処分及び譲受け、多額の借財、支配人その他の重要な使用人の選任及び解任などの重要な業務執行の決定は取締役に委任できず、取締役会の決議が必要です(会社法362条4項)。社長決裁で通しても、取締役会の決議が要る案件はそれだけでは足りません。稟議書に「取締役会付議の要否」のチェック欄を設けておくと、確認の漏れを防げます。
2. 経費精算で経理が差し戻す典型パターン
差し戻しの理由 | 実務での直し方 |
|---|---|
領収書の宛名が個人名/空欄 | 小売業・飲食店業・タクシー業などが交付するレシート(適格簡易請求書)は、そもそも宛名の記載が不要です(インボイスQ&A 問24・問58)。宛名を理由に一律で差し戻さない運用にそろえる |
但し書きが「品代」だけ | 何を買ったのかが分からないと費目を判定できません。精算書の「内容」欄に用途と相手先を書かせる |
立替金と自社の経費が混ざる | 取引先が本来負担する実費を立て替えた場合は立替金で、自社の課税仕入れとは別物です。先方に請求するときは立替金精算書を添えます |
交際費の飲食で人数が書いていない | 1人当たり10,000円以下の飲食費を交際費から除くには、年月日・参加者の氏名と関係・参加人数・金額と店名所在地などの記載が必要です(国税庁 No.5265) |
領収書がない支出を一律で否認 | 出張旅費・宿泊費・日当のうち通常必要と認められる部分は、実費精算でも帳簿のみの保存で仕入税額控除が認められます(インボイスQ&A 問107-2) |
なお、基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5千万円以下)の事業者は、令和11年9月30日までに行う税込1万円未満の課税仕入れについて、一定の事項を記載した帳簿のみの保存で仕入税額控除を受けられます(少額特例。インボイスQ&A 問111)。この特例が使える間は、少額の精算にインボイスの有無を細かく問う運用は現場の負担に見合いません。制度全体の対応はインボイス制度の最新対応と経過措置で確認できます。
3. 労働時間の記録は日報では代替できない
厚生労働省のガイドラインは、始業・終業時刻の確認と記録の原則的な方法として、使用者自らの現認か、タイムカード・ICカード・パソコンの使用時間の記録等の客観的な記録を基礎とすることを求めています。自己申告制によらざるを得ない場合には、実態調査と労働時間の補正、申告を阻害する措置を講じないことなどが必要とされています(労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン)。日報の「本日の作業時間」は自己申告そのものなので、これだけを労働時間の記録とするのは避け、出勤簿と併用してください。
シフト表についても、労働条件通知書に単に「シフトによる」と記載するのでは足りず、労働日ごとの始業・終業時刻を明記するか、原則的な時刻を記載したうえで一定期間分のシフト表を交付するなどの対応が必要とされています。また、確定したシフトを後から変更することは労働条件の変更にあたるため、通知の期限や変更の手続をあらかじめ話し合って決めておくことが望ましいとされています(いわゆる「シフト制」により就業する労働者の適切な雇用管理を行うための留意事項)。
4. 承認欄の数は「多いほど安全」ではない
承認印の段数を増やすと、決裁までの日数が延びる一方で、責任の所在はかえって曖昧になります。実務では、判断する人(決裁者)と、内容を確認する人(上長・経理・法務)を分けて、確認者は必要な人だけにするのが回る形です。テンプレートの承認欄も3段を基本にしています。
保存期間と、電子化したときの扱い
社内文書そのものの保存期間を定めた法律は多くありません。ただし、添付した証憑や、労働関係の記録には期限があります。
対象 | 期間 | 根拠 |
|---|---|---|
稟議書・議事録(社内文書そのもの) | 法定なし(社内規程で決める) | ― |
稟議に添付した見積書・契約書・注文書、経費精算書に添付した領収書 | 確定申告書の提出期限の翌日から7年 | |
出勤簿・タイムカードなど労働時間の記録、労働者名簿、賃金台帳 | 5年(当分の間3年) | 労働基準法109条、附則143条2項 |
気をつけたいのは、紙に印刷すれば済むわけではない点です。メールに添付されたPDFの請求書、Web上でダウンロードした利用明細、電子マネーの利用履歴などは「電子取引」にあたり、その取引情報は電磁的記録のまま保存する必要があります。出力した書面だけを保存する対応は認められていません。要件に従って保存できないことについて相当の理由があると税務署長が認める場合には、データのダウンロードの求めなどに応じられるようにしておくことで、保存時の要件にかかわらずデータを保存できる猶予措置がありますが、この場合もデータ自体は残す必要があります(電子帳簿保存法一問一答【電子取引関係】)。
また、判定期間に係る基準期間の売上高が5,000万円以下の事業者などは、税務職員のダウンロードの求めに応じることを条件に、検索要件の確保が不要とされています。社員に領収書の写真を送らせる運用を始める前に、元データの保存場所とファイル名の付け方を決めておくと後から探せます。詳しい要件は電子帳簿保存法の対応チェックリストで整理しています。
AIで社内文書を下書き・チェックする方法
社内文書は、事実の断片(メモ・チャットのやりとり・見積書の数字)を決まった型に流し込む作業が大半です。ここはAIに任せて、人は判断と数字の検算に集中するのが効率的です。士業AIのようなAIアシスタントに、次のように指示してみてください。
あなたは経理・総務の実務担当者です。以下のメモから稟議書の下書きを作ってください。

# 出力の型
件名/目的・背景/内容(何を・どこから・いくつ)/金額(税込総額・内訳・翌年度以降の費用)/
期待する効果(数値で)/想定されるリスクと対策/代替案と比較/添付資料の一覧

# 条件
- 常体(である調)で、1項目3行以内
- 金額は税込で統一し、内訳の合計が総額と一致しているか検算して結果を書く
- 事実が不足している箇所は推測で埋めず「要確認:〇〇」と明示する

# メモ
(ここに打ち合わせのメモや見積書の内容を貼る)
提出前のチェックにも使えます。差し戻しの理由になりやすい点を、先に洗い出させる使い方です。
次の経費精算書の内容を、経理担当者の目線でチェックしてください。

# チェック項目
1. 日付・支払先・内容・金額が、添付の領収書と1対1で対応しているか
2. 「品代」など内容が特定できない但し書きがないか
3. 飲食費に参加人数と参加者の氏名・関係が記載されているか
4. 自社の経費と、取引先が負担すべき立替金が混在していないか
5. 合計額と、税率ごとの内訳の合計が一致しているか(計算過程も示す)

# 出力
指摘事項を「該当行/理由/修正案」の表にまとめ、最後に差し戻しの要否を1行で述べる

# 精算書の内容
(ここに明細を貼る)
注意点として、社外に出していない金額や取引先名、従業員の氏名を入力するときは、そのAIサービスが入力内容を学習に使わない設定になっているかを事前に確認してください。個人情報を含む場合はとくに慎重な確認が求められます(個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」)。
まとめ
社内文書に法定様式はほとんどなく、選ぶ基準は「承認の経路・証跡・転記の手間」の3点です。稟議書は支出の前、経費精算書は支出の後で、稟議番号でつないでおくと照合が一度で済みます。労働時間の記録はシフト表や日報では代替できず、出勤簿やタイムカードなどの客観的な記録が原則です。稟議の決裁者は金額基準だけで決めず、取締役会の決議が必要な事項に当たらないかを別枠で確認してください。添付した証憑は原則7年、労働関係の記録は当分の間3年の保存が必要で、メールやWebで受け取った取引データは電子のまま残す必要があります。
本記事は2026年9月時点の法令・公的資料にもとづいています。制度や取扱いは改正されることがあるため、実際の運用では国税庁・厚生労働省などの最新情報を確認し、個別の事情は税理士・社会保険労務士などの専門家にご相談ください。
参考文献
- e-Gov法令検索「会社法」(第362条第4項)
- e-Gov法令検索「労働基準法」(第109条・附則第143条第2項)
- 厚生労働省「労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン」
- 厚生労働省「いわゆる『シフト制』により就業する労働者の適切な雇用管理を行うための留意事項」(令和8年6月19日改正)
- 厚生労働省「いわゆる『シフト制』について」
- 国税庁 タックスアンサー No.5930「帳簿書類等の保存期間」
- 国税庁 タックスアンサー No.5265「交際費等の範囲と損金不算入額の計算」
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(問24・問58・問94・問107-2・問111)
- 国税庁「電子帳簿保存法一問一答【電子取引関係】」
- 国税庁「電子帳簿等保存制度特設サイト」
- 個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」
- 総務省「信書のガイドライン」
ほかの無料テンプレート
書式テンプレートをすべて見る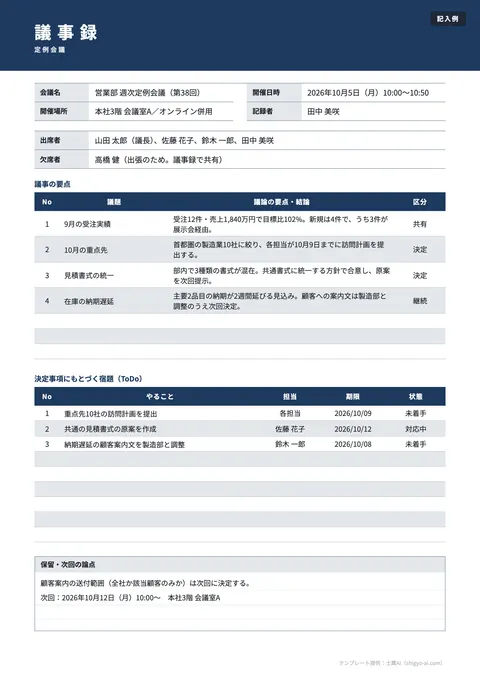
よくある質問
稟議書・経費精算書・日報・シフト表・議事録・送付状のいずれも、法律で様式が定められているわけではありません。ただし、稟議に添付した契約書や精算書に添付した領収書は法人税法上の保存書類になり、シフト表や日報に関連する労働時間の記録は労働基準法の保存義務がかかります。様式は自由でも、後に残す書類には期限があると考えてください。
日報だけで済ませるのは避けてください。厚生労働省のガイドラインは、始業・終業時刻の確認と記録の原則的な方法として、使用者自らの現認か、タイムカード・ICカード・パソコンの使用時間の記録等の客観的な記録を基礎とすることを求めています。自己申告制による場合は、実態調査と労働時間の補正などの措置が必要です。日報は業務の報告として使い、時間の実績は出勤簿で残すのが安全です。
不要とは限りません。取締役会を置く会社では、重要な財産の処分及び譲受け、多額の借財、支配人その他の重要な使用人の選任及び解任などの重要な業務執行の決定を取締役に委任できず、取締役会の決議が必要です(会社法362条4項)。金額基準で決裁者を定めていても、この決議事項に当たらないかは別枠で確認してください。
一律に差し戻す必要はありません。小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業など不特定多数の者に対して行う事業では、宛名の記載がない適格簡易請求書(レシート)の交付が認められています(国税庁 インボイスQ&A 問24・問58)。宛名よりも、何を買ったかが分かる但し書きと、金額・税率の記載がそろっているかを確認してください。
十分とは限りません。メールに添付されたPDFやWebでダウンロードした利用明細は電子取引に当たり、その取引情報は電磁的記録のまま保存する必要があります。出力した書面のみを保存する対応は認められていません。要件に従った保存ができない相当の理由がある場合の猶予措置もありますが、その場合もデータ自体は残す必要があります。