秘密保持契約書(NDA)ひな形無料5種|Word・PDF/相互・M&A対応
秘密保持契約書(NDA)のひな形を、場面別に5種類(Word・PDF)用意しました。相互型(双方向)・一方向型・業務委託の検討段階・M&A/資本提携の検討・簡易版の5つで、登録不要でそのままダウンロードできます。
書き方の結論は3つです。秘密情報の範囲を「表示」や「一覧」で特定すること、除外事由・開示してよい相手・返還と消去をそろえること、そして有効期間と終了後の存続期間を分けて書くことです。秘密保持契約書は、単独なら原則として収入印紙は要りません。
この記事で分かること
- 場面別の秘密保持契約書テンプレート5種(Word・PDF)
- 秘密情報の定義・除外事由・目的外使用・返還と破棄・有効期間の書き方
- 不正競争防止法の「営業秘密」(2条6項)とNDAの関係
- 相互型と一方向型の選び方、業務委託の検討やM&Aで足す条項
- 収入印紙が要らない理由と、印紙が必要になる例外
秘密保持契約書(NDA)テンプレート無料ダウンロード(5種類)
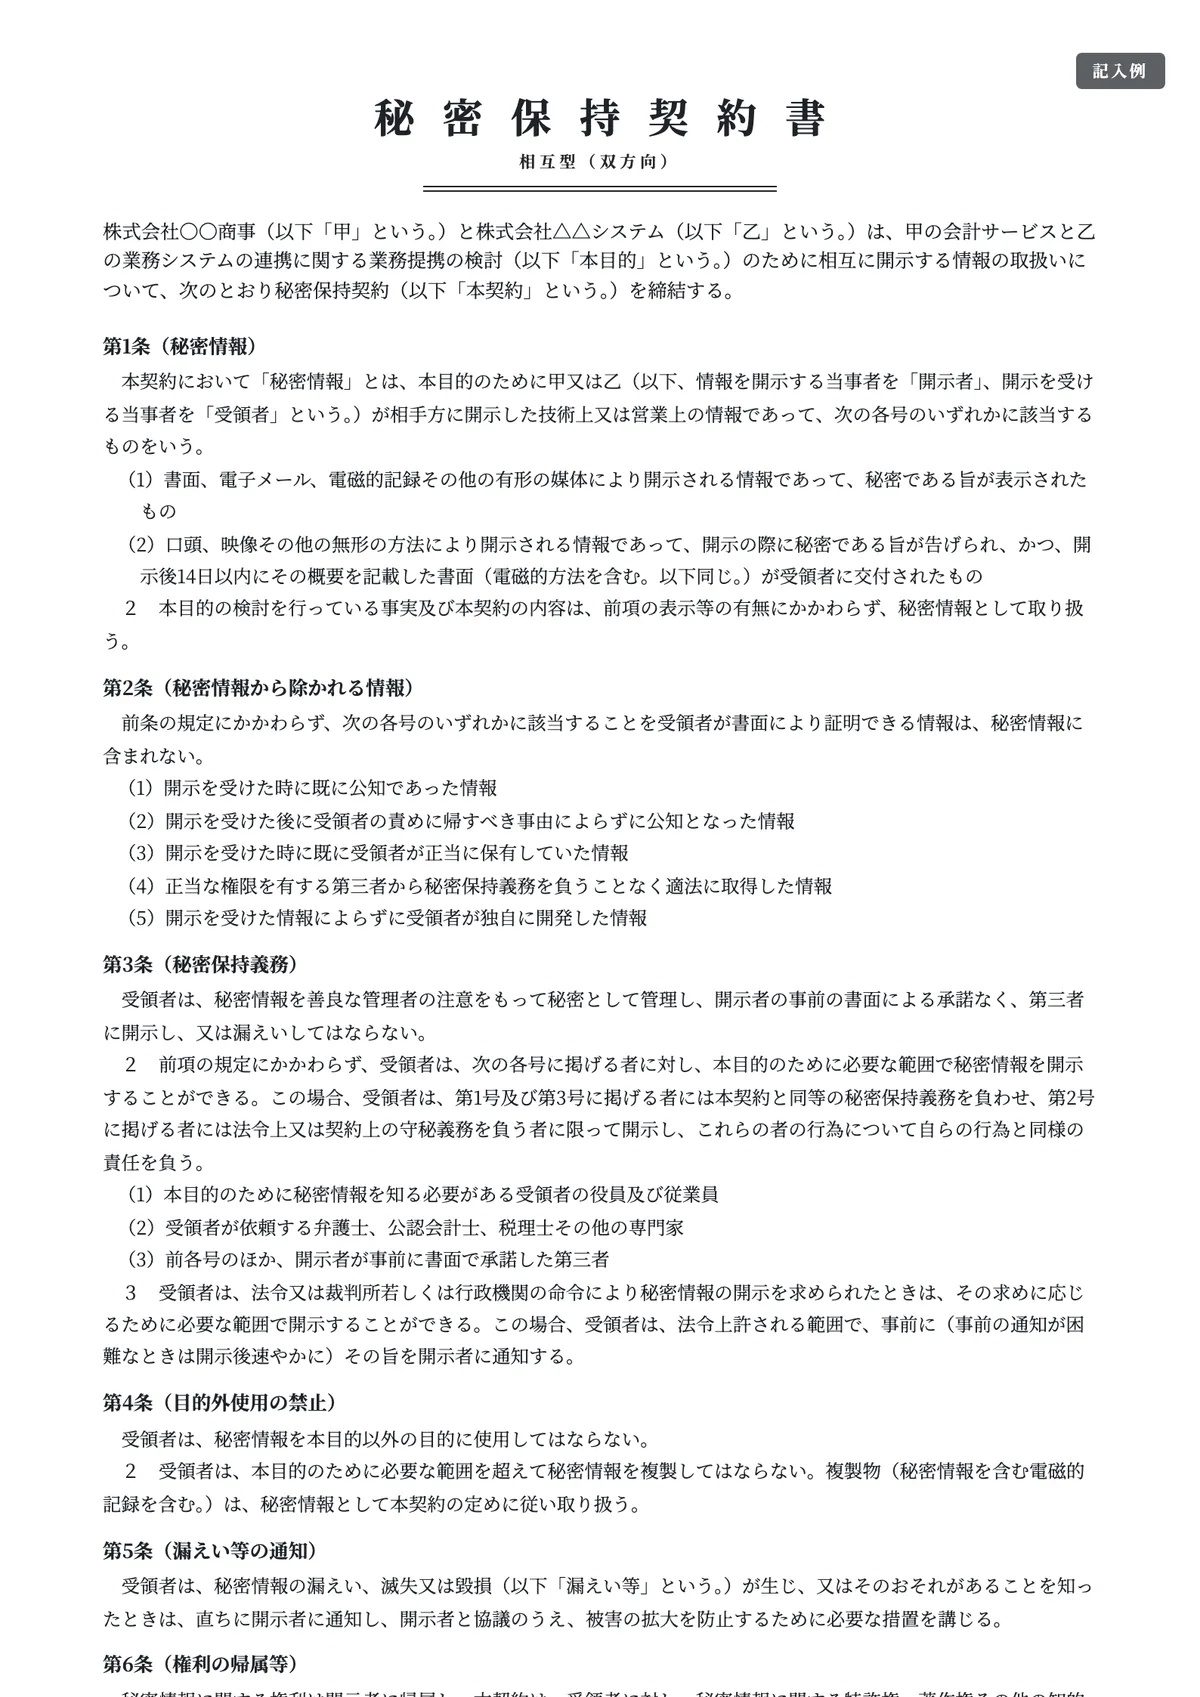
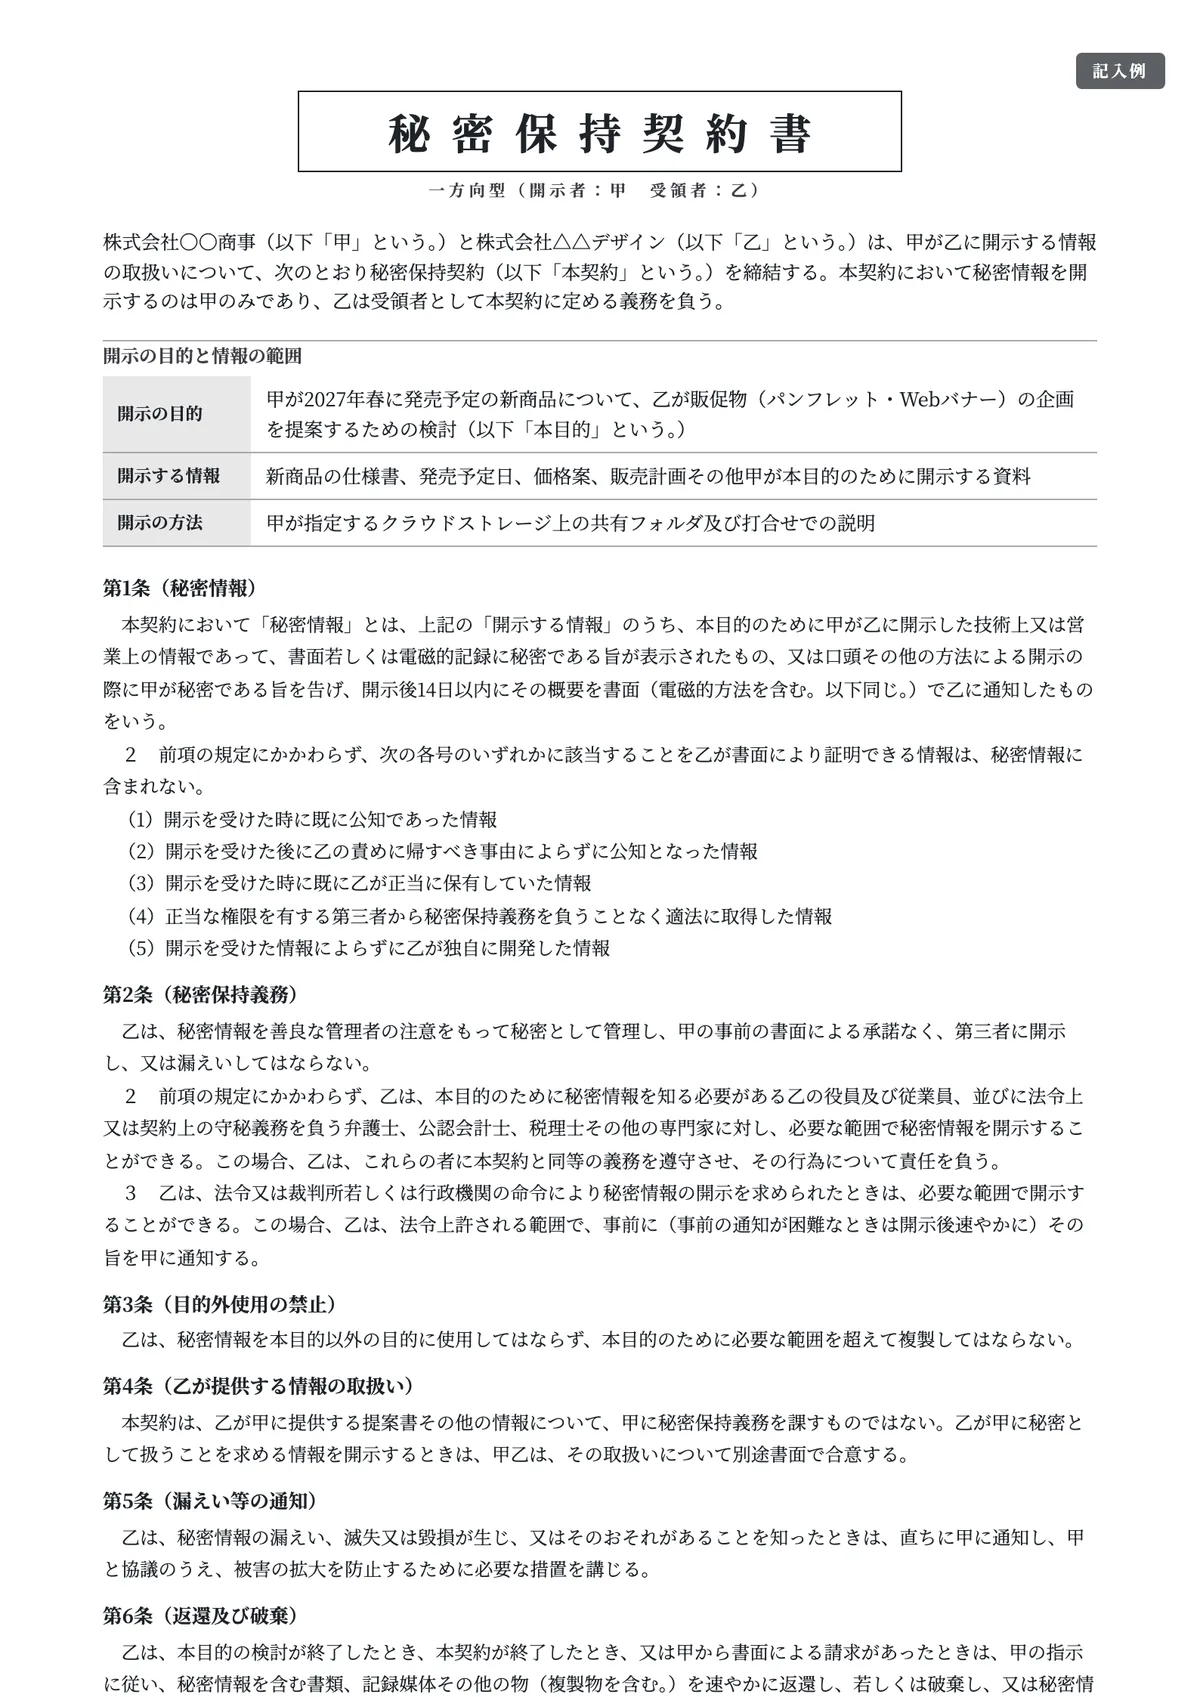
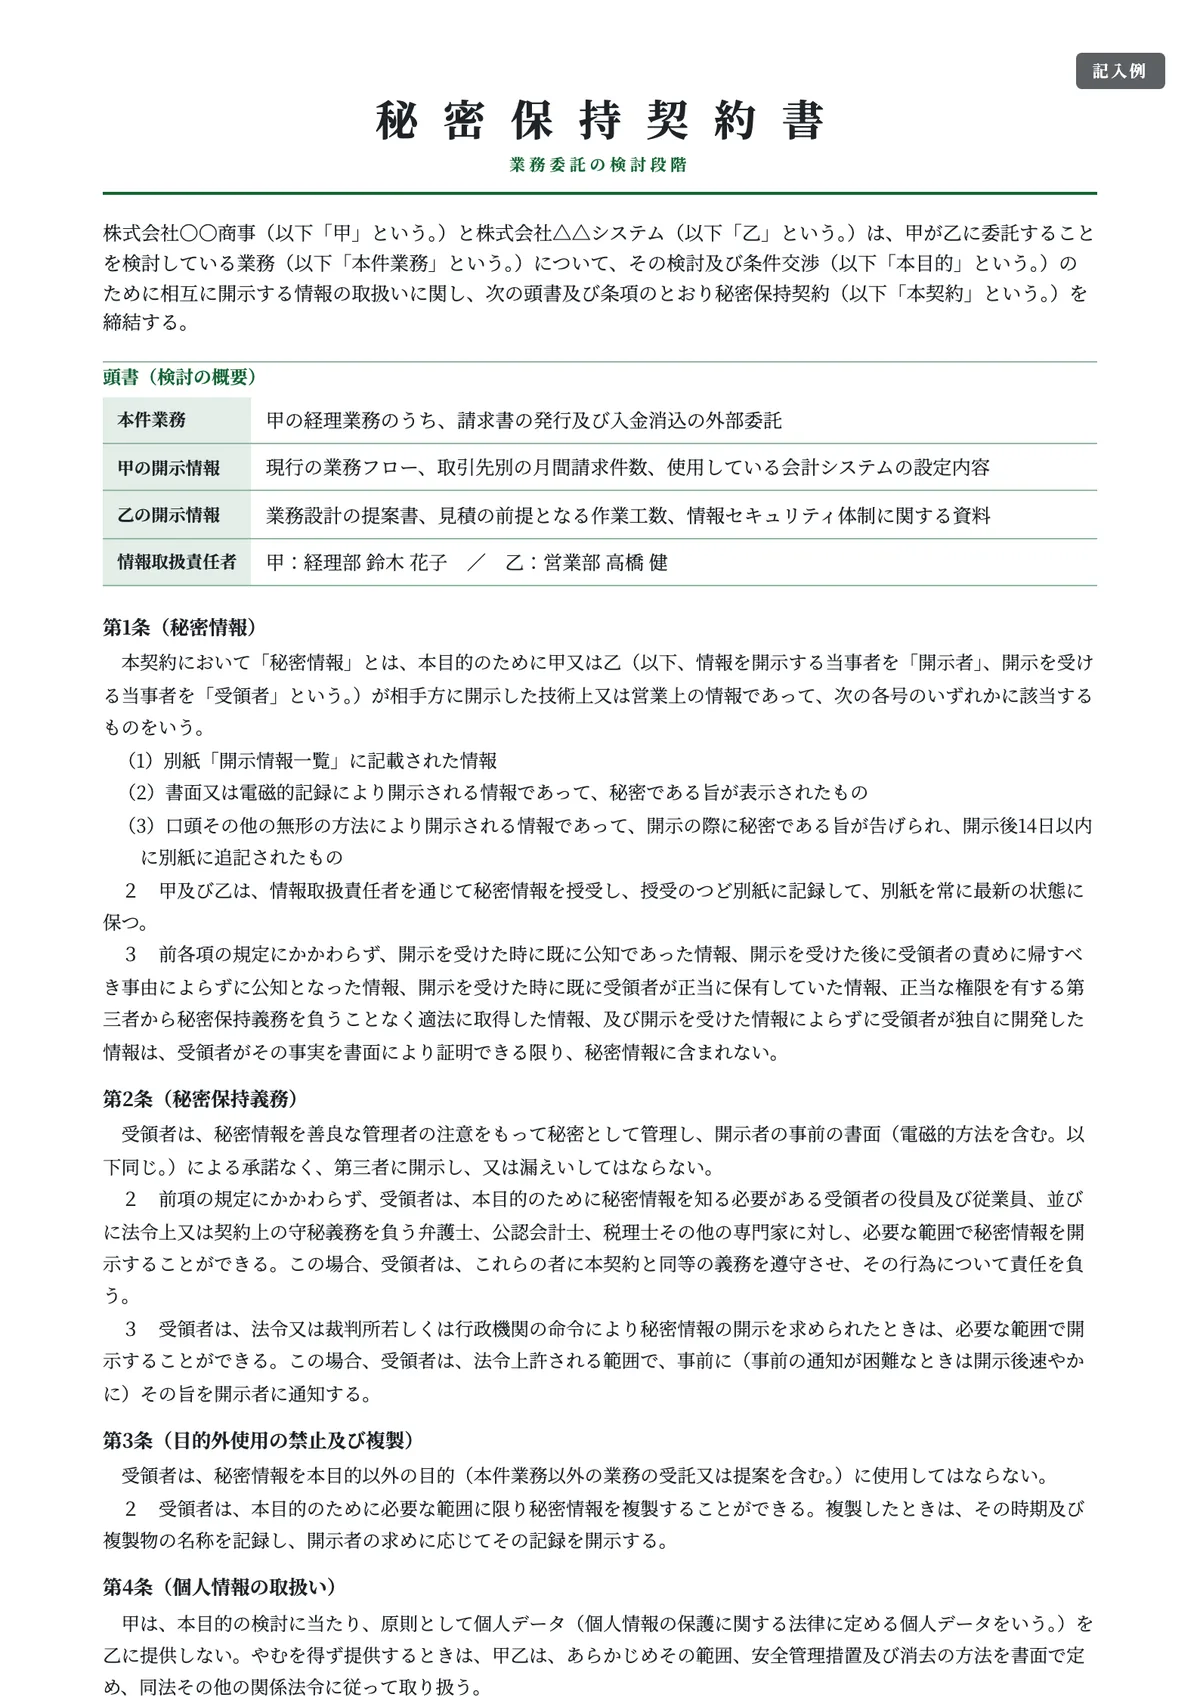
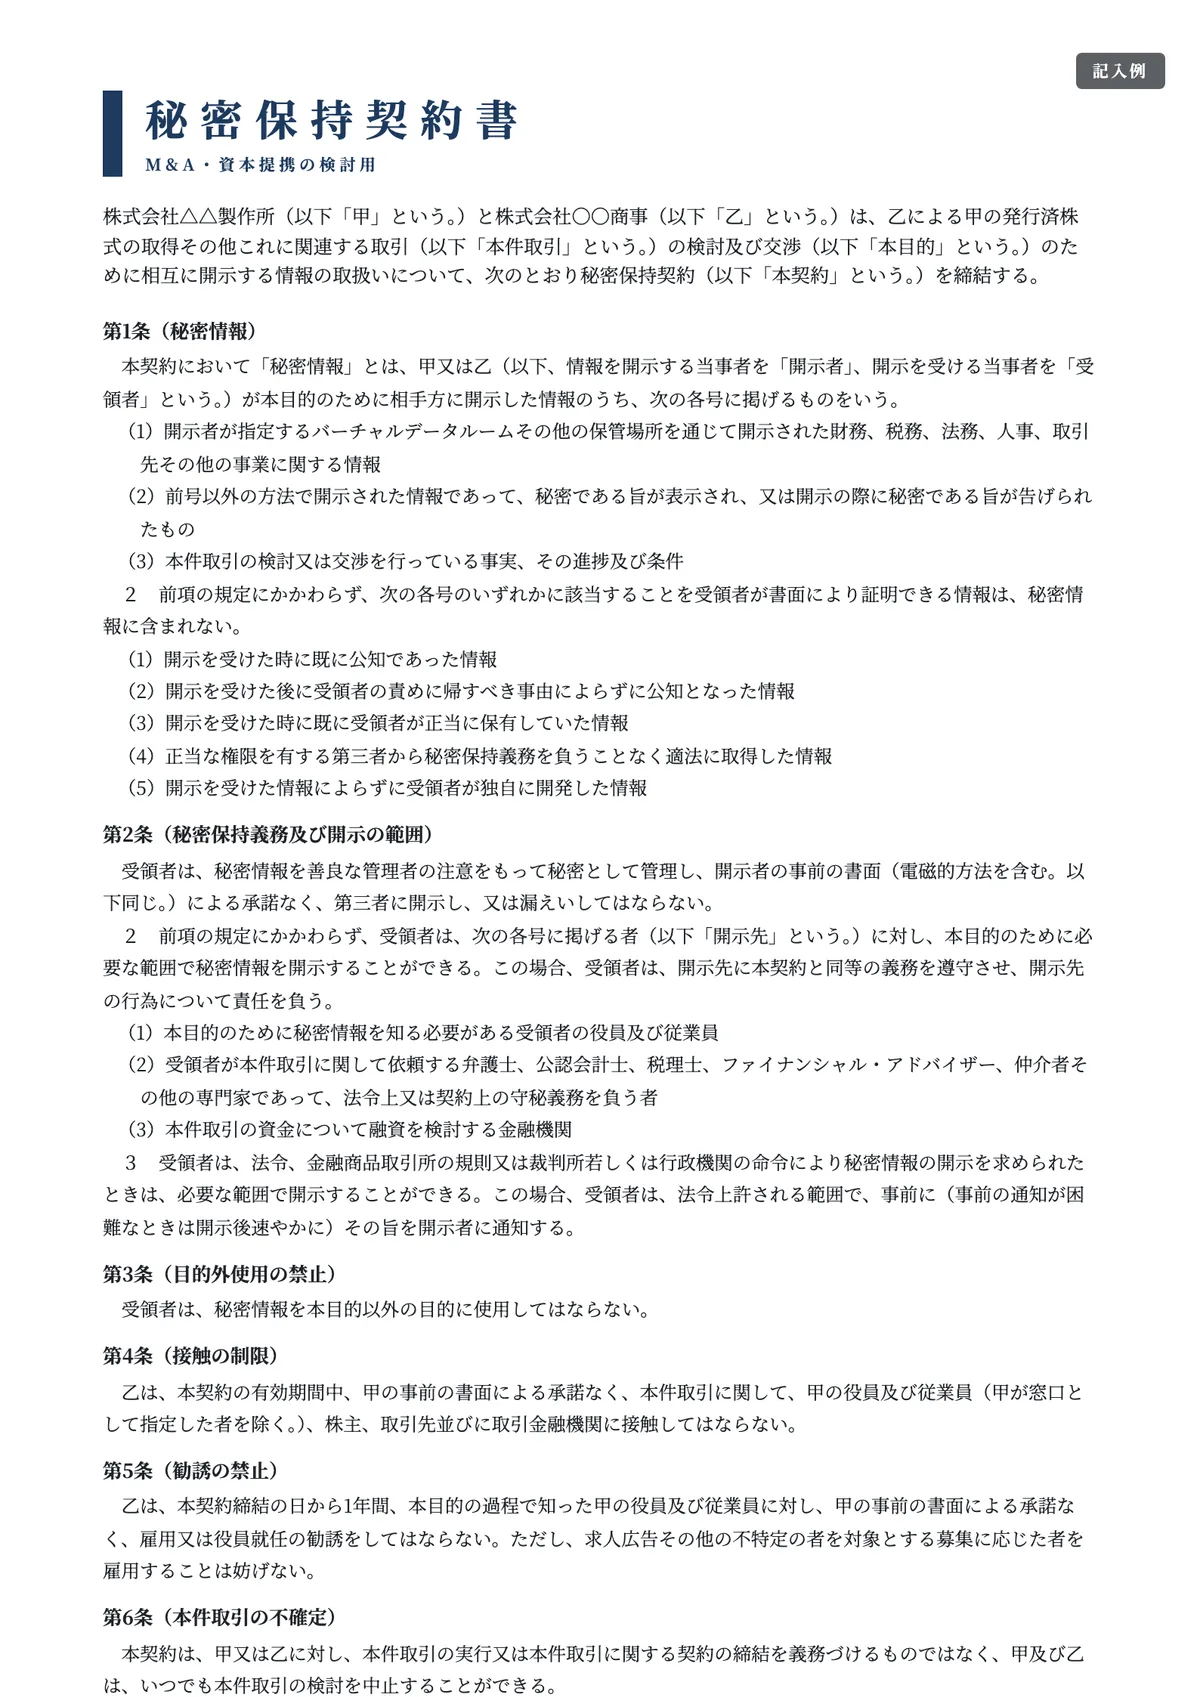
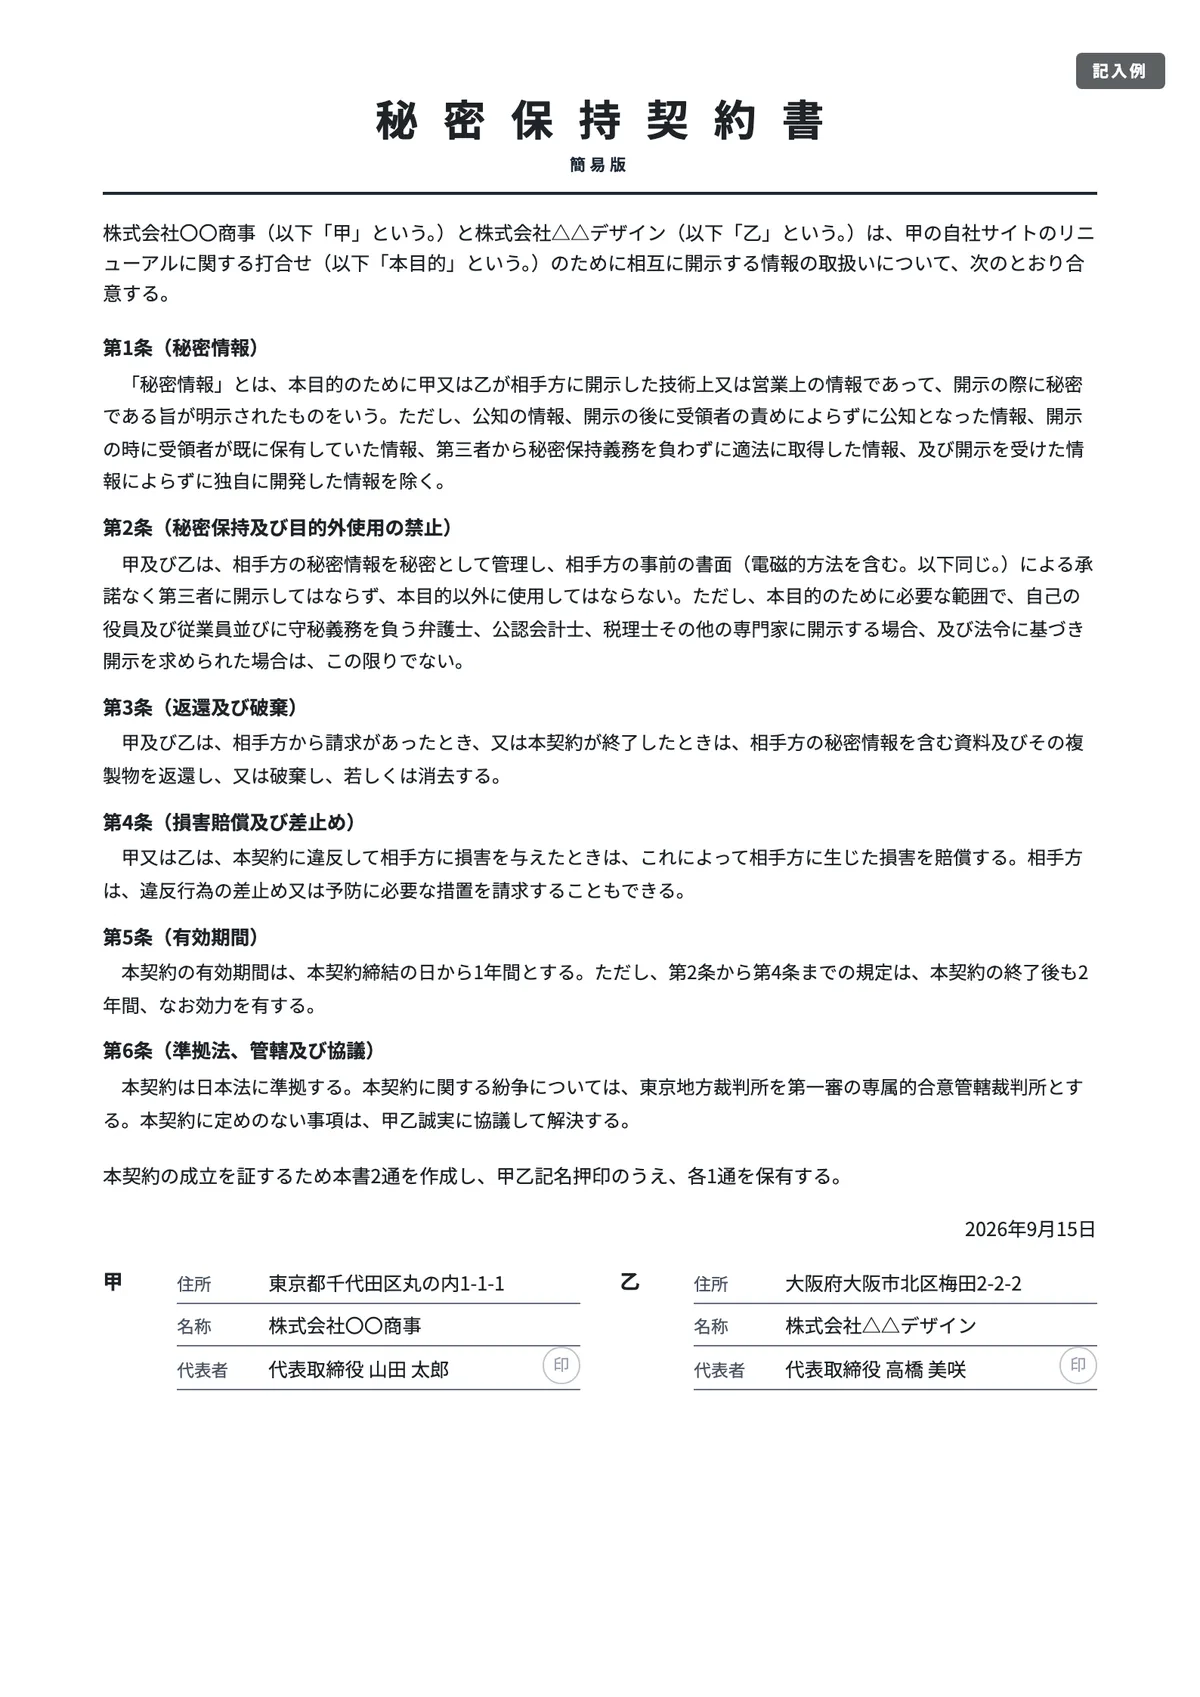
双方が資料を出し合うなら01の相互型、自社だけが情報を渡すなら02の一方向型を選んでください。外注先の選定前は03、株式譲渡や出資の検討は04、打合せで資料を見せる程度なら05が近い形です。
FREE TEMPLATE
秘密保持契約書(NDA)テンプレート 5種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
不正競争防止法2条6項・3条・4条、民事訴訟法11条、個人情報保護法25条(e-Gov法令検索)、経済産業省「営業秘密管理指針」「秘密情報の保護ハンドブック」参考資料2、国税庁 No.7100・No.7104 を確認して作成
入力する内容を伝えるだけで、秘密保持契約書(NDA)の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
記入例の会社名・日付は架空のものです。ダウンロードしたファイルは記入欄が空欄になっています。ほかの書式は無料の書式テンプレート一覧から探せます。
秘密保持契約書の記載事項と書き方
秘密保持契約書に法定の様式はありませんが、欠けると揉めやすい条文はおおむね決まっています。経済産業省の「秘密情報の保護ハンドブック」の参考資料2(各種契約書等の参考例)にも、取引先との検討段階で使う秘密保持契約書の例が載っています(経済産業省「営業秘密~営業秘密を守り活用する~」)。
項目 | 必須/任意 | 根拠・参考 | 注意点 |
|---|---|---|---|
当事者・目的 | 必須 | — | 「〇〇の検討」と目的を特定する。目的外使用の禁止の前提になる |
秘密情報の定義 | 必須 | 経産省ハンドブック第3章 | 「一切の情報」ではなく、表示・別紙の一覧・保管場所で特定する |
除外事由 | 必須 | 経産省 参考資料2 第4 | 公知・既知・独自開発・第三者から適法に取得、の4類型(公知は2つに分ける) |
秘密保持義務・開示できる相手 | 必須 | — | 役員・従業員・専門家への開示と、法令による開示を書いておく |
目的外使用の禁止 | 必須 | — | 複製の範囲もここで決める |
返還・破棄・消去 | 必須 | 経産省ハンドブック第3章 | 電子データは消去と「消去した旨の報告」まで |
有効期間・存続条項 | 必須 | — | 終了後も秘密保持が何年続くかを別に書く |
損害賠償・差止め | 任意(入れるのが通例) | 民法416条・420条、不正競争防止法3条・4条 | 違約金を置くなら額の妥当性に注意 |
準拠法・管轄 | 任意(入れるのが通例) | 民事訴訟法11条 | 管轄の合意は書面(電磁的記録を含む)で |
秘密情報は「表示」か「一覧」で特定する
いちばん多い失敗は、秘密情報を「本件に関して開示された一切の情報」と書いてしまうことです。経済産業省のハンドブックは、対象をこのように広く書くと公知の情報が混ざって範囲が不明確になる懸念があるとして、「秘密である旨を明示したもの」とする方法や、別紙で一覧にして更新する方法を例に挙げています(経済産業省「秘密情報の保護ハンドブック」第3章3-4(3))。
テンプレートでは、書面やデータは「秘密である旨の表示」、口頭や画面共有は「開示の際に告げ、〇日以内に概要を書面で通知」で特定しています。受け取る側も義務の範囲がはっきりするので、中立的な書き方です。
除外事由は5号でそろえる
秘密情報に当たらない情報として、次の5つを並べるのが一般的です。経済産業省の参考例も同じ5つを挙げ、受け取った側が根拠を書面で立証できる場合に限って除外する形にしています。
- 開示を受けた時に既に公知だった情報
- 開示の後に、受領者の責めによらず公知になった情報
- 開示を受けた時に既に受領者が正当に持っていた情報
- 正当な権限のある第三者から、秘密保持義務を負わずに適法に取得した情報
- 開示を受けた情報によらずに独自に開発した情報
3号と5号は後から争いになりやすい部分です。受け取る側は、受領前からの資料や開発記録を日付の分かる形で残しておきましょう。
開示してよい相手と目的外使用
テンプレートでは「知る必要がある役員・従業員」と「守秘義務を負う弁護士・公認会計士・税理士などの専門家」への開示を認め、その人たちの行為は受け取った会社が責任を負う形にしています。裁判所や行政機関の命令による開示の扱いも書いておきます。
目的外使用の禁止は、見積の検討で受け取った業務フローを別の顧客への提案に流用する、といった使い方を止める条文です。前提として目的を具体的に書いておきます。
返還・破棄は「消去の報告」まで書く
電子データは返還しても相手の手元に複製が残ります。ハンドブックも、消去義務に加えて消去した旨の報告義務や証明義務を設けることが有効としています。テンプレートでは消去完了の書面を出す条文を置き、法令上の保存義務があるものと自動バックアップだけを例外にしました。
有効期間と存続条項は分けて書く
「本契約の有効期間は1年」とだけ書くと、1年たった瞬間に秘密保持義務も消えてしまいます。検討が終わった後こそ情報が残るので、契約の有効期間と、終了後に秘密保持義務が続く期間(例:3年)を分けて書きます。テンプレートの01は、開示の際に営業秘密である旨を明示した情報について、営業秘密に当たる間は義務が続くとする条文も入れています。
経済産業省の参考例の注記では、提携を検討している事実そのものを秘密にする場合、その期間は他の秘密情報より短く、6か月〜2年程度とすることが一般的とされています。
損害賠償・差止め・管轄
損害賠償は「違反によって相手方に生じた損害を賠償する」とするのが中立的な書き方です。違約金(損害賠償額の予定)を定めることもできますが(民法420条)、情報の価値に比べて高すぎる額は交渉で揉めやすくなります。漏えいは起きてからでは取り返しがつかないため、違反のおそれがある段階で差止めを請求できる条文も入れておきます。
管轄の合意は第一審の裁判所に限り、書面(電磁的記録を含む)ですることが必要です(e-Gov法令検索「民事訴訟法」第11条)。「専属的合意管轄」と書いておくと、他の裁判所に訴えられる余地を減らせます。
不正競争防止法の「営業秘密」とNDAの関係
不正競争防止法は、「営業秘密」を秘密として管理されている、事業活動に有用な技術上または営業上の情報で、公然と知られていないものと定義しています(2条6項)。秘密管理性・有用性・非公知性の3要件です(e-Gov法令検索「不正競争防止法」)。
営業秘密に当たれば、示された営業秘密を不正の利益を得る目的などで使ったり開示したりする行為が「不正競争」になり(2条1項7号)、差止め(3条)や損害賠償(4条)を求められます。ここでNDAが効いてくるのが秘密管理性です。経済産業省の「営業秘密管理指針」は、取引先に営業秘密を示す場合、営業秘密を特定したNDAを結んで秘密管理の意思を明らかにするのが典型的な方法だとしています(経済産業省「営業秘密管理指針」(2025年3月改訂))。
比べる点 | NDA(契約) | 不正競争防止法(営業秘密) |
|---|---|---|
守られる情報 | 契約で決めた秘密情報(営業秘密でなくてもよい) | 3要件を満たす情報だけ |
相手 | 契約の相手方(その役員・従業員の行為は相手方が責任を負う) | 相手方に限らず、不正に取得・使用・開示した者 |
主な手段 | 契約違反の損害賠償・差止め | 差止め・損害賠償(損害額の推定規定あり)・刑事罰 |
立証のポイント | 契約の条文と違反の事実 | 3要件と「不正な目的」など |
NDAは、営業秘密に当たるかどうかに関係なく情報を守る「契約上の網」であり、営業秘密として守られるための「秘密管理の証拠」にもなります。指針は、NDAなしで開示しても直ちに秘密管理措置を欠くことにはならないとしつつ、立証を考えると書面が望ましいとしています。
ケース別の注意点
相互型と一方向型の選び方
提携や共同開発の検討では双方が資料を出すのが普通なので、迷ったら01の相互型を使ってください。義務が対等なので、修正を求められることも少なくなります。
一方向型は、開示者が一方だけの場面向けです。受領者だけが義務を負う片務的な契約なので、テンプレートの02は表題の下に「開示者:甲 受領者:乙」と明示し、乙が甲に出す提案書などには秘密保持義務がかからないことを条文で確認しています。受け取る側も資料を出すことになったら、相互型に切り替えるか、別に合意してください。
業務委託の検討段階:個人データは原則として渡さない
外注先の選定や見積依頼の前は、業務フローや取引件数などの資料を相手に渡します。ここで顧客名簿など個人データまで渡すと、個人情報保護法上の委託先の監督(25条)の問題が早い段階で生じます(e-Gov法令検索「個人情報の保護に関する法律」)。03は、検討段階では原則として個人データを提供せず、やむを得ない場合は範囲・安全管理措置・消去方法を先に書面で決める形にしています。
03は開示した資料を別紙の一覧に記録する方式で、後から業務委託契約を結んだ場合にどちらの契約が適用されるかも決めています。
M&A・資本提携の検討:検討の事実と接触制限
株式譲渡や事業承継、出資の検討では、決算書・税務申告書・取引先別の売上など事業の中身がほぼすべて開示されます。相互型に次の条項を足しておくと安心です。
- 検討していること自体を秘密情報に含める(取引先や従業員に知られると事業に響くため)
- ファイナンシャル・アドバイザーや仲介者、融資を検討する金融機関への開示を認める
- 対象会社の役職員・株主・取引先に、窓口を通さず接触しない
- 一定期間、対象会社の役職員を勧誘しない(一般公募への応募は除く)
- NDAは取引の実行や独占交渉の義務を生まないことを確認する
04は、バーチャルデータルームなど指定の保管場所を通じて開示された情報を秘密情報とし、最終契約を結んだ後は最終契約の定めを優先する形にしています。
簡易版を使ってよい場面
05は要点だけの1枚ものです。技術情報や顧客情報をまとめて渡す場合は、口頭開示・消去の報告・存続条項まで書いた01を使ってください。
秘密保持契約書に収入印紙は必要か
印紙税がかかるのは、印紙税法の課税物件表に掲げられた20種類の文書に当たる事項が書かれた文書だけです。判断は名称ではなく、書かれている内容で行います(国税庁 No.7100「課税文書に該当するかどうかの判断」)。秘密の保持と目的外使用の禁止だけを定めた契約書は、この20種類のどれにも当たらないため、原則として課税文書に当たらず、印紙は要りません。
ただし、秘密保持の条文を業務委託などの契約と一体にした契約書は別です。
こんな契約書 | 判定の目安 |
|---|---|
秘密保持だけを定めたNDA | 課税文書に当たらない(印紙不要) |
請負の内容と契約金額も書いた業務委託契約書(秘密保持条項つき) | 第2号文書。金額に応じた印紙が必要(国税庁 No.7102) |
営業者間の継続的な売買・請負の取引条件(単価・支払方法など)も定めた基本契約書 | 第7号文書に当たることがある。1通4,000円(国税庁 No.7104) |
事業譲渡の対価などを定めた契約書(M&Aの最終契約など) | 営業の譲渡に関する契約書(第1号文書)に当たることがある(国税庁 No.7140) |
電子契約(PDFに電子署名など)で締結 | 電磁的記録は文書に含まれず、印紙税はかからない(国税庁 質疑応答事例) |
テンプレート5種は秘密保持の事項だけを定めているため、収入印紙の欄は設けていません。取引条件を書き足したら判定し直してください。
よくある間違いと直し方
よくある書き方 | 何が問題か | 直し方 |
|---|---|---|
「開示された一切の情報を秘密とする」 | 公知情報が混ざり、どこまで守るかが不明確 | 表示・別紙一覧・保管場所で特定する |
除外事由がない | 受け取る側が、自社で前から持っていた情報まで使えなくなる | 公知・既知・第三者から取得・独自開発を入れる |
有効期間しか書いていない | 契約終了と同時に秘密保持義務も終わる | 存続条項で「終了後〇年間」を別に書く |
第三者への開示を一律に禁止 | 顧問弁護士や税理士に相談できず、検討が進まない | 守秘義務を負う専門家への開示を認める |
返還だけで消去がない | メールやクラウドに複製が残る | 消去と「消去した旨の報告」を入れる |
一方向型なのに受領者も資料を出している | 受領者の情報が守られない | 相互型に切り替えるか、別途合意する |
受け取った資料をそのまま生成AIに入力 | 第三者への開示や目的外使用に当たるおそれがある | 社内ルールで入力できる情報と使える環境を決める |
最後の点は見落とされがちです。営業秘密管理指針も、情報が生成AIの提供事業者などの第三者に提供される場合は秘密管理性が否定される場合があり得ると注記しています。事務所や社内でのAIの使い方はChatGPTの情報漏洩対策(士業事務所が顧問先情報を守る7手順)や、顧問先データをAIに貼ってよいかの判断基準(税理士法38条・守秘義務)で整理しています。
AIで秘密保持契約書を下書き・チェックする方法
ひな形の修正や、相手から届いたNDAのチェックはAIに下書きさせると早くなります。相手の社名や開示情報の中身は入力せず、【】のプレースホルダーに置き換えてください。1つ目は、テンプレートを案件に合わせて直すプロンプトです。
次の秘密保持契約書(相互型)を、以下の条件に合わせて修正してください。
条文は常体(である調)で、条番号と引用している条番号のずれがないようにしてください。

【目的】【甲乙で検討する取引の内容】
【開示される主な情報】【技術資料/顧客情報/財務資料 など】
【有効期間】【1年】 【終了後の存続期間】【3年】
【口頭で開示する情報の有無】【あり】
【個人データを渡す予定】【なし】

修正した箇所は、最後に「変更点」として箇条書きで示してください。
(ここにテンプレートの条文を貼る)
2つ目は、相手方から届いたNDAを受け取る側の立場でチェックするプロンプトです。
あなたは企業法務の担当者です。次の秘密保持契約書を、当社(【開示者/受領者/双方】)の立場で確認してください。
次の観点ごとに「問題なし/要修正/要確認」と理由、修正案の条文を表で示してください。
1. 秘密情報の定義は特定されているか(「一切の情報」になっていないか)
2. 除外事由(公知・既知・第三者から取得・独自開発)はそろっているか
3. 役員・従業員・専門家への開示が認められているか
4. 返還・消去と、その報告の定めがあるか
5. 有効期間と、終了後の存続期間が書かれているか
6. 損害賠償・違約金が一方に偏っていないか
7. 管轄裁判所・準拠法は当社にとって不利でないか
(ここに契約書の条文を貼る)汎用のAIでも論点の洗い出しはできますが、条番号の参照ずれや法令の条番号の誤りはよく起こるので、出力は必ず原文と照らしてください。レビュー全般のプロンプトと検証手順は契約書レビューをAIで効率化するプロンプト集にまとめています。士業AIの法務AIは契約書レビューや条文リサーチ向けに作られているため、根拠を確かめながら直したい場面で使えます。
まとめ
- 秘密保持契約書は、秘密情報を「表示」や「一覧」で特定し、除外事由・開示できる相手・目的外使用の禁止をそろえる
- 返還だけでなく電子データの消去と報告、有効期間とは別の存続期間を書く
- NDAは営業秘密(不正競争防止法2条6項)の秘密管理性を示す証拠にもなる
- 迷ったら相互型。一方向型は開示者が一方だけのときに使う
- 秘密保持だけの契約書は原則として印紙不要。取引条件を書き足したら判定し直す
本記事は2026年9月時点の法令・公的資料にもとづいています。テンプレートは一般的な内容のひな形であり、取引の内容によって必要な条文は変わります。個別の事情は弁護士などの専門家へご相談ください。
参考文献
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
印紙税がかかるのは課税物件表に掲げられた20種類の文書に当たるものだけで、判断は名称ではなく内容で行います(国税庁 No.7100)。秘密の保持と目的外使用の禁止だけを定めた契約書はそのどれにも当たらないため、原則として印紙は不要です。ただし、請負の内容と金額を書いた業務委託契約書に秘密保持条項を入れた場合などは、第2号文書などとして印紙が必要になります。
双方が資料を出し合う業務提携や共同開発の検討では、義務が対等な相互型を使います。一方向型は、自社だけが情報を開示し、相手は受け取るだけの場面(見積依頼や提案依頼など)向けです。一方向型は受領者だけが義務を負う片務的な契約なので、受け取る側も資料を出すことになったら相互型に切り替えるか、別に合意しておきます。
法律上の決まりはなく、取引の内容に合わせて決めます。大切なのは、契約の有効期間(テンプレートの記入例は1年)と、契約終了後も秘密保持義務が続く期間(同3年)を分けて書くことです。有効期間しか書かないと、終了と同時に秘密保持義務も消えます。経済産業省の参考例の注記では、提携を検討している事実そのものを秘密にする場合、その期間は6か月〜2年程度とするのが一般的とされています。
不正競争防止法の営業秘密は、秘密管理性・有用性・非公知性の3要件で判断されます(2条6項)。経済産業省の営業秘密管理指針は、取引先に示す場合は営業秘密を特定したNDAを結ぶのが典型的な方法としつつ、NDAがないことだけで直ちに秘密管理措置を欠くことにはならないとしています。ただし立証を考えると、書面で結んでおくのが安全です。
秘密保持契約は当事者の合意で成立するため、電子契約サービスやPDFへの電子署名で締結できます。管轄の合意も、電磁的記録でされたものは書面によるものとみなされます(民事訴訟法11条3項)。電磁的記録は印紙税の課税対象となる文書に含まれないと国税庁は説明しています。