覚書テンプレート無料6種|書き方・Word/PDF/印紙の要否つき
覚書のテンプレートを6種類、Word・PDFの2形式で無料配布しています。会員登録は不要です。契約内容の変更、契約期間の延長、単価・報酬の変更、支払条件の変更、合意解約、本契約前の基本合意まで、すでに結んだ契約を後から手直しする場面をひと通りそろえました。
書き方の結論は3つです。どの契約を直すのかを契約名・締結日・当事者で特定すること。何をいつから変えるのかを、変更前と変更後が分かる形で書くこと。「本覚書に定めのない事項は原契約による」「本覚書と原契約が矛盾するときは本覚書が優先する」の2文で、原契約との関係をはっきりさせることです。印紙が要るかどうかは表題ではなく中身で決まり、原契約の「重要な事項」を変える覚書は課税文書になります。
この記事で分かること
- 場面別に選べる覚書テンプレート6種類(Word・PDF)と選び方
- 覚書・契約書・合意書・念書の違いと、覚書の記載事項
- 印紙が必要な覚書・不要な覚書の見分け方(具体例と税額)
- 期間延長・単価変更・合意解約などケース別の注意点とよくある間違い
- AIで覚書を下書き・チェックするときのプロンプト例
覚書テンプレート無料ダウンロード(6種類)
複数の条項をまとめて直すなら01、更新時期が近い取引基本契約には02、値上げ・値下げには03を選ぶのが目安です。契約を途中で終えるときは05、正式契約の前に大枠だけ確認したいときは06を使ってください。
FREE TEMPLATE
覚書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
印紙税法基本通達 第12条・第17条・別表第二「重要な事項の一覧表」と国税庁の質疑応答事例(変更契約書・電子契約)を確認して作成
入力する内容を伝えるだけで、覚書の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
場面 | テンプレート | ポイント |
|---|---|---|
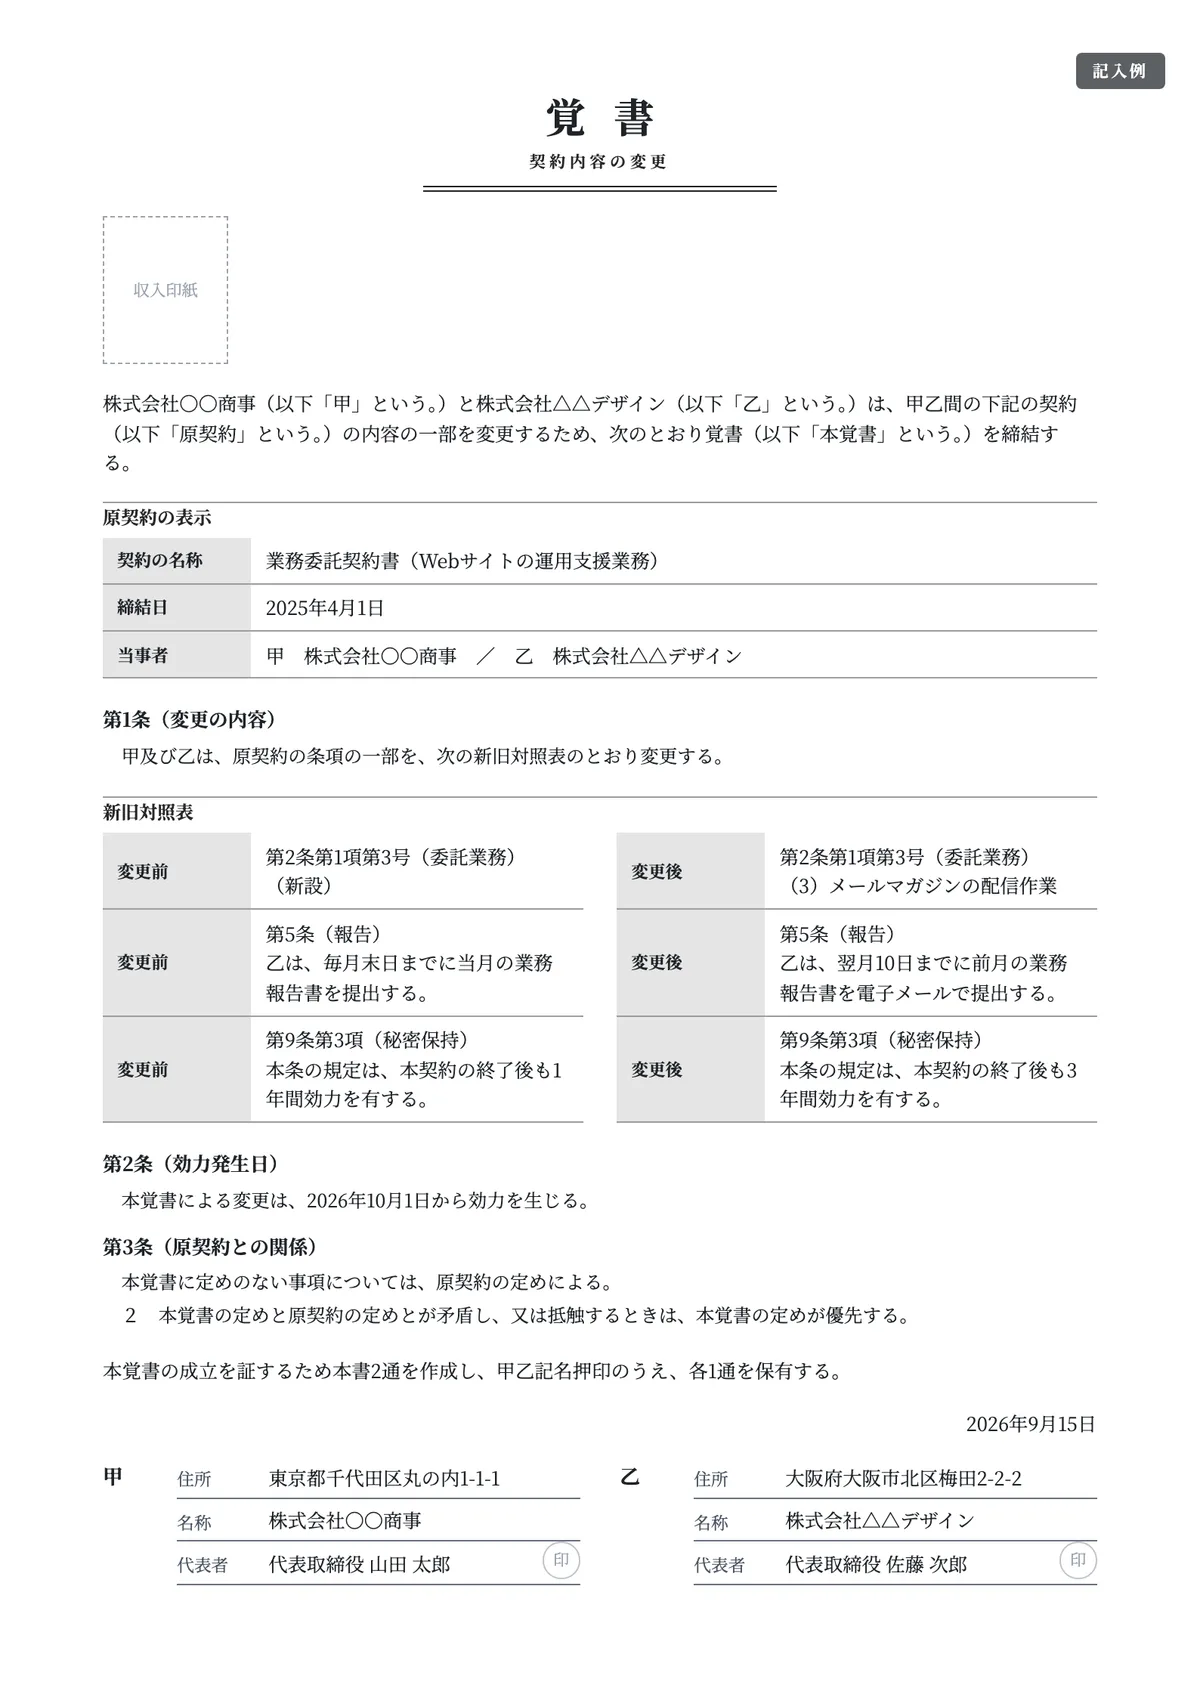
複数の条項を変える | 01 契約内容の変更 | 原契約の表示欄と、変更前・変更後を左右に並べる新旧対照表 |
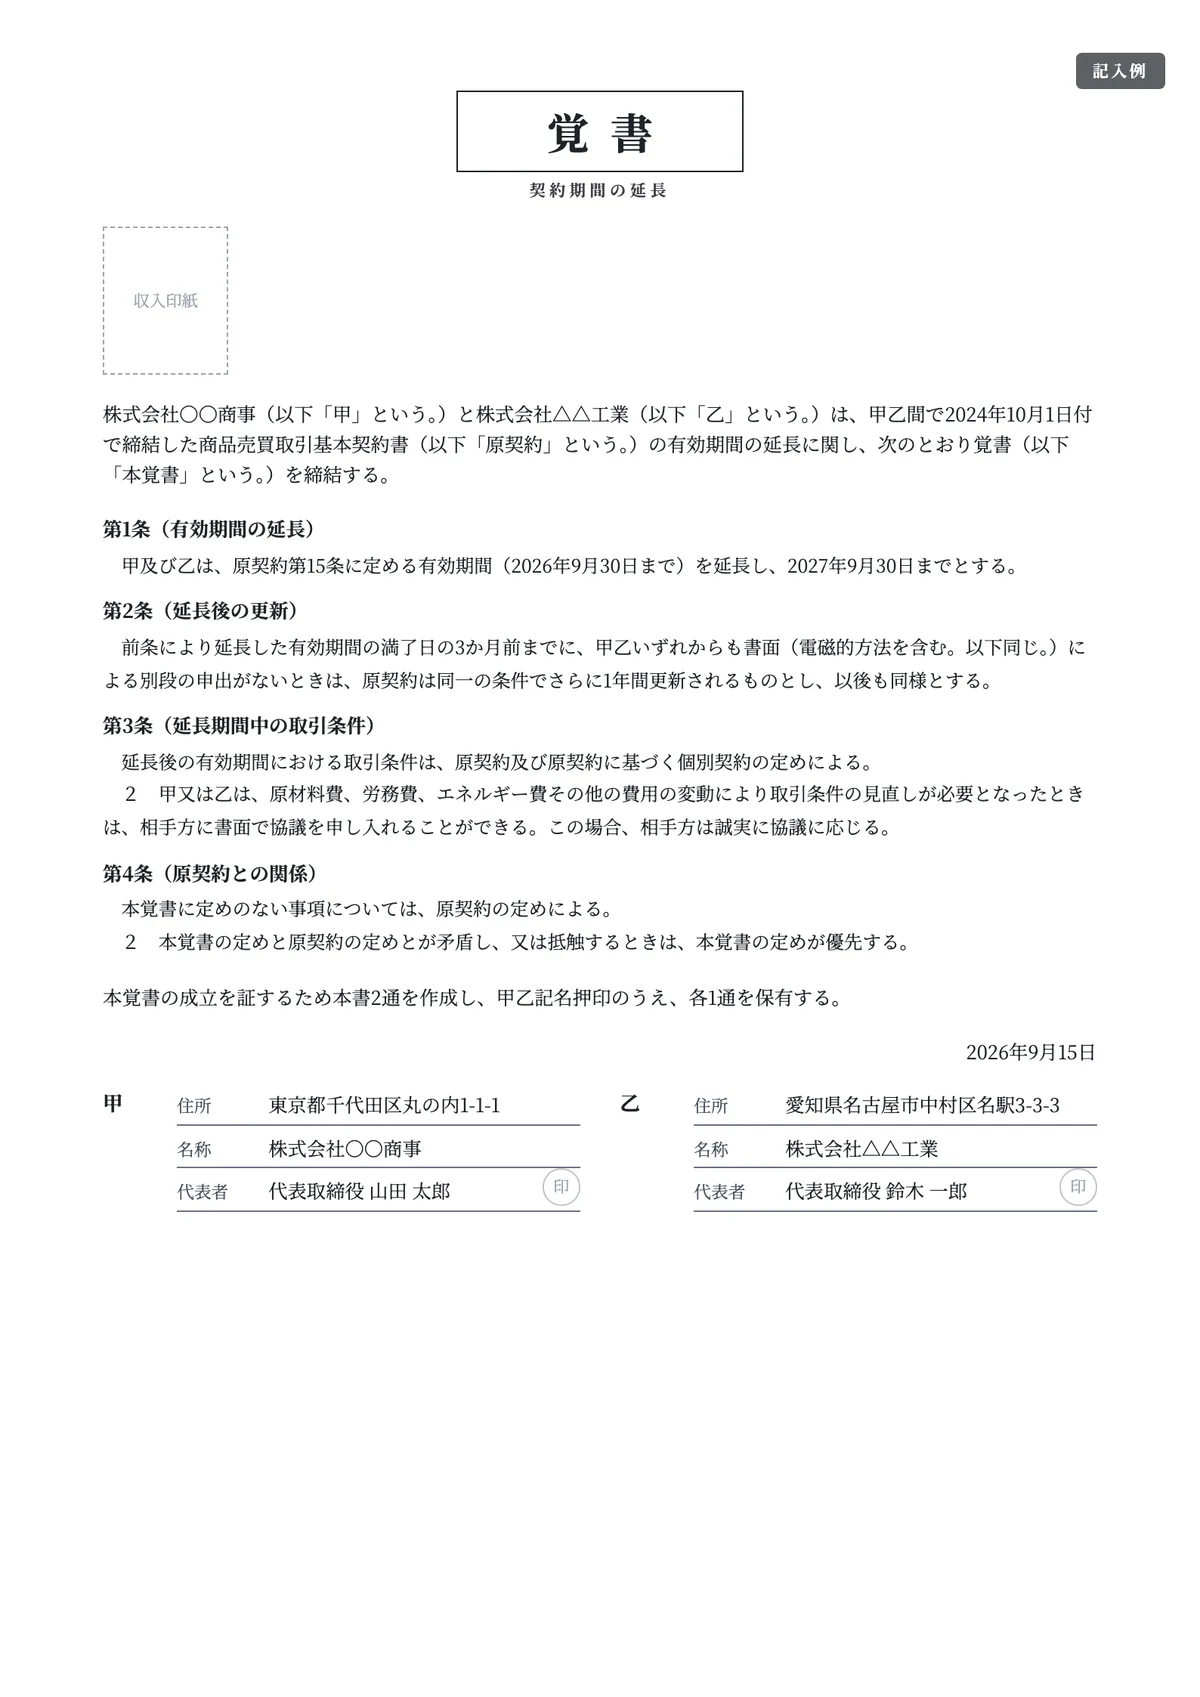
有効期間を延ばす | 02 契約期間の延長 | 延長後の満了日と、その後の自動更新の扱いを明記 |
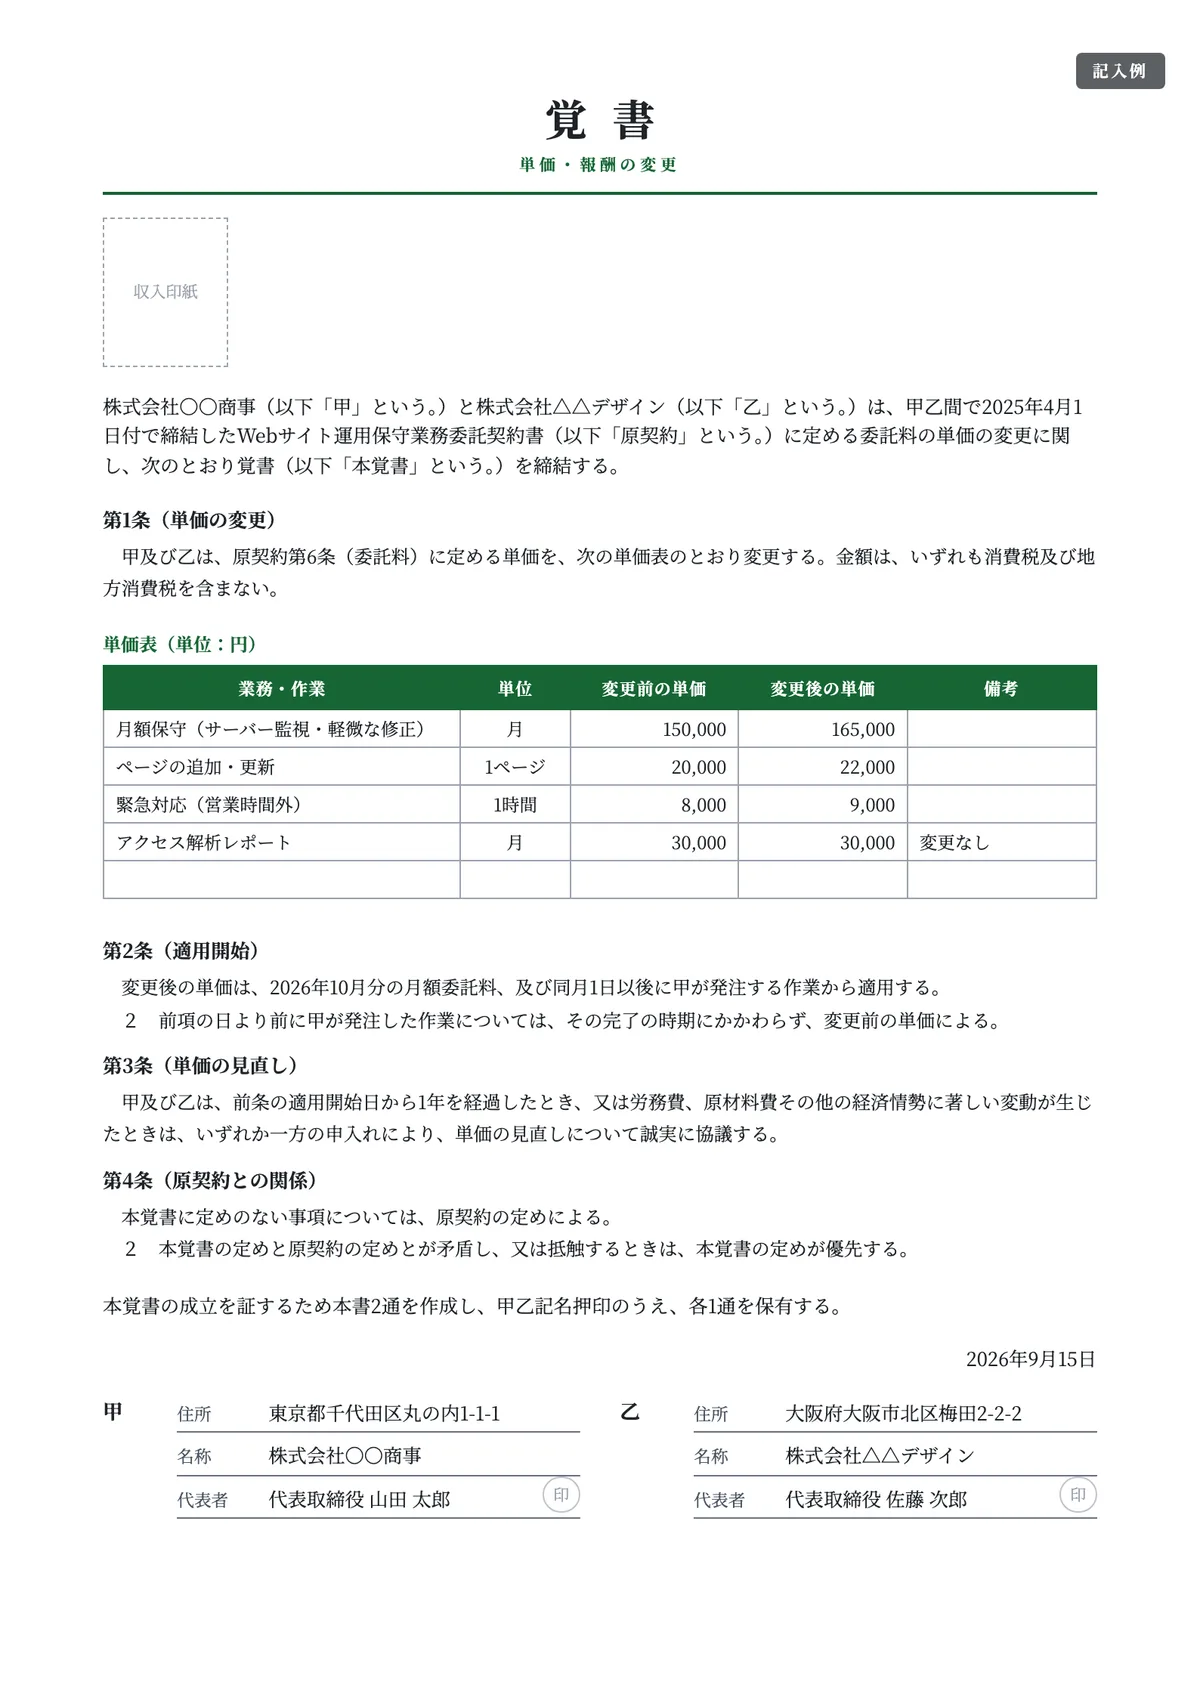
値上げ・値下げ | 03 単価・報酬の変更 | 新旧の単価表と適用開始日。さかのぼって適用しない |
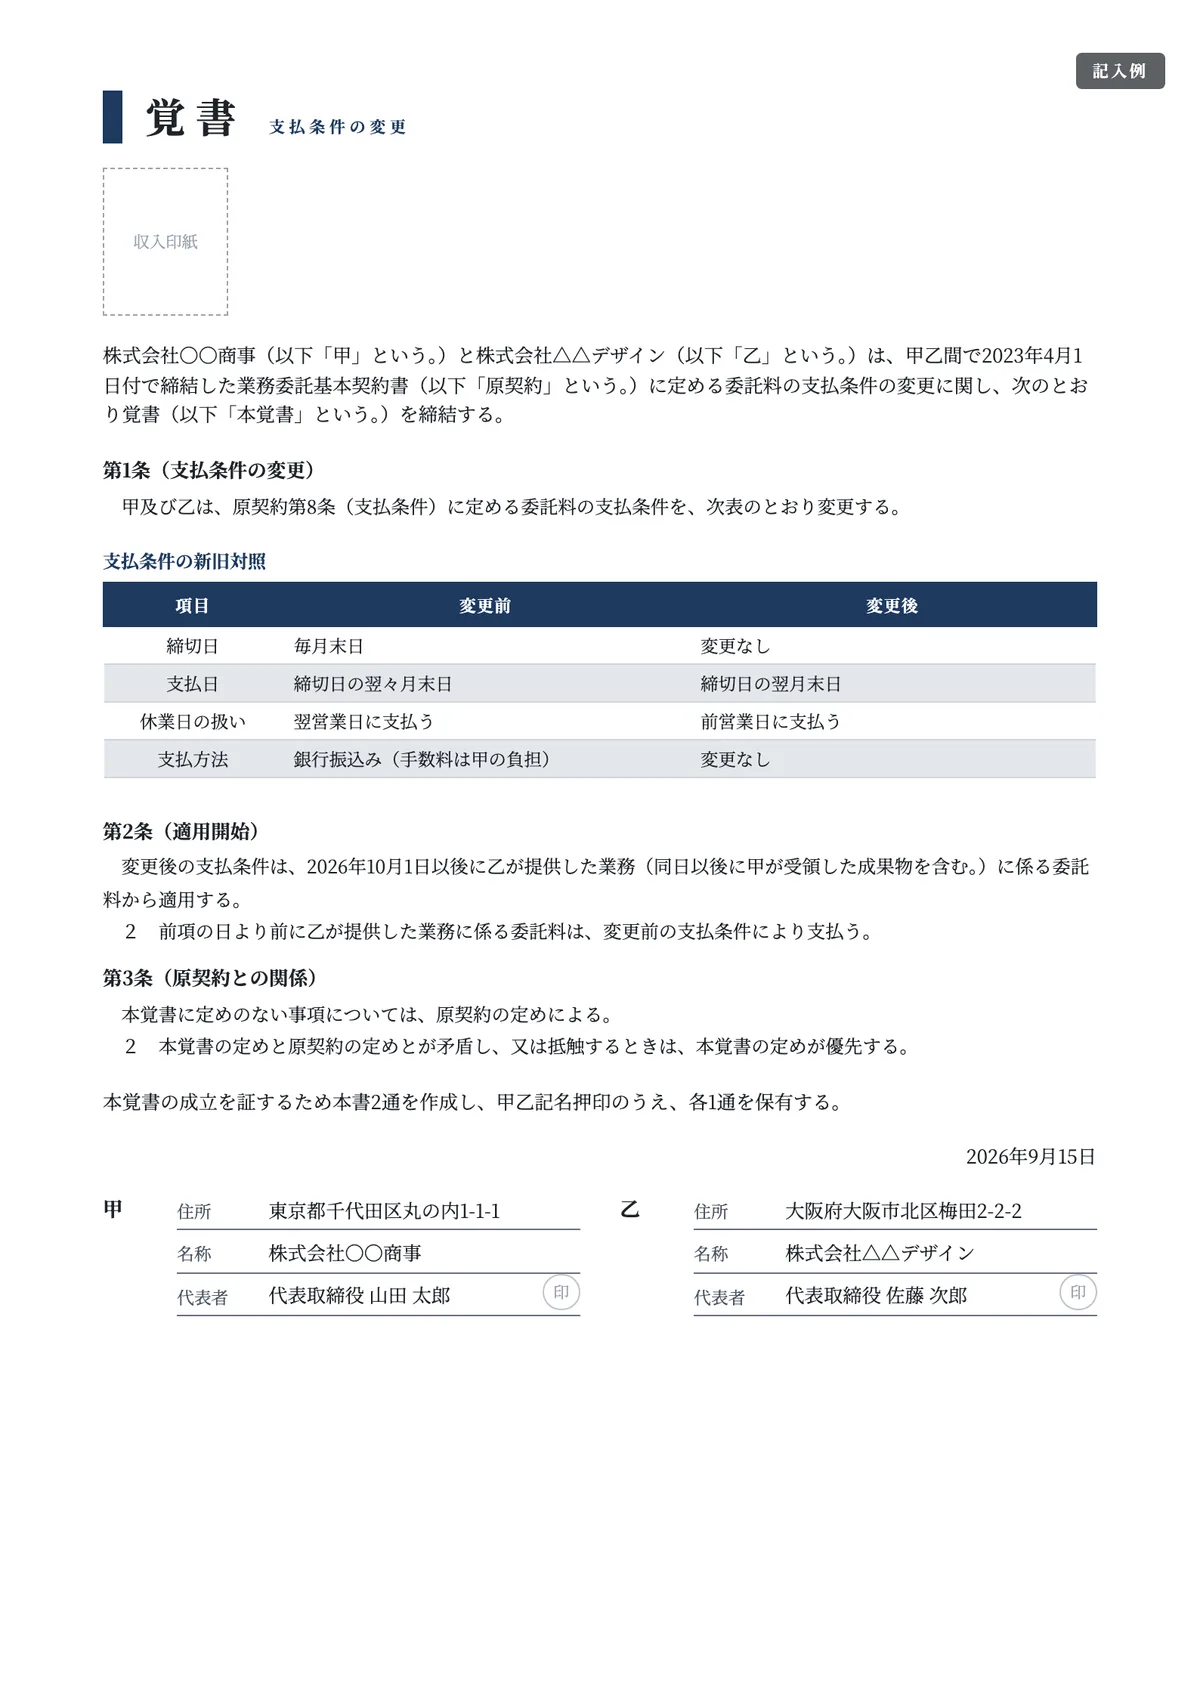
締切日・支払日を変える | 04 支払条件の変更 | 項目ごとの新旧対照と、切替えの時期 |
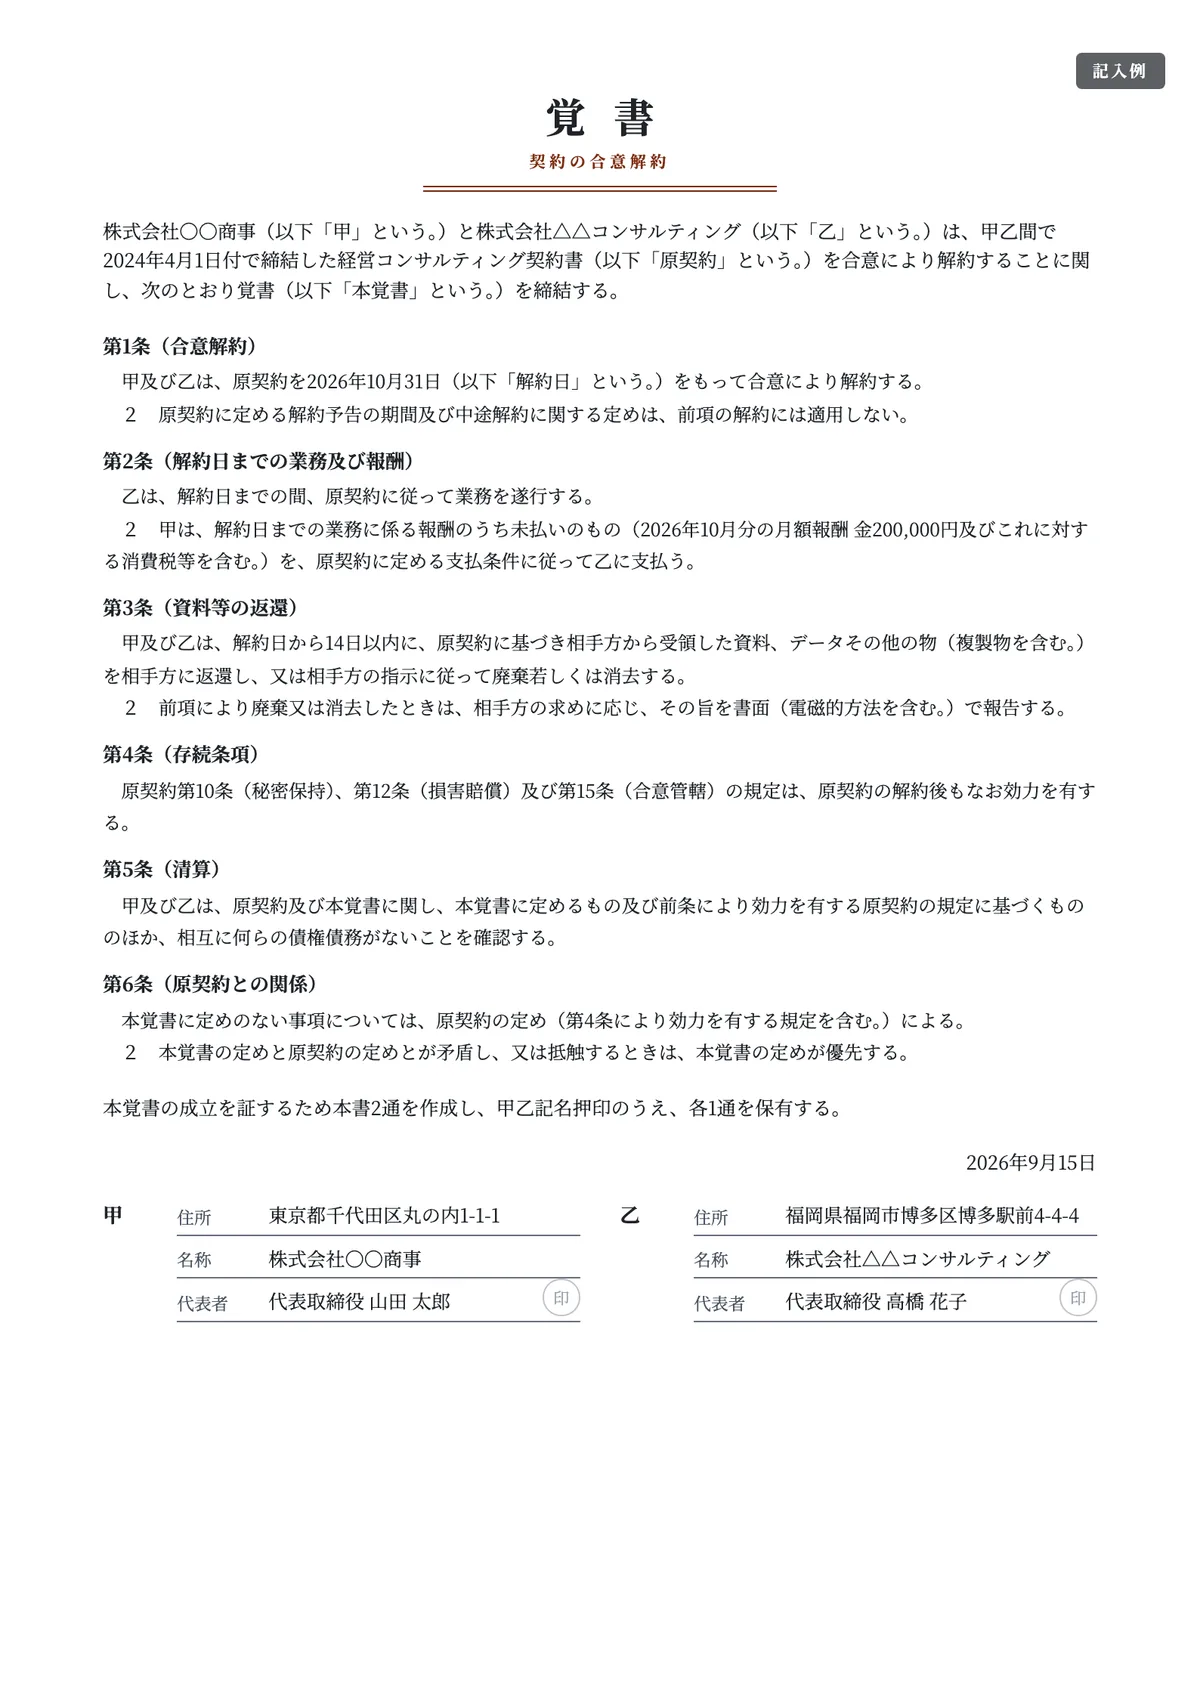
契約を途中で終える | 05 契約の合意解約 | 解約日・報酬の精算・資料の返還・存続条項・清算条項 |
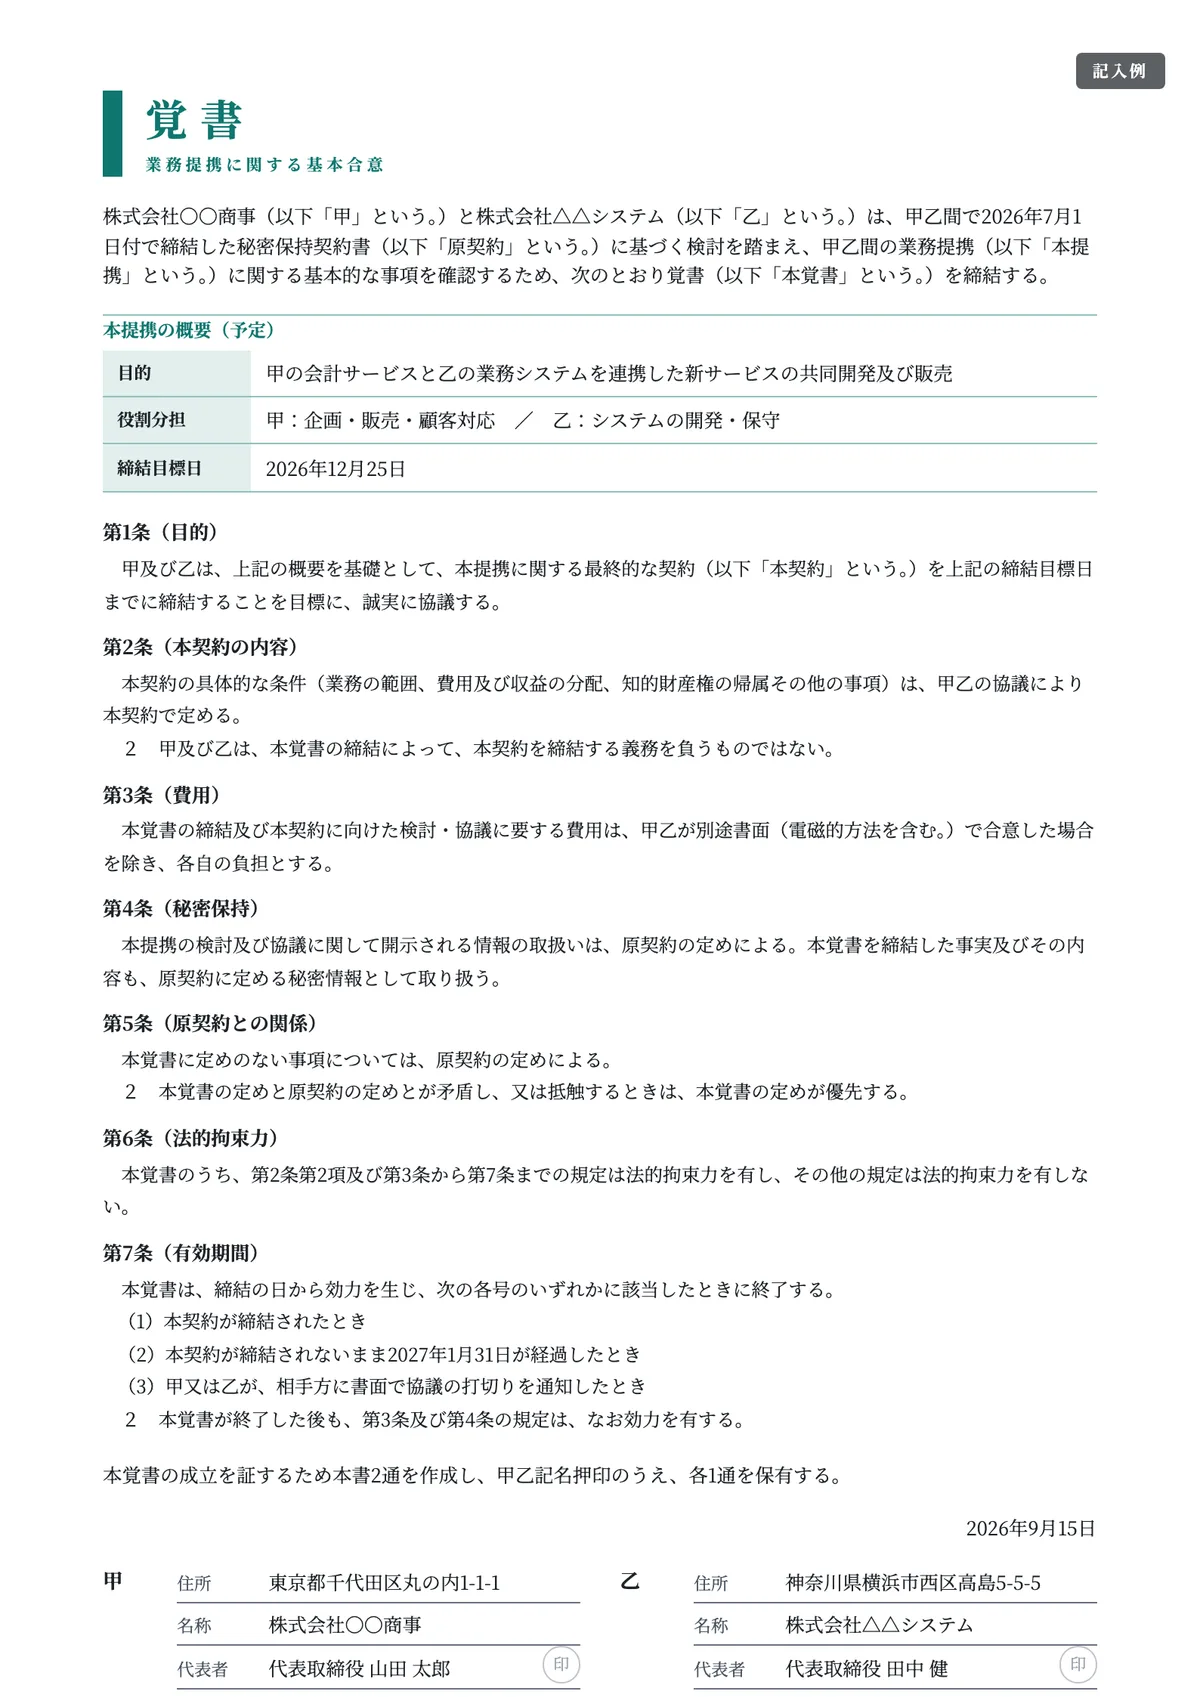
正式契約の前に大枠を確認 | 06 基本合意 | 本契約を結ぶ義務がないことと、法的拘束力を持つ条項を明示 |
覚書以外の書式は無料の書式テンプレート一覧からダウンロードできます。
覚書とは|契約書・合意書・念書との違い
覚書は、当事者が合意した内容を書き残す書面です。実務では、すでに結んだ契約(原契約)を変更・補充するときや、正式な契約の前に要点を確認するときに使われます。法律上「覚書」という書式が決まっているわけではなく、効力は名称ではなく中身で決まります。
民法522条は、契約は申込みと承諾で成立し、法令に特別の定めがない限り書面は要らないとしています(e-Gov法令検索「民法」)。つまり「覚書だから軽い」「契約書だから重い」という差はありません。当事者双方が署名・記名押印し、合意の内容が具体的に書かれていれば、覚書も契約書と同じように当事者を拘束します。国税庁の印紙税の手引も、契約書とは「契約証書、協定書、約定書、覚書その他名称のいかんを問わず」契約の成立や変更などを証明する文書だと説明しています。
名称 | 作る人 | 主な使い方 |
|---|---|---|
契約書 | 当事者双方 | 契約の内容を一通り定める |
覚書 | 当事者双方 | 原契約の変更・補充、細目の取決め、本契約前の確認 |
合意書 | 当事者双方 | 紛争の解決や解約など、特定の事項の合意(示談書もこの一種) |
念書・誓約書 | 一方が差し入れる | 支払いや再発防止などを一方が約束する |
使い分けは慣習によるもので、法的な区別ではありません。
覚書の書き方|記載事項と欄ごとのポイント
覚書の記載事項は法律で決まっていませんが、原契約とのつながりが分からない覚書は争いの種になります。テンプレートは次の項目をそろえています。
項目 | 必須/任意 | 根拠 | 注意点 |
|---|---|---|---|
表題 | 任意(推奨) | ― | 「覚書」に副題(契約内容の変更 など)を添えると探しやすい |
当事者 | 必須 | ― | 原契約と同じ正式名称。甲乙の割り当ても原契約にそろえる |
原契約の特定 | 必須 | 契約名・締結日・当事者。印紙の記載金額にも影響する | |
変更・合意の内容 | 必須 | ― | 条番号を示し、変更前と変更後を書く |
効力発生日・適用開始日 | 必須 | ― | 「いつから」を日付で。さかのぼる場合は明記する |
原契約との関係 | 必須(推奨) | ― | 定めのない事項は原契約による/矛盾時は覚書が優先 |
作成日・署名押印・通数 | 必須 | 作成日は効力発生日と分けて書く。印紙が必要な覚書は2通それぞれに貼る | |
収入印紙 | 課税文書のとき | 次の章で判定。不要なら印紙欄は削除してよい |
原契約の特定は「契約名・締結日・当事者」の3点で
前文は「甲乙間で2025年4月1日付で締結した業務委託契約書(以下「原契約」という。)」のように書きます。同じ相手と複数の契約がある会社は珍しくないため、契約名だけでは足りません。01のテンプレートは、前文とは別に「原契約の表示」欄を設けて3点を表で記入する形にしています。
変更内容は条番号と新旧の文言で書く
「報告の方法を変更する」のような要約だけでは、変更後の条文が確定しません。「原契約第5条を次のとおり改める」と条番号を示し、変更後の文言をそのまま書きます。複数の条項を変えるときは、01のような新旧対照表にすると確認が早くなります。条項を新しく加える場合は、変更前の欄を「(新設)」とします。
原契約との関係を2文で決めておく
覚書は原契約の一部だけを直す書面なので、書いていない事項は原契約がそのまま生きます。これを「本覚書に定めのない事項については、原契約の定めによる」と明記し、あわせて「本覚書の定めと原契約の定めとが矛盾し、又は抵触するときは、本覚書の定めが優先する」と書いておくと、どちらが優先するかで揉めずに済みます。テンプレートは6パターンすべてにこの2文を入れています。
覚書に印紙は必要?|課税文書になる覚書・ならない覚書
覚書に印紙が要るかどうかは、次の3段階で判断します。国税庁の質疑応答事例「変更契約書」と印紙税法基本通達17条が根拠です。
- 原契約は課税文書か。原契約が請負(第2号文書)や継続的取引の基本となる契約(第7号文書)などに当たるかを確認する。委任契約のように課税物件表にない契約(国税庁No.7130)の変更なら、原則として覚書も課税文書にならない
- 覚書で変える事項が、その号の「重要な事項」か。重要な事項は基本通達別表第二「重要な事項の一覧表」に号ごとに列挙されている(第2号なら請負の内容・期日・契約金額・単価・支払方法・契約期間など)
- 記載金額はいくらか。契約金額を増やす覚書は、原契約を特定していれば増加額が記載金額になる(基本通達30条)
重要な事項以外だけを変える覚書は課税文書になりません(基本通達17条2項(4))。また、契約を終わらせる合意だけを書いた解約合意書は、契約の消滅を証明する文書なので課税されません(基本通達12条、印紙税の手引)。
覚書の内容(原契約) | 判定 | 印紙税額 |
|---|---|---|
取引基本契約(第7号)の有効期間を1年延長する(02の記入例) | 第7号文書(質疑応答事例) | 4,000円 |
月額料金と契約期間の記載がある保守契約(第2号・第7号)の月額だけを変える。覚書に期間の記載なし(03の記入例) | 第7号文書(基本通達17条2項(2)の例) | 4,000円 |
第7号文書に当たる業務委託基本契約の支払日を「翌々月末」から「翌月末」に変える(04の記入例) | 第7号文書(支払方法は重要な事項) | 4,000円 |
工事請負契約の支払方法を変える | 第2号文書(質疑応答事例) | 200円(記載金額なし) |
ソフトウェア開発の請負契約の金額を300万円から350万円に増額。原契約を締結日と名称で特定 | 第2号文書・記載金額50万円 | 200円 |
同じ増額で、原契約を特定せず「請負金額を350万円とする」とだけ書く | 第2号文書・記載金額350万円 | 2,000円 |
同じ請負契約の金額を減額する(原契約を特定) | 第2号文書・記載金額なし | 200円 |
取引基本契約(第7号)で、月の締切日だけを変える(支払日は同じ)、振込先の銀行を変える | 対価の支払方法に当たらない(質疑応答事例) | 不要 |
報告の方法・担当者・秘密保持の期間だけを変える | 重要な事項以外の変更 | 不要 |
契約を合意解約する(05の記入例) | 契約の消滅を証する文書 | 不要 |
覚書を電子契約(PDF+電子署名)で締結する | 電磁的記録は文書に含まれない(質疑応答事例) | 不要 |
税額は国税庁No.7140・No.7141の一覧表によります。第7号文書の延長でも、延長期間が3か月以内で更新の定めがないものは除かれます。建設工事の請負契約には2027年3月31日まで軽減税率があるため、工事の覚書は国税庁の軽減措置の案内もあわせて確認してください。
原契約を特定すると印紙が安くなることがある
上の表の300万円から350万円への増額では、原契約の名称と締結日を書くだけで印紙税が2,000円から200円に変わります。記載金額を増加額にできるのは、変更前の契約金額を書いた原契約書が作られていることが明らかな場合に限られるためです(基本通達30条2項)。ただし原契約を電子契約で結んでいた場合は、書面の覚書に原契約の日付を書いても「文書が作成されている」ことにはならず、変更後の金額が記載金額になります(質疑応答事例)。
貼り忘れたときの過怠税
印紙を貼るべき覚書に貼らなかった場合、本来の税額の3倍の過怠税がかかります。税務調査の前に自主的に申し出れば1.1倍に軽くなり、消印を忘れた場合は印紙の額面と同じ額が徴収されます(国税庁No.7131)。反対に、課税文書でない覚書に貼ってしまった印紙は、過誤納として還付を受けられる場合があります。
ケース別の注意点
契約期間の延長は満了日の前に結ぶ
延長の覚書は、原契約の有効期間が切れる前に締結します。満了した後に作ると、終わった契約を延ばすのか新しく結び直すのかがあいまいになり、空白期間の取引の扱いで揉めることがあります。やむを得ず満了後になるときは、満了日の翌日にさかのぼって延長する旨を書き、空白期間の取引も原契約の条件によると明記しておくと安全です。02のテンプレートは、延長後の満了時に自動更新する条項も入れています。
単価の変更は適用開始日を決め、さかのぼらせない
単価や報酬の改定では「いつ発注した分から新単価か」を必ず書きます。03のテンプレートは、適用開始日より前に発注した作業は完了時期にかかわらず旧単価とする条項を置いています。発注後に代金を下げる形になると、2026年1月1日施行の中小受託取引適正化法(取適法。旧・下請法)の対象取引では「減額」として禁止されるおそれがあります。取適法では、受託側から価格協議を求められたのに応じない一方的な代金決定も禁止行為に加わりました(公正取引委員会「中小受託取引適正化法(取適法)関係」)。値上げの交渉をどう進めるかは会計事務所の顧問料の相場と値上げ交渉も参考になります。
支払条件の変更は「60日」を確認する
支払日を後ろにずらす変更は、相手との力関係によっては法令違反になります。取適法の対象取引では、給付を受け取った日から60日以内のできる限り短い期間で支払期日を定める義務があり、手形払いも禁止されました(公正取引委員会 取適法リーフレット)。個人のフリーランスへの発注も、フリーランス・事業者間取引適正化等法で原則60日以内の支払いが求められます(公正取引委員会 パンフレット)。04の記入例は「翌々月末払い」を「翌月末払い」に縮める変更で、切替えの時期も条文で決めています。
合意解約は精算と存続条項を忘れない
合意解約の覚書では、解約日のほか、解約日までの報酬の支払い、預かった資料の返還・消去、解約後も残す条項(秘密保持・損害賠償・合意管轄など)を書きます。最後に「本覚書に定めるもののほか債権債務がないことを確認する」という清算条項を置くと、後から別の請求が出るのを防げます。存続条項を書き忘れたまま清算条項を入れると、秘密保持義務まで消えたと読まれかねないため、05のテンプレートは両方をセットにしています。
基本合意は「どこまで拘束されるか」を書く
業務提携やM&Aの前に交わす基本合意は、本契約を結ぶ義務がないことと、秘密保持・費用負担・有効期間など法的拘束力を持つ条項を分けて書きます。06のテンプレートは、先に結んだ秘密保持契約を原契約として引用し、情報の扱いはそちらに委ねる形です。本契約を将来成立させると約束する「予約」に当たる内容なら、印紙税は本契約の内容で判定されます(基本通達15条)。単価や支払方法まで確定的に書き込む場合は、税務署に確認してください。
よくある間違いと直し方
- 原契約を「先般の契約」とだけ書く:どの契約か特定できず、印紙の記載金額でも不利になる。契約名・締結日・当事者を書く
- 変更後の文言を書かず「協議のうえ変更する」で終える:合意の中身が決まっていない。条番号と変更後の文言を書き切る
- 効力発生日がない:署名日なのか月初なのかで精算額が変わる。日付で明記する
- 「覚書だから印紙は不要」と思い込む:名称は関係ない。重要な事項を変えるなら課税文書になる
- 合意解約書に存続条項がない:秘密保持の義務が残るかで争いになる。残す条項を条番号で列挙する
- 電子契約の原契約を書面の覚書で増額する:増加額ではなく変更後の金額に印紙がかかる。覚書も電子契約にするか、税額を確認してから作る
電子契約で交わした覚書のデータは、電子取引の記録として保存が必要です。保存の要件は電子帳簿保存法の経理対応チェックリストで確認できます。
AIで覚書を下書き・チェックする方法
覚書は原契約の条文と突き合わせる作業が中心なので、生成AIとの相性が良い書面です。社名や金額は伏せ字にして入力し、出てきた文案は必ず人が原契約と照らして確認してください。
あなたは企業法務に詳しい専門家です。
次の原契約の条文と変更したい内容をもとに、覚書の文案を作ってください。

【条件】
・条文は常体(である調)で、甲乙は原契約と同じ割り当てにする
・前文で原契約を「契約名・締結日・当事者」で特定する
・変更する条項は、条番号と変更後の文言を全文で書く
・効力発生日を日付で書く
・「本覚書に定めのない事項は原契約による」「矛盾するときは本覚書が優先する」の条項を入れる

【原契約の該当条文】
(ここに貼り付け)
【変更したい内容】
・【第〇条の月額委託料を〇円から〇円に変更。〇年〇月分から】
次の覚書を点検し、問題点と修正案を表にしてください。
1. 原契約の特定(契約名・締結日・当事者)に漏れがないか
2. 条番号・定義語・日付が原契約と食い違っていないか
3. 変更後の単価や支払日が、さかのぼって相手に不利に適用される書き方になっていないか
4. 印紙税法基本通達別表第二の「重要な事項」に当たりそうな変更はどれか(税額は断定せず、確認すべき点として挙げる)
【原契約】(貼り付け)
【覚書】(貼り付け)うまくいかない例として多いのが、覚書の文案だけを渡して「問題ないか」と聞くことです。原契約がないと条番号や定義語の食い違いは見つけられません。原契約の該当条文を一緒に貼り、確認する観点を番号で指定すると精度が上がります。印紙税額は通達の細かな区分で変わるため、AIの回答をそのまま使わず国税庁の一覧表で確かめてください。契約書の条項チェック全般のプロンプトは契約書レビューをAIで効率化するプロンプト集、顧問契約そのものの書き方は顧問契約書のひな形と必須条項にまとめています。
士業AIには、e-Gov法令データなどの公的情報を参照する法務特化AIと、社内文書の下書きに使える汎用なんでもAIがあります。覚書の文案づくりは汎用AIで、原契約との整合や条文に照らした確認は専門特化のAIで、と分担すると効率的です。
まとめ
- 覚書の効力は名称ではなく中身で決まる。双方が署名押印し、合意内容が具体的なら契約書と同じく拘束力がある
- 原契約は契約名・締結日・当事者で特定し、変更は条番号と変更後の文言、効力発生日を日付で書く
- 「定めのない事項は原契約による」「矛盾時は覚書が優先」の2文で原契約との関係を決める
- 原契約の重要な事項を変える覚書は課税文書。合意解約・重要でない事項の変更・電子契約は印紙不要
本記事は2026年9月時点の法令・公的資料にもとづいています。印紙税の判定や契約条項の有効性は個別の事情で変わるため、具体的な事案は税務署や、弁護士・税理士などの専門家にご確認ください。
参考文献
- e-Gov法令検索「民法」(第522条)
- 国税庁「印紙税の手引」
- 国税庁「印紙税法基本通達 第4節 契約書の取扱い」(第12条〜第22条)
- 国税庁「印紙税法基本通達 第5節 記載金額」(第30条)
- 国税庁「印紙税法基本通達 別表第2 重要な事項の一覧表」
- 国税庁 質疑応答事例「変更契約書」
- 国税庁 質疑応答事例「基本契約書の契約期間を延長する契約書」
- 国税庁 質疑応答事例「請負契約書の変更契約書」
- 国税庁 質疑応答事例「「対価の支払方法」を定める契約であることの要件」
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
- 国税庁 質疑応答事例「電磁的記録(電子契約)に係る契約金額等を記載した変更契約書の記載金額」
- 国税庁 No.7140「印紙税額の一覧表(その1)」
- 国税庁 No.7141「印紙税額の一覧表(その2)」
- 国税庁 No.7130「誤って納付した印紙税の還付」
- 国税庁 No.7131「印紙税を納めなかったとき」
- 公正取引委員会「中小受託取引適正化法(取適法)関係」
- 公正取引委員会「取適法リーフレット」
- 公正取引委員会「フリーランス・事業者間取引適正化等法パンフレット」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
違いはありません。民法522条により、契約は申込みと承諾で成立し、書面の名称や形式は問われません。当事者双方が署名・記名押印し、合意の内容が具体的に書かれていれば、覚書も契約書と同じように当事者を拘束します。印紙税も名称ではなく記載内容で判断されます。
必ずではありません。原契約が請負(第2号文書)や継続的取引の基本となる契約(第7号文書)などの課税文書で、その「重要な事項」(契約金額・単価・支払方法・契約期間など)を変える覚書は課税文書になります。重要な事項以外の変更、合意解約、電子契約で締結した覚書は印紙が不要です。
原契約を契約名や締結日で特定し、原契約書が作られていることが明らかなら、増加額が記載金額になります(印紙税法基本通達30条2項)。例えば請負金額300万円を350万円にする覚書は記載金額50万円で200円です。原契約を特定しないと変更後の350万円が記載金額となり2,000円になります。減額する覚書は記載金額なしとして扱われます。
取引基本契約など第7号文書に当たる契約の期間を延長する覚書は、重要な事項の変更として第7号文書になり、4,000円の印紙が必要です。ただし、延長期間が3か月以内で、かつ更新の定めがないものは除かれます(印紙税法基本通達別表第二、国税庁の質疑応答事例)。
不要です。印紙税の課税対象は紙などの「文書」で、電子署名を付したPDFなどの電磁的記録は文書に含まれないと国税庁が示しています。なお、原契約を電子契約で結び、増額の覚書だけを書面で作ると、増加額ではなく変更後の金額が記載金額になる点に注意してください。