契約書テンプレート無料41種|Word・PDF登録不要・目的別に選べる
契約書まわりの書式を7種類・合計41パターン、Word・PDFで無料配布しています。登録は不要で、業務委託契約書、秘密保持契約書(NDA)、覚書、誓約書、念書、借用書、合意書・示談書がそろいます。士業向けの顧問契約書5パターンも同じ形式です。やりたいことが決まっていれば、すぐ下の早見表から使う書式とダウンロード先へ進めます。
結論は2つです。その文書が契約書かどうかは題名では決まりません。「覚書」「念書」でも、効力も印紙税の課税も中身で判断されます(国税庁 No.7100)。そして違いは「誰が署名するか」と「何を証明したいか」にあります。
この記事は、個々の書き方ではなく書式の選び方と、横断で効く注意点に絞ってまとめます。欄ごとの書き方は各解説記事へリンクしています。
この記事で分かること
- 目的から選ぶ早見表(やりたいこと→使う書式→ダウンロード先)
- 契約書・覚書・念書・合意書・誓約書の違いと、どれを使えばよいかの判断軸
- 場面別(取引を始める/変える/終える/もめた後/お金を貸す/人を雇う)の書式の選び方
- どの契約書にも共通して必要な7つの要素と、抜けたときに何が起きるか
- Word版とPDF版の使い分けと、ひな形を自社用に直す5つの手順
- 収入印紙が要る文書と要らない文書、電子契約が課税されない理由
- 紙で結ぶときの製本・契印・割印と、印紙の消印のしかた
- 署名・記名押印・電子署名の違いと、2026年に押さえる2つの法改正
契約書テンプレート無料ダウンロード(7書式・41パターン)
目的から選ぶ早見表:どの契約書テンプレートを使うか
契約書のひな形選びで迷うのは、書式の名前から入ろうとするときです。先に「何をしたいか」を決めると、使う書式は自然に絞れます。左の列から自分の状況に近い行を探し、右の列のページで書き方を確認してダウンロードしてください。Word版・PDF版とも登録不要です。
やりたいこと | 使う書式 | テンプレートと書き方 |
|---|---|---|
外注先・フリーランスに仕事を頼む/請ける | 業務委託契約書(請負・準委任・フリーランス向けなど6パターン) | |
商談や見積の前に、資料や顧客情報を見せ合う | 秘密保持契約書(NDA) | |
単価・支払日・契約期間だけを変える、契約を延長する | 覚書(変更・延長・単価改定) | |
契約を途中で終える | 合意解約の覚書、または解約合意書 | |
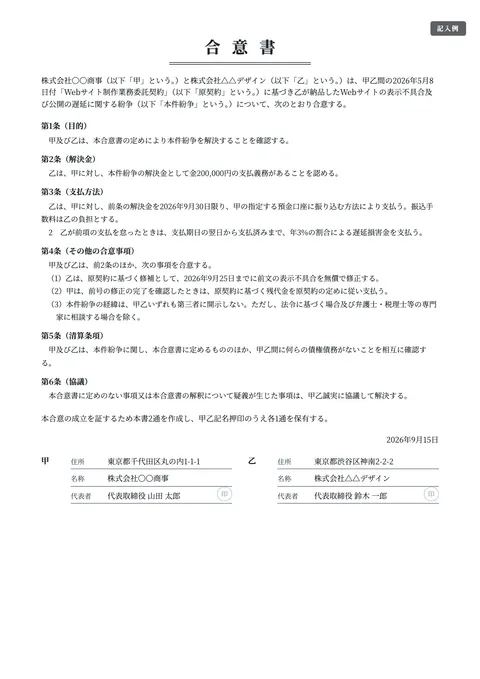
トラブルを解決し、あとで蒸し返されないようにする | 示談書・合意書(清算条項つき) | |
未払金を分割で払ってもらう | 分割弁済の合意書。相手の約束だけでよければ念書 | |
返却・支払い・再発防止を相手に約束してもらう | 念書 | |
お金を貸す・借りる | 借用書・金銭消費貸借契約書 | |
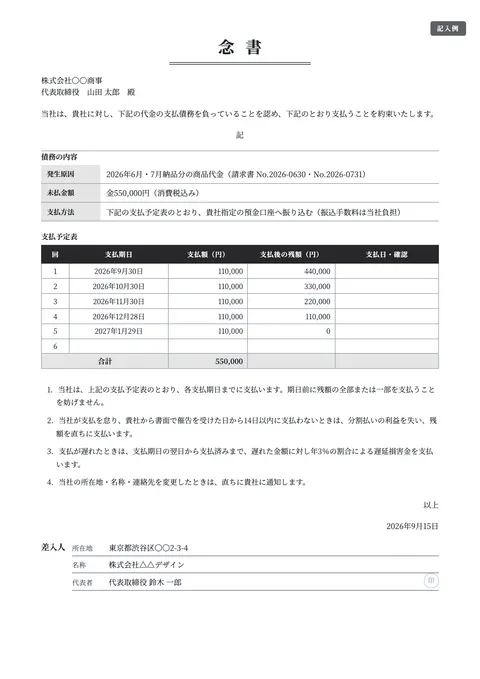
入社・退職時に秘密保持などを約束してもらう | 誓約書(身元保証書を含む) | |
従業員を雇う | 雇用契約書・労働条件通知書 | |
基本契約を結んだ相手に、案件ごとに注文する | 発注書・注文請書 | |
税理士・社労士・行政書士が顧問先と契約する | 顧問契約書 | |
現金や不動産を家族に贈与する | 贈与契約書 |
どの行にも当てはまらないときは、「相手にも何かをしてもらうか」で考えます。相手にも義務があるなら双方が署名する契約書・覚書・合意書、こちらが一方的に約束を受け取るだけなら念書・誓約書です。違いの詳細は次の章で整理しています。
よく使う4書式(Word・PDF・登録不要)
まずは使用頻度の高い4書式です。取引を始めるなら業務委託契約書とNDA、既存の契約を変えるなら覚書、お金の貸し借りなら借用書を選んでください。WordとPDFで、社名を差し替えるだけで使えます。
FREE TEMPLATE
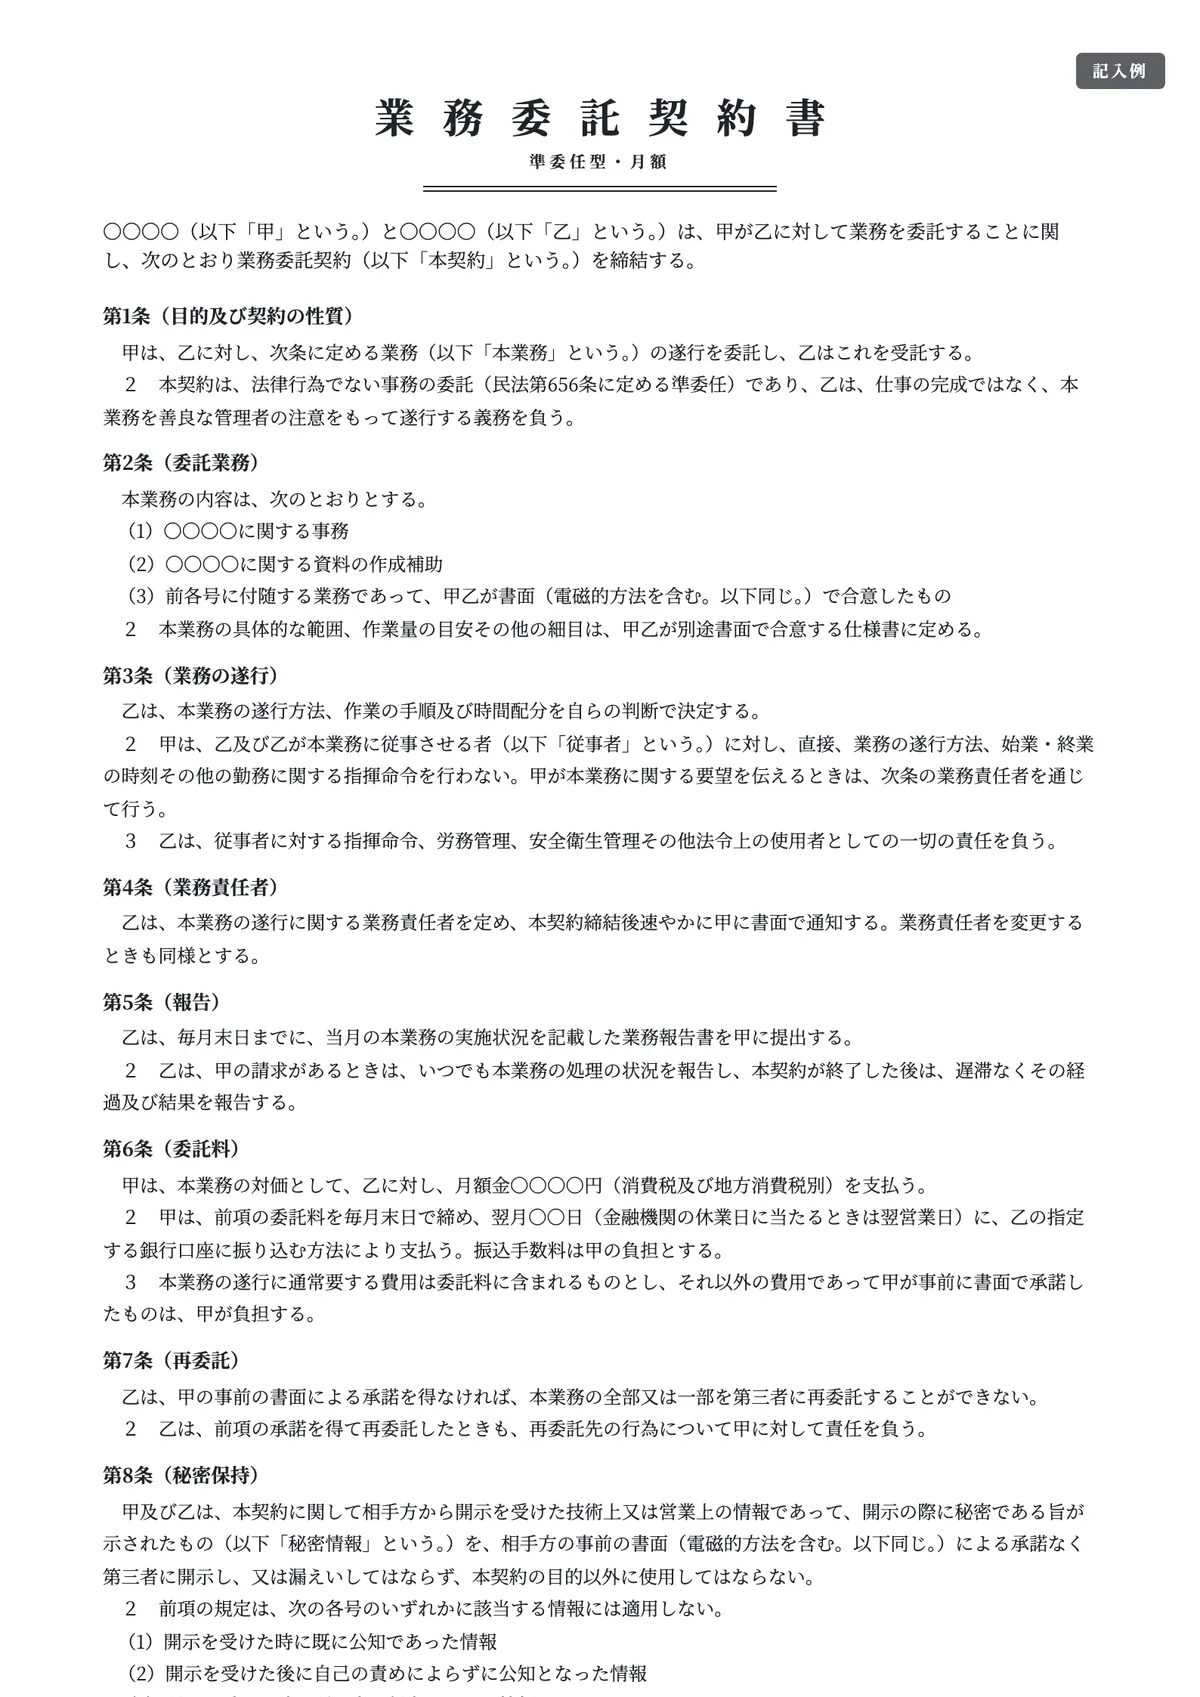
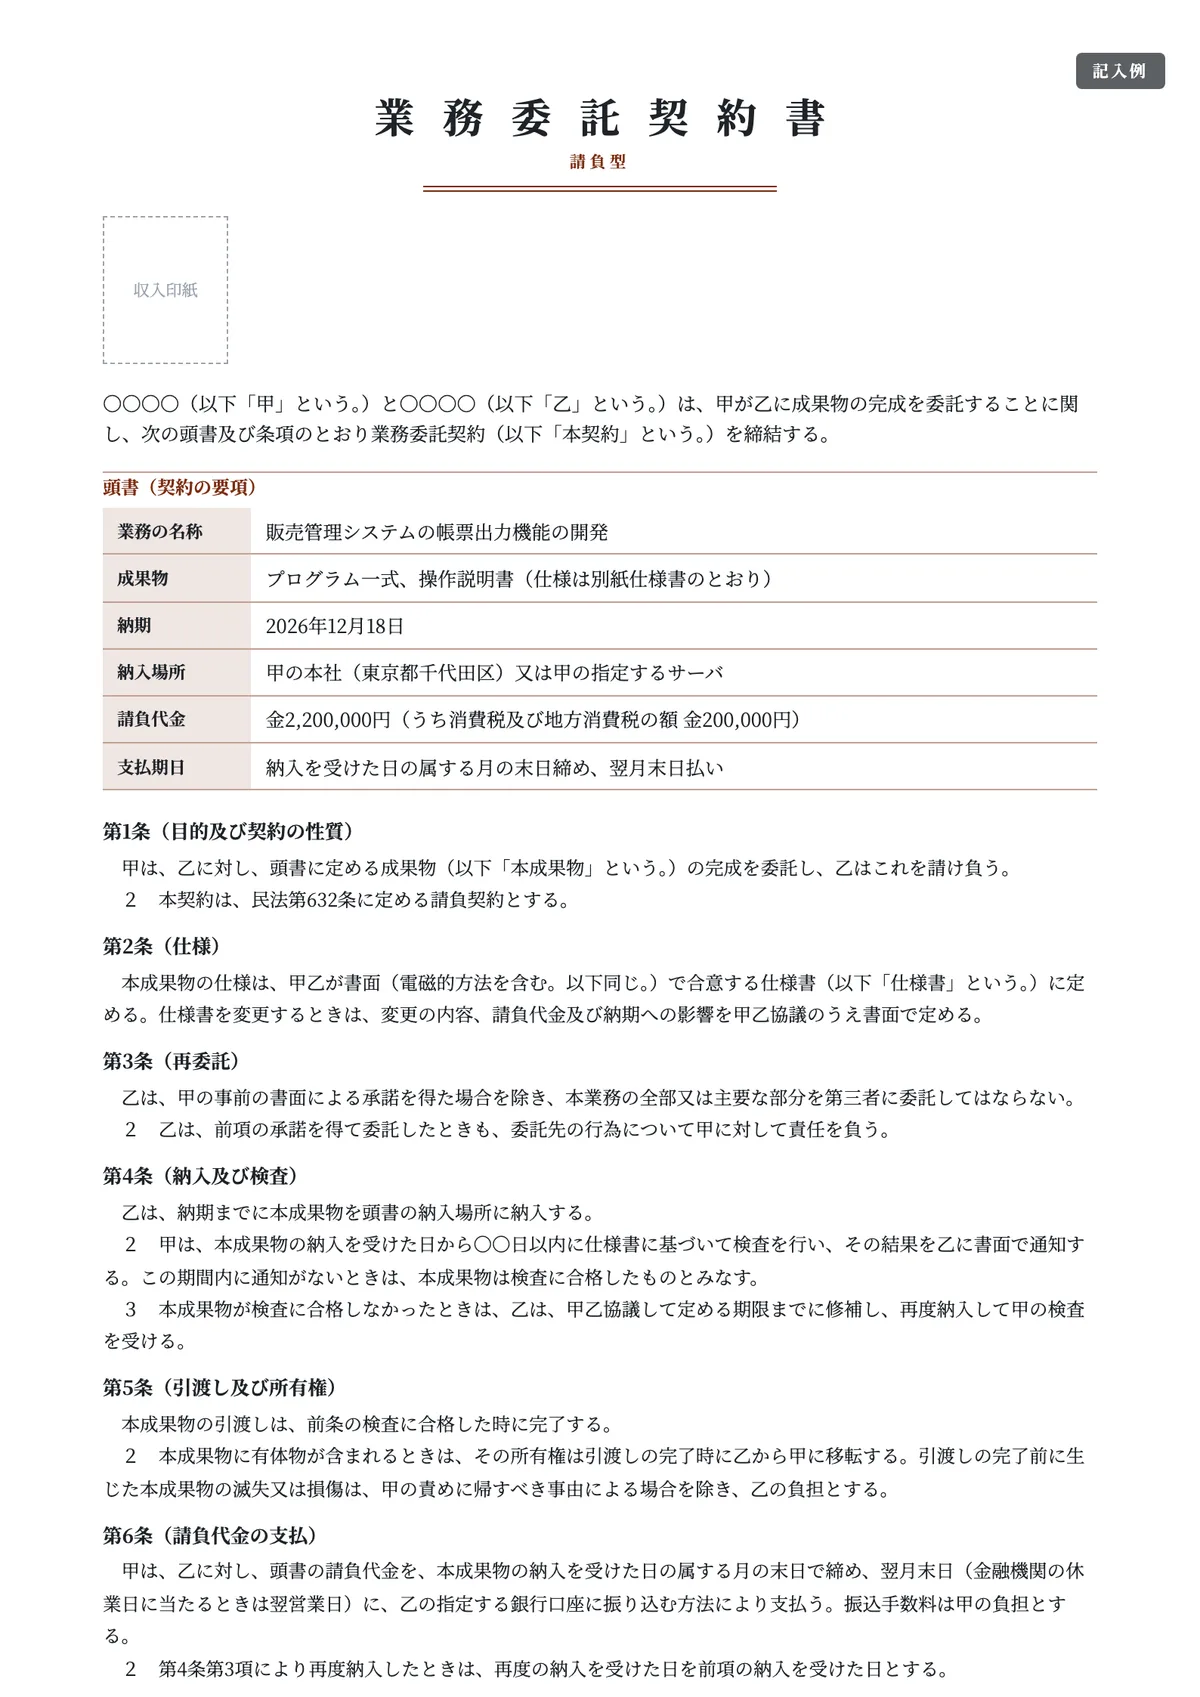
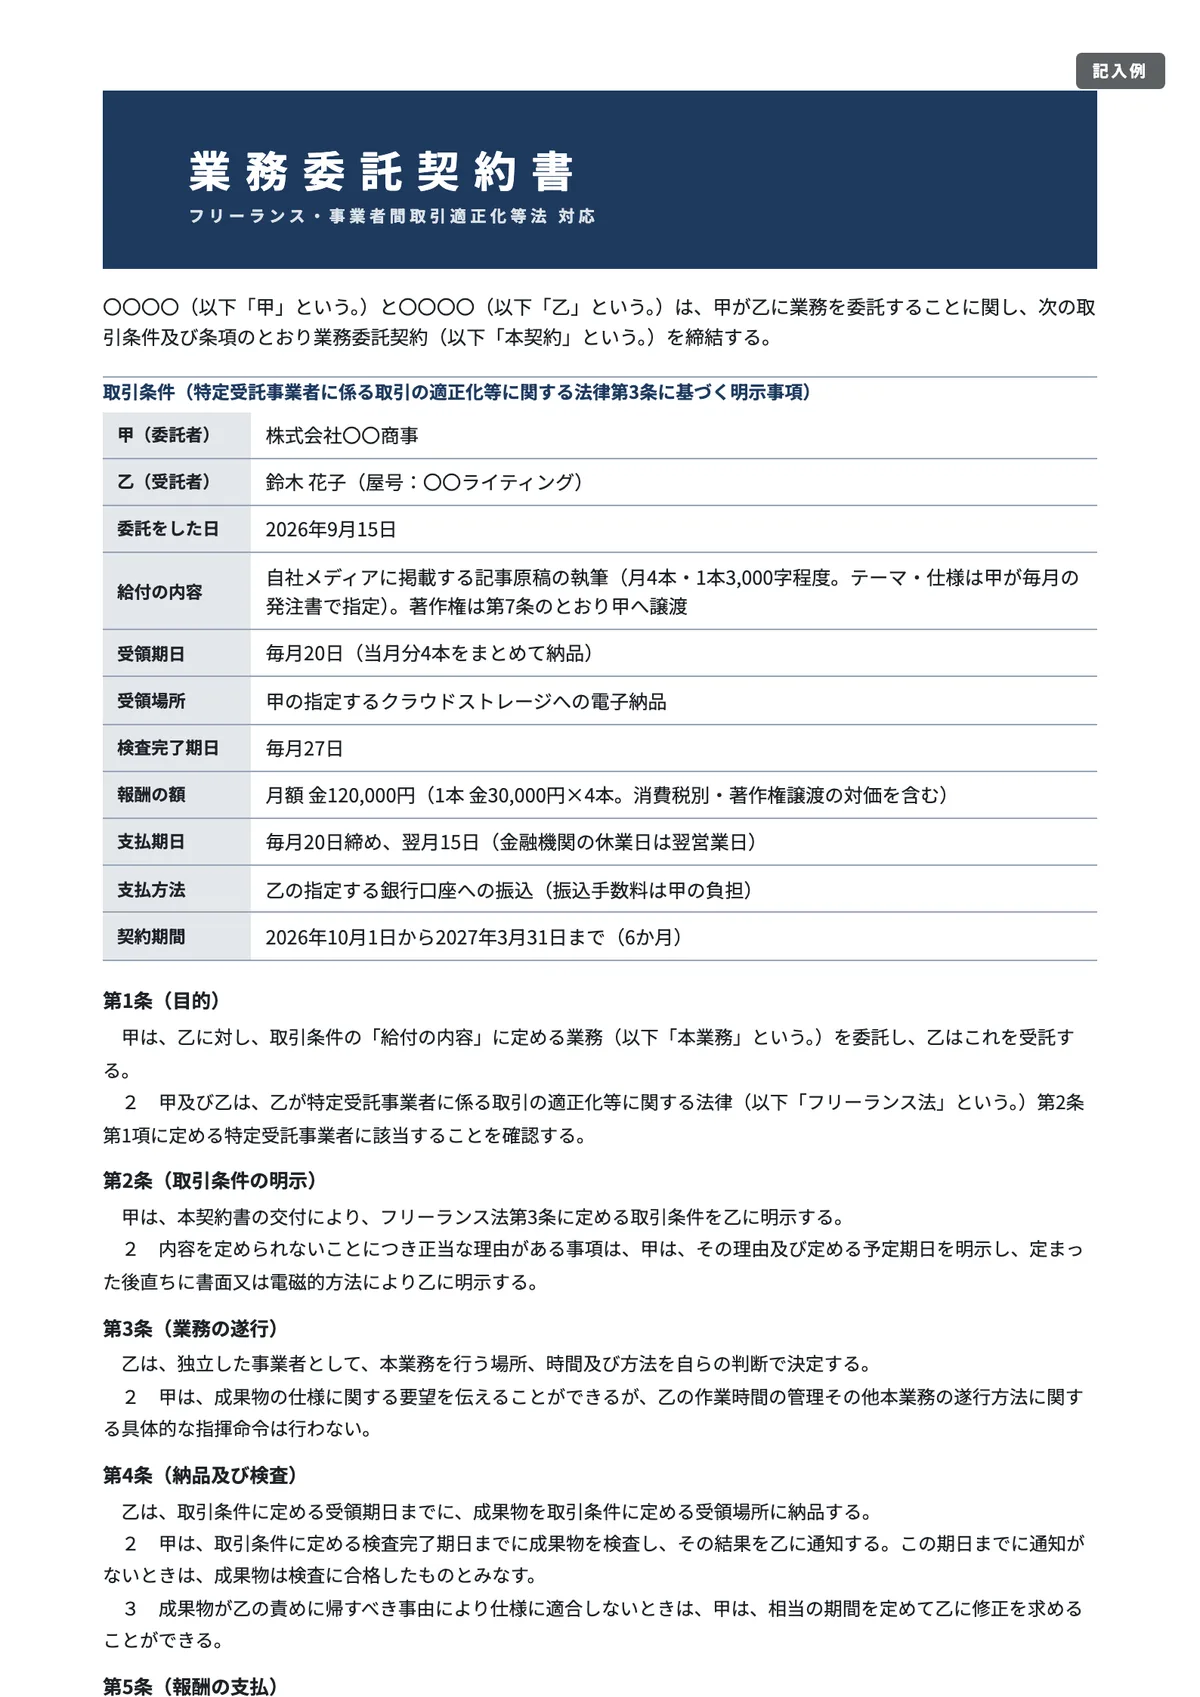
業務委託契約書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
民法632条〜・643条〜656条(請負・準委任)、フリーランス・事業者間取引適正化等法3条〜5条・13条〜16条、著作権法27条・28条・61条2項(e-Gov法令検索)、公正取引委員会・厚生労働省・文化庁・国税庁の資料を確認して作成
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
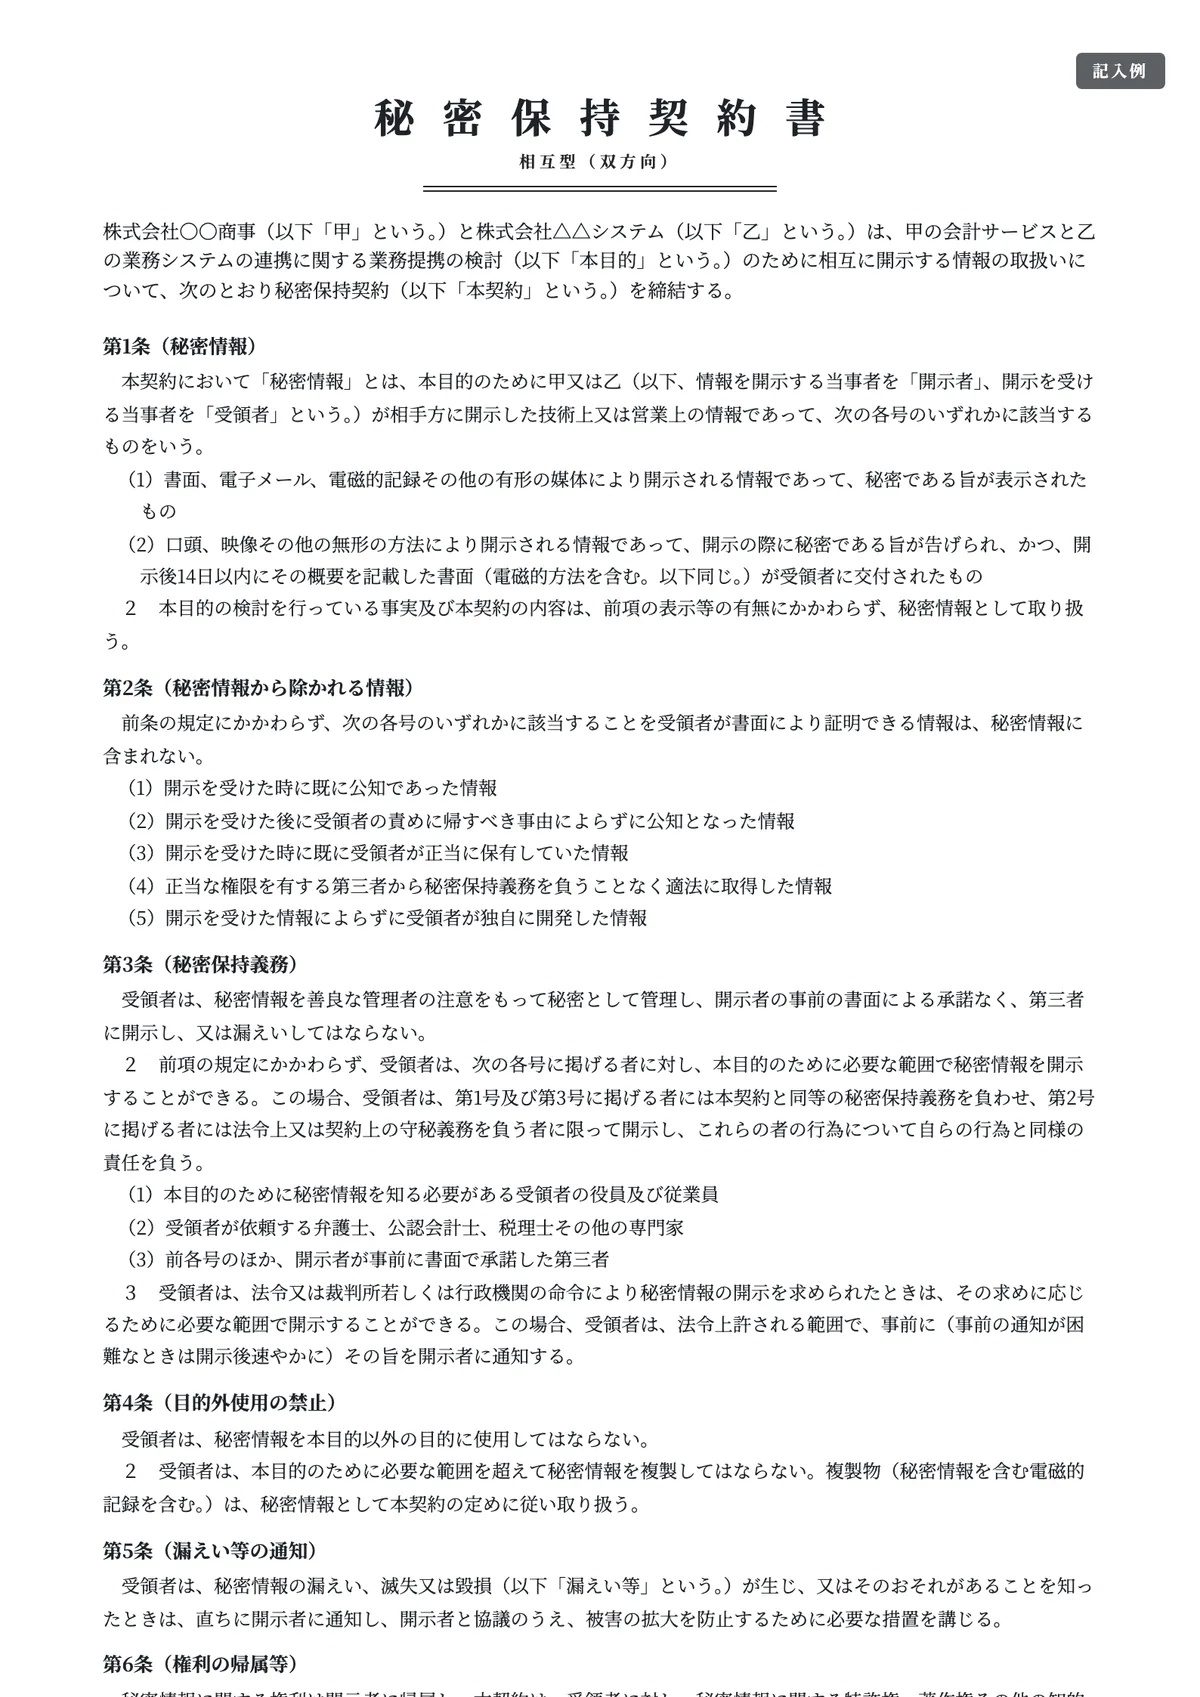
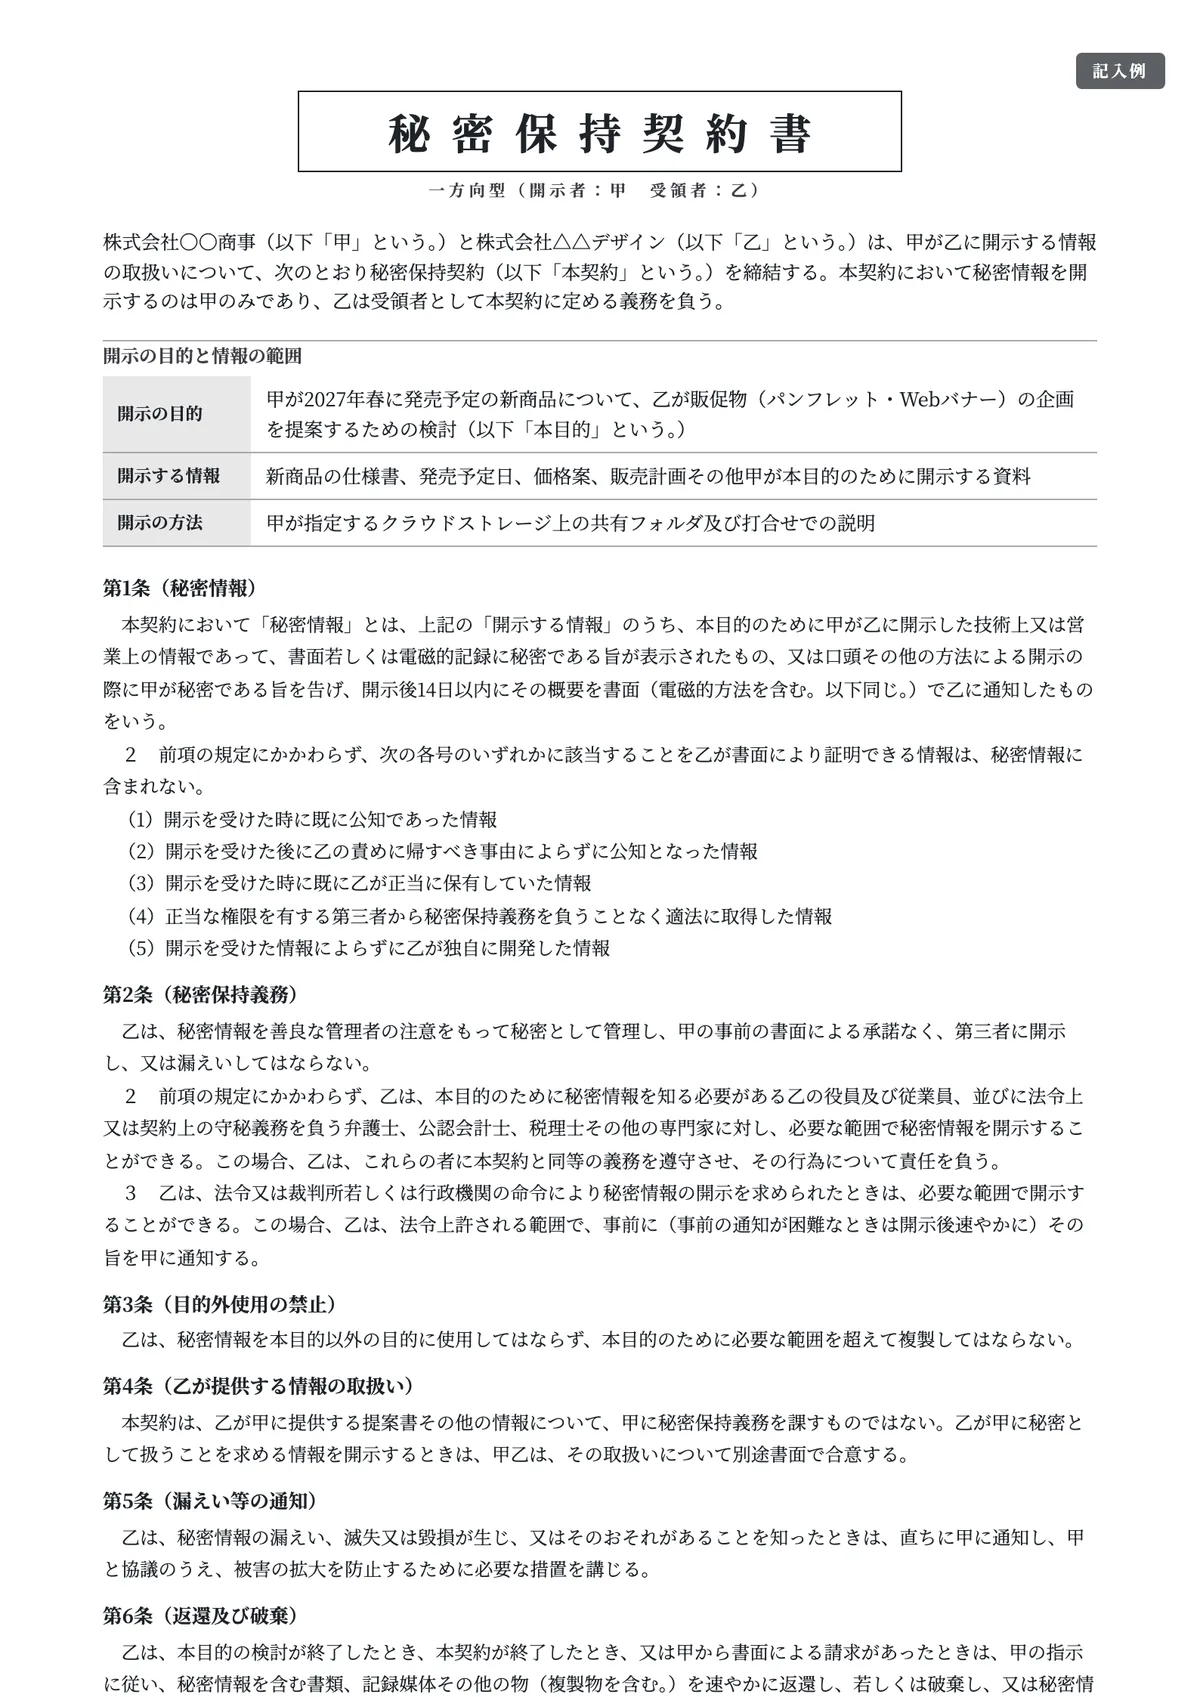
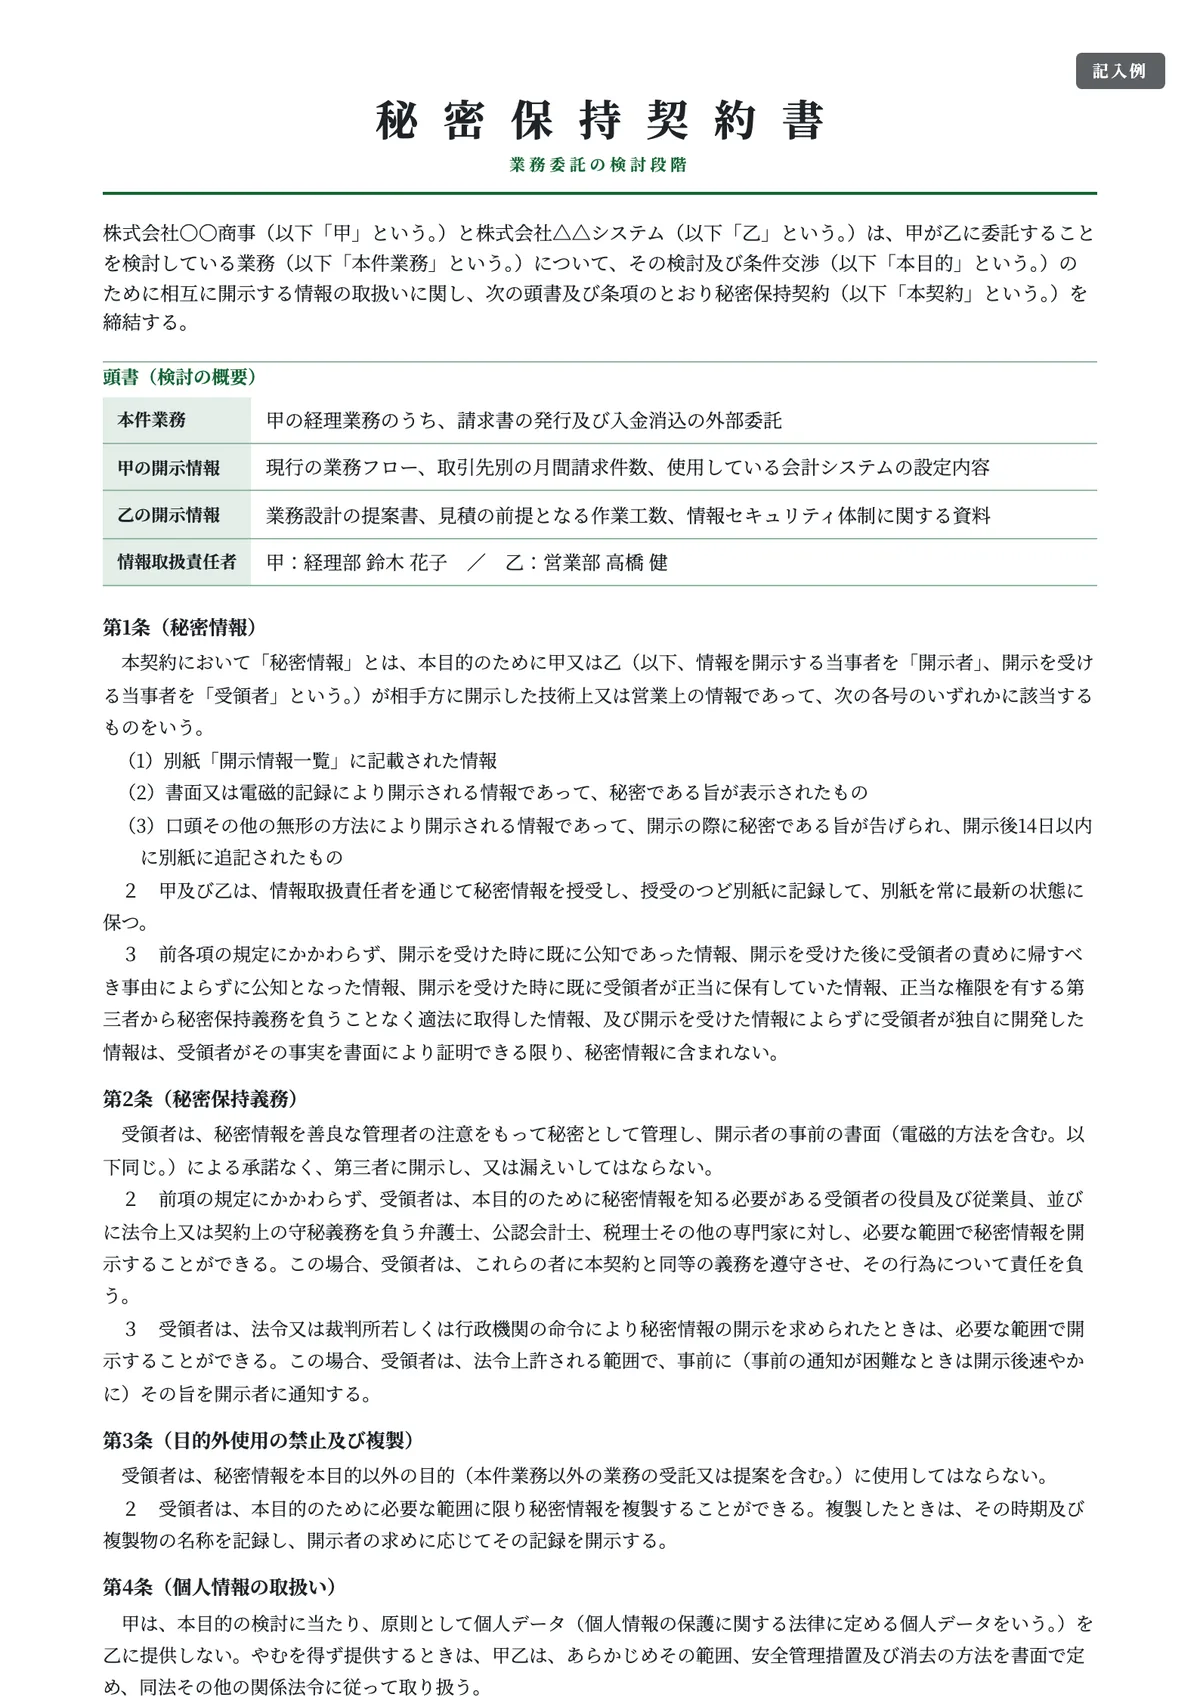
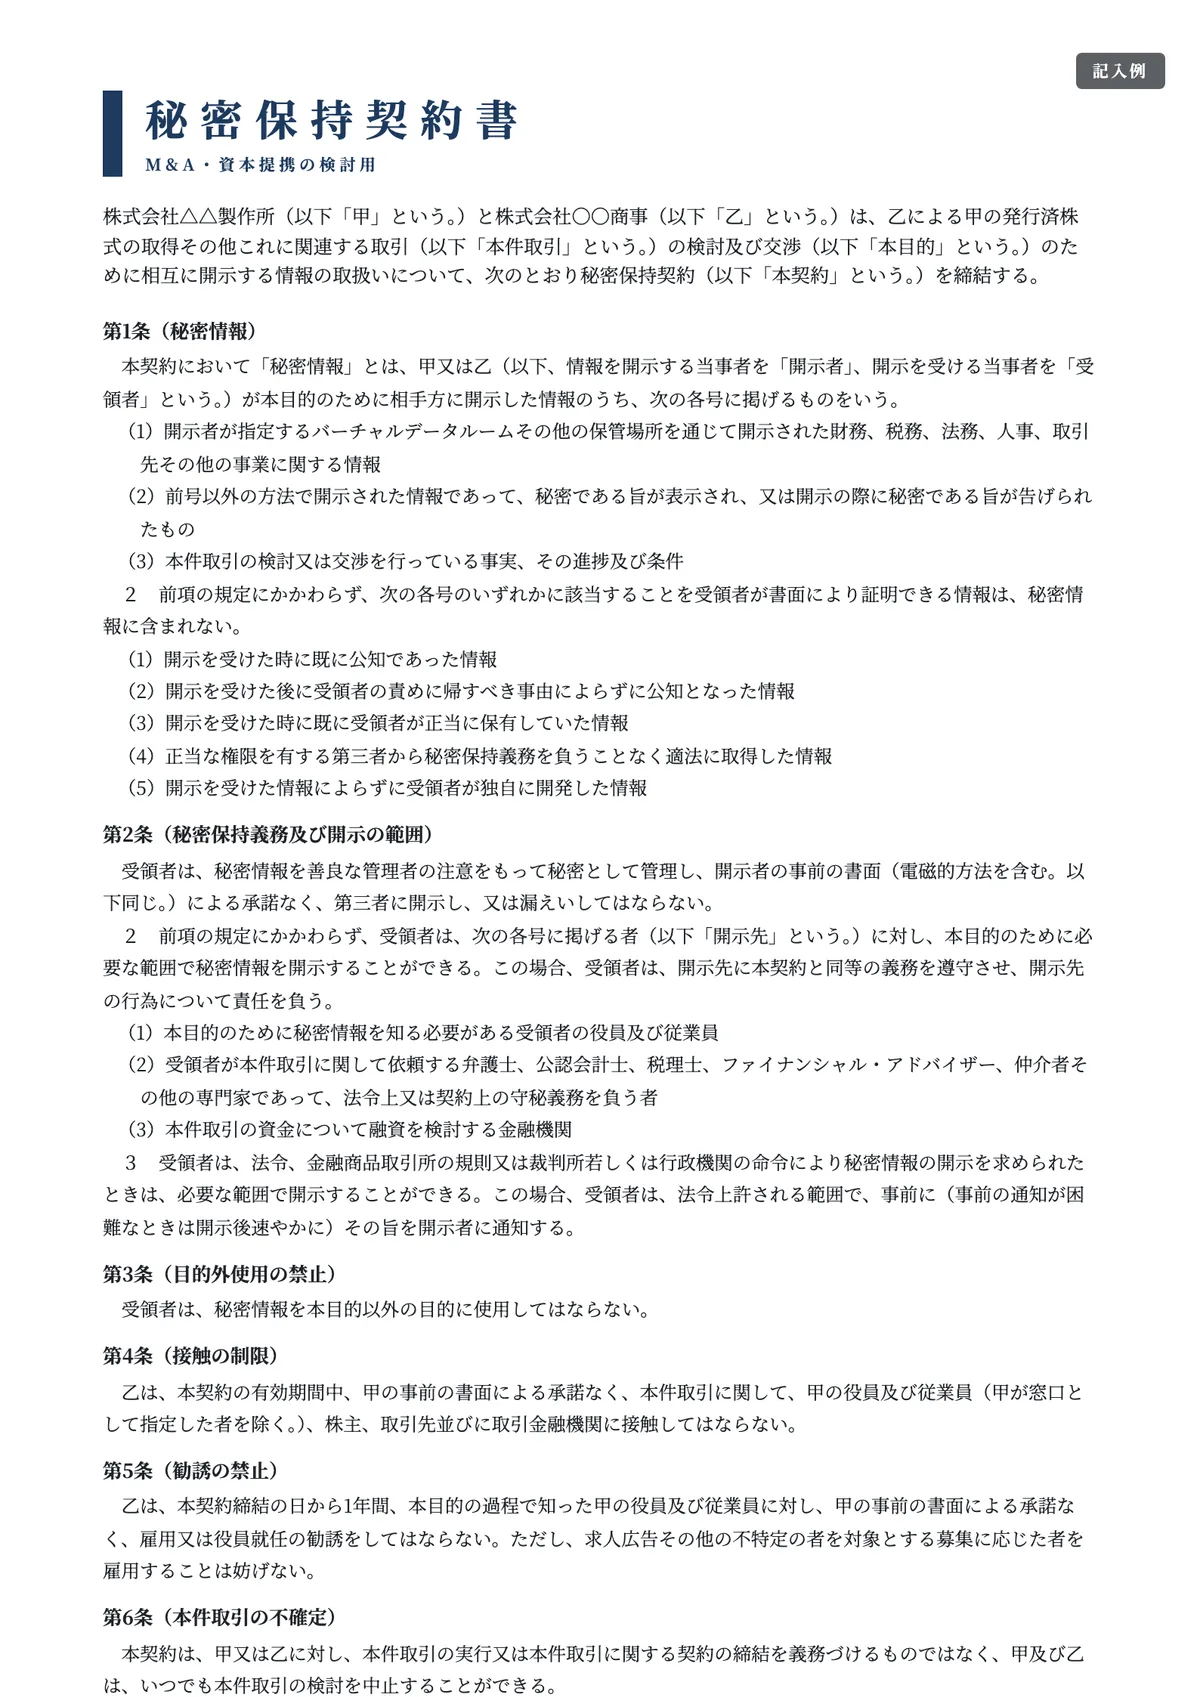
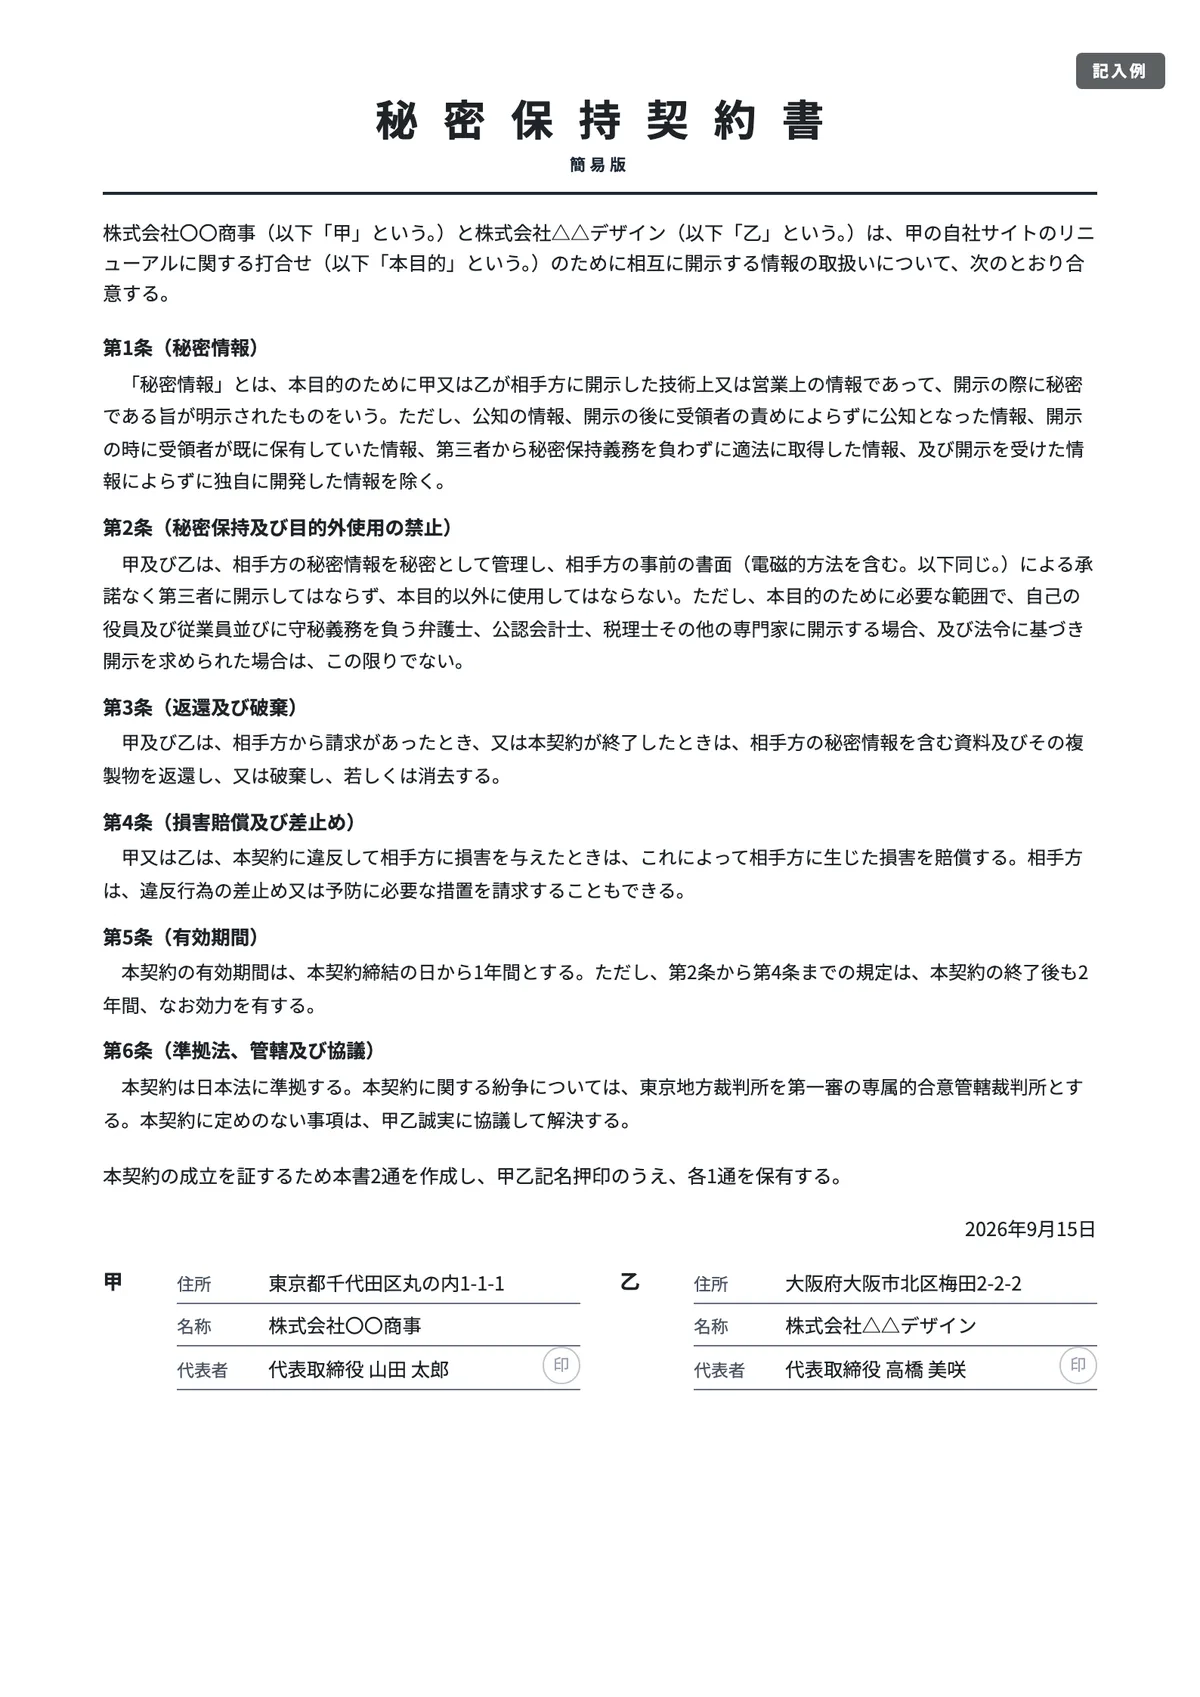
秘密保持契約書(NDA)テンプレート 5種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
不正競争防止法2条6項・3条・4条、民事訴訟法11条、個人情報保護法25条(e-Gov法令検索)、経済産業省「営業秘密管理指針」「秘密情報の保護ハンドブック」参考資料2、国税庁 No.7100・No.7104 を確認して作成
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
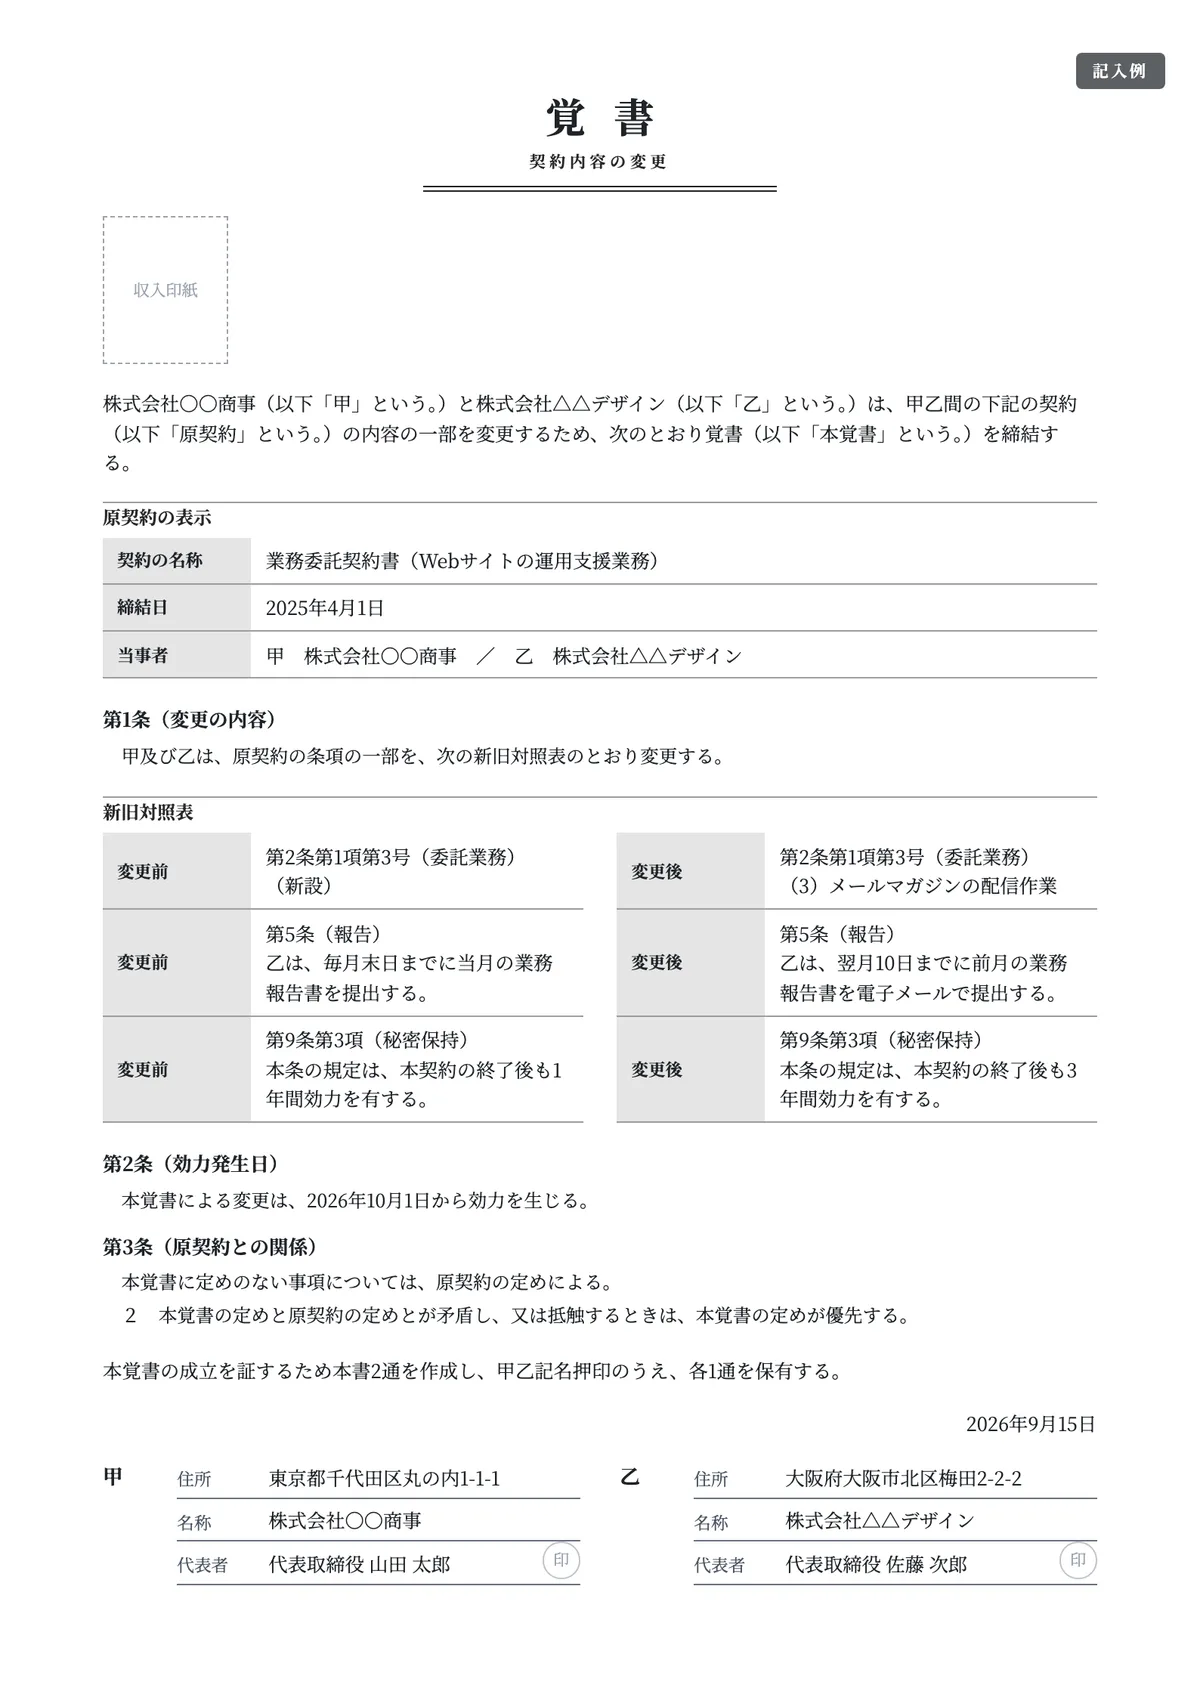
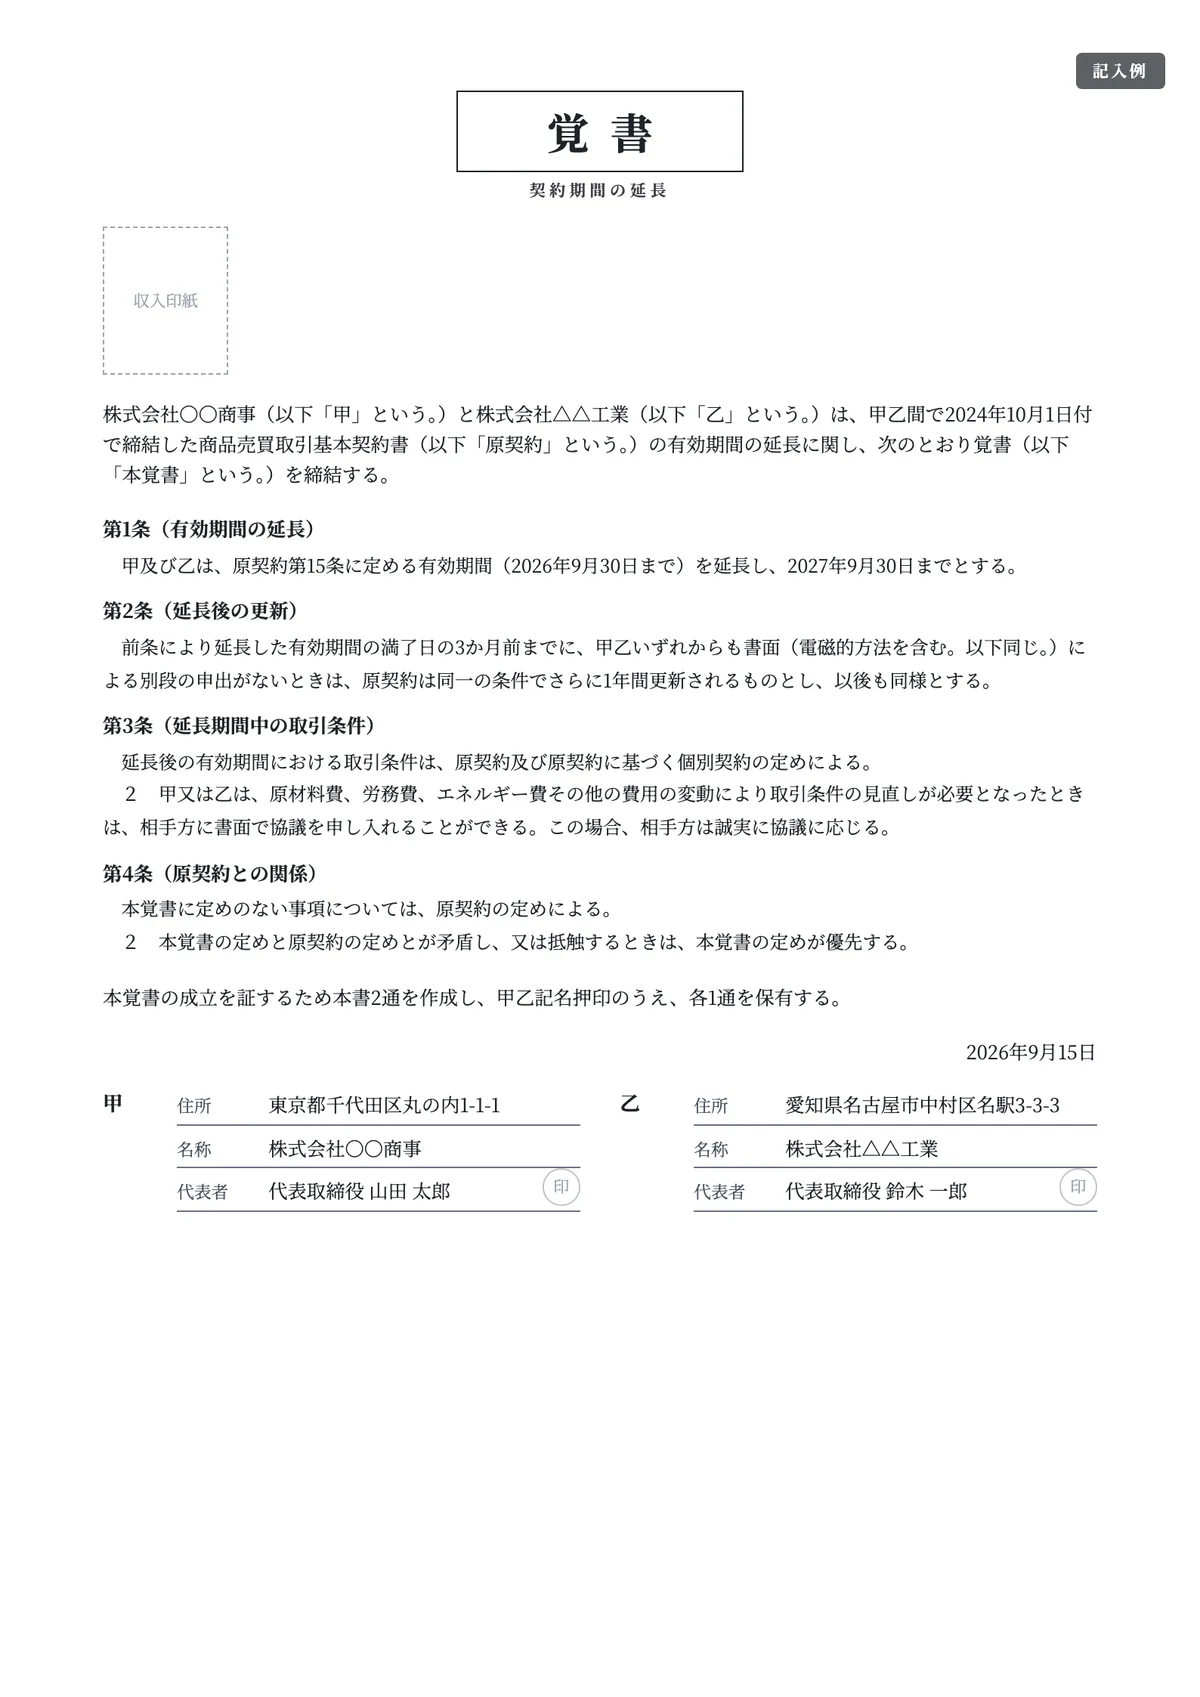
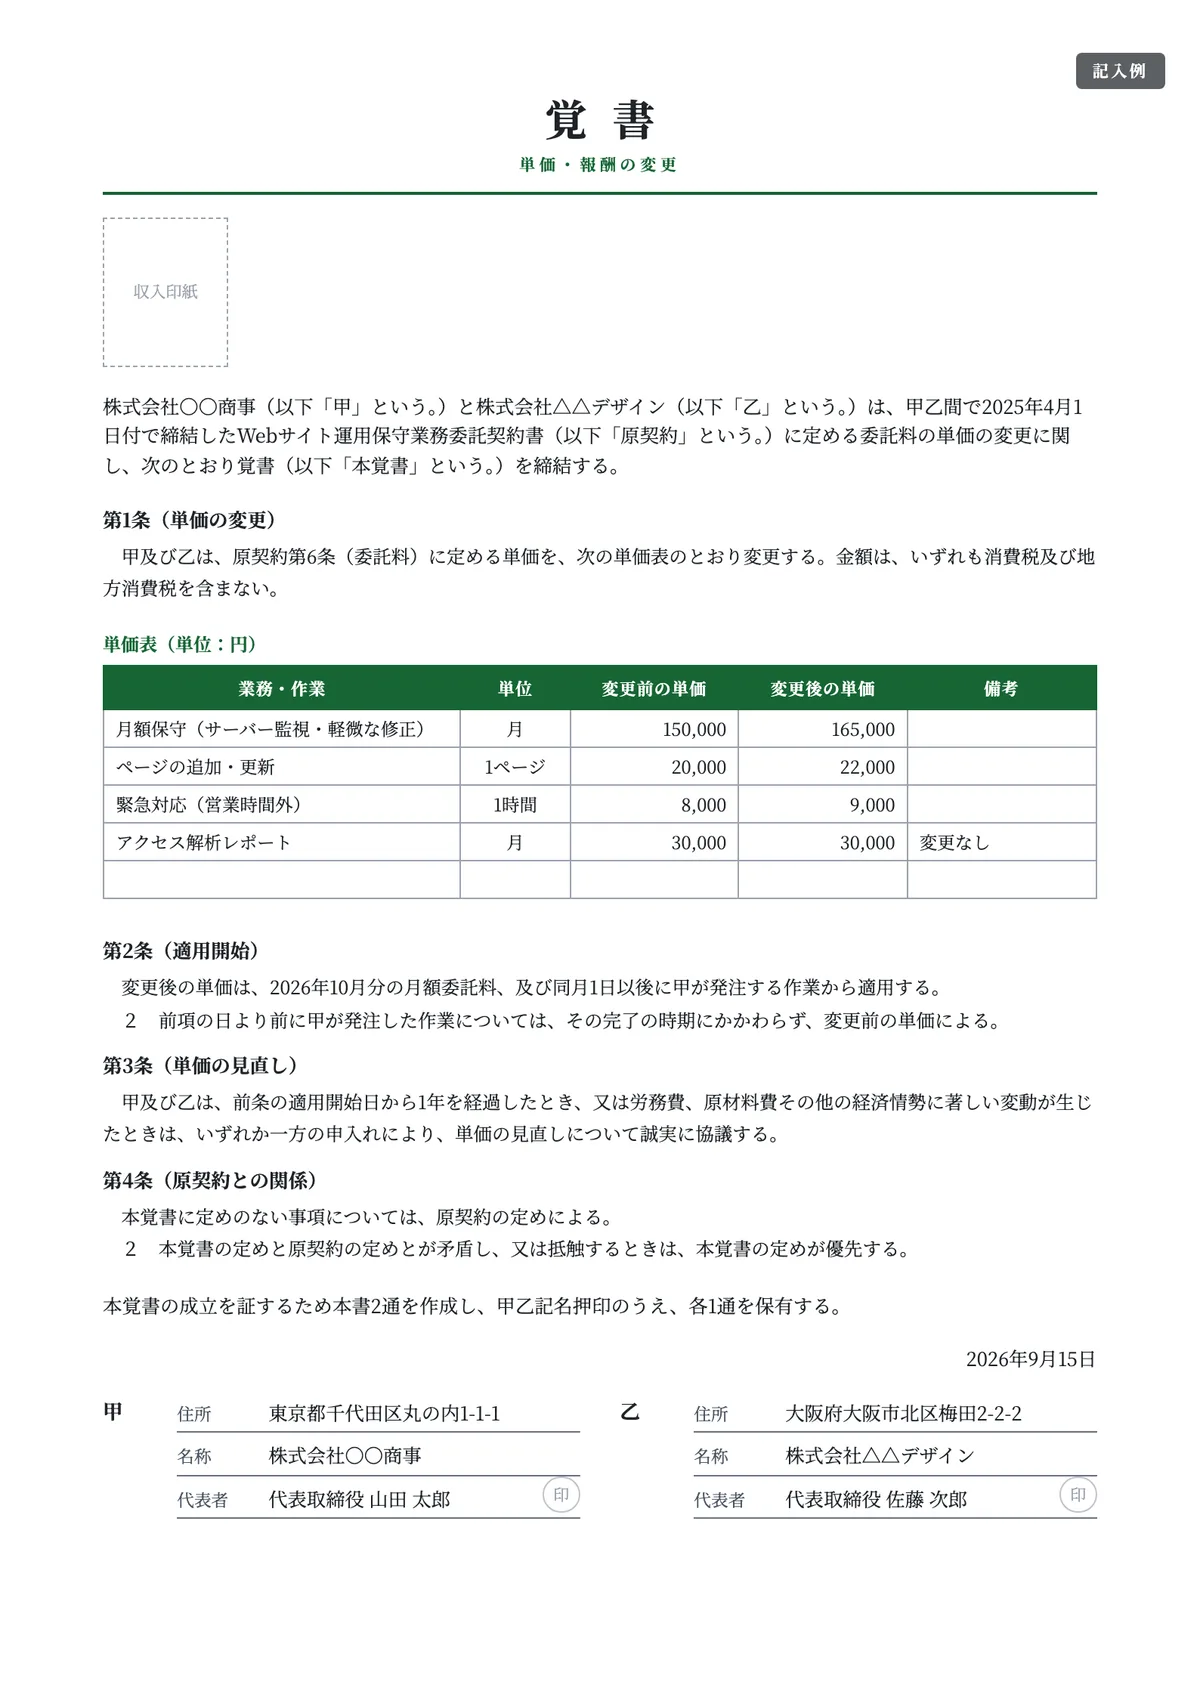
覚書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
印紙税法基本通達 第12条・第17条・別表第二「重要な事項の一覧表」と国税庁の質疑応答事例(変更契約書・電子契約)を確認して作成
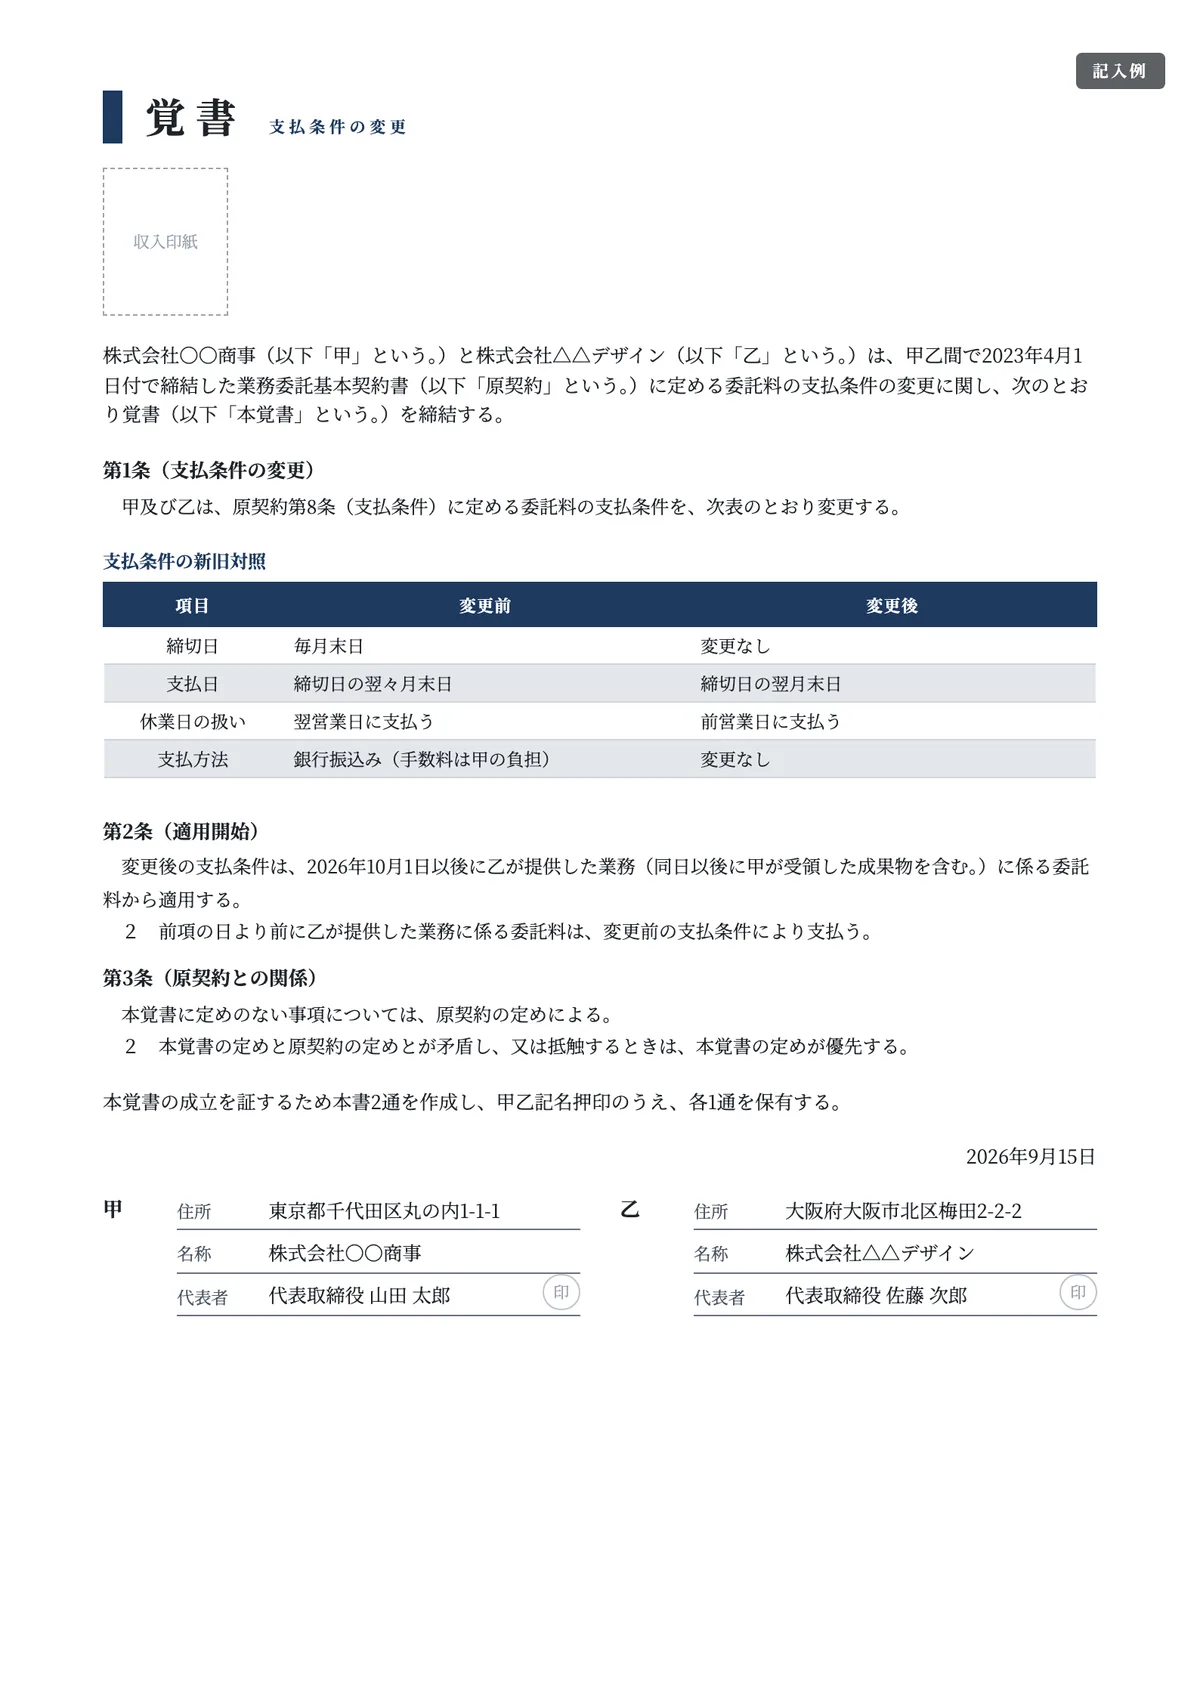
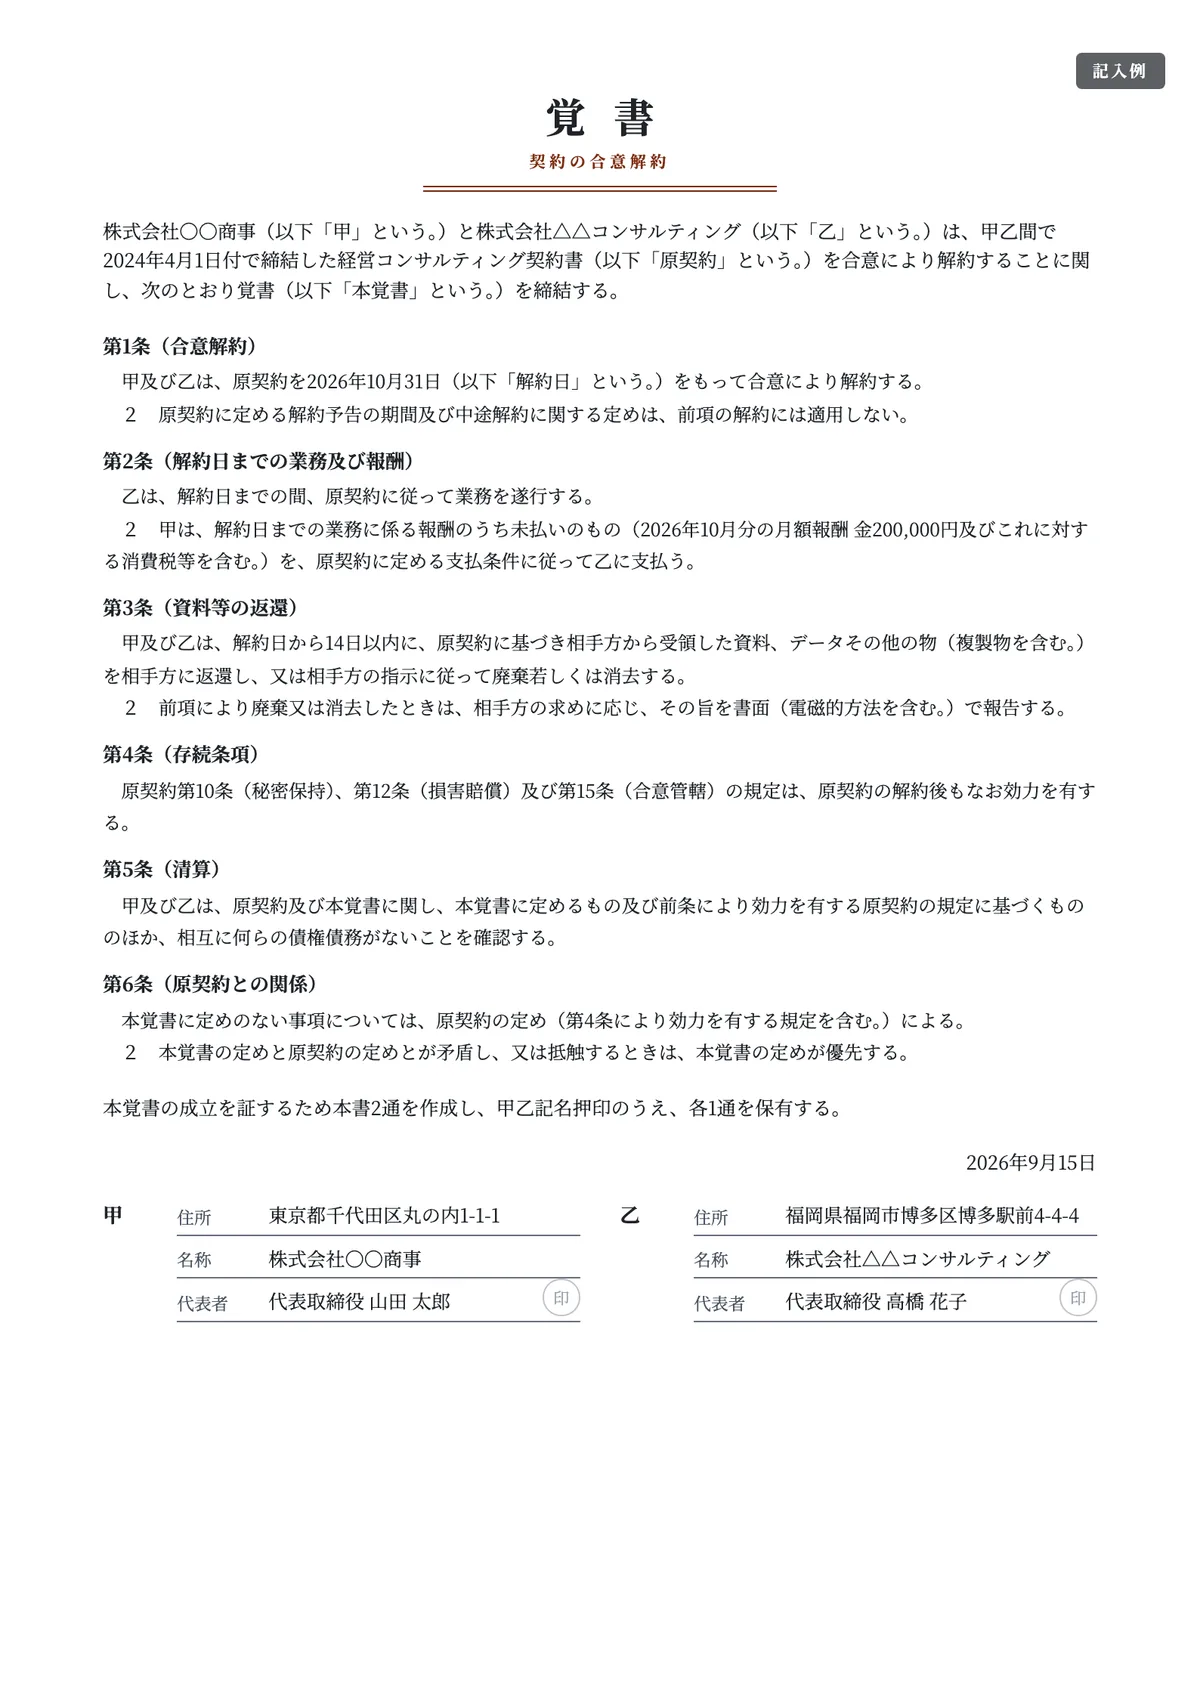
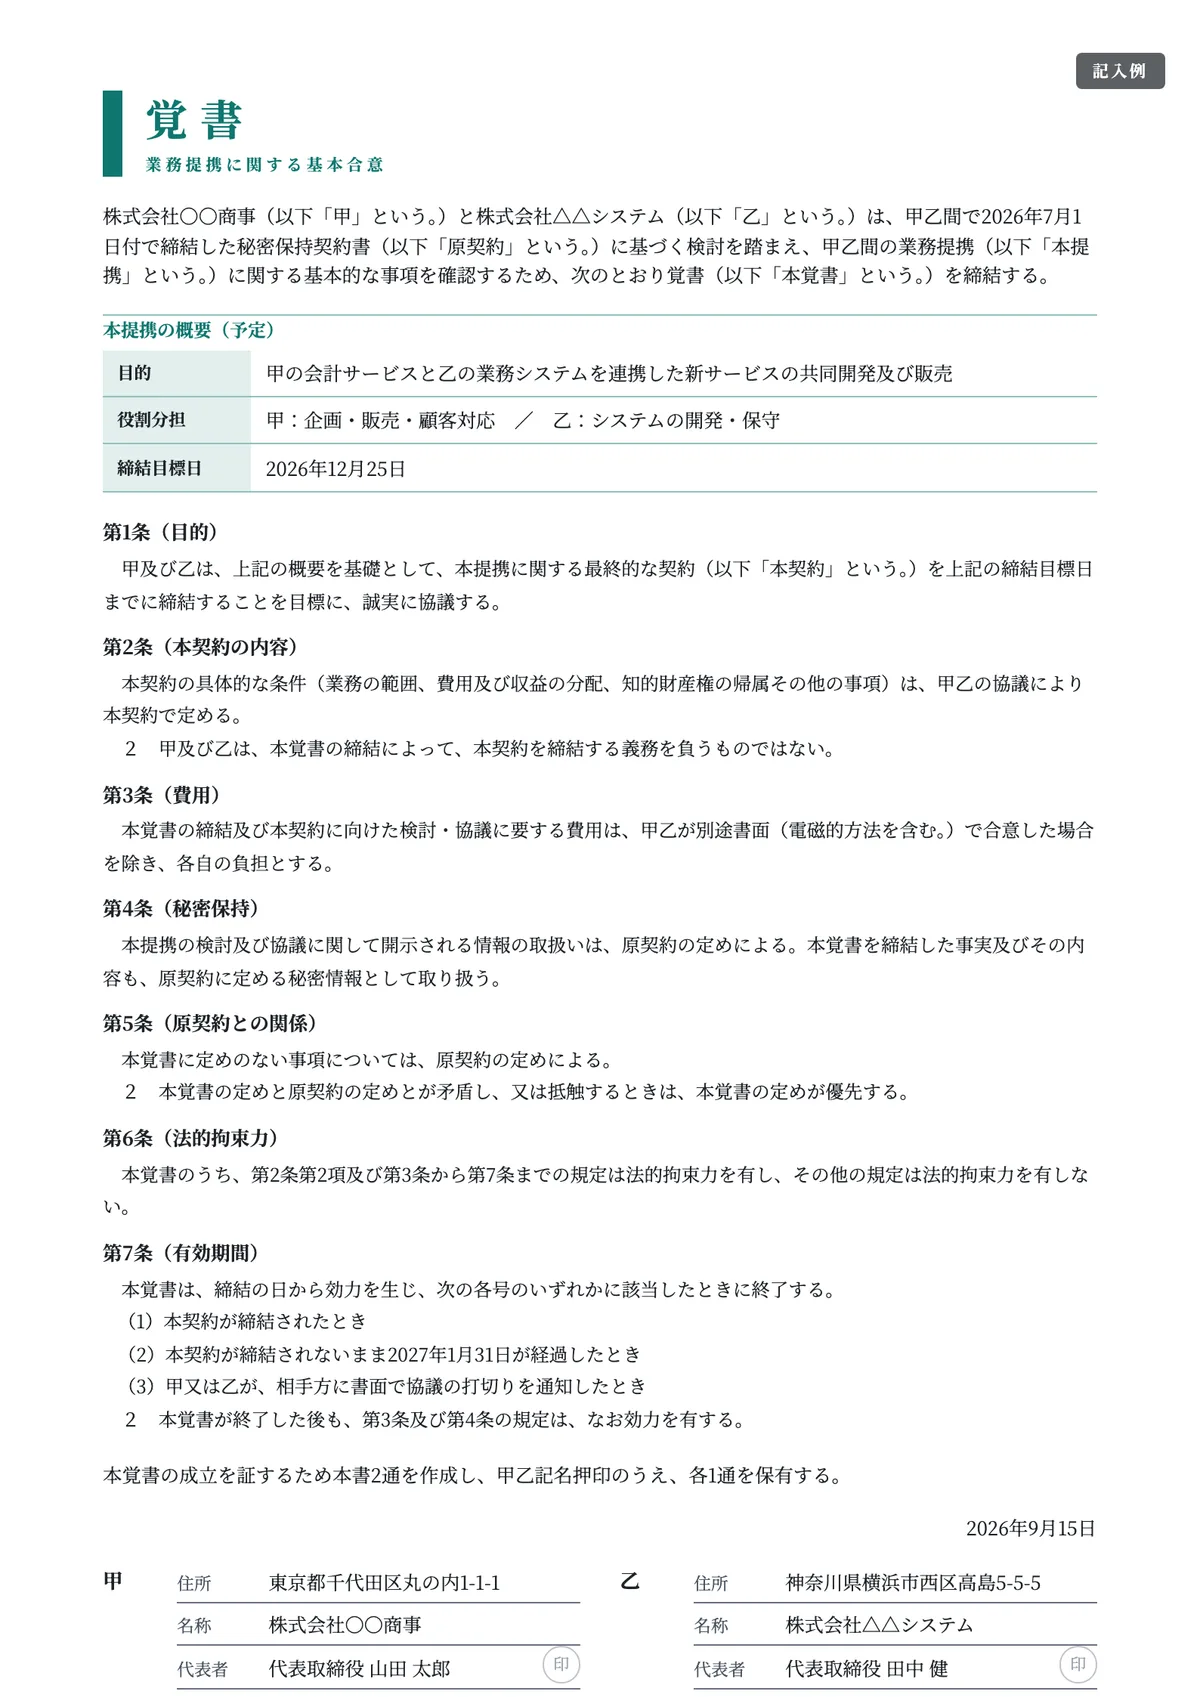
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
FREE TEMPLATE
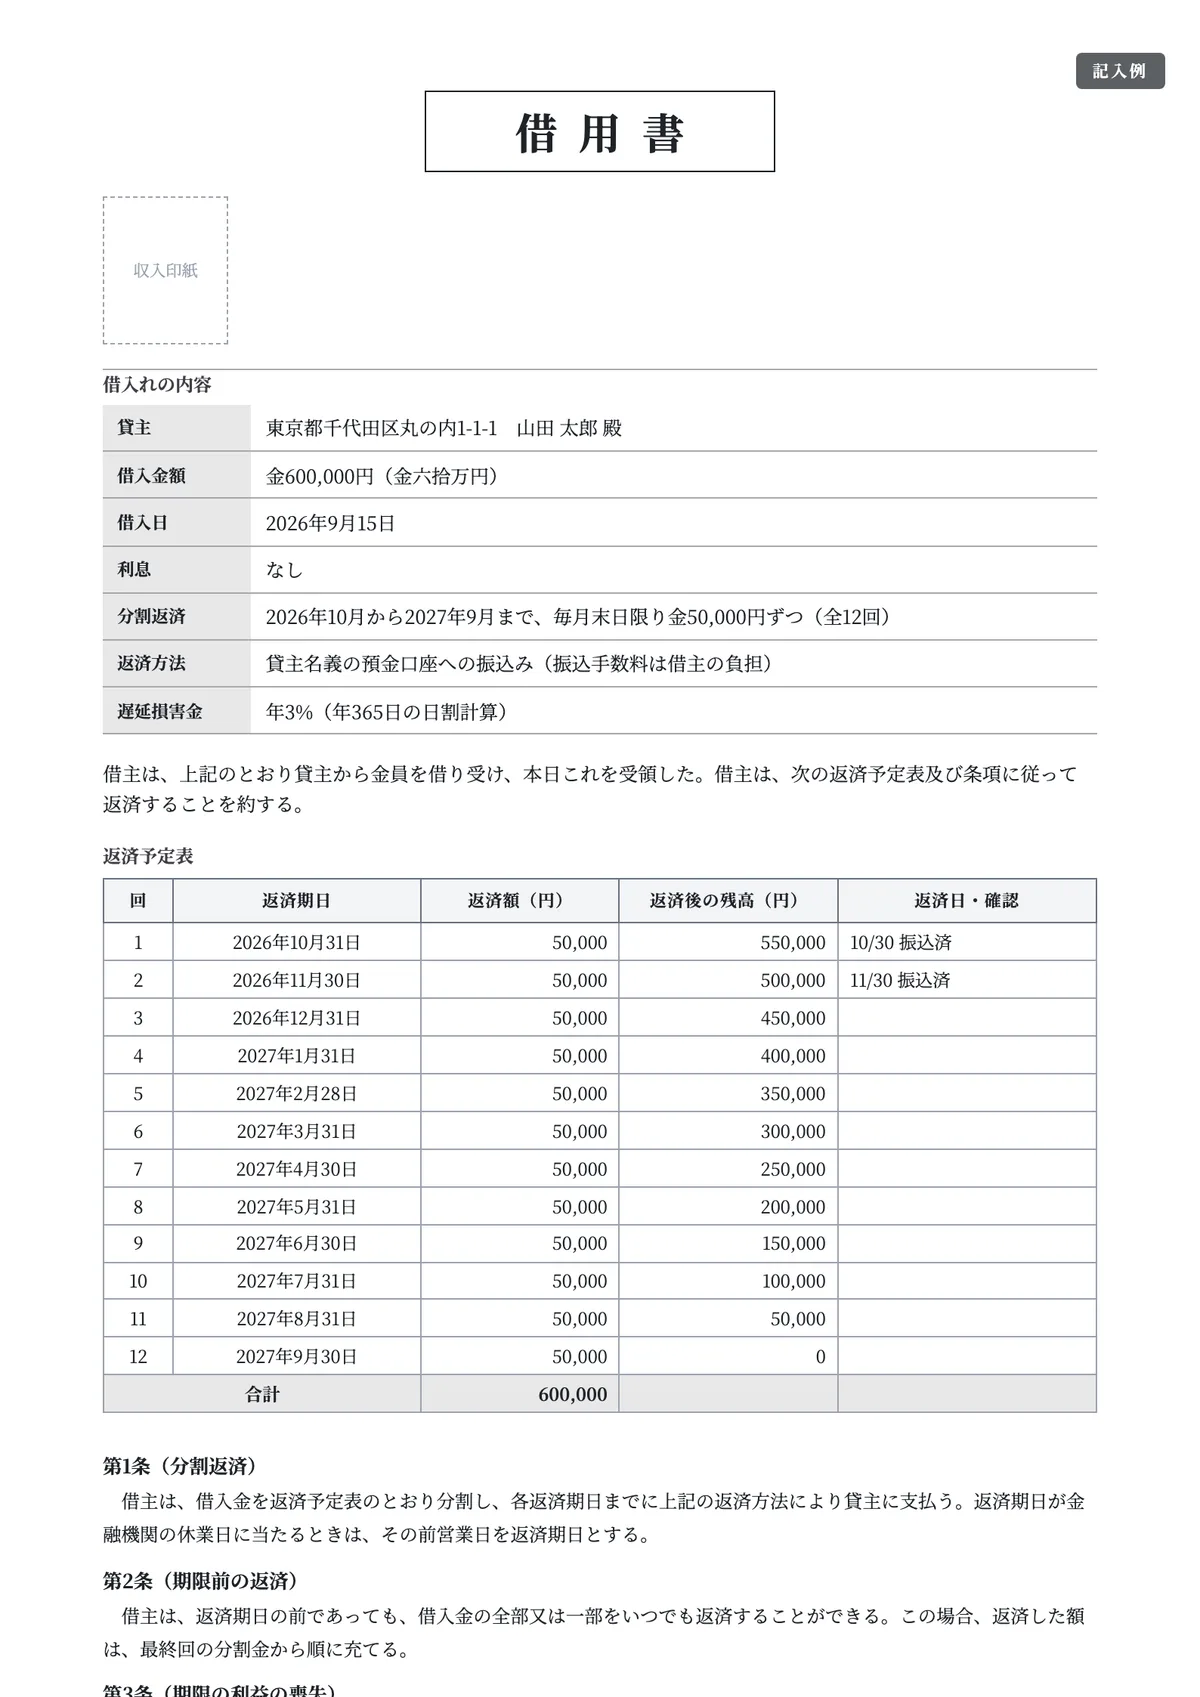
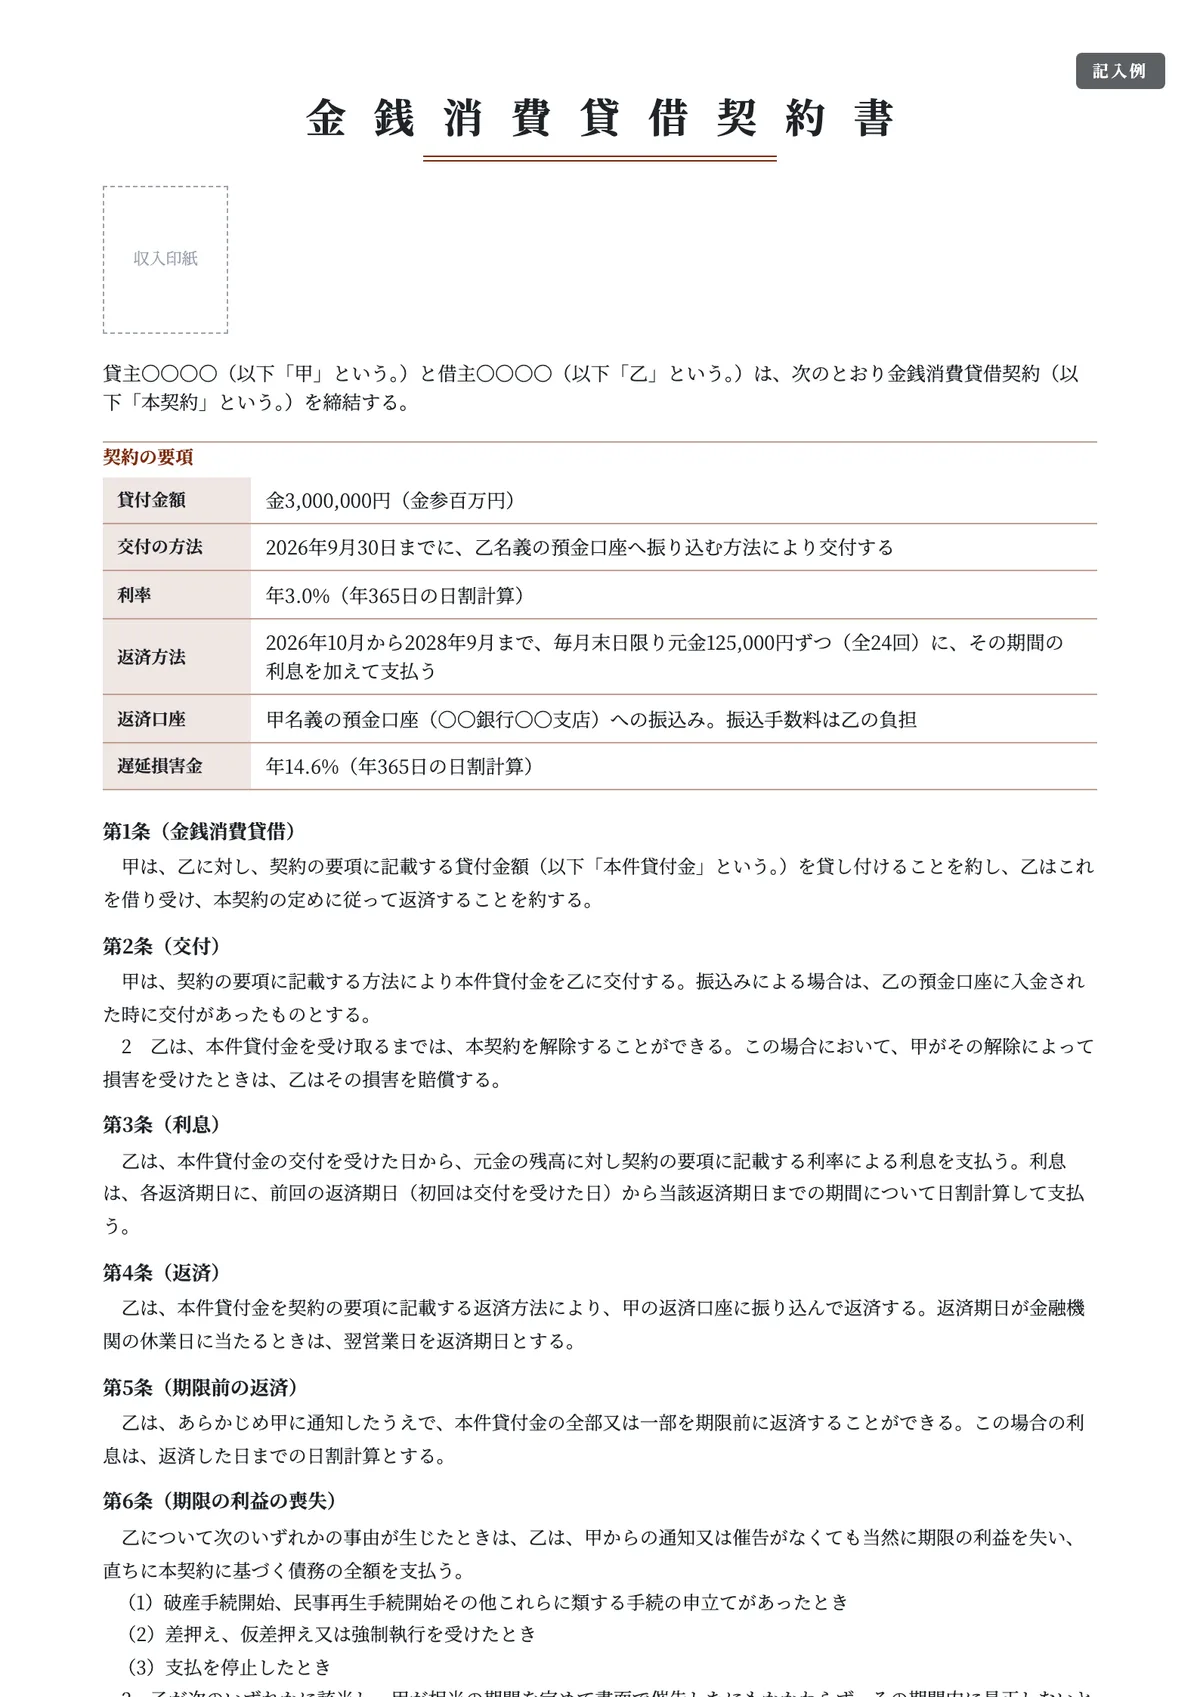
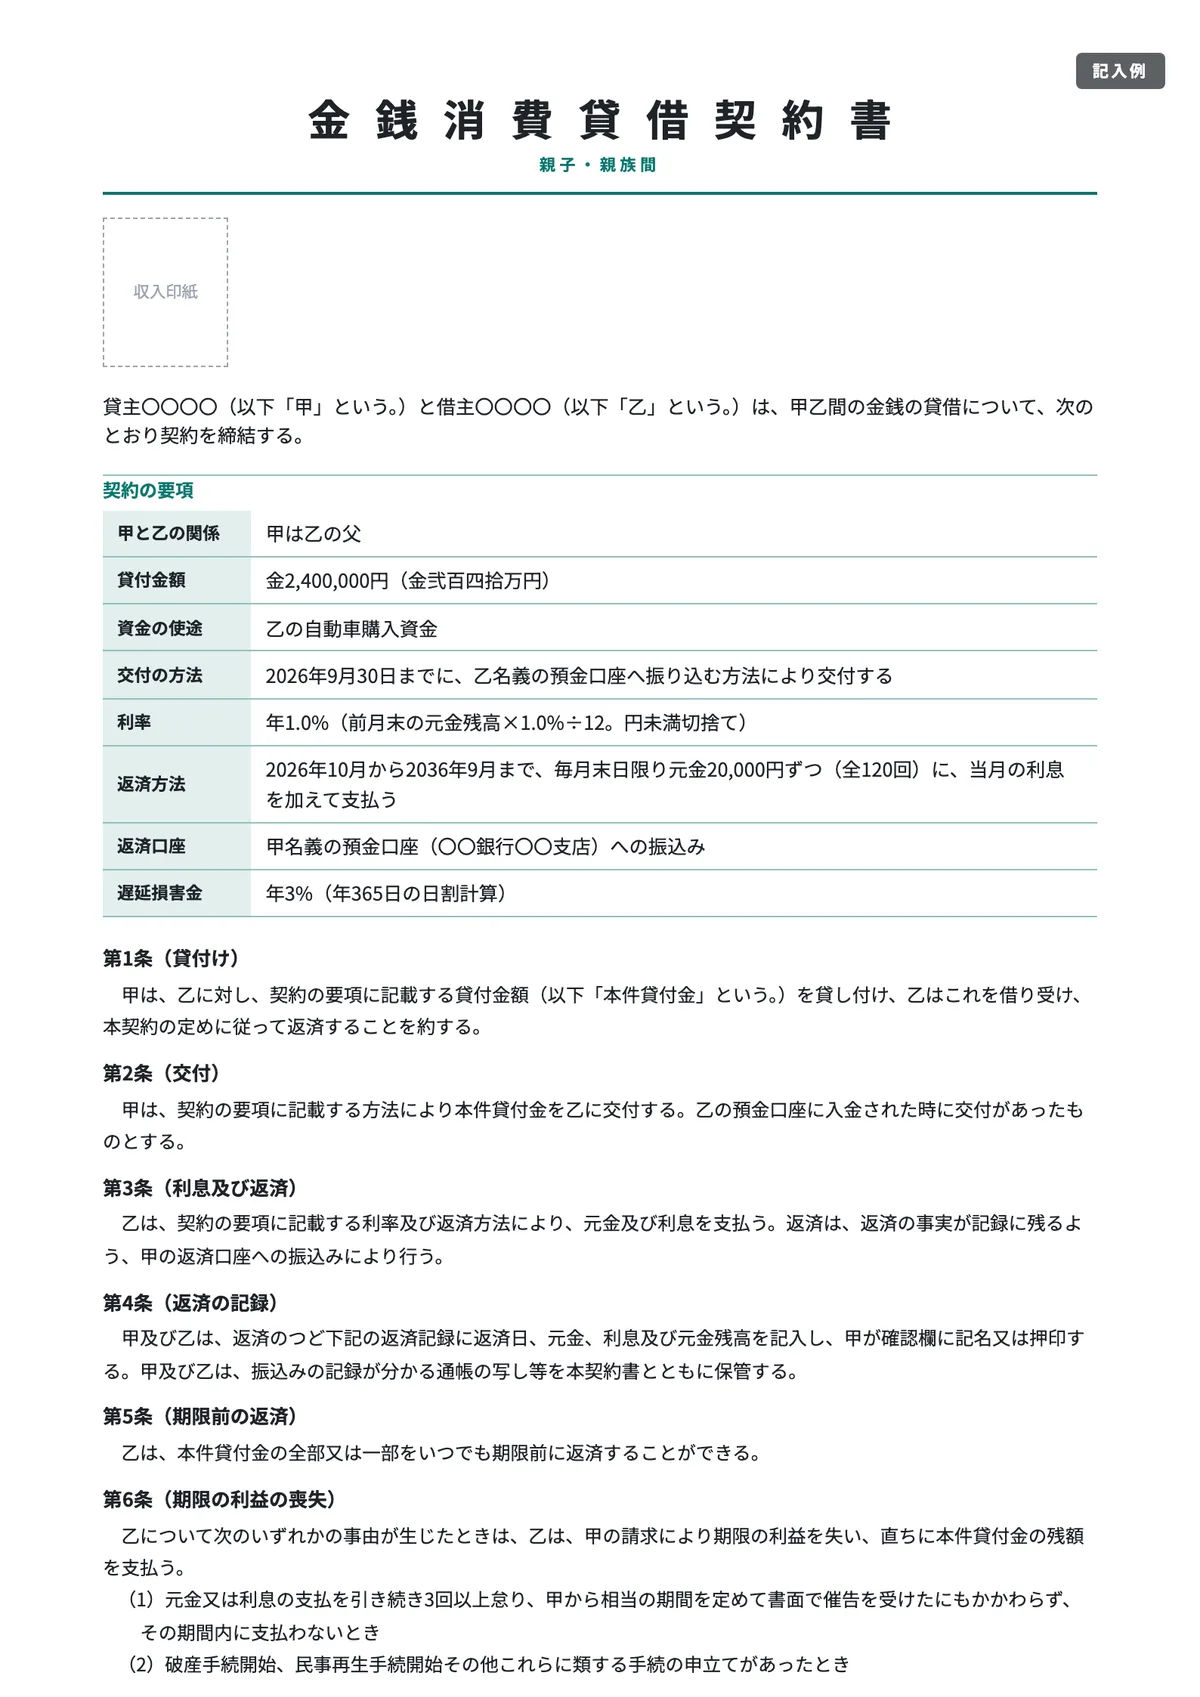
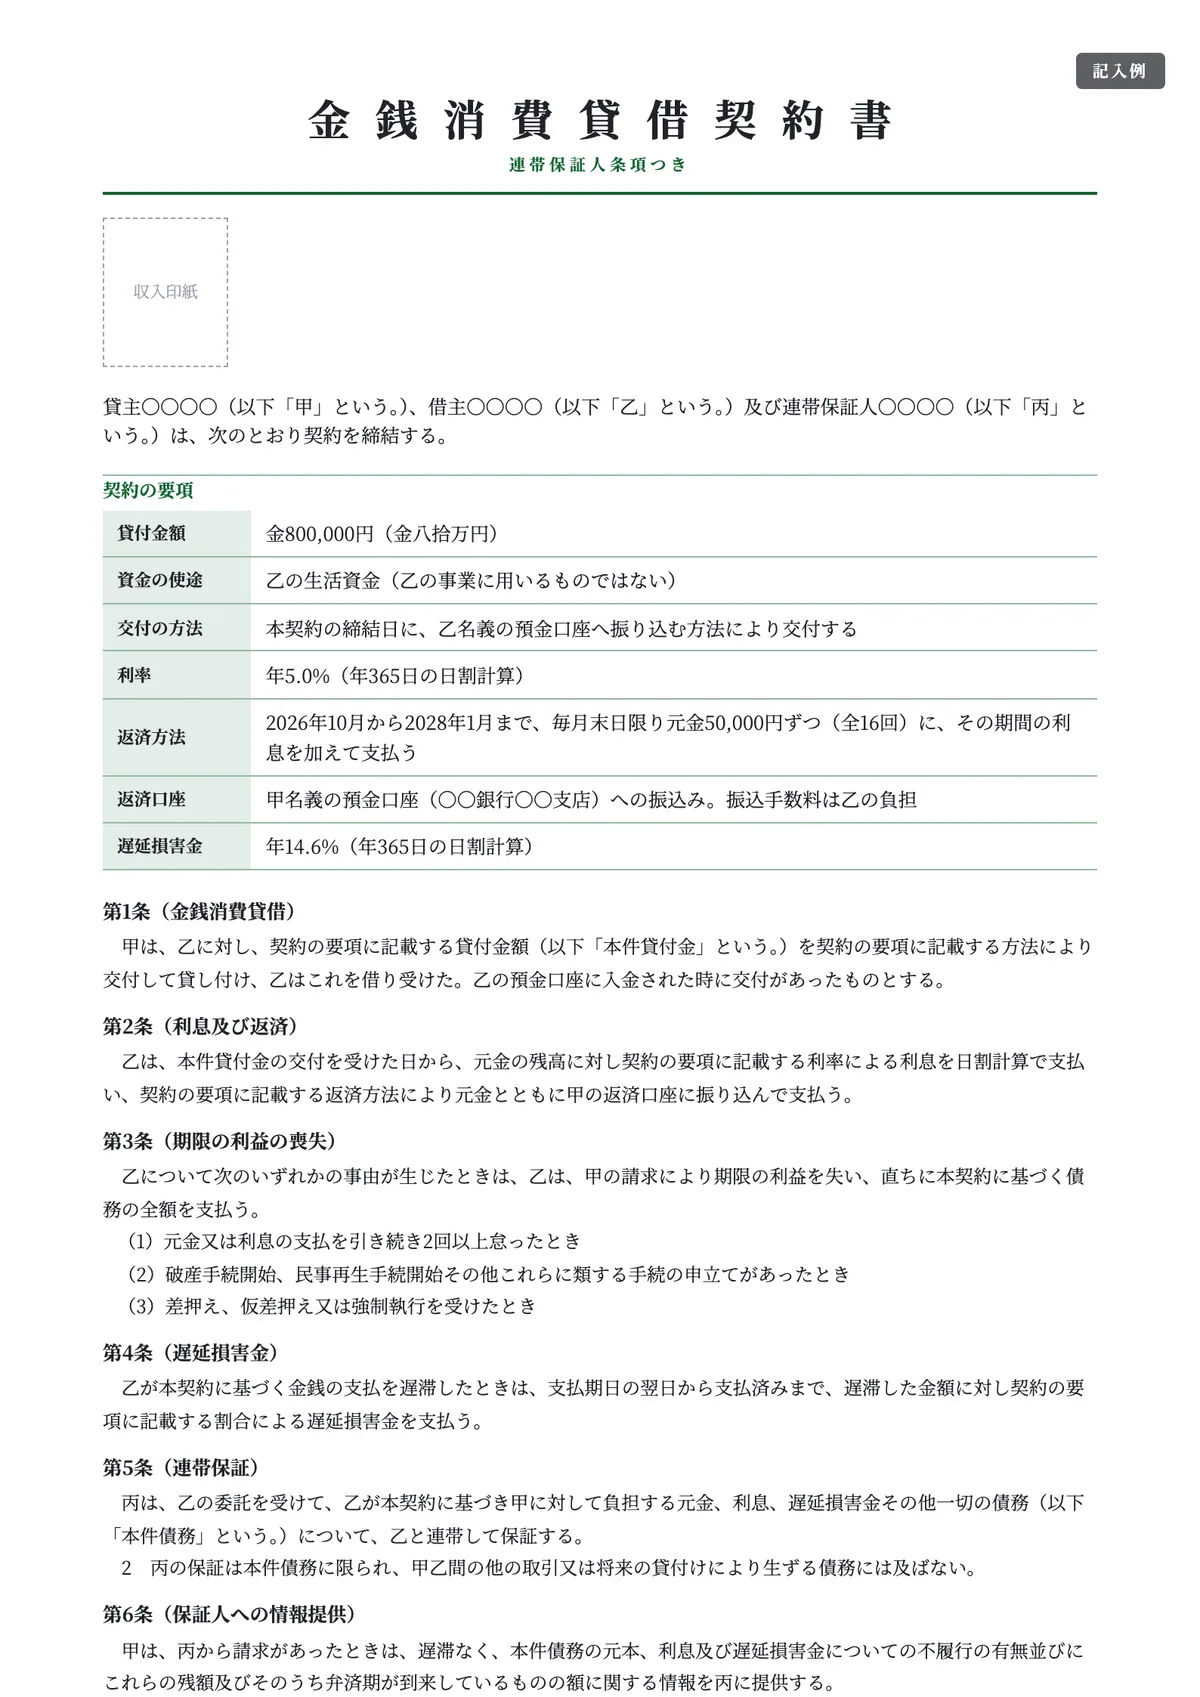
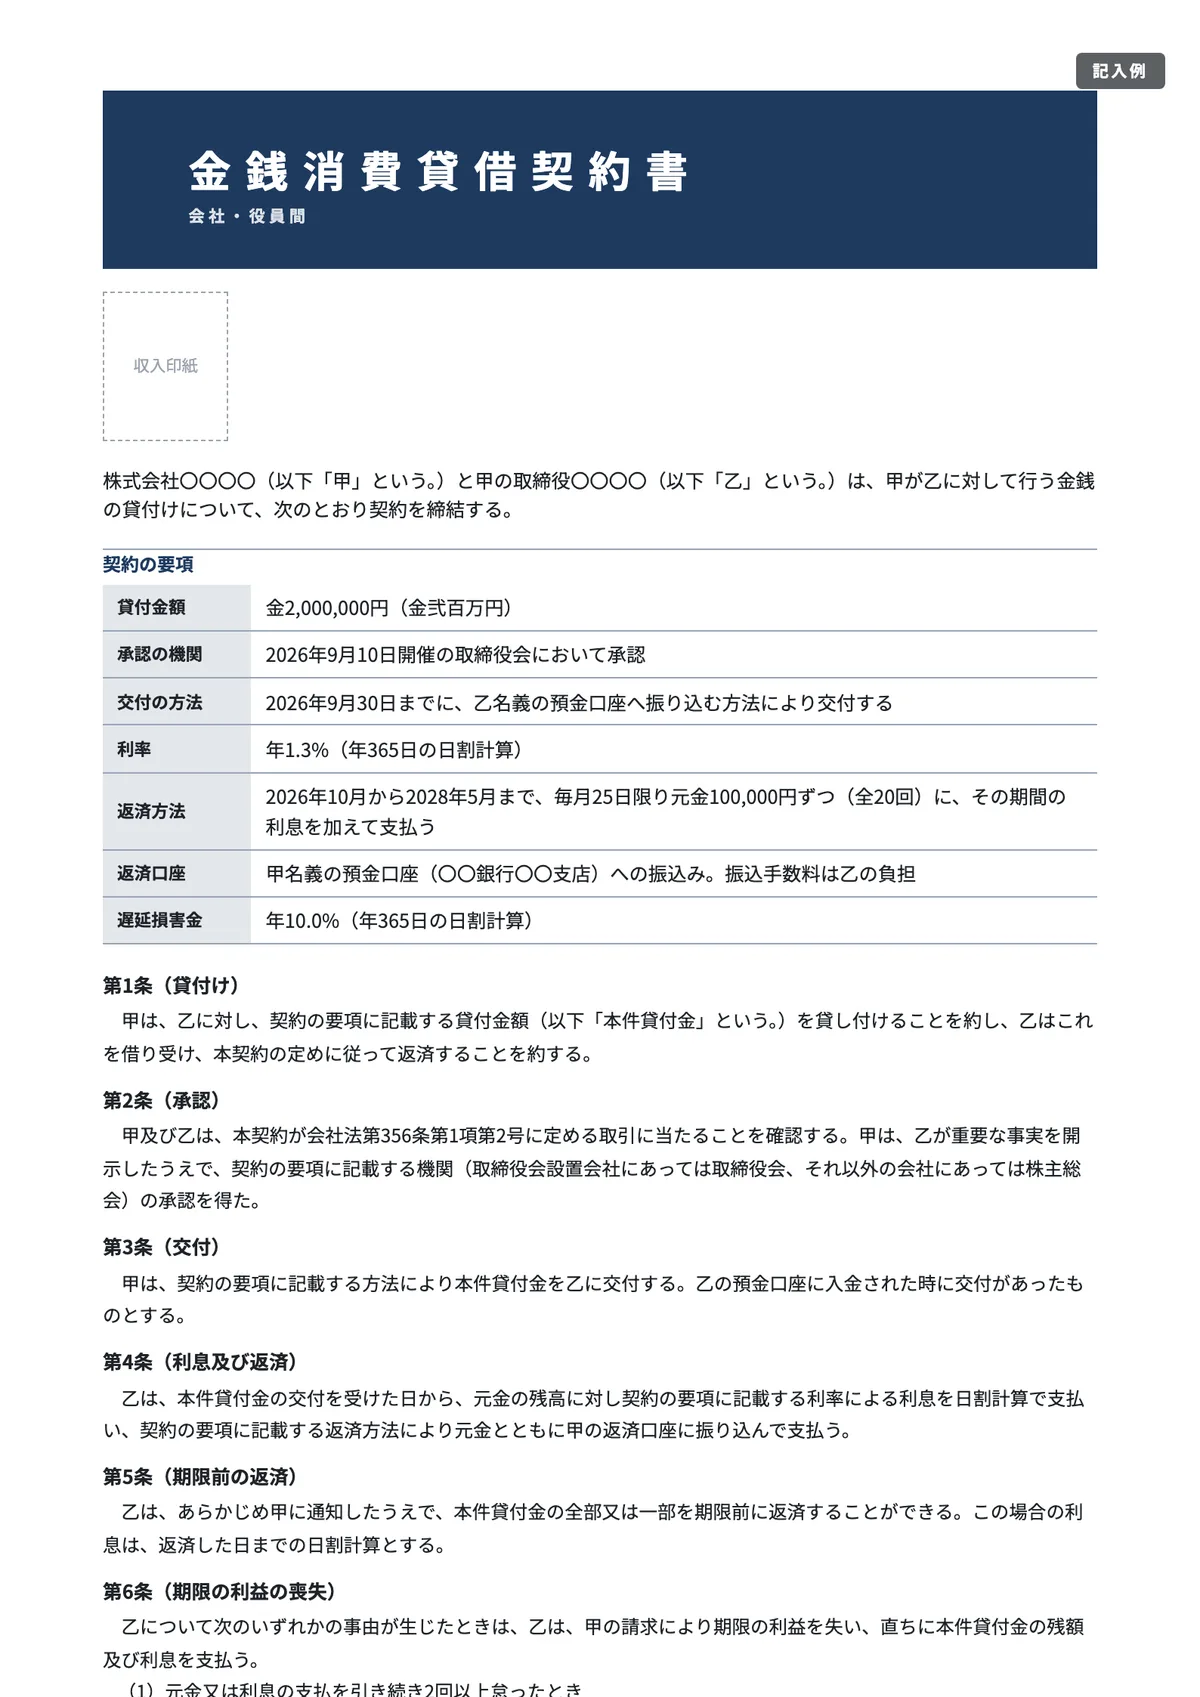
借用書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
民法587条・587条の2(e-Gov法令検索)、利息制限法1条・4条、国税庁「印紙税額一覧表」(第1号の3文書)を確認して作成
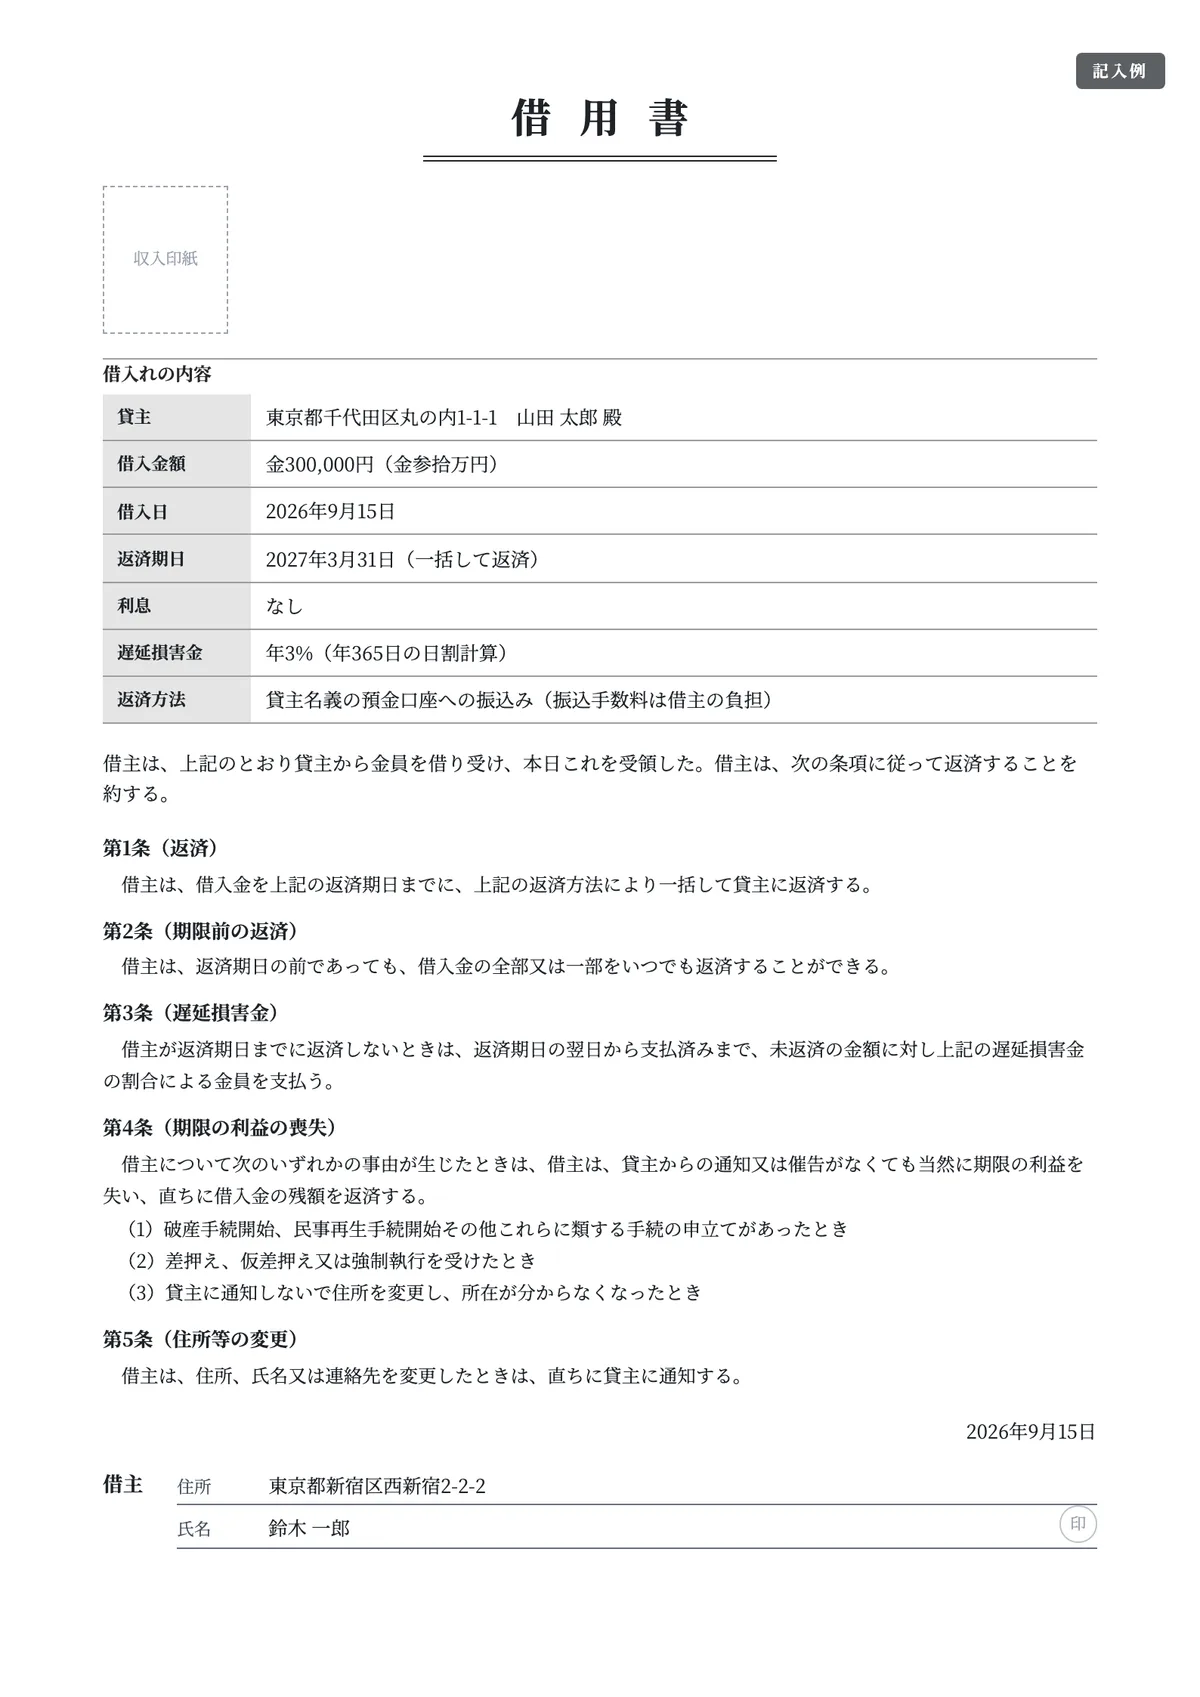
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
残りの書式と、士業事務所向けの顧問契約書を含めた全8書式は次のとおりです。
書式 | 何に使うか | パターン数 | 解説記事 |
|---|---|---|---|
業務委託契約書 | 外部に仕事を頼む/請ける。請負・準委任・フリーランス発注 | 6 | |
秘密保持契約書(NDA) | 商談・検討の前に情報を出し合う | 5 | |
覚書 | すでにある契約の変更・延長・合意解約 | 6 | |
誓約書 | 入社時・退職時など、会社が従業員から受け取る | 7 | |
念書 | 相手に一方的に約束を差し入れてもらう | 5 | |
借用書 | 金銭の貸し借り。分割返済・連帯保証人つきも | 6 | |
合意書・示談書 | トラブルの解決、退職合意、未払金の分割弁済 | 6 | |
顧問契約書(士業向け) | 税理士・社労士・行政書士が顧問先と結ぶ | 5 |
契約書・覚書・念書・合意書・誓約書の違い
これらの呼び分けを定義した法律はなく、実務上の慣習です。違いは「双方が署名するか、一方だけが差し入れるか」と「何を証明する文書か」の2軸で整理できます。
書式 | 署名するのは | 典型的な使い方 | 法的な位置づけ |
|---|---|---|---|
契約書 | 当事者の双方 | 取引の開始時。権利義務をひととおり定める | 合意の内容と成立を証明する文書 |
覚書 | 当事者の双方 | 既存契約の変更・延長・解約、本契約前の基本合意 | 実質は契約書。変更契約書として扱われる |
合意書・示談書 | 当事者の双方 | もめごとが解決したとき。示談・和解 | 互いに譲歩して争いをやめる「和解」(民法695条) |
誓約書 | 差し入れる側の一方 | 入社時・退職時に会社へ提出する | 一方的な約束。会社が受け取ることで合意になる |
念書 | 差し入れる側の一方 | 支払い・返却・再発防止を相手に約束させる | 同上。債務の承認として時効が更新されることがある(民法152条) |
題名ではなく中身で判断される
契約は申込みと承諾が合致すれば成立し、法令に特別の定めがある場合を除いて書面は要りません(民法522条)。書面は成立の条件ではなく、後で証明するための道具です。題名を「覚書」にしても効力は弱くならず、「念書」と書いたから印紙が不要になることもありません。印紙税の通達も、契約書を「契約の成立、更改又は内容の変更若しくは補充の事実を証明する目的で作成される文書」と定義し、判断は名称ではなく実質的な意味で行うとしています(印紙税法基本通達 第12条)。
一方が差し入れる文書の弱点
誓約書と念書は、差し入れる側だけが署名します。作成は早い反面、次の点が弱点です。
- 受け取った側の義務を書けない:念書に「支払を続ける限り訴訟を起こさない」と書いても、会社側の署名がなければ約束させたとは言いにくい
- 「書かされた」と言われやすい:強迫による意思表示は取り消せます(民法96条)。日付・場所・経緯を残す
- 公序良俗に反する内容は無効(民法90条)。実現不可能な金額や過大な制約は、書かせても通らない
相手にも何か(請求の取り下げ、雇用の継続など)をしてもらうなら、念書ではなく双方署名の合意書にしてください。
場面別の選び方と、書式どうしのつながり
これから取引を始める
順番はNDA→業務委託契約書です。営業秘密の保護には「秘密として管理されている」ことが必要で(不正競争防止法2条6項)、NDAは管理の分かりやすい証拠になります。仕様を詰める段階で社内情報に触れるなら先に交わしてください。
契約書は相手方との約束ですが、顧客や応募者の個人情報を扱うなら、これとは別に自社サイトで公表する文書が要ります。個人情報保護法32条が求める記載事項と、そのまま使えるプライバシーポリシーのひな形3種は別記事にまとめています。
すでにある契約を変える・延長する・終える
契約書を作り直さず、覚書で差分だけ書きます。単価・支払日・契約期間を変えるときは変更前と変更後を並べて書くと、後から経緯をたどれます。合意解約も覚書で足ります。
トラブルが起きた後
解決したことを確定させるのが合意書・示談書です。和解には、争いの目的だった権利の帰属を確定させる効力があります(民法696条)。裏を返せば、あとから証拠が出ても原則として蒸し返せません。何についての解決かという範囲を丁寧に書いてください。相手に約束させるだけでよい軽いケースは念書で足ります。
お金を貸す・分割で回収する
これから貸すなら借用書・金銭消費貸借契約書、すでにある未払金を分割で回収するなら分割弁済の合意書です。書面でする消費貸借は、お金を渡す前でも書面だけで効力が生じます(民法587条の2)。利息の上限は元本10万円未満で年20%、10万円以上100万円未満で年18%、100万円以上で年15%です(利息制限法1条)。
人を雇う・辞めてもらう
入社時は誓約書、退職の合意は退職合意書です。誓約書に「違反したら罰金○万円」とは書けません。労働契約の不履行について違約金や損害賠償額を予定する契約は禁止されています(労働基準法16条)。身元保証書は個人根保証契約にあたるため、極度額を定めなければ効力を生じません(民法465条の2第2項)。労働条件そのものは雇用契約書と労働条件通知書で定めます。
取引の段階 | 使う書式 | 置き換えではなく重ねる |
|---|---|---|
検討・商談 | NDA | 取引が始まってもNDAは生き続ける |
開始 | 業務委託契約書/顧問契約書 | 基本契約+個別の発注書という形も可 |
途中の変更 | 覚書 | 原契約を引用し、変更しない条項はそのままと明記 |
トラブル | 念書/合意書・示談書 | 一方の約束で足りるか、相互の譲歩かで選ぶ |
終了 | 合意解約の覚書/解約合意書 | 秘密保持・競業避止の残存条項の扱いを書く |
どの契約書にも共通して必要な7つの要素
書式が違っても、抜けると同じトラブルになる項目があります。ひな形を使うときは、この7つが自社の取引の実態に合っているかを必ず確認してください。
要素 | 書くこと | 抜けたときに起きること |
|---|---|---|
当事者の特定 | 屋号ではなく登記上の名称、住所、代表者名 | 同名の別法人・個人と混同し、請求先でもめる |
目的・業務の範囲 | 何をどこまでやるか。成果物なら仕様と数量 | 「そこまで含むと思っていた」と追加作業を求められる |
対価と支払条件 | 金額(税抜・税込の別)、支払期日、振込手数料の負担 | 入金遅れと、手数料分の差額が毎回発生する |
期間・更新 | 開始日と終了日、自動更新の有無と更新拒絶の通知期限 | 終わったつもりの契約が更新され続ける |
解除 | どんなときに解除できるか、催告の要否、予告期間 | 抜けたい取引から抜けられない |
損害賠償 | 賠償の範囲と、上限を置くならその金額 | 小さな受注で青天井のリスクを負う |
管轄・準拠法 | 第一審の専属的合意管轄裁判所 | 遠方の裁判所での対応を迫られる |
末尾には「本書2通を作成し、各自1通を保有する」と作成部数を書きます。課税文書なら2通分の印紙が必要です。2通を郵送して1通を返送してもらうときは、返送期限と返送先を書いた送付状を添えると差し戻しが減ります(契約書の送付状テンプレート(返送のお願い))。
Word版とPDF版の使い分け、ひな形を自社用に直す手順
この記事のテンプレートは、すべての書式にWord版とPDF版を用意しています。中身は同じで、違うのは「あとから直せるかどうか」です。どちらを選ぶかは、条文を自社の取引に合わせて変える必要があるかで決めます。
Word版とPDF版はどちらを使うか
形式 | 向いている場面 | 気をつけること |
|---|---|---|
Word版(.docx) | 社名・金額・条文を直して使う。相手と修正案をやりとりする。複数の取引で使い回す自社版を作る | 条番号は手で振ってあるため、条項を削ったり足したりしたら番号と条文中の参照を自分で直す |
PDF版 | 印刷して手書きで記入し、そのまま署名・押印する。条文を変えずに使える念書・借用書・誓約書 | 入力欄のない印刷用。条文は変えられないので、取引に合わない条項があるならWord版を使う |
「PDF形式でそのまま使える契約書のテンプレート」を探している場合、PDF版を印刷し、〇〇〇〇の箇所を手書きで埋めて署名・押印すれば使えます。2通作って各自1通を持つ形なら、同じものを2部印刷します。
ただし、相手に渡す正式な契約書はWord版で仕上げてからPDFに書き出すのがおすすめです。手書きより読みやすく、送ったあとに文面を書き換えられる心配も減ります。Word以外のソフト(Googleドキュメントなど)で開くと行間や表の幅がずれることがあるため、送る前に印刷プレビューでページの収まりを確認してください。
ひな形を自社用に直す5つの手順
ひな形は、よくある取引を想定した標準の形です。自社の取引にそのまま当てはまるとは限らないので、次の順で手を入れます。
- 書式とパターンを選ぶ:早見表で書式を決め、業務委託なら「成果物の完成を約束するのか(請負)、作業そのものに対して払うのか(準委任)」まで決めてからパターンを選ぶ
- 〇〇〇〇と冒頭の要項を埋める:当事者は屋号ではなく登記上の名称と代表者名。金額は税抜か税込かを明記する
- 7要素を取引の実態に合わせる:前の章の7要素のうち、特に支払条件・損害賠償・解除・合意管轄は自社の事情で中身が変わる
- 不要な条項を削り、条番号と参照を振り直す:条文の中には「第4条第3項により」のように他の条を引用する箇所がある。1つ削ると後ろの番号がずれ、引用先が別の条を指してしまう
- 変更点を記録してから送る:相手と修正案をやりとりするときは、Wordの「変更履歴の記録」をオンにして送ると、どこを直したかが双方で分かる。合意できたら履歴を反映し、PDFに書き出すか2通印刷する
条・項・号の字下げ(インデント)がずれたときは、スペースで調整せず、段落の設定でそろえると後の修正で崩れにくくなります。
ひな形をそのまま使うと困りやすい条項
実務で相談が多いのは、ひな形の初期値のまま交わしてしまい、あとで自社に不利だと気づくケースです。次の6つは、取引ごとに一度は読み直してください。
条項 | ひな形に入っていることが多い書き方 | 自社に合わせて見直す観点 |
|---|---|---|
支払期日 | 月末締め・翌月末払い | 自社の締め日・支払サイトと合っているか。フリーランスへの発注では受領日から60日以内のできる限り短い期間で定める義務がある(従業員を使用する発注者) |
損害賠償 | 上限なし、または委託料の額を上限とする | 受注する側なら上限を置けるか。発注する側なら上限が低すぎないか |
契約期間・自動更新 | 1年間、期間満了の○か月前までに申出がなければ自動更新 | 更新を止めたいときの通知期限を、社内の管理表に入れておけるか |
解除 | 重大な違反があり、催告しても直らないとき | 中途解約を認めるか。認めるなら予告期間と、それまでの作業分の精算 |
合意管轄 | 〇〇地方裁判所を第一審の専属的合意管轄裁判所とする | 空欄のまま交わしていないか。自社の所在地に近い裁判所か |
秘密保持の存続期間 | 契約終了後○年間は効力を有する | 扱う情報の性質に対して短すぎないか |
ひな形はどちらかに有利にも不利にもなり得ます。金額が大きい取引や、継続して大きな責任を負う取引では、交わす前に弁護士に確認してもらうと安心です。条項ごとの観点は業務委託契約書の書き方でも詳しく扱っています。
収入印紙が必要な文書・不要な文書
印紙税がかかるのは、印紙税法の別表第一(課税物件表)に掲げられた20種類の文書だけです。契約書と名が付いていても、この表に載っていない契約なら課税されません。
文書 | 号 | 印紙 |
|---|---|---|
金銭消費貸借契約書・借用書 | 第1号の3 | 契約金額に応じて200円〜。50万円超100万円以下で1,000円 |
請負契約(成果物の完成を約する業務委託) | 第2号 | 100万円以下200円、100万円超200万円以下400円など |
継続的取引の基本となる契約書(契約期間が3か月超、または更新の定めがあるもの) | 第7号 | 一律4,000円 |
債務の保証に関する契約書 | 第13号 | 200円(身元保証ニ関スル法律の身元保証は非課税) |
準委任型の業務委託契約書・顧問契約書 | — | 請負に当たらなければ課税文書ではない |
秘密保持契約書(NDA) | — | 課税物件表にないため不要。業務委託の条項を併記すると別の号に当たることがある |
誓約書・念書(金銭の約束を含まないもの) | — | 不要。ただし債務承認と支払約束を含むと課税される場合がある |
税額は国税庁 No.7140・No.7141で確認できます。覚書の課否は、変更した項目が通達の別表第二「重要な事項の一覧表」に当たるかで決まり、金額や支払方法を変える覚書は原契約と同じ号の課税文書になるのが原則です。契約金額ごとの税額は契約書の収入印紙の早見表にまとめています。
電子契約に印紙が不要とされる理由
PDFをメールで送るだけなら印紙は不要です。国税庁の質疑応答事例は、課税対象は課税物件表に掲げられた文書であり「電磁的記録は文書に含まれません」として、電子メールで送信した注文請書の電磁的記録に印紙税は課税されないと回答しています(国税庁 質疑応答事例)。ただし電子で締結したあとに印刷して署名・押印すれば、その紙が課税文書になり得ます。
貼り忘れたときは、本来の印紙税額の3倍(自主的に申し出た場合は1.1倍)の過怠税がかかります(国税庁 No.7131)。印紙が不足していても契約自体が無効になるわけではありませんが、税務調査で指摘される典型例です。
署名・記名押印・電子署名の違い
押印は法律上の要件ではありません。それでも押すのは、文書の成立が裁判で争われたときに効くからです。私文書は本人またはその代理人の署名または押印があるときに真正に成立したものと推定されます(民事訴訟法228条4項)。
- 署名:本人が自筆で氏名を書く。それだけで推定が働き、筆跡という証拠も残る
- 記名押印:印字した名前に押印する。会社間で最も一般的
- 電子署名:本人による電子署名があれば、電磁的記録も真正に成立したものと推定される(電子署名法3条)
内閣府・法務省・経済産業省の「押印についてのQ&A」でも、契約書に押印がなくても契約の効力に影響は生じないとされています。押印をやめるかどうかは、法律の要否ではなく「争われたときに何で立証するか」で決めてください。
紙で結ぶときの製本・契印・割印・消印
紙の契約書を2通作って交わすときは、署名・押印のほかに、改ざんを疑われないための押印をします。このうち法律上の義務があるのは収入印紙の消印だけで、契印・割印・訂正印は後で争いになったときに備える実務の慣行です。
押し方 | 何のためか | どこに押すか |
|---|---|---|
契印 | ページの抜き取り・差し替えを防ぐ | ホチキス留めなら見開きの綴じ目にまたがって各ページに。製本テープで綴じたら表紙か裏表紙のテープと紙の境目に |
割印 | 2通(以上)が同じ内容であることを示す | 2通を少しずらして重ね、両方にまたがるように |
消印 | 貼った収入印紙の再使用を防ぐ(印紙税法上の義務) | 印紙と文書の両方にかかるように。印章でも署名でもよい |
訂正印 | 手書きで直した箇所を、当事者が認めたことを示す | 訂正した箇所の近くに、双方の印で。欄外に「○字削除 ○字加入」と書く |
消印は、自己またはその代理人・使用人などの印章か署名で、文書と印紙の彩紋にかけて消すこととされています(国税庁 No.7129)。消していない印紙があると、その額面に相当する金額の過怠税がかかります(国税庁 No.7131)。なお、余白にあらかじめ押しておく「捨印」は相手に訂正の余地を与えるため、契約書では押さないほうが無難です。
PDFや電子契約サービスで結ぶときの流れ
紙を使わずに結ぶ方法は、大きく2つです。1つは電子契約サービスを使い、双方が電子署名をする方法。もう1つは、Wordで仕上げた契約書をPDFにしてメールで送り、相手から承諾の返信や署名済みのPDFをもらう方法です。
どちらも契約は成立しますが、後で争いになったときの証明のしやすさが違います。本人による電子署名があれば真正に成立したものと推定されるのは前に触れたとおりで、メールの承諾だけでは、誰がどの版に同意したかを別のやりとりで示す必要が出てきます。継続的な取引や金額の大きい契約では、電子署名のできるサービスを使うほうが確実です。どちらの方法でも、締結したデータは後述の電子取引のルールに沿って保存します。
2026年に押さえる2つの法改正
フリーランスへの発注は取引条件の明示が義務
従業員を使用しない個人などへ業務委託をする事業者は、委託後直ちに取引条件を書面または電磁的方法で明示しなければなりません(特定受託事業者に係る取引の適正化等に関する法律 3条。2024年11月1日施行)。口頭で伝えることは認められていません。明示事項は次の8つです(公正取引委員会・厚生労働省パンフレット)。
- 発注事業者とフリーランスの名称
- 業務委託をした日
- 給付の内容(品目・数量・規格・仕様。知的財産権を譲渡・許諾させるならその範囲も)
- 給付を受領する(役務の提供を受ける)期日
- 給付を受領する(役務の提供を受ける)場所
- 検査をする場合は、検査を完了する期日
- 報酬の額および支払期日
- 金銭以外の方法で支払う場合の支払方法
電子メールやチャットツールでの明示も認められますが、書面の交付を求められたら遅滞なく交付します。契約書と発注書に8項目を振り分けて全部そろえるのが確実です。従業員を使用する発注事業者には、給付を受領した日から60日以内のできる限り短い期間で支払期日を定める義務も加わります(同法4条)。
下請法が「取適法」へ(2026年1月1日施行)
下請代金支払遅延等防止法が改正され、2026年1月1日から法律名が製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律(通称:取適法)に変わりました。資本金基準に従業員基準(300人・100人)が加わって対象が広がり、手形払や一方的な代金決定が禁止されます。書面交付義務も、相手の承諾なしに電磁的方法で行えます(公正取引委員会「2026年1月から『下請法』は『取適法』へ!」)。製造委託・修理委託を行う会社は、契約書と発注書の様式をあわせて見直してください。
保存期間と電子での保存
契約書の控えは、法人税では確定申告書の提出期限の翌日から7年間(欠損金が生じた事業年度は10年間)、個人事業主は5年が基本です(国税庁 No.5930)。PDFでやりとりした契約書は電子取引にあたり、印刷した紙ではなくデータのまま保存します(国税庁「電子帳簿等保存制度特設サイト」)。電子帳簿保存法の保存要件を満たすフォルダ命名ルールを先に決めるのが早道です。
AIで下書き・チェックする方法
ひな形をそのまま使えないときは、AIに差分だけ作らせると速くなります。白紙から全文を書かせず「ひな形+自社の事情+確認したい観点」を渡すのがコツです。
次の取引に使う書面が、契約書・覚書・念書・合意書・誓約書のどれに当たるか判定してください。

【状況】【取引の内容・すでに契約があるか・相手にも義務があるかを記載】
【相手】【法人/個人事業主/従業員 などを記載】

出力:
1. 適した書式とその理由(3行以内)
2. その書式に必ず入れる条項の一覧
3. 収入印紙の要否と、判断の根拠になる文書の種類(号)
4. 判断に必要なのに情報が足りない点
うまくいかない例は、状況を「業務委託です」の一語で済ませることです。成果物の完成を約束するのか稼働時間に対して払うのかで請負か準委任かが変わり、印紙の要否まで変わります。何をもって完了とするかを必ず書き添えてください。
次の契約書案を、受注者の立場でレビューしてください。

【契約書案】
(本文を貼り付け)

観点:
- 当事者・目的・対価と支払条件・期間・解除・損害賠償・管轄の7要素に抜けがないか
- 賠償責任の範囲に上限がなく、受注者に一方的に不利になっていないか
- 中途解除の予告期間と、解除時の既履行分の精算の定めがあるか
- 知的財産権の帰属と、譲渡するなら対価が報酬に含まれているか

出力は「条番号/指摘/修正文案」の表にしてください。条文にない論点は「追加提案」として分けてください。ひな形を自社用に直すときは、変えたい点を箇条書きで渡し、条番号の振り直しまで任せると手戻りが減ります。次の契約書のひな形を、自社の取引に合わせて修正してください。 【ひな形】 (本文を貼り付け) 【自社の立場】【発注者/受注者】 【変えたい点】 - 支払条件:【例:毎月20日締め・翌月10日払い】 - 損害賠償の上限:【例:直近3か月分の委託料】 - 不要な条項:【例:再委託の条項は削除】 出力: 1. 修正後の全文(条番号を振り直し、条文中の「第○条」の参照も合わせて直す) 2. 変更箇所の一覧(変更前/変更後/理由) 3. 変更によって自社に不利になり得る点うまくいかない例は、「いい感じに直して」とだけ頼むことです。どちらの立場で読むかが決まらないと、AIは中立な一般論で書き換え、肝心の支払条件や上限額が変わりません。立場と、変えたい数字を必ず渡してください。AIの出力では条番号や法令名の取り違えが起こります。条文名はe-Gov法令検索で、印紙税の号は国税庁のページで必ず確認してください。プロンプトの組み立て方は契約書レビューをAIで効率化する手順にまとめています。
契約書のチェックや条文の確認を日常的に行う事務所では、e-Gov法令データなどの公的情報を参照して答える弁護士・司法書士・行政書士向けの法務AIも選択肢になります。総務・経理の担当者なら、送付状やメール文面の下書きを含めて事務スタッフ向けの業務効率化AIから試せます。
まとめ
- 書式は名前ではなく「やりたいこと」から選ぶ。冒頭の早見表で使う書式とダウンロード先が分かる
- 条文を直すならWord版、手書きでそのまま使うならPDF版。直したら条番号と参照を振り直す
- 違いは「双方が署名するか」と「何を証明するか」。題名では効力も印紙の要否も決まらない
- 相手にも義務があるなら双方署名の契約書・覚書・合意書、一方的な約束だけなら念書・誓約書
- すでに契約があるなら作り直さず覚書で差分を書く。争いの終結は清算条項を入れた合意書・示談書で
- 当事者・目的・対価・期間・解除・損害賠償・管轄の7要素は、どの書式でも必ず埋める
- 印紙は課税物件表に載っている文書だけ。電磁的記録は文書に含まれず、電子契約は課税されない
- フリーランスへの発注は8項目の明示が義務。2026年1月1日から下請法は取適法へ
ほかの書式は無料の書式テンプレート一覧から探せます。
本記事は2026年10月時点の法令・公的資料にもとづいています。法令や取扱いは改正されることがあるため、実際の運用ではe-Gov法令検索・国税庁などの最新情報を確認し、個別の事情は弁護士などの専門家にご相談ください。
参考文献
- e-Gov法令検索「民法」(第90条・第96条・第152条・第465条の2・第522条・第587条の2・第695条・第696条)
- e-Gov法令検索「民事訴訟法」(第228条)
- e-Gov法令検索「電子署名及び認証業務に関する法律」(第2条・第3条)
- e-Gov法令検索「労働基準法」(第16条)
- e-Gov法令検索「不正競争防止法」(第2条第6項)
- e-Gov法令検索「利息制限法」(第1条・第4条)
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」(第3条・第4条)
- e-Gov法令検索「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(取適法)
- 国税庁 No.7100「課税文書に該当するかどうかの判断」
- 国税庁 No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」
- 国税庁 No.7141「印紙税額の一覧表(その2)第5号文書から第20号文書まで」
- 国税庁 No.7129「印紙税の納付方法」
- 国税庁 No.7131「印紙税を納めなかったとき」
- 国税庁「印紙税法基本通達 第4節 契約書の取扱い」(第12条・第17条)
- 国税庁「印紙税法基本通達 別表第2 重要な事項の一覧表」
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」
- 国税庁 No.5930「帳簿書類等の保存期間」
- 国税庁「電子帳簿等保存制度特設サイト」
- 公正取引委員会・厚生労働省「フリーランス・事業者間取引適正化等法」パンフレット
- 公正取引委員会「2026年1月から『下請法』は『取適法』へ!」リーフレット
- 内閣府・法務省・経済産業省「押印についてのQ&A」(2020年6月19日)
ほかの無料テンプレート
書式テンプレートをすべて見る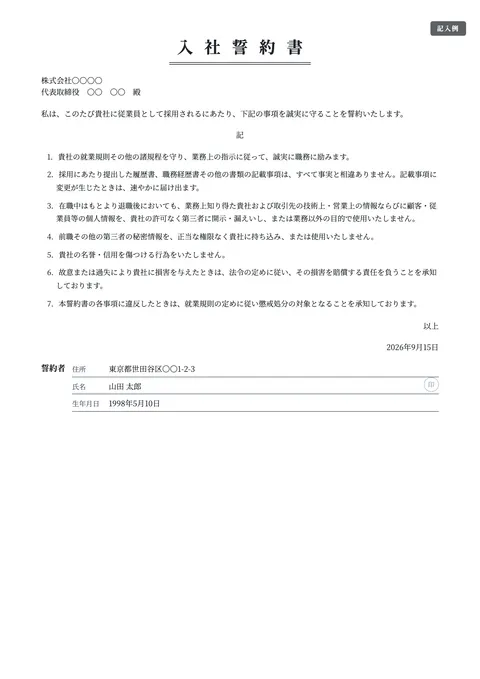
よくある質問
どちらも当事者の双方が署名する文書で、法律上の効力に差はありません。実務では、取引を始めるときに権利義務をひととおり定めるのが契約書、すでにある契約の単価・支払日・期間などを変えるときに差分だけ書くのが覚書、という使い分けが一般的です。印紙税でも、名称ではなく記載された内容で課税されるかどうかが判断されます。
あります。契約は書面がなくても成立し(民法522条)、念書は差し入れた側の約束を証明する文書として働きます。ただし署名するのは一方だけなので、受け取る側の義務(請求を取り下げる、雇用を続けるなど)は書けません。相手にも何かをしてもらうなら、双方が署名する合意書にするのが確実です。
不要とされています。国税庁の質疑応答事例は、印紙税の課税対象は課税物件表に掲げられた文書であり「電磁的記録は文書に含まれません」として、電子メールで送信した注文請書の電磁的記録に印紙税は課税されないと回答しています。ただし電子で締結したあとに印刷して署名・押印すると、その紙が課税文書になり得ます。
法律上の要件ではありません。押すのは、裁判で文書の成立が争われたときのためです。私文書は本人またはその代理人の署名または押印があるときに真正に成立したと推定されます(民事訴訟法228条4項)。電子契約でも、本人による電子署名があれば同じ推定が働きます(電子署名法3条)。
契約書という形式までは求められませんが、取引条件を書面または電磁的方法で明示する義務があります(特定受託事業者に係る取引の適正化等に関する法律3条、2024年11月1日施行)。口頭で伝えることは認められていません。明示事項は、給付の内容・報酬の額と支払期日など8項目です。
法人税では原則として確定申告書の提出期限の翌日から7年間(欠損金が生じた事業年度は10年間)、個人事業主は5年が基本です。PDFでやりとりした契約書は電子取引にあたるため、紙に印刷したものではなくデータのまま保存する必要があります。