借用書テンプレート無料6種|Word・PDF/書き方と返済予定表つき【2026年】
借用書(金銭消費貸借契約書)のテンプレートを6種類、Word・PDFで無料配布しています。会員登録は不要です。一括返済の1枚ものから、返済予定表つきの分割返済、親子間の貸し借り、連帯保証人つき、会社と役員の間の契約書まで、よくある場面をそろえました。
書き方の結論はシンプルです。「誰が・誰から・いくら・いつ借りて・いつまでに・どう返すか」を具体的に書き、借主が署名(押印)し、金額に応じた収入印紙を貼る。利息をつけるなら利息制限法の上限の範囲内にし、親族間なら返済の実績が残る形にしておくことが大切です。
この記事で分かること
- 場面別に選べる借用書テンプレート6種(Word・PDF)
- 借用書の記載事項と、欄ごとの書き方・根拠条文
- 利息・遅延損害金の上限と、収入印紙の金額
- 親子間の貸し借りが贈与と見なされないための注意点
- 連帯保証人をつけるときの「極度額」の要否
- 手書きで作るときの文例と、Excelで返済予定表(返済計画書)を作る数式
- 公正証書にするメリットと、返してもらえないときの時効の止め方
借用書テンプレート無料ダウンロード(6種類)
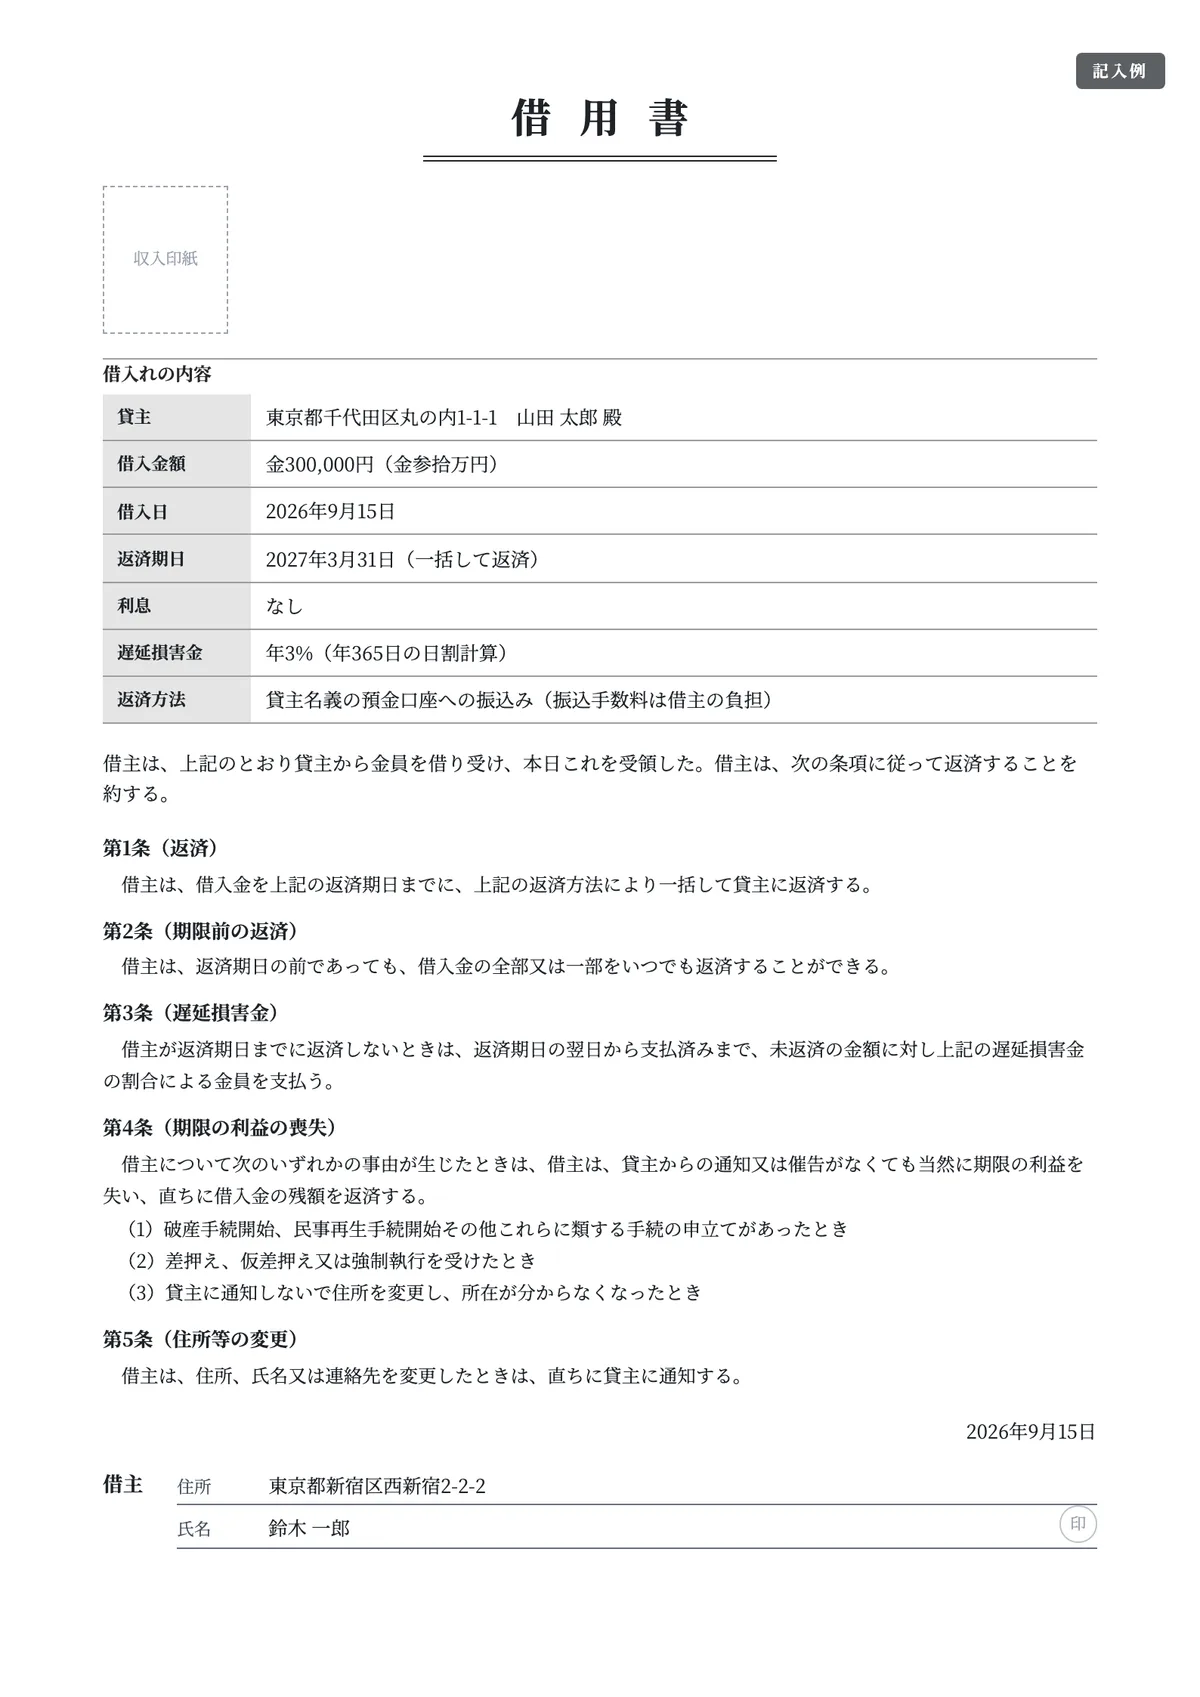
個人間で一度に返すなら01、毎月返すなら02、利息をつけて双方で署名するなら03が基本です。親族間・保証人つき・会社と役員の間は、それぞれ専用の条項を入れた04〜06を選んでください。
FREE TEMPLATE
借用書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
民法587条・587条の2(e-Gov法令検索)、利息制限法1条・4条、国税庁「印紙税額一覧表」(第1号の3文書)を確認して作成
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
こんなとき | おすすめ | ポイント |
|---|---|---|
友人・知人に少額を貸し、期日にまとめて返してもらう | 01 借用書(一括返済) | A4 1枚。借主が署名して貸主に渡す |
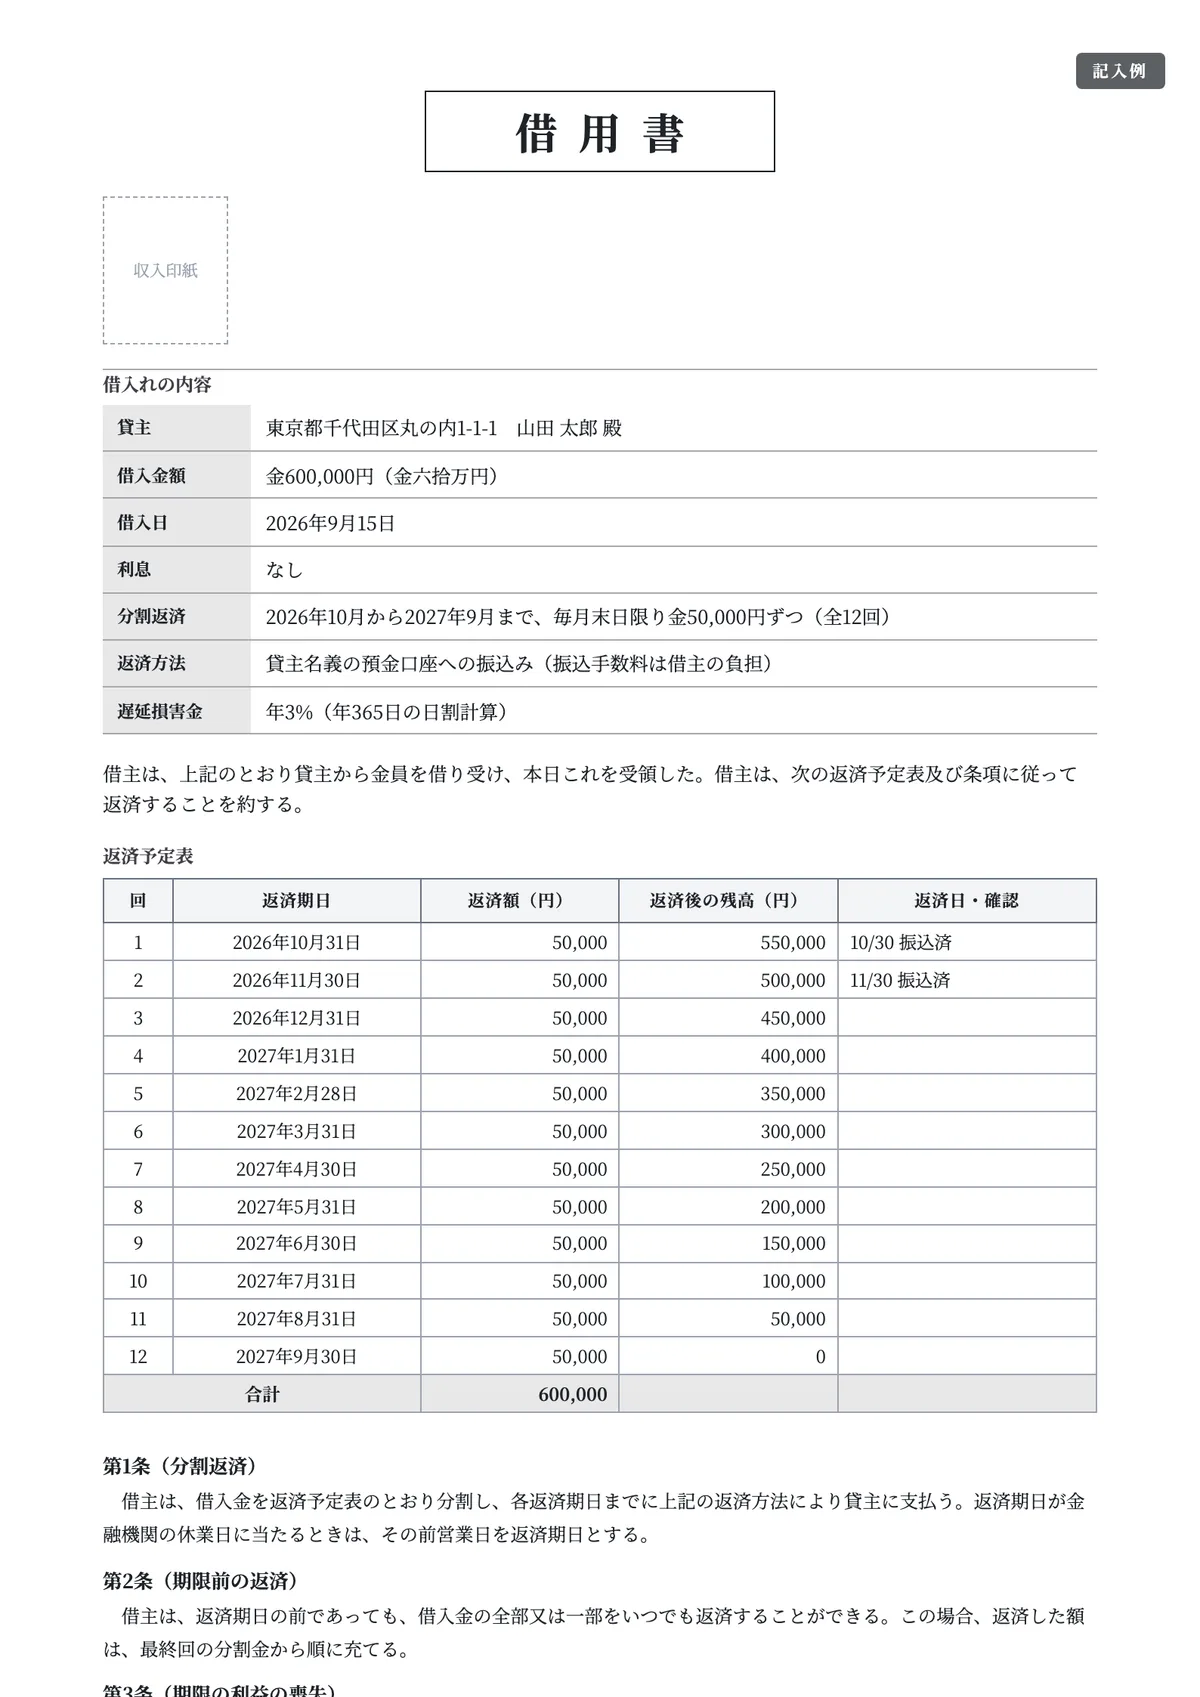
毎月決まった額を返してもらう | 02 借用書(分割返済) | 返済予定表(回・返済期日・返済額・残高)つき |
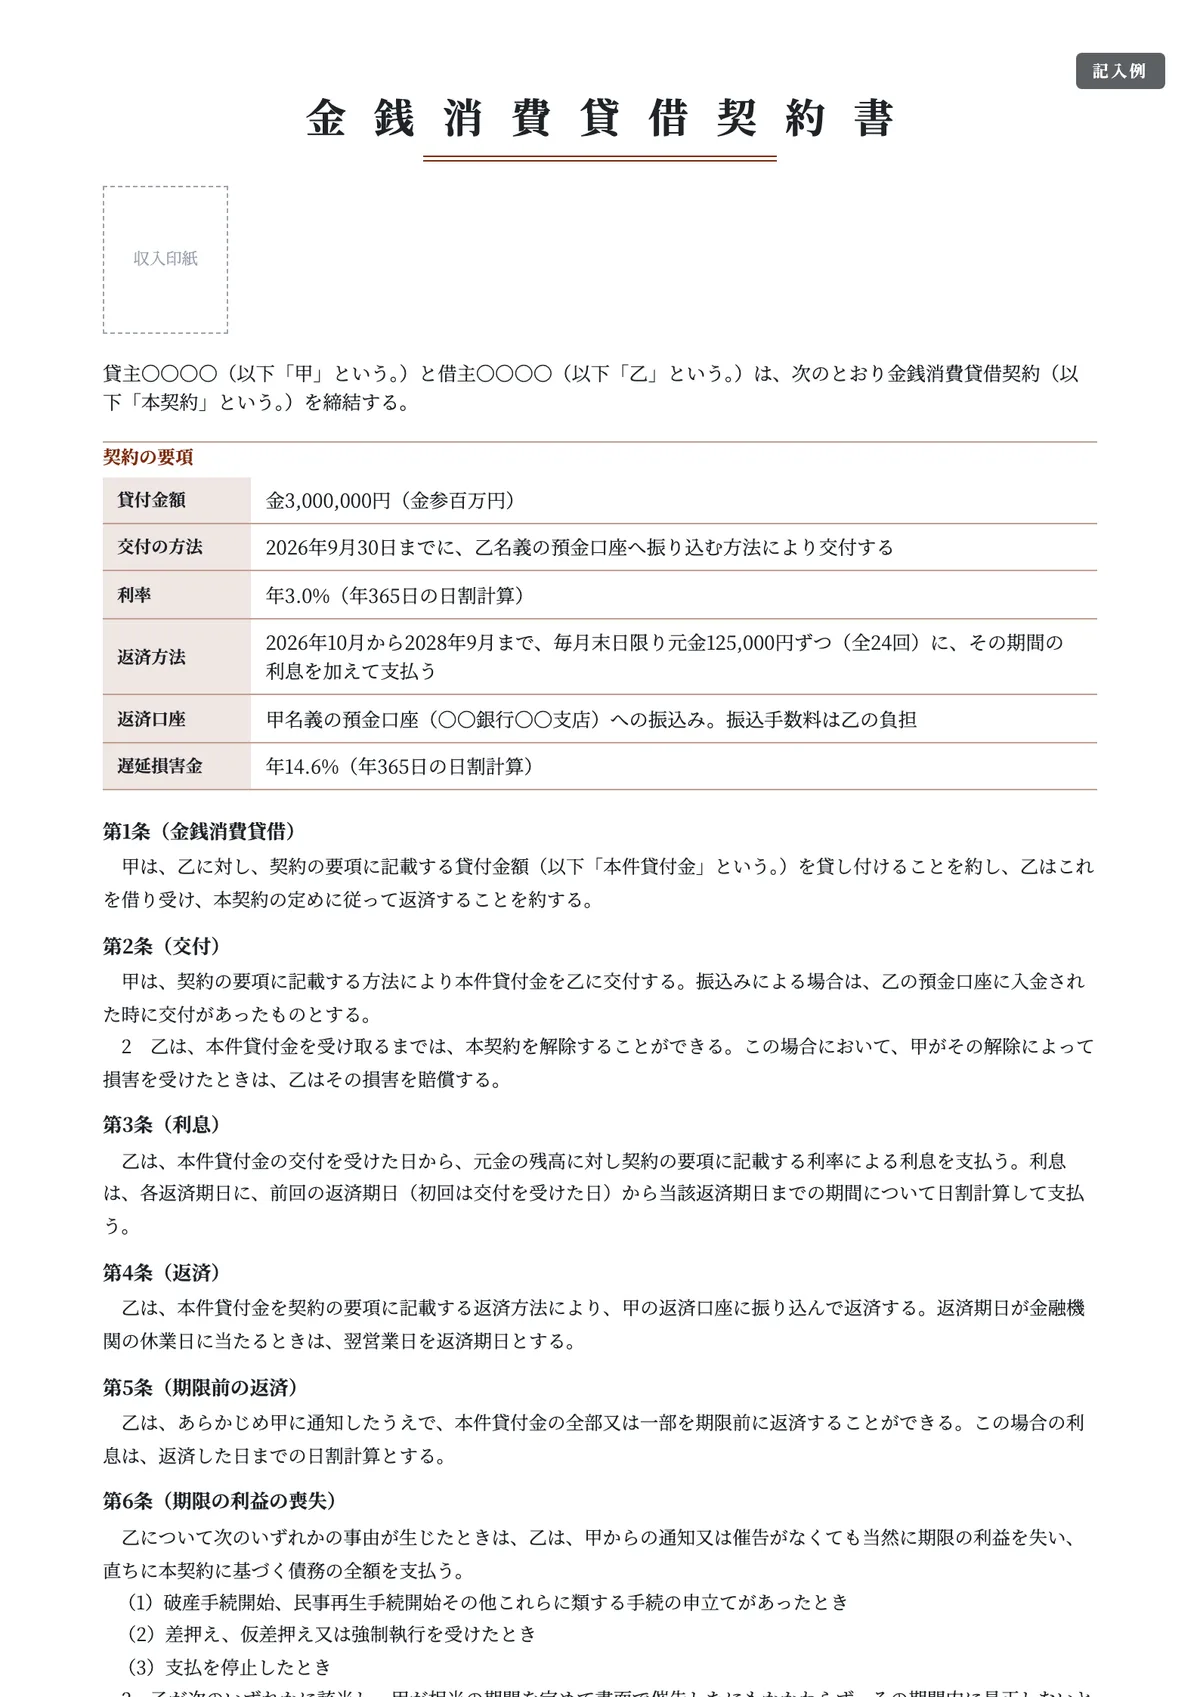
利息をつけて貸す/まとまった金額 | 03 金銭消費貸借契約書 | 利率・遅延損害金・期限の利益の喪失を明記 |
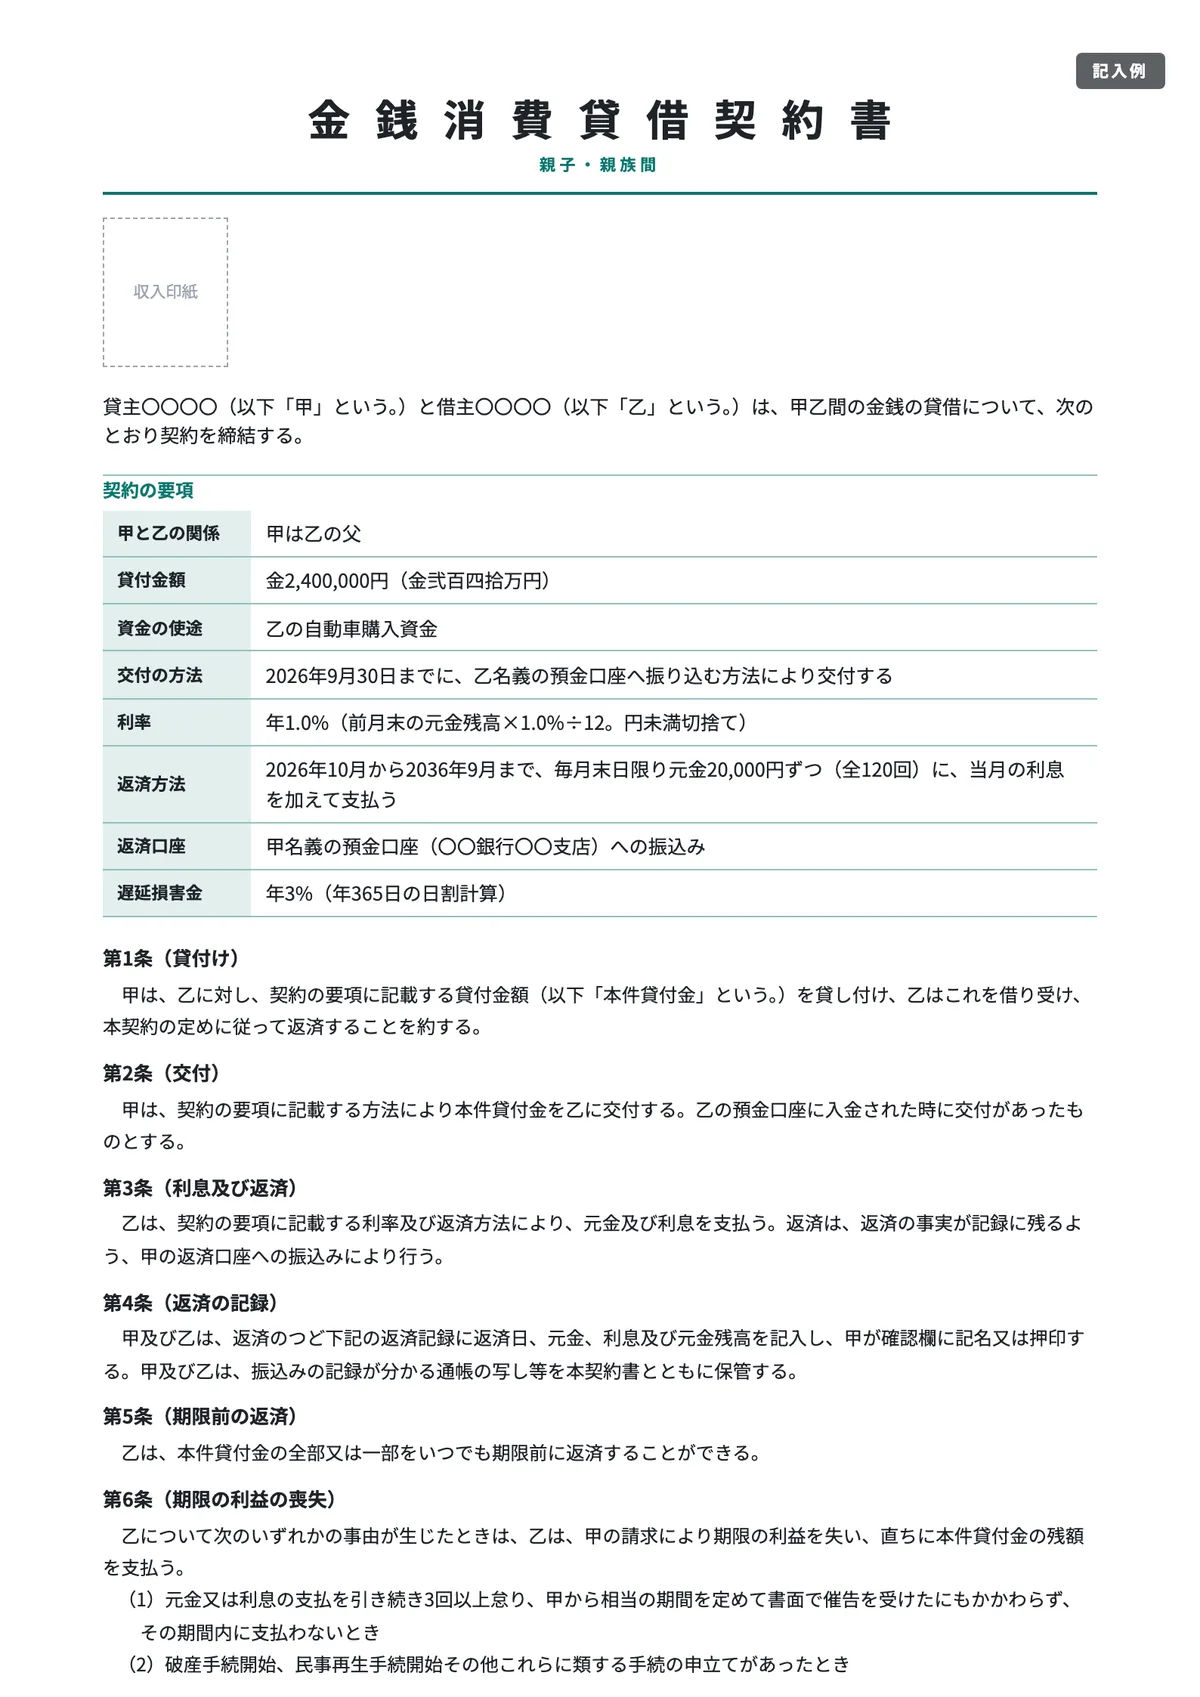
親から子へ・親族間で貸す | 04 親子・親族間 | 振込みでの返済と返済記録欄 |
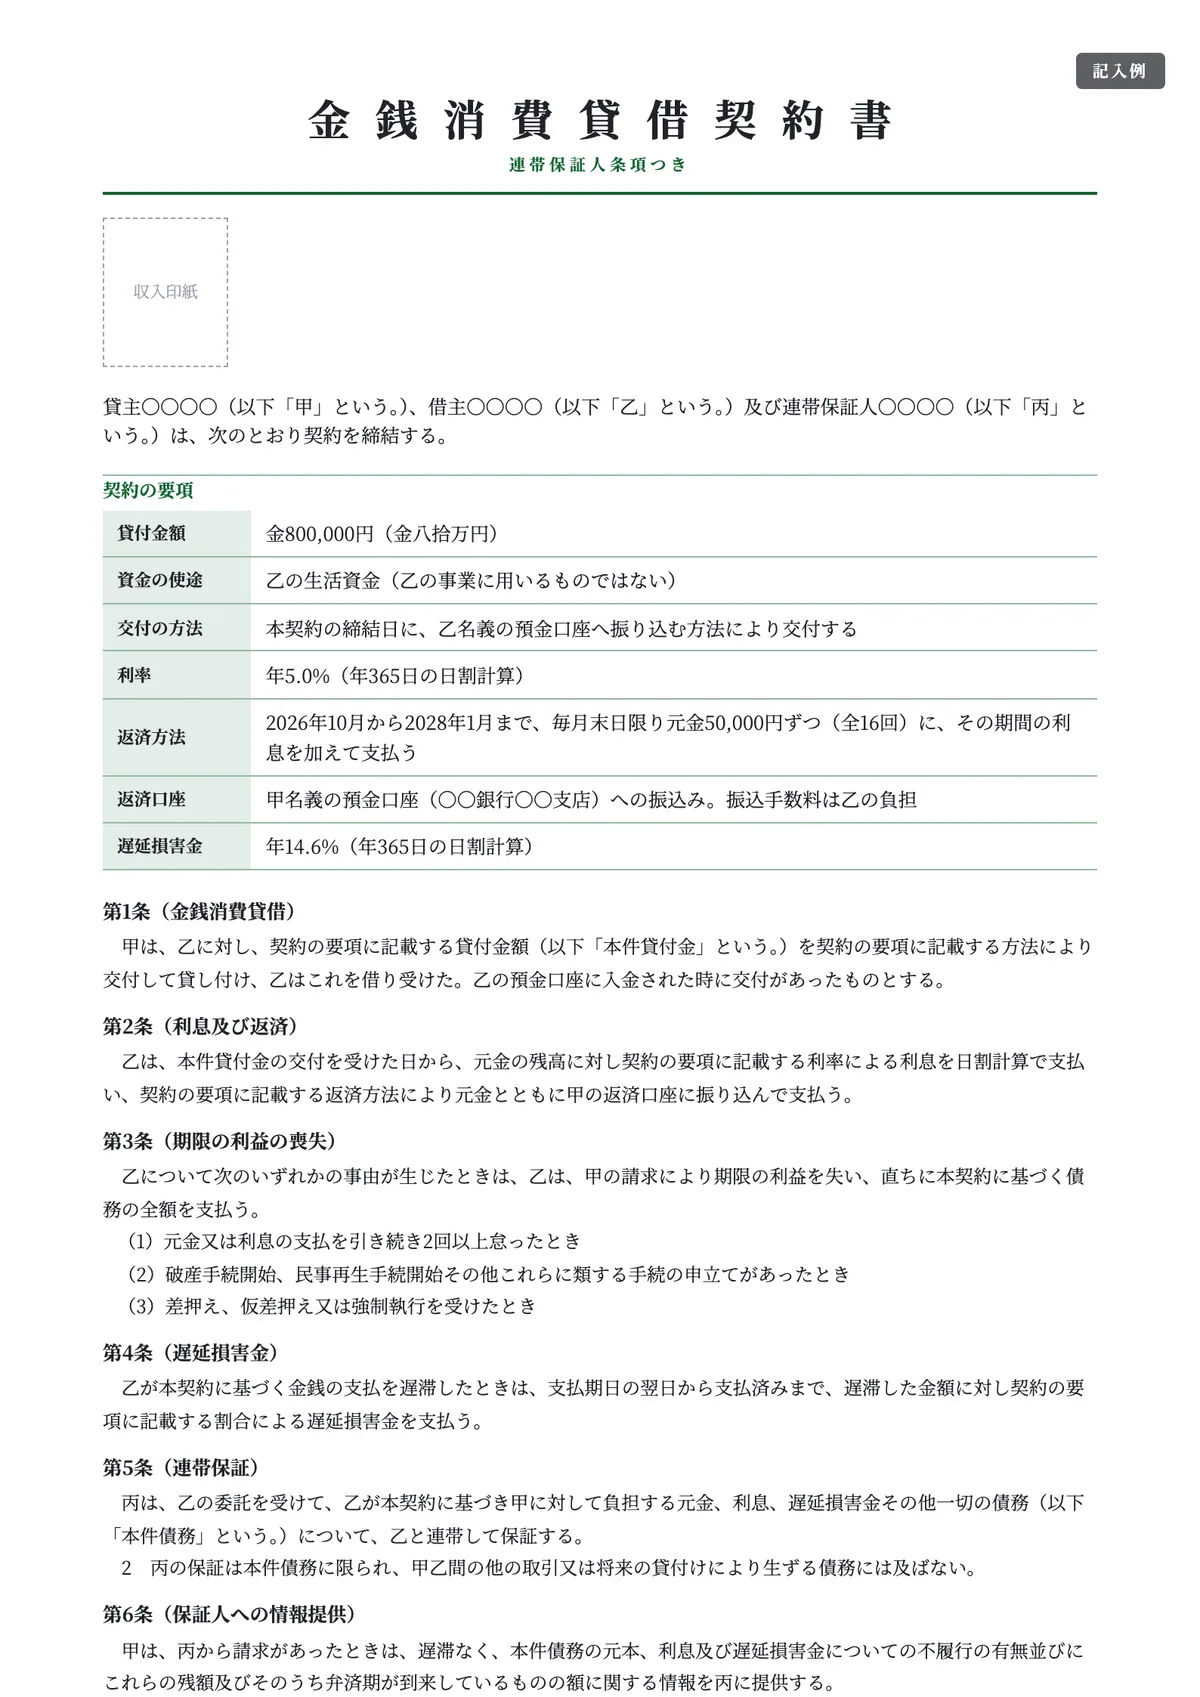
連帯保証人を立てる | 05 連帯保証人つき | 保証の範囲をこの契約に限定 |
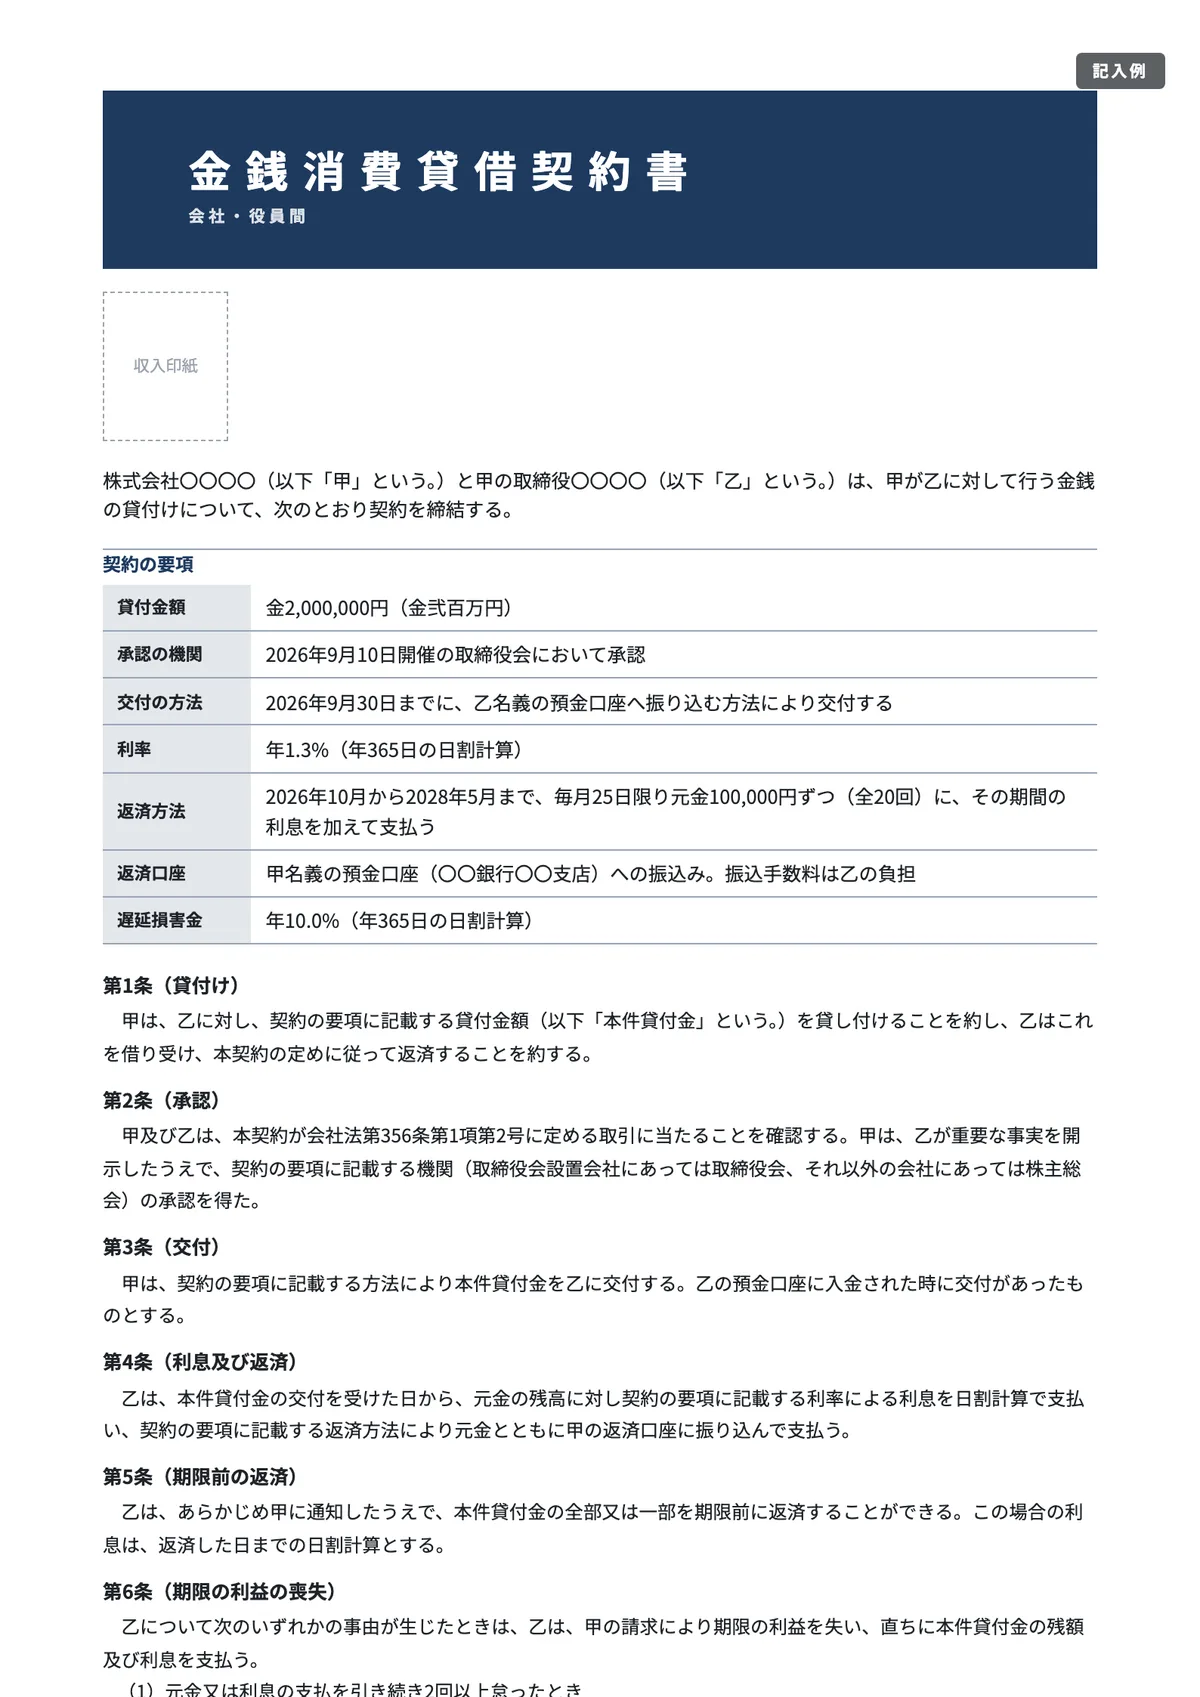
会社が役員にお金を貸す | 06 会社と役員 | 取締役会(株主総会)の承認を明記 |
Word版は空欄のまま配布しています。プレビューの記入例(山田 太郎・鈴木 一郎などはすべて架空です)を参考に、「借入れの内容」「契約の要項」の欄と署名欄を埋めれば完成する作りです。条文中の〇〇は当事者名などに置き換えてください。ほかの書式は無料の書式テンプレート一覧にまとめています。
借用書はWord・PDF・手書きのどれで作っても有効
借用書に決まった様式はないため、Wordで作っても、PDFを印刷して手書きで埋めても、白い紙に一から手書きしても効力は同じです。大事なのは形式ではなく、後で読んだ人が「誰が誰に、いくらを、いつまでに返すのか」を一読で確認できることです。
Word版とPDF版の使い分け
形式 | 向いている人 | 使い方のコツ |
|---|---|---|
Word(.docx) | パソコンで金額や条項を直したい | 条項を足したら条番号のずれを確認し、印刷してから借主が自署する |
すぐ印刷して手書きで埋めたい | 金額は黒のボールペンで書き、消せるペンは使わない | |
手書き(白紙) | 手元に印刷環境がない・少額 | 下の文例を写し、余白には斜線を引いて書き足しを防ぐ |
Excel版の配布はしていません。返済予定表をExcelで管理したい場合は、後述の返済予定表を作る数式をそのまま貼り付けて使えます。誓約書や念書など、ほかの書式との違いはよくある質問にまとめました。
手書きで作るときの文例(一括返済・利息なし)
友人・知人への少額の貸し借りなら、次の文面を手書きで写すだけでも借用書として使えます。【 】の部分を埋め、借主本人に署名してもらいます。テンプレート01と同じ内容を、最低限の項目に絞ったものです。
借用書

【貸主の氏名】殿

金【300,000】円(金【参拾萬】円)

私は、本日、上記の金額を確かに借り受けました。
下記のとおり返済します。

1 返済期日 【令和9年3月31日】
2 返済方法 貸主の指定する口座へ振り込む(手数料は借主負担)
3 利息   なし
4 返済が遅れたときは、遅れた日数に応じて年【3】%の遅延損害金を支払う

【令和8年10月21日】

借主 住所【        】
氏名【 】(自署) 印うまくいかない例は「お金を借りました。必ず返します」とだけ書いたメモです。金額や返済期日が欠けていると、後で「借りたのは別の金額だった」「期限は決めていない」と争いになりやすくなります。金額は漢数字(大字)を併記し、返済期日は日付で書くのが最低ラインです。借入金額が1万円以上なら、手書きでも収入印紙が必要です(収入印紙の金額)。
メールや電子契約で作ってもよい?
民法587条の2第4項により、消費貸借の内容を電磁的記録(電子データ)で残した場合も、書面でしたものとみなされます。保証契約も同じで、電磁的記録でした保証は書面によるものとみなされます(446条3項)。電子契約サービスで双方が合意した記録は、借用書の代わりになります。電子契約の場合の印紙の扱いは契約書の収入印紙はいくら?印紙税額の早見表と電子契約で解説しています。
借用書とは|金銭消費貸借契約書との違い
お金の貸し借りは、民法上「消費貸借」という契約です。民法587条は、借主が同じ額を返すことを約束してお金を受け取ったときに契約が成立すると定めています。一方、2020年施行の改正で587条の2が加わり、書面で契約すれば、お金を渡す前でも合意だけで成立するようになりました(民法(e-Gov法令検索))。
「借用書」と「金銭消費貸借契約書」は、法的な効果に違いはありません。実務では、借主だけが署名して貸主に差し入れるものを借用書、貸主・借主の双方が署名するものを契約書と呼び分けることが多いです。お金をすでに渡したなら借用書(01・02)、振込みがこれからなら587条の2を前提にした契約書(03〜06)が向いています。書面で契約した場合、借主はお金を受け取るまでは解除でき、貸主に損害があれば賠償する、というルールもあります(587条の2第2項)。
借用書の書き方|記載事項と注意点
借用書に法定の様式はありません。ただ、返済をめぐって争いになったときに証拠として使えるよう、次の項目は必ず書いておきます。
項目 | 必須/任意 | 根拠 | 注意点 |
|---|---|---|---|
貸主・借主の住所・氏名 | 必須 | 当事者の特定 | 借主は自署が望ましい |
借入金額 | 必須 | 民法587条 | 算用数字と漢数字(大字)を併記 |
借入日(交付日) | 必須 | 民法587条・589条2項 | 利息は受け取った日以後に発生 |
返済期日・返済方法 | 必須(実務上) | 民法591条 | 定めないと「相当の期間」を定めた催告が必要 |
利息 | 任意 | 民法589条、利息制限法1条 | 書かなければ無利息 |
遅延損害金 | 任意 | 民法419条、利息制限法4条 | 書かなければ法定利率(年3%)か約定利率の高いほう |
期限の利益の喪失 | 任意(分割なら推奨) | 契約で定める | 何回滞ったら一括請求できるか |
作成日・署名押印 | 必須(実務上) | 民事訴訟法228条4項 | 署名か押印で成立の真正が推定される |
収入印紙 | 1万円以上は必須 | 印紙税法(第1号文書) | 金額に応じて200円〜 |
借入金額は漢数字(大字)も書く
「300,000円」だけだと、あとから桁を書き足される余地があります。「金300,000円(金参拾万円)」のように、壱・弐・参・拾などの大字を併記すると改ざんを防げます。
利息と遅延損害金は上限を確認する
民法589条により、利息は特約がなければ請求できません。利息をつける場合でも、利息制限法1条の上限を超える部分は無効です。遅れたときの遅延損害金(賠償額の予定)は、同法4条で上限利率の1.46倍までとされています(利息制限法(e-Gov法令検索))。
元本の額 | 利息の上限(1条) | 遅延損害金の上限(4条) |
|---|---|---|
10万円未満 | 年20% | 年29.2% |
10万円以上100万円未満 | 年18% | 年26.28% |
100万円以上 | 年15% | 年21.9% |
遅延損害金を書かなかった場合は、民法419条により法定利率で計算します(利息の約定利率が法定利率より高ければ約定利率)。法定利率は3年ごとに見直す仕組みですが、法務省の告示により、2026年4月1日から2029年3月31日までも年3%のままです(法務省「令和8年4月1日以降の法定利率について」)。
利息制限法とは別に、刑事罰の線もあります。出資法(出資の受入れ、預り金及び金利等の取締りに関する法律)5条1項は、貸付けを業としない個人間の貸し借りでも、年109.5%を超える利息(遅延損害金を含む)の契約をすると処罰の対象にしています。お金を貸すことを業として行う場合は、年20%を超えた時点で処罰の対象です(同条2項)。
利息をつけない場合は、借用書に「利息なし」「無利息」とはっきり書いておきます。空欄のままでも民法上は無利息ですが、後から「利息の約束があった」と言われる余地を残さないためです。
返済期日は必ず書く
返済の時期を決めなかった場合、貸主は「相当の期間を定めて」催告しないと返済を求められません(民法591条1項)。いつまでも返してもらえない原因になるため、日付で書きます。借主は期日の前でもいつでも返せます(同条2項)。分割返済なら返済予定表を付け、休日に当たるときの扱いも決めておくと迷いません。
署名・押印と作成日
民事訴訟法228条4項は、本人の署名または押印がある私文書は真正に成立したものと推定すると定めています。借主本人に自署してもらい、押印も添えるのが確実です。2ページ以上になる場合は、ページの境目に契印を押しておくと差し替えを防げます。
収入印紙の金額
借用書・金銭消費貸借契約書は、印紙税の第1号文書(消費貸借に関する契約書)に当たります。個人間の貸し借りでも課税され、税額は記載された契約金額(借入金額)で決まります(国税庁「No.7140 印紙税額の一覧表(その1)」)。
記載された契約金額 | 印紙税額 |
|---|---|
1万円未満 | 非課税 |
1万円以上10万円以下 | 200円 |
10万円を超え50万円以下 | 400円 |
50万円を超え100万円以下 | 1千円 |
100万円を超え500万円以下 | 2千円 |
500万円を超え1千万円以下 | 1万円 |
1千万円を超え5千万円以下 | 2万円 |
契約金額の記載のないもの | 200円 |
納税するのは文書の作成者で、共同で作成した場合は連帯して納めます(印紙税法3条)。借主だけが署名する借用書なら借主、2通作って双方が保有する契約書なら2通ともに印紙が必要です。貼り忘れると、本来の税額の3倍(自主的に申し出れば1.1倍)の過怠税がかかります(国税庁「No.7131 印紙税を納めなかったとき」)。印紙には消印も忘れずに。領収書や覚書など、ほかの文書の印紙税額は印紙税額の早見表にまとめています。
一括返済と分割返済の選び方|返済予定表(返済計画書)の作り方
返し方は「期日にまとめて返す一括返済」と「毎月決まった額を返す分割返済」の2通りです。どちらが正しいということはなく、借主の収入と金額で決めます。迷ったら、借主の毎月の手取りから無理なく出せる額を先に決め、そこから回数を逆算すると現実的な計画になります。
一括返済 | 分割返済 | |
|---|---|---|
向いている場面 | 少額・短期(ボーナスで返すなど) | まとまった金額・返済が1年以上 |
テンプレート | 01 借用書(一括返済) | 02 分割返済/03 契約書 |
必要な書類 | 借用書1枚 | 借用書+返済予定表(返済計画書) |
入れておく条項 | 返済期日・遅延損害金 | 期限の利益の喪失・利息の計算方法 |
注意点 | 期日に返せないと全額が一度に遅れる | 途中で滞ったときの一括請求の条件を決める |
返済予定表に書く項目
返済予定表(返済計画書)は、回ごとに「返済期日・返済額(うち元金・うち利息)・返済後の残高」を並べた表です。借用書本文に「別紙返済予定表のとおり返済する」と書き、予定表にも借主の署名をもらうと、借用書と一体の書類として扱いやすくなります。実際に返済を受けたら「入金日・入金額」の列に記録していくと、そのまま返済記録になります。
Excelで返済予定表を作る数式
利息をつける分割返済には、毎回の返済額が同じ「元利均等」と、元金の返済額が同じ「元金均等」があります。元金均等は最初の返済額が大きく、だんだん減っていく形です(テンプレート03の条項は元金均等です)。Excelでは次の数式で予定表を作れます。A列に回数、B列に返済期日を入れ、セルB1に元本、B2に年利、B3に返済回数を置く前提です。
【元利均等(毎回の返済額が同じ)】
毎月の返済額  =ROUND(PMT($B$2/12,$B$3,-$B$1),0)
利息(C列)  =ROUND(前回の残高*$B$2/12,0)
元金(D列)  =毎月の返済額-C列
残高(E列)  =前回の残高-D列

【元金均等(元金の返済額が同じ)】
元金(D列)  =ROUNDDOWN($B$1/$B$3,0) ※端数は最終回で調整
利息(C列)  =ROUND(前回の残高*$B$2/12,0)
返済額     =C列+D列
残高(E列)  =前回の残高-D列
この数式は利息を「年利÷12」の月割りで計算しています。日割り(年365日)で計算する契約もあるため、どちらで計算するかを借用書に書いておくと、端数のずれでもめません。最終回は残高がちょうど0になるよう、返済額を調整してください。
利息なしで分割返済するときの注意
無利息の分割返済なら、元本を回数で割るだけで予定表ができます(02の記入例は600,000円÷12回=50,000円)。割り切れないときは、端数を初回か最終回にまとめて、その旨を表に書きます。親子・親族間で無利息にする場合は、返済期間が長すぎないか、借主の収入で返せる額かも確認しておきましょう。贈与との線引きは次の「親子・親族間の貸し借り」で説明します。
ケース別の注意点
分割返済は返済予定表と「期限の利益の喪失」をセットに
分割返済では、各回の返済期日と金額、返済後の残高を表にしておくと、貸主・借主の双方が同じ数字を見て確認できます。テンプレート02は、600,000円を12回に分けた記入例つきです。
あわせて「期限の利益の喪失」条項を入れておきます。これがないと、返済が止まっても、まだ期日が来ていない分割金は請求できません。02では「分割金の支払を引き続き2回以上怠ったとき」に残額を一括で請求できるようにしています。1回の遅れで即一括請求にすると借主に厳しすぎるため、回数や催告の手順は当事者で話し合って決めてください。
親子・親族間の貸し借りは「贈与」と見なされないように
国税庁は、親子や祖父母と孫などの間の貸し借りについて、返済能力や返済状況などから真に金銭の貸借と認められれば、借入金そのものは贈与にならないとしています。一方で、形式だけの貸借や「ある時払いの催促なし」「出世払い」の場合は、借入金そのものが贈与として扱われます。無利子の場合は、利子に相当する利益が贈与とされることがあります(国税庁「No.4420 親から金銭を借りた場合」)。
無利子の扱いの根拠である相続税法基本通達9-10は、利益の額が少額な場合や課税上の弊害がない場合には、強いて課税しなくてもよいとしています。ただ、どこまでが少額かは示されていません。実務では次の4点をそろえておくのが基本です。
- 借主の収入で無理なく返せる金額・期間にする(返済能力)
- 返済は現金の手渡しではなく、貸主名義の口座へ振り込む(記録が残る)
- 返済のつど記録をつけ、通帳の写しと一緒に保管する
- 利息をつけるかどうかを決め、つけるなら利率と計算方法を書く
テンプレート04は、2,400,000円を年1.0%・120回で返す記入例です。利率は例示で、「この利率なら贈与にならない」という基準ではありません。贈与税は1年間にもらった財産が110万円(暦年課税の基礎控除)を超えるとかかるため(国税庁「No.4402 贈与税がかかる場合」)、金額が大きい貸し借りは事前に税理士へ相談すると安心です。親族間でも印紙は必要です。
反対に、最初から返してもらうつもりがないなら、借用書の形をとるより贈与として整理するほうが実態に合います。書き方は贈与契約書のひな形と記載例、110万円を超えたときの申告は贈与税の申告書の書き方を参考にしてください。
連帯保証人をつける場合は「特定の債務」か「根保証」かを分ける
保証契約は書面でしなければ効力を生じません(民法446条2項)。連帯保証人は、貸主から請求されたときに「先に借主に請求してほしい」と主張できないため(454条)、責任は重くなります。
見落としやすいのが極度額です。この借用書1本の債務だけを保証する(特定債務の保証)なら、極度額の定めは必要ありません。一方、将来の追加の貸付けなど「一定の範囲に属する不特定の債務」を個人が保証する根保証契約は、極度額(保証の上限額)を書面で定めなければ無効です(465条の2)。テンプレート05は、保証の範囲をこの契約の債務に限る条項を置き、根保証にならない作りにしています。
もう一つの注意点は、借りたお金を借主の事業に使う場合です。事業のための貸金を個人が保証するときは、契約の前1か月以内に公証役場で保証意思宣明公正証書を作らなければ保証は無効になります(465条の6)。借主が法人でその取締役が保証する場合などは例外です(465条の9)。借主にも、保証を頼む相手へ財産や収支の状況を説明する義務があります(465条の10)。制度の全体像は法務省のパンフレット「保証に関する民法のルールが大きく変わります」が分かりやすいです。
従業員にお金を貸すときは給与天引きのルールを確認
会社が従業員に生活資金などを貸す場合も、借用書(金銭消費貸借契約書)の作り方は個人間と同じです。気をつけたいのは返済方法です。賃金は全額を支払うのが原則で、返済分を給与から天引きするには、労働者の過半数で組織する労働組合(ない場合は過半数代表者)との書面による協定が必要です(労働基準法24条1項)。また、「働くこと」を条件にした前貸しの債権を賃金と相殺することは禁止されています(同法17条)。「退職するなら残りを給与から差し引く」と書く前に、社労士などの専門家に確認してください。
税務では、役員と同じく従業員への無利息・低利の貸付けも、通常の利率との差額が給与として課税されることがあります。ただし国税庁は、災害や病気などで臨時に多額の生活資金が必要になった場合、合理的な貸付利率を定めた場合、利息の差額が1年間で5,000円以下の場合は課税しなくてよいとしています(国税庁「No.2606 金銭を貸し付けたとき」)。経理・総務の担当者向けに、こうした社内規程や書類の確認をAIで進める方法は事務所スタッフ・経理担当者向けの士業AIで紹介しています。
会社と役員の貸し借りは承認と利率を確認
取締役が会社からお金を借りるのは、会社法356条1項2号の「取締役が自己のために株式会社と取引をしようとするとき」に当たります。株主総会(取締役会設置会社では取締役会。365条)で重要な事実を開示し、承認を受ける必要があります(会社法(e-Gov法令検索))。テンプレート06は、承認した機関と日付を書く欄を設けています。
税務面では、会社が役員に無利息や低い利率で貸すと、適正な利息との差額が給与として課税されることがあります。国税庁は、会社が他から借りて貸す場合はその借入金の利率、それ以外は貸付けを行った年に応じた利率を示しており、令和8年(2026年)中の貸付けは年1.3%です(国税庁「No.2606 金銭を貸し付けたとき」)。06の記入例もこの利率にしています。会社が役員から借りる場合も同じ条文の取引に当たりうるため、承認の要否は顧問の専門家に確認してください。
借用書を公正証書にするメリット|強制執行できる「執行証書」
手書きやWordで作った借用書は、返済の約束を証明する強い証拠になります。ただ、それだけでは借主の給与や預金を差し押さえることはできません。差押え(強制執行)には「債務名義」が必要で、通常は裁判で判決などを得てからになります。
例外が公正証書です。民事執行法22条5号は、金銭の一定額の支払について公証人が作成した公正証書で、債務者が直ちに強制執行に服する旨の陳述(いわゆる強制執行認諾文言)が記載されたものを「執行証書」とし、債務名義に含めています。返済が止まったとき、裁判を経ずに強制執行の手続きへ進めるのが最大の違いです。
自分で作る借用書 | 公正証書(執行証書) | |
|---|---|---|
作る場所 | 当事者だけで作れる | 公証役場で公証人が作成 |
費用 | 収入印紙代のみ | 公証人の手数料がかかる |
返済が止まったとき | 訴訟・支払督促などで債務名義を得てから強制執行 | 裁判を経ずに強制執行の手続きへ進める |
向いている場面 | 少額・信頼関係のある相手 | 高額・長期・離婚に伴う支払など |
公正証書にするときは、テンプレート03〜05で金額・利率・返済方法などの条件を先に固めておくと、公証役場とのやりとりがスムーズです。手数料や必要書類は公証役場ごとに案内があるため、事前に問い合わせてください。事業のための貸金を個人が保証する場合の保証意思宣明公正証書は、この執行証書とは別の手続きです(連帯保証人をつける場合)。
よくある間違い・トラブル
- 返済期日が「できるだけ早く」になっている:期日の定めがないと扱われ、催告からやり直しになります。日付で書き直しましょう。
- 利息を上限より高く書いた:超えた部分は無効です。元本額ごとの上限(年15〜20%)の範囲に直します。
- 印紙を貼らずに保管している:過怠税の対象になります。気づいた時点で所轄税務署に申し出れば1.1倍に軽減されます。
- 親子間で「返せるときに返す」と書いた:「ある時払いの催促なし」に近く、贈与と判断されるおそれがあります。返済額と期日を具体的に書きます。
- 返済が止まったまま何年も放置した:貸金の請求権は、請求できると知った時から5年、請求できる時から10年で時効により消滅します(民法166条)。止め方は次の「返してもらえないとき」で説明します。
- 保証人の署名だけもらい、保証の範囲を書いていない:特定の債務か根保証かが曖昧になります。05のように範囲を明記します。
返してもらえないとき|督促の手順と時効の止め方
返済期日を過ぎても入金がないときは、いきなり法的手続きに進むより、記録を残しながら段階を踏むほうが結果的に早く回収できることが多いです。並行して、貸金の請求権には時効があることも意識しておきます。
督促は「電話・メッセージ → 督促状 → 内容証明」の順に
- まず電話やメッセージで、期日と金額を伝えて入金を確認する(やりとりは保存しておく)
- 反応がなければ、支払期限を区切った督促状を送る
- それでも払われなければ、送った内容と日付が証明される内容証明郵便で請求する
- 支払督促や少額訴訟などの法的手続きを検討する(公正証書があれば強制執行も視野に)
督促状の文面は督促状テンプレートと段階別の文例、内容証明の書き方は内容証明郵便での督促・請求の文例を参考にしてください。
時効は5年。止める方法は3つ
貸金の請求権は、請求できると知った時から5年、請求できる時から10年で時効により消滅します(民法166条1項)。返済期日が決まっている借用書なら、通常は期日の翌日から5年と考えておきます。時効を止める主な方法は次のとおりです。
方法 | 効果 | 根拠 | 実務のポイント |
|---|---|---|---|
借主に認めてもらう(承認) | その時から時効が新たに進む(更新) | 民法152条 | 一部の返済や、残高を認める書面・メッセージをもらう |
催告(内容証明など) | 6か月間、時効が完成しない(完成猶予) | 民法150条 | 猶予中に再度催告しても延びない。6か月以内に次の手を打つ |
裁判上の請求・支払督促など | 手続き中は完成せず、判決などで確定すれば新たに進む | 民法147条 | 確定した権利の時効は10年になる(169条) |
実務で取り入れやすいのは「承認」です。少額でも一部を振り込んでもらう、または「残高○円を確認しました」という一筆をもらえば、時効はその時点から数え直しになります。借主が返済のつど受取証書(領収書)を求めることもできるため(486条)、手渡しで受け取ったときは、受け取った側も控えを残しておきましょう。
AIで借用書を下書き・チェックする方法
借用書は項目が決まっているので、生成AIに下書きや抜け漏れのチェックを任せやすい書類です。ただし、利率の上限や印紙税額、法定利率のように時期によって変わる数字は、AIの回答をそのまま使わず一次情報で確かめることが前提です。契約書全般のチェックの手順は契約書レビューのAIプロンプト集でも解説しています。
次の条件で、個人間の借用書(金銭消費貸借)の下書きを作ってください。
条文は「である調」、記入が必要な箇所は【 】で残してください。
・貸主:【氏名】/借主:【氏名】
・借入金額:【金額】円(漢数字の大字も併記)
・借入日:【日付】/返済:【一括 or 毎月◯円×◯回】
・利息:【なし or 年◯%】/遅延損害金:【年◯%】
・期限の利益の喪失、住所変更の通知、返済方法(振込み)の条項を入れる
最後に、利息制限法の上限を超えていないかと、必要な収入印紙の額を
根拠条文つきで示し、確認が必要な点を箇条書きにしてください。
以下の借用書をチェックしてください。
(1)必須項目(当事者・金額・借入日・返済期日・返済方法・署名)の抜け
(2)利息・遅延損害金が利息制限法1条・4条の上限内か
(3)連帯保証条項が根保証に当たるか、当たるなら極度額があるか
(4)親族間の貸借として、贈与と見なされやすい書き方がないか
指摘は「条項番号・問題点・修正案」の表で出してください。
---
【借用書の本文を貼り付け】うまくいかない例は、「借用書を作って」とだけ頼むケースです。金額や返済方法が空想で埋まり、返済期日のない文面が出てくることがあります。条件を箇条書きで渡し、決まっていない箇所は【 】で残すよう指示すると、使える下書きになります。
士業AIは、条文や国税庁の資料を根拠として示しながら回答するため、利率の上限や印紙税額の確認、保証条項の検討のように「根拠まで知りたい」作業に向いています。司法書士・弁護士の業務での使い方は司法書士・弁護士のためのAI活用ガイドをご覧ください。契約書レビューや条文リサーチの機能は弁護士・司法書士・行政書士向けの士業AIで紹介しています。
借用書のよくある質問
借用書がなくても返してもらえますか?
お金を渡して借主が返すと約束していれば、借用書がなくても消費貸借は成立しています(民法587条)。ただ、相手が「もらったお金だ」と言えば、貸したことを証明するのは貸主の側です。振込みの記録、返済を約束したメッセージ、一部返済の入金記録を集め、今からでも借用書(双方の署名がある確認書)を作っておくと安心です。
収入印紙を貼り忘れた借用書は無効になりますか?
印紙税法は、印紙を貼らなかったときに過怠税を課すと定めていますが、契約そのものを無効にする規定は置いていません。貸し借りの証拠としては使えます。ただし過怠税の対象にはなるため、気づいた時点で所轄の税務署に申し出てください(国税庁「No.7131」)。
借用書と誓約書・念書の違いは?
借用書は「お金を借りた事実と返済の約束」を記す書類です。誓約書や念書は、相手に対して何かを約束する一方的な書面で、借金の返済を約束する「誓約書」として作られることもあります。内容が金銭の借入れと返済なら、題名が誓約書でも印紙税では消費貸借の契約書として扱われうるため、金額に応じた印紙が必要になる場合があります。書式は誓約書テンプレート・念書テンプレートも参考にしてください。
物を借りるときの借用書は?
パソコンや車などの物を無償で借りるのは、民法上は「使用貸借」(593条)で、お金の貸し借り(消費貸借)とは別の契約です。本記事のテンプレートは金銭用のため、物の場合は「品名・数量・状態・返還期日・壊したときの扱い」を書いた物品借用書を別に作ります。金銭を借りる契約ではないため、第1号文書の印紙税はかかりません。
英語の借用書はありますか?
英文の書式は配布していません。英語では、借主が返済を約束する証書を「Promissory Note」、双方が署名する金銭消費貸借契約を「Loan Agreement」と呼ぶのが一般的です。外国籍の相手との貸し借りは、どの国の法律で解釈するかも問題になるため、金額が大きい場合は専門家に相談してください。
まとめ
- 借用書には「当事者・金額・借入日・返済期日・返済方法・署名」を必ず書き、1万円以上なら収入印紙を貼る
- 利息は利息制限法の上限(年15〜20%)以内、遅延損害金はその1.46倍以内。定めがなければ原則として法定利率の年3%
- 親族間は返済能力に見合う計画と、振込みでの返済・返済記録で「本当の貸し借り」を示す
- 連帯保証は、特定の債務なら極度額は不要、個人の根保証なら極度額が必須
- 分割返済は返済予定表(元利均等か元金均等か、月割りか日割りか)まで決めて借用書と一体にする
- 高額・長期なら強制執行認諾文言つきの公正証書も検討し、返済が止まったら承認・催告で時効を止める
本記事は2026年10月時点の法令・公的資料にもとづいています。制度や税率は改正されることがあるため、利用時は各機関の最新情報を確認し、個別の事情は弁護士・司法書士・税理士などの専門家にご相談ください。
参考文献
- e-Gov法令検索「民法」(587条・587条の2・589条・591条・404条・419条・446条・465条の2・465条の6・147条・150条・152条・166条・486条・593条ほか)
- e-Gov法令検索「利息制限法」
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(5条)
- e-Gov法令検索「民事執行法」(22条)
- e-Gov法令検索「労働基準法」(17条・24条)
- e-Gov法令検索「民事訴訟法」(228条)
- e-Gov法令検索「印紙税法」
- e-Gov法令検索「会社法」
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
- 国税庁「No.7131 印紙税を納めなかったとき」
- 国税庁「No.4420 親から金銭を借りた場合」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.2606 金銭を貸し付けたとき」
- 法務省「令和8年4月1日以降の法定利率について」
- 法務省「2020年4月1日から保証に関する民法のルールが大きく変わります」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
手書きでなくても有効です。パソコンで作成した借用書でも、当事者・金額・借入日・返済期日などが書かれ、借主が署名または押印していれば証拠として使えます。民事訴訟法228条4項により、本人の署名か押印がある文書は真正に成立したものと推定されるため、署名欄は借主本人に自署してもらうのが確実です。
借用書は印紙税の第1号文書(消費貸借に関する契約書)に当たり、記載された借入金額で税額が決まります。1万円未満は非課税、10万円以下200円、50万円以下400円、100万円以下1千円、500万円以下2千円です。個人間の貸し借りでも必要で、貼り忘れると過怠税がかかります。
利息制限法1条により、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が上限で、超えた部分は無効です。遅延損害金の上限はその1.46倍です。利息の定めがなければ無利息、遅延損害金の定めがなければ原則として法定利率の年3%で計算します。
返済能力や返済状況から見て本当の貸し借りと認められれば、借入金そのものに贈与税はかかりません。ただし「出世払い」「ある時払いの催促なし」の場合は借入金全体が贈与とされ、無利子なら利子相当額が贈与とされることがあります。借用書を作り、振込みで返済して記録を残すことが大切です。
その借用書1本の債務だけを保証する場合は、極度額の定めは不要です。一方、将来の追加の貸付けなど不特定の債務を個人が保証する根保証契約は、極度額を書面で定めなければ無効です(民法465条の2)。事業資金の貸付けを個人が保証する場合は、原則として事前に保証意思宣明公正証書も必要です。
あります。貸したお金を返してもらう権利は、請求できると知った時から5年、請求できる時から10年で時効により消滅します(民法166条)。借主が一部を返済したり、残高を認めたりすると時効はそこから新たに進むため、返済が滞ったら早めに書面で督促し、記録を残しておきましょう。