業務委託契約書テンプレート無料6種|Word・PDF/フリーランス法対応
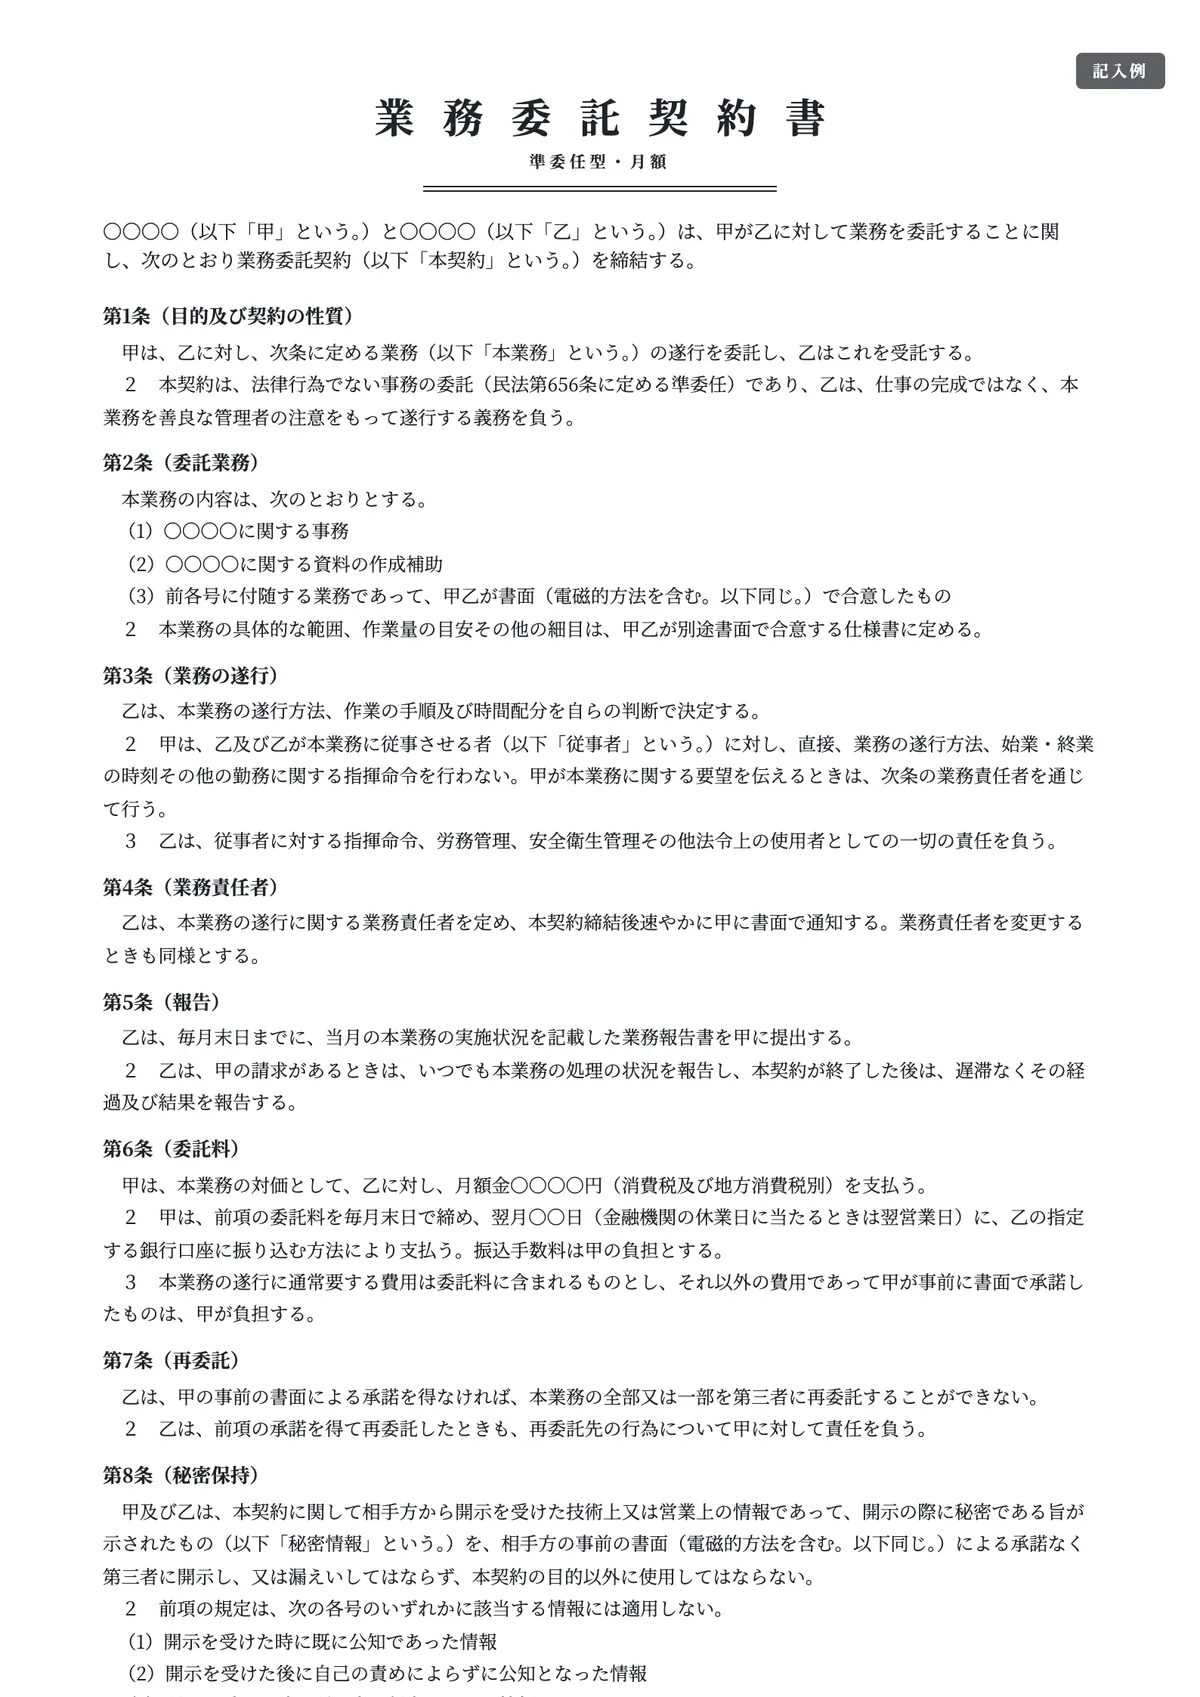
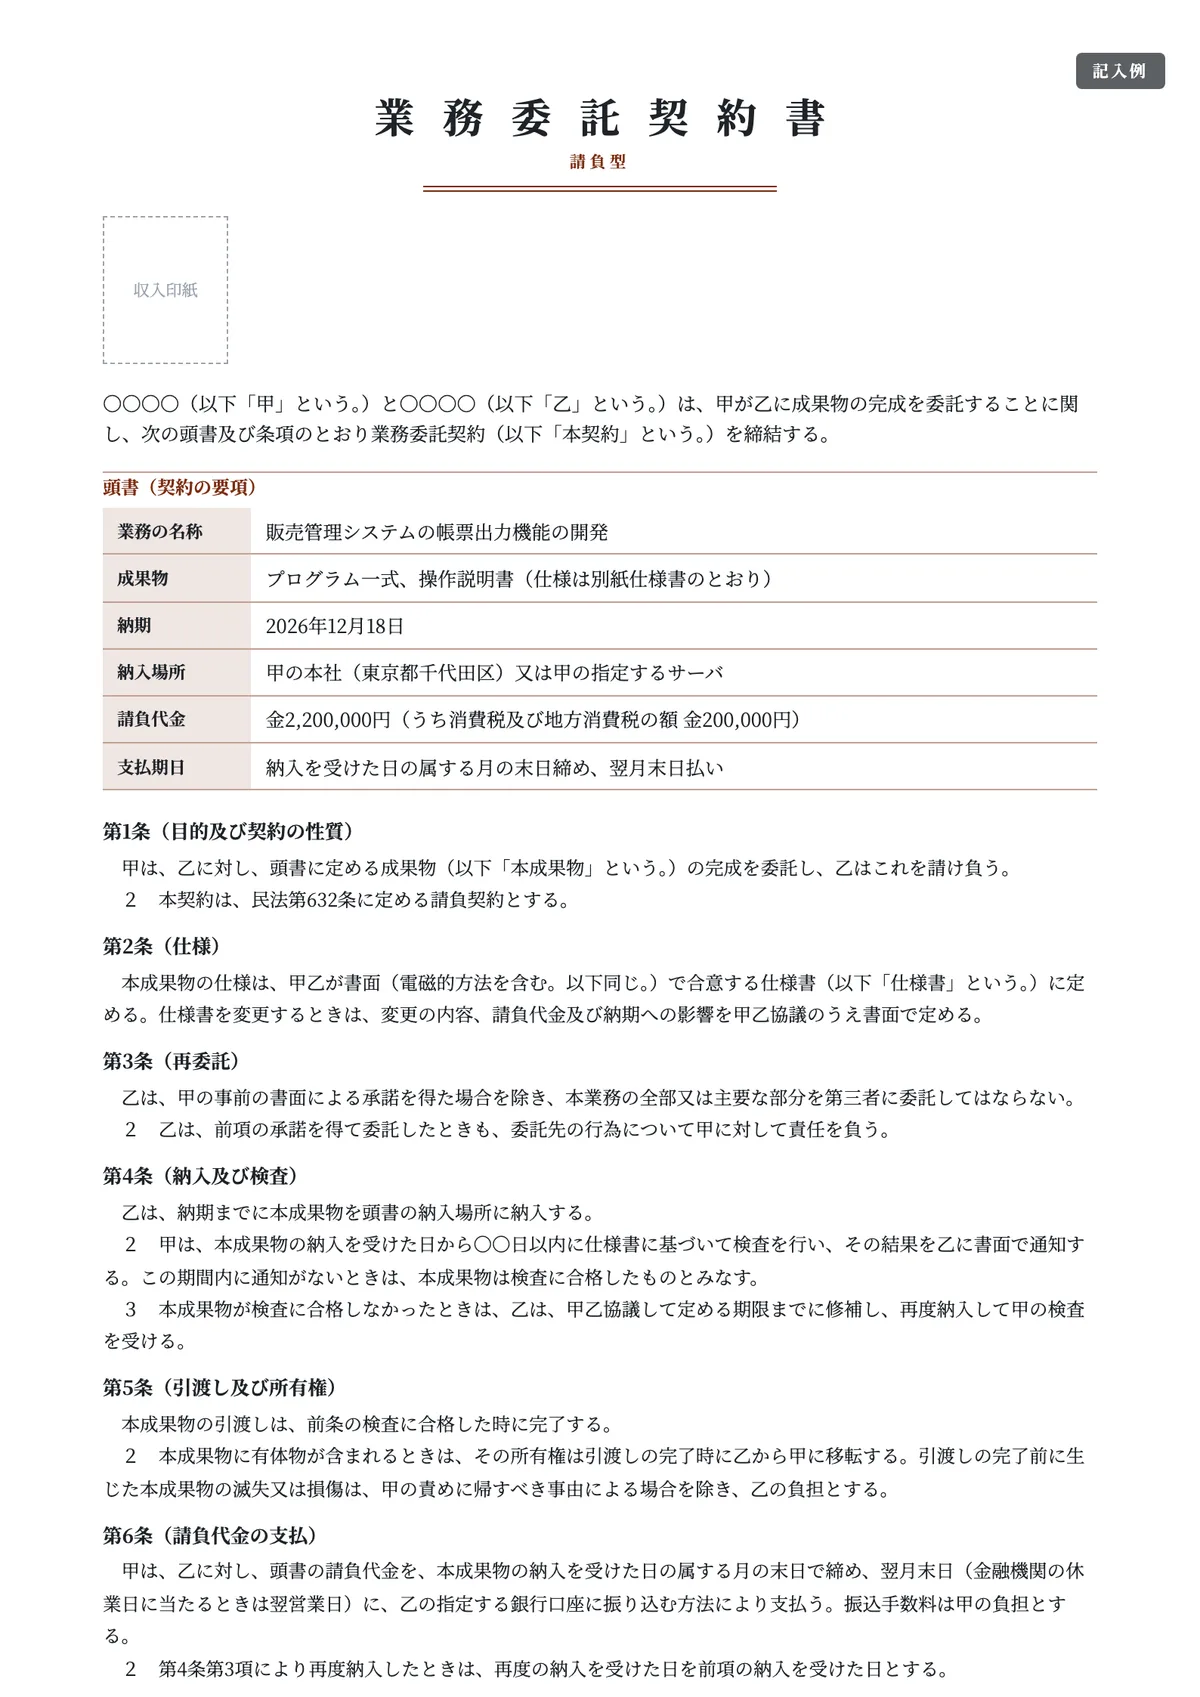
業務委託契約書のテンプレートを、用途別に6種類(Word・PDF)用意しました。準委任(月額の継続業務)・請負(成果物の納品)・フリーランス法対応・顧問契約・Web制作(著作権譲渡)・簡易版の6つで、登録不要でそのままダウンロードできます。
書き方の結論は3つです。まず「請負」か「準委任」かを決めて条文をそろえること。次に、従業員のいない個人事業主へ発注するならフリーランス法の明示事項と「受領日から60日以内」の支払期日を入れること。最後に、成果物の著作権を受け取るなら著作権法27条・28条の権利を明記することです。印紙の要否も契約の型で変わります。
あわせて、公正取引委員会・中小企業庁・厚生労働省が公表しているフリーランス向けの契約書のひな型(「厚生労働省のテンプレート」として探されることが多いもの)の場所と、本記事のテンプレートとの使い分けも整理しました。
この記事で分かること
- 用途別の業務委託契約書テンプレート6種(Word・PDF)と簡易版の使いどころ
- 厚生労働省などが公表している契約書ひな型の入手先と使い方
- 請負と準委任の違いと、条文の書き分け方
- フリーランス法の明示事項とテンプレートの対応表、支払期日・禁止行為
- 偽装請負にならない書き方、著作権条項の書き方
- 収入印紙は必要か(第2号文書・第7号文書・不課税の判定)
業務委託契約書テンプレート無料ダウンロード(6種類)
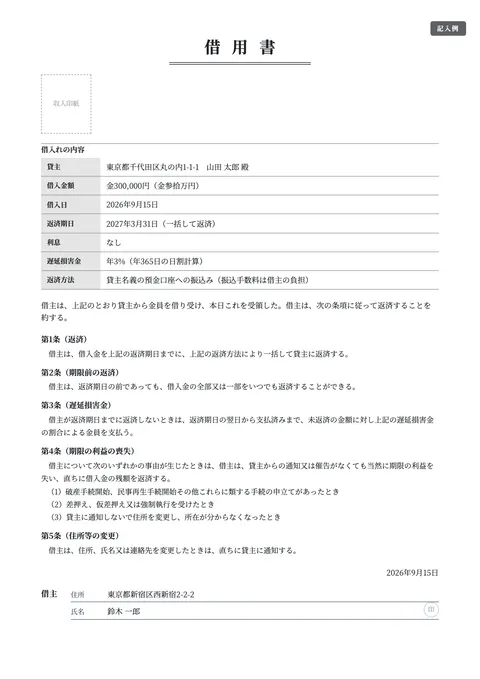
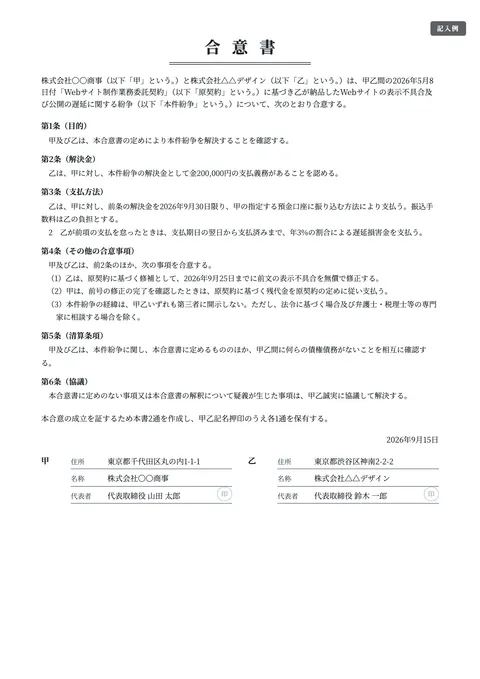
成果物の完成に代金を払うなら「請負」、作業や助言そのものを任せるなら「準委任」のテンプレートを選んでください。個人事業主への継続発注は03、ロゴやWebサイトなど著作物を納めてもらう依頼は05が近い形です。
FREE TEMPLATE
業務委託契約書テンプレート 6種類
- Word・PDF
- 登録不要・無料
- 商用利用OK
民法632条〜・643条〜656条(請負・準委任)、フリーランス・事業者間取引適正化等法3条〜5条・13条〜16条、著作権法27条・28条・61条2項(e-Gov法令検索)、公正取引委員会・厚生労働省・文化庁・国税庁の資料を確認して作成
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
記入例の会社名・金額は架空のものです。ダウンロードしたファイルは記入欄が空欄になっています。ほかの書式は無料の書式テンプレート一覧から探せます。
簡易版・Word・PDFはどれを選ぶか
6種類とも、Word(.docx)とPDFの両方を用意しています。条文を案件に合わせて書き換えるならWord、記入欄を手書きで埋めて印刷するならPDFが向いています。電子契約サービスで締結する場合は、Wordで仕上げてからPDFに書き出してアップロードすると手戻りが少なくなります。
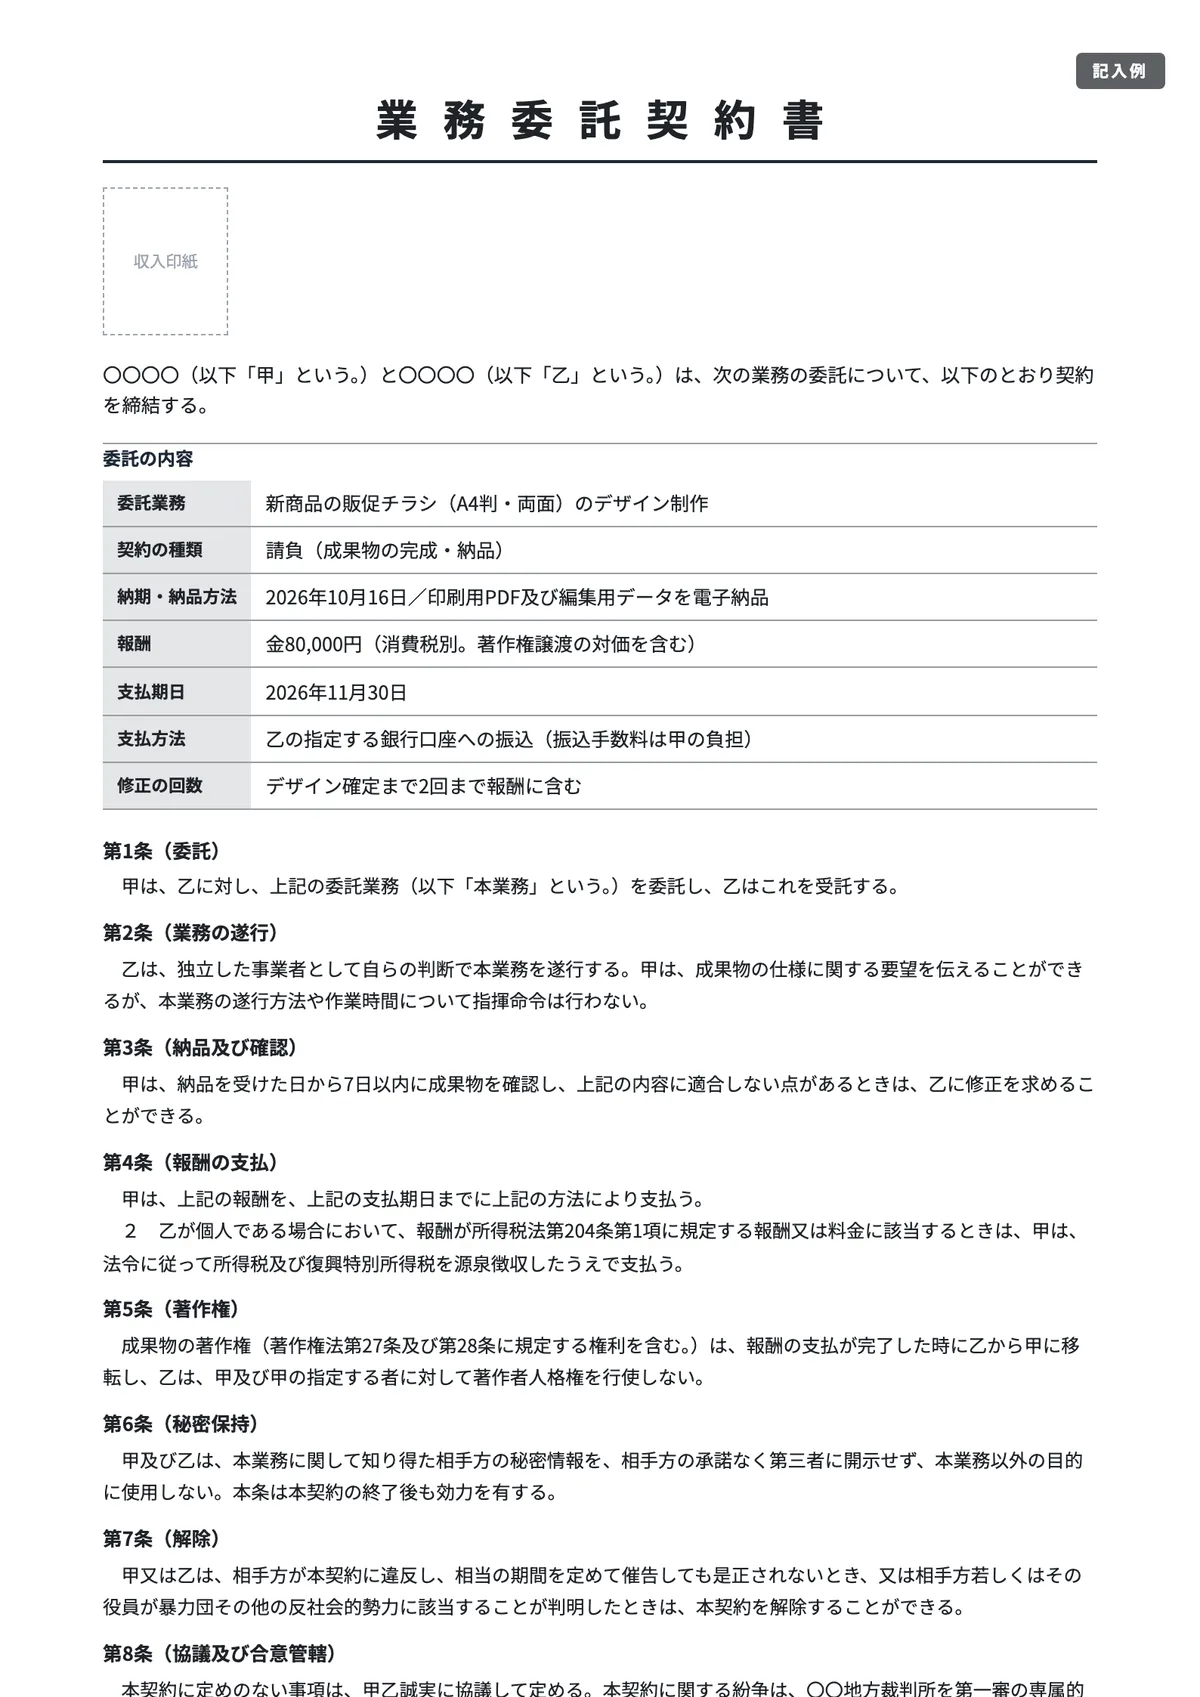
簡易版(06)は、チラシ1点のデザインのような少額・短期のスポット依頼を1〜2ページで取り交わすための書式です。冒頭の表に「委託業務・契約の種類・納期と納品方法・報酬・支払期日・支払方法・修正の回数」を書き込み、条文は業務の遂行・納品と確認・報酬・著作権・秘密保持・解除など8条に絞っています。
ただし、相手が従業員のいない個人事業主(後述のフリーランス法の対象)の場合、簡易版の表には「業務委託をした日」「受領場所」「検査を完了する期日」の欄がありません。この場合は03を使うか、簡易版の表にこの3項目を書き足してください。継続して発注する、損害賠償や再委託の扱いも決めておきたい、という案件も簡易版ではなく01〜05が向いています。
「業務委託書」「業務契約書」「業務委託誓約書」との違い
「業務委託契約書」「業務委託書」「業務契約書」は、呼び方が違うだけで同じ種類の書面を指すことがほとんどです。法的な効果は名称ではなく中身で決まり、印紙税も書いてある内容で判定されます(後述)。また、フリーランス法の取引条件の明示は発注者側の義務なので、双方が署名する契約書でなくても、発注者が交付する「業務委託書」「発注書」の形で必要事項を示せば足ります。
これに対して「業務委託誓約書」は、受託者が秘密保持・個人情報の取扱い・反社会的勢力でないことなどを一方的に約束する書面で、契約書とは役割が違います。契約書に秘密保持条項があれば別に取らないことも多く、受託者の会社だけでなく作業する担当者本人からも誓約を取りたいときに使います。文例は誓約書テンプレートと書き方、秘密保持を独立した契約にするなら秘密保持契約書(NDA)のひな形が参考になります。
厚生労働省・公正取引委員会が公表している契約書のひな型
「業務委託契約書 テンプレート 厚生労働省」で探している方が見つけたいのは、多くの場合、「フリーランスとして安心して働ける環境を整備するためのガイドライン」の別添「契約書のひな型及び使用例」です。厚生労働省のフリーランス向けページにPDFが掲載されており、ガイドライン本文の後ろ(PDFの43ページ以降)に、1枚もののひな型・記入済みの使用例・各欄の書き方の注記が載っています(公正取引委員会・中小企業庁・厚生労働省「フリーランスとして安心して働ける環境を整備するためのガイドライン」(PDF))。
項目 | 内容 |
|---|---|
発行者 | 現行版は公正取引委員会・中小企業庁・厚生労働省の連名。令和3年3月の策定時は内閣官房を加えた4者の連名 |
策定・改定 | 令和3年3月26日策定。令和6年10月18日、令和8年1月1日に改定(フリーランス法・取適法の内容を反映) |
入手先 | 厚生労働省「フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ」のページ(PDF)。公正取引委員会・中小企業庁もフリーランス法の解説ページを設けている |
ひな型の欄 | 1.発注内容(規格・仕様、納入方法・納入場所)、2.納期等(納期・検査完了日)、3.報酬の額、4.支払期日(一括払い・分割払い)、5.支払方法、6.その他特記事項 |
使用例 | 雑誌に載せるコラム原稿の執筆(報酬5万円、著作権を譲渡する場合は別途1万5,000円) |
政府のひな型と本記事のテンプレートの使い分け
政府のひな型は、取引条件を1枚にまとめた「条件書」です。発注内容・納期・報酬・支払期日を漏れなく書けるので、フリーランス法の取引条件の明示にそのまま使えます。一方で、秘密保持・損害賠償・解除・反社会的勢力の排除・合意管轄といった、トラブルになったときの取り決めの条文はありません。
場面 | 向いている書式 |
|---|---|
原稿・イラスト・撮影などを個人に単発で頼み、条件を明確にしたい | 政府のひな型(業種別の記載例が豊富) |
個人に継続して発注し、秘密保持・解除・損害賠償も決めておきたい | 本記事の03(取引条件の表+15条の条文) |
基本契約は結んであり、発注のたびに条件を示したい | 基本契約(01〜05)+個別の発注書として政府のひな型 |
少額・短期のスポット依頼 | 06簡易版(フリーランス法の対象なら3項目を追記) |
ひな型の注記には、製造加工・原稿作成・イラスト・カメラ撮影・コンサルタントなどの「発注内容」の書き方の例、著作権を譲渡する場合(著作権法27条・28条の権利を含める)と利用を許諾する場合の文例、報酬に著作権の対価を含める書き方の例があります。本記事のテンプレートで「給付の内容」「報酬の額」を埋めるときにも参考になります。ひな型を印刷して使い、ひな型と違う内容にするときは、その記載を二重線で消すなどの方法が示されています。
まず決めること:請負と準委任の違い
「業務委託契約」は法律上の名前ではありません。民法では、仕事の完成を約束する請負(民法632条)と、法律行為でない事務を任せる準委任(民法656条。委任の規定=643条以下を準用)に分かれます。どちらかで、報酬が発生する条件や責任の範囲が変わります。
項目 | 請負 | 準委任 |
|---|---|---|
約束の中身 | 仕事の完成(632条) | 事務の処理(656条・643条) |
受託者の義務 | 完成して引き渡す | 善良な管理者の注意で処理する(644条) |
報酬の時期 | 引渡しと同時(633条) | 履行の後。期間で定めたときは期間経過後(648条) |
成果物の不備 | 契約不適合責任(知った時から1年以内の通知が必要。637条) | 善管注意義務違反があれば債務不履行 |
途中でやめる | 完成前なら注文者は損害を賠償して解除できる(641条) | 各当事者がいつでも解除できる。不利な時期の解除などは損害賠償(651条) |
再委託 | 契約で制限しない限り可能 | 委託者の許諾かやむを得ない事由が必要(644条の2) |
収入印紙 | 第2号文書(金額に応じて課税) | 原則として不課税 |
準委任でも「成果に対して報酬を払う」形(成果完成型。648条の2)は作れます。ただし、その場合でも民法上は請負ではありません。契約書の冒頭で「本契約は民法第632条に定める請負契約とする」のように型を明記し、報酬・検収・解除の条文を型に合わせると、後から揉めにくくなります(e-Gov法令検索「民法」)。
業務委託契約書の記載事項と書き方
様式は法律で決まっていませんが、フリーランス法の明示事項のように、相手や取引によって書かなければならない項目があります。
項目 | 必須/任意 | 根拠 | 注意点 |
|---|---|---|---|
当事者(甲・乙) | 必須 | フリーランス法3条(明示事項) | 正式名称で書く。個人は屋号だけにしない |
業務の内容・仕様 | 必須 | フリーランス法3条 | 「一式」で済ませず、数量・回数・仕様書を特定する |
納期・納品場所・検査 | 必須(検査は行う場合) | フリーランス法3条 | 検査するなら「検査を完了する期日」も書く |
報酬の額・支払期日・支払方法 | 必須 | フリーランス法3条・4条 | 支払期日は具体的な日で。「〇日以内」は不可 |
再委託 | 任意 | 民法644条の2 | 準委任は許諾が原則。請負も制限したいなら明記 |
知的財産権 | 任意(著作物が生じるなら必須級) | 著作権法61条2項 | 27条・28条の権利を特掲。人格権は不行使特約 |
秘密保持・個人情報 | 任意 | 個人情報保護法 | 除外事由と存続期間を書く |
契約期間・解除・予告 | 任意(継続契約は必須級) | 民法641条・651条、フリーランス法16条 | 6か月以上の継続委託は30日前の予告 |
損害賠償・反社・管轄 | 任意 | — | 上限を置くなら故意・重過失を除く |
業務内容は「どこまでやるか」を書く
トラブルの大半は範囲の食い違いです。業務内容を号で列挙し、細目は仕様書に回します。範囲外の作業(資料作成・追加修正など)は「別途協議のうえ報酬と期限を書面で定める」と書いておくと、追加費用の話がしやすくなります。
報酬は「締め日」と「支払日」を特定する
「毎月末日締め、翌月末日払い(金融機関の休業日は翌営業日)」のように、支払う日が特定できる書き方にします。請負は検収後払いが一般的ですが、フリーランス法の対象になる取引では、検査の有無にかかわらず給付を受領した日から60日以内に払う必要がある点に注意してください(次の章)。
フリーランス(個人事業主)に発注するときの注意点
2024年11月1日に施行されたフリーランス・事業者間取引適正化等法(特定受託事業者に係る取引の適正化等に関する法律)は、従業員を使用しない個人や、代表者1人だけで従業員のいない法人(特定受託事業者)への業務委託に適用されます(同法2条)。発注側に従業員がいるかどうかで、かかる義務が変わります。
発注側 | かかる義務 |
|---|---|
すべての発注事業者 | 取引条件の明示(3条) |
従業員を使用する発注事業者 | 上記+支払期日(4条)、募集情報の的確表示(12条)、ハラスメント対策の体制整備(14条) |
同上で1か月以上の委託 | 上記+7つの禁止行為(5条) |
同上で6か月以上の委託 | 上記+育児介護等への配慮(13条)、中途解除・不更新の30日前予告と理由開示(16条) |
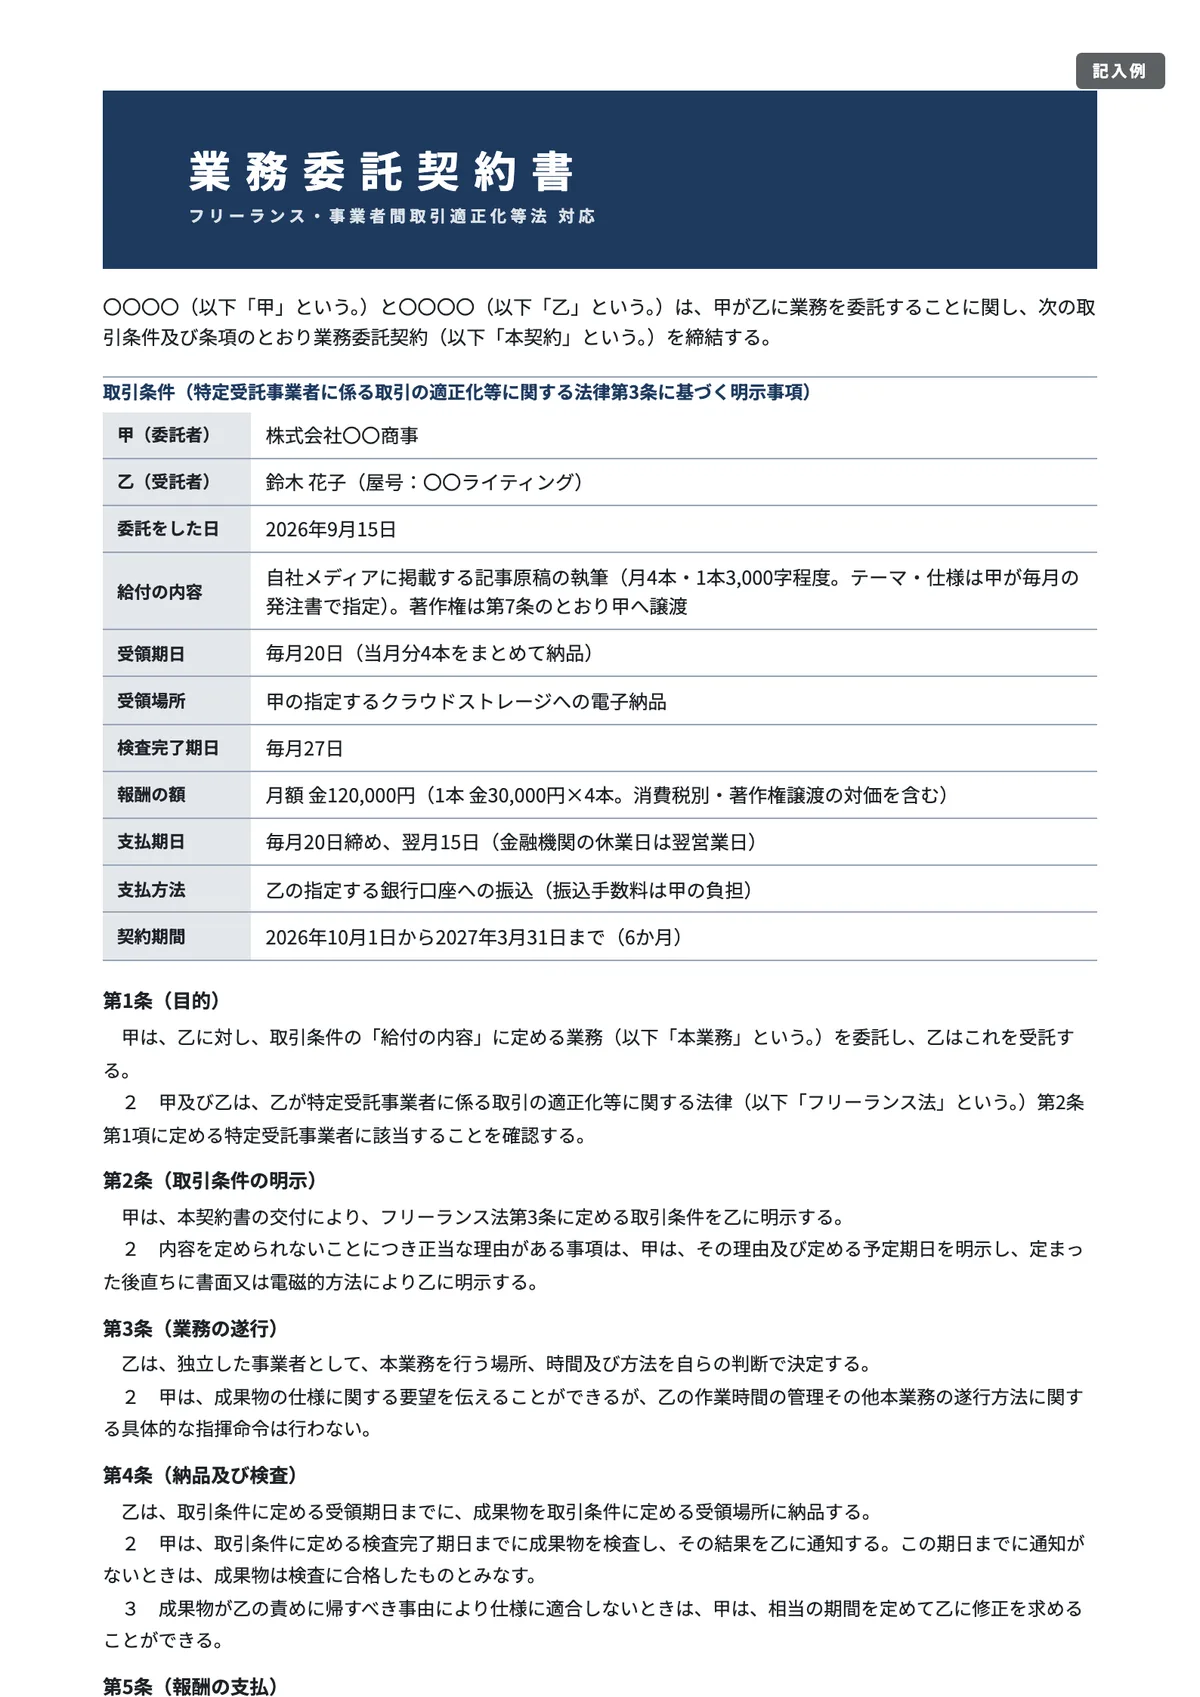
明示する事項は、公正取引委員会のパンフレットで次のとおり整理されています。①双方の名称、②業務委託をした日、③給付の内容、④受領(役務提供)の期日、⑤受領の場所、⑥検査を完了する期日(検査する場合)、⑦報酬の額と支払期日、⑧現金以外で払う場合の支払方法です(公正取引委員会・厚生労働省「フリーランス・事業者間取引適正化等法」パンフレット)。テンプレート03は、この8項目を冒頭の「取引条件」表にまとめています。
明示事項とテンプレートの対応表
明示事項ごとに、書き方のポイントと、政府のひな型・テンプレート03のどこに書くかを並べると次のとおりです(書き方のポイントは公正取引委員会・厚生労働省「特定受託事業者に係る取引の適正化等に関する法律の考え方」より)。
明示事項 | 書き方のポイント | 政府のひな型 | テンプレート03 |
|---|---|---|---|
①双方の名称 | 識別できれば番号・記号でも可。トラブル防止には正式名称を把握しておく | 末尾の甲・乙 | 取引条件の「甲(委託者)」「乙(受託者)」 |
②業務委託をした日 | 発注について合意した日 | 専用の欄はなし | 「委託をした日」 |
③給付の内容 | 品目・数量・規格・仕様を明確に。著作権などを譲渡・許諾させるなら、その範囲も書く | 1.発注内容(規格・仕様) | 「給付の内容」+第7条(著作権) |
④受領の期日 | 役務を一定期間続けて提供してもらうなら、その期間を書く | 2.(1)納期 | 「受領期日」「契約期間」 |
⑤受領の場所 | メールで納品を受けるならメールアドレスで足りる | 1.(3)納入方法・納入場所 | 「受領場所」 |
⑥検査を完了する期日 | 検査をする場合だけ必要 | 2.(2)検査完了日 | 「検査完了期日」+第4条 |
⑦報酬の額・支払期日 | 具体的な金額が原則。算定方法で示せるのはやむを得ない事情がある場合に限られる。交通費などを発注者が負担するなら総額が分かるように書く | 3.報酬の額、4.支払期日 | 「報酬の額」「支払期日」+第5条 |
⑧現金以外の支払方法 | 手形・電子記録債権・資金移動業者の口座への支払い(デジタル払い)などで払う場合に、方法ごとの事項を書く | 5.支払方法 | 「支払方法」 |
実務で迷いやすい点も3つ押さえておきます。
- メールやチャットでも明示できる:書面のほか、電子メールや、SMS・SNSのメッセージ機能のように相手を特定して送る方法も認められ、事前に相手の承諾を得る必要もありません。ただし、受託者から書面を求められたときは、原則として遅滞なく書面を交付します。
- 決まっていない事項は「理由と予定日」を書く:業務の性質上、発注時点で決められない事項に限り、決められない理由と決める予定の日を示しておき、決まったら直ちに補充して明示します。決められるのに書かないことは認められません。
- 基本契約で共通事項を先に示せる:継続発注で毎回同じになる事項は、基本契約などで先に示しておけば、個々の発注では省略できます。その場合は、個々の発注書に基本契約との関連を書き、共通事項が有効な期間も示しておく必要があります。
書くときに誤りやすいのは次の点です。
- 支払期日は具体的な日にする:「納品後60日以内」「〇月〇日まで」は支払期日を定めたと認められません。「毎月20日締め、翌月15日払い」のように書きます。
- 月末締めなら翌月末日払いまで:受領日から60日以内が条件なので、月末締めの場合は翌月末日までに支払日を置く必要があります(パンフレットでは「2か月以内」として運用すると説明)。
- やり直しは起算日が変わる:フリーランス側の責任でやり直させた場合は、やり直し後の給付を受領した日が起算日になります。
- 知的財産権の譲渡は範囲と対価を書く:業務の目的を超えて著作権などを譲渡・許諾させるなら、その範囲を明示し、対価を報酬に含める必要があります。
禁止行為は、受領拒否・報酬の減額・返品・買いたたき・購入や利用の強制・不当な経済上の利益の提供要請・不当な給付内容の変更ややり直しの7つです(5条)。「業績が悪化したから今月は減額」「協力金として差し引く」はいずれも報酬の減額に当たります。受託者が中小企業の場合は、2026年1月1日に下請法から改正された取適法(中小受託取引適正化法)の対象になることもあるため、資本金・従業員数の基準を確認してください。
偽装請負にならない書き方
業務委託なのに、発注者が受託者の従業員に直接作業を指示したり、出退勤を管理したりすると、実態は労働者派遣(いわゆる偽装請負)と判断されるおそれがあります。厚生労働省の区分基準では、受託者が①業務の遂行方法の指示・評価、②労働時間の管理、③服務規律や配置の決定を自ら行い、かつ資金・法的責任・設備や専門技術をもって独立して処理することが求められています(厚生労働省「労働者派遣事業と請負により行われる事業との区分に関する基準」(昭和61年労働省告示第37号))。
テンプレート01では、次の3点を条文にしています。
- 遂行方法・手順・時間配分は乙が決める
- 甲は乙の従事者に直接指揮命令せず、要望は乙の業務責任者を通じて伝える
- 従事者の労務管理・安全衛生管理は乙が負う
契約書に書くだけでは足りません。労働基準法上の「労働者」に当たるかは契約の形式や名称ではなく実態で判断されます(厚生労働省「フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ」)。始業時刻を決めて日報を出させるような運用は避けてください。
契約書より実態:労働者性の判断で見られる点
フリーランスとの取引では、労働基準法の「労働者」に当たるかどうかが争点になります。判断の軸は「使用従属性」で、仕事の依頼を断る自由があるか、業務の進め方に指揮監督があるか、勤務場所や時間に拘束されているか、本人に代わって別の人が作業してもよいか、報酬が働いた時間の対価になっていないか、といった点を総合して判断されます(前掲ガイドライン)。
やりがちな運用 | 指摘されやすい理由 | 直し方 |
|---|---|---|
始業・終業時刻を決め、勤怠ツールで管理する | 勤務時間の拘束にあたる | 納期と成果で管理し、作業時間は受託者に任せる |
社員と同じように朝礼参加・日々の作業指示 | 業務遂行上の指揮監督にあたる | 仕様・要望は窓口(業務責任者)を通じて伝える |
依頼を断ると契約を打ち切ると伝える | 諾否の自由がない | 個別の依頼ごとに受けるかどうかを受託者が決められるようにする |
時給×作業時間で報酬を払い、欠勤控除をする | 報酬が労務の対価と見られやすい | 成果物・業務単位の報酬を基本にする(時間単価にするなら単価表を明示) |
テンプレート01・03・06は、いずれも「受託者が自らの判断で業務を進め、発注者は遂行方法や作業時間について具体的な指揮命令をしない」という趣旨の条文を入れています。条文と運用がずれていないかを、発注担当者と年に1回は見直すと安心です。
著作権の書き方(Web制作・デザイン・原稿)
報酬を払って制作を頼んでも、それだけでは著作権は移りません。譲渡を受けるなら契約書に明記が必要で、さらに「著作権を譲渡する」とだけ書くと、翻案権など(27条)と二次的著作物の利用に関する権利(28条)は譲渡した側に残ると推定されます(著作権法61条2項)。文化庁の契約マニュアルも、全部を譲渡するなら「著作権法第27条及び第28条に規定する権利を含む」と明記するよう示しています(文化庁「誰でもできる著作権契約マニュアル」)。
著作者人格権(公表権・氏名表示権・同一性保持権)は譲渡できないため(59条)、「行使しない」という特約で手当てするのが一般的です。テンプレート05では、あわせて次の点も入れています。
- 移転の時期は委託料の支払完了時
- 制作者が以前から持っている著作物や汎用パーツは制作者に残し、甲には必要な範囲で利用を許諾
- ストックフォトやフォントは利用許諾条件の範囲で使い、条件を納品時に通知
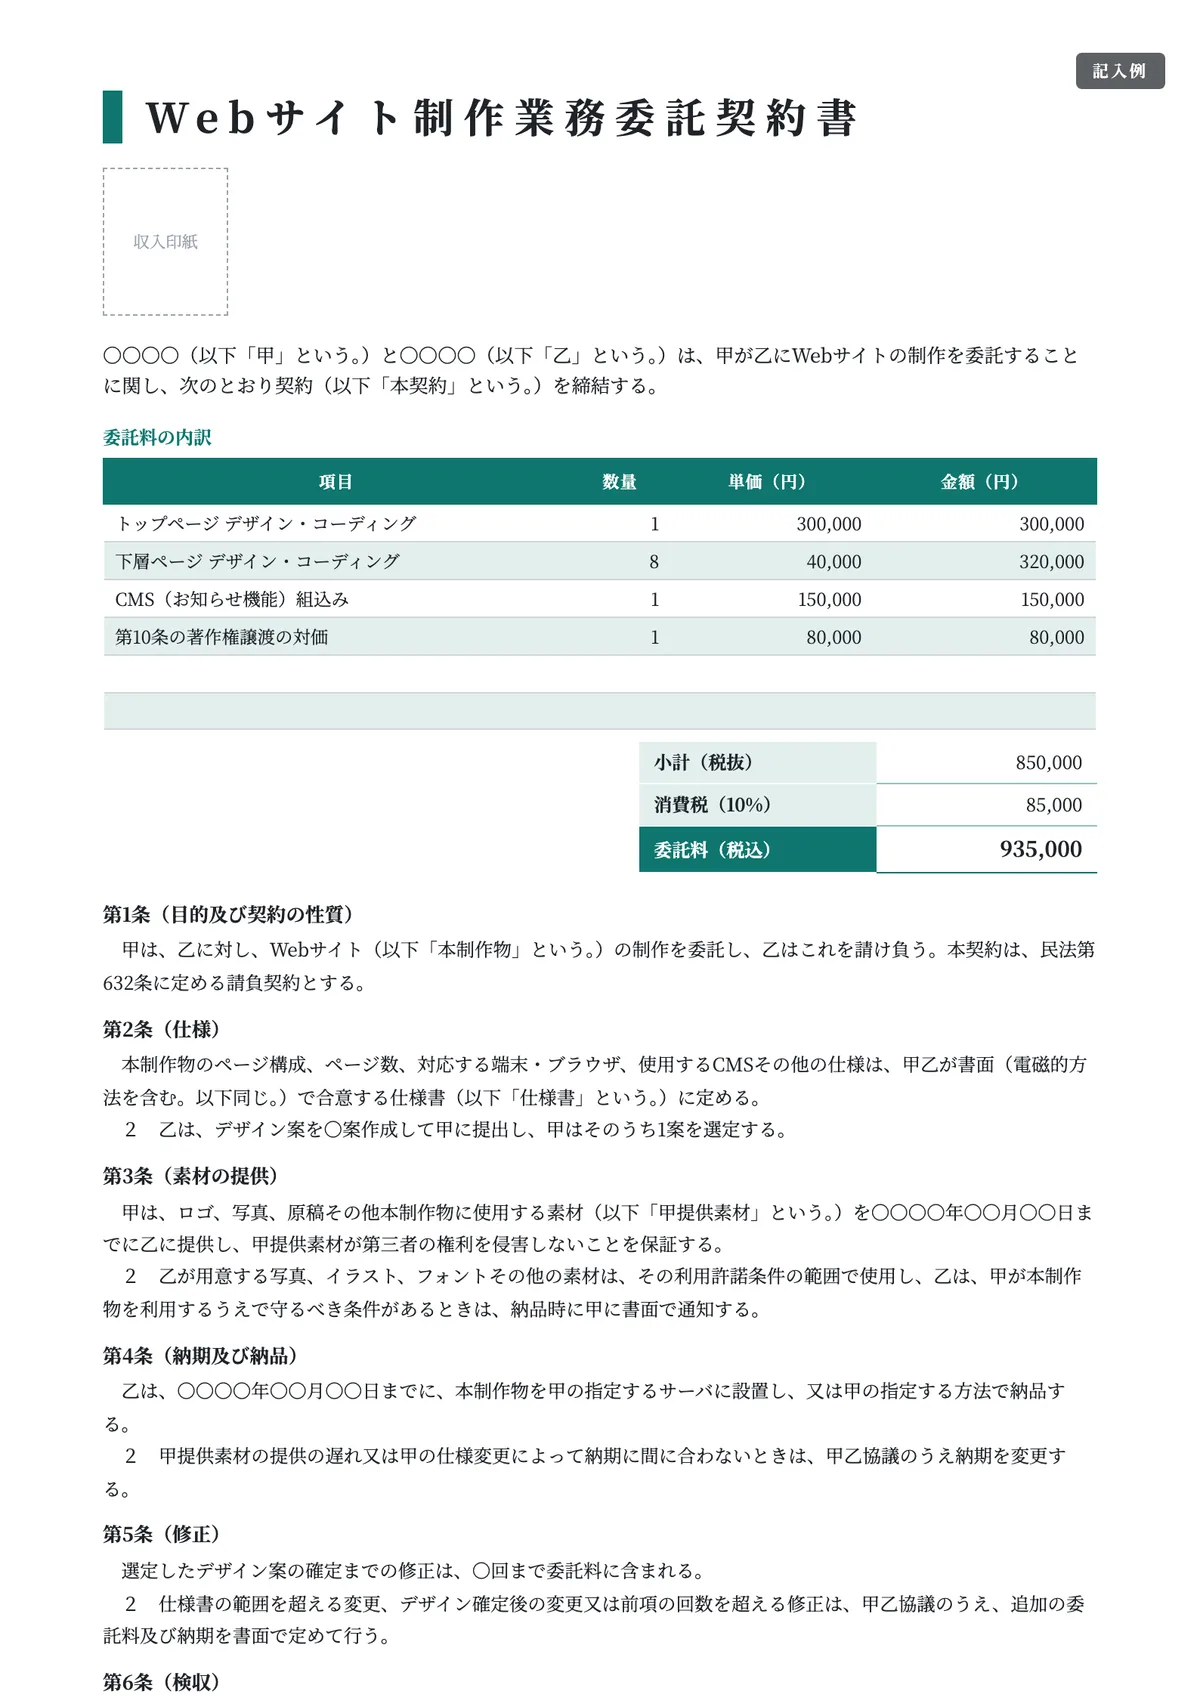
- 著作権譲渡の対価を委託料の内訳に分けて記載
対価を分けて書くのは、フリーランス法の「譲渡の対価を報酬に加える」考え方に沿うためと、次の章の印紙税の判定で有利に働くためです。
業務委託契約書に収入印紙は必要か(第2号文書・第7号文書)
印紙税は契約書の名称ではなく、記載内容で判定されます(国税庁 No.7100)。業務委託契約書で問題になるのは主に次の4つです。
内容 | 文書の種類 | 印紙税額 |
|---|---|---|
請負で契約金額の記載あり | 第2号文書(請負に関する契約書) | 1万円未満は非課税、100万円以下200円、200万円以下400円、300万円以下1,000円…(金額の記載がなければ200円) |
営業者間の継続的な請負の基本契約で、契約金額の記載なし(単価・支払方法などを定める) | 第7号文書(継続的取引の基本となる契約書) | 4,000円(契約期間3か月以内で更新の定めがないものを除く) |
準委任(委任)の契約 | 課税文書に該当しない | 原則不要(中身が仕事の完成なら第2号、代理店型の業務委託は第7号) |
請負+著作権の譲渡 | 第1号の1文書と第2号文書の両方に該当 | 原則は第1号。金額を区分して書き、譲渡の金額が請負の金額より少なければ第2号 |
第2号と第7号の両方に当たる場合、契約金額の記載があれば第2号、なければ第7号になります(課税物件表の適用に関する通則3イ。国税庁 質疑応答事例)。月額の単価と契約期間が書いてあり「月額×月数」で金額が計算できるときも、記載金額ありとして第2号になります。準委任は、国税庁が還付の例として「委任契約書などの課税文書に該当しない文書」を挙げており、原則として印紙は不要です(国税庁 No.7130)。ただし、準委任という名前でも、中身が仕事の完成を約束するものなら第2号になり得ます。
ここで注意したいのは、印紙税の「請負」に、警備・機械保守・清掃のように形のない結果を目的とする役務の提供も含まれることです。国税庁は会計監査契約書や広告契約書も第2号の例に挙げています(国税庁 No.7102)。月額の清掃・保守・システム運用などを「業務委託契約」の名前で結ぶときは、第2号(金額の記載がない継続取引の基本契約なら第7号)に当たらないか確認してください。
また第7号には、営業者間の請負の基本契約のほか、売買に関する業務や保険契約の締結の代理・媒介の業務などを継続して委託し、業務の範囲や対価の支払方法を定める契約書(代理店契約書など)も含まれます(国税庁 No.7104)。この形は請負でなくても4,000円がかかります。建設工事の請負契約書は、令和9年3月31日までに作成するもので契約金額が一定額を超える場合に税額の軽減措置があります(国税庁 No.7108)。印紙税額を契約書の種類ごとに確かめるなら契約書の収入印紙の早見表も使えます。
テンプレートの記入例で当てはめると次のとおりです(書面で作る場合)。
- 02 請負:「金2,200,000円(うち消費税及び地方消費税の額 金200,000円)」→ 消費税額が区分記載されているので記載金額は200万円、第2号で400円(国税庁 No.7124)。「税込220万円」とだけ書くと220万円扱いで1,000円になります。
- 05 Web制作:制作料77万円と著作権譲渡の対価8万円を区分 → 第2号、100万円以下で200円。区分せず一括で85万円と書くと第1号となり1,000円です(国税庁 No.7140、印紙税法 別表第一 通則3ロ)。
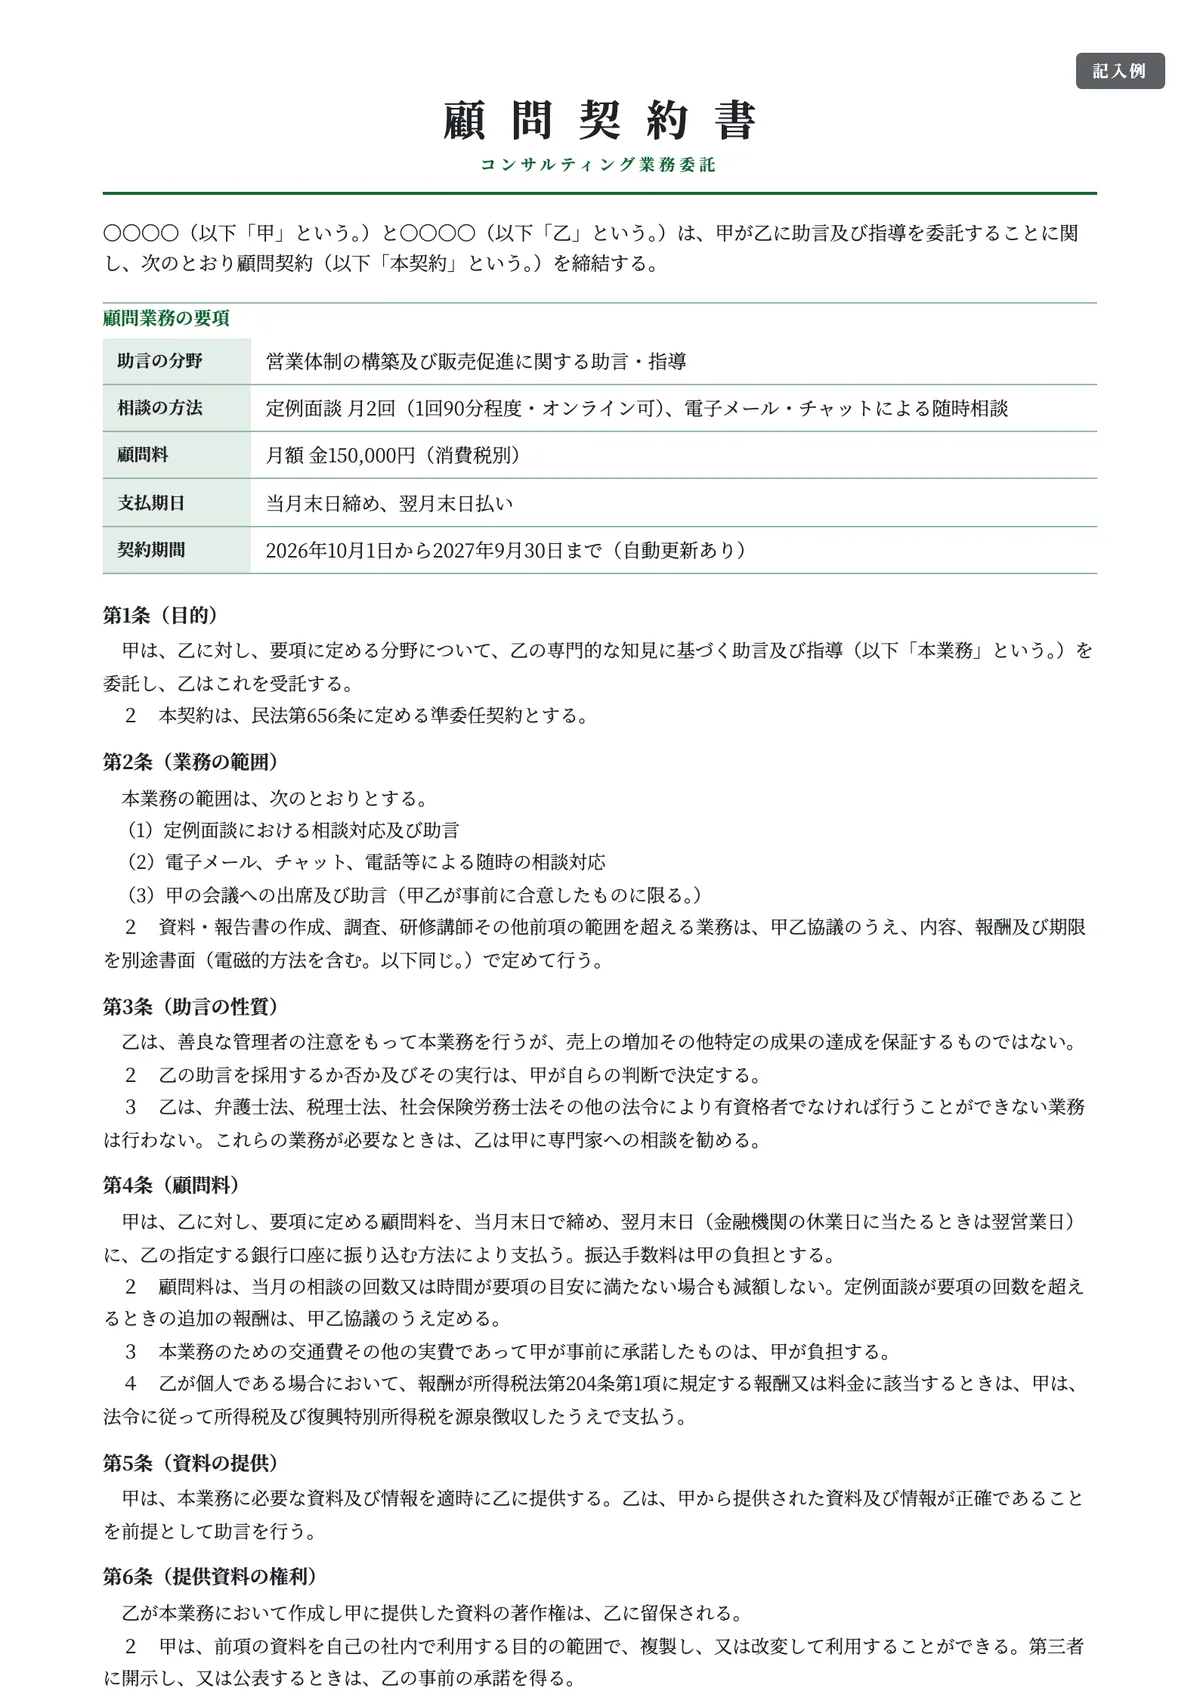
- 01 準委任・04 顧問:委任の契約なので原則として不要。
電子契約(PDFに電子署名してメールやクラウドで締結)の場合、電磁的記録は印紙税の「文書」に含まれないため課税されません(国税庁 質疑応答事例)。反対に、紙で必要な印紙を貼らなかった場合は本来の税額の3倍(自主的に申し出れば1.1倍)の過怠税、消印を忘れた場合も額面相当の過怠税がかかります(国税庁 No.7131)。
源泉徴収が必要な報酬
相手が個人の場合、原稿料・デザイン料・講演料や、弁護士・税理士などの報酬は源泉徴収の対象です(所得税法204条1項)。税率は100万円以下の部分が10.21%、超える部分が20.42%です(国税庁 No.2795)。請求書で消費税額が区分されていれば、税抜の金額を基準にできます。
テンプレート03の記入例(記事執筆・月額12万円・消費税別)なら、源泉徴収税額は12万円×10.21%=12,252円です。報酬の種類によっては源泉徴収の対象外のものもあるため、条文は「所得税法204条1項の報酬に該当するときは源泉徴収する」という書き方にしています。計算の詳細は報酬の源泉徴収の計算方法(10.21%と消費税の判定)で解説しています。
よくある間違いとトラブル
よくある書き方 | 起きること | 直し方 |
|---|---|---|
「Webサイト制作一式」 | ページ数や修正回数で揉め、追加費用を請求できない | 仕様書でページ数・修正回数を決め、範囲外は別途見積りと明記 |
「納品後60日以内に支払う」 | フリーランス法上、支払期日を定めたと認められない | 「毎月末日締め、翌月末日払い」など日を特定 |
「著作権は甲に帰属する」だけ | 改変・二次利用の権利が制作者に残ると推定される | 「27条及び28条の権利を含む」+人格権の不行使 |
準委任なのに「売上〇%増を保証」 | 成果が出ないと報酬を巡る紛争になる | 成果を約束するなら請負か成果完成型と明記。顧問は「成果を保証しない」 |
契約は業務委託、運用は勤怠管理 | 偽装請負・労働者性を指摘される | 指示は業務責任者経由、時間管理はしない |
AIで業務委託契約書を下書き・チェックする方法
生成AIは、条文を案件の条件に合わせて書き換える作業や抜け漏れの洗い出しに向いています。ただし条番号や印紙税額は誤ることがあるため、最後はe-Govや国税庁の原文で確かめてください。契約書レビュー全般の使い方は契約書レビューをAIで効率化するプロンプト集、条項ごとの作り方は契約書ドラフトを生成AIで作る手順にまとめています。
1. 条件から下書きを作る
次の条件で業務委託契約書の条文案を作ってください。条文は常体(である調)で、一方に極端に有利な条項は避けてください。
・委託者:【会社名】/受託者:【個人事業主名(従業員なし)】
・業務:【業務内容と数量】/契約の型:【請負 or 準委任】
・報酬:【金額・消費税の扱い】/締め日と支払日:【例:毎月20日締め翌月15日払い】
・期間:【開始日〜終了日】/成果物の著作権:【譲渡 or 利用許諾】
フリーランス・事業者間取引適正化等法の明示事項(3条)が漏れていれば、末尾に一覧で指摘してください。
2. 既存の契約書をチェックする
以下の業務委託契約書を読み、次の観点で問題点と修正案を表にしてください。
(1) 請負と準委任のどちらの内容か、条文同士に矛盾はないか
(2) 支払期日が給付の受領日から60日以内の特定の日になっているか
(3) 発注者が受託者の作業時間や方法を直接指示する条項がないか
(4) 著作権譲渡に著作権法27条・28条の権利が明記されているか、著作者人格権の扱い
根拠となる条文番号は、確認が必要なものに「要確認」と付けてください。
【契約書の本文を貼り付け】「業務委託契約書を作って」とだけ頼むと、請負と準委任の条文が混ざった文面になりがちです。契約の型・支払日・著作権の扱いを最初に指定するのが直し方です。士業事務所が顧問先と結ぶ契約であれば、顧問契約書のひな形とAIでの作成・チェックも参考になります。士業AIは、条文の根拠を確認しながら下書きとチェックを進められるよう、法務・税務の実務に合わせて作られています。法律事務所での使い方は弁護士・法律事務所向けの士業AI、契約書の作成や発注事務を担う方は事務所スタッフ向けの士業AIで紹介しています。
ほかの書式もまとめて探すなら、契約書テンプレート無料41種のまとめで用途ごとの選び方と合わせて確認できます。
まとめ
- 「厚生労働省のテンプレート」は、公正取引委員会・中小企業庁・厚生労働省のフリーランス・ガイドライン別添の1枚もののひな型。条件の明示には足りるが、解除・損害賠償などの条文は別途必要
- 業務委託契約書は、最初に「請負(完成)」か「準委任(事務の処理)」かを決め、報酬・検収・解除の条文をそろえる
- 従業員のいない個人事業主への発注は、フリーランス法の明示事項と「受領日から60日以内の特定日」の支払期日を入れる
- 著作権を受け取るなら27条・28条の権利を特掲し、著作者人格権は不行使特約で手当てする
- 印紙は請負なら第2号(金額なしの継続取引は第7号)、準委任は原則不要。電子契約なら不要
本記事は2026年10月時点の法令・公的資料にもとづいています。テンプレートは一般的な取引を想定したひな形のため、個別の事情(業界の慣行、下請取引、海外取引、多額の損害が想定される案件など)は弁護士・税理士などの専門家にご相談ください。
参考文献
- e-Gov法令検索「民法」(632条〜・643条〜656条)
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」
- 公正取引委員会・厚生労働省「フリーランス・事業者間取引適正化等法」パンフレット
- 公正取引委員会・中小企業庁・厚生労働省「フリーランスとして安心して働ける環境を整備するためのガイドライン」(令和8年1月1日改定・別添「契約書のひな型及び使用例」)
- 公正取引委員会・厚生労働省「特定受託事業者に係る取引の適正化等に関する法律の考え方」
- 厚生労働省「フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ」
- 厚生労働省「労働者派遣事業と請負により行われる事業との区分に関する基準」
- e-Gov法令検索「著作権法」(27条・28条・59条・61条)
- 文化庁「誰でもできる著作権契約マニュアル」
- 国税庁 No.7102「請負に関する契約書」
- 国税庁 No.7104「継続的取引の基本となる契約書」
- 国税庁 質疑応答事例「第7号文書と他の号に該当する文書の所属の決定」
- 国税庁 No.2795「原稿料や講演料等を支払ったとき」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
請負は仕事の完成を約束し、その結果に報酬を払う契約です(民法632条)。準委任は法律行為でない事務の処理を任せる契約で、受託者は善良な管理者の注意で処理する義務を負います(民法656条・644条)。報酬の時期、成果物の不備への責任、途中解除のルールが異なるため、契約書の冒頭でどちらの型かを明記するのが安全です。
請負の内容で契約金額の記載があれば第2号文書として金額に応じた印紙が必要です(100万円以下200円など)。営業者間の継続的な請負の基本契約で金額の記載がないものは第7号文書で4,000円です。準委任(委任)の契約書は原則として課税文書に当たりません。電子契約で締結した場合は印紙税がかかりません。
フリーランス・事業者間取引適正化等法3条により、双方の名称、業務委託をした日、給付の内容、受領の期日と場所、検査する場合は検査完了期日、報酬の額と支払期日、現金以外で払う場合の支払方法を書面か電磁的方法で明示します。発注側に従業員がいる場合、支払期日は給付の受領日から60日以内の特定の日にする必要があります。
フリーランス法の対象になる取引では、「〇日以内」「〇月〇日まで」という書き方は支払期日を定めたとは認められないと公正取引委員会のパンフレットで説明されています。「毎月20日締め、翌月15日払い」のように具体的な日を特定し、月末締めなら翌月末日までに支払日を置いてください。
報酬を払っただけでは著作権は移らないため、譲渡する旨を契約書に書きます。その際「著作権法第27条及び第28条に規定する権利を含む」と明記しないと、翻案権などは制作者に残ると推定されます(著作権法61条2項)。著作者人格権は譲渡できないため、行使しない旨の特約を加えるのが一般的です。