決算賞与の支給通知書ひな形|未払計上の3要件と通知文例【コピペ可】
決算賞与を当期の経費(損金)にしたいなら、期末日までに「各人別の支給額」を「同時期に支給するすべての使用人」に通知し、期末の翌日から1か月以内に全員へ支払い、当期に未払賞与として計上(損金経理)する——この3つが揃っている必要があります。根拠は法人税法施行令72条の3で、3つのうち1つでも欠けると、損金になるのは実際に支払った翌期です。
このうち税務調査で最初に確かめられるのが「通知」です。この記事では、決算賞与の支給通知書そのもののひな形(各人別・全員分)、全体への案内文、受領確認書、社内の支給決定書を、そのままコピーして使える形でまとめました。決算対策の打ち手全体は期末3ヶ月前からの決算対策チェックリストで一覧にしています。ここでは決算賞与を「出す」と決めた後の、通知書の作り方と未払計上の実務に絞ります。
この記事で分かること
- 決算賞与を未払計上するための3要件と、通知書でそれぞれをどう満たすか
- コピペで使える決算賞与の支給通知書ひな形(各人別)と全体向けの案内文
- 支給日の決め方(12月決算なら1月31日まで、3月決算なら4月30日まで)
- 期末の仕訳・源泉徴収・賞与支払届までの流れ
- 役員(事前確定届出給与)と使用人兼務役員の決算賞与の扱い
- 通知書をAIで一括作成するプロンプトと、AIに任せてはいけない部分
決算賞与の未払計上の3要件|通知書が「証拠」になる
使用人(従業員)への賞与は、原則として支払った日の属する事業年度の損金です。期末に払っていない決算賞与を当期の損金にできるのは、法人税法施行令72条の3第2号の要件をすべて満たした場合に限られます。国税庁のタックスアンサーNo.5350「使用人賞与の損金算入時期」も同じ内容です。
3つの要件と、通知書・帳簿で満たす方法
要件(施行令72条の3第2号) | 実務で用意するもの | よくある失敗 |
|---|---|---|
イ 支給額を、各人別に、かつ同時期に支給を受けるすべての使用人に通知している | 全員分の個別の支給通知書と、渡した日・方法の記録(受領確認書やメールの送信記録) | 「総額◯◯万円を支給予定」と全体に伝えただけで、個人ごとの金額を伝えていない |
ロ 通知した金額を、通知したすべての使用人に、期末の翌日から1か月以内に支払っている | 通知書に書いた支給日どおりの振込記録(賞与明細) | 資金繰りで支給が1か月を超えた/一部の人だけ減額・不支給にした |
ハ その支給額を、通知した事業年度に損金経理している | 期末の未払賞与の計上仕訳と、決算書への反映 | 決算整理で計上を忘れ、申告書の別表で減算しようとした |
「損金経理」とは、決算書(確定した決算)で費用として処理することです。申告書の上だけで経費にすることはできないため、期末の決算整理で未払賞与を計上しておく必要があります。
「支給日に在籍している人だけに払う」条件は通知にならない
最も外れやすいのが要件イです。法人税基本通達9-2-43は、支給日に在職する使用人のみに賞与を支給することとしている場合のその支給額の通知は、ここでいう通知に当たらないとしています。
賞与規程に「支給日に在籍する者に支給する」という支給日在籍要件があると、通知書に金額を書いても「確定した通知」とは扱われないおそれがあります。決算賞与については規程の文言を確認し、通知書にも「支給日までに退職した場合も通知額を支給する」旨を書いておくのが実務上の守り方です。
パート・アルバイトは区分ごとに判定できる
「すべての使用人」に誰を含めるかも迷うところです。法人税基本通達9-2-44により、パートタイマーや臨時雇いを他の使用人と区分して賞与を支給している場合は、その区分ごとに通知したかを判定できます。ただし、雇用関係が継続していて、ほかの使用人と同じように賞与の対象にしている人は区分の外に出せません。正社員だけに通知した場合、正社員全員に漏れなく通知しているかが問われます。
就業規則で支給予定日が決まっている賞与との違い
施行令72条の3第1号には、労働協約や就業規則で支給予定日が定められている賞与の扱いもあります。こちらは支給額を通知し、損金経理していれば、支給予定日と通知日のいずれか遅い日の事業年度の損金になります。業績を見て期末に金額を決める決算賞与は、通常この第2号(3要件)で判断することになります。
決算賞与の支給通知書ひな形【コピペ可】
ここからが本体です。【】の部分を差し替えて使ってください。社内のお知らせ(夏・冬の通常賞与の掲示やメール)の文例は賞与支給のお知らせ文例にまとめていますが、決算賞与の通知書は「税務上の証拠」を兼ねるため、書く項目が違います。
ひな形1:決算賞与 支給通知書(各人別・基本形)
【通知日:令和8年12月◯日】

【氏名】 殿

【会社名】
代表取締役 【代表者名】

決算賞与 支給通知書

当社は、【令和8年12月期(令和8年1月1日〜令和8年12月31日)】の業績に基づき、
下記のとおり決算賞与を支給することを決定しましたので通知します。

記

1.支給額(総支給額) 金【◯◯◯,◯◯◯】円
2.支給日       【令和9年1月◯日】
3.支給方法      給与振込口座への振込
4.控除        社会保険料・雇用保険料・源泉所得税を控除のうえ支給します。
            控除額は支給日に交付する賞与明細書でお知らせします。
5.その他       本通知の後、支給日までに退職した場合も、上記の金額を支給します。

以上うまくいかない例→直し方:「決算賞与として約◯万円を予定しています」と書くと、金額が確定していない(見込み)と読まれます。円単位の確定額と具体的な支給日を書き、「予定」「見込み」「業績次第」といった条件をつける言葉は使わないでください。
ひな形2:全員への案内(メール・掲示)
個別の通知書を渡す前後に、対象者全員へ同じ内容を案内しておくと、「同時期に支給を受けるすべての使用人に通知した」ことの裏付けになります。金額は個人ごとの通知書に書き、全体の案内には書きません。
件名:決算賞与の支給と通知書の配付について

社員各位

【会社名】では、今期の業績を踏まえ、【対象:全従業員(パート・アルバイトを含む)】に
決算賞与を支給することを決定しました。

・各人の支給額は、本日【12月◯日】付の「決算賞与 支給通知書」でお知らせします。
・通知書は【手渡し/社内システムの個人ページ/個人宛メール】で配付します。
・支給日は【令和9年1月◯日】です。
・支給日までに退職された場合も、通知書の金額を支給します。

通知書を受け取られた方は、【12月◯日】までに受領確認書をご提出ください。
(ご不明な点は【担当部署・担当者】まで)

【会社名】【部署名】うまくいかない例→直し方:休職中・育児休業中・出張中の人への配付が漏れやすいところです。対象者名簿と配付記録を突き合わせ、名簿の全員に期末日までに届いたことを確認してから締めます。
ひな形3:受領確認書
決算賞与 支給通知書 受領確認書

【会社名】 御中

私は、【令和8年12月◯日】付「決算賞与 支給通知書」を受領し、
支給額および支給日を確認しました。

受領日:令和8年12月【◯】日
所属:【部署名】
氏名:【氏名】(署名)うまくいかない例→直し方:受領確認書を期末後に回収すると、日付が翌期になり「通知が期末までにあったか」が分かりにくくなります。受領日は本人に書いてもらい、期末日までに回収します。メールで通知した場合は、個人宛の送信記録と本人からの返信を保存しておきます。
ひな形4:決算賞与の支給決定書(社内決裁)
決算賞与 支給決定書

決定日:令和8年12月【◯】日
決定者:代表取締役 【代表者名】

1.対象期間:【令和8年12月期】
2.支給対象:【全従業員(役員を除く)】【◯】名(別紙「支給対象者一覧」のとおり)
3.支給総額:金【◯,◯◯◯,◯◯◯】円(各人別の支給額は別紙のとおり)
4.支給日:令和9年1月【◯】日
5.支給条件:支給日までに退職した者にも通知額を支給する
6.通知日:令和8年12月【◯】日(各人別の支給通知書を交付)
7.会計処理:当期末に未払賞与として計上するうまくいかない例→直し方:別紙の対象者一覧と、実際に通知書を渡した人数・金額の合計が一致しないケースがあります。一覧の合計=通知書の合計=期末の未払賞与の計上額の3点が一致することを、期末の決算整理で確認します。
決算賞与の通知書の書き方|記載項目と支給日の決め方
通知書に必ず入れる6項目
項目 | 書き方 | 理由 |
|---|---|---|
通知日 | 期末日以前の日付(例:12月25日) | 損金になるのは「通知した日の属する事業年度」のため |
宛名(氏名) | 1人1枚。連名・一覧表の回覧にしない | 「各人別」の通知であることを示す |
対象事業年度 | 「令和8年12月期」など | どの期の決算賞与かを特定する |
支給額 | 総支給額を円単位で | 確定した金額であることを示す |
支給日 | 期末の翌日から1か月以内の特定の日 | 要件ロ(1か月以内の支払)の前提 |
在籍条件の扱い | 「支給日までに退職しても支給する」 | 法人税基本通達9-2-43への対応 |
支給日は「期末の翌日から1か月以内」で決める
要件ロの期限は、事業年度終了の日の翌日から1か月以内です。12月31日が期末なら1月31日まで、3月31日が期末なら4月30日までが目安です。銀行の休業日をはさむと振込が遅れることがあるため、期限の最終日ではなく、余裕をもった日を支給日にするのが安全です。
資金繰りの都合で期限内に払えない見込みがあるなら、通知そのものを見送るべきです。通知した金額を期限内に全員へ払えなければ要件を満たさず、当期の損金にはなりません。
通知の方法は書面でもメールでもよいが、記録を残す
施行令72条の3は、通知の方法(書面・口頭・メール)までは定めていません。ただし、後から「いつ・誰に・いくらを」通知したかを示せなければ、要件を満たしていることを説明できません。手渡しなら受領確認書、メールなら個人宛の送信記録、社内システムなら閲覧履歴を、決算資料と一緒に保管します。
決算賞与の未払計上の実務|仕訳・源泉徴収・届出
期末と支給時の仕訳例
12月決算の会社が、従業員3名に決算賞与 合計90万円を通知し、1月20日に支払う例です(社会保険料・源泉所得税の金額は説明用の仮の数字です)。
日付 | 借方 | 貸方 |
|---|---|---|
12月31日(期末) | 賞与(決算賞与) 900,000 | 未払費用(未払賞与) 900,000 |
1月20日(支給) | 未払費用(未払賞与) 900,000 | 普通預金 【差引支給額】/預り金(社会保険料・雇用保険料) 【控除額】/預り金(源泉所得税) 【控除額】 |
期末の決算整理仕訳の全体像は決算整理仕訳の一覧と手順で確認できます。未払賞与は「通知書の合計額」と一致させ、勘定の内訳に対象者一覧を残しておくと申告前のチェックが楽になります。
源泉徴収は「実際に支払うとき」
所得税法183条1項により、源泉徴収は給与等を支払う際に行い、徴収した月の翌月10日までに納付します。期末に未払計上しただけの段階では源泉徴収は発生せず、1月に支払えば1月に徴収し、2月10日までの納付になります(納期の特例を受けている場合を除く)。納付書の書き方は源泉所得税の納付書の書き方を参照してください。
社会保険の賞与支払届も忘れない
決算賞与も社会保険上は賞与として扱われるのが通常で、支払った日から5日以内に賞与支払届を出します。記入例と期限の数え方は賞与支払届の書き方と提出期限にまとめています。支給月の給与計算と重なるため、通知書を作る段階で担当者と日程を合わせておくと漏れません。
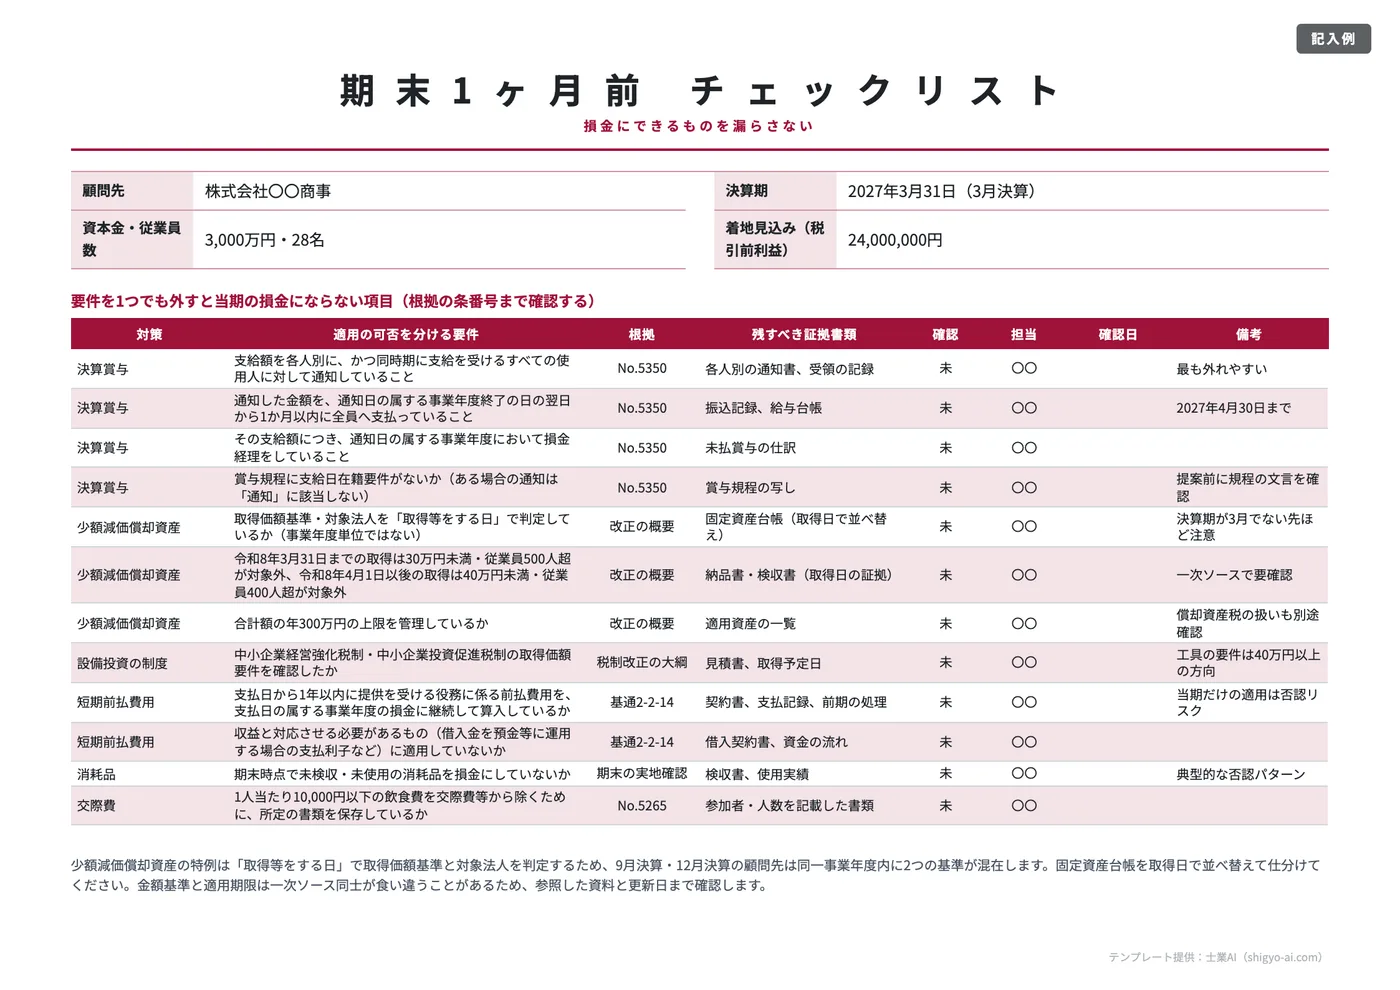
期末1か月前に確認する項目(決算賞与・設備投資・短期前払費用)は、次のチェックリストのテンプレートでも管理できます。
申告前にそろえておく書類チェックリスト
- 支給決定書(社内決裁)と対象者一覧
- 全員分の支給通知書の控え
- 受領確認書、またはメールの送信記録
- 期末の未払賞与の計上仕訳(合計額が通知書と一致)
- 期末の翌日から1か月以内の振込記録・賞与明細
- 賞与支払届の控え、源泉所得税の納付記録
役員・使用人兼務役員の決算賞与はどう扱うか
役員への決算賞与は原則として損金にならない
ここまでの3要件は「使用人」への賞与のルールです。社長や取締役など役員への給与は法人税法34条で別に定められ、定期同額給与・事前確定届出給与・業績連動給与のいずれにも当たらないものは損金になりません。
役員に賞与を出して損金にする代表的な方法は事前確定届出給与ですが、これは所定の時期に確定額を支給する定めを、あらかじめ所轄税務署長に届け出ておく必要があります(国税庁 No.5211)。期末に業績を見て金額を決める役員への決算賞与は、この形に当てはまらないため、通知書を作っても損金にはなりません。届出の期限や手続は、同ページと原文で確認してください。
なお、役員賞与は支払が確定した日から1年を経過しても支払われない場合、その日に支払があったものとみなして源泉徴収の対象になります(所得税法183条2項)。
使用人兼務役員の「使用人分」は従業員と同じ時期に
部長・課長など使用人としての職制上の地位があり、常時使用人として働く役員(使用人兼務役員)の、使用人としての職務に対する賞与は、施行令72条の3の対象に含まれます。従業員と一緒に通知書を出し、同じ3要件で判断します。
ただし、施行令70条3号により、使用人兼務役員の使用人分の賞与を他の使用人と異なる時期に支給した場合は、過大な役員給与として損金になりません。また、社長・理事長など法令で除かれる役員は、そもそも使用人兼務役員になれません(法人税法34条6項)。対象者一覧を作るときは、役員を「役員」「使用人兼務役員」「使用人」に分けて確認してください。
区分 | 決算賞与の扱い | 根拠 |
|---|---|---|
使用人(従業員) | 3要件を満たせば通知した期の損金 | 施行令72条の3 |
使用人兼務役員(使用人分) | 使用人と同じ3要件。他の使用人と異なる時期の支給は損金不算入 | 施行令72条の3・70条3号 |
役員(社長・取締役など) | 事前確定届出給与などに当たらなければ損金不算入 | 法人税法34条1項 |
決算賞与の通知書をAIで作る手順とプロンプト
通知書は1人1枚なので、従業員が20人いれば20枚です。氏名と金額の一覧から通知書を一括で作る作業は、AIに下書きさせると早く終わります。AI(生成AI)とは、指示した文章を自動で作るツールのことです。氏名や金額は伏せたうえで、雛形の作成と記載漏れのチェックに使うのが安全です。
プロンプト1:各人別の通知書を一括作成する
あなたは中小企業の経理担当です。
次の条件で「決算賞与 支給通知書」を、対象者一覧の人数分作成してください。

# 条件
・1人1枚。宛名・支給額は一覧の値をそのまま使い、金額は円単位で書く
・通知日:【令和8年12月◯日】/対象期:【令和8年12月期】
・支給日:【令和9年1月◯日】/支給方法:給与振込口座への振込
・「支給日までに退職した場合も通知額を支給する」旨を必ず入れる
・「予定」「見込み」「業績次第」など、金額や支給を条件付きにする言葉は使わない
・最後に、作成した枚数と支給額の合計を表示する

# 対象者一覧(社員番号で記載・氏名は後で差し込む)
【社員番号, 支給額】
【A001, 300000】
【A002, 350000】
うまくいかない例→直し方:一覧を渡すだけだと、AIが金額を丸めたり、「約」をつけたりすることがあります。「一覧の値をそのまま使う」「最後に合計を表示する」と指示し、表示された合計が支給決定書・未払賞与の計上額と一致するかを人が確かめます。
プロンプト2:要件の抜け漏れをチェックする
次の決算賞与の通知書の文面と運用メモを読み、
法人税法施行令72条の3第2号の3要件(各人別・全員への通知/期末の翌日から1か月以内の支払/損金経理)
に照らして、不足している点や誤解を招く表現を箇条書きで指摘してください。
判断できない点は「要確認」とし、断定しないでください。

# 期末日:【12月31日】
# 通知書の文面
【文面を貼り付け】
# 運用メモ
【例:通知はメールで全員に送付。パート3名は対象外。支給日は1月31日】
うまくいかない例→直し方:「この決算賞与は損金になりますか」と聞くと、AIは条件を確かめずに「なります」と答えがちです。期末日・対象者の範囲・支給日・在籍条件を必ず書き、判断できない点は「要確認」と返させます。
AIに任せてはいけないこと
- 損金算入の可否の最終判断(規程の在籍要件、対象者の範囲、支払実績は人が確認する)
- 役員・使用人兼務役員の区分の判定(登記と職制・勤務実態で確認する)
- 通知した金額と、未払賞与・振込額の一致の確認
汎用のAIでも通知書の下書きはできます。施行令や国税庁の通達に当たって要件を確かめたい場面では、公的情報を参照しながら答える税務特化のAIだと確認の手間が減ります。事務所での使い方は税理士AIのページ、AI活用の全体像は税理士のAI活用ガイド2026で紹介しています。
顧問先との決算前の面談で、決算賞与を出すかどうかを決める段取りは決算前打ち合わせの議題リストと面談案内の文例にまとめています。
決算賞与の通知書についてよくある質問
決算賞与の通知はメールでもよいですか?
施行令72条の3は通知の方法を定めていないため、メールでも差し支えありません。ただし、全員宛の一斉送信で金額を書くのではなく、個人宛に各人の支給額を送り、送信記録を保存してください。
通知した後に退職者が出たら、どうなりますか?
通知した金額は、退職した人にも支給日に支払います。要件ロは「通知したすべての使用人」への支払を求めているため、退職者だけ支給しないと、決算賞与全体が当期の損金にならないおそれがあります。
期末後に支給額を変えてもよいですか?
通知した金額と実際の支給額が違えば、要件ロを満たしているとは言えなくなります。金額は期末前に確定させ、期末後には変えないことを前提に通知してください。
決算賞与は就業規則に書いていなくても出せますか?
常時10人以上の労働者を使用する事業場では、臨時の賃金等(賞与)の定めをする場合はこれに関する事項を就業規則に記載する必要があります(労働基準法89条4号)。規程に支給日在籍要件があるかどうかも、この機会に確認しておくと安心です。
まとめ|通知書は「各人別・確定額・期限内の支給日」の3点で作る
- 決算賞与の未払計上は、各人別・全員への通知、期末の翌日から1か月以内の支払、当期の損金経理の3要件がすべて必要
- 通知書は1人1枚、円単位の確定額と具体的な支給日を書き、「支給日までに退職しても支給する」と明記する
- 受領確認書やメールの送信記録で、期末日までに全員へ通知したことを残す
- 役員への決算賞与は原則損金不算入。使用人兼務役員の使用人分は従業員と同じ時期に支給する
- AIは通知書の一括作成と記載漏れのチェックに使い、損金算入の判断と金額の突き合わせは人が行う
参考文献
- e-Gov法令検索「法人税法施行令(第70条・第72条の3)」
- e-Gov法令検索「法人税法(第34条)」
- 国税庁「No.5350 使用人賞与の損金算入時期」
- 国税庁「法人税基本通達 第8款 使用人給与(9-2-43・9-2-44)」
- 国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」
- e-Gov法令検索「所得税法(第183条)」
- e-Gov法令検索「労働基準法(第89条)」