棚卸表テンプレートの作り方|Excel数式コピペ可・実地棚卸の手順と確認項目
この記事で分かること
棚卸表とは、決算日(法人は事業年度終了の日、個人事業者は12月31日)に残っている商品・製品・仕掛品・原材料・消耗品などを、種類や品質、型ごとに数え、数量と単価と金額を一覧にした書類です。国税庁の「青色申告の決算の手引き(一般用)」では、売上原価は「年初(期首)の棚卸高+年間の仕入高−年末(期末)の棚卸高」で計算すると示されています。棚卸表は在庫の記録であり、その期の利益を決める書類でもあります。
- 棚卸表テンプレートの4つの型(カウント票・集計表・差異一覧・決算用の棚卸表)と使い分け
- 棚卸表に最低限そろえたい10列と、それぞれを持つ理由
- 金額・差異・低価法・保管場所別集計・最終仕入原価・原価率のExcel自動計算式
- 実地棚卸を当日までに段取りする5ステップと、そのまま使える棚卸マニュアルの目次
- 棚卸差異の原因別の対処と、棚卸報告書の書き方
- 棚卸しの対象・時期・省略できる条件と、評価方法7つと届出(法人・個人事業主)
- 期末棚卸高を青色申告決算書・収支内訳書・法人の勘定科目内訳明細書のどこに書くか
- 会計士の立会で見られる点と、AIに検算を任せる手順
本記事に棚卸表そのもののダウンロードファイルはありません。下の項目表と数式を自分のExcelにコピーして組み立てる前提です。そのほうが自社の品目コードや保管場所の呼び方に合わせられます。12月末に期末棚卸を迎える個人事業主・12月決算法人は、11月中に様式とマニュアルを固めておくと当日が楽になります。
棚卸表テンプレートは目的別に4種類|1枚で全部をまかなわない
「棚卸表」と呼ばれる書類は、実務では役割の違う4つの表に分かれます。1枚のExcelに全部を詰め込むと、現場で書く人と決算で使う人の両方にとって使いにくくなります。次の4つを別シート(またはExcelブックの別タブ)で持つのが扱いやすい形です。
型 | 使う場面 | 主な列 | 誰が使うか |
|---|---|---|---|
① カウント票(記入用) | 実地棚卸の当日、現場で数を書き込む | 票番号・ロケーション・品番・品名・単位・数量・カウント者・確認者 | 現場のカウント担当 |
② 棚卸集計表(Excel・自動計算) | カウント票を集計し、金額と帳簿在庫との差異を出す | 本記事の10列+差異・評価額の計算列 | 経理 |
③ 棚卸差異一覧表 | 差異の大きい品目を調べて原因と処理を記録する | 品番・差異数量・差異金額・原因・処理・確認者 | 経理・倉庫責任者 |
④ 期末の棚卸表(決算用) | 評価方法で単価を確定し、決算書・申告書に載せる | 科目・品目・数量・単価・期末現在高・評価減の有無 | 経理・税理士 |
②の集計表は④の元データを兼ねるので、10列の設計を先に決めてから①と③をそこに合わせて作ると、転記が減ります。検索で「棚卸表 エクセル」「棚卸表 フォーマット」を探している方の多くは②を想定していると思いますので、以下は②を中心に説明し、①③④は各節で様式を示します。
棚卸表に必要な項目一覧|最低限そろえたい10列
まずは次の10列だけで作り、足りなくなってから足すのが確実です。ExcelのA列からJ列にこの順で並べる前提で説明します。
列名 | 入れる内容 | なぜ要るか |
|---|---|---|
A 棚卸日 | 実際に数えた日付 | 決算日と違う日なら残高調整が要る |
B 保管場所 | 倉庫・店舗・外部倉庫 | 数え漏れと二重計上を場所単位で潰す |
C 品番 | 社内の品目コード | 帳簿在庫と突き合わせる鍵 |
D 品名・規格・型 | 品名とサイズ・型番 | 種類・品質・型の別に数えるため |
E 単位 | 個/箱/kg/m | 「1箱=12個」の誤りが差異の主因 |
F 実地数量 | 実際に数えた数 | 出発点。推定で埋めない |
G 単価 | 評価方法による単価 | 金額を数量×単価で再現するため |
H 金額 | 数式で算出 | 単価改定や数量修正に自動追随 |
I 帳簿数量 | システム上の理論在庫 | 差異をその場で見つける |
J 備考 | 破損・棚ざらし・預り品 | 評価減の品と他社の品を切り分ける |
数量と単価を分けて持つ理由
金額だけを手入力した表は検算できません。分けて持てば、単価を間違えたのか数え間違えたのかを切り分けられ、評価方法を変えてもG列の差し替えで済みます。国税庁の手引きも、届出をしていない場合の年末棚卸高を「年末に一番近い時期に仕入れたその棚卸資産の仕入単価×年末の棚卸資産の数量」と示しています。
帳簿在庫の列を必ず作る
I列が空欄の棚卸表は「数えた結果」しか残らず、差異が出ても気づけません。差異が出ること自体ではなく、原因を説明できない状態が問題です。月次決算チェックリストの在庫確認にも同じ列を入れておくと、期末に驚かずに済みます。
実査で使うカウント票(記入用)の様式
現場で数える人が書き込むのは、集計表ではなくカウント票です。帳簿数量はあえて載せない(数える人が帳簿の数字に引っ張られないようにする)のが基本で、記入欄は次の程度に絞ります。
欄 | 書き方のルール |
|---|---|
票番号 | 事前に連番で印字。欠番が出たら理由を記録する |
ロケーション | 後述のロケーション図の番号(例: A-03-2=倉庫A・3番棚・2段目) |
品番・品名 | 事前印字か現場記入か決めておく。現場記入なら略称を禁止する |
単位・入数 | 「箱(12個入)」のように入数まで書く |
数量 | 訂正は二重線と訂正者の印。消しゴム・修正液は使わない |
状態 | 破損・汚れ・期限切れなどにチェック(評価減の候補を拾うため) |
カウント者・確認者 | 2名の署名。再カウントした場合は再カウント者も |
手書きでもタブレット入力でも、票番号とロケーションの2つがあれば集計表と1対1で突き合わせられます。
コピペで作る棚卸表のExcel計算式
1行目が見出し、2行目から501行目までデータが入る想定です。
① 金額=数量×単価
=ROUND(F2*G2,0)H2に入れて下までコピーします。ROUNDがないと行ごとの端数が積み上がり、合計が帳簿と1円単位でずれます。よくある崩れ方は、F列に「10個」と単位まで打って文字列になること。単位はE列に分けます。
② 帳簿在庫との差異と差異率
差異数量 =F2-I2
差異率   =IF(I2=0,"",(F2-I2)/I2)
K2・L2に置き、L列はパーセント表示にします。IFで包むのは、帳簿数量ゼロの新規品目で「#DIV/0!」が出て合計まで伝染するのを防ぐためです。差異率の大きい順に並べれば調べる品目が分かります。
③ 低価法の判定(原価と期末時価の小さい方)
=ROUND(F2*MIN(G2,M2),0)M列に期末時価の単価を入れ、N2にこの式を置きます。法人税法施行令第28条第1項第2号の低価法は、種類等ごとに、原価法で評価した価額と事業年度終了の時における価額のうち、いずれか低い価額をもって評価額とする方法で、MINはそれを式にしたものです。M列が空欄だとMINが0を拾い評価額がゼロになるため、時価未調査の行には原価単価を入れます。Excelで計算できることと低価法を採用できること(届出が前提)は別です。
④ 入力ミスを防ぐ合計チェック
検算   =IF(SUM(H2:H501)=SUMPRODUCT(ROUND(F2:F501*G2:G501,0)),"OK","要確認")
重複検知 =IF(COUNTIF($C$2:$C$501,C2)>1,"重複","")
1本目は、H列に数式でなく手入力の数字が混ざると「要確認」に変わります。SUMPRODUCT側も行ごとにROUNDしているのは、先に合計してから丸めると単価に小数がある場合に端数分だけずれ、正しい表まで「要確認」になってしまうためです。2本目は品番の重複検知。保管場所ごとに行を分けている場合はB列とC列を結合したキーで判定するよう直します。
⑤ 保管場所別・科目別に金額を自動集計する
保管場所別の金額 =SUMIFS($H$2:$H$501,$B$2:$B$501,P2)
保管場所別の行数 =COUNTIFS($B$2:$B$501,P2)
未カウント行の数 =COUNTIFS($C$2:$C$501,"<>",$F$2:$F$501,"")
P列に「倉庫A」「店舗1」などの保管場所名を縦に並べ、右隣に1本目・2本目を置きます。保管場所ごとの合計が出ると、前年や前月と比べて極端に少ない場所=数え漏れの候補がすぐ分かります。3本目は品番があるのに数量が空欄の行を数える式で、0になるまで集計を締めないルールにしておくと、カウント票の転記漏れを防げます。科目(商品・製品・仕掛品・原材料・貯蔵品)別に集計したい場合は、科目列を1列足して同じSUMIFSで集計します。
⑥ 最終仕入原価法の単価を仕入履歴から自動で引く
=XLOOKUP(C2,仕入履歴!$B$2:$B$5000,仕入履歴!$D$2:$D$5000,"未登録",0,-1)「仕入履歴」シートのB列に品番、D列に仕入単価を日付の古い順に並べておき、G2に置きます。最後の引数「-1」は末尾から検索する指定で、同じ品番のうち一番下の行=期末に最も近い時期の仕入単価を返します。返品や値引きの行が混ざっていると誤った単価を拾うため、仕入履歴は返品を別シートに分けておきます。XLOOKUPはMicrosoft 365やExcel 2021以降で使える関数で、古いExcelでは使えません。関数の基本は経理が使うExcel関数・ショートカット100選にまとめています。
⑦ 売上原価と原価率を自動計算する
売上原価 =期首棚卸高+当期仕入高-期末棚卸高
原価率   =IF(売上高=0,"",売上原価/売上高)
集計表の下か別シートに、期首棚卸高(前期の期末棚卸高)・当期仕入高・期末棚卸高(H列の合計)・売上高のセルを置き、上の式をセル参照に置き換えて入れます。原価率が前期から大きく動いたときは、期末在庫の数え漏れや二重計上、単価の取り違えをまず疑います。在庫の金額は売上原価を通じてそのまま利益に効くので、原価率は棚卸表の出来を測る一番簡単な検算です。
⑧ 自動計算を壊さないためのExcel設定
- テーブル化(Ctrl+T): 行を追加しても数式と書式が自動で下に伸び、SUMIFSの範囲もずれない
- データの入力規則: E列(単位)とB列(保管場所)をリスト選択にし、「個」と「ケ」のような表記ゆれを防ぐ
- シートの保護: H列などの数式列はロックし、入力するF列・G列・M列だけ編集可能にする
- 条件付き書式: 差異率(L列)の絶対値が一定以上の行に色を付け、調べる品目を目立たせる
実地棚卸の手順|当日までの5ステップ
1. 事前準備(指示書・担当割り・カウント票の管理)
誰がどこを数えるか、数え方(開梱の有無)、記入ルール、疑義の聞き先を1枚の指示書にまとめます。カウント票は連番で発行し、配った番号を記録して、使った票も未使用の票も全部回収します。1枚行方不明だと、その区画を数えたのかが分かりません。
2. 当日のカウントとダブルカウント
数える人と記録する人を分け、重要な区画は別の人が再カウントします。数え終わった棚には印を付けて未実施と区別します。棚卸中は入出庫を止め、やむを得ず動かす分は別置きにして入出庫を票に残します。
3. 第三者の預り品・仕掛品の扱い
他社からの預り品は自社の棚卸資産ではないので、数えたうえで棚卸表から除外し、備考に明記します。逆に外部倉庫や加工委託先にある自社在庫は、現場になくても自社の在庫です。仕掛品は加工の進み具合まで記録しないと金額になりません。
4. 差異が出たときの原因調査
原因は、数え間違い、単位の取り違え、入出庫の計上漏れ、期ずれ、破損・廃棄の未処理のどれかに落ちることがほとんどです。金額の大きい順に潰し、調べた結果を差異一覧の備考に残せば翌期が速くなります。
5. 期末日以外の日に棚卸しする場合
国税庁の手引きは、個人事業者について、年末にできない場合は多少前後した日でも差し支えないが、12月31日と棚卸日の間の売上げ・仕入れなどから12月31日現在の棚卸高を計算し、その計算方法を明らかにしておく必要があるとしています。法人も同じで、調整の計算過程を残すところまでが手順です。
数量と金額が固まったら、期末商品棚卸高の振替など決算整理仕訳の一覧と手順に沿って仕訳に落とし、棚卸表の合計と突き合わせます。
棚卸マニュアルのテンプレート|指示書の目次をそのまま使う
上の5ステップを毎年同じ品質で回すには、手順を文書にした「棚卸マニュアル(棚卸実施要領)」が要ります。担当者が替わっても同じやり方で数えられること、会計士の立会がある会社では経営者の指示として示せることが目的です。次の目次を自社の言葉で埋めれば、A4で3〜5枚程度のマニュアルになります。
【棚卸実施要領】 対象期:【第◯期(20XX年12月31日)】
1. 目的と基準日
   ・基準日:【12月31日】/実施日:【12月30日】
   ・実施日と基準日がずれる場合の調整方法:【実施日から基準日までの入出庫を加減】
2. 体制
   ・総責任者:【経理部長】/エリア責任者:【倉庫A=◯◯、店舗=◯◯】
   ・カウント者と記録者を分け、自分が日常管理している区画は数えない
3. スケジュール
   ・前日まで:不要品の処分、預り品の区分、ロケーション図とカウント票の配布
   ・当日:【9:00】入出庫停止 →【9:30】カウント開始 →【15:00】回収・再カウント
4. 棚卸の範囲
   ・自社倉庫【◯か所】、店舗【◯か所】、外部倉庫・委託先【◯か所(確認方法:◯◯)】
   ・対象外:他社からの預り品(数えたうえで別票に記録)
5. 入出庫の停止と例外
   ・停止時間中にやむを得ず出荷する場合は、出荷伝票の写しを総責任者へ
6. カウントの方法
   ・開梱の有無、端数の数え方、単位(箱・個・kg)の書き方
   ・数え終わった棚に「済」の札を付ける
7. カウント票の管理
   ・連番で発行し、配布・回収・未使用を一覧で管理(欠番は理由を記録)
8. 仕掛品・破損品・滞留品
   ・仕掛品は工程と進み具合を記入、破損・期限切れは状態欄にチェック
9. 再カウントの基準
   ・帳簿との差異が【数量±◯%または金額◯万円】を超えた品目は別の担当者が再カウント
10. 集計と報告
   ・集計担当:【経理◯◯】/報告書の提出期限:【1月◯日】/原始記録の保存場所:【◯◯】
うまくいかない例は、毎年の担当者のメモをつなぎ合わせただけのマニュアルです。「いつもどおり」「前回参照」が多いと、新しい担当者は読めません。直し方は、数字(時刻・件数・再カウントの基準)と固有名詞(場所・担当者)を必ず【 】で埋める形にすることです。
ロケーション図(棚卸実査の図面)の作り方
倉庫や店舗の見取り図に、棚ごとの番号を振った図面を用意します。「倉庫A・3番棚・2段目=A-03-2」のように番号を決め、カウント票と集計表のB列にもこの番号を使えば、数え漏れの棚を図面上で塗りつぶして確認できます。担当の割り振りも図面に色分けで書き込むと、当日の説明が5分で済みます。図面は毎年使い回せるので、棚の増減があったときだけ直します。
外部倉庫・委託先にある在庫の確認
外部倉庫や加工委託先に預けている自社の在庫は、自社で数えに行くか、相手先に期末日現在の数量を書面で回答してもらうかのどちらかで確かめます。書面で依頼する場合の文面の組み立て方は、残高確認書テンプレートと依頼文例の考え方がそのまま使えます。回答書も棚卸表の根拠資料として一緒に保存します。
棚卸差異の原因と対処|原因別の早見表
差異(帳簿数量と実地数量のずれ)は、原因を特定してから処理します。よくある原因と、確認する資料・処理の方向は次のとおりです。
原因 | 見分けるサイン | 確認する資料 | 処理の方向 |
|---|---|---|---|
数え間違い・数え漏れ | 特定の棚・担当者に差異が集中 | カウント票、ロケーション図 | 再カウントして実地数量を直す |
単位・入数の取り違え | 差異が入数の倍数(12倍・1/12など) | カウント票の単位欄、品目マスタ | 単位をそろえて再計算 |
入出庫の計上漏れ・期ずれ | 棚卸日前後に同じ数量の取引がある | 納品書・出荷伝票・請求書 | 計上日を正しい期に直す |
返品・破損・廃棄の未処理 | 実地が帳簿より少なく、現場に廃棄記録がある | 廃棄記録、返品伝票 | 帳簿の在庫を減らす処理を入れる |
預り品の混入・預け品の漏れ | 実地が帳簿より多い/外部保管分だけ少ない | 預り証、委託先の回答書 | 預り品は除外、預け品は加算 |
盗難・紛失など原因不明 | 上のどれにも当たらない | 防犯記録、入退室記録 | 帳簿を実地に合わせ、原因不明として記録 |
帳簿を実地数量に合わせる修正は、会計上は棚卸減耗として扱うのが一般的です(どの科目で処理するかは会社の会計方針と顧問税理士の指示に従ってください)。原因不明の差異も「不明」と記録して終わらせず、翌期の月次で同じ品目を重点的に見る、という対策まで書いておくのが実務の作法です。
棚卸報告書の書き方|記載項目と文例
実地棚卸が終わったら、結果を経営者や上長に報告する「棚卸報告書」を1〜2枚でまとめます。様式に決まりはありませんが、次の項目があれば、翌期の担当者と会計士・税理士のどちらが読んでも状況が分かります。
- 実施日時・基準日・実施範囲(保管場所の数)
- 実施体制(責任者・カウント者の人数)と方法(実地棚卸/帳簿棚卸)
- 結果:帳簿在庫金額、実地在庫金額、差異金額と差異率
- 主な差異の内訳(金額上位5品目程度)と原因・処理
- 評価減の対象(破損・陳腐化品)の有無と金額
- マニュアルからの逸脱(入出庫を止められなかった等)と次回の改善点
【棚卸報告書】
1. 実施概要
   基準日:【20XX年12月31日】 実施日:【12月30日】
   範囲:自社倉庫【2】か所・店舗【3】か所・外部倉庫【1】か所(書面確認)
   方法:実地棚卸(重要区画はダブルカウント)
2. 結果
   帳簿在庫【12,450,000】円 → 実地在庫【12,318,000】円 差異【△132,000】円(【△1.06】%)
3. 主な差異
   ・品番【A-1023】【△12箱】:入数の取り違え(12個入を1個で登録)→ 品目マスタを修正
   ・品番【C-0450】【△35個】:破損品の廃棄未処理 → 廃棄処理を計上
4. 評価減の候補
   ・流行遅れ品【◯点】:処分可能価額での評価を税理士と協議中
5. 次回への改善
   ・12月30日午後に出荷が【2件】発生。次回は前日までに出荷を締める
棚卸しの対象・時期・省略できる条件(国税庁の手引きが示す線)
以下は国税庁「令和7年分 青色申告の決算の手引き(一般用)」の内容です。個人事業者向けなので時期は12月31日が前提。法人は事業年度終了の日に読み替えてください。
対象は2区分です。1つは商品など(商品、製品、半製品、仕掛品、原材料、副産物、仕損じ品、作業くずなど)。もう1つは消耗品などで、まだ使用していない包装材料、ガソリン、事務用品などの消耗品や、使用可能期間が1年未満か取得価額が10万円未満の少額な減価償却資産です。消耗品は、通常の年に比べて特に増えていないものなら棚卸しを省略しても差し支えないとされています。
方法は、種類、品質、型などの別に数量を実地に調べること。ただし、商品出入帳などで毎日の在庫量を明らかにし、毎年一定の時期に実地に棚卸しをしてその正否を確かめている場合は、商品出入帳などを基に年末の棚卸高を計算することで、年末の実地棚卸しを省略できます。日々の記録が信頼できることが前提の取扱いです。
評価では、災害により著しく損傷を受けたり、棚ざらしや流行遅れなどで著しく陳腐化したなどのため、通常の販売価額では販売できないもの、通常の方法では使用に耐えないものは、他と区別して12月31日現在の処分可能価額で評価することもできます。製造過程で生じた仕損じ品・作業くず・副産物のうち著しく少額なものは1円以上の備忘価額でも構いません。J列に状態を書くのは、この区別を後から説明するためです。
法人で評価損を計上する場合は、どの事実があれば認められ、どの事実では認められないかを期末日までに確かめておきます。確認表は決算対策チェックリストの「期末日まで」の表が使えます。
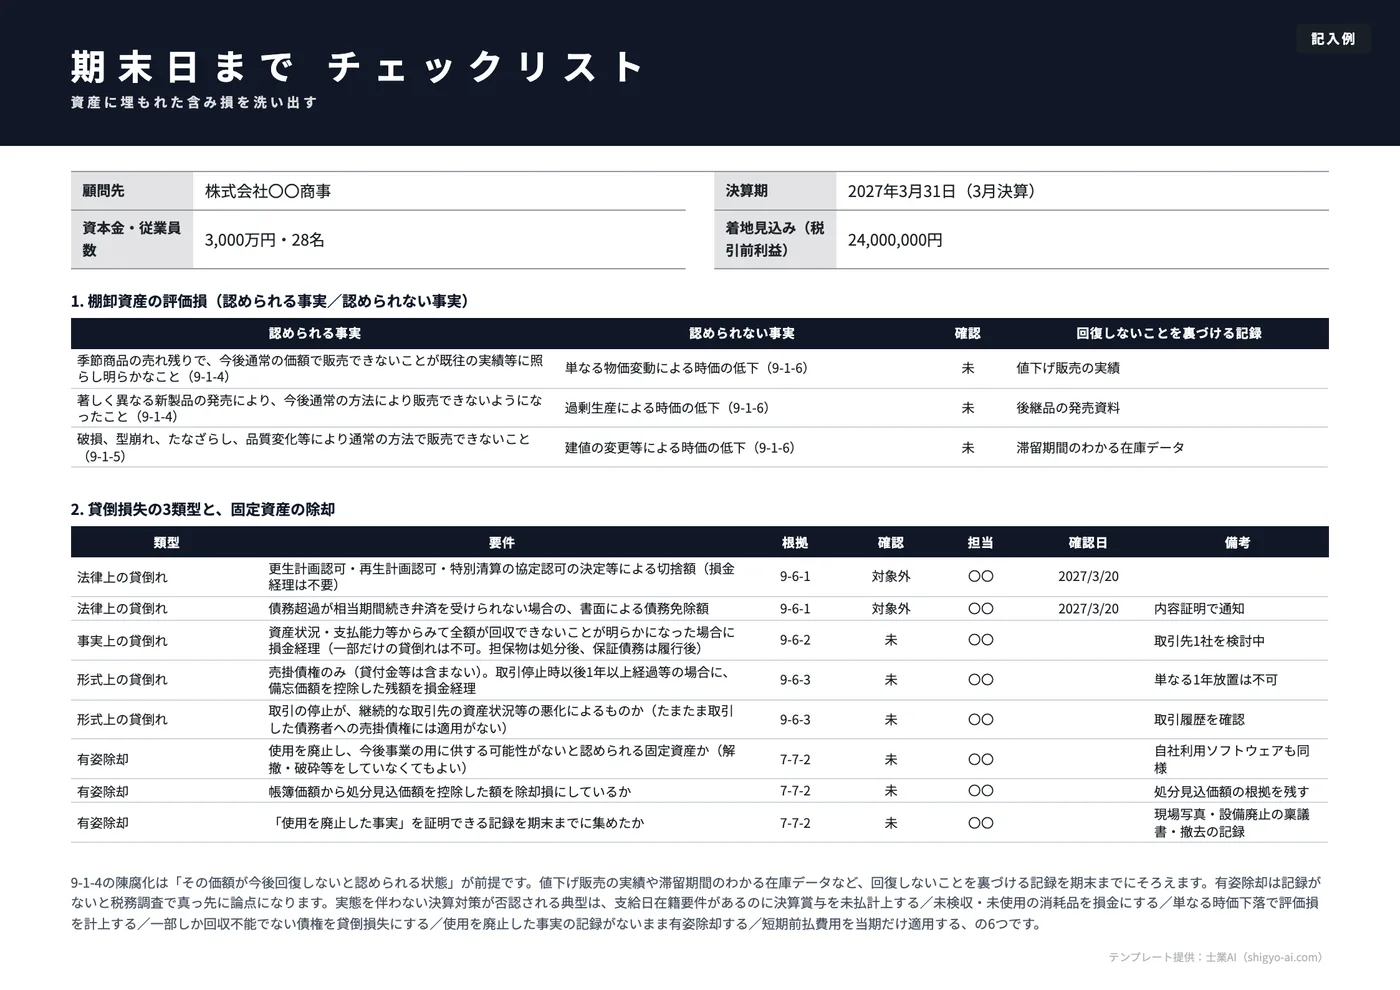
そして手引きは、実地棚卸しに際して数量などを記載したメモなどの原始記録は棚卸表と一緒に保存する、と明記しています。カウント票は集計後に捨ててよいものではありません。
棚卸資産の評価方法は7つ|届出をしないと最終仕入原価法になる
法人税法施行令第28条第1項は、第1号に原価法6種類、第2号に低価法を定めています。
方法名 | 中身 | 向く場面 |
|---|---|---|
個別法 | 期末棚卸資産の全部について、個々の取得価額をその取得価額とする | 1点ごとに仕入値が違う商材 |
先入先出法 | 種類等ごとに、期末に最も近い時に取得したものから順次成るとみなす | 古い順に出る実際の流れに合わせる |
総平均法 | 期首と当期取得の取得価額の総額を総数量で除して単位当たり価額とする | 期末に一括計算し単価変動を平す |
移動平均法 | 取得の都度平均単価を改定し、期末直近に改定された単価による | 都度単価を持てる場合 |
最終仕入原価法 | 種類等ごとに、期末に最も近い時に取得したものの単位当たり取得価額とする | 最も簡便。届出がない場合の法定の方法 |
売価還元法 | 種類等または差益の率ごとに、期末の通常の販売価額の総額に原価の率を乗じる | 品目数が極めて多い小売業 |
低価法 | 種類等ごとに、原価法の価額と事業年度終了の時における価額の低い方をとる | 時価下落を評価に反映させたい |
個別法(およびそれを基礎とする低価法)は、通常一の取引によって大量に取得され、かつ規格に応じて価額が定められている棚卸資産には選定できません(同条第2項)。また第29条第1項により、評価方法は事業の種類ごとに、かつ、商品又は製品/半製品/仕掛品(半成工事を含む)/主要原材料及び補助原材料その他の区分ごとに選定します。
届出は、国税庁「C1-25 棚卸資産の評価方法の届出」によれば、普通法人を設立した場合は設立第1期の確定申告書の提出期限まで(仮決算による中間申告書を提出するときはその提出期限まで)に納税地の所轄税務署長へ提出します。根拠は法人税法施行令第29条第2項、第184条第5項です。
評価方法を選定しなかった場合、または選定した方法により評価しなかった場合は、第31条第1項により最終仕入原価法により算出した取得価額による原価法となります。変更には所轄税務署長の承認が必要で、第30条第2項により、新たな方法を採用しようとする事業年度開始の日の前日までに申請書を提出します。期が始まってからでは間に合いません。
個人事業主の評価方法の届出と変更
個人事業主(事業所得者)も考え方は同じです。国税庁「A1-17 所得税の棚卸資産の評価方法の届出手続」によれば、新たに事業を開始した場合などは、その日の属する年分の確定申告期限までに「所得税の棚卸資産の評価方法の届出書」を提出し、届出により選択をしなかった場合は最終仕入原価法が適用されます(所得税法施行令第100条)。
変更する場合は「A1-21 所得税の棚卸資産の評価方法の変更承認申請手続」により、変更しようとする年の3月15日までに申請書を提出します(同令第101条)。審査では、現在の評価方法を採用してから原則として3年を経過しているか等が見られます。12月31日の棚卸に向けて今年から方法を変えたいと思っても、今年分にはもう間に合わない、という点に注意してください。
期末棚卸高はどこに書くか|決算書・申告書の欄
棚卸表の合計は、最終的に決算書の売上原価と貸借対照表の棚卸資産に入ります。転記先を知っておくと、棚卸表に何を残せばよいかが逆算できます。
個人事業主:青色申告決算書・収支内訳書
青色申告決算書(一般用)の1ページ目、損益計算書の売上原価の欄は、②期首商品(製品)棚卸高、③仕入金額、④小計(②+③)、⑤期末商品(製品)棚卸高、⑥差引原価(④−⑤)の順に並び、①売上(収入)金額から⑥を引いたものが⑦差引金額です。国税庁「青色申告決算書(一般用)の書き方」は、期首と期末の棚卸表からそれぞれの棚卸高を記入するとしています。
欄 | 何を書くか | 棚卸表との関係 |
|---|---|---|
②期首商品(製品)棚卸高 | 年初の在庫金額 | 前年の決算書の⑤と同じ金額 |
⑤期末商品(製品)棚卸高 | 12月31日現在の在庫金額 | 今年の棚卸表の合計 |
⑥差引原価 | ②+③−⑤ | 原価率の検算に使う |
4ページ 貸借対照表「棚卸資産」 | 期首・期末の在庫金額 | ②・⑤と一致させる |
欄ごとの書き方は青色申告決算書の書き方と記入例、白色申告の場合は収支内訳書の書き方で解説しています。前年の⑤と今年の②が合わないときは、前年の棚卸表を差し替えた、未使用の消耗品の扱いを変えた、といった理由を先に確かめます。
法人:勘定科目内訳明細書の「棚卸資産の内訳書」
法人税申告書に添付する勘定科目内訳明細書には、「⑤棚卸資産(商品又は製品、半製品、仕掛品、原材料、貯蔵品)の内訳書」があります。e-Taxの記録要領では、科目・品目・数量・単価・期末現在高・摘要を記録し、評価換えを行った場合は摘要欄に「評価損○○○円」のように評価増減額を記録するとされています。あわせて期末棚卸の方法(実地棚卸・帳簿棚卸・両方の併用)と、棚卸を行った時期も記録します。
品目は「紳士用革靴」のように記録すれば、それ以上細分しなくても差し支えないとされています。社内の棚卸表は品番単位で持ち、内訳書では品目単位にまとめる、という二段構えにしておくと、Excel数式⑤の科目別SUMIFSがそのまま使えます。
期末商品棚卸高の決算整理仕訳
商品売買を三分法(仕入・売上・繰越商品)で記帳している場合、決算では期首の在庫を仕入に振り替え、期末の在庫を仕入から繰越商品に振り替えます。
期首在庫の振替 (借)仕入   【期首棚卸高】 /(貸)繰越商品【期首棚卸高】
期末在庫の振替 (借)繰越商品【期末棚卸高】 /(貸)仕入 【期末棚卸高】この2本を入れると、仕入勘定の残高が売上原価(期首+仕入−期末)になります。会計ソフトによっては「期末商品棚卸高」「期首商品棚卸高」という専用科目で同じ処理をします。金額の入れ方の具体例は、決算整理仕訳の一覧の「棚卸資産」の項目にあります。
公認会計士の棚卸立会では、棚卸表のどこを見られるか
ここからは会社法監査や金融商品取引法監査の対象になる会社の話です。監査を受けていない中小企業に同じ手続が求められるわけではありませんが、監査人の視点を知ると自社の棚卸表の弱点が見えます。
日本公認会計士協会の監査基準報告書501「特定項目の監査証拠」第3項は、棚卸資産が財務諸表において重要である場合、実務的に不可能でない限り実地棚卸の立会を実施し、経営者による指示と手続の評価、棚卸手続の観察、棚卸資産の実査、テスト・カウントを行うことを求めています。あわせて、企業の最終的な在庫記録が実地棚卸結果を正確に反映しているかを判断するため、当該記録にも監査手続を実施します。
A4項は、経営者の指示と手続の評価として、使用された実地棚卸の記録用紙の回収、未使用の記録用紙の取扱い、カウントと再カウント手続といった内部統制、仕掛品の進捗度・滞留品・陳腐化品又は破損品・預り品など第三者が所有する棚卸資産の正確な識別、数量の見積りの手続、基準日前後の保管場所の移動及び入出庫に係る内部統制への対処を例示しています。先の5ステップはこの観点に対応しています。
A7項は、経営者の実地棚卸記録から抽出した品目を実物在庫と照合し、反対に実物在庫から抽出した品目を記録と照合することで、記録の網羅性及び正確性の監査証拠を入手するとしています。帳簿から現物への一方通行では足りません。A6項は実査が実在性の確認(所有権までは必ずしも確かめられない)と陳腐化品・破損品・老朽品の識別に役立つとし、A8項は完了した実地棚卸記録の写しの入手が後の手続に役立つとしています。写しを求められたらその版をすぐ渡せる状態にしておくとスムーズです。
実地棚卸が期末日以外の日に行われる場合は、棚卸日と期末日の間の増減が適切に記録されているかの証拠を得るため追加の手続が入ります(第4項)。第三者が保管し管理している棚卸資産が重要な場合は、第三者への確認、実査等のいずれか又は両方を実施します(第7項)。立会が実務的に不可能なら代替的な監査手続、それもできなければ監査基準報告書705に従って限定意見を表明するか意見を表明してはならないとされています(第6項)。立会う側の実務は公認会計士向けの会計AIでも効率化できます。
棚卸表の作成と検算をAIに任せる手順
AIが効くのは、様式をゼロから考える場面と、できた表を疑う場面です。士業AIは税務・会計の業務に合わせたAIチャットで、普段の言葉で聞いてもそのまま仕事に使える形で返ってきます。経理スタッフ向けの「経理AI」は日々の記帳や決算作業の相談を想定した入口です。顧問先の棚卸や評価方法の届出を確認する立場の方は、税理士AIで使い方を紹介しています。
以下は【 】を自社の事情に置き換えて使えます。
① 棚卸表の項目設計をさせる
当社は【業種:食品卸】、保管場所は【倉庫2・店舗3】、品目数【800】点、
在庫管理システム【あり】、決算日【3月31日】。
実地棚卸に使う棚卸表の列構成を提案してください。
各列の「入れる内容」「なぜ必要か」「入力担当者」を表にし、
当社に不要と思う列は理由とともに外してください。
② Excel数式を書かせる
A:棚卸日 B:保管場所 C:品番 D:品名 E:単位 F:実地数量 G:単価
H:金額 I:帳簿数量 J:備考 のシート、データは2〜【501】行。
(1)金額 (2)差異数量と差異率 (3)合計の検算 (4)品番の重複検知
の数式をセル参照つきで書き、各式が壊れる典型例を1つずつ挙げて。
③ 差異の原因候補を洗い出させる
差異の原因候補を可能性の高い順に挙げ、「確認する資料」と
「確認の手順」をセットで示してください。
・品番【A-1023】単位【箱】実地【48】帳簿【60】
・品番【B-2200】単位【個】実地【315】帳簿【300】
補足:【棚卸日は3月28日。3月29〜31日に出荷3件】
④ 立会前の事前チェックリストを作らせる
当社は【会計監査人設置会社】、【4月10日】に棚卸立会があります。
経理側が当日までに準備すべき項目を「棚卸指示書」「カウント票の管理」
「預り品・外部保管在庫」「仕掛品」「基準日前後の入出庫」の5区分で
チェックリスト化し、各項目に「誰が」「いつまでに」と、
当日会計士へ渡す資料を入れてください。
⑤ 棚卸マニュアルと棚卸報告書の下書きを作らせる
次の条件で、実地棚卸の実施要領(マニュアル)の下書きを作ってください。
基準日【12月31日】、実施日【12月30日】、保管場所【倉庫2・店舗3・外部倉庫1】、
担当者【8名】、在庫管理システム【あり】、会計士の立会【なし】。
目次は「目的と基準日/体制/スケジュール/範囲/入出庫の停止/カウント方法/
カウント票の管理/仕掛品・破損品/再カウントの基準/集計と報告」の10項目。
各項目で当社が決めるべき数字や担当者は【 】の空欄で残してください。
うまくいかない例は、実施後に「棚卸報告書を書いて」とだけ頼むことです。AIは実際の差異を知らないので、もっともらしい架空の原因を書いてしまいます。直し方は、集計表の差異上位の行と、現場で確認した事実を貼り付けたうえで「書かれた事実だけで文章にし、分からない点は空欄にして」と指示することです。
聞き方の型は経理のChatGPTプロンプト集がそのまま流用できます。うまくいかない例を1つ。「棚卸表を作って」とだけ頼むと、どこにでもある一般的な列が並びます。直し方は、業種・品目数・保管場所・決算日・在庫管理システムの有無という5つの前提を先に書くこと。それだけで外部倉庫や仕掛品の進捗度など自社に要る列が出てきます。
よくある質問
棚卸表は何年保存すればいいですか
法人は、国税庁タックスアンサー「No.5930 帳簿書類等の保存期間」で棚卸表が保存すべき書類の例に挙げられており、確定申告書の提出期限の翌日から原則7年間の保存です。青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度などは10年間になります。個人の青色申告者については、国税庁「青色申告の決算の手引き(一般用)」が、決算が終わった諸帳簿や棚卸表、納品書、請求書、領収書などの原始記録を7年間(一定の書類については5年間)保存するとしています。どの書類が5年でよいかは国税庁の案内で確認し、判断に迷う場合は7年残しておくのが無難です。数量などを記載したメモなどの原始記録も棚卸表と一緒に保存します。
期末日に棚卸できないときは
国税庁の手引きは、個人事業者について、年末から多少前後した日でも差し支えないが、12月31日と棚卸日の間の売上げ・仕入れなどから12月31日現在の棚卸高を計算し、計算方法を明らかにしておく必要があるとしています。法人も同じで、調整計算と根拠資料を残すのが要点です。監査を受ける会社では監査基準報告書501第4項の追加手続が入ります。
棚卸差異はどこまで許容されますか
法令に一律の許容率は定められていません。「何パーセントまで」を探すより、原因を自分の言葉で説明できるかを基準にしてください。率が小さくても原因不明のまま放置した差異は、翌期に同じ形で膨らみます。
AIが出した数字をそのまま使ってよいですか
数式や項目案のたたき台には使えますが、金額と数量の最終確認は人が行ってください。AIは実地で数えた結果も、自社が届け出た評価方法も、期末近くの入出庫も知りません。枠組みづくりと見落としの洗い出しまでを任せ、決算に使う数字の責任は現場を見た人が持つ、と線を引くのが安全です。
個人事業主でも棚卸しは必要ですか
商品や原材料などの在庫を持つ事業なら必要です。国税庁の手引きは、売上原価を「年初(期首)の棚卸高+年間の仕入高−年末(期末)の棚卸高」で計算するため、年末の棚卸高を調べる必要があるとしています。ただし、未使用の消耗品のうち通常の年に比べて特に増えていないものは棚卸しを省略しても差し支えないとされ、商品出入帳などで日々の在庫量を明らかにし、毎年一定の時期に実地棚卸で正否を確かめている場合は、年末の実地棚卸しを省略できる取扱いもあります。
棚卸表のExcelテンプレートは無料で配布されていますか
本記事では棚卸表のファイル配布はしていません。会計ソフトや在庫管理システムの多くは棚卸用の帳票を出力できるので、まずは使っているシステムの機能を確認し、足りない列(帳簿数量・差異・状態など)だけを本記事の数式で補うのが早道です。ゼロから作る場合も、10列と⑤〜⑦の集計式を入れれば、自動計算つきの棚卸表として1日で形になります。
まとめ
10列そろえ、金額を数式で出し、帳簿在庫と並べて差異を見る。様式としてはこれで十分です。あとは当日の段取りと、決算日と棚卸日がずれる場合の調整計算を残すこと。評価方法は事業の種類ごと・区分ごとに選定し、届け出ていなければ最終仕入原価法。変更は事業年度開始の日の前日までの申請が必要です(個人事業主は変更しようとする年の3月15日まで)。当日の段取りは棚卸マニュアルの10項目に落とし、終わったら差異の原因と処理を棚卸報告書に残す。期末棚卸高は、個人事業主なら青色申告決算書の⑤、法人なら棚卸資産の内訳書に入ります。
項目設計も数式も差異の原因候補も、AIに壁打ちすればその日のうちに形になります。士業AIは無料登録ですぐ試せます。まずは自社の業種と品目数を伝えて、列構成を出させるところから始めてください。
参考文献
- 法人税法施行令 第28条(棚卸資産の評価の方法)・第29条(選定)・第30条(変更手続)・第31条(法定評価方法)/e-Gov法令検索(2026年9月29日参照)
- 国税庁「C1-25 棚卸資産の評価方法の届出」(2026年9月29日参照)
- 国税庁「令和7年分 青色申告の決算の手引き(一般用)」Ⅰ 棚卸表の作成(2026年9月29日参照)
- 国税庁「令和7年分 青色申告決算書(一般用)の書き方」(2026年11月7日参照)
- 国税庁「A1-17 所得税の棚卸資産の評価方法の届出手続」(2026年11月7日参照)
- 国税庁「A1-21 所得税の棚卸資産の評価方法の変更承認申請手続」(2026年11月7日参照)
- 国税庁 タックスアンサー「No.5930 帳簿書類等の保存期間」(2026年11月7日参照)
- 国税庁 e-Tax「勘定科目内訳明細書(⑤棚卸資産(商品又は製品、半製品、仕掛品、原材料、貯蔵品)の内訳書)レコードの内容及び記録要領」(2026年11月7日参照)
- 日本公認会計士協会 監査基準報告書501「特定項目の監査証拠」(2011年12月22日、最終改正2023年1月12日)(2026年9月29日参照)