賃金台帳テンプレート無料5種|Excel・PDF/様式第20号対応【2026年】
賃金台帳は、労働基準法108条ですべての事業場に作成が義務づけられている帳簿です。厚生労働省の様式第20号(常用労働者)・第21号(日雇労働者)が用意されていますが、記載内容に漏れがなければ様式第20号・第21号以外でも構いません(沖縄労働局「労働者を雇用したら帳簿などを整えましょう」)。この記事では、そのまま使える賃金台帳のテンプレートを5種類、Excel(数式入り)とPDFで無料配布します。登録もメールアドレスの入力も不要です。
結論から言うと、押さえるべきは「労働基準法施行規則54条の記載事項を1つも落とさないこと」「賃金を支払うたびに遅滞なく記入すること」「最後に記入した日から5年間(当分の間は3年間)保存すること」の3つです。様式のデザインは自由なので、集計しやすいExcelで作り、監督署の臨検や助成金の申請時にすぐ印刷できる状態にしておくのが実務的です。
この記事で分かること
- 賃金台帳のテンプレート5種類(様式第20号準拠・半期の内訳版・時給制・賞与・日雇)の使い分け
- 労働基準法施行規則54条が求める記載事項と、欄ごとの書き方・根拠
- パート、日雇、管理監督者、役員など、ケース別に迷いやすいポイント
- 源泉徴収簿・労働者名簿との兼用、保存期間の起算日、電子データで持つときの要件
- AIに下書きとチェックを任せるときのプロンプト例
賃金台帳テンプレート無料ダウンロード(5種類)
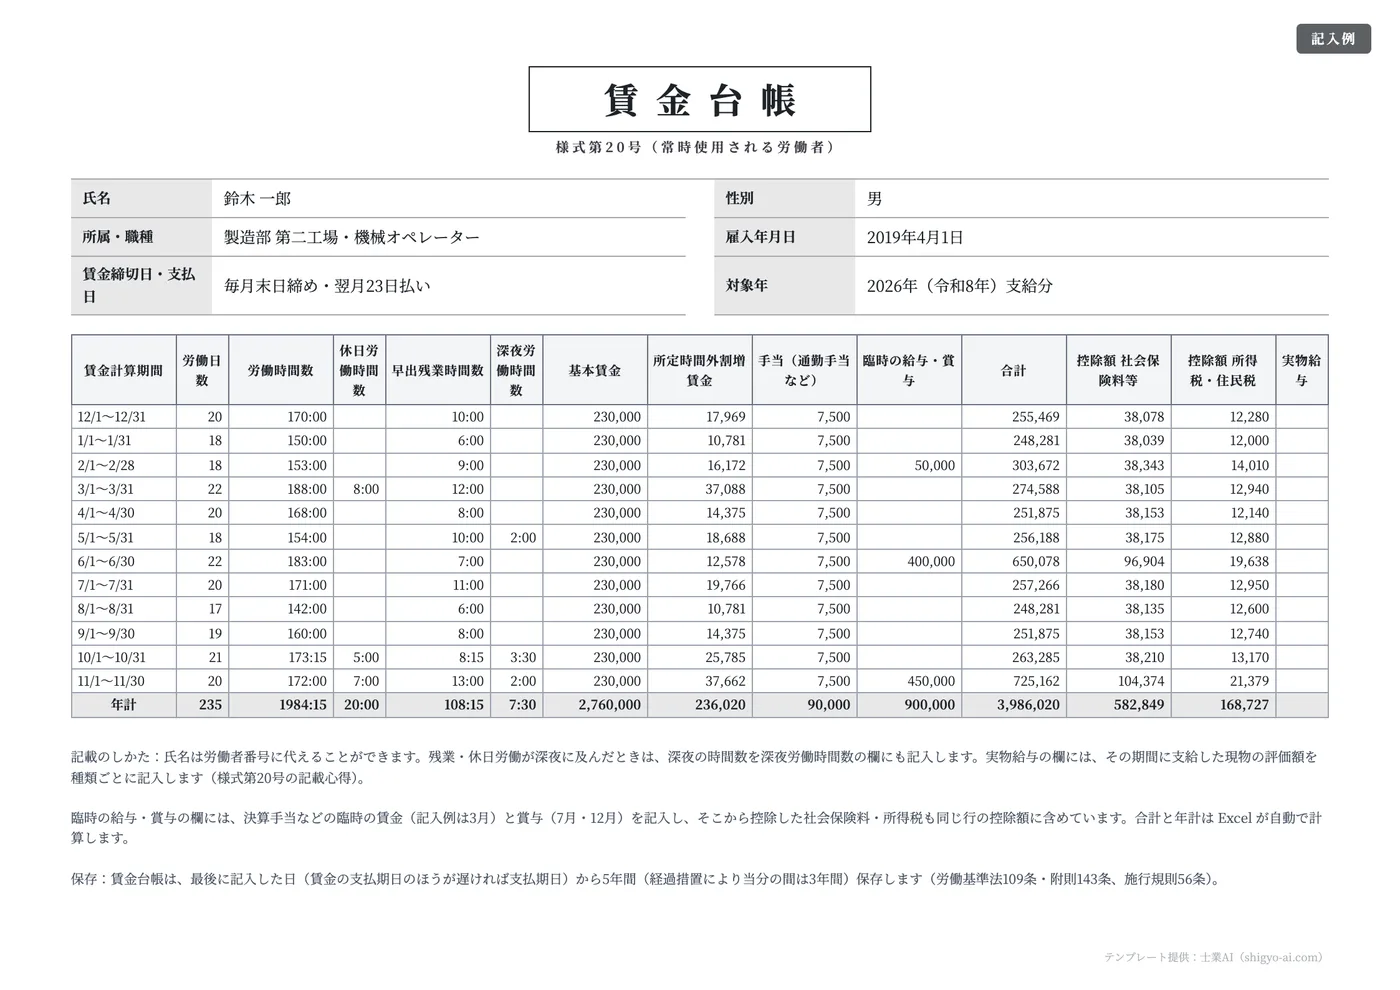
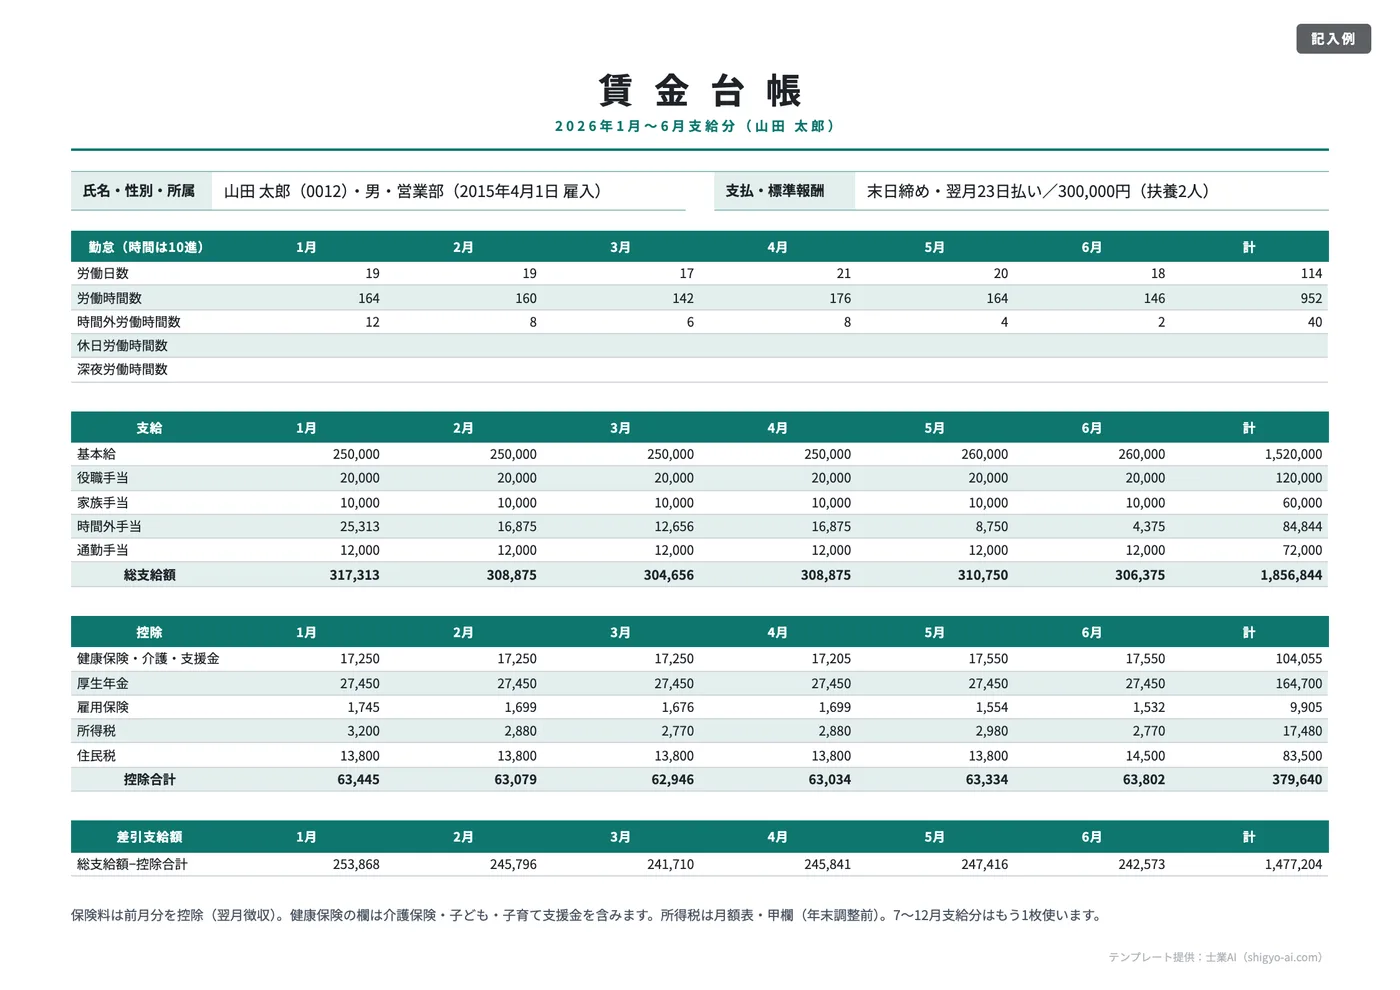
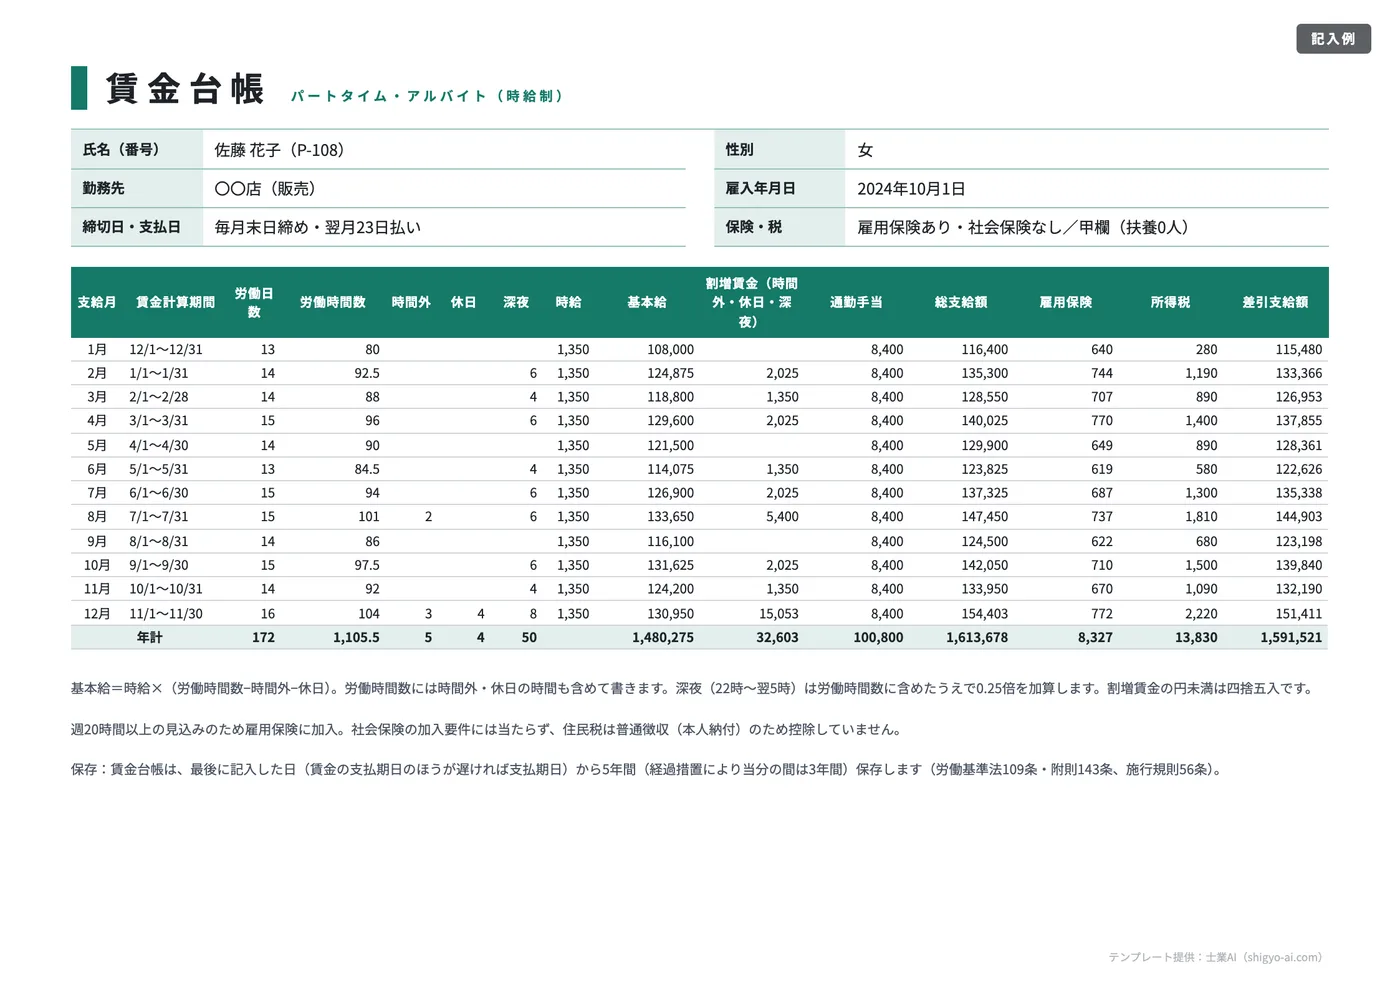
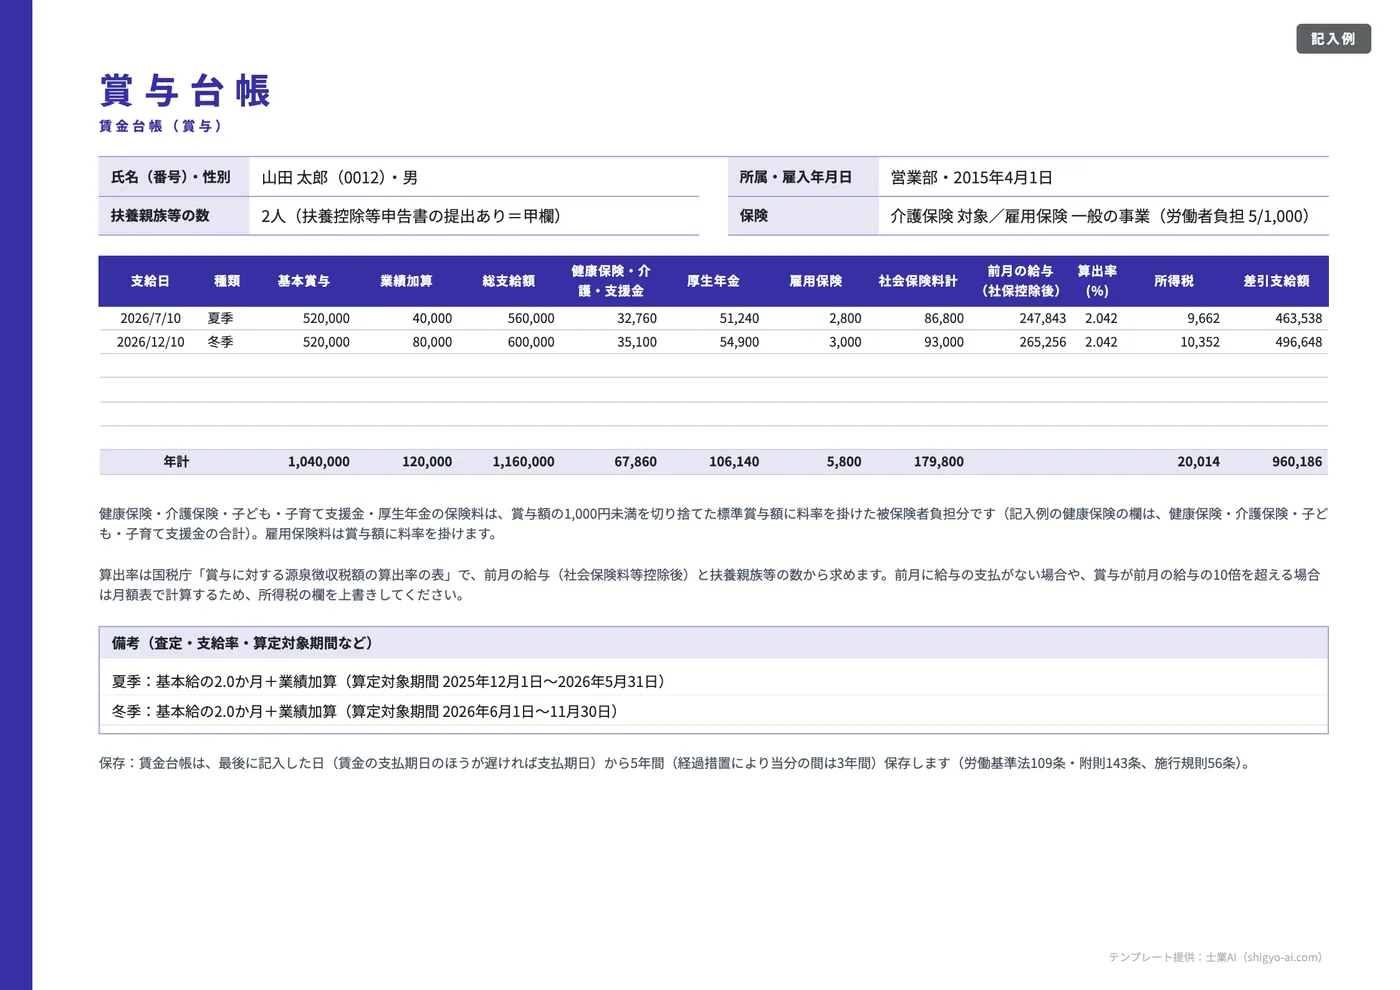
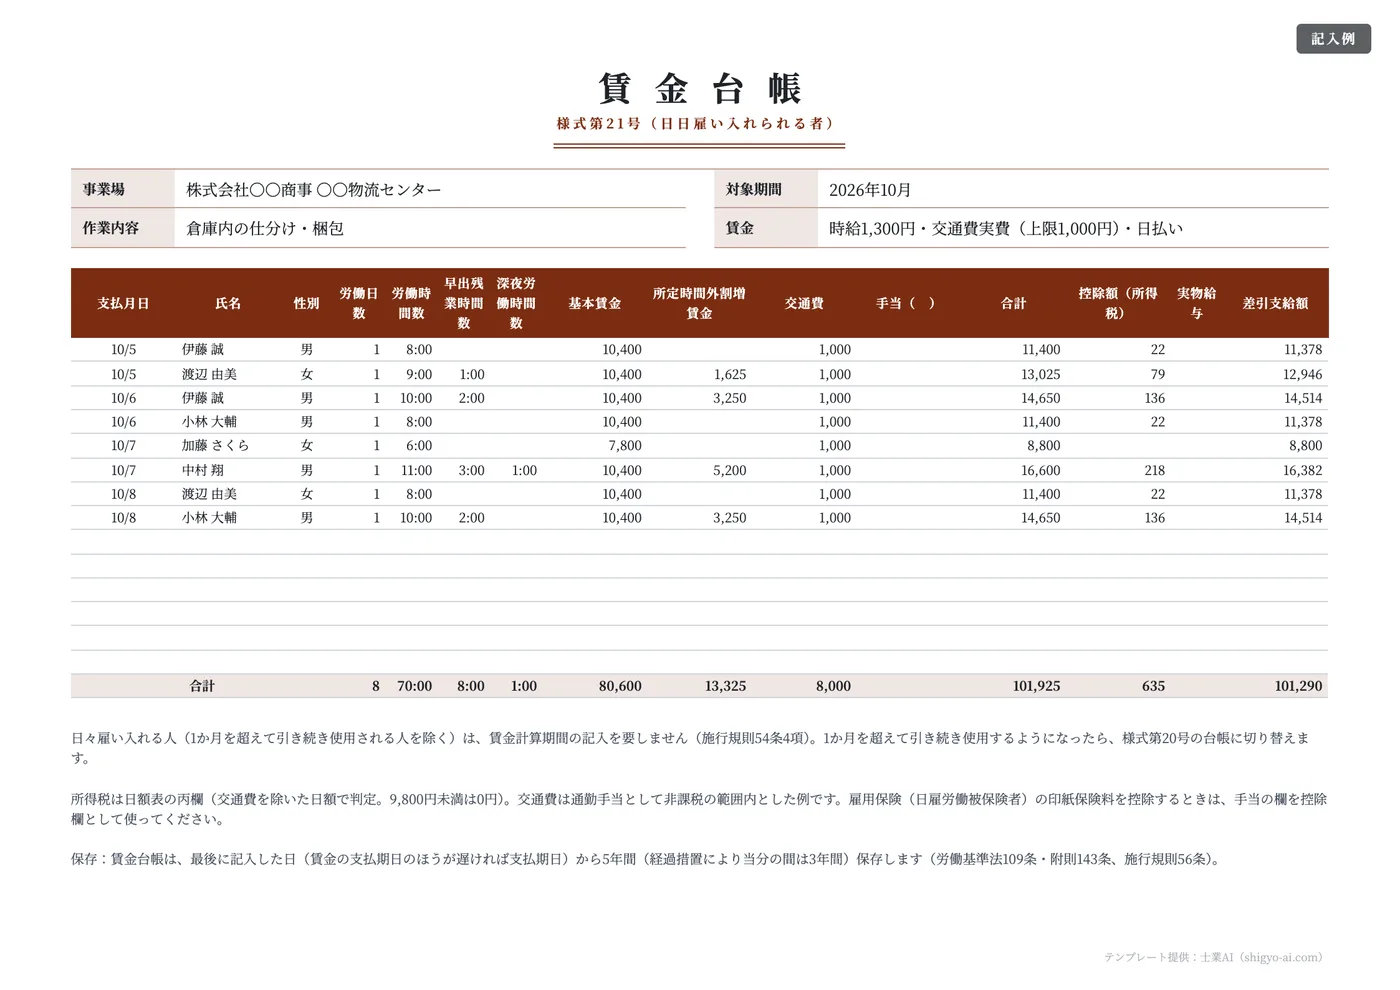
用途で選んでください。法定様式どおりに整えたいなら「様式第20号に準拠」、控除の内訳まで残したいなら「半期・項目別」、パート・アルバイト中心なら「時給制」、賞与を別管理するなら「賞与の台帳」、スポットで人を入れているなら「日雇労働者用(様式第21号)」です。すべてA4横1枚に収まり、Excel版は合計・控除合計・差引支給額が数式で自動計算されます。
FREE TEMPLATE
賃金台帳テンプレート 5種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
労働基準法108条・施行規則54条(記載事項)・55条(様式第20号・第21号)と、109条・附則143条・施行規則56条(保存期間)に対応
入力する内容を伝えるだけで、賃金台帳の下書きをAIが作成
取引先・品目・金額などを文章で渡すと、記載漏れのない下書きと確認ポイントを返します。士業AIは登録後すぐ無料で試せます。
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
ほかの書式は無料の書式テンプレート一覧にまとめています。
賃金台帳とは|法定三帳簿のひとつ
賃金台帳は、労働者名簿・出勤簿とあわせて「法定三帳簿」と呼ばれます。労働基準法108条は「使用者は、各事業場ごとに賃金台帳を調製し、賃金計算の基礎となる事項及び賃金の額その他厚生労働省令で定める事項を賃金支払の都度遅滞なく記入しなければならない」と定めています(e-Gov法令検索「労働基準法」)。
ポイントは3つです。第一に事業場ごとに作ること。本社で一括して作成・保存すること自体は差し支えありませんが、支店の分を求められたときにその事業場のぶんをすぐ提出できる状態が必要です。第二に労働者各人別に作ること(施行規則54条1項)。第三に賃金支払の都度記入すること。年末にまとめて作る運用は、この「遅滞なく」を満たしません。
作成していない、記載事項が漏れている、といった場合は30万円以下の罰金の対象です(労働基準法120条1号)。実務で多いのは「給与計算ソフトの中にデータはあるが、賃金台帳として出力したことがない」というケースで、臨検時に慌てて出力して記載漏れが見つかるパターンです。
賃金台帳の記載事項|10項目と根拠
記載事項は労働基準法施行規則54条に列挙されています。必須・任意と根拠を整理すると次のとおりです。
項目 | 必須/任意 | 根拠 | 書き方の注意 |
|---|---|---|---|
氏名 | 必須 | 施行規則54条1項1号 | 事業場で使う労働者番号に代えることもできます(様式第20号の記載心得) |
性別 | 必須 | 同2号 | 抜けやすい項目。自社様式に切り替えた台帳で落ちていることが多い欄です |
賃金計算期間 | 必須 | 同3号 | 「9/1〜9/30」のように締め日基準で書きます。日雇(1か月以内)は記入不要(同条4項) |
労働日数 | 必須 | 同4号 | 休日労働した日も含めた実際の出勤日数 |
労働時間数 | 必須 | 同5号 | 時間外・休日労働の時間も含めた総労働時間 |
時間外労働時間数 | 該当時は必須 | 同6号 | 33条・36条により延長した時間。1日8時間・週40時間を超えた時間 |
休日労働時間数 | 該当時は必須 | 同6号 | 法定休日に働かせた時間。時間外とは分けて集計します |
深夜労働時間数 | 該当時は必須 | 同6号 | 22時〜翌5時。時間外・休日労働が深夜に及んだ分もこの欄に重ねて記入します |
基本給・手当その他賃金の種類ごとの額 | 必須 | 同7号 | 「支給額計」だけでは不足。基本給・役職手当・通勤手当…と種類ごとに分けます |
控除した額 | 控除時は必須 | 同8号 | 社会保険料・所得税・住民税など、24条1項ただし書で控除したものの額 |
このほか、通貨以外で支払う賃金(社宅・食事など)がある場合は、その評価総額を記入します(施行規則54条3項)。テンプレートの「実物給与」欄がこれにあたります。
労働時間の欄は出勤簿から転記する
労働日数・労働時間数・時間外・休日・深夜の各時間数は、タイムカードや出勤簿の月次集計をそのまま転記します。ここが給与計算の根拠になるため、賃金台帳の時間数と出勤簿の集計が食い違っていると、未払い残業の指摘を受けたときに反証しづらくなります。割増賃金の計算手順は残業代の計算方法(算定基礎・割増率・端数処理)で詳しく整理しています。
賃金の種類ごとに欄を分ける
7号の「賃金の種類毎にその額」は、実務でもっとも見落とされる要件です。基本給・役職手当・家族手当・通勤手当・時間外手当のように、賃金規程で定めた名称ごとに欄を作ります。テンプレートでは支給項目を列(または行)で分けているので、自社の手当名に書き換えて使ってください。
控除額は種類ごとに残すと後が楽
法律上は「控除した額」が分かれば足りますが、健康保険・厚生年金・雇用保険・所得税・住民税を分けて残しておくと、算定基礎届や年末調整、社会保険の調査のときに転記するだけで済みます。控除の内訳まで持たせたいときは、テンプレートの「半期・項目別」を使ってください。
ケース別の注意点
パート・アルバイト(時給制)
時給制でも賃金台帳は必要です。時給単価と労働時間数から基本給を出すため、時給の欄と時間数の欄を分けて持たせるとチェックが速くなります。テンプレートの「時給制」は、時給×(労働時間数−時間外−休日)で基本給を、時間外1.25・休日1.35・深夜0.25の割増を自動計算します。
日雇・スポットで雇う人
日々雇い入れる人(1か月を超えて引き続き使用される人を除く)は、賃金計算期間の記入が不要で、様式第21号のように「支払月日・氏名・性別」から書き始めます(施行規則54条4項・55条)。1か月を超えて継続して使うようになったら、様式第20号型の台帳に切り替えます。源泉徴収は日額表の丙欄を使う点も月給者と異なります。
管理監督者・高度プロフェッショナル
労働基準法41条に該当する管理監督者などについては、労働時間数と時間外・休日・深夜の時間数の記入は要しないとされています(施行規則54条5項)。ただし深夜割増賃金は管理監督者にも支払う必要があるため(労働基準法37条4項)、実務では深夜の時間数だけは記録しておくのが安全です。
役員には賃金台帳を作らない
賃金台帳は「労働者」について作る帳簿です。労働者性のない役員の報酬は対象外で、役員報酬は株主総会・取締役会の決議と支払記録で管理します。使用人兼務役員のように労働者としての部分がある場合は、その部分について台帳を整えます。
賞与を支払ったとき
賞与も賃金なので、支払った月の台帳に記入します。様式第20号型なら「臨時の給与・賞与」欄に金額を、同じ行の控除欄に賞与から控除した社会保険料・源泉所得税を含めます。賞与が多い会社は、賞与だけ別の台帳にまとめたほうが算出率の確認がしやすくなります。
源泉徴収簿・労働者名簿と兼用できる
国税庁は、給与所得に対する源泉徴収簿について「源泉徴収事務の便宜を考慮して作成したもので、法令で定められたものではありませんので、源泉徴収義務者の皆様が使用している給与台帳等であっても、毎月の源泉徴収の記録などが分かり、年末調整のためにも使用できるものであれば、それを利用して差し支えありません」としています(国税庁「A2-2 給与所得・退職所得に対する源泉徴収簿の作成」)。
つまり、賃金台帳に総支給額・社会保険料等の控除額・社会保険料等控除後の金額・扶養親族等の数・算出税額・年末調整の過不足まで持たせれば、源泉徴収簿として使えます。年末調整の作業を1枚に寄せたい場合は、テンプレートの控除欄の右に「社会保険料等控除後の金額」「年末調整過不足」の列を足してください。年明けの源泉徴収票の作成は源泉徴収票の書き方(欄別の記入例と令和8年分の変更点)が参考になります。
労働基準法施行規則55条の2は、年次有給休暇管理簿・労働者名簿・賃金台帳をあわせて調製できると定めています。管理する帳票を減らしたい中小企業では、労働者名簿と賃金台帳を1つのブックにまとめる運用も有効です。
保存期間は5年(当分の間は3年)
賃金台帳の保存期間は労働基準法109条で5年とされていますが、附則143条により当分の間は3年とされています。起算日は「最後に記入した日」で、その日より賃金の支払期日が遅いときは支払期日が起算日になります(施行規則56条1項2号・2項)。退職者の台帳も同じ期間の保存が必要です。
パソコンで作成・保存する場合、厚生労働省は「法令で定められた要件を具備し、画面上に表示し印字できること」「労働基準監督官の臨検時等、直ちに必要事項が明らかにされ、提出し得るシステムであること」「誤って消去されないこと」「長期にわたって保存できること」を挙げています(厚生労働省「労務関係の書類をパソコンで作成して保存したいのですが、可能でしょうか。」)。給与ソフト任せにせず、四半期に一度はPDFに出力して保管しておくと安心です。
よくある間違いと直し方
- 支給額を「合計」だけで書いている → 基本給・手当ごとの欄に分けます(施行規則54条1項7号)。給与ソフトの出力設定で「支給項目を明細表示」にすれば解決することが多い欄です。
- 性別・賃金計算期間が抜けている → 自社様式に切り替えたときに落ちやすい2項目です。台帳の頭に氏名・性別・計算期間の欄を置いて固定します。
- 深夜労働の時間を時間外にしか書いていない → 時間外・休日労働が深夜に及んだ分は、深夜労働時間数の欄にも重ねて記入します(様式第20号の記載心得)。
- 賞与を台帳に載せていない → 賞与も賃金です。支払った月の行(または賞与用の台帳)に、控除額まで含めて記入します。
- 事業場をまたいで1冊にしている → 108条は事業場ごとの調製を求めています。本社で一括作成する場合も、事業場単位で出力できるようにしておきます。
- 退職者のデータを消してしまう → 最後の記入日(または支払期日)から3年間は保存が必要です。退職時にファイルを分けて保管します。
AIで下書きとチェックをする
賃金台帳そのものはExcelで持つのが速いですが、「記載事項が足りているか」「出勤簿・給与明細と数字が合っているか」の点検はAIが得意です。汎用のチャットAIでも、次のように条文と判定基準を与えると実用的な答えが返ってきます。
あなたは社会保険労務士です。以下の賃金台帳の項目一覧が、労働基準法施行規則54条1項各号の
記載事項を満たしているか確認してください。
【台帳の列】支給月/労働日数/労働時間数/基本給/諸手当/総支給額/控除額合計/差引支給額
【従業員の属性】月給制の正社員、時間外あり、深夜なし、社会保険加入
出力形式:
1. 不足している法定項目(条番号つき)
2. 追加すべき列名の案
3. このままだと指摘を受けやすい点(3つまで)
次の3つの数字が整合しているか検算してください。差異があれば、原因の候補を挙げてください。
【出勤簿の月次集計】労働日数18日/総労働時間154時間00分/時間外10時間00分
【給与明細】基本給260,000円 役職手当20,000円 家族手当10,000円 時間外手当21,875円 通勤手当12,000円
【賃金台帳】総支給額323,875円/控除合計64,529円/差引支給額259,346円
※時間単価は(基本給+役職手当)÷月平均所定労働時間160時間で計算し、家族手当・通勤手当は
算定基礎から除く(労働基準法施行規則21条)。円未満は四捨五入。うまくいかない例と直し方も1つ挙げておきます。「この賃金台帳は正しいですか?」とだけ聞くと、AIは一般論を並べて終わります。列名・従業員の属性・使う条文・出力形式の4つを指定すると、指摘の粒度が実務レベルまで上がります。給与計算そのものの検算は給与計算のチェックをAIで行うプロンプト集に、社会保険の届出事務は社会保険の手続きをAIで効率化する実務にまとめています。
汎用AIはここまでですが、料率や税額表のように毎年変わる数字を扱うときは、根拠資料を前提に答える専門特化のAIのほうが安全です。士業AIは、労務・税務の一次情報をふまえた回答と、そのまま使える書式づくりを1つの画面で完結できます。
まとめ
賃金台帳は「作ってあるか」よりも「記載事項が揃っているか」で評価される帳簿です。施行規則54条の10項目をテンプレートの列に落とし込み、賃金を支払うたびに出勤簿から転記する運用にすれば、臨検にも助成金の申請にもそのまま使えます。
まずは自社の様式を、この記事のテンプレートの列と突き合わせてみてください。性別・賃金計算期間・深夜労働時間数・賃金の種類ごとの額のどれかが欠けていたら、今月分から追加するだけで整います。保存は最後に記入した日(支払期日が遅ければ支払期日)から3年間です。
本記事は2026年9月時点の法令・公的資料にもとづいています。保険料率や税額表は年度ごとに変わり、個別の事情によって取り扱いが異なる場合がありますので、具体的な判断は社会保険労務士・税理士などの専門家にご確認ください。
参考文献
- e-Gov法令検索「労働基準法」(第37条・第108条・第109条・第120条・附則第143条)
- e-Gov法令検索「労働基準法施行規則」(第21条・第54条・第55条・第55条の2・第56条)
- 厚生労働省「主要様式ダウンロードコーナー(労働基準法等関係主要様式)」
- 厚生労働省「賃金台帳(常用労働者)様式第20号」
- 厚生労働省「賃金台帳(日々雇い入れられる者)様式第21号」
- 厚生労働省「労務関係の書類をパソコンで作成して保存したいのですが、可能でしょうか。」
- 沖縄労働局「労働者を雇用したら帳簿などを整えましょう(労働関係法令上の帳簿等の種類と保存期間)」
- 厚生労働省「未払賃金が請求できる期間などが延長されています」
- 国税庁「A2-2 給与所得・退職所得に対する源泉徴収簿の作成」
- 国税庁「令和8年分 源泉徴収税額表」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率」
- 厚生労働省「令和8年度 雇用保険料率のご案内」
ほかの無料テンプレート
書式テンプレートをすべて見る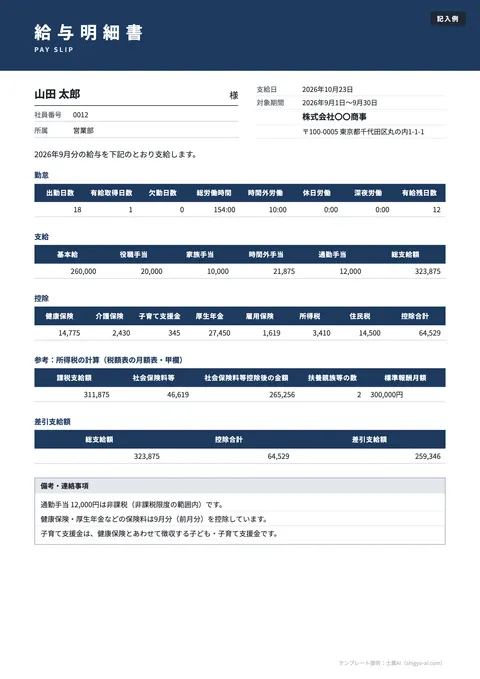
よくある質問
いいえ。労働基準法施行規則55条は様式第20号(常用労働者)・第21号(日々雇い入れられる者)によることを定めていますが、記載事項に漏れがなければ自社の様式やExcelでも差し支えないと運用されています。労働局のリーフレットでも「記載内容に漏れがない場合は様式第20号・21号以外でも可」と案内されています。
氏名、性別、賃金計算期間、労働日数、労働時間数、時間外労働・休日労働・深夜労働の時間数、基本給や手当など賃金の種類ごとの額、控除した額の8種類です(労働基準法施行規則54条1項)。現物で支払う賃金があるときは、その評価総額も記入します(同条3項)。
労働基準法109条では5年ですが、附則143条により当分の間は3年とされています。起算日は最後に記入した日で、その日より賃金の支払期日が遅い場合は支払期日が起算日になります(施行規則56条1項2号・2項)。退職者の台帳も同じ期間の保存が必要です。
できます。国税庁は、源泉徴収簿は法令で定められた様式ではなく、毎月の源泉徴収の記録が分かり年末調整にも使える給与台帳等であれば利用して差し支えないとしています。総支給額・社会保険料等の控除額・社会保険料等控除後の金額・扶養親族等の数・算出税額・年末調整の過不足の欄を加えるのが実務的です。
必要です。パート・アルバイトも労働者なので様式第20号型の台帳を作ります。日々雇い入れる人(1か月を超えて引き続き使用される人を除く)は賃金計算期間の記入が不要で、様式第21号のように支払月日・氏名・性別から記入します(施行規則54条4項・55条)。