給与明細テンプレート無料6種|エクセル自動計算・賞与明細つき【2026年】
給与明細(給与支払明細書)のテンプレートを6種類、Excel・PDFで無料配布しています。会員登録は不要です。正社員の月給制に加えて、アルバイトの時給制、役員報酬、賞与明細、A4に3名分、残業代(割増賃金)の内訳つきまでそろえました。Excel版は総支給額・控除合計・差引支給額を数式で自動計算します。
書き方の結論は、「勤怠」「支給」「控除」の3段に分け、総支給額から社会保険料・雇用保険料・所得税・住民税を引いた差引支給額を示すことです。給与明細の交付は所得税法で会社に義務づけられており、従業員の承諾があればメールやWeb画面での電子交付もできます。2026年は4月分から「子ども・子育て支援金」の徴収が始まり、雇用保険料率も下がったため、明細の控除欄を見直す年でもあります。
この記事で分かること
- 用途別に選べる給与明細テンプレート6種(Excel・PDF)と、シンプル・自動計算・手書き用の選び方
- 給与明細の交付義務・記載事項と、電子交付の要件
- 2026年度の健康保険・介護保険・子ども・子育て支援金・雇用保険の料率
- 通勤手当の非課税限度、アルバイト・役員・賞与・残業代の書き方
- 月給30万円の記入例(勤怠・支給・控除の全項目)とエクセル自動計算の範囲
- 給与明細・給与明細書・給料明細の呼び方の違いと、よくある質問
- よくある計算ミスと、AIで検算するプロンプト
給与明細テンプレート無料ダウンロード(6種類)
正社員なら01、アルバイト・パートなら02、役員なら03が基本です。ボーナスは04、印刷の手間を減らしたいときは05、残業代の計算根拠まで見せたいときは06を選んでください。
FREE TEMPLATE
給与明細テンプレート 6種類
- Excel・PDF
- 登録不要・無料
- 商用利用OK
- 自社用にカスタマイズ可
所得税法231条・同施行規則100条(給与の支払明細書)と、健康保険法167条・厚生年金保険法84条・労働保険徴収法32条(保険料控除額の通知)に対応
Excel版は「設定」タブ付き:会社名・住所・連絡先を1か所に入れるだけで給与明細に反映されます。色は「ページレイアウト>配色」、フォントは「ページレイアウト>フォント」から、自社用にまとめて変更できます。
書式を埋めるときの「これで合ってる?」に、根拠つきで答えます
士業AIは、経理・事務の毎日の調べ物を引き受けるAIです。専門知識がなくても、質問を入力するだけで使えます。
- Excelの関数や操作を聞く(例:「SUMIFSで複数条件の集計をしたい」)
- 送付メールや社内文書を作る・添削する
- 税務・会計・法務は専門AIに切り替え(有料プランのPlusモードで税理士試験 簿記論・公認会計士試験 財務会計論・司法試験 民法とも正答率100%)
ご利用条件:無料・商用利用可・改変可。テンプレート自体の再配布や販売はご遠慮ください。記載内容の最終確認はご自身または専門家にて行ってください。利用条件/ほかの書式テンプレート
こんなとき | おすすめ | ポイント |
|---|---|---|
正社員の毎月の給与 | 01 月給制 | 勤怠・支給・控除の3段と、所得税の計算の参考欄 |
アルバイト・パート | 02 時給制 | 時給×勤務時間で基本給、深夜・時間外の割増も自動計算 |
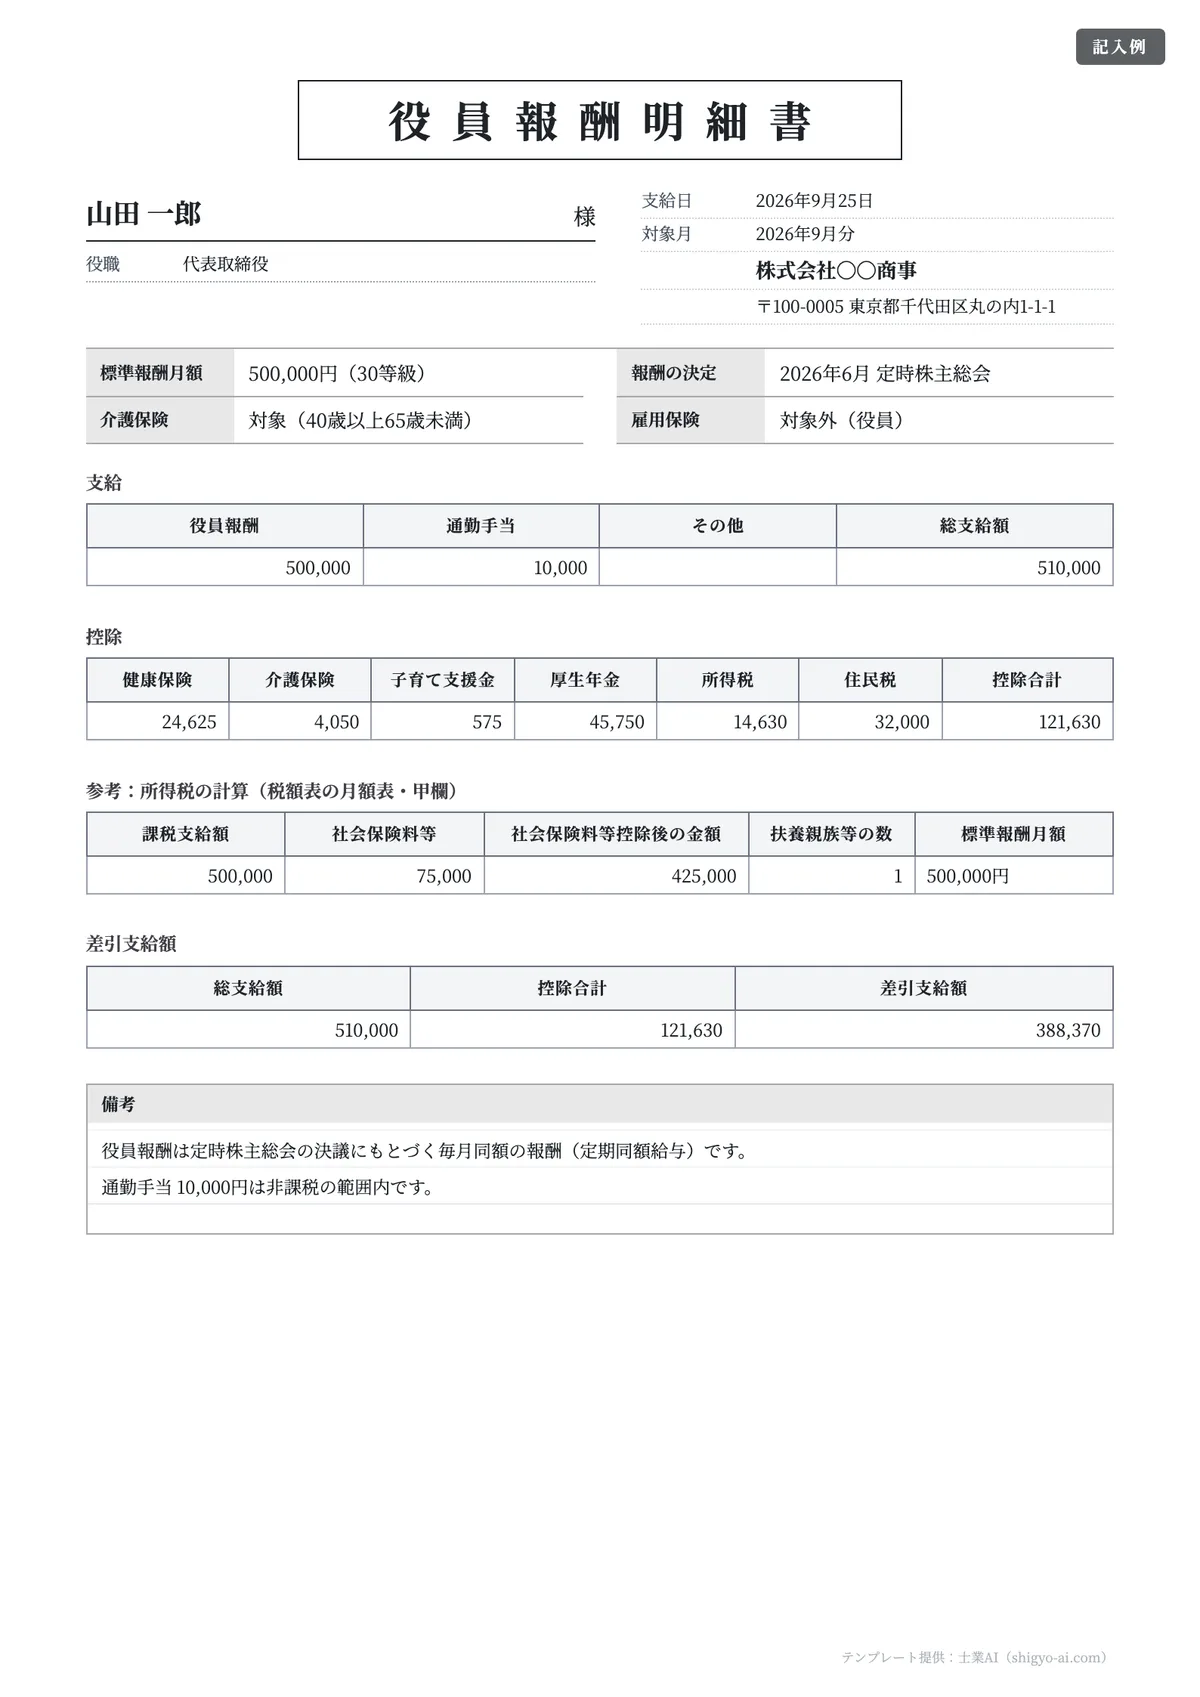
取締役など役員 | 03 役員報酬 | 勤怠欄と雇用保険を外した「役員報酬明細書」 |
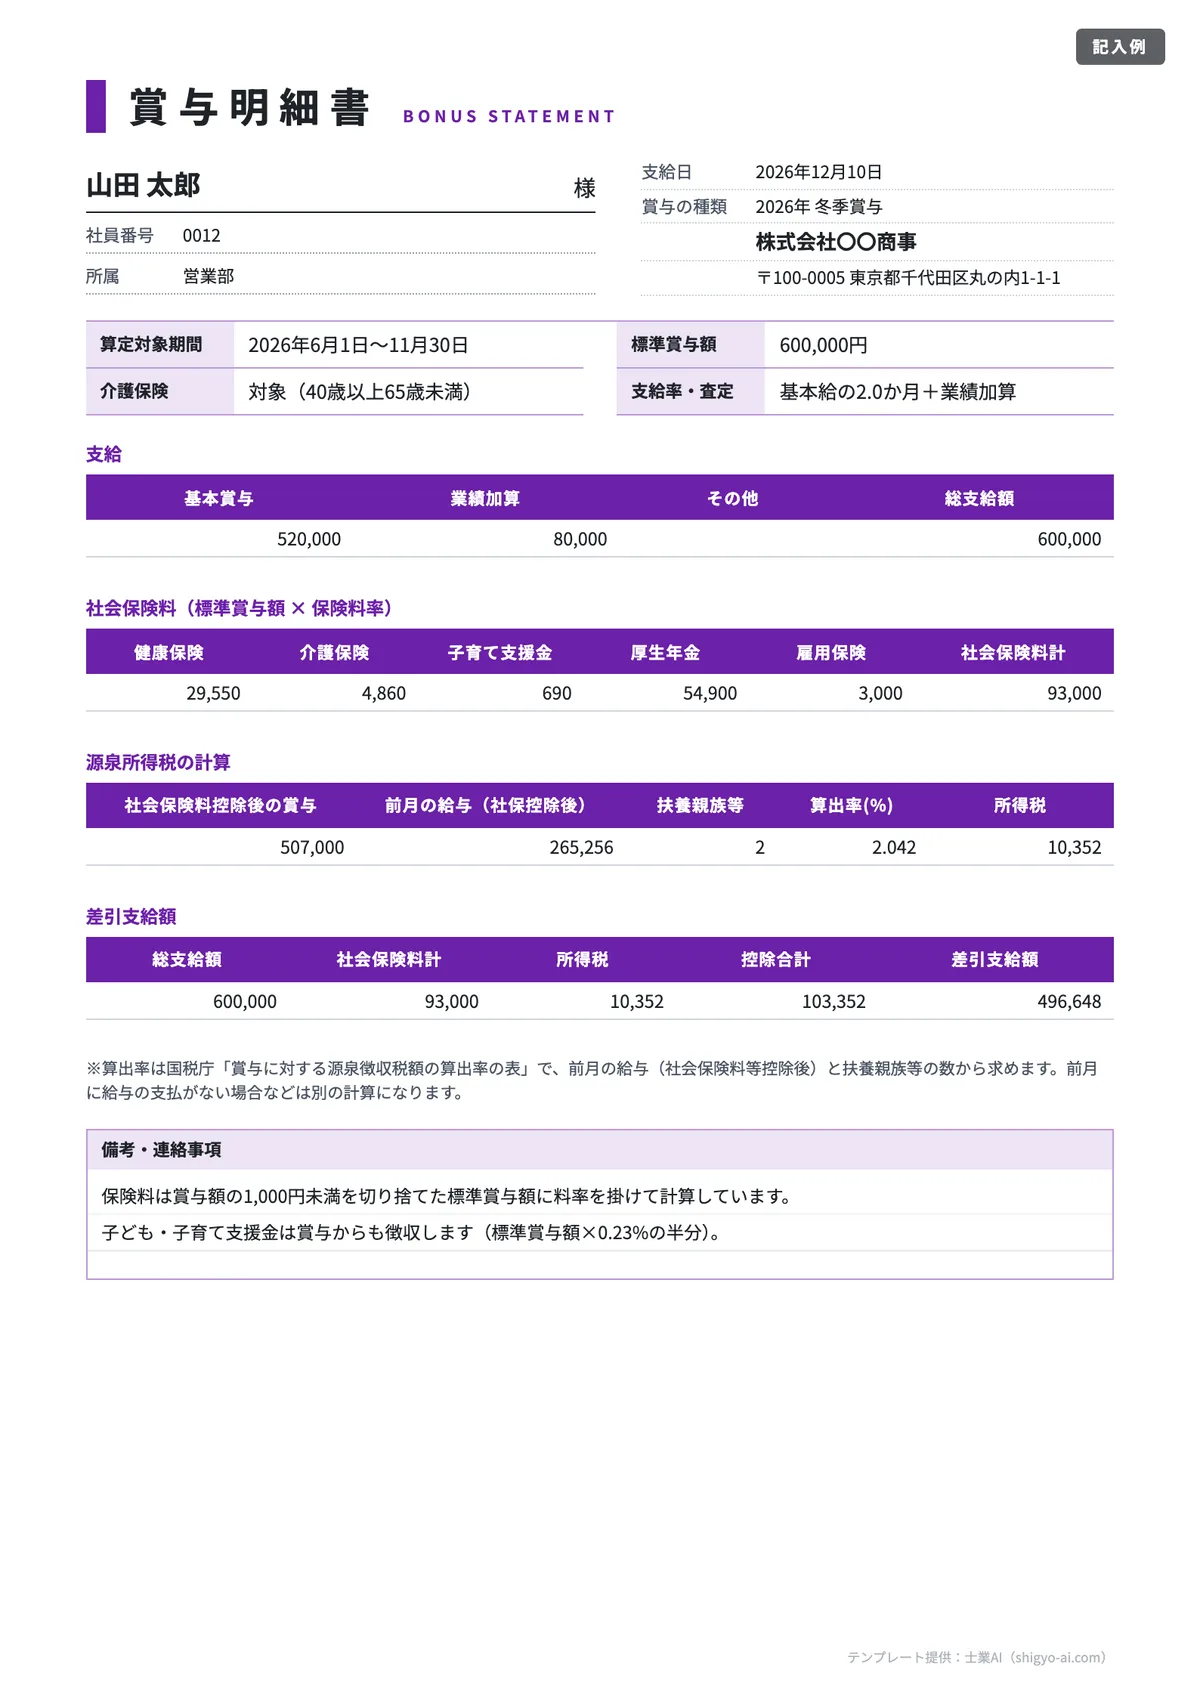
夏・冬のボーナス | 04 賞与明細書 | 標準賞与額の保険料と、算出率による源泉所得税 |
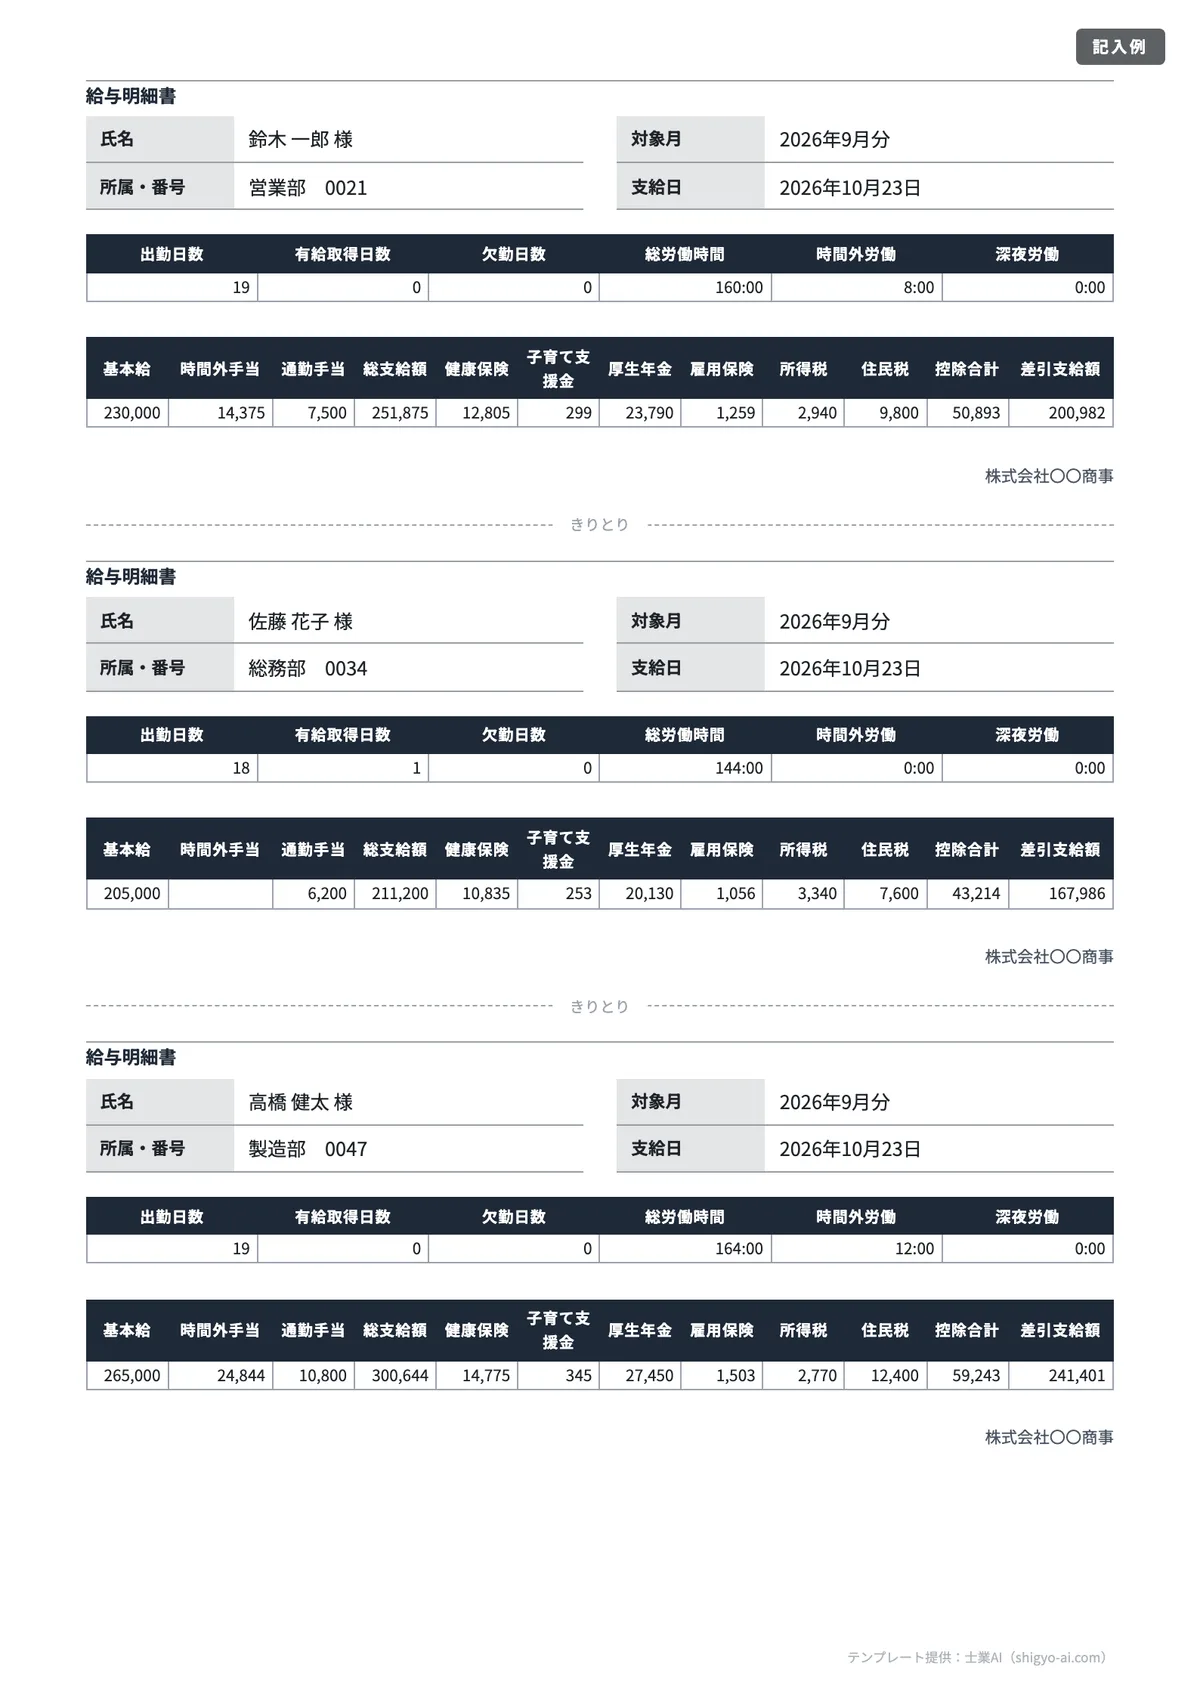
少人数の会社でまとめて印刷 | 05 A4に3名分 | 切り取り線つき。1行で差引支給額まで計算 |
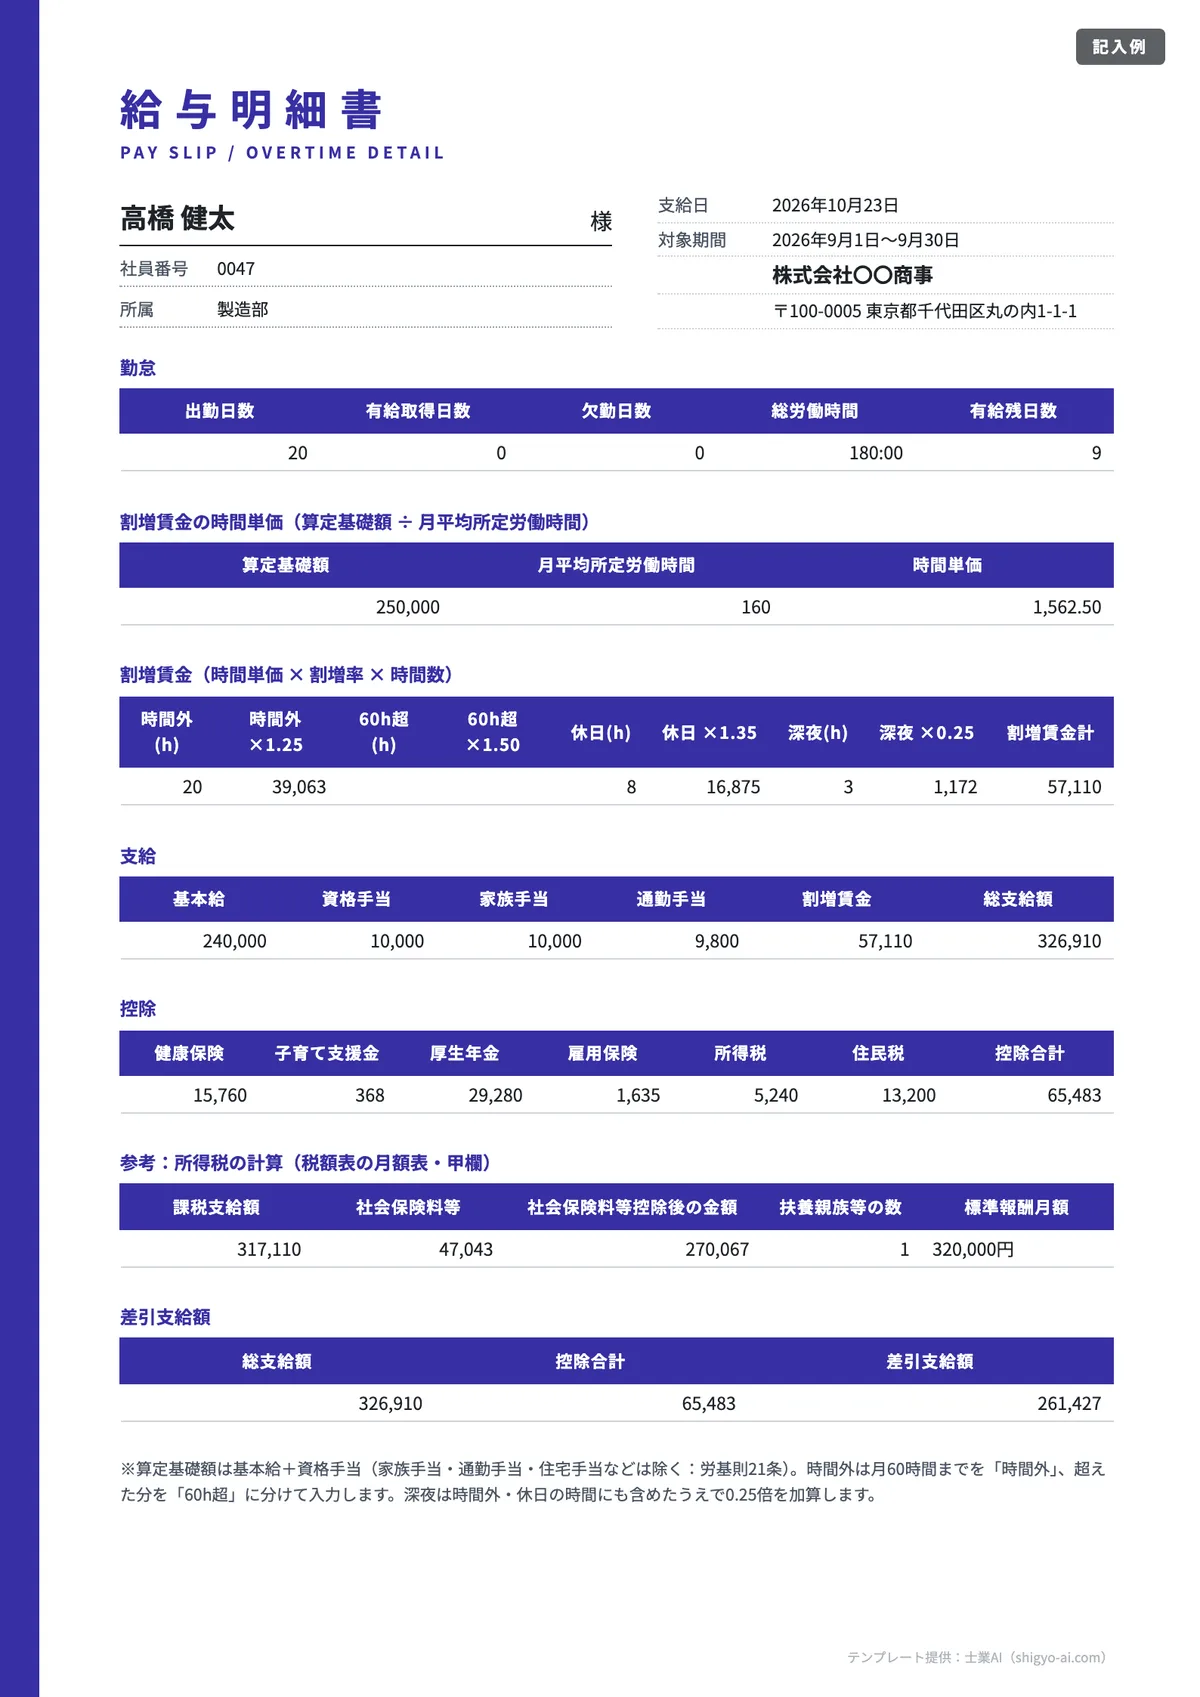
残業代の内訳を示したい | 06 割増賃金の内訳つき | 時間単価×割増率×時間数を表示 |
Excel版には、空欄の「給与明細」シートと、記入例を入れた「記入例」シートが入っています。金額を入れると合計が自動で出ます。表をまたぐ計算(差引支給額など)は見出しの文字(「総支給額」「控除合計」など)を手がかりに上の表から値を拾う作りなので、見出しの文字は書き換えずに使ってください。記入例の人名・会社名はすべて架空です。ほかの書式は無料の書式テンプレート一覧にまとめています。
用途別の早見表|シンプル・自動計算・手書き・パート・賞与
「シンプルなものがいい」「計算は任せたい」「手書きで渡したい」など、探している条件から選べるように、6種の違いを一覧にしました。どの番号もExcel版とPDF版の両方があります。
探している条件 | おすすめ | Excelで自動計算される欄 | 向いている会社 |
|---|---|---|---|
とにかくシンプル | 05 A4に3名分 | 総支給額・控除合計・差引支給額 | 従業員が数名で、項目が少ない |
正社員の標準的な明細 | 01 月給制 | 総支給額・控除合計・差引支給額、所得税を求めるための課税支給額 | 月給制の社員がいる |
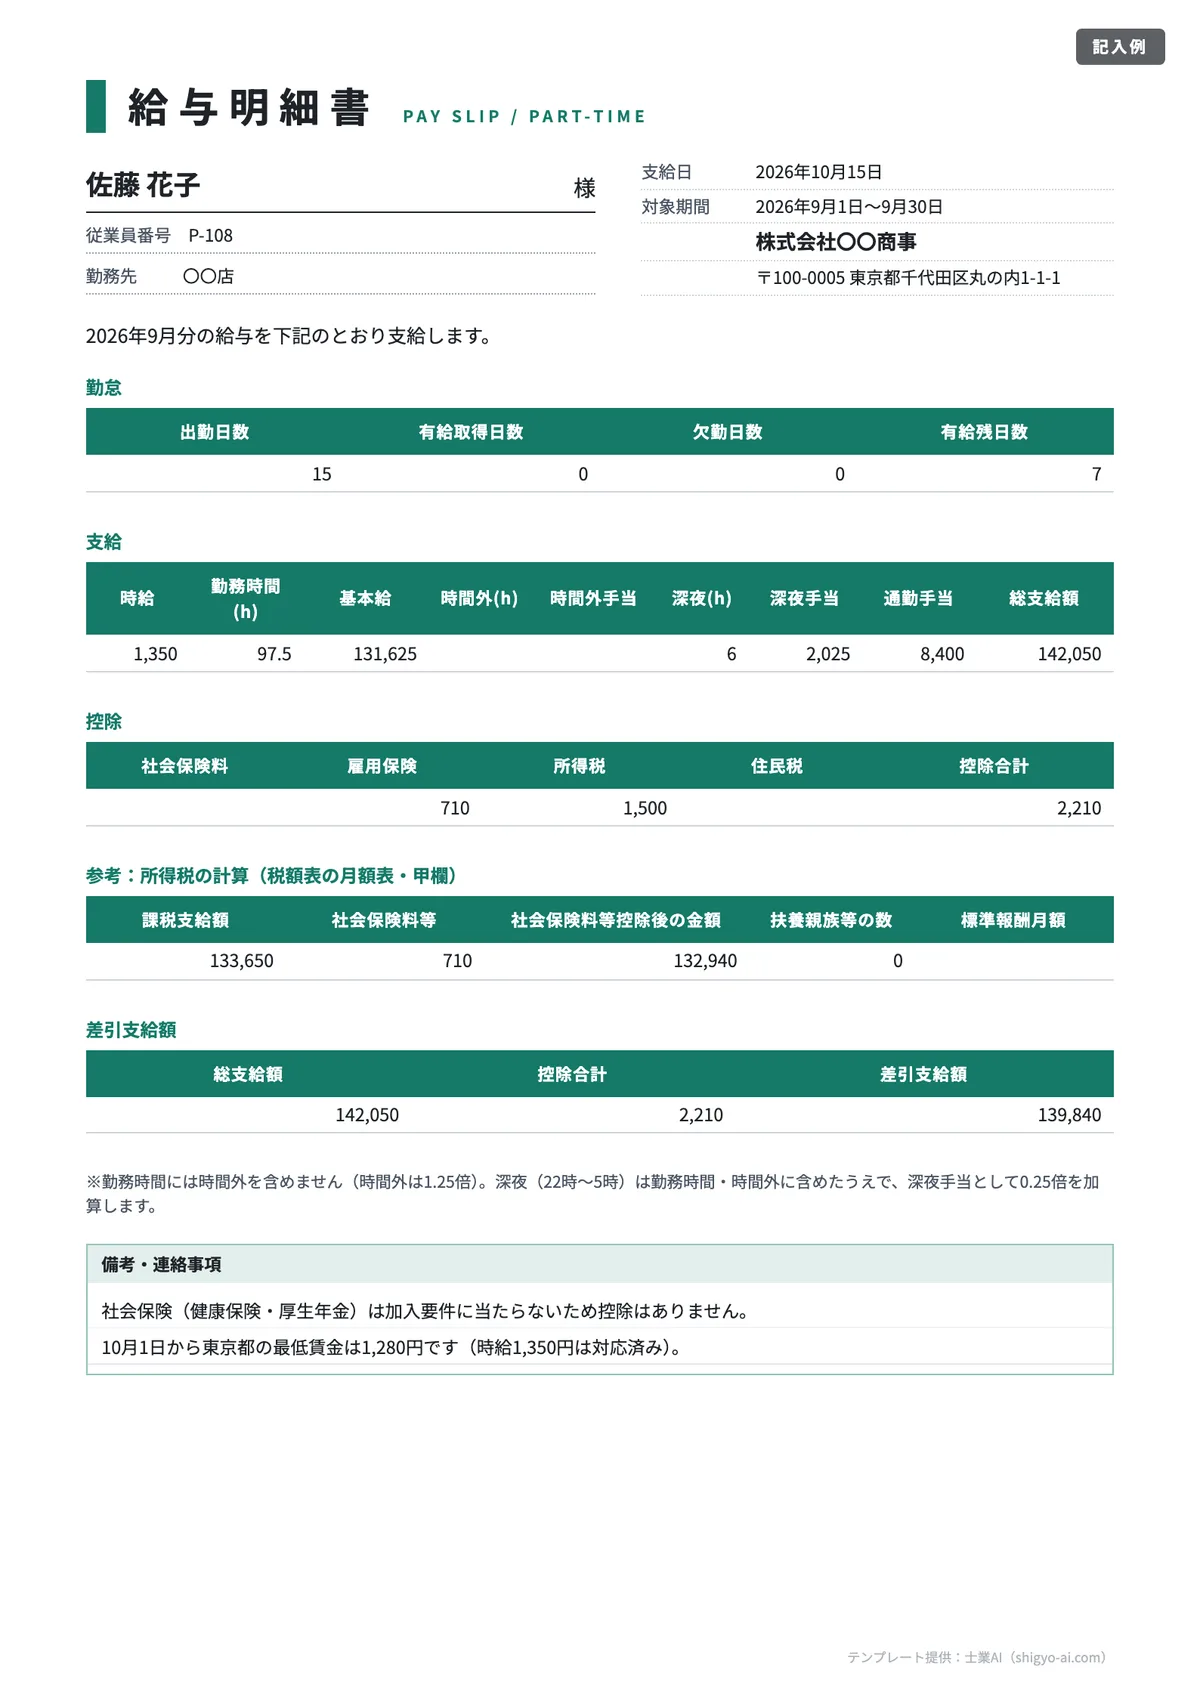
時給から自動で計算したい | 02 時給制 | 基本給(時給×時間)・時間外手当(1.25倍)・深夜手当(0.25倍)・合計 | パート・アルバイト中心 |
残業代の根拠まで見せたい | 06 割増賃金の内訳つき | 時間単価・時間外・60時間超・休日・深夜の割増賃金と合計 | 残業が多い、算定根拠を問われやすい |
役員の報酬 | 03 役員報酬 | 総支給額・控除合計・差引支給額 | 取締役に毎月報酬を払う |
ボーナス | 04 賞与明細書 | 社会保険料計・源泉所得税(算出率を入れると計算)・差引支給額 | 賞与を支給する |
手書き・印刷して使う | 各番号のPDF版 | —(計算は手で行う) | パソコンでの入力をしない |
「無料」「登録不要」で探している方へ。どのテンプレートも会員登録なしでダウンロードでき、Excel版は自社の名前や項目に合わせて書き換えてかまいません。
手書き・印刷して使う場合(PDF版)
PDF版はExcel版と同じレイアウトの空欄の書式で、印刷して手書きで記入する使い方を想定しています。給与明細には法令で決まった様式はなく、所得税法施行規則100条が求めているのは記載する事項(支給額・源泉徴収した所得税など)です。そのため、手書きの明細でも、必要な事項が書かれていれば交付したことになります。
手書きで作るときは、次の3点を守るとミスが減ります。
- 計算は電卓で2回:総支給額と控除合計を別々に計算し、差引支給額を「総支給額−控除合計」で出したあと、振込額と一致するかを確かめる
- 消せる筆記具を使わない:本人が保管する書類なので、ボールペンで書き、訂正は二重線にする
- 控えを残す:渡す前にコピーを取るか、同じ数字を賃金台帳へ転記してから渡す
毎月の人数が増えて手書きが負担になってきたら、Excel版に切り替えると合計の計算を任せられます。
給与明細の交付義務と記載事項
給与明細を渡す義務の根拠は、所得税法231条です。給与を支払う者は、支払の際に、給与の金額や源泉徴収税額などを記載した支払明細書を交付しなければなりません(所得税法(e-Gov法令検索)、所得税法施行規則100条)。交付しなかったり、偽りを記載したりすると、1年以下の拘禁刑または50万円以下の罰金の対象になります(国税庁「令和8年版 源泉徴収のあらまし」)。
社会保険料と雇用保険料を給与から控除したときも、その控除額を本人に知らせる義務があります(健康保険法167条3項・厚生年金保険法84条3項・労働保険徴収法32条)。実務では、給与明細の控除欄がこの通知を兼ねています。
項目 | 必須/任意 | 根拠 | 注意点 |
|---|---|---|---|
支給額(給与等の金額) | 必須 | 所得税法施行規則100条1項1号 | 課税・非課税の手当を含めた総額 |
源泉徴収した所得税 | 必須 | 同項2号 | 復興特別所得税を含めた額 |
健康保険料・厚生年金保険料 | 必須(控除した場合) | 介護保険料・子ども・子育て支援金を含む | |
雇用保険料 | 必須(控除した場合) | 労働保険料控除に関する計算書を兼ねる | |
住民税・その他の控除 | 実務上必須 | 社宅費などは労使協定が必要 | |
勤怠(出勤日数・労働時間) | 任意 | — | 残業代の根拠として載せるのが一般的 |
氏名・支給日・対象期間 | 任意(実務上必須) | — | いつの何の給与か特定するため |
なお、労働基準法24条は賃金を全額払うよう定めており、法令で認められた税・社会保険料以外を控除するには、過半数労働組合または過半数代表者との書面による協定が必要です。口座振込で支払う場合も、労働者の同意が要ります(労働基準法施行規則7条の2)。
交付のタイミングと控えの保存
交付のタイミングは「その支払の際」です(所得税法施行規則100条1項)。給料日に振込をしたら、同じ日に明細を渡すのが基本です。賞与も所得税法上の「給与等」に含まれるため(所得税法28条)、ボーナスを払ったときも明細を交付します。パート・アルバイトや、源泉徴収税額が0円の人も対象から外れません。
会社側の控えについては、労働基準法109条が賃金台帳を5年間(経過措置により当分の間は3年間)保存するよう定めています(労働基準法附則143条)。給与明細の数字は賃金台帳と一致させておき、台帳を正本として保存するのが実務の流れです。賃金台帳の記載事項と書式は賃金台帳テンプレート(様式第20号対応)、年末調整まで見すえた所得税の記録は源泉徴収簿の書き方で解説しています。
電子交付(Web明細・PDF配信)の要件
書面の代わりに、メールやWeb画面で明細を提供することもできます。条件は、あらかじめ電磁的方法の種類と内容を示して、本人の承諾を得ることです(所得税法231条2項・施行令356条)。国税庁の「源泉徴収のあらまし」によると、会社があらかじめ「定めた期限までに回答がなければ承諾したものとみなす」と通知しておけば、期限までに回答がなかった人も承諾したものとみなされます。ただし、本人が書面を求めたときは紙で交付しなければならず、電子提供を受けない旨の申出があれば以後は電子で提供できません。
給与明細の書き方|欄ごとのポイント
勤怠欄
出勤日数・有給休暇の取得日数・欠勤日数・総労働時間・時間外労働・休日労働・深夜労働を書きます。法定の記載事項ではありませんが、残業代や欠勤控除の根拠になるため、支給欄の数字と必ず合わせます。時間はExcel版では「154:00」のように時:分で入力できます。
支給欄と通勤手当の非課税限度
基本給・各種手当・時間外手当・通勤手当を並べ、合計を総支給額にします。通勤手当は一定額まで所得税がかかりません。電車・バス通勤は最も経済的かつ合理的な経路の定期代等で月15万円まで(国税庁 No.2582)、マイカー・自転車通勤は片道の距離に応じて次の額までです(国税庁 No.2585、令和8年4月1日現在)。
片道の通勤距離 | 1か月の非課税限度 |
|---|---|
2km未満 | 全額課税 |
2km以上10km未満 | 4,200円 |
10km以上15km未満 | 7,300円 |
15km以上25km未満 | 13,500円 |
25km以上35km未満 | 19,700円 |
35km以上45km未満 | 25,900円 |
45km以上55km未満 | 32,300円 |
55km以上(10kmごと) | 38,700円〜66,400円(95km以上) |
勤務先周辺などの駐車場を使う場合は、駐車場代相当額(月5,000円まで)を加えた額が限度になります。限度を超えた部分は給与として課税し、その月の所得税の計算に含めます。一方、社会保険料と雇用保険料の計算では通勤手当も報酬・賃金に含める点に注意してください。
控除欄|2026年度の料率
控除欄には社会保険料、雇用保険料、所得税、住民税を書きます。記入例は協会けんぽ東京支部の料率で計算しています。
住民税の特別徴収額は、毎年1月に会社が市区町村へ出す給与支払報告書をもとに決まります。書き方と提出先は給与支払報告書の書き方(総括表・個人別明細書の記入例)にまとめました。
項目 | 2026年度の料率(本人負担) | 計算のもと |
|---|---|---|
健康保険料 | 9.85%の半分(東京) | 標準報酬月額。令和8年3月分から |
介護保険料 | 1.62%の半分 | 40歳から64歳までの人だけ |
子ども・子育て支援金 | 0.23%の半分 | 令和8年4月分(5月納付分)から |
厚生年金保険料 | 18.3%の半分 | 標準報酬月額 |
雇用保険料(一般の事業) | 5/1,000 | その月の賃金総額。令和8年4月から |
所得税 | 税額表(月額表) | 社会保険料等控除後の課税支給額 |
住民税 | 市区町村の通知額 | 6月分から翌年5月分まで |
健康保険料率は都道府県ごとに異なるため、自社の支部の料率を協会けんぽ「令和8年度 都道府県毎の保険料率」で確認してください(東京支部の数字は令和8年3月分からの保険料額表)。雇用保険料率は令和8年度から労働者負担が5.5/1,000から5/1,000に下がりました(厚生労働省「令和8年度 雇用保険料率のご案内」)。
子ども・子育て支援金は、医療保険の保険料とあわせて徴収されます。明細で内訳を分けることは法令上の義務ではありませんが、こども家庭庁は給与明細に内訳を記載するよう協力を求めています(こども家庭庁「子ども・子育て支援金制度について」)。テンプレートは「子育て支援金」の列を分けています。
所得税は、課税支給額(総支給額−非課税の通勤手当)から社会保険料等を引いた額と扶養親族等の数で、国税庁「令和8年分 源泉徴収税額表」の月額表から求めます。扶養控除等申告書の提出があれば甲欄、なければ乙欄です。01の記入例では、課税支給額311,875円−社会保険料等46,619円=265,256円、扶養親族等2人で甲欄3,410円になります。甲欄・乙欄の選び方や扶養親族等の数の数え方は、源泉徴収税額表(月額表)の見方と税額の求め方で計算例つきで解説しています。
差引支給額
総支給額−控除合計=差引支給額です。口座振込と現金を併用する場合は、振込額を備考に書き分けておくと、本人が通帳と照合しやすくなります。
給与明細の記入例|月給30万円・扶養2人のケース
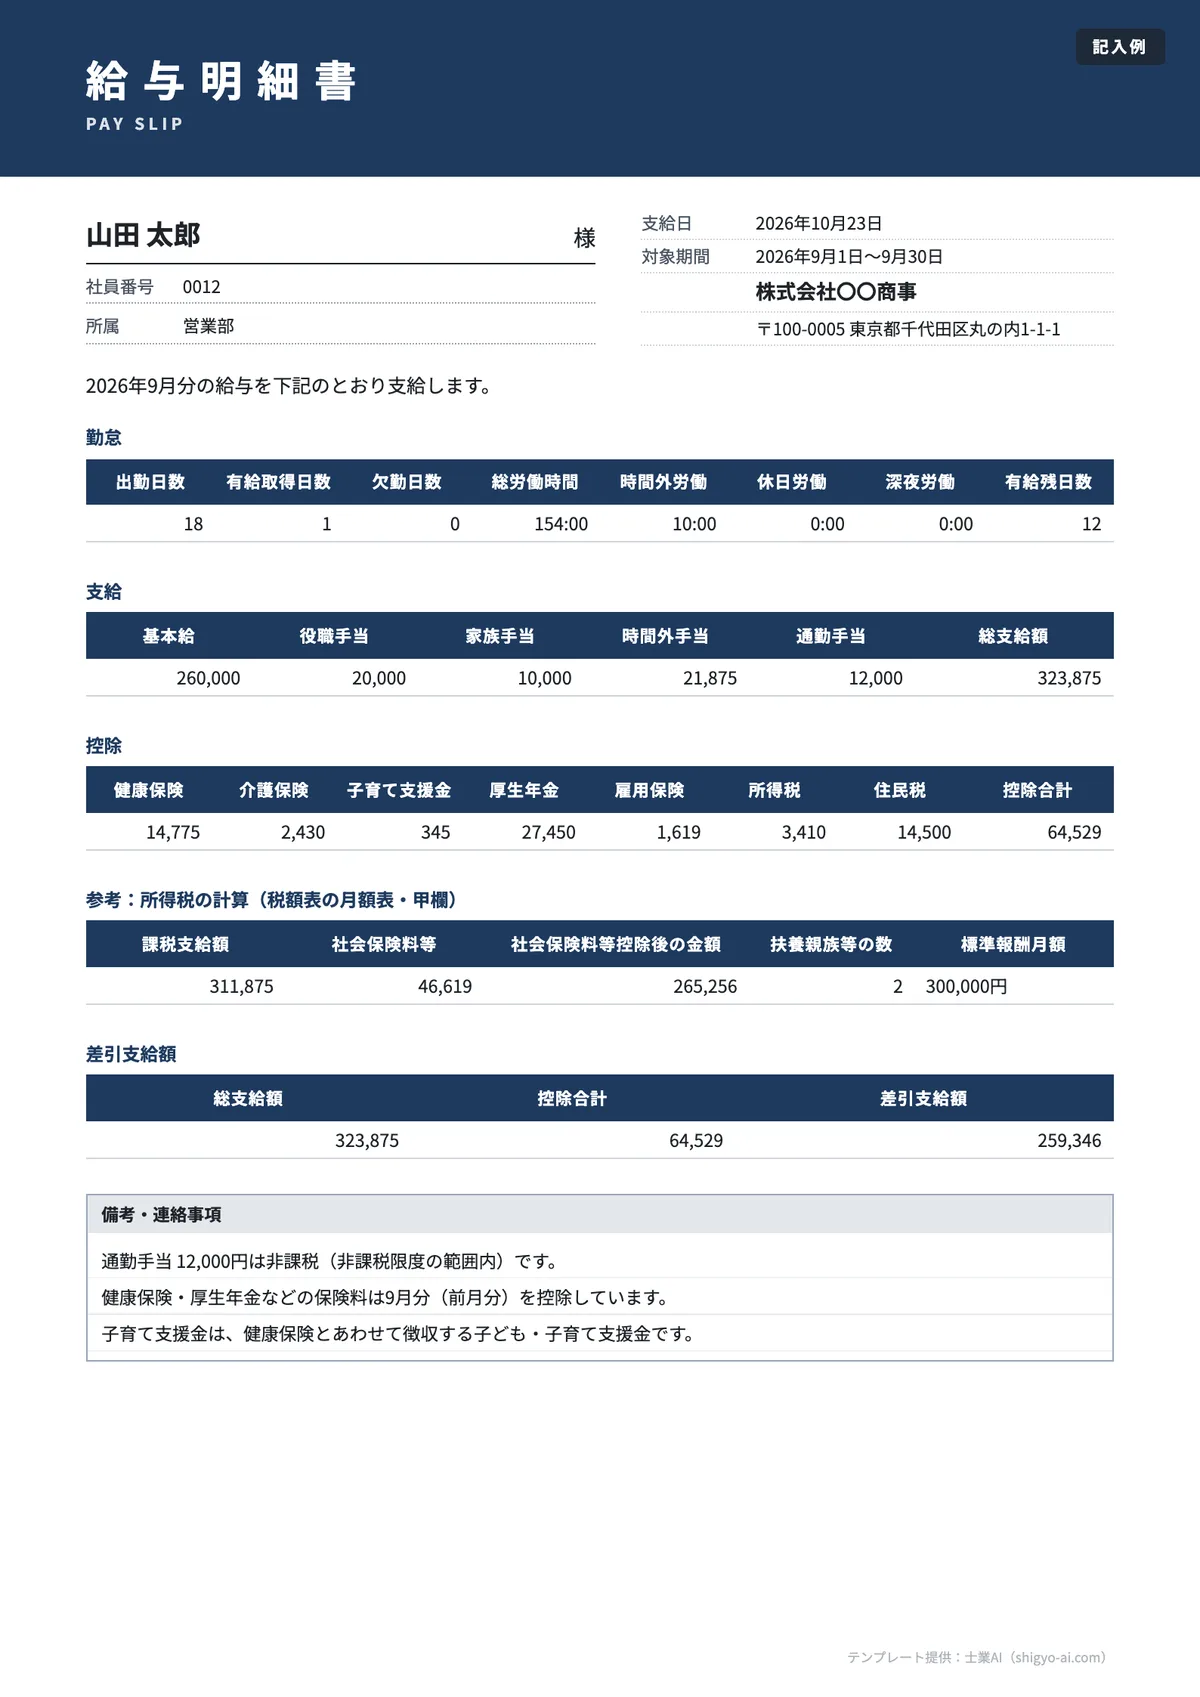
01 月給制の「記入例」シートに入れている数字を、勤怠・支給・控除の3区分で並べます。条件は、東京都の会社(協会けんぽ東京支部)に勤める40歳以上(介護保険の対象)の正社員、標準報酬月額30万円、扶養親族等2人、社会保険料は翌月徴収です。人名・会社名は架空です。
勤怠の記入例
出勤日数 | 有給取得日数 | 欠勤日数 | 総労働時間 | 時間外労働 | 休日労働 | 深夜労働 |
|---|---|---|---|---|---|---|
18日 | 1日 | 0日 | 154:00 | 10:00 | 0:00 | 0:00 |
時間外労働10時間は、支給欄の時間外手当の根拠になります。時間は「10:00」のように時:分で入れると、Excelがそのまま時間として扱います。
支給の記入例
項目 | 金額 | メモ |
|---|---|---|
基本給 | 260,000円 | — |
役職手当 | 20,000円 | 割増賃金の算定基礎に含める |
家族手当 | 10,000円 | 算定基礎から除く(労働基準法施行規則21条) |
時間外手当 | 21,875円 | (260,000+20,000)÷160時間=1,750円 × 1.25 × 10時間 |
通勤手当 | 12,000円 | 非課税限度内 |
総支給額 | 323,875円 | Excelが自動で合計 |
控除の記入例
項目 | 金額 | 計算 |
|---|---|---|
健康保険 | 14,775円 | 300,000円 × 9.85% ÷ 2 |
介護保険 | 2,430円 | 300,000円 × 1.62% ÷ 2(40歳以上64歳以下のため) |
子育て支援金 | 345円 | 300,000円 × 0.23% ÷ 2 |
厚生年金 | 27,450円 | 300,000円 × 18.3% ÷ 2 |
雇用保険 | 1,619円 | 323,875円 × 5/1,000=1,619.375円 → 50銭以下切り捨て |
所得税 | 3,410円 | (323,875−12,000−46,619)=265,256円を月額表の甲欄・扶養2人で引く |
住民税 | 14,500円 | 市区町村からの特別徴収税額の通知どおり |
控除合計 | 64,529円 | Excelが自動で合計 |
差引支給額は323,875円−64,529円=259,346円です。雇用保険料は標準報酬月額ではなく、通勤手当を含めたその月の賃金総額に料率を掛けている点に注意してください。一方、健康保険・介護保険・子育て支援金・厚生年金は標準報酬月額に料率を掛けるため、残業が増えた月も金額は変わりません。
エクセルの自動計算の仕組みと注意点
Excel版の自動計算は「合計と差引の計算」を受け持ち、「保険料や税額を表から引く作業」は人が行う、という役割分担です。保険料率や税額表は毎年変わるため、数式に料率を埋め込まず、確認した金額を入力する作りにしています。
自動で計算される欄・自分で入れる欄
テンプレート | 自動で計算される欄 | 自分で入力する欄 |
|---|---|---|
01 月給制 | 総支給額、控除合計、課税支給額、社会保険料等、社会保険料等控除後の金額、差引支給額 | 各支給項目、各保険料、所得税、住民税 |
02 時給制 | 基本給、時間外手当、深夜手当、総支給額、控除合計、差引支給額 | 時給、勤務時間、時間外・深夜の時間、通勤手当、各控除額 |
03 役員報酬 | 総支給額、控除合計、課税支給額、差引支給額 | 役員報酬、通勤手当、各保険料、所得税、住民税 |
04 賞与明細書 | 総支給額、社会保険料計、社会保険料控除後の賞与、所得税(算出率×控除後の賞与・1円未満切り捨て)、差引支給額 | 賞与の各項目、各保険料、算出率 |
05 A4に3名分 | 総支給額、控除合計、差引支給額(1人1行) | すべての支給・控除項目 |
06 割増賃金の内訳つき | 時間単価、時間外・60時間超・休日・深夜の割増賃金、総支給額、控除合計、差引支給額 | 算定基礎額、月平均所定労働時間、各時間数、各控除額 |
所得税は、自動計算された「社会保険料等控除後の金額」と扶養親族等の数を見て、令和8年分の源泉徴収税額表から金額を拾って入力します。健康保険料・厚生年金保険料は、加入している協会けんぽの支部や健康保険組合の保険料額表で、標準報酬月額の行を確認して入力してください。
数式を壊さないための注意点
- 見出しの文字を変えない:差引支給額などは「総支給額」「控除合計」といった見出しの文字を探して値を拾う数式です。「総支給額」を「支給合計」に変えると、差引支給額が正しく出ません。項目名を変えたいときは、合計に使われない手当の欄(役職手当・家族手当など)だけにします。
- 金額は数字だけで入れる:「260,000円」と「円」まで打つと文字として扱われ、合計に入りません。桁区切りは表示形式で付きます。
- 時給制の時間は小数で入れる:02の勤務時間・時間外・深夜は「時間数×時給」で計算するため、7時間30分は「7.5」と入れます(01・06の勤怠欄は「154:00」のような時:分の入力で表示用)。
- 端数処理を確認する:02・06の割増賃金は1円未満を四捨五入(ROUND関数)しています。就業規則で切り上げにしている会社は、その欄の数式を変えてください。
- 毎月の明細はシートかファイルを複製する:同じシートを上書きすると前月の数字が消えます。「2026年10月分」のようにシート名かファイル名を分け、賃金台帳と照合できる形で残します。
PDFにしてメールやチャットで渡す
Excelで作った明細は、「ファイル」→「エクスポート」→「PDF/XPSの作成」でPDFにできます(「設定」シートに手順を書いています)。PDFをメールなどで渡すのは電子交付にあたるため、事前に本人の承諾を取っておくことが必要です(前述の電子交付の要件を参照)。PDFにパスワードを付ける、宛先を2人で確認するなど、誤送信の対策も決めておきましょう。
勤怠の数字を出勤簿から転記している会社は、出勤簿テンプレート(残業・深夜の集計つき)と組み合わせると、時間外や深夜の時間をそのまま写せます。
ケース別の注意点
アルバイト・パート(時給制)
基本給は「時給×勤務時間」、時間外は時給の1.25倍、深夜(22時〜5時)は0.25倍を加算します。時給は地域別最低賃金以上であることが前提で、東京都は2026年10月1日から1,280円です。雇用保険は週20時間以上かつ31日以上の雇用見込みがあれば、パートでも加入が必要です(厚生労働省「雇用保険制度Q&A」)。最低賃金改定時の見直しは最低賃金の改定対応の記事で詳しく扱っています。
役員報酬
取締役などの役員は、原則として雇用保険の被保険者になりません(部長を兼ねるなど労働者性がある兼務役員を除く)。そのため03は雇用保険の列を外しています。法人税では、毎月同額の「定期同額給与」でないと損金にならない場合があるため、明細の備考に報酬の決定時期を書いておくと後から説明しやすくなります(国税庁 No.5211)。
賞与明細
賞与の保険料は、賞与額の1,000円未満を切り捨てた「標準賞与額」に料率を掛けます。標準賞与額は、支払日から5日以内に提出する賞与支払届をもとに決まります(賞与支払届の書き方と記入例)。子ども・子育て支援金も賞与から徴収します。所得税は月額表ではなく「賞与に対する源泉徴収税額の算出率の表」を使い、前月の給与(社会保険料等控除後)と扶養親族等の数で率を決めます。04の記入例は、600,000円−93,000円=507,000円に2.042%を掛けて10,352円です。前月に給与がない場合や、賞与が前月給与の10倍を超える場合は計算方法が変わります。
残業代(割増賃金)の内訳
割増賃金は「算定基礎額÷月平均所定労働時間」で時間単価を出し、時間外は1.25倍、月60時間を超えた時間外は1.5倍、法定休日は1.35倍、深夜は0.25倍を加算します(労働基準法37条)。月60時間超の50%は、2023年4月から中小企業にも適用されています(厚生労働省リーフレット)。家族手当・通勤手当・住宅手当などは算定基礎から除きます(労働基準法施行規則21条)。算定基礎や端数処理の詳細は残業代の計算方法の記事を参照してください。
よくある間違いと直し方
- 通勤手当を所得税の課税対象に入れてしまう:非課税限度内の通勤手当は、税額表を引く前に総支給額から除きます。逆に、社会保険料・雇用保険料の計算からは除きません。
- 子ども・子育て支援金を入れ忘れる:令和8年4月分の保険料から対象です。翌月徴収の会社は5月支給分の給与から控除が始まっています。
- 保険料の月がずれる:健康保険法167条は「前月の標準報酬月額に係る保険料」を控除できると定めています。当月徴収か翌月徴収かを決め、料率改定(3月分・4月分)の反映月を間違えないようにします。
- 雇用保険料を標準報酬月額で計算する:雇用保険料はその月の賃金総額(通勤手当を含む)×料率です。控除する本人負担分の端数は50銭以下切り捨て・50銭1厘以上切り上げが原則です(厚生労働省資料)。
- 残業時間を毎日切り捨てる:1日ごとに端数を切り捨てると、その分の賃金が支払われません。通達(昭和63年基発150号)が事務簡便のために認めているのは、1か月の合計時間の30分未満切り捨て・30分以上切り上げや、割増賃金額の50銭未満切り捨て・50銭以上切り上げなどです(愛知労働局「賃金計算の端数の取扱い」)。
- 40歳になった人の介護保険料が漏れる:40歳から64歳までの人は介護保険料が加わります。誕生月の前後は特に確認します。
給与明細・給与明細書・給料明細の違い
「給与明細」「給与明細書」「給料明細書」「給与支払明細書」は、どれも同じ書類を指す呼び方です。法律上の名前は、所得税法231条の「給与等の支払明細書」です。所得税法28条は、俸給・給料・賃金・賞与などをまとめて「給与等」と呼んでいるため、給料明細も賞与明細も、この支払明細書に含まれます。
呼び方 | 使われる場面 | この記事のテンプレート |
|---|---|---|
給与明細・給与明細書 | もっとも一般的。会社の書式名として多い | 01・02・05・06 |
給料明細・給料明細書 | 日常会話や小さな会社でよく使う。中身は同じ | 01・02・05(タイトルは書き換え可) |
給与支払明細書 | 所得税法の「支払明細書」に寄せた正式寄りの言い方 | すべて |
賞与明細書 | ボーナスの明細 | 04 |
役員報酬明細書 | 取締役などへの報酬の明細 | 03 |
社内で「給料明細書」と呼んでいる場合は、Excel版のタイトル(1行目)を書き換えて使えます。タイトルは計算に使っていないので、変えても数式に影響しません。
給与明細テンプレートのよくある質問
アルバイト・パートにも給与明細は必要ですか?
必要です。所得税法231条は、給与等を支払う者に支払明細書の交付を求めており、雇用形態で区別していません。源泉徴収税額が0円の月でも、支給額などを記載した明細を渡します。時給制なら02を使うと、時給と勤務時間から基本給が計算されます。
手書きの給与明細でも問題ありませんか?
問題ありません。法令が定めているのは記載事項で、様式や作成方法の指定はありません。PDF版を印刷して手書きで記入できます。ただし、計算ミスや転記ミスが起きやすいため、人数が多い場合はExcel版の自動計算を使うほうが確実です。
給与明細に会社の印鑑は必要ですか?
所得税法施行規則100条に押印の定めはなく、印鑑がなくても支払明細書としての要件は変わりません。発行元が分かるよう、会社名と支給日・対象期間は必ず記載してください。テンプレートは「設定」シートに会社名と住所を入れると、書式の欄に自動で表示されます。
給与明細を渡さないとどうなりますか?
支払明細書を交付しなかったり、偽りの記載をして交付したりすると、1年以下の拘禁刑または50万円以下の罰金の対象になります(所得税法242条)。電子交付の承諾がない人には、紙で渡す必要があります。
社会保険に入っていない人の明細はどう書きますか?
健康保険・厚生年金の欄は空欄(または0円)のままで構いません。Excel版は空欄を0として合計するため、差引支給額は正しく計算されます。雇用保険の加入条件(週20時間以上かつ31日以上の雇用見込み)を満たす人は、社会保険に入っていなくても雇用保険料を控除します。
給与明細と賃金台帳はどう違いますか?
給与明細は従業員に渡す書類、賃金台帳は会社が保存する帳簿です。賃金台帳は労働基準法で作成と保存が義務づけられ、記載事項も決まっています。毎月の明細の数字を賃金台帳に転記しておくと、年末調整や算定基礎届のときに集計し直す手間が省けます。法定三帳簿などの労務書式は労務書式テンプレートのまとめからまとめて入手できます。
AIで給与明細を下書き・チェックする方法
給与計算ソフトを使っていても、料率改定や手当の新設の月は検算が欠かせません。生成AIに条件と数字を渡せば、どこが合わないかの当たりを短時間でつけられます。個人名やマイナンバーは入力せず、社員番号などに置き換えてください。
次の給与明細の数字を検算してください。前提:2026年度・協会けんぽ【都道府県】支部、健康保険料率【9.85】%、介護保険【対象/対象外】、子ども・子育て支援金0.23%、厚生年金18.3%(いずれも折半)、雇用保険の本人負担5/1,000、社会保険料は【翌月/当月】徴収。
標準報酬月額:【300,000】円
支給:基本給【】、役職手当【】、時間外手当【】、通勤手当(非課税)【】
控除:健康保険【】、介護保険【】、支援金【】、厚生年金【】、雇用保険【】、所得税【】、住民税【】
各項目の正しい金額・計算式・差異を表で示し、所得税は令和8年分の月額表(甲欄・扶養【2】人)の該当欄の範囲も示してください。
当社の時間外手当の計算を確認したいです。算定基礎に含めている手当:【基本給・資格手当】、除いている手当:【家族手当・通勤手当】、月平均所定労働時間:【160】時間、今月の時間外【20】時間・うち60時間超【0】時間・法定休日【8】時間・深夜【3】時間。
労働基準法37条と施行規則21条に照らして、算定基礎の手当の扱いに問題がないか、割増賃金額はいくらかを計算過程つきで示してください。従業員向けに「給与明細の見方」を説明する社内案内文を作ってください。対象:【パート・正社員】、伝えたいこと:2026年4月分から子ども・子育て支援金の控除が始まったこと、雇用保険料率が5/1,000に下がったこと、通勤手当は所得税では非課税でも社会保険料の計算には含まれること。A4で1枚、専門用語には一言の説明をつけてください。うまくいかない例として多いのは、料率や徴収月を書かずに「この明細は正しい?」と聞くケースです。AIが古い年度の料率で計算してしまうため、前提は必ず数字で渡します。検算の観点をさらに増やすなら給与計算チェックのプロンプト集、年末に源泉徴収票へつなげるなら源泉徴収票の書き方も参考になります。士業AIなら、社会保険・労務の条文や通達を踏まえた回答を根拠つきで確認できます。給与計算や労務の調べ物にどう使えるかは、社労士事務所・経理スタッフ向けの士業AIの紹介ページで具体例を紹介しています。
まとめ
- 給与明細は所得税法231条で交付が義務づけられ、承諾があれば電子交付もできる
- 勤怠・支給・控除の3段に分け、差引支給額までの計算の筋道を明細に残す
- 2026年は子ども・子育て支援金(0.23%の半分)と雇用保険料率(5/1,000)の反映を確認する
- 通勤手当は所得税では非課税、社会保険料・雇用保険料の計算には含める
- Excel版は合計と差引を自動計算し、保険料と税額は料額表・税額表で確認して入力する
- 手書き用にはPDF版を使い、どの書式でも数字は賃金台帳と一致させて保存する
本記事は2026年10月時点の法令・公的資料にもとづいています。健康保険料率は都道府県・加入する健康保険組合で異なり、料率や税額表は毎年改定されるため、実際の計算では最新の公表資料を確認してください。個別の事情は社会保険労務士・税理士などの専門家へご相談ください。
参考文献
- e-Gov法令検索「所得税法」(28条・231条・242条)
- e-Gov法令検索「所得税法施行令」(356条)
- e-Gov法令検索「所得税法施行規則」(100条)
- e-Gov法令検索「健康保険法」(167条)
- e-Gov法令検索「厚生年金保険法」(84条)
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」(32条)
- e-Gov法令検索「労働基準法」(24条・37条・109条・附則143条)
- e-Gov法令検索「労働基準法施行規則」(7条の2・21条)
- 国税庁「令和8年版 源泉徴収のあらまし」第2 給与所得の源泉徴収事務
- 国税庁「令和8年分 源泉徴収税額表」
- 国税庁 No.2582 電車・バス通勤者の通勤手当
- 国税庁 No.2585 マイカー・自転車通勤者の通勤手当
- 国税庁 No.5211 役員に対する給与
- 全国健康保険協会「令和8年度の協会けんぽの保険料率」
- 全国健康保険協会「令和8年3月分からの保険料額表(東京支部)」
- 厚生労働省「令和8年度 雇用保険料率のご案内」
- 厚生労働省「雇用保険制度Q&A〜事業主の皆様へ」
- 厚生労働省「月60時間を超える時間外労働の割増賃金率が引き上げられます」
- こども家庭庁「子ども・子育て支援金制度について」
ほかの無料テンプレート
書式テンプレートをすべて見る
よくある質問
違法です。所得税法231条により、給与を支払う者は給与の金額や源泉徴収税額を記載した支払明細書を交付しなければなりません。交付しなかったり偽りを記載したりすると、1年以下の拘禁刑または50万円以下の罰金の対象になります。アルバイトやパートにも交付が必要です。
本人の承諾があれば可能です。あらかじめ提供方法の種類と内容を示して承諾を得ます。期限までに回答がなければ承諾とみなす旨を通知し、回答がなかった場合も承諾したものとみなされます。ただし本人が書面を求めたときは紙で交付し、電子提供を受けない旨の申出があれば電子での提供はできません。
法令上の義務ではありません。子ども・子育て支援金は2026年4月分の保険料から医療保険の保険料とあわせて徴収され、健康保険料とまとめて記載しても構いません。ただし、こども家庭庁は給与明細に内訳を記載するよう事業主に協力を求めているため、テンプレートでは列を分けています。
支給欄に通勤手当として記載し、総支給額に含めます。電車・バス通勤は月15万円まで、マイカー通勤は片道の距離に応じた額まで所得税が非課税なので、所得税の計算では総支給額から除きます。一方、社会保険料や雇用保険料の計算では通勤手当も報酬・賃金に含める点に注意が必要です。
一般の事業の場合、2026年4月1日から2027年3月31日までの労働者負担は5/1,000です(前年度は5.5/1,000)。その月の賃金総額(通勤手当を含む)に料率を掛け、給与から控除する場合は50銭以下の端数を切り捨て、50銭1厘以上を切り上げます。農林水産・清酒製造と建設の事業は6/1,000です。
賞与から社会保険料を引いた額に、国税庁の「賞与に対する源泉徴収税額の算出率の表」で求めた率を掛けます。率は前月の給与(社会保険料等控除後)と扶養親族等の数で決まります。前月に給与の支払がない場合や、賞与が前月の給与の10倍を超える場合は、月額表を使う別の計算方法になります。