預り金精算書のテンプレートと書き方|司法書士・弁護士の実費精算の記載例
預り金精算書とは、司法書士・弁護士が依頼者から先に預かった費用(登録免許税・印紙代・郵券などの実費や報酬の見込み額)を、事件が終わった時点で「何にいくら使い、報酬がいくらで、差額をいくら返すか(または追加でいくら請求するか)」を一覧にして依頼者に渡す書面です。計算式は預り額 −(実費+報酬・消費税 − 源泉徴収税額)= 返金額(マイナスなら追加請求額)の1本で、書き方のポイントは実費と報酬を分けて書くことに尽きます。分けて書くかどうかで、消費税と源泉徴収の扱いが変わるからです。
本記事では、事務職員の方がそのまま使える精算書の記載例(相続登記・役員変更登記・訴訟の3パターン)と、預り金台帳・領収書から精算書の下書きをAIに作らせるときのプロンプトをまとめます。金額はすべて説明用の架空の数字です。
この記事で分かること
- 預り金精算書に書く項目と、立替金精算書・請求書・領収書との違い
- 司法書士・弁護士の実費精算の記載例(コピペして使える表の形)
- 登録免許税などを「消費税の対象外」にできる条件(消費税法基本通達10-1-4)
- 法人の依頼者が報酬を払うときの源泉徴収と、精算書での表し方(司法書士は1万円控除)
- 預り金の管理で弁護士会・司法書士会の規程が求めていること
- 預り金台帳から精算書の下書きをAIに作らせるプロンプトと、人が確かめる点
預り金精算書とは|司法書士・弁護士が事件終了時に渡す「収支の報告書」
登記や訴訟の依頼を受けると、多くの事務所では着手の段階で費用の概算を伝え、登録免許税や印紙代などの実費、場合によっては報酬の見込み額も含めて先に預かります。事件が終われば、実際にかかった額との差額を清算しなければなりません。このときに作るのが預り金精算書で、事務所によっては「預り金清算書」「費用精算書」「収支報告書」とも呼びます。
弁護士については、日本弁護士連合会の弁護士職務基本規程45条が「委任の終了に当たり、委任契約に従い、金銭を清算した上、預り金及び預り品を遅滞なく返還しなければならない」と定めています。さらに「預り金等の取扱いに関する規程」8条は、依頼者から請求があったときと職務が終了したときに、入出金の概要を記載した書面で預り金の収支を報告するよう求めています。預り金精算書は、この報告をかねる書面と考えると、載せるべき項目が自然に決まります。
立替金精算書・請求書・領収書との違い
似た名前の書類が多いので、先に役割を整理しておきます。
書類 | 誰が誰に出すか | お金の流れ | 主な用途 |
|---|---|---|---|
預り金精算書 | 事務所 → 依頼者 | 先に預かったお金から実費・報酬を差し引き、残りを返す(不足なら追加請求) | 登記・訴訟などの事件終了時の清算 |
立替金精算書・経費精算書 | 社員 → 会社(社内)/自社 → 取引先 | 立て替えたお金を後から返してもらう | 社員の交通費・備品代の精算など |
請求書 | 事務所 → 依頼者 | これから払ってもらう | 預り金がない、または預り金では足りないとき |
領収書 | 事務所 → 依頼者 | 受け取った事実の証明 | 預り金・報酬を受け取ったとき |
社員が立て替えた経費を会社が精算する書類は立替金精算書・経費精算書のテンプレートと書き方で扱っています。「預り金精算書」は向きが逆で、先にお金を預かっている側(事務所)が、使い道を報告して返す書類です。
預り金精算書に書く項目(チェックリスト)
- 宛名(依頼者名)・作成日・事務所名・担当者
- 事件名(例:「○○市○○の土地建物 相続による所有権移転登記」)と事件番号・受付番号
- 預り金の受領日と金額(複数回なら全部)
- 実費の明細:登録免許税・証明書の交付手数料・印紙代・郵券など、支払日・支払先・金額
- 報酬の明細:報酬額、消費税額、源泉徴収税額(依頼者が法人などの場合)
- 差引:返金額または追加請求額、返金方法(振込先・振込予定日)
- 備考:添付する領収書・登記完了証の写しなど
預り金精算書の書き方|記載例3パターン
当サイトの書式ダウンロードには、現時点で「預り金精算書」専用のテンプレートはありません。下の表をWordやExcelに貼り付けて、事務所の書式として使ってください。金額はすべて説明用の架空の数字です。登録免許税の額は不動産の評価額や登記の種類で変わるので、実際の事件では必ず算定し直してください。
記載例1:個人の依頼者・相続登記(司法書士)
個人の相続人からの依頼で、相続登記の費用として15万円を預かったケースです。個人の依頼者は通常、源泉徴収をしないので、源泉の欄は「なし」になります(理由は後述)。
区分 | 項目 | 支払日・支払先 | 金額(円) |
|---|---|---|---|
預り金 | 相続登記費用として受領 | 令和○年○月○日 振込 | 150,000 |
実費(立替金・消費税の対象外) | 登録免許税(評価額2,000万円×4/1,000) | ○月○日 ○○法務局 | 80,000 |
実費(立替金・消費税の対象外) | 戸籍謄本・除籍謄本等の交付手数料 | ○月○日 ○○市役所ほか | 4,500 |
実費(立替金・消費税の対象外) | 登記事項証明書の交付手数料 | ○月○日 ○○法務局 | 1,200 |
実費 小計 | 85,700 | ||
報酬(課税) | 司法書士報酬(相続登記一式) | 50,000 | |
報酬(課税) | 通信費(郵送料等) | 1,000 | |
報酬(課税) | 消費税(10%) | 5,100 | |
報酬 小計 | 56,100 | ||
ご負担額 合計 | 141,800 | ||
ご返金額(150,000 − 141,800) | ○月○日 ご指定口座へ振込 | 8,200 |
ポイントは、登録免許税や交付手数料(依頼者が自分で手続きしても払うはずのお金)を「実費」の欄にまとめ、事務所の報酬・通信費とは別に小計を出していることです。事務所が書類を送るための郵送料のように、事務所の業務のために使った費用をどちらに入れるかは、次の章で説明する考え方で決めます。
記載例2:法人の依頼者・役員変更登記(司法書士・源泉徴収あり)
資本金1億円以下の株式会社から役員変更登記の費用として5万円を預かったケースです。法人の依頼者は司法書士報酬から源泉徴収をする義務があり、司法書士の報酬は1回の支払金額から1万円を差し引いた残額に10.21%を掛けて計算します(国税庁 タックスアンサーNo.2801)。役員変更の登録免許税は、資本金1億円以下の会社なら申請1件につき1万円です(国税庁 タックスアンサーNo.7191)。
区分 | 項目 | 計算 | 金額(円) |
|---|---|---|---|
預り金 | 役員変更登記費用として受領 | 50,000 | |
実費(立替金・消費税の対象外) | 登録免許税 | 申請1件 | 10,000 |
実費(立替金・消費税の対象外) | 登記事項証明書の交付手数料 | 1通 | 600 |
報酬(課税) | 司法書士報酬 | 30,000 | |
報酬(課税) | 消費税(10%) | 30,000×10% | 3,000 |
源泉徴収 | 源泉徴収税額(貴社にて納付) | (30,000 − 10,000)×10.21% | △2,042 |
差引 ご負担額(10,600 + 33,000 − 2,042) | 41,558 | ||
ご返金額(50,000 − 41,558) | 8,442 |
預り金から報酬を差し引く形でも、法人にとっては報酬の「支払」に当たります。所得税基本通達181〜223共-1は、源泉徴収でいう支払には現金の交付だけでなく「その支払の債務が消滅する一切の行為」が含まれるとしているためです。精算書では源泉徴収税額の分だけ返金額を多くし、その2,042円は依頼者の会社が税務署に納付する、という形で表すと、双方の帳簿が合います。備考欄に「源泉徴収税額2,042円は貴社にて納付をお願いします」と一行入れておくと、経理担当者が迷いません。
この例では、請求書等で報酬と消費税を分けて書いているので、源泉徴収の対象は税抜の30,000円です(No.2801)。消費税を分けずに税込で書くと、税込金額が源泉徴収の対象になります。源泉徴収の計算全般は報酬の源泉徴収の計算方法(10.21%と1万円控除)で詳しく扱っています。
記載例3:法人の依頼者・訴訟事件(弁護士・源泉徴収あり)
弁護士の場合も考え方は同じですが、源泉徴収に1万円の控除はなく、支払金額が100万円以下ならそのまま10.21%、100万円を超える部分は20.42%です(国税庁 タックスアンサーNo.2798)。訴額300万円の訴訟について、実費として10万円を預かり、終了時に報酬(ここでは説明を簡単にするため手数料的な報酬1件)と合わせて清算する例です。
区分 | 項目 | 金額(円) |
|---|---|---|
預り金 | 訴訟費用(実費)として受領 | 100,000 |
実費(立替金) | 訴え提起の手数料(収入印紙) | 20,000 |
実費(立替金) | 予納郵便切手(裁判所に納付) | 6,000 |
報酬(課税) | 弁護士報酬 | 50,000 |
報酬(課税) | 交通費(期日出頭の実費) | 2,000 |
報酬(課税) | 消費税(10%) | 5,200 |
源泉徴収 | 源泉徴収税額(52,000×10.21%・貴社にて納付) | △5,309 |
差引 ご負担額(26,000 + 57,200 − 5,309) | 77,891 | |
ご返金額(100,000 − 77,891) | 22,109 |
この表で交通費を報酬側に入れているのは、国税庁の質疑応答事例「実費弁償金の課税」が、弁護士の実費弁償としての交通費・宿泊費も、依頼者がホテルや交通機関に直接払ったと認められるものでない限り報酬に含まれ、消費税の課税対象になるとしているからです。源泉徴収でも、旅費などの名目で払うものは報酬に含まれます(No.2798)。予納郵便切手の扱いは事務所や顧問税理士の判断が分かれることがあるため、迷うものは精算書を出す前に確認しておくと安全です。
実費と報酬を分ける理由|登録免許税が消費税の対象外になる条件
預り金精算書で一番大事なのは、実費と報酬の線引きです。ここを分けておかないと、本来かからない消費税や源泉徴収税額まで計算されてしまいます。
登録免許税・手数料は「明らかに区分」すれば消費税の対象外
消費税法基本通達10-1-4(注)は、サービスを受ける人(依頼者)が本来納めるべき登録免許税・手数料等を、登録免許税等として受け取ったことが明らかな場合は、事務所の売上(課税資産の譲渡等の金額)に含まれないとしています。国税庁の質疑応答事例「実費弁償金の課税」も、登録免許税や手数料等に充てるために受け取った金銭は、報酬と明確に区分経理していれば課税の対象にならないと説明しています。
なお、これは消費税が「非課税」になるという意味ではなく、そもそも事務所の売上ではないので消費税の計算の外(対象外・不課税)に置かれる、という整理です。精算書や請求書では「立替金(課税対象外)」「実費(不課税)」のように表示しておくと、依頼者の経理でも仕訳を間違えにくくなります。
源泉徴収も、登録免許税等に充てるお金は対象外
源泉徴収も同じ線引きです。国税庁のタックスアンサーNo.2798(弁護士等)・No.2801(司法書士等)は、支払者が国等に対し登記・申請をするために本来納めるべき登録免許税・手数料等に充てるものとして支払われたことが明らかなものは、源泉徴収をする必要がないとしています。つまり、精算書や請求書で実費が分かれていることが、依頼者の会社にとって「この部分は源泉不要」と判断する根拠になります。
実費か報酬か、迷いやすい項目の整理
項目 | 精算書での置き場所(目安) | 根拠・考え方 |
|---|---|---|
登録免許税 | 実費(対象外) | 消費税法基本通達10-1-4(注)、No.2798・No.2801 |
戸籍謄本・登記事項証明書などの交付手数料 | 実費(対象外) | 依頼者が本来納める手数料等として区分 |
訴え提起の手数料(収入印紙) | 実費(対象外) | 依頼者が裁判所に納める手数料として区分 |
弁護士・司法書士の交通費・宿泊費 | 報酬側(課税・源泉対象) | 質疑応答事例「実費弁償金の課税」、No.2798・No.2801。依頼者が交通機関等へ直接払う場合は別 |
事務所が書類を送る郵送料・コピー代 | 報酬側に入れるのが無難 | 事務所の業務遂行のための費用。扱いは顧問税理士と確認 |
実費に事務所の手数料を上乗せしたもの | 全額が報酬側(課税) | 質疑応答事例「ホテルの客のタクシー代の立替払」:マージンを上乗せすると単なる立替えではない |
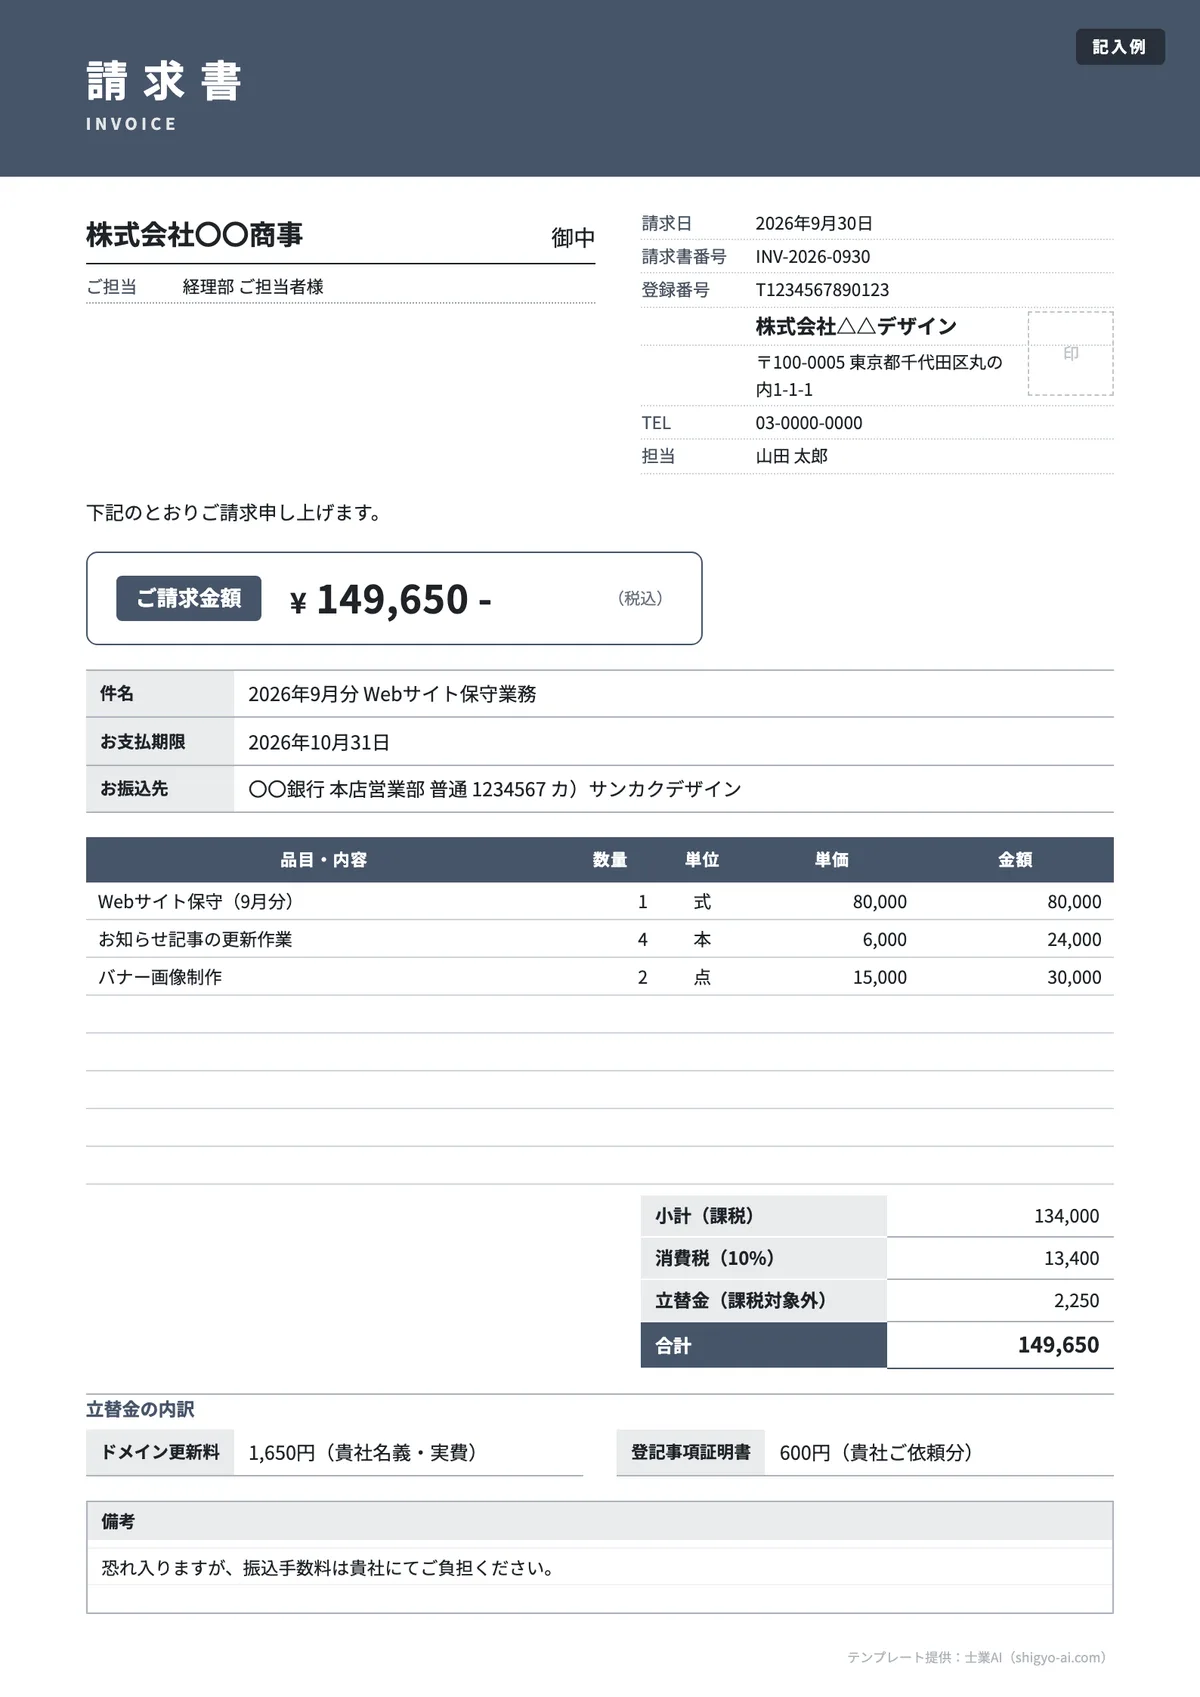
報酬と立替金をまとめて請求するときの請求書は、立替金を課税対象の小計と分けて書ける書式が便利です。下のテンプレートは、課税の小計・消費税の下に立替金(課税対象外)を加算する形になっています。
源泉徴収の扱い|依頼者が個人か法人かで変わる
同じ報酬でも、依頼者によって源泉徴収があったりなかったりします。精算書を作る前に、依頼者の種類を確認しておきます。
源泉徴収をするのは「法人」と「給与を払っている個人」
国税庁のタックスアンサーNo.2793によると、報酬の支払者が個人で、その個人が給与等の支払者でない場合(常時2人以下の家事使用人だけに給与を払う場合を含む)は、源泉徴収をする必要がありません。相続登記を依頼する一般の個人であれば、通常は源泉徴収なしで精算します。一方、法人や、従業員に給与を払っている個人事業主は源泉徴収義務者に当たるため、記載例2・3のように源泉徴収税額を差し引いて精算します。
司法書士と弁護士で計算式が違う
報酬を受ける人 | 源泉徴収税額の計算(令和8年4月1日現在の国税庁の案内) | 根拠 |
|---|---|---|
司法書士・土地家屋調査士・海事代理士 | (1回の支払金額 − 1万円)×10.21% | 所得税法204条1項2号・205条2号、所得税法施行令322条、No.2801 |
弁護士・税理士など | 100万円以下:支払金額×10.21%/100万円超:(支払金額 − 100万円)×20.42%+102,100円 | 所得税法204条1項2号・205条1号、No.2798 |
国税庁のタックスアンサーでは、令和9年分以後は「所得税、防衛特別所得税および復興特別所得税」を源泉徴収すると案内されています。年明け以降の精算書を作るときは、名称や税率の表示が変わっていないか、国税庁の最新の案内で確かめてください。
源泉徴収後の領収書の書き方
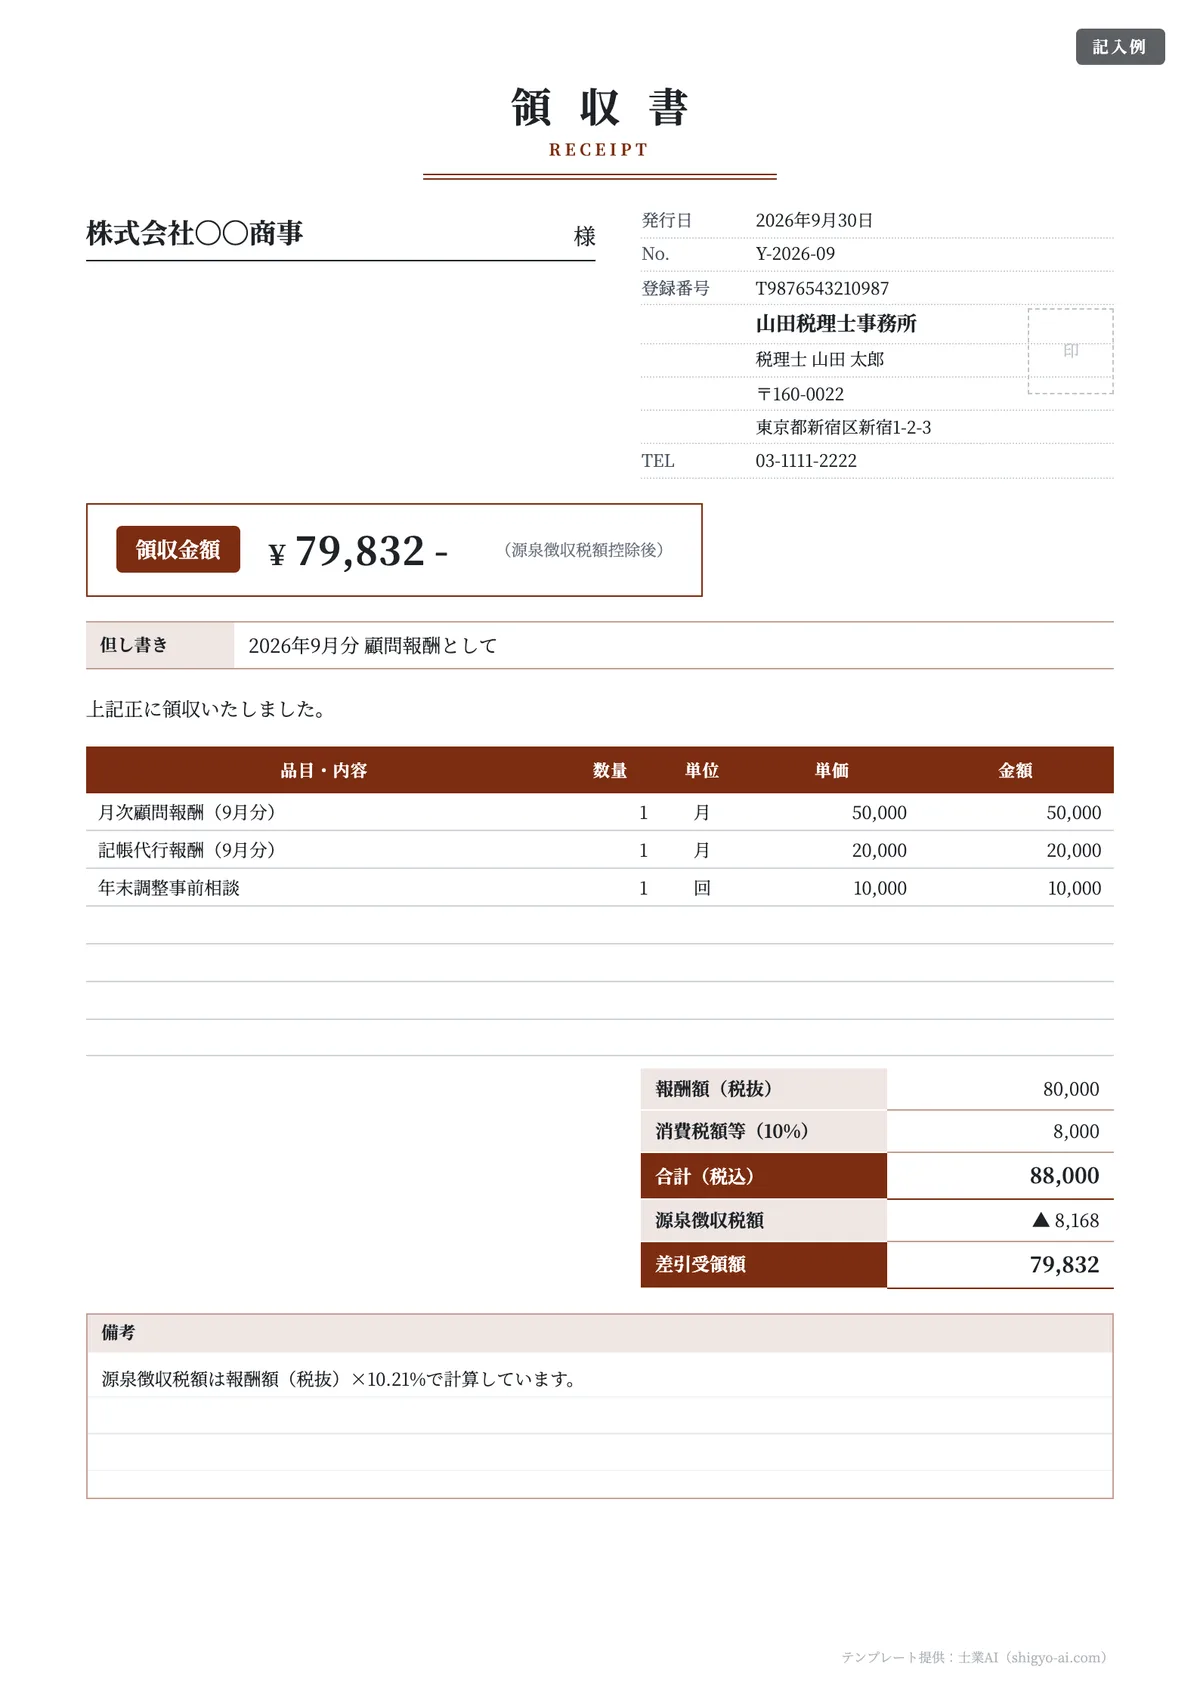
源泉徴収がある場合、事務所が実際に受け取る額は報酬(税込)から源泉徴収税額を引いた額になります。領収書は「報酬○円・消費税○円・源泉徴収税額△○円・差引受領額○円」と内訳を書いておくと、依頼者の支払額と一致して確認しやすくなります。士業報酬向けの領収書の書式は次のとおりです。領収書全般の書き方や印紙の考え方は領収書の書き方とテンプレートにまとめています。
預り金の管理|弁護士会・司法書士会の規程が求めること
精算書は事件の最後に作る書類ですが、正確に作れるかどうかは、預かった時点からの管理で決まります。
弁護士:預り金口座・預り証・記録・収支報告
日本弁護士連合会の「預り金等の取扱いに関する規程」は、主に次のことを定めています。
- 預り金だけを管理する専用の口座(預り金口座)を金融機関に開設する。口座名義には「預り金」「預り口」など、預り金口座であることが分かる文字を使う(3条)
- 預り金は自己の金員と区別して保管し、一の事件または一の依頼者について預り金の総額が50万円以上になり、14営業日以上保管するときは、50万円以上の額を預り金口座で保管する(4条)
- 依頼者から預り金を受け取ったら預り証を発行する。ただし口座振込みで受け取った場合は、依頼者の請求があったときに限る(6条)
- 入出金の年月日・金額・入金の目的・出金の使途を記録し、職務終了後3年間保存する(7条)
- 依頼者の請求があったときと職務終了時に、入出金の概要を記載した書面で収支を報告する(8条)
弁護士職務基本規程38条も、事件に関して預かった金員は自己の金員と区別し、預り金であることを明確にする方法で保管し、その状況を記録するよう定めています。7条の「記録」が日々の預り金台帳、8条の「書面」が預り金精算書、と対応させておくと、精算書は台帳から転記するだけで作れます。
司法書士:各司法書士会の会則を確認
司法書士の場合は、所属する司法書士会の会則に定めがあります。たとえば神奈川県司法書士会会則は、依頼者から支払を受けたときは報酬額とその他の費用を明確に区分した領収証を作って交付すること(96条)、依頼者から預かった金銭は自己の金銭と明確に区別できる方法で保管し、保管の記録を作成・管理すること(96条の2)を定めています。条番号や細かな規定は会ごとに異なる可能性があるため、自分の事務所が所属する会の会則・規則で確認してください。
預り金台帳に残しておく項目
列 | 記入例(架空) |
|---|---|
日付 | 令和○年○月○日 |
事件番号・依頼者 | 2026-0123/A様(相続登記) |
入金/出金 | 出金 |
金額 | 80,000 |
目的・使途 | 登録免許税(○○法務局) |
区分 | 実費(対象外)/報酬(課税)/返金 |
証憑 | 領収証書の写し・登記完了証 |
残高 | 70,000 |
「区分」の列を台帳の段階で付けておくのがコツです。精算書を作るときに実費と報酬を仕分け直す必要がなくなり、次の章で紹介するAIでの下書きも正確になります。
預り金精算書をAIで下書きする|プロンプト例と任せない確認
預り金台帳と領収書がそろっていれば、精算書の作成は「区分ごとに集計して差し引く」作業です。生成AIは、この転記・集計・説明文の作成を下書きとして任せるのに向いています。ただし、依頼者名や住所、事件の中身は入力前に記号に置き換え、事務所のルールで認められたツールだけを使ってください。
プロンプト1:預り金台帳から精算書の下書きを作る
あなたは司法書士事務所の事務職員です。以下の預り金台帳(CSV)から、依頼者に渡す預り金精算書の下書きを表形式で作ってください。

条件:
・区分が「実費」の行は「実費(立替金・消費税の対象外)」、「報酬」の行は「報酬(課税)」としてまとめ、それぞれ小計を出す
・報酬の消費税は10%、1円未満は切り捨て
・依頼者区分が「法人」の場合だけ、源泉徴収税額を(報酬の税抜合計 − 10,000円)×10.21%(1円未満切り捨て)で計算し、差引欄にマイナスで入れる
・最後に「預り額 − ご負担額 = ご返金額(マイナスなら追加ご請求額)」を出す
・計算式を各行の横に書く。台帳にない項目は追加しない

依頼者区分:【個人/法人】
預り金台帳:
日付,入出金,金額,使途,区分
【ここに台帳を貼り付け(依頼者名は「A様」などに置き換え)】うまくいかない例→直し方:台帳の「使途」に「登記費用」とだけ書いてあると、AIは登録免許税なのか報酬なのか判断できず、勝手に課税側に入れることがあります。台帳の段階で「区分」列を必ず埋め、プロンプトに「区分が空欄の行は集計せず、一覧で示して質問すること」と1行足すと、推測での仕分けを防げます。
プロンプト2:精算書の検算をさせる
以下の預り金精算書の下書きを検算してください。
1. 各小計・合計・返金額の計算が合っているか
2. 実費の欄に、交通費・郵送料・事務所の手数料など報酬側に入れるべき項目が混ざっていないか
3. 源泉徴収税額の計算式が、司法書士なら(報酬 − 1万円)×10.21%、弁護士なら報酬×10.21%(100万円以下)になっているか
4. 消費税を源泉徴収の計算に含めていないか(報酬と消費税が分けて書かれている前提)
誤りがあれば、どの行をどう直すかを表で示してください。判断に迷う項目は「要確認」として理由を書いてください。

【ここに精算書の下書きを貼り付け】
プロンプト3:依頼者向けの送付文を作る
司法書士事務所から依頼者に預り金精算書を送るときの短い送付文を作ってください。
・事件:【相続による所有権移転登記】が完了したこと
・返金額:【8,200円】を【○月○日】に【ご指定口座】へ振り込むこと
・同封物:預り金精算書、登録免許税の領収証書の写し、登記完了証
・法人の場合のみ:源泉徴収税額【2,042円】は貴社にて納付をお願いしたいこと
丁寧だが簡潔に、専門用語には一言説明を添えてください。
AIに任せず、人が確かめること
- 登録免許税の額そのもの:課税標準(評価額)と税率、軽減措置の適用は、登記の種類ごとに人が算定・確認する
- 依頼者が源泉徴収義務者かどうか:法人か、給与を払っている個人事業主か、一般の個人か
- 実費か報酬かの線引き:特に郵券・交通費・コピー代など、事務所の方針や顧問税理士の判断に従う項目
- 預り金口座の残高との一致:精算書の返金額と、通帳上の残高が合っているか
- 送付先・振込先:誤送付・誤振込は取り返しがつかないので、最後は必ず人が照合する
AIの出力は「表の形を整えて計算を下書きする」ところまでと決めておくと、確認の手間は減らしつつ、誤りが依頼者に届くことを防げます。
よくある間違いと直し方
よくある間違い | 起きること | 直し方 |
|---|---|---|
実費と報酬を合算して「登記費用一式」と書く | 登録免許税まで消費税・源泉徴収の対象に見える | 実費と報酬を分け、それぞれ小計を出す |
源泉徴収税額を税込報酬で計算する | 源泉徴収税額が過大になる | 報酬と消費税を分けて書いていれば、税抜報酬で計算できる |
司法書士報酬の1万円控除を忘れる(弁護士報酬に1万円控除を使う) | 源泉徴収税額がずれる | 司法書士・土地家屋調査士・海事代理士だけが1万円控除 |
預り金から差し引いたので源泉不要と考える | 依頼者側で源泉徴収漏れになる | 相殺でも「支払」に当たる(所得税基本通達181〜223共-1)。返金額を源泉分だけ多くする |
実費に事務所の手数料を上乗せして「立替金」と書く | 立替金として扱えない | 上乗せ分を含めて全額を報酬側に入れる |
個人の依頼者に源泉徴収欄を設けて差し引く | 返金額が過大になる | 給与等の支払者でない個人は源泉徴収不要(No.2793) |
預り金精算書のよくある質問
預り金精算書に決まった様式はありますか
法令で定められた様式はありません。弁護士の場合、日弁連の「預り金等の取扱いに関する規程」8条が求めるのは「入出金の概要を記載した書面」による収支報告で、項目が分かれていれば事務所独自の書式で構いません。本記事の記載例を、事務所名・振込先を入れて使ってください。
預り金が足りなかったときはどう書きますか
同じ表の最終行を「追加ご請求額」とし、マイナスの差額を記載します。不足分は請求書として別に出す事務所も多いので、その場合は精算書の備考に「不足額○円は別途請求書にてご請求します」と書いておきます。
立替金は請求書の消費税の計算に入れますか
登録免許税等として受け取ったことが明らかな立替金は、事務所の売上に含まれないので、消費税の計算に入れません(消費税法基本通達10-1-4(注))。請求書全般の書き方やインボイスの記載事項は請求書テンプレートと書き方を参照してください。
登記の必要書類や委任状の書き方も知りたいです
抵当権抹消の登録免許税と申請書の記入例は抵当権抹消登記の必要書類と記入例、委任状の書式は委任状テンプレートと登記・相続での書き方で紹介しています。
まとめ|実費と報酬を分け、台帳から精算書を起こす
預り金精算書は、預り額 −(実費+報酬・消費税 − 源泉徴収税額)= 返金額を、依頼者が見て分かる形に並べた書面です。登録免許税や交付手数料を実費として明確に分けて書けば、消費税の対象外・源泉徴収不要の根拠にもなります。法人の依頼者なら源泉徴収税額を差し引き、司法書士は1万円控除を忘れない。この3点を押さえ、日々の預り金台帳に「区分」を付けておけば、年末の案件締めでも精算書づくりで慌てずに済みます。
台帳からの転記や検算、送付文の作成は生成AIで下書きできる作業です。司法書士・弁護士の業務でAIをどこまで使えるかの全体像は司法書士・弁護士のためのAI活用ガイドで、条文リサーチなど法務に特化した機能は弁護士AI(士業AIの弁護士・行政書士向けページ)で紹介しています。
参考文献
- No.2801 司法書士等に支払う報酬・料金|国税庁
- No.2798 弁護士や税理士等に支払う報酬・料金|国税庁
- No.2793 報酬・料金等の源泉徴収義務者|国税庁
- 消費税法基本通達 第10章第1節(10-1-4 印紙税等に充てられるため受け取る金銭等)|国税庁
- 質疑応答事例「実費弁償金の課税」|国税庁
- 質疑応答事例「ホテルの客のタクシー代の立替払」|国税庁
- 所得税基本通達 181〜223共-1(支払の意義)|国税庁
- No.7191 登録免許税の税額表|国税庁
- 預り金等の取扱いに関する規程(会規第97号)|日本弁護士連合会
- 弁護士職務基本規程(会規第70号)|日本弁護士連合会
- 神奈川県司法書士会会則|神奈川県司法書士会