フリーランスの書類テンプレートまとめ|請求書・業務委託契約書・発注書【新法対応】
フリーランス(個人事業主)の仕事で使う書類は、見積書・業務委託契約書・発注書・納品書・請求書・領収書の6つが基本です。独立や融資の場面ではこれに事業計画書・資金繰り表が加わります。この記事では、取引の流れに沿って「いつ・誰が・どの書類を出すか」を整理し、フリーランス向けに作った無料テンプレートをその場でダウンロードできるように並べました。
2024年11月1日に施行されたフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)により、フリーランスに仕事を頼む側には、発注時に取引条件を書面やメールで示す義務があります。請求書の源泉徴収や、インボイス(適格請求書)の経過措置が2026年10月に変わった点もあわせて押さえておくと、書類の書き漏れを防げます。
この記事で分かることは次のとおりです。
- 見積から入金まで、フリーランスの取引で使う書類の一覧と使う順番
- フリーランス法で発注側が示す取引条件の項目と、支払期日60日のルール
- 源泉徴収ありの請求書の書き方と、インボイス登録の有無による違い
- Excel・Word・PDFのテンプレート(登録不要・無料)と、使うときの注意
各書類の書き方を細かく知りたいときは、書類ごとの解説記事へのリンクをたどってください。この記事は「フリーランスの取引全体で、どの書類をどう組み合わせるか」に絞っています。
フリーランスの書類テンプレート一覧|取引の流れで「いつ・どれを」使うか
フリーランスの取引は、おおむね「見積→契約→発注→納品→請求→入金」の順に進みます。書類はそれぞれの段階の約束ごとを残すためのもので、出す人も段階ごとに変わります。まずは全体を表で確認してください。
段階 | 書類 | 出す人 | フリーランスの取引で特に見る点 | 詳しい解説 |
|---|---|---|---|---|
1. 見積 | 見積書 | フリーランス | 修正回数・対象外の作業・有効期限 | |
1. 見積(資料を受け取る前) | 秘密保持契約書(NDA) | 双方 | 受け取る資料の範囲・目的外利用の禁止 | |
2. 契約 | 業務委託契約書 | 双方(ひな形は発注側が用意することが多い) | 請負か準委任か・著作権・解除の予告 | |
3. 発注 | 発注書(注文書) | 発注側 | フリーランス法の取引条件の明示・支払期日 | |
4. 納品 | 納品書 | フリーランス | データ納品の日付と納品方法の記録 | |
5. 請求 | 請求書 | フリーランス | 源泉徴収・登録番号・立替経費の分け方 | |
6. 入金 | 領収書 | フリーランス | 振込なら原則不要。求められたときに発行 |
会社どうしの取引と違うのは、契約と発注の段階で「法律が求める記載事項」があることと、請求の段階で源泉徴収が絡むことの2点です。会社間の帳票全般(見積書・納品書・請求書・領収書の関係や端数処理)は帳票テンプレートまとめ(見積・納品・請求・領収書)で扱っているので、ここではフリーランス特有の部分を中心に見ていきます。
受注側と発注側で用意する書類が違う
フリーランス本人が自分で作るのは、主に見積書・納品書・請求書・領収書です。一方、業務委託契約書と発注書は、発注側の経理・総務や担当者が用意するのが一般的です。フリーランス法の取引条件の明示は発注側の義務なので、「発注書が来ないまま作業が始まった」ときは、フリーランスの側から条件を書いたメールを送って確認しておくと、後で揉めにくくなります。
見積・契約の段階で使う書類
見積書:修正回数と「やらないこと」を先に書く
デザイン・原稿・Web制作などの仕事では、トラブルの多くが「どこまでが見積の範囲だったか」から始まります。見積書には金額だけでなく、修正回数、納品形式、対象外の作業(撮影・素材購入など)を書いておくと、追加費用の相談がしやすくなります。屋号と氏名で出せる、フリーランス向けの見積書テンプレートがこちらです。
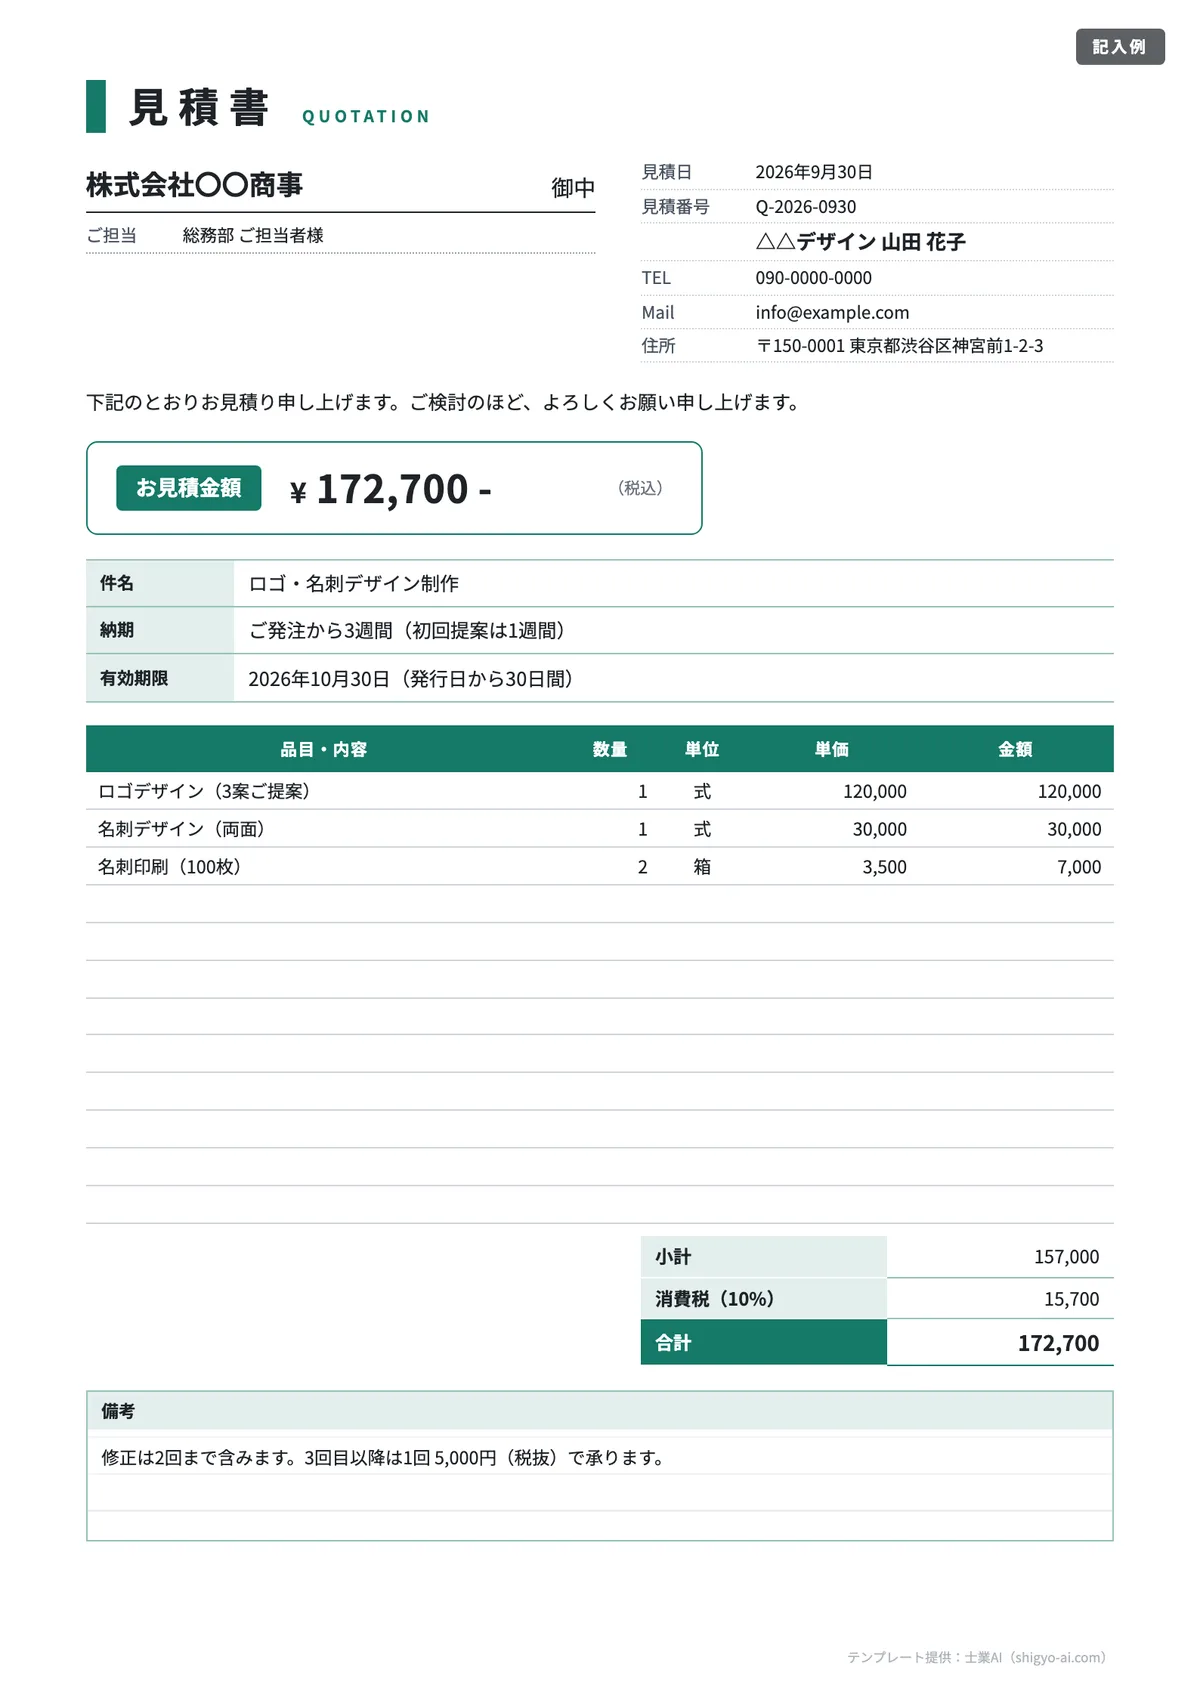
有効期限の決め方や、工数(人日)で積み上げる見積の書き方は見積書テンプレート10種と有効期限の書き方にまとめています。
秘密保持契約書:資料を受け取る前に結ぶ
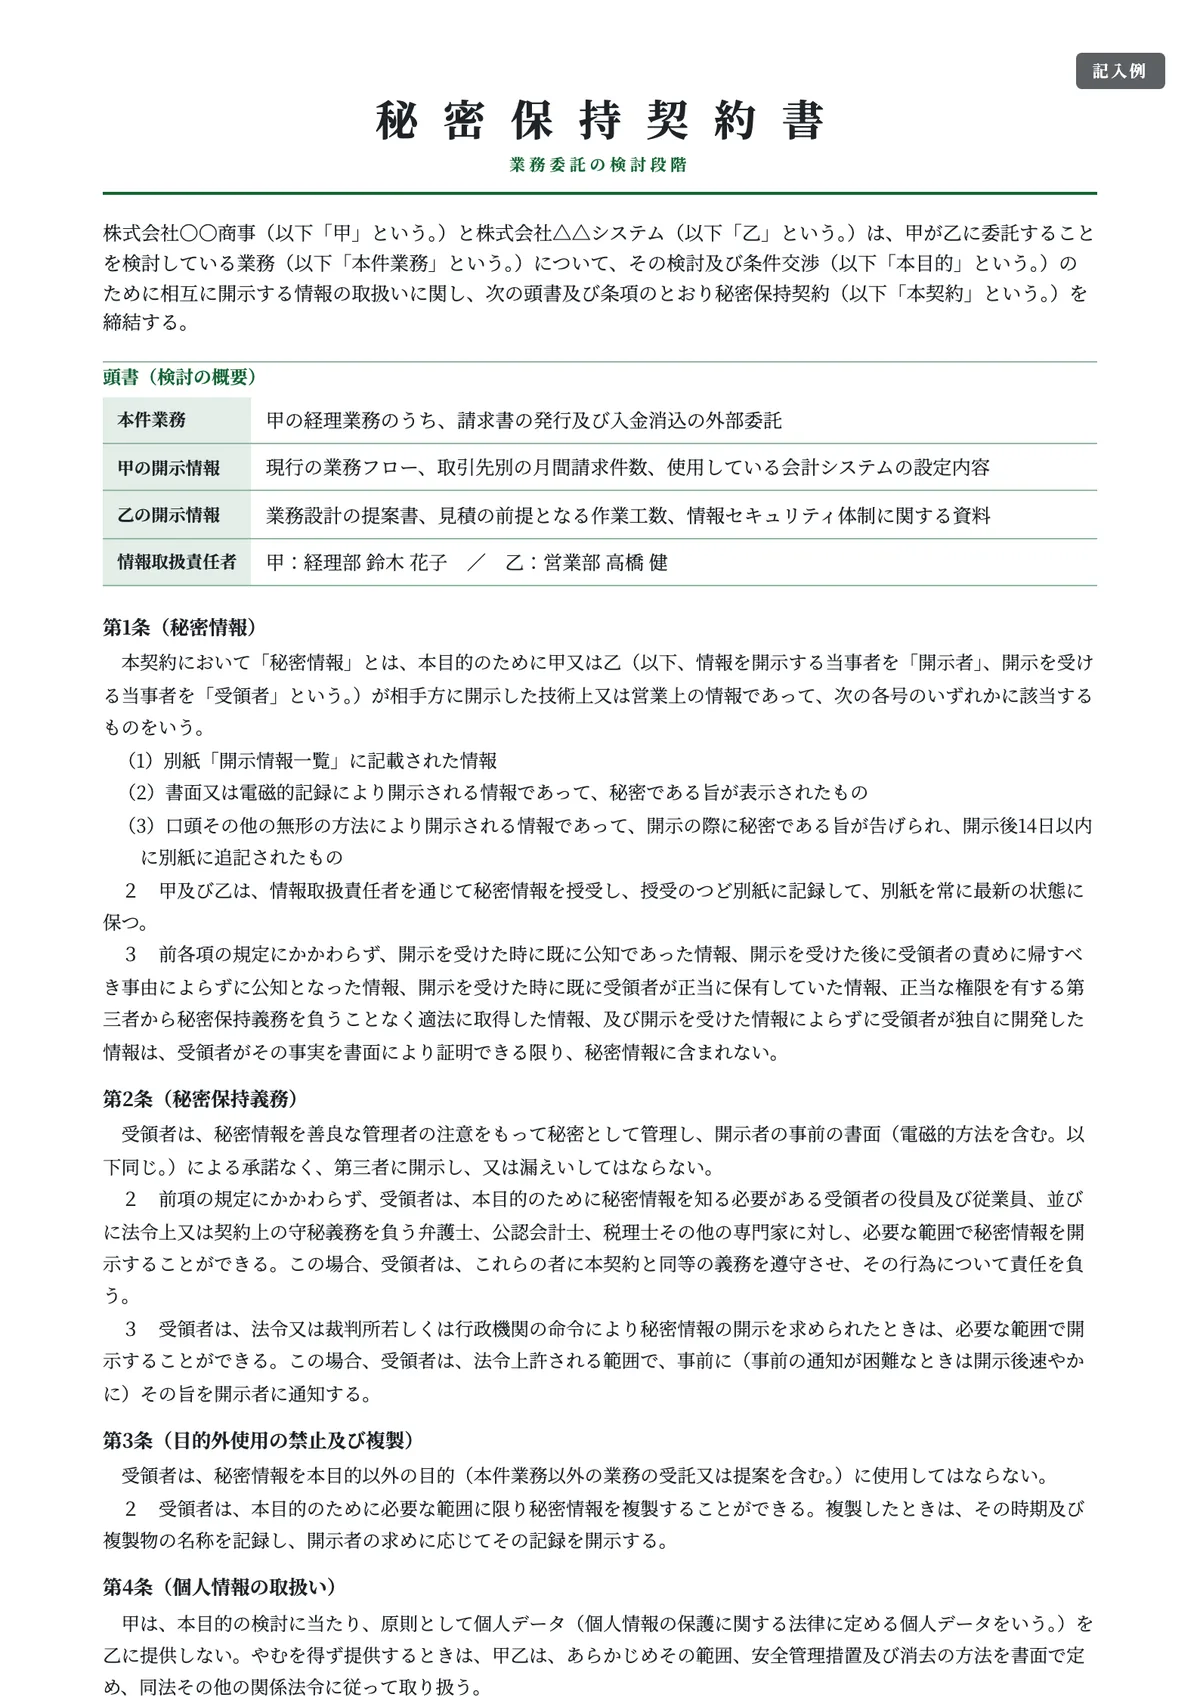
見積のために取引先の顧客リストや未公表の企画書を受け取る場合は、先に秘密保持契約書(NDA:Non-Disclosure Agreement)を結んでおきます。外注先の選定・見積依頼の段階を想定した様式なら、開示した資料の一覧を別紙で残せます。
業務委託契約書:継続案件は「基本契約+個別の発注」に分ける
毎月続く仕事は、報酬の決め方・支払期日・著作権・解除の予告といった共通のルールを業務委託契約書(基本契約)で決め、案件ごとの内容と金額は発注書で示す形にすると、毎回契約書を作り直さずに済みます。フリーランス法の公正取引委員会規則でも、一定期間の業務委託に共通する事項をあらかじめ書面等で示しておけば、個別の発注ではそれを参照する旨を示せば足りるとされています。
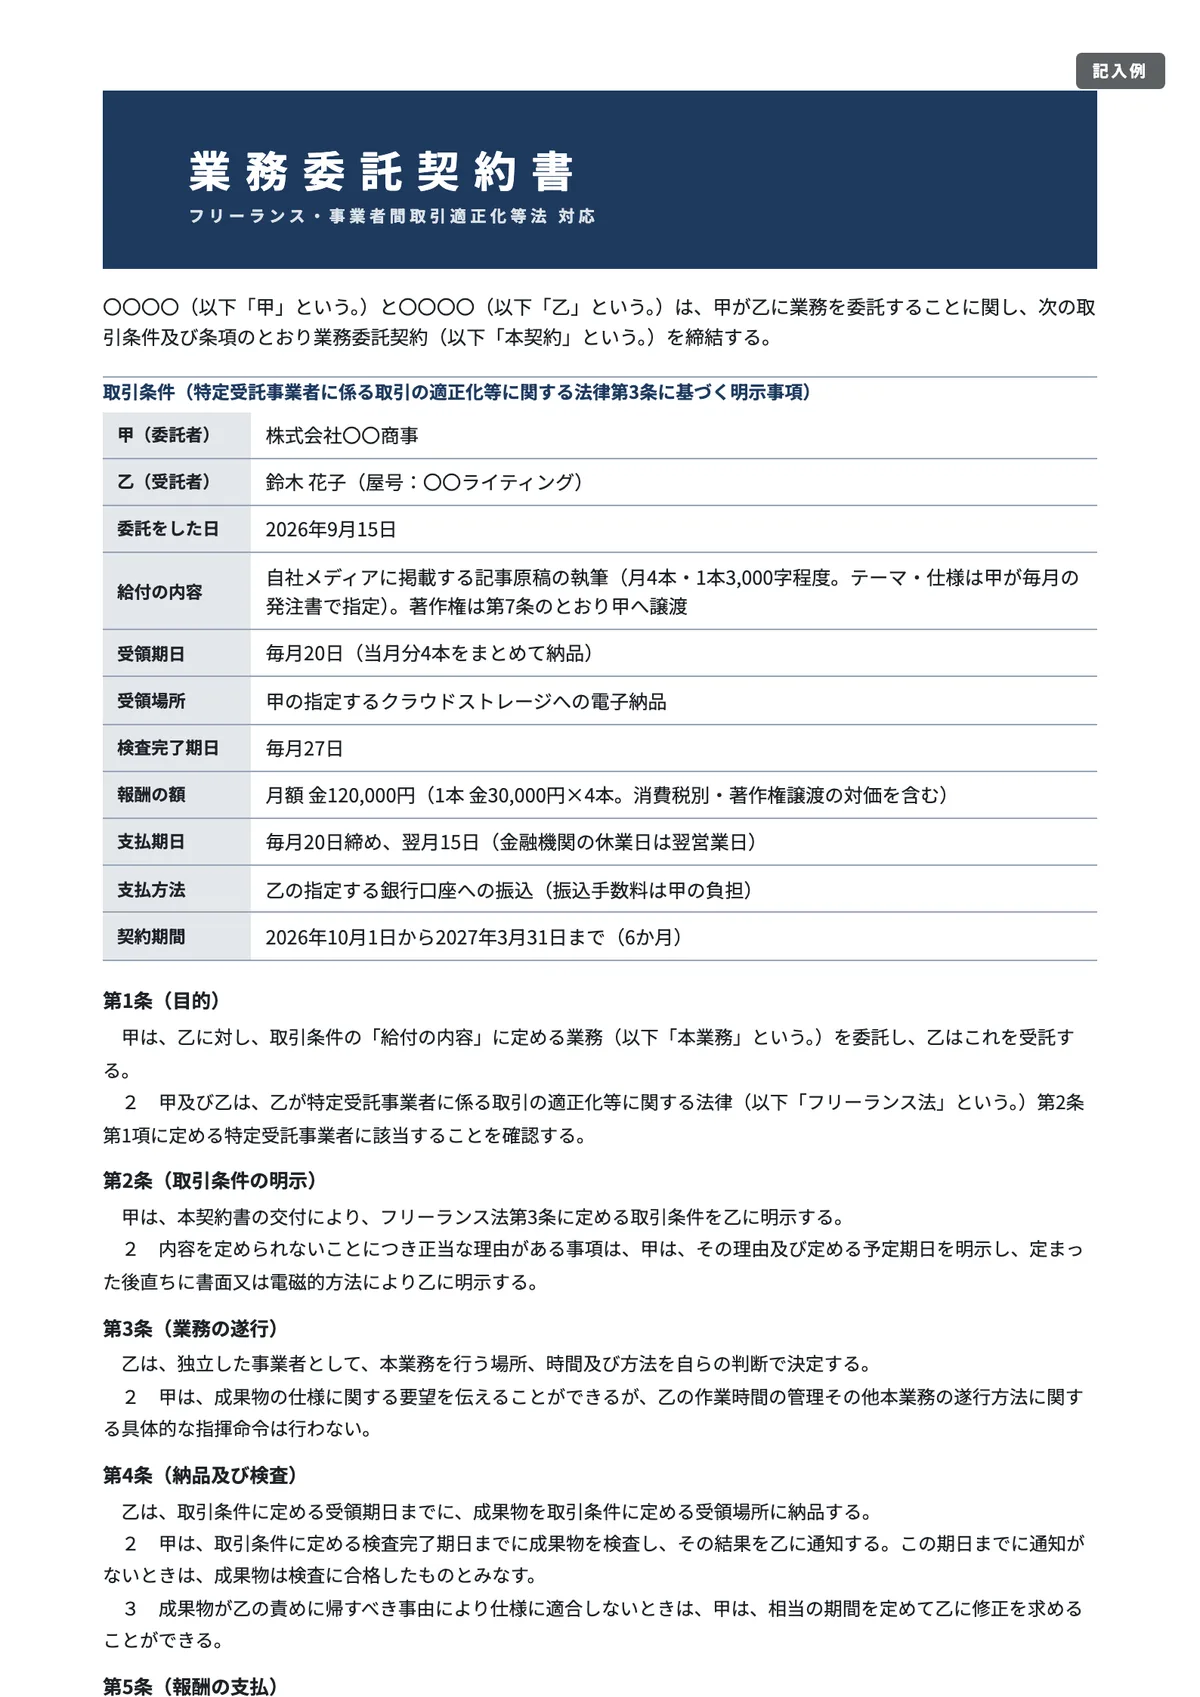
チラシ1点のデザインのような単発の小さな依頼なら、1〜2ページで取り交わせる簡易版で十分なこともあります。
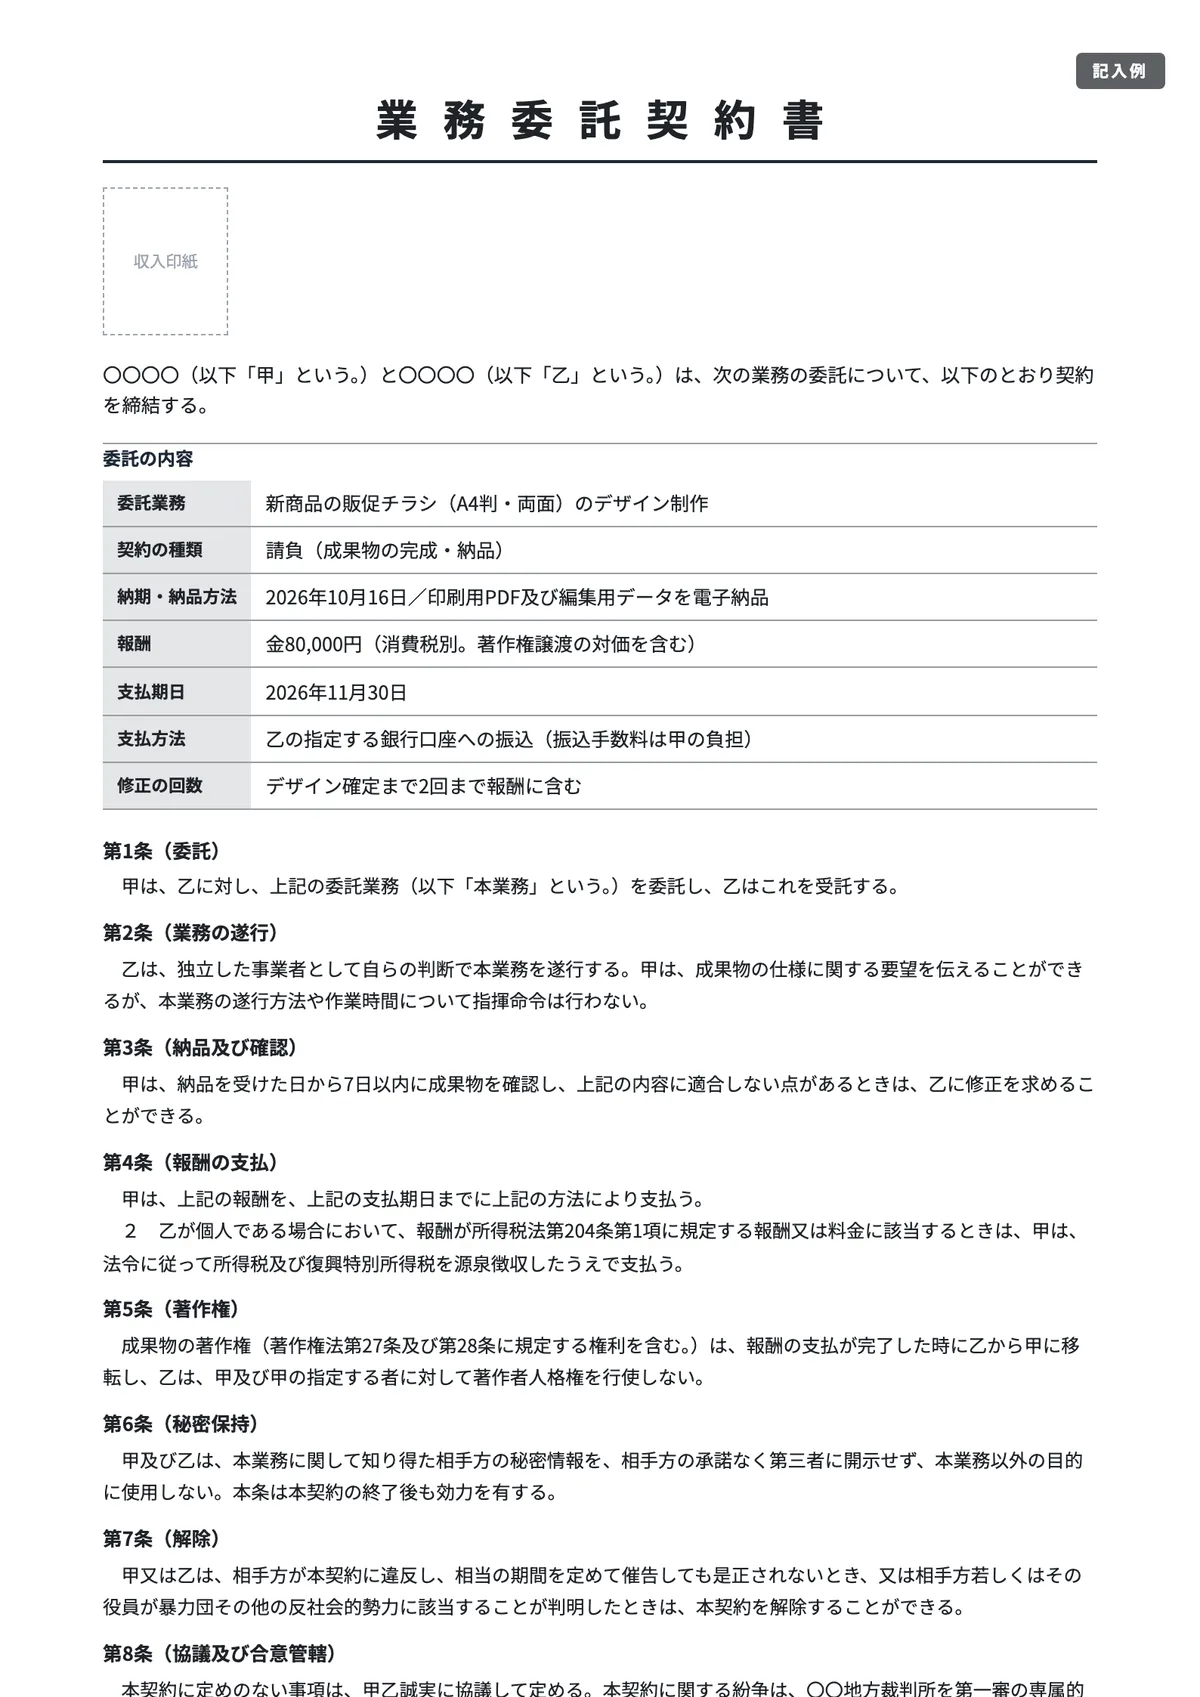
請負と準委任の違い、偽装請負にならない書き方、著作権の譲渡条項の書き方は業務委託契約書テンプレート6種(フリーランス法対応)で詳しく解説しています。業務委託以外の契約書もまとめて探すときは契約書テンプレート無料41種が入口です。
発注の段階:フリーランス法の「取引条件の明示」と発注書
フリーランスに仕事を頼む側の経理・総務が一番気をつけたいのがこの段階です。フリーランス法は、発注した時点で取引条件を直ちに、書面または電磁的方法(メール等)で示すことを求めています(同法3条)。口頭やチャットでの「よろしくお願いします」だけで作業を始めてもらう運用は見直しが必要です。
フリーランス法の対象になる取引
この法律でいう「フリーランス」(特定受託事業者)は、業務委託の相手方である事業者のうち、従業員を使用しない個人と、代表者1人だけで他に役員も従業員もいない法人です。ここでいう「従業員」は、週の所定労働時間が20時間以上で、かつ31日以上の雇用が見込まれる人を指し、同居の親族だけを使っている場合は「従業員を使用」に当たりません(厚生労働省の解説)。
消費者から個人として頼まれた仕事や、作品を売るだけの取引は対象外です。また、契約の名前が「業務委託」でも、働き方の実態が労働者であれば、この法律ではなく労働基準法などが適用されます。
発注側に課される義務は、発注側の規模と取引の期間によって段階的に増えます。
発注側 | 主な義務 |
|---|---|
従業員を使用していない事業者(フリーランスがフリーランスに頼む場合を含む) | 取引条件の明示 |
従業員を使用している事業者 | 上記に加え、報酬の支払期日を受領日から60日以内に設定して支払う、募集情報を正確に表示する、ハラスメント対策の体制整備 |
従業員を使用している事業者が1か月以上の業務委託をする場合 | 上記に加え、受領拒否・報酬の減額・返品・買いたたき・購入や利用の強制・不当な経済上の利益の提供要請・不当な給付内容の変更ややり直しの禁止 |
同じく6か月以上の業務委託をする場合 | 上記に加え、育児・介護等と両立できるよう申出に応じた配慮、中途解除や更新しない場合の原則30日前までの予告と、求めがあれば理由の開示 |
期間には、契約の更新で結果的にその期間以上続くことになる業務委託も含まれます(厚生労働省リーフレット)。
発注時に示す取引条件のチェックリスト
示す事項は公正取引委員会規則で決まっています。発注書やメールに次の項目が入っているかを確認してください。
明示する事項 | 発注書での書き方の例 |
|---|---|
発注側・フリーランスの名称(氏名・商号、または識別できる番号など) | 宛名と発行者欄 |
業務委託をした日 | 発注日 |
給付の内容(役務の場合は提供される役務) | 「会社案内パンフレットA4・8ページのデザイン一式」のように、作れる程度に具体的に |
給付を受け取る日(期間で定める場合はその期間) | 納期 |
給付を受け取る場所 | 納品場所(データなら納品方法・送付先) |
検査をする場合は、検査を完了する日 | 検収完了日 |
報酬の額と支払期日 | 金額(税抜・消費税を分けて)と「◯年◯月◯日」の日付 |
手形・電子記録債権・資金移動業者の口座などで支払う場合は、その必要事項 | 支払方法 |
内容が決まっていない事項がある場合は、決まらない理由と決める予定日 | 未定事項欄 |
報酬の具体的な金額をその時点で示せないやむを得ない事情があるときは、金額を決める算定方法を示すことでも足ります。メールで示した場合に、フリーランスから書面の交付を求められたときは、原則として遅滞なく書面を渡す必要があります(同法3条2項)。電磁的方法は、電子メールなど受け取る人を特定して送る方法などが規則で定められています。
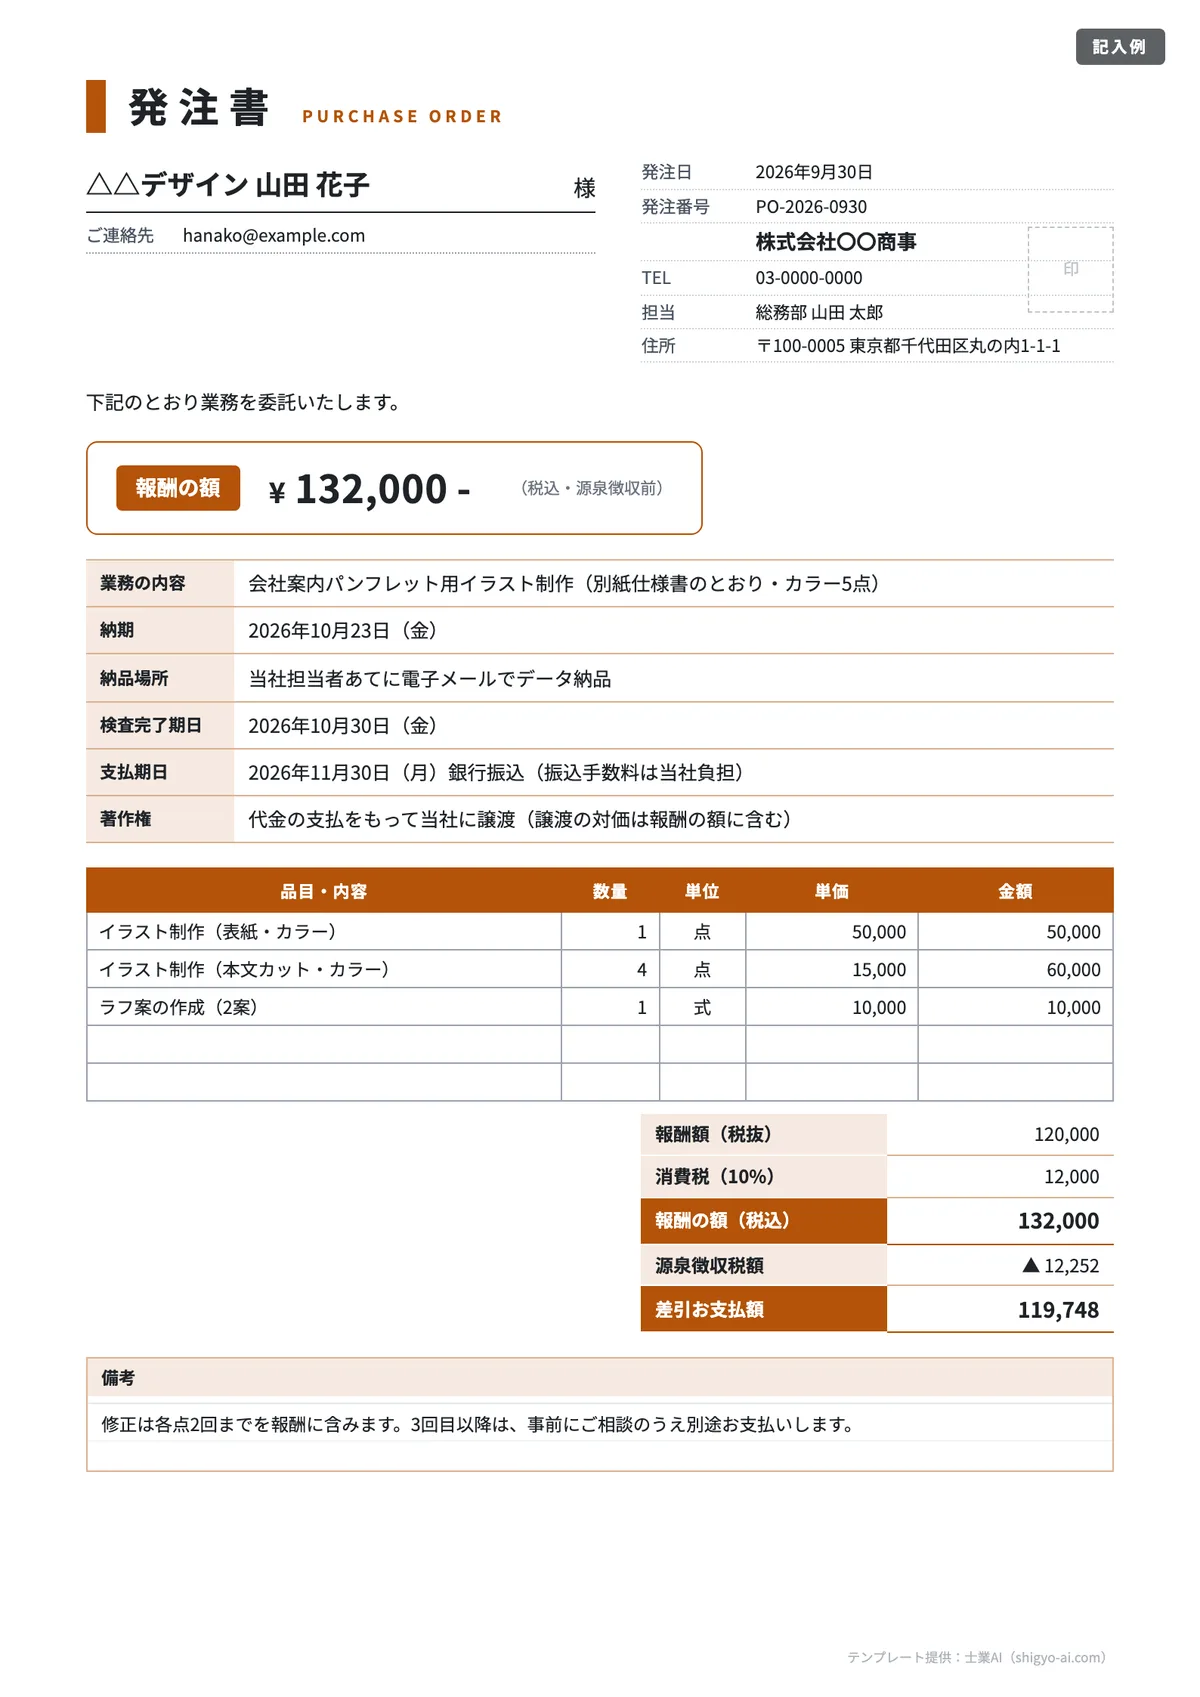
この項目をあらかじめ欄にした、フリーランス法対応の発注書テンプレートです。源泉徴収税額と差引のお支払額を書く欄もついています。
支払期日は「受け取った日から60日以内」
従業員を使用している発注者は、フリーランスから成果物を受け取った日(役務の場合は提供を受けた日)から数えて60日以内の、できる限り短い期間内に支払期日を決めなければなりません(同法4条)。検査をするかどうかは関係なく、受け取った日から数えます。支払期日を決めなかったときは受け取った日が、60日を超えて決めたときは受け取った日から60日を経過する日が、支払期日とみなされます。
実務で引っかかりやすいのが、社内の支払サイトをそのまま当てはめるケースです。たとえば4月1日に納品を受けて「月末締め翌々月末払い」にすると、支払は6月30日で、受け取った日から60日を超えてしまいます。フリーランス向けの取引だけ「月末締め翌月末払い」にするなど、支払ルールを分けておくのが確実です。
なお、会社や個人事業者への製造委託・役務提供委託などでは、下請法を改正した取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)も関係することがあります。両方の法律の書面の違いは発注書テンプレートと取適法・フリーランス法の対照表で整理しています。
納品・請求・入金の段階で使う書類
納品書:データ納品こそ「いつ・何を」残す
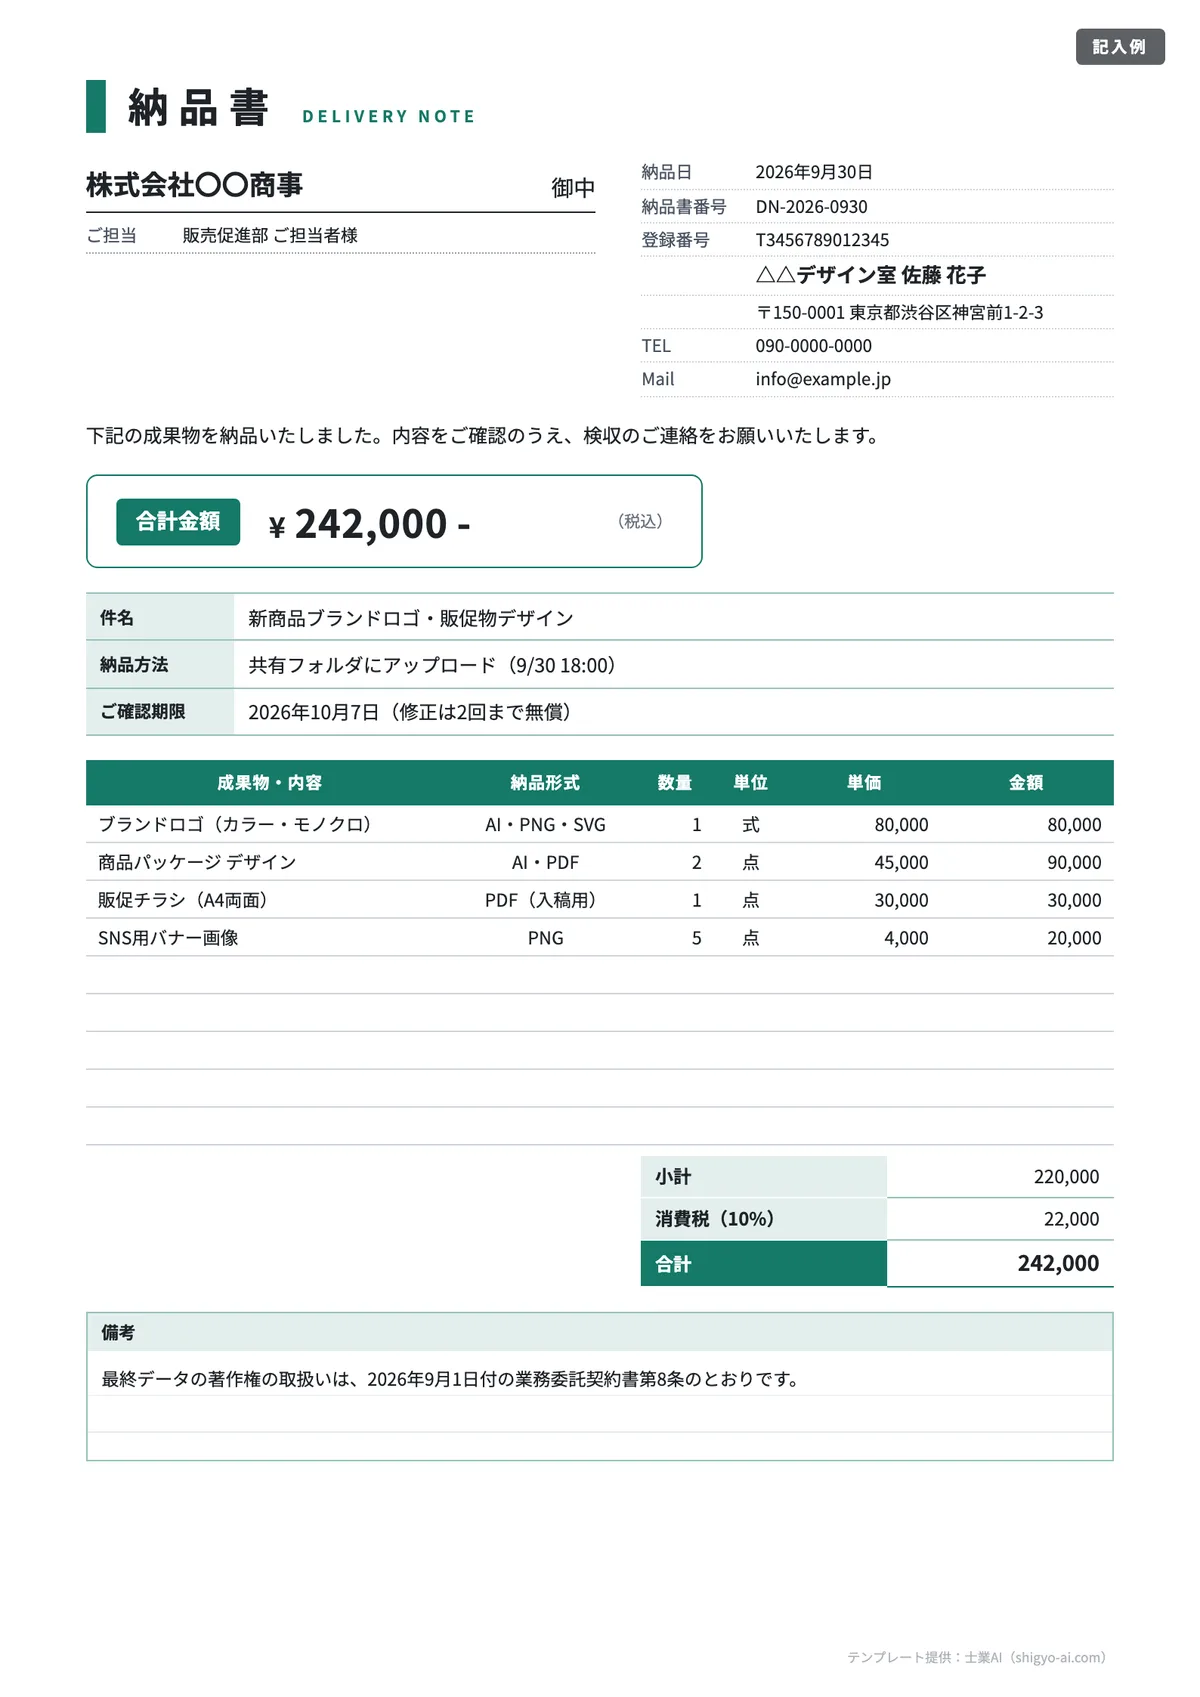
デザインデータや原稿をメールやクラウドで納める仕事では、納品書を省略しがちです。ただ、発注側の支払期日は「受け取った日」から数えるので、納品日と納品物をはっきり残しておくことは、フリーランスにとっても支払の遅れを指摘する根拠になります。納品形式と納品方法の欄がある、成果物向けの納品書がこちらです。
請求書:源泉徴収がある仕事は「差引のお振込額」まで書く
原稿料・デザイン料・講演料・翻訳料など、所得税法204条1項に挙げられた報酬は、支払う側が所得税と復興特別所得税を源泉徴収します。税率は1回の支払金額が100万円以下の部分が10.21%、100万円を超える部分が20.42%です(国税庁 No.2795)。業務委託ならすべて対象になるわけではなく、報酬の種類で決まる点に注意してください。
請求書で報酬の額と消費税等の額が明確に分かれていれば、報酬の額だけを源泉徴収の対象にできます。インボイス制度が始まった後もこの扱いは変わっていません。たとえば次のようになります。
項目 | 金額 |
|---|---|
デザイン料(税抜) | 100,000円 |
消費税(10%) | 10,000円 |
合計 | 110,000円 |
源泉徴収税額(100,000円×10.21%) | △10,210円 |
差引のお振込額 | 99,790円 |
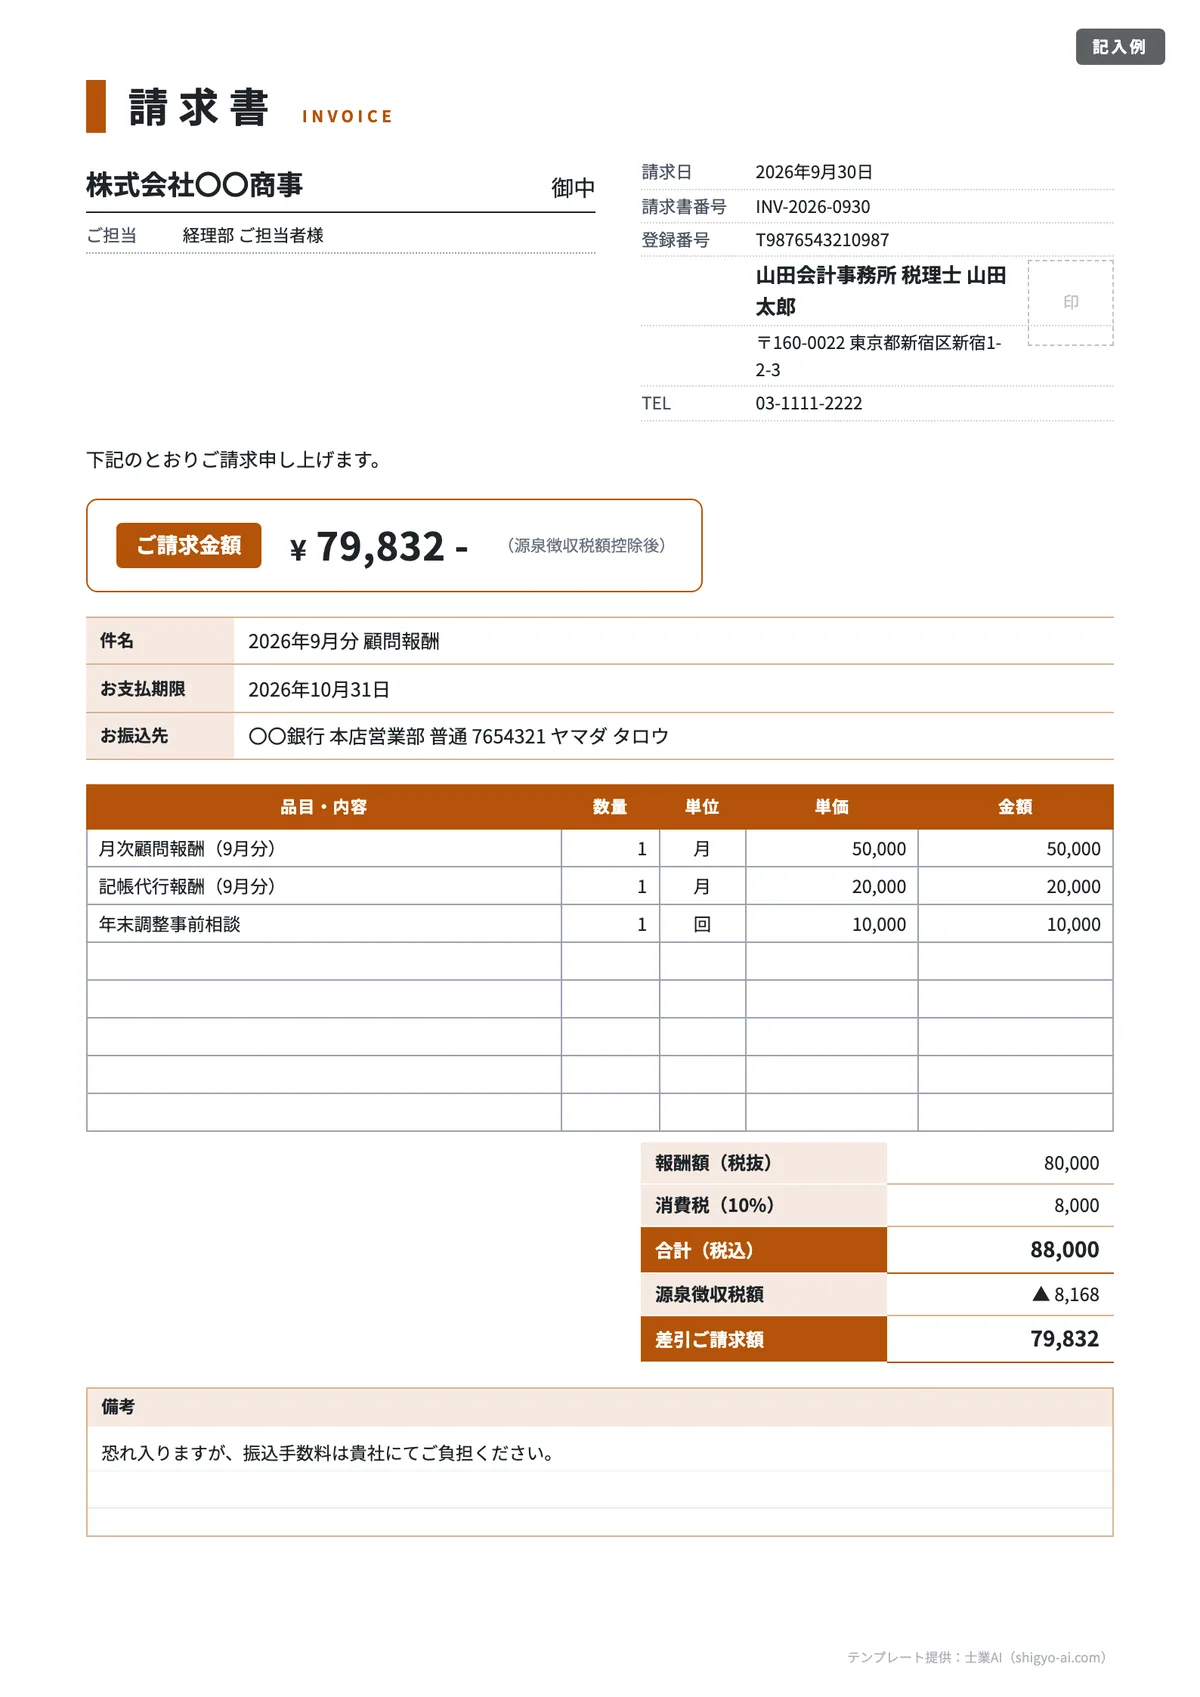
差引額まで請求書に書いておくと、入金額との照合が一度で済み、発注側の経理も計算の確認がしやすくなります。税抜報酬から源泉徴収税額を自動で差し引く請求書テンプレートです。
司法書士への報酬の1万円控除など、報酬の種類ごとの計算は報酬の源泉徴収の計算方法(10.21%と1万円控除)で一覧にしています。なお、令和9年分以後は防衛特別所得税が加わり税目の構成が変わると国税庁が案内しているので、年をまたぐ取引は最新の案内を確認してください。
インボイス登録の有無で請求書はどう変わるか
インボイス発行事業者に登録しているフリーランスは、登録番号や税率ごとの消費税額など、適格請求書の記載事項をそろえた請求書を出します。登録していない免税事業者のフリーランスは、登録番号のない請求書を出すことになります。
発注側から見ると、登録していないフリーランスへの支払は、経過措置で消費税の一定割合だけを仕入税額控除できます。その割合は2026年10月1日から80%から70%に下がり、2028年10月1日から50%、2030年10月1日から30%、2031年10月1日からは控除できなくなります。登録したフリーランス側の「2割特例」は令和8年分の確定申告までで、個人事業者は令和9年分・令和10年分に「3割特例」を使えるようになりました(いずれも国税庁「令和8年度税制改正特集」)。
登録するかどうかは売上の規模や取引先の構成で答えが変わるため、ここでは書類の違いにとどめます。制度の全体像はインボイス制度の経過措置と2割特例の解説を参照してください。
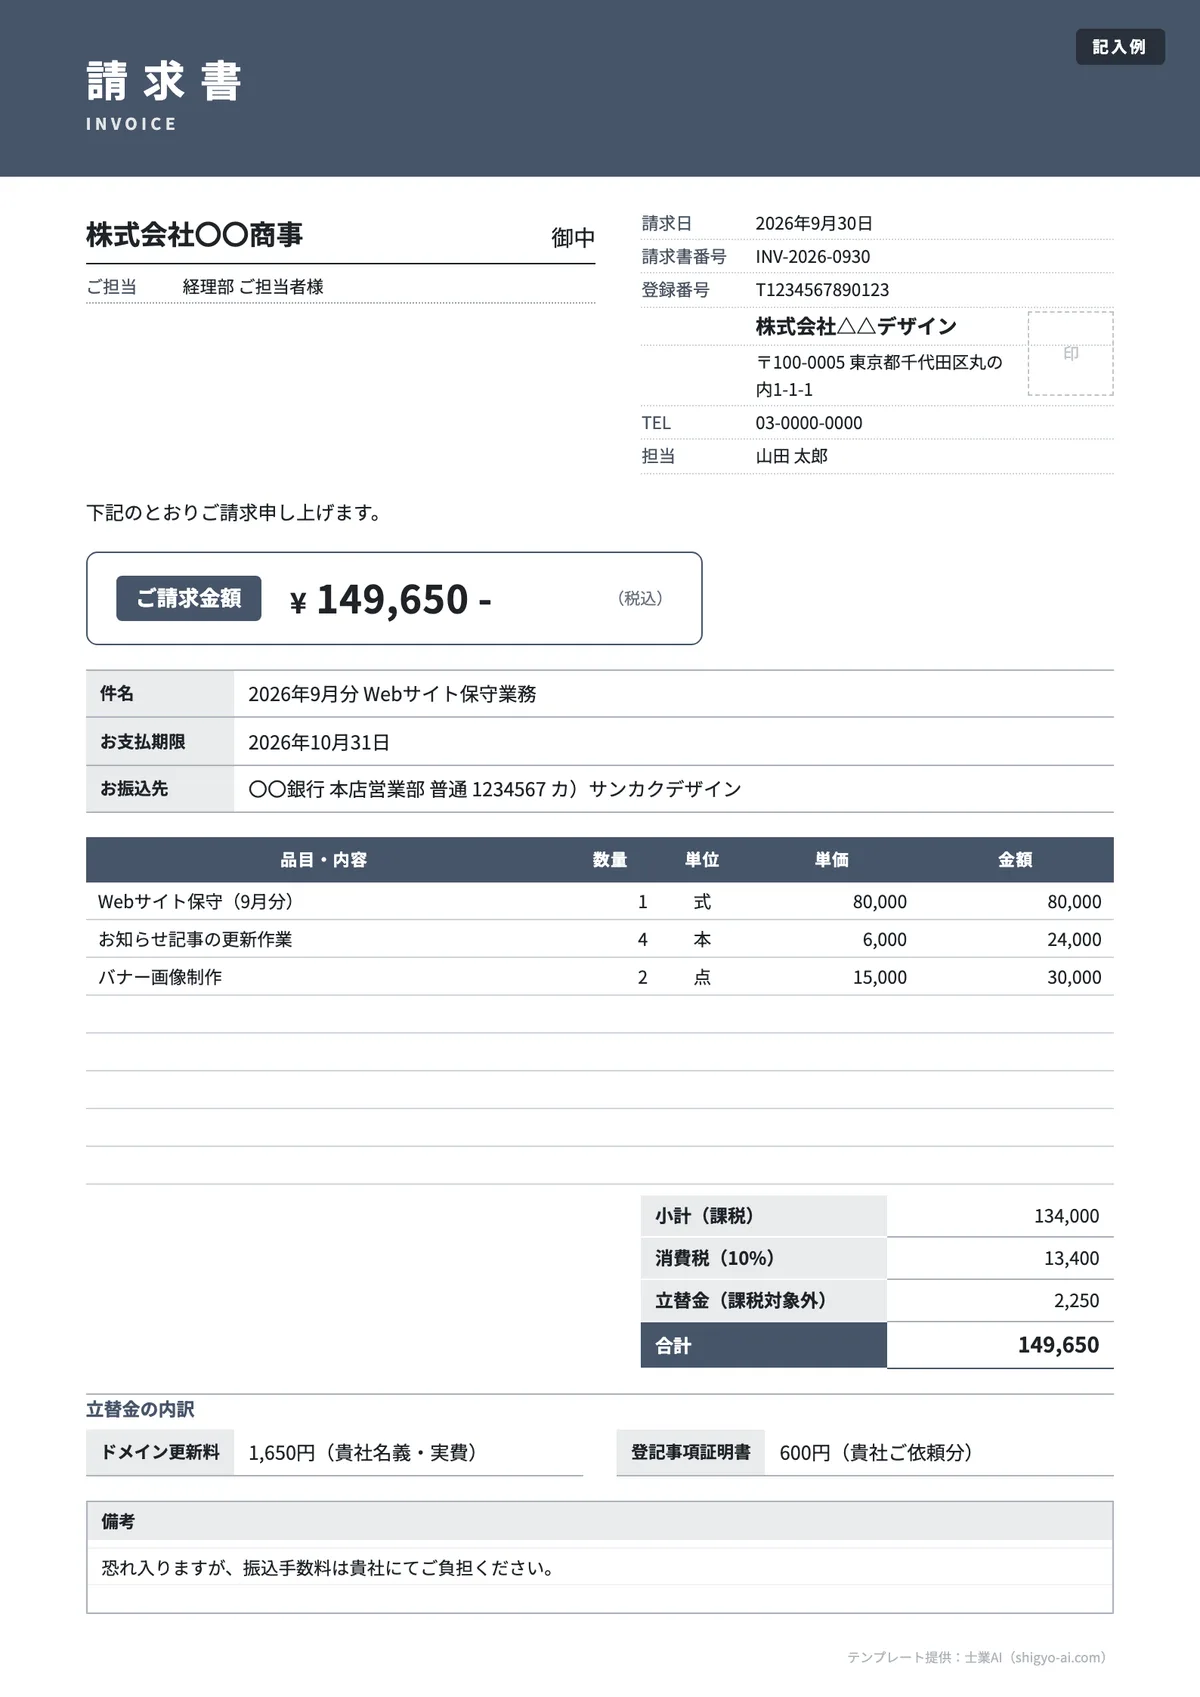
立替経費があるときは報酬と分けて書く
取材の交通費や素材の購入費を立て替えた場合は、報酬と同じ行に混ぜず、実費として分けて書きます。源泉徴収の対象になる報酬と、そうでない実費の境目がはっきりするからです。ただし、旅費などを報酬と一緒にフリーランスへ支払うと、原則として報酬に含めて源泉徴収の対象になる点は押さえておきます(発注側がホテルや交通機関へ直接支払った通常必要な範囲の費用は除けます)。
領収書:振込なら原則不要、求められたら発行する
報酬が銀行振込で支払われる取引では、振込の記録が残るため、領収書を出さないことが一般的です。現金で受け取ったときや、取引先から求められたときに発行します。受け取り方法を書く欄がある、後から発行する場面向けの領収書です。
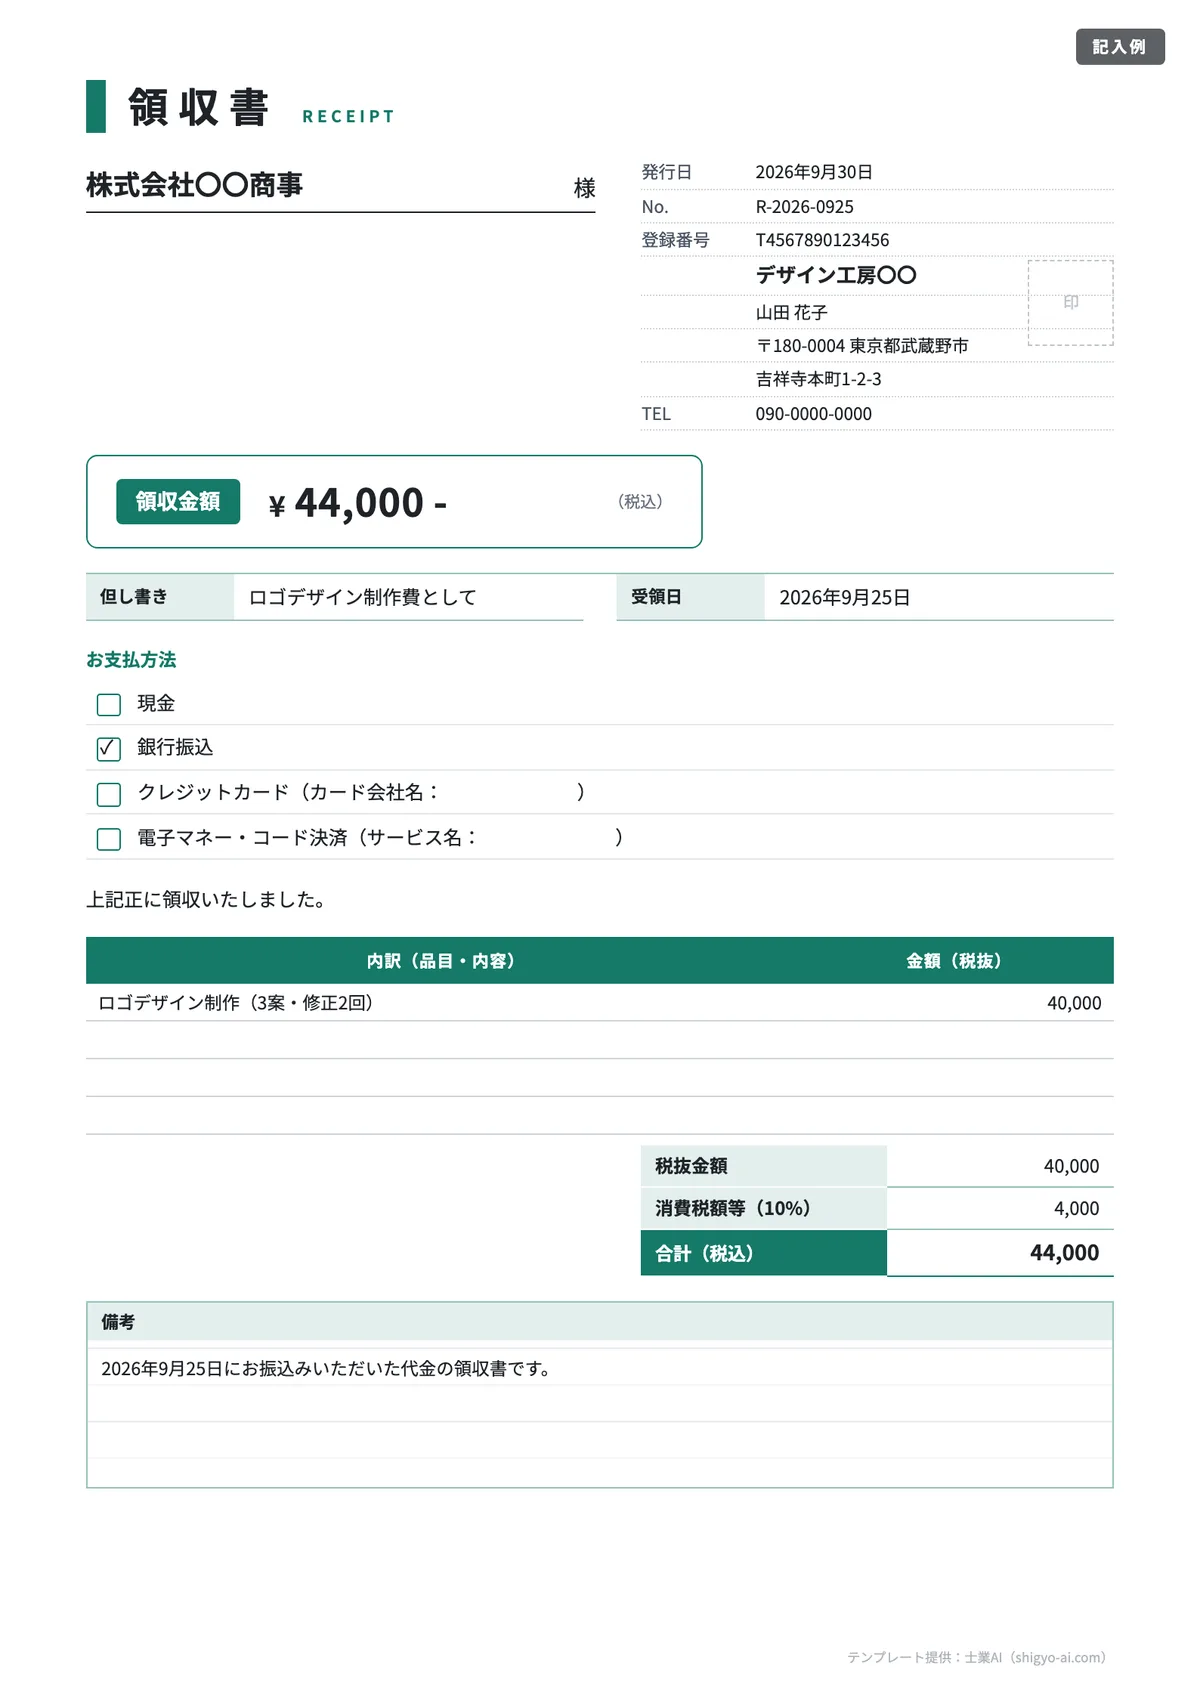
領収書や、請負の業務委託契約書は、金額や内容によって収入印紙が必要になる場合があります。どの文書にいくらかかるかは国税庁「印紙税額の一覧表」で確認し、領収書の判断は領収書の書き方とテンプレート(収入印紙・インボイス対応)を参照してください。
支払期日を過ぎても入金がないときは、いきなり強い文面を送るより、まずは確認のお願いから段階を踏むのが無難です。文例は督促状テンプレートと段階別の書き方にあります。
独立・開業・融資で使う書類(事業計画書・資金繰り表)
取引の書類とは別に、独立するときや金融機関に借入を申し込むときには、事業計画書と資金繰り表が求められます。フリーランスの場合、売上が特定の取引先に偏りやすく、入金が「納品の1〜2か月後」になることが多いので、売上の見通しと、お金が実際に入る月のずれを表にしておくことが大切です。
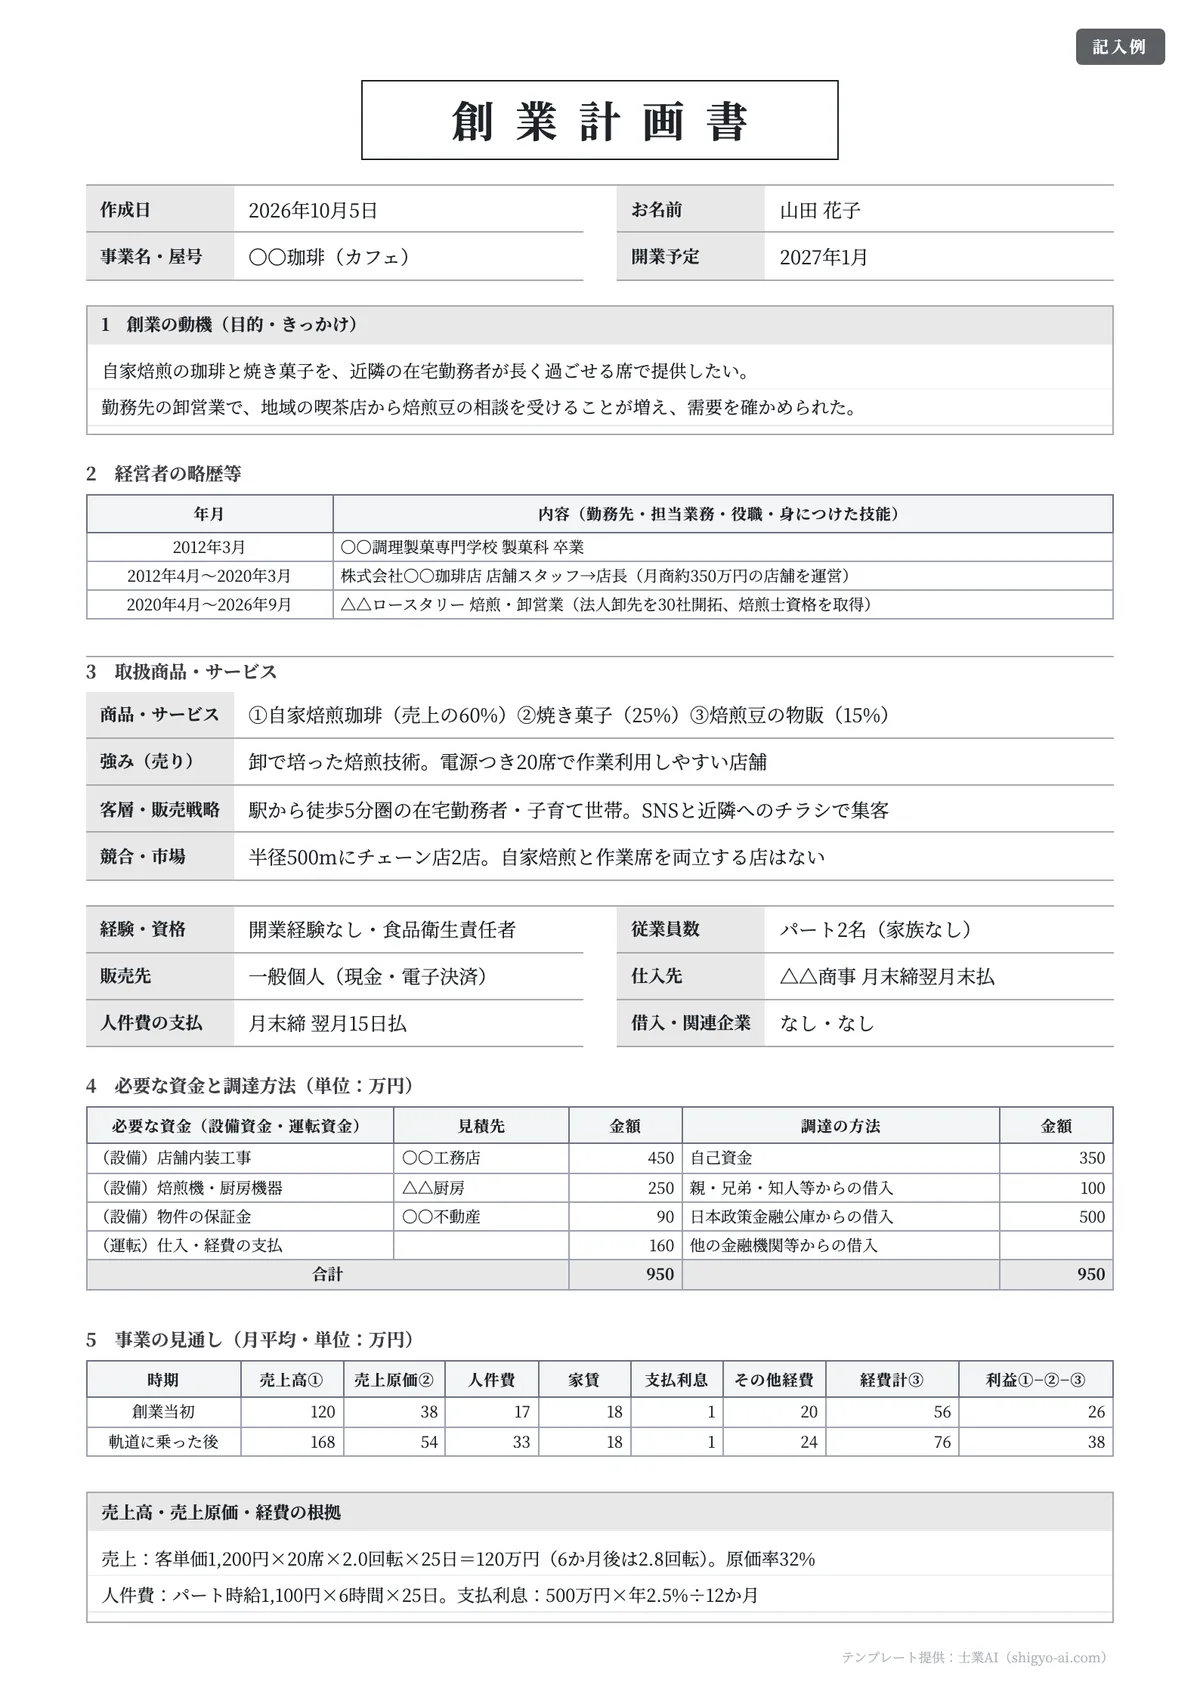
創業の動機・経歴・取扱商品・資金と調達・月平均の収支見通しを1枚にまとめる創業計画書の様式です。
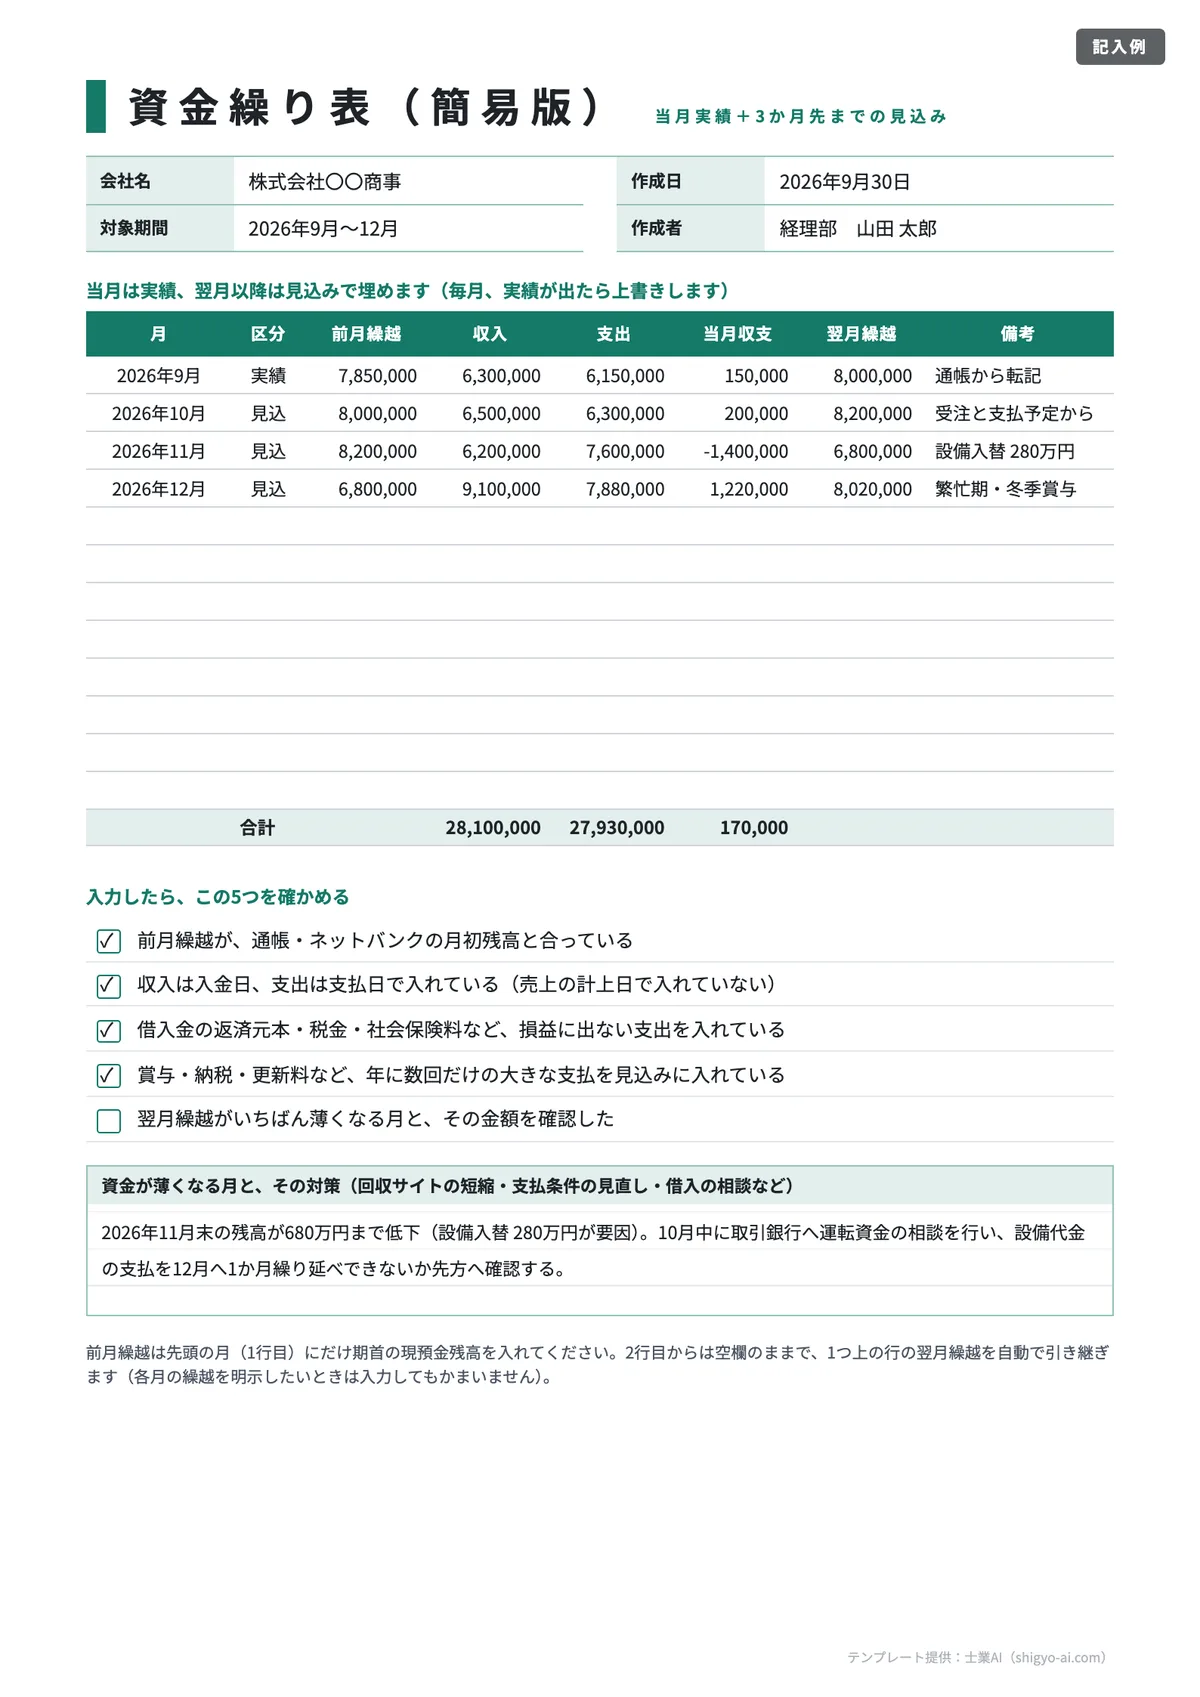
前月繰越・収入・支出・翌月繰越の4項目だけで3か月先までを見る簡易版の資金繰り表は、源泉徴収で入金が目減りする分や、確定申告の納税月を書き込んでおくと、手元資金が薄くなる月が見えます。
収支計画を5か年で組む様式や補助金申請向けの様式は事業計画書テンプレート8種(創業・収支計画)に、資金繰り表の作り方は資金繰り表の作り方とAI活用にまとめています。
発注側の経理・税理士事務所が確認したいポイント
フリーランスとの取引は、書類を受け取る側の確認でミスが防げることも多くあります。発注側の経理・総務や、顧問先にフリーランスとの取引がある税理士事務所のスタッフは、次の点を見ておくと安心です。
- 発注時の明示:発注書やメールに、業務内容・報酬の額・支払期日・納期・納品場所など規則の事項がそろっているか
- 支払期日:受け取った日から60日以内か。社内の標準の支払サイトをそのまま当てはめていないか
- 源泉徴収の要否:報酬の種類が源泉徴収の対象か。消費税が区分されているか。原稿料・デザイン料などの源泉所得税は納期の特例の対象外なので、支払った月の翌月10日までに納付しているか
- 登録番号:請求書の登録番号が有効か。登録がない場合は経過措置の割合(2026年10月1日以降は70%)で処理しているか
- 継続取引の終了:6か月以上続いた業務委託を終える・更新しないときに、原則30日前までの予告をしているか
税理士事務所で個人事業主の顧問先と契約を結ぶ側の書類は、顧問契約書のひな形(個人事業主向けの簡易版あり)で紹介しています。事務所スタッフの毎日の調べ物や書類づくりを支えるAIの使い方は、事務所スタッフ向けの士業AIのページでまとめています。
テンプレートを使うときの注意
この記事のテンプレートは無料・登録不要で、商用利用や自社用への改変もできます。テンプレート自体の再配布や販売はご遠慮ください。使う前に、次の3点を確認してください。
- 記載内容の最終確認は利用者が行う:テンプレートは一般的な取引を想定した様式です。個別の取引条件・税額・契約条項が自分の取引に合っているかは、ご自身または専門家が確認してください。
- 制度の数字は最新の公式情報で確かめる:源泉徴収の税率・インボイスの経過措置の割合・印紙税額は、改正で変わることがあります。年をまたいで使うときは国税庁や厚生労働省の最新の案内を確認してください。
- 書類どうしの金額と日付をそろえる:見積書・発注書・納品書・請求書で金額や納品日が食い違うと、入金の照合や支払期日の判断で揉めます。送る前に並べて見比べるのが確実です。
メールやクラウドで受け取った請求書・領収書のデータは、電子帳簿保存法の電子取引データとして保存のルールがあります。詳しくは国税庁「電子帳簿等保存制度特設サイト」で確認してください。ほかの書式は書式テンプレート一覧(無料ダウンロード)から探せます。
書類の文面チェックと送付メールはAIで時短できる
テンプレートで書類の形はそろっても、実務で手間がかかるのは「この条件の書き方で伝わるか」「送付メールにどう書き添えるか」の部分です。たとえば発注書の業務内容の欄を書いたあとに、AIに次のように聞くと、抜けやあいまいな表現を洗い出せます。
次の発注内容を、フリーランスのデザイナーが読んで作業範囲を誤解しないかの観点で確認してください。
あいまいな表現と、追加費用の争いになりそうな点を箇条書きで挙げ、直した文案を出してください。

【業務内容】会社案内パンフレットのデザイン一式
【納期】【年月日】
【修正】適宜対応
【報酬】【金額】円(税抜)
この例なら「デザイン一式の範囲」「修正の回数と範囲」「納品形式」が指摘されるはずです。ただし、源泉徴収の要否やフリーランス法の対象かどうかの判断をAIの答えだけで決めるのは避け、根拠となる公式情報で確かめてください。士業AIは、こうした書類の文面チェックや取引先へのメール作成に加え、税務・会計・法務の質問に根拠つきで答える専門モードも備えています。
まとめ
- フリーランスの取引で使う書類は、見積書・業務委託契約書・発注書・納品書・請求書・領収書の6つが基本。独立や融資では事業計画書・資金繰り表も使う
- 発注側は、フリーランス法により発注時に取引条件を直ちに書面やメールで示す。従業員を使う発注者は、受け取った日から60日以内に支払期日を決める
- 原稿料・デザイン料などの報酬は源泉徴収の対象。請求書で消費税を分けて書けば、税抜の報酬額に10.21%を掛ける
- 登録していないフリーランスへの支払は、2026年10月1日から仕入税額控除の経過措置の割合が70%に下がった
- テンプレートの記載内容の最終確認は利用者が行い、制度の数字は最新の公式情報で確かめる
参考文献
- e-Gov法令検索「特定受託事業者に係る取引の適正化等に関する法律」
- 厚生労働省「フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ」
- 厚生労働省・公正取引委員会・中小企業庁「フリーランス・事業者間取引適正化等法」リーフレット(令和8年1月改訂)
- 公正取引委員会関係特定受託事業者に係る取引の適正化等に関する法律施行規則
- 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは
- 国税庁 No.2795 原稿料や講演料等を支払ったとき
- 国税庁「令和8年度税制改正特集」(インボイス制度)
- 国税庁「インボイス制度に関するお知らせ(個人事業者の方へ)令和8年度税制改正特集」
- 国税庁 No.7140 印紙税額の一覧表(その1)